
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
عين على الأسواق
- بواسطة فريق إعداد المجلة
- September 25, 2026
السيسي يأمر بتوسيع نطاق التنقيب عن النفط والغاز والتعدين، وتقديم حوافز جديدة للمستثمرين
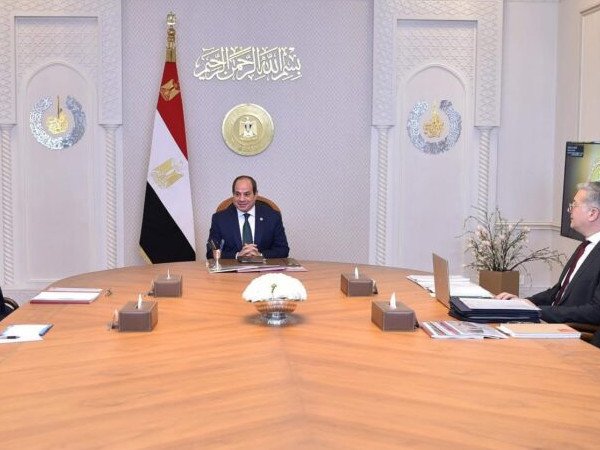
السيسي يأمر بتوسيع نطاق التنقيب عن النفط والغاز والتعدين، وتقديم حوافز جديدة للمستثمرين وجّه الرئيس المصري عبد الفتاح السيسي، يوم السبت، حكومته بتوسيع نطاق التنقيب عن النفط والغاز والمعادن، وتقديم حوافز إضافية لجذب المستثمرين، وفقًا لبيان صادر عن الرئاسة. وجاءت هذه التوجيهات خلال اجتماع مع رئيس الوزراء مصطفى مدبولي ووزير البترول كريم بدوي. استعرض الاجتماع الخطة الاستراتيجية لوزارة البترول، بما في ذلك برامج الإنتاج، وعمليات الحفر الاستكشافي، وجهود تعزيز قطاع التعدين وزيادة قيمته المضافة. وصرح المتحدث باسم رئاسة الجمهورية، أحمد فهمي، بأن النقاش شمل المبادرات الجارية لتعزيز تنافسية القطاع وتبسيط إجراءات الاستثمار. قدّم بدوي خارطة طريق الوزارة للحفر الاستكشافي للفترة 2026-2030، وقدم تحديثات حول الاحتياطيات الجيولوجية لقطاع التعدين، واتجاهات الاستثمار، والتحديات الرئيسية. كما استعرض الإصلاحات التشريعية، بما في ذلك مشروع قانون لتحويل هيئة الثروة المعدنية إلى هيئة عامة اقتصادية تهدف إلى جذب كبرى الشركات العالمية والشركات الناشئة. تناولت المحادثات أيضًا التوسع المخطط له في عمليات الاستكشاف البري والبحري، مدعومًا بحزمة حوافز جديدة تهدف إلى جعل مصر واحدة من أكثر الوجهات جاذبية للاستثمار في مجال الطاقة في المنطقة. حثّ السيسي الحكومة على الاستفادة من نجاحات الاستكشاف الأخيرة وتسريع أنشطة الحفر. وقدّم بدوي شرحًا مفصلاً لعمليات الحفر القادمة في البحر الأبيض المتوسط والمقررة عام 2026، والتي تغطي عدد الآبار، وتكاليف الاستثمار المتوقعة، واحتياطيات النفط والغاز المتوقعة، ومستويات الإنتاج المتوقعة، والتخفيضات المحتملة في فاتورة واردات مصر. كما أطلع الرئيس على مشاركته في معرض ومؤتمر أبوظبي الدولي للبترول (أديبك)، حيث أشار إلى الاهتمام الدولي المتزايد بفرص الاستثمار في مصر، وشدد على أهمية التعاون الإقليمي لضمان أمن الطاقة. ووفقًا للرئاسة، أكد السيسي على ضرورة زيادة الاستثمار في قطاعات النفط والغاز والتعدين، وتوسيع نطاق الحوافز، ومواصلة توطين الصناعات ذات الصلة لتلبية احتياجات مصر المتزايدة من الطاقة والتنمية. مقالات ذات صلة:اختيار قرارات الاستثمارشروط المنافسة التامة في ضوء المعالم الشرعية للسوق الإسلاميةلماذا النشاط المالي ؟
جديد
- بواسطة الادمن
- September 25, 2026
الاستثمار الحقيقي
يقصد بالأصل الحقيقي كل أصل له قيمة إقتصادية في حد ذاته والاستثمار الحقيقي : هو الاستثمار في أصول ثابتة أو متداولة ملموسة (مخزون سلعي) منتجه خلال الفترة الزمنية محل الدراسة (3) . ويعطي الاقتصاديين أهمية خاصة للاستثمار الحقيقي على فرض أن الاستثمار الحقيقي هو ما يترتب عليه إيجاد منافع اقتصادية تزيد من دخل المستثمر وبالتالي زيادة الدخل القومي للمجتمع بصفة عامة . ولعل أهم مكونات الاستثمار الحقيقي : أ - الاستثمار في الآلات والمعدات . ب- الاستثمار في المباني . ج- الاستثمار في المخزون السلعي . ويشمل الاستثمار في الآلات والمعدات كل المعدات الإنتاجية كالمكائن والأجهزة الإنتاجية والمولدات ووسائل النقل المستخدمة في الإنتاج . ويهدف المستثمر في الغالب الحصول على أكبر ربح ممكن وهذه المشروعات لا تتم في العادة إلا بعد إجراء دراسات الجدوى الاقتصادية لهذه المشروعات . أما الاستثمار في المباني فيشمل المباني السكنية والصناعية والتجارية والمصارف والمستودعات ومباني الخدمة العامة والطرق والجسور وغيرها . أما الاستثمار في المخزون السلعي فهو التغير في قيمة المخزون الصناعي والتجاري ( سواء المواد الأولية أو نصف المصنعة ، أو تامة الصنع ) الذي يوجد في نهاية العام عن قيمة المخزون السلعي أول العام (1). (3) خالد عبد الرحمن المشعل – الجانب النظري لدالة الاستثمار في الاقتصاد الإسلامي ، بحث مقدم لنيل الماجستير ، جامعة الإمام محمد بن سعود الإسلامية ، الرياض ، ص 8-10 . (1) نفس المرجع السابق ، ص 10 مقالات ذات صلة:البنوك الإسلامية والتقليديةأهمية الاستثمار المالي قصير الأجلمعايير وضوابط استثمار الأموال في الإسلام
جديد
- بواسطة الادمن
- September 25, 2026
معايير وضوابط استثمار الأموال في الإسلام
معايير وضوابط استثمار الأموال في الإسلام لقد أولى المنهج الإسلامي للاستثمار أهمية كبرى وحث عليه في نطاق ركائز الشريعة الإسلامية وملتزماً بأحكامها الشرعية . وهناك ضوابط وقواعد تنظم الاستثمار في الاقتصاد الإسلامي وهي مما يميز الاستثمار في الاقتصاد الإسلامي عن الاقتصاد الوضعي . وقد حث الإسلام مالك المال في استثمار أمواله مراعياً الاعتبارات التالية: 1- مداولة استثمار مالك المال لماله . 2- إتباع أفضل السبل في استثمار هذا المال . 3- توجيه الاستثمار إلى متطلبات المجتمع الضرورية (1) . أولاً : مداومة استثمار مالك المال لماله : حث الإسلام على استثمار الأموال والمداومة على استثمارها وهذا واضح في كثير من الآيات القرآنية والأحاديث النبوية الشريفة . قال تعالى : وَالَّذِينَ يَكنِزُون الذَّهَبَ وَالفِضّةَ وَلاَ يُنفِقُونَهَا فيِ سبِيلِ اللهِ فَبَشِرهُم بِعذَابٍ أَلِيمٍ )34( يَومَ يُحمَى عَلَيهَا فيِ نَارِ جَهَنَّمَ فَتُكوَى بِهَا جِبَاهُهُم وَجُنُوبُهُم وَظُهُورُهُم هَذَا مَا كَنَزتُم لأِّنفُسِكُم فَذُوقُواْ مَا كُنتُم تَكنِزوُن )35( (2). وهذه الآيات تدل على استثمار الأموال والمداومة على استثمارها من وجهين:(1) . - الوجه الأول : تحريم الإكتناز فقد دلت الآيات على تحريم الإكتناز في الشريعة الإسلامية . والإكتناز / هو المال الزائد عن الحاجة وغير المنتفع به من قبل صاحبه ولم يخرج ما وجب إخراجه (2) . - الوجه الثاني : إن عدم الإكتناز يعني مداومة الاستثمار لهذه الأموال وفق مجالات الاستثمار المباحة شرعاً . والإسلام دين عمل وعبادة حيث دلت الكثير من الآيات في أكثر من موضوع على وجوب العمل والحث عليه واعتباره عبـادة قـال تعالى : ] هُوَ الَّذِي جَعلَ لَكُمُ الأَرضَ ذَلُولاً فَامشُوا في مَنَاكِبِهَا وَكُلُواْ مِن زِرقِهِ وَإلَيهِ النُّشُورُ ( (3) . وقال تعالى : ] وَءَاخَرُون يَضرِبُونَ فىِ الأَرضِ يُبتَغُونَ مِن فَضلِ اللهِ وَءَاخَرُونَ يُقَتِلُونَ فىِ سَبِيلِ اللهِ [(4) . ثانياً : إتباع أفضل السبل في الاستثمار : وهي تعني أن البنوك الإسلامية يجب أن تحرص على اختيار أفضل الاستثمارات المتاحة لها والتي تحقق لها العائد المناسب لأن الإسلام حرص على إتقان العمل ويعتبر الاستثمار من الأعمال التي يجب إتقانها والعمل على تنمية المال بالطرق الشرعية (1) . قال صلى الله عليه وسلم ( إن الله يحب إذا عمل أحدكم عملاً أن يتقنه ) (2) . ثالثاً : توجيه الاستثمار إلى متطلبات المجتمع الضرورية : في المجتمع الإسلامي تقدم الضروريات على الحاجيات والكماليات سواء على مستوى الدولة أو الفرد فالاستثمار الحكومي يجب أن يركز على توفير الضروريات أولاً كالبنية الأساسية والخدمات الصحية والتعليمية ثم تأتي بقية الحاجيات والكماليات وكذا الحال بالنسبة للأفراد والمؤسسات . وقد رتب الإمام الشاطبي مقاصد الشريعة إلى ثلاثة أقسام أحدها : أن تكون ضرورية والثاني : أن تكون حاجيه والثالث : أن تكون تحسينية فالضرورية هي التي لابد منها في قيام مصالح الدين والدنيا أما الحاجيات فيهي رفع الضيق المؤدي في الغالب إلى الحرج والمشقة . أما التحسينات : فهي الأخذ بما يليق من محاسن العادات (3) . الاستثمار قصير الأجل في البنوك الإسلامية Short Term Investment in Islamic Banks إعداد سعيد بن حسين بن علي المقرفي مقالات ذات صلة:ادوات السياسة النقدية المحققة لاهداف الاقتصاد الاسلاميضوابط الإصدار النقدي في النظام الإسلاميالقضايا الدولية وحوكمة الشركات
جديد
- بواسطة مدير التحرير
- September 25, 2026
الاستثمار في الصناديق الاستثمارية المتخصصة
الاستثمار في الصناديق الاستثمارية المتخصصة تقوم صناديق الاستثمار بشراء تشكيلة واسعة من الأوراق المالية بفئات مختلفة وتحصل على مواردها عن طرق إصدار بعض الشهادات وتسمى هذه الشهادات بالحصص أو الوحدات . وهذه الحصص تمثل كل أو بعض أصول محفظة الأوراق المالية . ويتم تداول الحصص في أسواق الأوراق المالية كما يمكن أن تسترد قيمتها وتحوّل إلى سيولة متى ما كان ذلك ضرورياً . وعلى هذا الأساس فإن صناديق الاستثمار تقوم بتوفير السيولة لأصحابها, كما تقوم بتقليل المخاطر بأن تنوع أوراق المحفظة ، ولها القدرة للتجاوب مع رغبات المدخرين على كافة المستويات (1) . ويمكن تقسيم صناديق الاستثمار وفقاً لأهدافها إلى : أ - صناديق النمو . ب- صناديق الدخل . ج- صناديق الاستثمار المشترك . وتهدف صناديق النمو إلى تنمية رأس المال مع وجود مستوى ملائم من المخاطر . أما صناديق الدخل فهي التي تستجيب لرغبات المستثمرين الذين لهم الرغبة في الحصول على عائد بصورة دورية . وأما الصناديق المشتركة : الصناديق ذات الأهداف المزدوجة وهي تلك التي تساهم فيها أكثر من مؤسسة مالية إسلامية ، وأصبحت لها ضرورة ملحة في ظل المتغيرات والتكتلات الاقتصادية المعاصرة من أجل أن تحقق أهداف حيوية للاقتصاديات الإسلامية ومنها : 1- إيجاد سوق تجارية متميزة . 2- إيجاد سوق مالية . 3- إيجاد نوع من الضمان يُمكّن من تأمين مسيرة النشاط الاستثماري والمصرفي داخل البنوك والمؤسسات المالية الإسلامية (1) . إن طبيعة هذه الصناديق هي أنه يوجد بها أصول ثابتة فضلاً عن أخرى متداولة كالمرابحة . وكما ذكرنا سابقاً فإن هذه الصناديق يمكن أن توفر السيولة للبنك ببيع المحفظة الاستثمارية أو جزء منها لبنك آخر أو لأحد المستثمرين . ولقد قامت بعض البنوك الإسلامية بتطبيق هذه الطريقة مثل بنوك البركة وبنك دبي الإسلامي (2) . إن الأدوات المالية للصناديق الاستثمارية تعمل على تنشيط الاستثمار الإسلامي على مستوى المؤسسات التمويلية الاستثمارية وحاجات المدخرين وفي فترات زمنية مختلفة ومنها قصيرة الأجل . كما أن هذه الأوراق المالية يمكن اعتبارها شرعاً من قبيل عروض التجارة في أحكام التداول الشرعية واستحقاق الزكاة (1) . الصناديق الاستثمارية ذات الأجل القصير : تتعامل البنوك الإسلامية بالعديد من الصناديق الاستثمارية والتي تلتزم بأحكام الشريعة الإسلامية مما جعل بعض البنوك التقليدية تنشيء صناديق استثمارية قصيرة الأجل تتفق مع أحكام الشريعة الإسلامية . إن صناديق الاستثمار تحقق مزايا عديدة لا يحققها الاستثمار الفردي . كما أن إنشاء صناديق استثمار تقوم بمهام تجميع الفوائض المالية واستثمارها من شأنه أن يساهم في امتصاص بعض فوائض السيولة وتشجع الاستثمار قصير الأجل . إن الصناديق الإسلامية المشتركة تقوم بتحريك الأموال مما يوسع قاعدة المتعاملين معها وإرساء مفاهيم الاقتصاد الإسلامي من أجل تنمية المجتمعات الإسلامية جنباً إلى جنب (2) . وتتخذ الصناديق الاستثمارية الصيغ والأساليب المقبولة شرعاً كالمرابحة والمضاربة والتأجير والسلم . وقد قام البنك الأهلي التجاري في عام 1986م بطرح صندوق المتاجرة العالمية ذات الاستثمارات قصيرة الأجل بالدولار وكان الهدف من هذا الصندوق إتاحة الفرصة للمشاركة في نتائج الصفقات التجارية والتي تتم وفقاً لمبدأ المرابحة وفي هذا الإطار قام بالبحث عن الشركات التي ترغب في بيع بضاعة ما ( بشرط أن لا تتعارض مع الشريعة الإسلامية ) وفي ذات الوقت البحث عن شركات لها الرغبة في شراء نفس البضاعة ، وطالما تتوفر الشروط اللازمة للتعامل مع هذه الشركات يقوم الصندوق بشراء البضاعة من الشركة التي ترغب بالبيع ويقوم ببيعها للشركة التي تريد الشراء بسعر أعلى. ويتم الاتفاق على الدفع في وقت لاحق يتفق عليه ، ويضاف الربح المتحقق إلى أصول الصندوق الشيء الذي يؤدي إلى ازدياد أرصدة المستثمرين(1) . وثمة أدوات أخرى ( غير ربوية ) تستثمر فيها الصناديق مثل الأسهم ، العقارات والمتاجرة بالمعادن والصفقات التجارية بشرط أن لا تكون هذه الأدوات تتعارض ومباديء الشريعة الإسلامية (2) . الاستثمار قصير الأجل في البنوك الإسلامية Short Term Investment in Islamic Banks إعداد سعيد بن حسين بن علي المقرفي مقالات ذات صلة:رئيس الوزراء يتابع موقف مخزون السلع الغذائية الاستراتيجية في ضوء التطورات الإقليمية الراهنةفيتش B مع نظرة مستقرة | وينسلو2026 ترجح تثبيت تصنيف مصر عندالمستثمرون الأجانب يسجلون صافي بيع تجاوز 1.2 مليار دولار في أذون الخزانة المصرية خلال فبراير 2026
عاجل
- بواسطة المجلة
- September 25, 2026
الإستثمار العقاري Investment Property
الإستثمار العقاري Investment Property تعتبر الاستثمارات العقارية جزء لا يتجزأ من إقتصاد أي دولة حيث يتم الإستثمار في العديد من المشاريع وبمبالغ طائلة وعلى هذا الأساس سيكون من المفيد أن نلقي نظرة على المبادئ المحاسبية الهامة للمعايير الدولية لإعداد التقارير المالية وعلى وجه التحديد المعيار 40 الخاص بالإستثمارات العقارية . ما هي الإستثمارات العقارية ؟ الإستثمارات العقارية هي ملكية أرض أو بناية أو الإثنان معاً أو جزء منهما تعود للمالك أو المستأجر بموجب عقد إيجار تمويلي لكسب الإيجار او الإرتفاع في قيمتها أو الإثنين معاً بدلاً من إستخدامها في الإنتاج أو توريد البضائع والخدمات أو للأغراض الإدارية أو للبيع ضمن النشاط المعتاد للمنشأة . ويجوز أن يصنف ويحسب الإستثمار العقاري الذي يملكه شخص ما بموجب عقد إيجار تشغيلي على أنه استثمار عقاري إذا ما انطبق على العقار تعريف الاستثمار العقاري وفي حالة كون المنشأة تستخدم نموذج القيمة العادلة لحساب الإستثمار العقاري ،وفيما يلي بعض الأمثلة على الإستثمار العقاري : * الأرض المحتفظ بها بهدف تحقيق ارتفاع في قيمتها على المدى البعيد وليس بغرض البيع على المدى القريب وعلى هذا الأساس فإن الأرض المحتفظ بها لغرض مستقبلي غير محدد تعتبر ارض محتفظ بها بقصد زيادة قيمتها . * مبنى تملكه المنشأة أو تستأجره المنشأة بموجب عقد إيجار تمويلي وتؤجره بموجب عقد إيجار تشغيلي . * عقار يتم تطويره لاستخدام مستقبلي كإستثمار عقاري . متى يتم الإعتراف بالإستثمار العقاري كأصل ؟ يتم الإعتراف بالأصل على أنه إستثمار في الحالتين التاليتين : 1- عندما يكون من المحتمل أن يحقق منافع إقتصادية في المستقبل . 2- عندما يمكن قياس تكلفته بصورة موثوق بها . بأي مبلغ يتم الإعتراف مبدئياً بالإستثمار العقاري ؟ يقاس الإستثمار العقاري مبدئياً بتكلفته وتشمل التكلفة ثمن الشراء وأي نفقات مباشرة متعلقة بالإستثمار العقاري المشترى بينما يتم إحتساب تكاليف الأرض والبناء بالنسبة للإستثمار العقاري المشيد ولا تعتبر المنشأة تكاليف الصيانة اليومية ضمن قيمة الإستثمار العقاري بل يتم تحميل مثل هذه التكاليف على بيان الأرباح والخسائر ، وإذا جرى تأجيل سداد دفعات الإستثمار العقاري فستكون تكلفته حينها هي المقابل النقدي لثمنه . يجب أن تكون التكلفة المبدئيه للإستثمار العقاري المحتفظ به بموجب عقد إيجار هي القيمة العادلة للعقار أو القيمة الحالية لمدفوعات الإيجار بحدها الأدنى أيهما أقل وينبغي تثبيت مبلغ معادل له على أنه إلتزام وهنا تكون القيمة العادلة للعقار هي القيمة العادلة للفائدة المتحققة من العقار المؤجر وليس العقار بحد ذاته . عند أي مقدار يتم قياس الإستثمار العقاري بعد الإعتراف الأولي ؟ يجب على المنشأة أن تختار سياسة محاسبية مناسبة لقياس استثماراتها العقارية من بين النماذج التالية : * نموذج القيمة العادلة * نموذج التكلفة ومع ذلك إذا ما تم إحتساب العقار المؤجر بموجب عقد إيجار تشغيلي عقاراً إستثمارياً فستكون الحاجه لإختيار الحساب بالقيمة العادلة وخيار التكلفة لن يكون متاحاً ، وإعتباراً من يناير 2009 يمكن أن يتم قياس الإستثمارات العقارية قيد الإنشاء أيضاً بالقيمة العادلة إذا ما كان بالإمكان تحديد هذه القيمة والتي كان يجري حسابها من قبل على أنها تكلفة حتى الإنتهاء من التشييد ، وإذا ما إختارت المنشأة نظام القيمة العادلة أو التكلفة لإستثمارها العقاري فالمطلوب منها حينذاك تطبيق نفس النظام على العقارات المشابهة . نموذج القيمة العادلة بموجب نموذج القيمة العادلة تقيس المنشأة الإستثمار العقاري بالقيمة العادلة ويعترف بالأرباح والخسائر الناتجة عن تغير القيمة العادلة للإستثمار العقاري على أنها أرباح وخسائر . إن القيمة العادلة للإستثمارات العقارية هي الثمن الذي يتم بموجبه التبادل بين أطراف كل منهم لديه الرغبة في التبادل وعلى بينة من الحقائق ويتعاملان بإرادة حرة حيث ينبغي أن تعكس القيمة العادلة ظروف السوق في نهاية فترة التسويق . وفي هذا الإطار من المهم الإشارة إلى أن النفقات الرأسمالية المستقبلية المخصصة لتطوير العقار والفوائد المستقبلية ذات الصلة بهذه النفقات المستقبلية يتم أخذها بعين الإعتبار عند تحديد القيمة العادلة للإستثمارات العقارية قيد الإنشاء كونها جزء من خطة الإنشاء الإستراتيجية ، وأمثلة القيمة العادلة أسعار الأسهم المتداولة في البورصة في حالة كون الأسهم متداولة وكذا تقارير تقييم العقار للممتلكات العقارية . نموذج التكلفة بموجب نموذج التكلفة تقيس المنشأة استثماراتها العقارية طبقاً لمتطلبات معيار المحاسبة رقم 16 حيث القيمة الدفترية تساوي التكلفة ناقص أي استهلاك متراكم وأي خسائر متراكمة في القيمة ورغم ذلك إذا ما تم إختيار هذا النموذج فإنه ينبغي اعتبار القيمة المتبقية من العقار تساوي صفراً نقطة واحدة علينا ملاحظتها هنا وهي أنه حتى لو اختارت المنشأة نموذج التكلفة تبقى بحاجة لأن تدون القيمة العادلة كملاحظة في الميزانية وكذلك في تاريخ إعداد القوائم المالية . التحويلات تتم التحويلات من وإلى الإستثمار العقاري فقط عندما يكون هناك تغيير في الإستخدام مؤيداً ببدء ونهاية استخدام المالك للعقار أو تحويله إلى مخزون أو البدء بتطوير الإستثمار تمهيداً لبيعه ....إلخ كما أن التحويل بين نموذجي القيمة العادلة والتكلفة غير مسموح به في الأحوال العادية ما لم يؤدي إلى عملية إفصاح أفضل لقيمة العقار . الإستبعادات يتم سحب الإعتراف بالإستثمارات العقارية أو استبعادها من الميزانية عند التصرف بها أو عندما يتم سحبها نهائياً من الإستخدام . الإفصاح على أي منشأ’ة الإفصاح في المقام الأول عما يلي : * إذا ما كانت تطبق نموذج القيمة العادلة أو نموذج التكلفة . * القيمة العادلة للإستثمارات العقارية و الإفتراضات الهامة المطبقة في تحديد هذه القيمة . * المبالغ المعترف بها في الأرباح والخسائر . * إيرادات الإيجار من الإستثمار العقاري . * مصروفات التشغيل المباشرة للإستثمارات العقارية . * مجموع التغييرات المتراكمة في القيمة العادلة المعترف بها . * التسوية بين المبلغ المسجل للإستثمارات العقارية عند بدء ونهاية الفترة الخاصة وبين الحركات الكبيرة . * مدى وجود أي قيود على الإستثمارات العقارية وأي التزامات تعاقدية . * طرق الإستهلاك ، المعدلات ، المبالغ ، صافي وإجمالي المبالغ المسجلة ، تفاصيل الإضافات ومبالغ إنخفاض القيمة لنماذج التكلفة . * طبيعة التغير في سياسة المحاسبة . * وصف شرط التحول فيما إذا كان التغي في سياسة المحاسبة تم وفق شروط التحول وفيما إذا كانت شروط التحويل يمكن أن يكون لها تأثير على الفترات المستقبلية . * باقي الإفصاحات طبقاً للمعايير الدولية 16 ، 17 ، 40 وينبغي هنا الإشارة إلى أنه يتم وبصورة مستمرة إدخال التعديلات على إرشادات المعيار الدولي رقم 40 في سبيل حل القضايا المستقبلية وستؤدي عملية تطبيق هذه الإرشادات إلى تحسين التقديم العادل للإستثمارات العقارية ولكن هناك نوعان من التحديات المهمة التي علينا مواجهتها وهي : 1- توافر معلومات موثوق بها عن القيم العادلة في نهاية الفترة ، فهناك قلق جدي من أن المعلومات الموثوق بها لا تكون جاهزة على الدوام ولا تتوفر بسهولة أو أنها متاحة فقط بسعر مرتفع وعلى سبيل المثال عدم توفر القيم العادلة لبعض العقارات في غياب تداول مثل هذه العقارات في المناطق المجاورة له كما أن عملية تقييم الاستثمارات العقارية تتطلب خبرة تقنية لا تتوفر إلا مقابل ثمن الأمر الذي سيشكل تكلفة إضافية مكررة . 2- المقاومة النفسية تجاه تقبل هبوط الأسعار فالإدارة على استعداد دوماً للإعتراف بالأرباح عندما يكون هناك اتجاه تصاعدي للأسعار بينما لا تكون مستعدة دوماً للإعتراف بالخسائر عندما يكون اتجاه الأسعار نحو الأسفل . مقالات ذات صلة:أثار غسل الأموالأسباب تفشي ظاهرة غسل الأموالالشروط اللازمة لتحقيق أهداف إدارة المستودعات
