
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
عاجل
- بواسطة الادمن
- September 24, 2026
أسس إعداد التقارير الجيدة
أسس إعداد التقارير الجيدة يجب أن يؤخذ فى الاعتبار بعض الأسس حتى تحقق الأغراض السابق الإشارة إليها من أهم هذه الأسس ما يلى : (2/1) ـ يجب أن تتمشى التقارير مع الخريطة التنظيمية للمشروع . من أهم أهداف التقارير أنها أداة اتصال بين المستويات الإدارية المختلفة ، وتعتبر الخريطة التنظيمية للمشروع الوسيلة التى تبين علاقة كل شخص بالآخر ، كما تحدد مراكز المسئولية ، ومن هنا يجب أن تتمشى التقارير مع مراكز المسئولية الموضحة بالخريطة حتى يمكن تحقيق الرقابة عن طريق تحديد مسئولية القائمين بالتنفيذ ومساءلتهم عن الانحرافات وأسبابها ، حتى يمكن إيجاد أهم طرق العلاج المناسبة. (2/2) ـ يجب توافر البساطة والوضوح . يجب أن يؤخذ فى الاعتبار عند إعداد التقارير البساطة ويقصد بها إمداد الإداريين بكشوف موجزة ، مع تفصيل مناسب لكل مستوى إدارى ولا يعنى ذلك إهمال التفصيل كلية ولكن المقصود استبعاد البيانات الغير ضرورية واستعمال الحقائق وتفسيرها تفسيراً موجزاً ، ولاكتساب التقارير صفة الوضوح والفهم وهذه أمور حيوية يلزم استعمال الأشكال البيانية فى شكل إحصائيات وتعريف بسيط وواضح للمصطلحات المالية والتقليل من استخدام المصطلحات والبيانات المطاطة والتركيز على البيانات الهامة الضرورية مع تطبيق مبدأ الإدارة بالاستثناء ، والإدارة بالأهداف . ويجب أن ندرك أن مسألة البساطة والوضوح نسبية تختلف حسب المستويات الإدارية وعلى سبيل المثال بالنسبة للإدارة العليا فإن البساطة والوضوح يمكن الوصول إليهما عن طريق حذف المسائل غير الضرورية واستعمال الجداول وإعداد التقارير منفصلة للمسائل الغريبة والشاذة ، واستعمال الأشكال البيانية وهذا لضيق الوقت لديهم ويختلف الوضع بالنسبة للمشرفين على الأقسام الذين يلزمهم بعض التفصيل واستخدام بيانات تحليلية وليست إجمالية وهكذا . (2/3) ـ يجب أن تعد التقارير على وجه السرعة والدقة . تعتبر سرعة الإعداد هى روح التقارير الحية ، كما تعتبر العوامل الهامة لزيادة فاعلية التقارير باعتبارها وسيلة لخدمة الإدارة وتساعدها فى اتخاذ قراراتها فالتقرير السريع رغم عدم استكمال بياناته قد يفيد الإدارة أكثر من التقرير البطئ الشامل ، فبالرغم من دقة البيانات وتمامها قد تكون بلا فائدة لتأخرها لأن البطء قد يؤخر فى اتخاذ القرارات واكتشاف الانحرافات بسرعة قبل أن تتفاقم وتتضاعف الخسائر ، ومن هنا يقال أن سرعة إعداد التقارير شئ هام لا يمكن تجاهله فى أغلب الأحيان وتعتبر أكثر حيوية من أساس آخر ، وهناك العديد من الطرق التى تساعد من سرعة إنجاز التقارير من أهمها : أ ـ إنشاء نظام لحفظ السجلات بشكل يفى باحتياجات التقارير ، ولاسيما بعد استخدام الكمبيوتر . ب ـ استعمال الوسائل الآلية لتجنب الأخطاء الكتابية ويزيد من الكفاية . جـ ـ تقسيم العمل المحاسبى لتجنب نقط الاختناق . د ـ تدريب العاملين على الحالات غير العادية فى التقارير حينما تكون محل المراقبة لأول مرة . هـ استخدام وسائل التقنية الحديثة . بالإضافة إلى ما سبق أن يتمشى نظام إعداد التقارير مع النظام المحاسبى الموضوع وتجميع الأرقام أولاً بأول لخطة موضوعية حتى يخفف من عبء التجميع عند إعداد التقارير . (2/4) ـ يجب أن يكون للتقارير صفة الثبات . يجب أن تكون للتقارير صفة الثبات فى عرض المعلومات فيما بين فترات التقرير وبدون هذا الثبات فإن المقارنة تصبح غير سليمة ، وحتى يمكن تحقيق الثبات فيجب أن تستمد المعلومات بنفس الطريقة من فترة لأخرى وثبات مصدرها ، بالإضافة إلى أن الشخص الذى يكتب التقارير يجب أن يكون ملماً بنفس المعلومات التى سيقدمها إلى المديرين والمستوى الأعلى من الإدارة ، فضلاً على ما سبق يجب أن تتضمن حقائق وليست وجهات نظر عن أوجه النشاط المختلفة . (2/5) ـ يجب أن تعد التقارير بصفة منتظمة ومتكررة . هذا يتطلب وضع قائمة محدودة بالتقارير التى سوف تحتاج إليها الإدارة فى سبيل إنجاز مهامها المختلفة ووضع توقيت لكل تقرير لأن ذلك يساعد فى تسليم التقرير إلى الجهات الطالبة فى الأوقات المناسبة دون تأخر وكلما كان للتقارير صفة الانتظام والدورية كلما ساعد ذلك المسئولين على تضافر جهودهم لإعدادها وهذا كله فيما يختص بالتقارير الدورية أو بخصوص التقارير العرضية التى ليس لها توقيت معين وهى قليلة نسبياً قد تحتاط لها عن طريق تعاون كل العاملين فى إعدادها خشية عدم تأخرها . (2/6) ـ يجب أن تعد التقارير بصفة مقارنة . الأرقام المقارنة تعطى للتقارير مغزاً ومفهوماً يجعل القارئ على بينه ما تعنيه هذه الأرقام وما يحوزه المشروع من تقدم أو تأخر وتعطى صورة عن اتجاه النشاط وكفاءته وهذا يفيد الإدارة فى اتخاذ القرارات والتخطيط ولاسيما فى مجال الرقابة التى تعتمد على مقارنة التنفيذ الفعلى بالمخطط مقدماً ولهذا كله فمن أهم الاعتبارات التى يجب أخذها فى الحسبان عند إعداد التقارير أن تكون مقارنة للحقائق الفعلية مع المخطط عن طريق الميزانيات التقديرية ، ( الموازنات التخطيطية ) أو ( المعايير ) ولكن بين الماضى والحاضر ليس صحيحاً على الإطلاق بل أنه فى الحقيقة غير سليم ، نظراً للتغير فى الهدف أو الطريقة ، كما أن الأحوال فى مجال الأعمال لا تبقى كما هى ، لذلك وحتى تكون القرارات سليمة أن تكون المقارنة بين الفعلى والمعيارى . ومن ناحية أخرى فإن عملية المقارنة فى حد ذاتها ليست بكافية لتحقيق كل المطلوب بل يجب استخدام بعض النسب التحليلية التى تساهم فى إبراز الاتجاه العام للنشاط وتحليل الانحرافات إلى أنواعها المختلفة سواء كانت موجبة أو سالبة ، انحرافات كمية أو بمعدل انحرافات مواد ، أجور أو مصاريف لأن هذا كله له أثره الفعال فى اتخاذ القرارات المختلفة . (2/7) ـ يجب أن تشترك كافة المستويات الإدارية فى تصميم التقارير . حتى تكون التقارير مفيدة لمستخدميها وتكون أكثر فاعلية وتكون مناسبة ومفهومة لكل مستويات الإدارية أى متمشية مع احتياجات المستويات الإدارية يجب اشتراك الجميع فى إعدادها حسب نظم ولوائح معينة كلُ حسب عمله . (2/8) ـ يجب مراعاة الموضوعية فى بيانات التقارير فضلاً عن تكاملها . ويقصد بالموضوعية أن تكون المعلومات الواردة بالتقرير غير متحيزة وليست خالية حتى تلقى القبول والاحترام من جهة مستخدميها ، فكثيراً ما تحتوى التقارير المحاسبية على معلومات لا تتسم بالموضوعية بل متحيزة لأحد الأطراف على حساب الأطراف الأخرى ، كما يجب أن يتم تنسيق وتكامل بين التقارير بعضها البعض وهذا لا يمكن تحقيقه إلاّ عن طريق ما يطلق عليه بشبكة المعلومات . مقالات ذات صلة:التمويل والادارة الماليةنظم المعلومات المحاسبية Accounting Information Systemsالمدخل في المحاسبة الادارية
عاجل
- بواسطة مدير التحرير
- September 24, 2026
الأسهم (الأوراق المالية)
يمكن أن تكون سندات الملكية من نوعين عامين: الأسهم العادية والأسهم المفضلة. يتم استخدام الأسهم العادية من قبل جميع الشركات ، بينما يصدر عدد قليل فقط من الشركات الأسهم الممتازة. الأسهم العادية المباعة § المساهمون العاديون هم أصحاب الشركة . § نتيجة لملكيتهم للأسهم العادية ، يشارك المساهمون في القيادة وإدارة الشركة من خلال حقهم في التصويت. § يمتلك المساهمون الأكثر شيوعًا الحقوق والتوقعات التالية: v الحق في التصويت - في الاجتماع السنوي للمساهمين ( أهم تصويت هو انتخاب أيتولى مجلس الإدارة الإشراف على إدارة الشركة نيابة عن المساهمين) v الحق في الحصول على أرباح الأسهم ، إذا تم الإعلان عن أرباح مشتركة. v الحق في شراء أسهم إصدار جديد إذا كان للأسهم حق الشفعة . ü تمنح حقوق الأولوية للمساهمين العاديين الحق في شراء أي إصدارات إضافية للأسهم بما يتناسب مع نسب ملكيتهم الحالية. مزايا للمُصدر 1. لا تتطلب الأسهم العادية عائد ثابت ؛ يتم دفع أرباح الأسهم من الأرباح عند توفرها. 2. لا يوجد تاريخ استحقاق محدد لسداد رأس المال. 3. بيع الأسهم العادية يزيد من الجدارة الائتمانية للشركة من خلال توفير المزيد من حقوق الملكية. 4. غالبًا ما تكون الأسهم العادية أكثر جاذبية للمستثمرين من الديون لأنها تنمو في قيمتها مع نجاح الشركة. عيوب المصدر 1. توزيعات الأرباح النقدية على الأسهم العادية ليست معفاة من الضرائب من قبل الشركة ، وبالتالي يجب دفعهامن الأرباح بعد خصم الضرائب. 2. عادة ما يتم تخفيف السيطرة (حقوق التصويت) حيث يتم بيع المزيد من الأسهم العادية. 3. تخفف مبيعات الأسهم العادية الجديدة ربحية السهم المتاحة للمساهمين الحاليين. 4. عادة ما تكون تكاليف الاكتتاب أعلى بالنسبة لقضايا الأسهم العادية. 5. قد يؤدي الكثير من حقوق الملكية إلى رفع متوسط تكلفة رأس مال الشركة فوق المستوى الأمثل. 6. قد يؤدي التضخم إلى زيادة عائدات إصدارات السندات الجديدة وتقليل الطلب على الأسهم العادية. علاوة على ذلك ، فإن تكاليف الفائدة المرتفعة تقلل الأموال المتاحة لتوزيعات الأرباح. · لأن المساهمين غير مضمونين عائدًا سنويًا مثل الفائدة وهم عادةً الأخيرون تلك التي ستحصل على أي توزيع للأصول في حالة تصفية الشركة ، ملكية الأسهم (الأسهم) تنطوي على قدر معين من المخاطر للمساهمين. · السهم القيمة الاسمية للسهم تمثل العاصمة القانونية. إنها قيمة عشوائية يتم تعيينها للمخزون قبل أن يتم تحديد المخزون صادر. كما أنه يمثل الحد الأقصى لمسؤولية المساهم. الأسهم الممتازة § الأسهم الممتازة هي هجين ، أو تقاطع ، بين الأسهم العادية والسندات. في بعض النواحي ، الأسهم المفضلة هي يشبه الأسهم العادية وفي بعض النواحي ، يشبه السندات. § يشبه السهم المفضل السندات في خمس طرق رئيسية § لا يصوت المساهمون المفضلون عادة على القضايا في الاجتماع السنوي. § يحصل حملة الأسهم المفضلون بشكل عام على أرباح الأسهم قبل المساهمين العاديين. § يحصل المساهمون المفضلون على الأفضلية على المساهمين العاديين في توزيع الأصول في التصفية § عادةً ما يدفع المخزون المفضل ، أو يكسب ، دفعة سنوية ثابتة على شكل توزيعات أرباح. يفضل أرباح الأسهم عادة ما تكون نسبة مئوية من القيمة الاسمية § في كثير من الأحيان ، يتم إصدار الأسهم الممتازة بميزات تشبه السندات مثل قابلية الاستدعاء ، وقابلية التحويل ، وامتلاك تاريخ الاستحقاق (إذا كان قابلاً للاسترداد إلزاميًا) ، وما إلى ذلك. يشبه المخزون المفضل الأسهم العادية بالطرق الثلاث التالية: § عدم دفع أرباح الأسهم المفضلة في أوقات الضائقة المالية لا يخل بالعقد ولا يمكن يؤدي إلى إجراءات الإفلاس. § يتم دفع أرباح الأسهم الممتازة بعد الفوائد والضرائب. لذلك ، مثل الأرباح المشتركة ، فإن الأرباح الموزعة المدفوعة على الأسهم الممتازة ليست معفاة من الضرائب للشركة. § في حالة توزيع الأصول أثناء التصفية ، يكون المساهمون المفضلون أصغر من حملة السندات ودائنون آخرون. ومع ذلك ، فإن المساهمين المفضلين هم من كبار المساهمين العاديين في التصفية وسوف تتلقى المال قبل المساهمين العاديين مزايا للمُصدر 1. إنه شكل من أشكال حقوق الملكية وبالتالي يبني الجدارة الائتمانية للشركة. 2. لا يزال المساهمون العاديون يحتفظون بالسيطرة. 3. لا تزال الأرباح الفائقة للشركة محجوزة للمساهمين العاديين. عيوب المصدر 1- توزيعات الأرباح النقدية على الأسهم الممتازة غير قابلة للخصم كمصروف ضريبي ويتم دفعها بعد خصم الضرائب الإيرادات. والنتيجة هي تكلفة أكبر بكثير مقارنة بالسندات. 2- في فترات الصعوبة الاقتصادية ، يجوز توزيعات الأرباح المتراكمة غير المدفوعة (تسمى أرباح الأسهم المتأخرة) خلق مشاكل إدارية ومالية كبيرة للشركة. · ملاحظة : توزيعات الأرباح كنسبة مئوية من القيمة الاسمية للسهم المفضل صحيحة فقط للأسهم المفضلة. هو – هي ليس صحيحًا بالنسبة للأسهم العادية. Ø إذا كان الاسم الممتازة تراكميًا ، فإن أي توزيعات أرباح لم يتم الإعلان عنها ودفعها مسبقًا عند استحقاقها يجب أن تدفع ("تعويض") قبل أن تتمكن الشركة من دفع أي أرباح مستقبلية لمشتركتها المساهمين. إذا لم يكن السهم المفضل تراكميًا ، فإن الأرباح الضائعة لا تكون أبدًا يجب أن تدفع. توزيعات الأرباح وسياسة توزيعات الأرباح وتقسيم الأسهم سياسة توزيع الأرباح § يمثل توزيع الأرباح توزيع الأرباح. § تحدد سياسة توزيع الأرباح أي جزء من صافي دخل الشركة يتم توزيعه على المساهمين وما هو الجزء المحتفظ به لإعادة الاستثمار. - معدل توزيعات أرباح مرتفع يعني معدل نمو أبطأ. عادة ما يعني معدل النمو المرتفع انخفاضًا معدل توزيعات الأرباح. - لأن كلا من معدل النمو المرتفع ومعدل الأرباح المرتفع مرغوب فيهما ، المالي يحاول المدير تحقيق التوازن الذي يزيد من سعر سهم الشركة. Ø أهم عامل يجب مراعاته هو الاستخدامات المستقبلية المخطط لها للنقد. - عادة ، تحاول الشركات الحفاظ على مستوى ثابت من أرباح الأسهم ، على الرغم من أن الأرباح قد تتقلب إلى حد كبير ، لأن العديد من المساهمين يشترون الأسهم مع توقع الحصول على عائد معين كل عام. Ø غالبًا ما ينتج عن هذا الاستقرار بيع سهم بسعر سوق أعلى بسبب المساهمين إدراك مخاطر أقل في تلقي أرباحهم. العوامل المؤثرة في سياسة توزيع أرباح الشركة o القيود القانونية - لا يمكن عادةً دفع أرباح الأسهم من رأس المال المدفوع. o استقرار الأرباح - الشركة التي تتقلب أرباحها بشكل كبير من سنة إلى أخرى تميل إلى الدفع من أرباح أقل خلال السنوات الجيدة o المركز النقدي - بغض النظر عن سجل أرباح الشركة ، يجب أن يكون النقد متاحًا قبل توزيع الأرباح تدفع. o القيود في اتفاقيات الديون - المواثيق التقييدية في السندات التعويضية والديون الأخرى غالبًا ما تحد الاتفاقيات من أرباح الأسهم التي يمكن للشركة الإعلان عنها. o سياسة توزيع الأرباح المتبقية - ستقوم الشركة بتوزيع الأرباح فقط عندما لا يكون هناك أفضل بدائل لأموالها. عملية دفع الأرباح عملية دفع الأرباح - أربعة تواريخ مهمة. 1. تاريخ الإعلان هو التاريخ يجتمع أعضاء مجلس الإدارة والتصويت رسميا لإعلان توزيع أرباح. على هذا التاريخ ، يصبح توزيع الأرباح مسؤولية الشركة. 2. تاريخ تسجيل هو الموعد المحدد من قبل الشركة متى تحديد المساهمين لمؤهلة للحصول على توزيعات الأرباح (ستحصل على الأرباح المعلنة) والتي ليست كذلك. 3. السابق - تاريخ توزيع أرباح مهم للمساهمين الذين إما شراء أو بيع أسهم في أيام مباشرة قبل تاريخ التسجيل لأن الوقت مطلوب لمعالجة تداولات الأسهم. Ø المستثمر الذي يشتري حصة من الأسهم قبل تاريخ الاستحقاق السابق سيحصل على عائد ذلك تم التصريح عنه مسبقًا. المستثمر الذي يشتري السهم في أو بعد تاريخ توزيع الأرباح (ولكن قبل تاريخ التسجيل أو تاريخ الدفع) لن تحصل على توزيعات الأرباح المعلنة 4. تاريخ الدفع هو اليوم الذي يتم توزيع أرباح الواقع على المساهمين. الشركة تخصم توزيعات الأرباح المستحقة الدفع والائتمان النقدي. توزيعات أرباح الأسهم وتقسيم الأسهم توزيعات أرباح الأسهم هي توزيعات أرباح مدفوعة في أسهم أسهم الشركة وليس نقدًا. توزيعات أرباح الأسهم هي طريقة لتوفير عائد للمساهمين دون توزيع النقد · نتيجة لدفع أرباح الأسهم ، سيكون لدى الشركة المزيد من الأسهم القائمة وكذلك ستفعل لديها أرباح أقل للسهم وقيمة دفترية أقل للسهم مما كانت عليه قبل أن تدفع السهم توزيعات ارباح · ومع ذلك ، سيمتلك كل مساهم نفس النسبة المئوية للشركة بعد توزيع أرباح الأسهم قبل توزيع أرباح الأسهم ، والقيمة الإجمالية لأسهم كل مساهم هي أساسًا دون تغيير أرباح الأسهم ليست مسؤولية قانونية ولا تخضع للضريبة على المستلمين. تجزئة السهم لا ينطوي على أي القيود المحاسبية. بدلاً من ذلك ، يتم تقسيم الأسهم الحالية إلى المزيد بحيث يتم تخفيض سعر السوق للسهم الواحد. كلما زاد عدد الأسهم المصدرة ، فإن خفض سعر السهم الناتج § السابق. إذا كان لدى الشركة مليون سهم قائم ، يتم بيع كل منها مقابل 90 دولارًا ، فسيؤدي تقسيم الأسهم 2 مقابل 1 إلى 2 مليون سهم قائم ، بيع كل منها بحوالي 45 دولارًا. مزايا إصدار تجزئة الأسهم والأرباح § نظرًا لأن المزيد من الأسهم ستكون معلقة ، فسيكون سعر السهم أقل. مما سيحدث المزيد صغار المستثمرين لشراء أسهم الشركة. وبالتالي ، نظرًا لأن الطلب على السهم أكبر ، فإن قد يزيد السعر § يمكن أن يكون توزيع الأرباح أو الانقسام لفتة دعائية. لأن المساهمين قد يعتقدون أنهم يتلقون شيئًا ذا قيمة ، سيكون لديهم رأي أفضل عن شركتهم. § علاوة على ذلك ، كلما زاد عدد الأسهم التي تمتلكها الشركة ، زاد عدد المساهمين ، الذين عادة ما يكونون عملاء جيدين لمنتجات شركاتهم. إعادة شراء الأسهم (أسهم الخزينة) § تتم إعادة شراء الأسهم عندما تشتري الشركة أسهمها الخاصة مرة أخرى في العراء سوق. بمجرد امتلاك الشركة ، تسمى هذه الأسهم أسهم الخزينة. § يجوز للشركة إعادة شراء أسهم الخزينة لعدد من الأسباب. من بين هؤلاء: Ø لتقليل عدد الأسهم القائمة بحيث تزيد ربحية السهم ، الأمر الذي قد يحدث يؤدي إلى ارتفاع سعر السوق للسهم ، Ø تقليل المعروض من الأسهم في السوق مما قد يزيد من سعر السوق للسهم أسهم الشركة ، Ø كاستثمار إذا كانت الشركة تعتقد أن أسهمها مقومة بأقل من قيمتها الحقيقية ، أو Ø لاستخدام الأسهم لتوزيع أرباح الأسهم ، أو لإعادة بيعها ، أو لإعادة إصدارها كسداد على أساس الأسهم. ملاحظة : لا تحصل أسهم الخزينة على أرباح ولا يحق لها التصويت ولا يتم تصنيفها على أنها أمتياز. يتم إصدار أسهم الخزينة ولكنها ليست قائمة مقالات ذات صلة:البيانـــات والمعلومـــاتالموازنة النقدية Cash Budgetالخصائص المميزة للمحاسبة الادارية
عاجل
- بواسطة الادمن
- September 24, 2026
12 نصيحة لتحسين أموالك
لدينا عشرات النصائح هنا من شأنها أن تساعدك على تنظيم أموالك. لقد قمنا بترتيبها ترتيبًا زمنيًا ، بحيث يمكنك تتبعها خطوة بخطوة وإجراء التغييرات عندما تصبح ذات صلة. بعد وضع هذه النصائح الاثنتي عشرة موضع التنفيذ ، يجب تحسين وضعك المالي بشكل كبير. 1- فهم الوضع المالي الخاص بك قد يكون الأول هو الأصعب ، وهو فهم وضعك المالي لدرجة أنك تتخذ القرارات الصحيحة وممارسة أسلوب الحياة الصحيح الذي يوفر المال. باختصار ، هذا هو الجزء الذي تعيش فيه وفقًا لتلك المبادئ التي وصفناها للتو ، ولهذا قد يكون الأمر صعبًا. يقول وضعك المالي أكثر بكثير من راتبك أو المبلغ الذي تنفقه شهريًا ، إنه انعكاس لنفسك وإنتاجيتك وكفاءتك وحالتك الذهنية. في حين أن العديد من الظروف المالية خارجة عن إرادتنا ، فإن كيفية إدارتنا للأموال التي نكتسبها تخبرنا كثيرًا. بمجرد فهم وضعك المالي ، يمكنك الانتقال إلى النصائح الأخرى ، على الرغم من أنها لا تتوقف عند هذا الحد. عليك أن تستمر في فهم وضعك المالي في كل خطوة على الطريق. 2- إنشاء ميزانية شهرية مستدامة للبدء ، لا داعي للقلق بشأن الأمور البيروقراطية مثل الضرائب أو التأمين. ابدأ صغيرًا عن طريق إنشاء ميزانية شهرية بسيطة لنفسك. هذا يكبح عادات الإنفاق الشخصية الخاصة بك وهو الطريقة الأكثر إلحاحًا لبدء توفير المال . عندما يتعلق الأمر بإنفاق أموال أقل ، فإن قراراتك الغذائية هي واحدة من أكثر أجزاء حياتك اتساقًا ومرونة. ربما تحصل على وجبات سريعة في كثير من الأحيان ، وفي هذه الحالة يجب أن تحد من ذلك. ومع ذلك ، بالنسبة لمعظم الناس ، فإن استبعادها من حياتك تمامًا لن ينجح. يجب أن يعمل الحد من تناول الطعام في الخارج ، ولكن لا تزال تعالج نفسك من حين لآخر ، بشكل أفضل على المدى الطويل. يؤدي هذا أيضًا إلى ظهور إستراتيجية رائعة أخرى لإجراء تغييرات شهرية في الميزانية - فرض العادات الجيدة. إن تناول عدد أقل من وجبات الطعام في الخارج يعني أنك تطبخ لنفسك في كثير من الأحيان ، وهو أمر صحي بشكل عام. لا تستخدم المكونات الطازجة عالية الجودة ، مع ذلك ، لأنها قد تكون باهظة الثمن. العديد من عادات توفير المال تؤسس وتفرض عادات إيجابية أخرى في حياتك من شأنها أن تساعد صحتك البدنية والعقلية وتجعلك شخصًا أكثر سعادة وإنتاجية.تذكر أنه يجب أن تكون واقعيًا عند وضع أهداف لنفسك والتقدم نحو تحقيقها. استراتيجية الميزانية الحديثة والشائعة هي قاعدة 50/30/20 - حيث يتم إنفاق 50٪ من الدخل بعد الضريبة على الاحتياجات ، و 30٪ على الرغبات ، و 20٪ على المدخرات. إنها في بعض الأحيان قاعدة 50/20/30 ، حيث يرغب الفرد في الادخار أكثر من ذلك بقليل. 3- تتبع إنفاقك لا فائدة من وجود ميزانية إذا لم يتم فرضها ، وهنا تصبح نصيحتنا التالية مهمة. يمكنك القيام بذلك عن طريق تتبع إنفاقك ، بحيث يمكنك السماح للمصروفات الضرورية بالمرور وإسقاط النفقات التي يمكنك العيش ، أو حتى الازدهار ، بدونها. بغض النظر عن هويتك ، عند قراءة هذا ، هناك دائمًا شكل من أشكال الإنفاق الذي يمكن تشديده. ضع في اعتبارك التوقف مؤقتًا عن بعض الإنفاق واستئنافه بمجرد أن توفر المال وتكون في وضع أكثر راحة لتولي الإنفاق الاختياري. إذا كنت تتبع النصيحة رقم 1 ذات الصلة دائمًا ، فمن المحتمل أنك على دراية بإنفاقك بالفعل. إذا لم تكن قد قمت بذلك بالفعل ، فقم بإدخال وعيك إلى العالم الحقيقي من خلال تدوين إنفاقك أو استخدام تطبيق المفكرة على هاتفك. هناك أيضًا تطبيقات لإدارة الأموال تسمح لك ببرمجة عادات الإنفاق الخاصة بك ثم تتبعها وإجراء التحسينات حسب الضرورة. 4- دفع فواتيرك في الوقت المحدد بالنسبة لتلك النفقات الضرورية ، سترغب في الحفاظ عليها بسلاسة. إنها ضرورية لسبب ما ، عادةً للحفاظ على الوصول إلى الخدمات والأصول التي تساعدك على كسب المال والاستمرار في توفيره. إذا كنت تريد أن تكون جهود توفير الأموال مستدامة ، فستحتاج إلى حماية تلك النفقات الضرورية. سيؤدي فقدان مدفوعات الفواتير وسداد الديون والتكاليف المماثلة الأخرى إلى تراكم الرسوم المتأخرة ، مما يضر بدرجة الائتمان الخاصة بك ومعدلات الفائدة ، ويزيد من إتلاف مدخراتك. 5- بناء مدخراتك بعد أن ذكرت المدخرات ، حان الوقت للانتباه إليها. المدخرات المسؤولة ليست مجرد كومة من النقود يمكنك استخدامها لأي سبب غامض قد يظهر في المستقبل. بدلاً من ذلك ، يجب عليك فصل أموالك المدخرة عبر الصناديق المنظمة بدقة. يجب أن تهدف إلى الحصول على صندوق طوارئ و / أو حساب توفير و / أو حساب تقاعد و / أو حساب استثمار. سيجمع حساب التوفير الفائدة أكثر من الحسابات الأخرى ، لذا فهي طريقة رائعة لكسب القليل من النقود الإضافية على مدى فترة طويلة ، وغالبًا ما لا تحفزك على العبث بالأموال التي تم توفيرها. يعمل حساب التقاعد بالمثل ، على الرغم من أنك لن تتمكن من الوصول إليه حتى تصل إلى سنواتك الذهبية. لا ينبغي اعتبار الاستثمار على أنه ادخار ، لأن هذا المال يتعرض للسوق أو الصناعات الأخرى التي قد يكون لديك حصة فيها. ومع ذلك ، يفضل الكثيرون تحويل جزء صغير من أموالهم لمحاولة تنميتها من خلال الاستثمار غير الرسمي طويل الأجل. 6- تقليص الرسوم غير الضرورية في عصر اليوم ، أصبح الحد من إنفاقك أصعب من أي وقت مضى. بالتأكيد ، لقد قمت بالفعل بإعداد قائمة بالمصروفات ، لكن ربما فاتتك بعض النفقات هنا وهناك. هناك كلمتان فقط يجب إلقاء اللوم عليهما - نماذج الاشتراك. نماذج الاشتراك هي الشيء الجديد الكبير ، خاصةً مع خدمات البث وتطبيقات الأجهزة المحمولة والوصول المميز إلى خدمات أخرى مثلAmazon. إنها موجودة في كل مكان في الوقت الحاضر ، وبافتراض أن الخدمة رائعة ، يمكن أن تكون طريقة فعالة من حيث التكلفة لممارسة الأعمال التجارية لكل من العلامة التجارية والمستهلك. مع ذلك ، يميل الناس أيضًا إلى نسيانهم. إذا كان لديك اشتراكات متعددة في خدمة البث ولكنك لا تشاهدها كثيرًا - توقف. لا تحتفظ بـ Netflix إذا كنت لا تشاهده بانتظام ، فقد يكون من المقتصد أن تدخل وتخرج عندما يصل شيء مثير للاهتمام بالنسبة لك إلى الخدمة. كن قاسيا. إذا كنت لا تستخدمه كثيرًا ، فتخلص منه وستوفر المزيد من المال. 7- ادخر النقدية قد يبدو الأمر غير منطقي ، ولكن لتوفير المال في العصر الرقمي ، يمكن أن يكون اكتناز النقود استراتيجية رائعة. تحتاج إلى احتضان Luddite بداخلك والحد من إرسال الأموال إلكترونيًا ، وهو أمر مناسب في كثير من الأحيان ويسهل القيام به دون التفكير في التداعيات التي تأتي لاحقًا. إذا قابلت مقامرًا ذكيًا من قبل ، أو ربما كنت كذلك ، فستعرف كل شيء عن الأموال. هذا هو المكان الذي يترك فيه المقامر بطاقاته المصرفية في المنزل ويأخذ ميزانية محددة لإنفاقها نقدًا. الراحة هي شيء قوي جدًا. من خلال تسهيل المدفوعات الإلكترونية وحدها ، يمكن للمستهلكين إنفاق ما يصل إلى 100٪ أكثر مما لو كان لديهم باقة من النقود في جيوبهم بدلاً من ذلك. التعامل النقدي يجعل التبرع بالمال أكثر وضوحًا ، لذا ادخر النقود واستخدمها حيثما كان ذلك مناسبًا. 8- استثمر أموالك بشكل استراتيجي حان الوقت لمعالجة الاستثمار بمزيد من التفاصيل. الاستثمار هو أداة قوية يمكن أن تساعد الشخص العادي على جني المزيد من المال وحتى تحقيق الأهداف المالية التي ربما بدت في يوم من الأيام بعيدة المنال. ربما تشعر بالذهول من فكرة الاستثمار. هذا جيد - يجب أن تكون كذلك - لأن الناس فقدوا القمصان من على ظهورهم وهم يفعلون ذلك. ومع ذلك ، الآن بعد أن اقتربت من الموضوع ببعض الخوف ، يجب أن تعلم أنك تتعرض فقط لمخاطر بقدر ما تقبله. لن يجعل معظم الناس الأمر بمثابة أسهم أو متداولين خيارات تعمل بسلاسة ، لذا انسى الأمر في الوقت الحالي. إذا سلكت هذا الطريق ، فأنت بحاجة إلى معرفة ما تفعله بالضبط . هذا يعني الحصول على التعليم. أيضًا ، استثمر فقط بقدر ما ترغب في خسارته. بالنسبة لمعظم الناس ، ستحصل على 401 (ك) بدلاً من ذلك ، عادةً من خلال صاحب العمل الخاص بك. اعرف ما إذا كان صاحب العمل يطابق مساهمات 401 (ك) واستفد مما هو في الأساس أموال مجانية ستكتسب فائدة مركبة بمرور الوقت. شكل آخر بطيء وعاد للمخاطرة من الاستثمار طويل الأجل هو من خلال صناديق المؤشرات . 9- إنشاء صندوق للطوارئ أنت الآن بحاجة إلى بناء صندوق الطوارئ الخاص بك. يجب أن يكون لدى الجميع ، بغض النظر عن هويتهم ومكان وجودهم في الحياة ، صندوق طوارئ. تقول الحكمة العامة أن هذا يجب أن يكون من ثلاثة إلى ستة أشهر من الراتب ، على الرغم من أنه يمكنك توفير المزيد إذا كانت لديك مخاوف خاصة بموقفك أو بالمكان الذي تعيش فيه. ربما تعيش في منطقة معرضة للعواصف العنيفة مثل الأعاصير ، لذا فأنت تريد القليل من المال الإضافي لإصلاح الأضرار الجسيمة. ستحتاج أيضًا إلى صندوق طوارئ من أجل: إصلاح وصيانة السيارات النفقات اليومية إذا فقدت دخلك الفواتير الطبية والمشتريات اللازمة طبيًا أفضل طريقة لبناء صندوق طوارئ وصناديق ادخار أخرى هي أن تدفع لنفسك أولاً. هذا يعني أنه يتم إرسال أموالك إلى المدخرات قبل أن تحصل عليها ، لذلك لا تميل إلى إنفاقها وقد قمت بحجز مدخراتك مسبقًا. استهدف القيام بذلك بنسبة 20٪ من راتبك كل شهر ، وفقًا لقاعدة الميزانية 50/30/20. 10- حد من ديونك بقدر الإمكان غالبًا ما يتم الخلط بين الرسائل المتعلقة بالديون ومليئة بالمفاهيم الخاطئة. يقول الكثيرون بعدم تحمل أي ديون على الإطلاق ، بينما يجادل آخرون بأنه من الضروري إجراء عمليات شراء كبيرة في عالم اليوم ، وأن التلاعب بنظام الائتمان أكثر ربحًا من تجنبه تمامًا. كما هو الحال دائمًا ، تكمن الإجابة في مكان ما بينهما أولاً ، لا تنفق أكثر مما تكسب. هذا إلى حد كبير يبقي أي ديون غير ضرورية على الباب. إذا كنت تتحمل ديونًا ، فتأكد من أنك تعرف كيف ستدفع هذا الدين قبل أن يصل جنيه واحد إلى حساباتك. ثانيًا ، اعلم أن الدين يمكن أن يكون مفيدًا ولكن فقط إذا كنت تكتسب أصلًا. هذا هو السبب في أن الرهون العقارية تحظى بشعبية كبيرة ، بعد كل شيء. من غير المعقول إخبار شخص ما بأنه يجب عليه الادخار لعقد من الزمان قبل الحصول على منزل ، خاصة مع كيفية تصرف أسواق الإسكان والتضخم في الماضي وكيف يتصرفون الآن. هذا هو السبب في أن الاقتراض للحصول على الأصل الآن ، والاستفادة من هذا الأصل بطرق أخرى ، يمكن أن يكون أمرًا إيجابيًا. إذا كنت متجنبًا للديون مهما كان الأمر ، فهناك خيارات لاستئجار الأصول أو تأجيرها بدلاً من تحمل الديون. ومع ذلك ، يمكن أن يكون الإيجار ضارًا بالصحة المالية طويلة الأجل عند مقارنته بملكية المنزل. 11- كن عاقلًا مع بطاقات الائتمان بالحديث عن الديون ، دعنا نوضح كل الالتباس حول بطاقات الائتمان أيضًا. مرة أخرى ، من غير المعقول وغير الواقعي إخبار الناس بالابتعاد عن بطاقات الائتمان ، توقف تام. ومع ذلك ، فإنها تفتح الشخص العادي أمام العديد من المزالق ، لذلك عليك أن تعرف ما تفعله عندما تحصل عليها. أولاً ، افهم شيئًا واحدًا - بطاقات الائتمان موجودة لخداع الناس للدين في شكل ائتمان مستحق. البنوك أو الاتحادات الائتمانية ليست أصدقاء لك ، فهم يأملون في أن تتحمل هذا الدين ، حتى يتمكنوا من جني الفوائد. مع تغطية ذلك ، يجب أن تحصل على بطاقة ائتمان لأنها أفضل طريقة لتحسين تصنيفك الائتماني. يفتح لك هذا المجال أمام قروض " علما ان القروض محرمة في الشريعة الاسلامية " أكبر وأسعار فائدة أكثر ملاءمة في المستقبل ، إذا احتجت إليها. لامتلاك بطاقة ائتمان وعدم الانخراط في النظام ، جرب هذه النصائح: دفع أي رصيد مستحق في نهاية كل شهر. حافظ على نسبة استخدام الائتمان الخاصة بك عند الحد الأدنى. تجنب تجاوز الحد الأقصى لبطاقة الائتمان ، مهما كان الأمر. استفد بشكل كامل من أي مكافآت وحوافز (لكن اقرأ النقطة الأولى مرة أخرى). إذا كنت لا تريد إغراء المصير باستخدام بطاقات الائتمان ، فاستخدم بطاقة الخصم بدلاً من ذلك. يستخدم هذا أموالك الخاصة من حساباتك ، لذلك لا داعي للقلق بشأن أسعار الفائدة والديون المستحقة. 12- مراقبة درجة الائتمان الخاصة بك وفقا لذلك لإنهاء نصائحنا ، دعنا نتحدث أكثر عن درجات الائتمان وسبب أهميتها بالنسبة للشخص العادي. درجة الائتمان هي رقم يتم تخصيصه لكل شخص يدين ، وتحديداً من خلال بطاقات الائتمان. هذا جزء من تقرير الائتمان الخاص بك ، وهو أمر يتم سحبه من قبل البنوك والمؤسسات المالية الأخرى عندما تحاول الحصول على عقد إيجار ورهن عقاري وقرض تجاري وأشكال أخرى من التمويل. يتم استخدام العديد من المعايير عند صياغة هذه التقارير ، أكبرها هو FICO. يتم تحديد درجة FICO من خلال النظر في الجوانب التالية من أموالك: تاريخ الدفع35٪ الأموال المملوكة30٪ طول السجل الائتماني15٪ مزيج الائتمان10٪ رصيد جديد10٪ تبدأ درجات FICO من 300 وتنتهي عند 850. نعم ، إنها طريقة مربكة لتنظيم النتيجة ، ولكن كل ما تحتاج إلى معرفته هو أن أي شيء يزيد عن 800 يكون رائعًا ، وأكثر من 740 جيد ، وأكثر من 670 جيد أيضًا ، لكنك لا تفعل ذلك. ر تريد أن تكون أقل من 580. هذا هو المكان الذي ستبدأ فيه القياس السيئ مقابل معظم المقترضين هناك. إذا كنت ترغب في تتبع درجاتك ، فيمكنك التسجيل مع الوكالات والخدمات التي سترسل إليك تحديثات دورية حول تقرير الائتمان الخاص بك. يسمح لك هذا أيضًا باكتشاف الاحتيال والحوادث الأخرى. مقالات ذات صلة:مستويات الادارةالبيانـــات والمعلومـــاتالموازنة النقدية Cash Budget
جديد
- بواسطة مدير التحرير
- September 24, 2026
مستويات الادارة
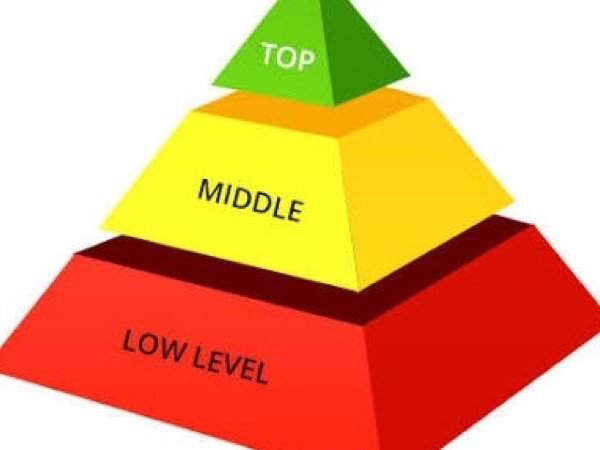
بصرف النظر عن هدف او حجم أو مجالات النشاط او الملكية او السوق الذي يعمل به المشروع ، او الشكل القانوني للمشروعات ، فإن هناك ثلاث مستويات للادارة في اي منظمة وعلى الرغم من إختلاف مستويات الادارة من حيث موقعها في الهرم الوظيفي ، وإختلاف مسمياتها ، إلا أنهما جميعا تقوم بممارسة وظائف الادارة من تحديد أهداف ورسم سياسات وتخطيط وتنظيم ومتابعة وتقسيم أداء وتوجيه ، لكن مع اختلاف من حيث نطاق وحجم الاشراف والمسئولية والسلطة المخولة منها . 1-الادارة العليا: والتي تتكون من المديرين ومديري الادارات الرئيسية ، تقوم بتحديد الاهداف العامة للمشروع ، ورسم سياسته وبرامجة العامة ، والتنسيق بين وحداته الرئيسية ، واتخاذ القرارات المصيرية ، والقيام باعتماد الخطط والبرامج الواردة اليها من الادارة الوسطى ، هذا فضلا عن قيامها بتقييم أداء إدارات المشروع ككل ، وتبنيها عمليات الدراسات والبحوث والتطوير والارتقاء بالمشروع ككل . 2-الادارة الوسطى: والتي تتكون من مديري الادارات وروساء الاقسام فإنها تقوم بترجمة الاهداف العامة للمشروع إلى أهداف فرعية ، وكذلك مباشرة عمليات المشروع اليومية ، وعمل التخطيط قصير المدى ، ومد الادارة العليا بالمعلومات والبيانات اللازمة لها والربط بين أعمال وانشطة الادارة العليا والمباشرة . 3-الادارة المباشرة ( التنفيذية ): والتي تتكون من رؤساء المجموعات والملاحظين واللذين يرأسون عمالا وموظفين في قاعدة الهرم التنظيمي ، فإنهم يقومون باعمال التنفيذ الفعلي للعميات والانشطة المطلوبة . مقالات ذات صلة:مفهوم تقويم الاداءالبيانـــات والمعلومـــاتالموازنة النقدية Cash Budget
مقالات متفرقة
- بواسطة فريق المجلة
- September 23, 2026
المحاسبة القضائية : كيف تحمي الشركات العربية أموالها من الاحتيال الرقمي في 2026؟
المحاسبة القضائية : كيف تحمي الشركات العربية أموالها من الاحتيال الرقمي في 2026؟ تخيلوا معايا المشهد ده: شركة عربية كبيرة، كل فلوسها ومعاملاتها على الكلاود والتطبيقات الإلكترونية، الدفع أونلاين، التقارير بتطلع في ثواني... وفجأة، هكر أو حتى موظف داخلي بيحرك أرقام هنا وهناك، يسرق ملايين بدون ما حد يلاحظ. اللي بيحصل دلوقتي في شركاتنا العربية مش قصة خيال علمي، ده واقع يومي مع الرقمنة اللي بتغرق كل حاجة. واللي بيقدر يوقف النزيف ده ويثبت الجريمة قدام المحكمة؟ مش المحاسب العادي اللي بيحسب الديون والأرباح... ده المحاسب القضائي، البطل الحقيقي اللي بقى خط الدفاع الأول. أنا كمستشار مالي، بشوف الطلب على المهنة دي بيزيد يوم بعد يوم. ليه؟ عشان الاحتيال الإلكتروني بقى أسهل وأذكى. زمان كان الغش يحتاج ورق وتوقيع مزور، دلوقتي ببرنامج خبيث أو فيديو AI مزيف أو حتى تطبيق وهمي بيسرق الفلوس في ثواني. في الخليج ومصر، مع التحول الرقمي والـ Vision 2030 والاقتصاد الرقمي، الجرائم دي بقت تهدد الشركات الكبيرة والصغيرة على حد سواء. والمحاسب القضائي هو اللي بيحول البيانات الرقمية دي لأدلة قانونية صلبة. إيه هي المحاسبة القضائية بالضبط؟ مش مجرد محاسبة عادية يا جماعة. ده مزيج بين المحاسبة والتحقيق الجنائي والتكنولوجيا. المحاسب القضائي بيحفر في السجلات المالية زي المباحث بالضبط: بيستخدم أدوات تحليل بيانات، بيكشف التلاعبات الخفية، بيتابع تدفق الفلوس حتى لو كانت في بلوكشين أو حسابات أوفشور، وبعد كده بيكتب تقرير فني يقدر يقدمه في المحكمة كشهادة. يعني مش بس بيكشف "مين سرق"، لكن "ازاي سرق" و"كام سرق" و"ازاي نمنعها المرة الجاية". ليه بقى ترند عالمي ومحلي في نفس الوقت؟ الرقمنة زادت، والمخاطر زادت أكتر. السوق العالمي للمحاسبة القضائية بينمو بسرعة صاروخية دلوقتي، والسبب الرئيسي زيادة حالات الاحتيال المالي والجرائم الإلكترونية. الشركات بقت تعتمد على الدفع الإلكتروني والـ fintech، واللي بيحصل؟ هجمات سايبر، احتيال في التداول عبر الإنترنت، و حتى فيديوهات مزيفة بالذكاء الاصطناعي بتخدع الناس. في المنطقة العربية، خاصة في الإمارات وقطر والسعودية، التقارير بتقول إن نسبة الاحتيال في البنوك بتقل لما يستخدموا أدوات AI في الكشف، بس لسه فيه فجوة كبيرة بيننا وبين الغرب. والأجمل؟ المحاسب القضائي دلوقتي مش بس بيكشف الاحتيال بعد ما يحصل... لا، بقى "مستشار وقائي". بيحلل البيانات بالـ AI عشان يتنبأ بالمخاطر قبل ما تحصل. تخيل شركتك بتستخدم برامج بتكشف أي تلاعب في ثواني، وبتحمي فلوسك وسمعتك في نفس الوقت. في الشركات العربية... التحدي أكبر، والحل أقرب والله يا محاسبين، في شركاتنا العربية الوضع مختلف شوية. عندنا ثقافة "الثقة في الموظف" وأحيانًا نقص وعي بالتكنولوجيا الجديدة. شركات في مصر والخليج بتتعرض لاحتيال إلكتروني من خلال شركات وهمية أو تطبيقات مزيفة، وأحيانًا الإدارة نفسها بتتفاجئ. بس الخبر السار: الوعي بيزيد. فيه مؤتمرات زي اللي هيحصل في القاهرة 2026 عن المحاسبة القضائية، والدول بتقوي اللوائح والحوكمة. المحاسب القضائي هنا بيبقى "المنقذ". بيكشف الاحتيال الداخلي (زي تضخيم الفواتير أو سرقة المخزون)، والخارجي (هجمات السايبر)، وبيساعد الشركة تتعامل مع الجهات القانونية بدون خساير كبيرة. أنا شفت حالات كتير في الخليج، الشركة كانت هتخسر ملايين، والمحاسب القضائي رجعها على رجليها بتقرير واحد. نصيحتي كمستشار مالي: ابدأ دلوقتي قبل ما يحصل لو أنت صاحب شركة أو محاسب فيها، متستناش لحد ما الاحتيال يحصل. اعمل كده: درّب فريقك على أدوات التحليل الرقمي والـ AI. اعمل "فحص قضائي" دوري للسجلات، زي الفحص الطبي السنوي. اختار محاسبين معتمدين في المحاسبة القضائية، مش أي حد. اعمل سياسة "لا تثق في أي حاجة رقمية بدون تحقق". النهاردة، المحاسب القضائي مش رفاهية... ده استثمار. بيحمي فلوسك، بيحمي سمعتك، وبيحمي مستقبل شركتك في عالم الرقمنة ده. مقالات ذات صلة:البيانـــات والمعلومـــاتالموازنة النقدية Cash Budgetالخصائص المميزة للمحاسبة الادارية
