
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
عاجل
- بواسطة الادمن
- September 23, 2026
مفهوم محاسبة المسئولية
هونظام محاسبي يهدف إلى تحقيق الرقابة على الاداءعن طريقة ربط المسئولين عن الانفاق والدخل بالمستويات الادارية المحتلفة في الهيكل التنظيمي للمنشاة طبقاً لبرنامج أو خطة أوموازنة تخطيطية ، بحيث يمكن اعداد التقارير المالية عن الاداء المخطط والفعلي لكل مركز من مراكز المسئولية وبذلك تتحدد المسئولية عن الاداء ويتم معالجة الانحرافات بكفاءة وفاعلية مقالات ذات صلة:الإدارة في الحضارة الإسلاميةمراحل العملية الإدارية ووظائف المشروعأسس إعداد التقارير الجيدة
عاجل
- بواسطة مدير التحرير
- September 23, 2026
نظم المعلومات المحاسبية Accounting Information Systems
حقائـــق Facts المادة عبارة عن 5 ملفات بوربويت ترجمة وإعداد: د. محمود عمر محمود الطبري من كتاب: Accounting Information System, 9th ed., Romney/Steinbart أهلاً ومرحباً بالجميع ¢Accountants work in an exciting & complex environment that is constantly changing. ¢إن المحاسب اليوم يعمل في بيئة مثيرة ومعقدة ودائمة التغير. ¢The economic and legal environment in which accountants work is also changing in unpredictable ways. ¢إن البيئة الاقتصادية والقانونية التي يعمل بها المحاسب اليوم متغير أيضاً بطرق غير متوقعة. ¢Progress in Information Technology (IT) is occurring at an ever-increasing rate. ¢إن معدل التطور الحاصل في تكنولوجيا المعلومات اليوم متزايد بشكل لم يسبق له مثيل. ¢Business organizations are changing their methods of operation and their management structures to meet the demands of an increasingly competitive environment. ¢إن المنشآت التجارية اليوم تقوم بتغيير بنية إدارتها وإدارة أعمالها لكي تستطيع الاستمرار في بيئة يتزايد فيها التنافس. حمل الكتاب من هنا مقالات ذات صلة:المدخل في المحاسبة الاداريةالمحاسبة الإدارية في مجال الرقابة وتقييم الأداءخمس 5 عمليات مالية لازم أي شركة ناشئة تبدأ تشغلها بشكل تلقائي من أول يوم
جديد
- بواسطة الادمن
- September 23, 2026
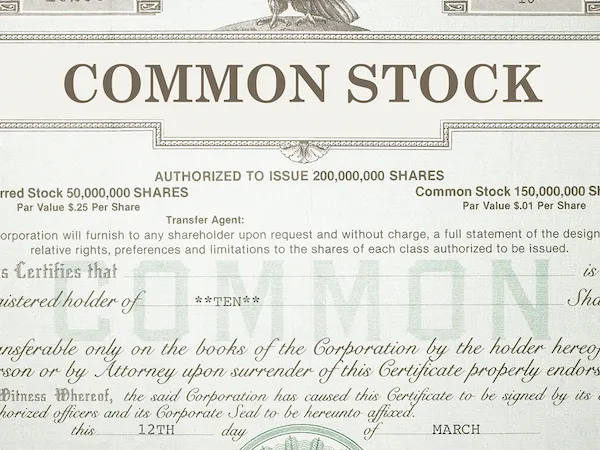
مزايا لإصدار الاسهم وعيوب لإصدار الاسهم
مزايا لإصدار الاسهم : 1. لا تتطلب الأسهم العادية عائد ثابت ؛ يتم دفع أرباح الأسهم من الأرباح عند توفرها. 2. لا يوجد تاريخ استحقاق محدد لسداد رأس المال. 3. بيع الأسهم العادية يزيد من الجدارة الائتمانية للشركة من خلال توفير المزيد من حقوق الملكية. 4. غالبًا ما تكون الأسهم العادية أكثر جاذبية للمستثمرين من الديون لأنها تنمو في قيمتها مع نجاح الشركة. عيوب إصدار الاسهم للمُصدر : 1. توزيعات الأرباح النقدية على الأسهم العادية ليست معفاة من الضرائب من قبل الشركة ، وبالتالي يجب دفعهامن الأرباح بعد خصم الضرائب. 2. عادة ما يتم تخفيف السيطرة (حقوق التصويت) حيث يتم بيع المزيد من الأسهم العادية. 3. تخفف مبيعات الأسهم العادية الجديدة ربحية السهم المتاحة للمساهمين الحاليين. 4. عادة ما تكون تكاليف الاكتتاب أعلى بالنسبة لقضايا الأسهم العادية. 5. قد يؤدي الكثير من حقوق الملكية إلى رفع متوسط تكلفة رأس مال الشركة فوق المستوى الأمثل. 6. قد يؤدي التضخم إلى زيادة عائدات إصدارات السندات الجديدة وتقليل الطلب على الأسهم العادية. علاوة على ذلك ، فإن تكاليف الفائدة المرتفعة تقلل الأموال المتاحة لتوزيعات الأرباح لأن المساهمين غير مضمونين عائدًا سنويًا مثل الفائدة وهم عادةً الأخيرون تلك التي ستحصل على أي توزيع للأصول في حالة تصفية الشركة ، ملكية الأسهم (الأسهم) تنطوي على قدر معين من المخاطر للمساهمين. السهم القيمة الاسمية للسهم تمثل رأس المال القانوني. إنها قيمة عشوائية يتم تعيينها للاسهم قبل أن يتم تحديد إصدار الاسهم . كما أنه يمثل الحد الأقصى لمسؤولية المساهم. مقالات ذات صلة:مفهوم محاسبة المسئوليةالإدارة في الحضارة الإسلاميةمراحل العملية الإدارية ووظائف المشروع
عاجل
- بواسطة الادمن
- September 23, 2026
مفهوم تقويم الاداء
يقصد بتقويم الاداء قياسة وتحديد مستواه – بناء على بيانات ومعلومات عن هذا الاداء – ومقارنتة بما كان مخطط ومستهدف ، ثم أتخاذ قرار بتصحيح وتوجية مسارات الاداء وفق الخطط والبرامج المستهدفة ، وبما يعمل على تحقيق الاهداف وترشيد التخطيط في المستقبل وتحقيق التطور والنمو المستمر . ويرى أحد الكتاب أن تقويم الاداء يقصد به التأكد من كفاية استخدام الموارد المتاحة افضل استحدام لتحقيقة الاهداف المخططة من خلال دراسة مدى جودة الاداء واتخاذ القرارات التصحيحية لاعادة توجية مسارات الانشطة في المنشاة بما يحقق الاهداف المرجوه منها . ومن التعريفين السابقين يمكن القوم ان تقويم الاداء يهدف بشكل اساسي إلى اتخاذ القرار الخاص بتنمية الاداء الحسن وتصحيح مسارات العمل ، سواء بتصحيح اسلوب العمل او بتصحيح خطط وبرامج وسياسات العمل ذاتها إذا ثبت قصورها ، وعدم مناسبتها لظروف العمل وبيئة العمل. أي ان عملية تقويم الاداء ليست غاية في حد ذاتها ، ولكنها وسيلة لتحسين الاداء وتطويرة . مقالات ذات صلة:الأسهم العادية المباعةمستويات الادارةالبيانـــات والمعلومـــات
جديد
- بواسطة مدير التحرير
- September 23, 2026
المحاسب الإدارى المعتمد C M A) Certified Management Accountant )
يطلق عليها أيضآ : شهادة المدير الإدارى المعتمد تعريف بالشهادة : لقد تم تصميم منهج شهادة المحاسب الإدارى CMA المعتمد من قبل المعهد الأمريكي للمحاسبين الإداريين بالولايات المتحدة الأمريكية IMA، وذلك لإضفاء صفة الإعتماد المهنى على العاملين فى مجالات المحاسبة الإدارية و الإدارة المالية. الفئات المرشحة للحصول على هذه الشهادة : – المتخصصون في الحقل المالي والإداري . – المديرون الماليون الراغبون في الحصول على تأهيل مهني يوثق خبرتهم العملية ، بالإضافة الى كسب المعرفة التي تمكنهم من أداء مهامهم الوظيفية بأسلوب علمي متطور . – كافة المتخصصين و العاملين في مجال المراجعة و التدقيق المالي . – كافة العاملين في المجال المحاسبي الراغبون في الحصول على تأهيل مهني يمكنهم من تولي وظائف قيادية في المجال المحاسبي والمالي . – العاملون والمتخصصون في قطاع البنوك والاستثمار . متطلبات التسجيل والإلتحاق : – الحصول على مؤهل جامعي في المجال ( درجة البكالوريوس ) . – خبرة عملية لا تقل عن عامين في مجال المراجعة . إذا كنت حديث التخرج يبقى لازم تتابع مركز المحاسب العربي للتدريب وتكنولوجيا المعلومات حيث اننا سوف نطرح مبادة لتأهيل حديثي التخرج في شى المجالات لمواجهة سوق العمل .مزايا الحصول على هذه الشهادة : – الترقى وإعتلاء مناصب إدارية عليا فى جهات أعمالهم . – زيادة المعرفة العلمية فى مجالات (الإدارة والمحاسبة والتكاليف والإقتصاد والتمويل) . – الحصول على وظائف مهنية فى المجال المالى والإدارى متميزة . – الحصول على مرتبات مرتفعة ومتميزة . أماكن الإمتحان : – توجد مراكز ومعاهد تدريبية متخصصة تقدم هذه الخدمة . مقالات ذات صلة:مفهوم محاسبة المسئوليةالإدارة في الحضارة الإسلاميةمراحل العملية الإدارية ووظائف المشروع
