
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
مقال جديد
- بواسطة وائل مراد
- September 24, 2026
اتعلم تسجيل القيود المحاسبية مع حوار ممتع بين الاصحاب
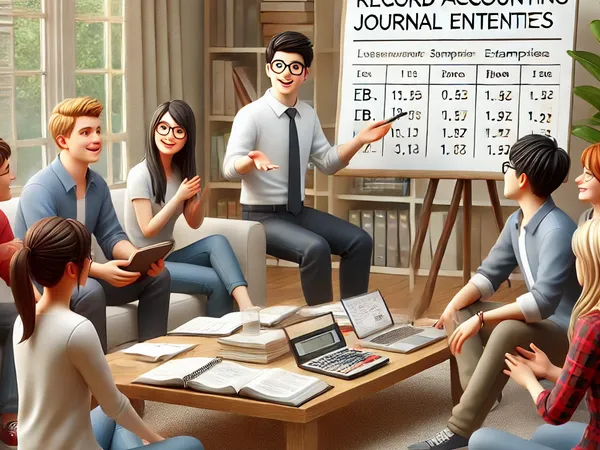
اتعلم تسجيل القيود المحاسبية مع حوار ممتع بين الاصحاب في المقال ده، هنقدم لك طريقة سهلة وممتعة لتعلم تسجيل القيود المحاسبية من خلال حوار بسيط بين مجموعة من الأصدقاء. الحوار هيساعدك تفهم الأساسيات المطلوبة لتسجيل القيود في دفتر اليومية بشكل صحيح، وكمان هنعرض بعض الأخطاء الشائعة اللي ممكن تقع فيها وإزاي تتجنبها. سواء كنت مبتدئ في المجال أو عندك خلفية بسيطة، المقال ده هيكون دليل عملي ومفيد ليك. علي:يا جماعة، أنا لسه بادي في شغل جديد و مطلوب مني أسجل قيود محاسبية، حد يعرف ازاي أعمل ده؟ محمود: أوووه، الموضوع مش صعب يا علي. تعالي نفهمه مع بعض. أولا، القيود المحاسبية هي ببساطة تسجيل كل العمليات المالية اللي بتحصل في الشركة. سارة: طيب يعني ايه القيود المحاسبية؟ ممكن توضحولي؟ محمود: طبعاً. بصي، كل عملية مالية في الشركة بتتسجل في دفتر خاص بيها، وده بنسميه "دفتر اليومية". كل عملية بنسجلها بتتكون من حاجتين: "المدين" و "الدائن". علي: المدين والدائن؟ يعني ايه الكلام ده؟ محمود: ببساطة، المدين هو الطرف اللي استلم القيمة المالية، والدائن هو الطرف اللي دفع القيمة المالية. مثلا، لو اشترينا بضاعة، الشركة بتبقى مدينة لأنها استلمت البضاعة، والمورد اللي دفع البضاعة هو الدائن. سارة: طيب، ازاي نكتب القيد ده في الدفتر؟ محمود: هنكتب القيد بالشكل ده: - أول حاجة نحدد التاريخ. - بعدين نكتب اسم الحساب المدين وقيمته. - بعد كده نكتب اسم الحساب الدائن وقيمته. - وأخيراً، نضيف شرح صغير للعملية دي. علي: ممكن تديني مثال عملي؟ محمود: طبعا، تخيل إننا اشترينا بضاعة ب1000 جنيه من شركة الموردين يوم 1 يونيو. القيد هيكون كالتالي: - 1 يونيو - المدين: المخزون 1000 جنيه - الدائن: الموردين 1000 جنيه - شرح: شراء بضاعة من شركة الموردين. سارة: كده بقى الموضوع أوضح. طب ايه الأخطاء الشائعة اللي ممكن نقع فيها وإحنا بنسجل القيود؟ محمود: من الأخطاء الشائعة إنك ممكن تنسى تكتب التاريخ، أو تكتب القيم غلط، أو حتى تكتب القيد من غير شرح. لازم تتأكد إن كل حاجة مكتوبة صح ومفهومة. علي: شكراً يا محمود. فعلاً فهمت الموضوع دلوقتي. هبدأ أطبق ده في الشغل وأشوف. سارة: فعلاً يا محمود، شكراً ليك. الحوار ده كان مفيد جداً. محمود: العفو يا جماعة، أي وقت. المهم إنكم تطبقوا اللي اتعلمتوه صح. مقالات ذات صلة:24 أداة لتطوير نفسك كمدير ماليمقومات المحاسب الناجحالتمويل وهيكلة رأس المال
عاجل
- بواسطة الادمن
- September 24, 2026
برنامج الميزان - الفترةالمحاسبية
برنامج الميزان - الفترةالمحاسبية الموقع الرسمي لبرنامج الميزان - تركيا ويمكننا من خلال إعدادات الفترة المحاسبية أن نعرف أكثر من فترة محاسبية وذلك عندما لا نقوم بتدوير حساباتنا من فترة لأخرى على قاعدة بيانات جديدة. ويتم تعريف الفترات من خلال وضع رمز للفترة واسم ومجال زمني لهذه الفترة ومن ثم نقوم باختيار الفترة التي نريد العمل عليها وذلك من نافذة الفترة الحالية, باختيار الفترة المطلوبة ومن ثم الضغط على موافق في شريط النافذة السابقة. ونلاحظ أن صفحة "الفترة المحاسبية" تحتوي على ما يلي: "الفترات المحاسبية": يحتوي هذا الصندوق على الفترات المحاسبية المضافة على البرنامج. "تعيين كحالية": بعد اختيار الفترة المحاسبية بالفأرة من صندوق "الفترات المحاسبية" نضغط على زر "تعيين كفترة حالية" لكي ينتقل البرنامج إلى الفترة المحاسبية المختارة. "إدارة": في حال أردنا إضافة فترة محاسبية جديدة على البرنامج أو إجراء تعديلات على فترة محاسبية مضافة مسبقاً، نضغط على زر "إدارة"، فتفتح نافذة "إدارة الفترة المحاسبية" وهي تحتوي على الخيارات التالية: "الفترة المحاسبية": يحتوي هذا الصندوق على الفترات المحاسبية المضافة على البرنامج. "إضافة": يتم من خلال هذا الخيار إضافة فترة محاسبية جديدة على البرنامج. "تحرير": بعد اختيار الفترة المحاسبية بالفأرة من صندوق "الفترات المحاسبية" نضغط على زر "تحرير" لإجراء أي تعديل نريده على الفترة المحاسبية المختارة. ونلاحظ زر "تحرير" يفتح نافذة "الففترة المحاسبية"، ونلا حظ أنه يحتوي في نصفه السفلي على صندوق "تجميد العمليات" ضمن الفترة المحاسبية: يمكن من خلال هذا الصندوق منع التعديل على العمليات المسجلة على البرنامج مثل (الفواتير -سندات القيد -الأوراق التجارية -....)، وهي تحتوي على عدة خيارات: "بلا": أي منع التجميد والسماح بالتعديل في أي سجل (سندات القيد –الفواتير –الأوراق التجارية -...) وغيرها من العمليات. "تاريخ محدد": أي تجميد العمليات في البرنامج (سندات القيد –الفواتير –الأوراق التجارية -...) وغيرها من العمليات من أول الفترة المحاسبية لغاية التاريخ الذي يحدده المستخدم في حقل التاريخ. "عدد أيام": أي تجميد العمليات في البرنامج (سندات القيد –الفواتير –الأوراق التجارية -...) وغيرها من العمليات من أول الفترة المحاسبية لغاية عدد الأيام الذي يحدده المستخدم في حقل الأيام، مثال: لو افترضنا أن المستخدم وضع عدد أيام (-1) فإن البرنامج بشكل تلقائي يجمد العمليات من أول الفترة المحاسبية لغاية اليوم السابق، وفي اليوم التالي يجمد عمليات اليوم الذي يسبقه...وهكذا. السياسة: يوجد خيارين: تنبيه: أي يعطي البرنامج رسالة تنبيه في حال التعديل على فترة مطبق عليها "تجميد العمليات"، ويمكن للمستخدم أن يتابع عملية الحفظ بضغط زر "نعم" أو يتراجع عن الحفظ بضغط زر "لا". منع: أي يعطي البرنامج رسالة منع في حال التعديل على فترة مطبق عليها "تجميد العمليات"، ولا يمكن للمستخدم أن يتابع عملية الحفظ. للتوضيح لدينا الشكل التالي: "حذف": بعد اختيار الفترة المحاسبية بالفأرة من صندوق "الفترات المحاسبية" نضغط على زر "حذف" وذلك لحذف الفترة المحاسبية المختارة. "تعيين كحالية": بعد اختيار الفترة المحاسبية بالفأرة من صندوق "الفترات المحاسبية" نضغط على زر "تعيين كفترة حالية" لكي ينتقل البرنامج إلى الفترة المحاسبية المختارة. "تحقق": عند الضغط على زر تحقق فإن البرنامج يظهر جميع الحركات التي تقع خارج مجال الفترات المحاسبية. الشكل التالي لتوضيح نافذة "إدارة الفترة المحاسبية": مقالات ذات صلة:برنامج الميزان - المصطلحاتبرنامج الميزان - النسخ الاحتياطي و اختصارات المفاتيحبرنامج الميزان - المعلومات المرافقة
المحاسبة المالية
- بواسطة وائل مراد
- September 24, 2026
المصروفات ما هي وما هي أنواعها؟
المصروفات ما هي وما هي أنواعها؟ جميع المصروفات (مدينه) الا المصروفات المستحقه يعني مصروف متأخر علي الشركه يصبح (مديـــن) عموميــــه : وذلك المصروف اي شركه بتدفه مثلا (مرتبا،فاتوره كهرباء، مياه، تليفون، نثريات، نظافه ، اكراميات، انتقالات، م.ضيافه، صيانه، تبرعات، إعانات...). إداريه: ذللك النوع مرتبط فقط بلإداره العليا مثلا( كهرباء الاداره، مرتبات المديرين، مكافئات الاداره ، ادوات كتابيه، رول فاكس، احبار ، تصويروغيره...) تسويقيه وبيعيه : وترتبط بالتسويق مثلا(ايجار معرض البيع، عموله مندوبي البيع، مصاريف نقل المبيعات، مرتبات مديري البيع وغيره) ماليه وتموليه: تتمثل ذلك النوع في المصروفات البنكيه مثلا( فوائد مدينه، مصاريف برتستو، عموله تحصيل ، ثمن دفتر شيكات، عموله خطاب الضما،م فتح حساب بالبنك وغيره..)وبذلك نكون انتهينا بالحديث عن انواع المصروفات العمومـــــيــــــه والادااريــــــه ثانيا نأتي بنوع الثاني مصروفات التشغيل هي مصروفات تنفق داخل عنبر الانتاج او ورشه التصنيع وتوجد تللك نوع من المصروفات في الشركات او الانشطه الصناعيه بصفه عامه الذي يأتي بالماده الخام ثم يعيد تصنيه مره رخري لبيعهوتنقسم الي ثلاثة انواع مـــــــــــــــواد : الشيئ الذي نضعه مع الماده الاساسيه للصناعه ويجب ان يكون لها خصائص معينه لكلي تحتسب من تللك النوع من المصروفات التشغيل تحت مسمي الموادالخصائص 1- تظهر في المنتج التام 2- يأخذها العميل 3- بدونها لاتكتمل صناعه المنتج اجور: عباره عن اجور الاشخاص الموجودين داخل عنبر الانتاج وملحوظه هامه جداً انها تختلف عن المرتبات في المصروفات العموميه بمعني انها تتمثل في اوضح بلبدي( اجور الصنايعين ) مصروفات: هي كل تكلفه غير مباشره داخل عنبر الانتاج ولا تدخل او لاتظهر في المنتج تام الصنه زي ( كهربه المصنع ، الصيانه لعنبر الانتاج الزيوت والشحوم الات عنبر الانتاج....) المصروفات الرأسمالية المصروفات الرأسمالية هي المصروفات التى تدفعها المنشأة في سبيل زيادة الطاقة الإنتاجية للأصل الثابت . مصروفات التحسين هذه المصروفات تؤدي إلى زيادة العمر الإنتاجي للأصل المشتراه أو إلى زيادة الطاقة الإنتاجية العادية أو في تخفيض تكاليف الإنتاج مما يؤدي إلى الزيادة في المنافع التي ستحصل عليها المنشأة من الأصل . مثال إستبدال جزء من الأصل بجزء أخر يؤدي إلى زيادة العمر الإنتاجي والكفاية الإنتاجية للأصل . مصروفات الإضافة هي إستثمار جديد لرأس المال عن طريق زيادة الطاقة المستغلة والتوسع في شراء الأصول الثابتة . مصروفات الإحلال هي المصروفات التي تصرف من إجل إستبدال أصل بجزء أخر مثال تغيير موتور السيارة إو الإطارات التي تقود إلى زيادة الطاقة الإنتاجية للأصل . ثانيا : - المصروفات الإيرادية خصائصها الغرض منها الحصول على خدمات فورية ، فالمصروف الإيرادي يرتبط بدورة واحدة وجود علاقة بين المصروف ووظائف المنشأة المحتلفة كالإنتاج والبيع والتوزيع والإدارة . أن تكون دورية ومتكررة ترافق المنشأة وتستمر معها طالما أنها مستمرة في مزاولة النشاط أقسام المصروفات الإيراديه على حسب الوظائف المختلفة في المنشآت مصروفات إيرادية متلقة بوظائف الإنتاج الإجور ، المصروفات الصناعية المستهلكة في الإنتاج ، صيانة الآت ، مصاريف شراء المواد الخام ...... الخ . مصروفات إيرادية متعلقة بوظيفة البيع والتوزيع : - مصروفات التخزين والنقل والإعلان وعمولات البيع ومصروفات إدراة البيع المتمثلة في الإجور الخاصة بموظفين المبيعات وآذا مصاريف تنقلهم ....... الخ . مصروفات إيراديه متعلقة بالوظيفة الإدارية : - وهي المصروفات الخاصة بالإدارة مثل إيجار مكتب الإدارة ومرتبات الموظفينالإداريين ...... الخ . مصروفات إيراديه متعلقة بوظيفة التمويل : - من أهم هذه الوظائف هي الفوائد التي تدفعها الشرآة على الأموال التي تم إقتراضها من الموسسات المالية ........ الخ . ثالثا : - المصروفات الإيرادية المؤجلة هي المبالغ التي تدفع من أجل الحصول على خدمات يستفاد منها في اكثر من دورة مالية واحدة . تهدف إلى تحقيق إيراد هناك علاقة سببية بين المصروفات الإيرادية والإيرادات . خصائصها الغرض منها الحصول على خدمات قصيرة الأجل تستفيد منها المنشأة لأكثر من فترة مالية وحدة . كبر حجم المصروف بالمقارنة مع المصروفات الإيرادية . وجود علاقة بين المصروفات والإيرادات المتعلقة بأكثر من فترة . مصروفات التأسيس هي المبالغ التي ينفقها صاحب المشروع لأجل التأسيس وتشمل نفقات الأبحاث الأولية اللأزمة لمدى جدوى المشروع وأي مصاريف أخرى . الحملات الإعلانية وهي المبالغ التي تدفعها المنشأة بقصد ترويج مبيعاتها وإيجاد طلب جديد على السلعة ، ويكون حجم هذه الاعلانات كبير بحيث تستفيد منه أكثر من دورة مالية واحدة . البحث والتطوير يقصد بالتطوير ترجمة ما يتم التوصل إليه عن طريق البحث عن خطة كتصميم لإنتاج جديد أو تحسين جوهري لمواد أو سلع أو خدمات أو عمليات . وقد نص المعيار المصري رقم ( 6 ) على تحميل جميع مصاريف البحث والتطوير في الفترة الخاصة بها بإستثناء مصاريف البحث والتطوير التي يمكن تأجيلها إلى فترات مستقبلية إذا توفرت هذه الشروط أن تكون السلعة أو العملية محددة وبوضوح ، وبالسهولة فصل المصروفات الخاصة بها عن المصروفات الأخرى أن يكون هناك برهان حول الجدوى الفنية للسلعة أو العملية التي تم تطويرها . أن تكون لدى إدارة الشركة في إنتاج وتسويق أو استخدام السلعة أو العملية المطورة . أن يكون هناك مؤشر واضح حول السوق بالنسبة للسلعة أو العملية . أن توجد موارد كافية أ, من المتوقع توافرها لتسويق السلعة أو العملية . يجب عدم الخلط بين الأنواع المصروفات الثلاثة حيث أن الخطأ في أحدها يؤثر على صافي الربح التي يتم تحديده في نهاية الفترة المالية ، فالمصروف الرأسمالي والمصروف الإيراد المؤجل لابد أن توزع على السنوات التي سيستفاد منه ، أما المصروف الإيرادي فتقتصر الإستفاده على الفترة المالية التي إنفق فيها ويتم تسويتها مباشرة في الحسابات الختامية إعداد وتجميع مجلة المحاسب العربي مقالات ذات صلة:التنظيم الإداري لإدارة المستودعاتمستودعات السجلاتأنواع المخازن
جديد
- بواسطة مدير التحرير
- September 24, 2026
أنواع الأخطاء المحاسبية وطرق تصحيحها
أنواع الأخطاء المحاسبية وطرق تصحيحها يمكن تصنيف الأخطاء بالدفاتر والسجلات علي النحو التالي : أولا : الأخطاء العمدية : وهي الأخطاء التي ترتكب عن قصد أو تدبير سابق بقصد التضليل أو إخفاء غش أو اختلاس وهي ترقي إلي مرتبة الغش أو التزوير . ثانياً : الأخطاء غير العمدية : وهي الأخطاء غير المقصودة والتي تقع بسبب السهو أو الجهل وعدم الدراية بكيفية تطبيق المعايير والمبادئ والإجراءات المحاسبية . هذا وتنقسم الأخطاء سواء كانت عمدية أو غير عمدية إلي الأنواع التالية : أخطاء الحذف : تأخذ أخطاء الحذف صورة من الصور التالية : - حذف كلي: وذلك بألا تقيد عملية بأكملها في دفتر اليومية أو لا ترحل العملية بالكامل إلي الحسابات المختصة بدفتر الأستاذ وقد يكون هذا سببه التعمد في ارتكابها مثل عدم إثبات عملية متحصلات نقدية واختلاس قيمتها ، ومثل هذا النوع من الأخطاء لا يؤثر علي توازن ميزان المراجعة ويصعب اكتشافه . - حذف جزئي : ويقصد به طرفا من العملية لم يرحل إلي الحسابات المختصة بدفتر الأستاذ وهذا يؤثر بطبيعة الحال علي توازن ميزان المراجعة مثال ذلك عدم ترحيل فاتورة بيع أجل بحساب العميل بدفتر الأستاذ المساعد وذلك بعد قيدها في يومية المشتريات ، وهذا الخطأ يندرج تحت مجموعة الأخطاء غير العمدية. أخطاء إرتكابية : وهذه الأخطاء الناتجة عن قيد العمليات بطريقة غير صحيحة ، وقد يكون خطأ كليا أي أن الخطأ في طرفي العملية متساو وهذا لا يؤثر في توازن ميزان المراجعة . ومثال ذلك خطأ في العمليات الحسابية في فاتورة بيع قيدت بيومية المبيعات ورحلت إلي الحسابات الشخصية في. ولا شك أن وجود نظام رقابة داخلة سليم يقلل من احتمالات حدوث مثل هذا الأخطاء . هذا الإرتكابية إلي قسمين هما : أخطاء فنية : وهي التي تنشأ نتيجة خطأ في تطبيق أو إتباع المبادئ أو الإجراءات أو الطرق أو السياسات المحاسبية في معالجة العمليات المالية بالدفاتر و السجلات سواء أثناء القيد أو الترحيل أو إجراء التسويات الجردية أو عند إعداد الحسابات الختامية أو القوائم المالية . وتعتبر الأخطاء الفنية من أخطر أنواع الأخطاء نظرا لما تحدثه من تأثير علي نتائج الأعمال والمركز المالي وجدير بالذكر أن إلمام مراجع الحسابات بالمبادئ المحاسبية المتعارف عليها سوف تساعده في اكتشاف مثل هذه الأنواع من الأخطاء . الأخطاء المتكافئة ( المعرضة ). ويقصد بها الأخطاء التي تتكافأ مع بعضها بحيث يمحو خطأ أثر خطأ أخر في الدفاتر ، والتكافؤ هنا يجعل الأخطاء لا يؤثر علي تؤثر علي المراجعة ، مما يصعب من مهمة مراجع الحسابات في اكتشافها ، وتكرار مثل هذه الأخطاء يعطي دلالة علي عدم سلامة النظام المحاسبي من ناحية وضعف نظام الرقابة الداخلية من ناحية أخري . 1- أسباب ارتكاب الأخطاء بالدفاتر : يعزي وجود الأخطاء والغش إلي واحد أو أكثر من الأسباب التالية: جهل وعدم دارية المحاسبين بكيفية التطبيق السليم للمبادئ أو الإجراءات أو الطرق أو السياسات المحاسبية السليمة المتعلقة بقيد العمليات ، أو عرض المعلومات المحاسبية في الحسابات أو إجراء التسويات الجردية اللازمة أو عرض المعلومات المحاسبية في الحسابات الختامية أو القوائم المالية . إهمال أو تقصير من موظفي قسم الحسابات في أداء أعمالهم . وجود دافع غير أخلاقي وغير مشروع لدي مرتكبي الأخطاء للتلاعب بالمعلومات المحاسبية . 2- مواطن ارتكاب الأخطاء خلال مراحل العمل المحاسبي المختلفة ومدي إمكانية تصويبها . لما كان العمل المحاسبي عملا بشريا فإن احتمالات حدوث أخطاء بذلك العمل يعد أمرا طبيعيا ومن ثم فإن تعرف المحاسب والمراجع علي المواطن حدوث الأخطاء أو ارتكابها وطبيعة كل خطأ من كل مرحلة من مراحل العمل المحاسبي يعد أمرا ضروريا لمعرفة كيفية اكتشاف الخطأ وكيفية تصويبه وسوف نعرض فيها يلي فرص واحتمالات حدوث أو ارتكاب الأخطاء خلال مراحل العمل المحاسبي المختلفة ومدي إمكانية تصويبها. مرحلة القيد الأولي للبيانات المحاسبية بالدفاتر والسجلات : تتمثل هذه المرحلة في التعرف علي العمليات من واقع مستنداتها وتحليل العمليات المالية إلي طرفيها المدين والدائن ثم قيد العمليات بدفتر أو بدفاتر اليومية وتنتهي هذه المرحلة بترحيل القيود إلي الحسابات المختصة بدفتر الأستاذ وتتمثل الأخطاء التي يمكن حدوثها أو ارتكاب في هذه المرحلة في الأتي : الفشل في التعرف علي العملية : وهذا الفشل يعني أن المحاسب لم يتفهم العملية بشكل سليم وهذا غاليا ما يرجع إلي نقص كبير في الكفاءة العملية والعملية للمحاسب . تحليل غير سليم للعمليات : وينتج عن ذلك خطأ في الحساب المدين أو الحساب الدائن للعملية المالية وهذا قد يقع عن قصد أو بدون قصد ويترتب علي ذلك خطأ في التوجيه المحاسبي لطرفي القيد أيضاً ومن الأمثلة الشائعة لهذا الخطأ الخلط بين المصروفات الرأسمالية والمصروفات الإرادية . استبعاد لعمليات كان يجب قيدها : ويتمثل ذلك في استبعاد ( عدم القيد بدفتر اليومية ) عمليات شراء حدثت في نهاية العام وسجلت بدفاتر المخازن وتضمنها الجرد الأمر الذي إلي نقص في تكلفة المبيعات وزيادة في مجمل الربح كما يظهر المركز المالي علي غير حقيقته . قيد عمليات كان يجب استبعادها : ومن أمثلة ذلك قيام بعض المحاسبين بإرباح قيمة عمليات في فترة مالية معينة لا تخصها هذا العمليات ، وقد يكون ذلك مرجعة الرغبة في تحقيق هدف محدد مسبقا وبذلك يكون الخطأ متعمدا ( غشا ) ، أو قد يكون هذا التصرف بسبب نقص الكفاءة المهنية . فقد يقوم بعض المحاسبين بتسجيل نقدية تم تحصيلها في أوائل الفترة المالية ضمن عمليات الفترة المالية السابقة لها وذلك بقصد إظهار مركز نقدي للفترة السابقة أقوي من الحقيقة . مرحلة التجميع والترحيل : وهي المرحلة التالية لمرحلة القيد بالدفاتر وهي أيضا لا تخلو من حدوث أخطاء قد تتمثل في الخطاء في تجميع اليوميات المساعدة ، أو في ترصيد الحسابات المختلفة بدفاتر الأستاذ ، أو عند إعداد موازين المراجعة وهي أخطاء حسابية . مرحلة التحضير لإعداد القوائم المالية ( مرحلة إجراء التسويات الجردية ) : في هذا المرحلة هناك احتمالات كثيرة ومتنوعة لحدوث الأخطاء أو ارتكابها تتمثل في الأتي : - خطأ في جرد وتقييم بضاعة أخر المدة . - خطأ في حساب المقدمات والمستحقات بالنسبة للإيرادات والمصرفات . - خطأ في جرد وتقييم النقدية بالخزينة وترجمة العملاء الأجنبية . - خطأ في إعداد مذكرة التسوية لحساب النقدية بالبنك . - خطأ في حساب الديون المعدومة والمخصصات المرتبطة بالمدينين . - خطأ في حساب القيمة الحالية لأوراق القبض وخصص الأجيو . - خطأ في جرد وتقييم الاستثمارات المالية . - خطأ في جرد وتقييم الأصول الثابتة ومجمعات الإهلاك المرتطبة بها . - خطأ في جرد وتقييم الدائنين و أوراق الدفع . مرحلة إعداد القوائم المالية : وهي المرحلة الأخيرة التي تمر بها البيانات المحاسبية ، وفيها حدوث العديد من الأخطاء منها : * التبويب غير السليم لعناصر قائمة نتيجة الأعمال . * التبويب غير السليم لعناصر قائمة المركز المالي . * إدراج عناصر وهمية بقائمة نتيجة الأعمال . * إدراج عناصر وهمية بقائمة المركز المالي . * إسقاط عناصر ( عدم إدراج ) من قائمة نتيجة الأعمال * إسقاط عناصر ( عدم إدراج ) من قائمة المركز المالي . * إعطاء مسميات غير حقيقية لبعض عناصر قائمة نتيجة الأعمال أو قائمة المركز المالي . * عدم الإفصاح عم كل الالتزامات التي يمكن أن تتعرض لها المنشأة مثل تجنب الإشارة إلي المسئوليات العرضية التي قد تتعرض لها المنشأة في المستقبل حدود مسئولية مراجع الحسابات عما يوجد في الدفاتر من أخطاء أو غش أو تلاعب . أن الهدف الأساسي للمراجعة هو تكوين رأي فني بشأن القوائم المالية ومدي دلالتها عن عدالة نتائج لأعمال والمراكز المالي والتغيرات في المركز المالي وفقا للمبادئ المحاسبية المتعارف عليها والمطبقة علي أسس ثابتة . وبالتالي فإنه طبقا لمعايير المراجعة المتعارف عليها فإن مسئولية المراجع – في حدود القيود التي تفرضها عملية المراجعة بطبيعتها – تخطيط فحصه للبحث عن الأخطاء والغش الذي يكون له أثر جوهري علي القوائم المالية وأن يبذل العناية والمهارة اللازمة . ويلاحظ أن عبارة البحث عن الأخطاء والغش تختلف عن عبارة اكتشاف الأخطاء والغش فالبحث معناه أنه عند قيام المراجعة بتخطيط عملية المراجعة عن فإنه يتعين عليه يكون مدركا لاحتمال وجود أخطاء أو غش . ويتم تحقق بحث المراجعة عن الأخطاء الجوهرية والغش بالقيام بإجراءات المراجعة التي تعتبر في رأيه مناسبة لظروف الحال لتكوين رأي في القوائم المالية . فإذا أوضحت عملية الفحص أن هناك دلائل علي وجود أخطاء أو غش فيتعين علي المراجع في هذه الحالات أن يوسع من نطاق مراجعته أو فحصه حتى يتأكد من عدم وجود خطأ أو غش أو يكشف عنه . هذا ونتيجة لتحول عملية المراجعة من مراجعة كاملة إلي مراجعة اختيارية تقوم علي أساس الاختبارات ، فقد ترتب علي هذا التحول في عملية المراجعة أنه لا يمكن اعتبار المراجع مسئولا عن جميع الأخطاء أو الغش أو التلاعب الموجود بالدفاتر والسجلات . وإنما يعتبر المراجع مسئولا فقط عم الأخطاء أو التلاعب الذي يظهرها فحصه العادي للسجلات والدفاتر ، إذا كانت كمية الاختيارات التي أجراها ومستواه المهني لفحص والمراجعة التي قام بها قد وصلت إلي درجة العناية المهنية المعقولة . هذا وما إذا كان المراجع قاد بعملة خير قيام ، ولم يقصر في فحصه لأنظمة الرقابة الداخلية ، أو في كمية الاختبارات التي أجراها ، ولم يقصر في أي مرحلة من مراحل عمله أو الأشراف علي مندوبية ، أي أنه أتخذ العناية المهنية المعقولة ، فإنه لا يعتبر مسئولا عما تحويله الدفاتر من أخطاء أو غش دفين رسمت خطوطه وأحكمت أطرافه بدقة . ويتعين علي المراجع إذا تطرق إليه أدني شك عن وجود أخطاء أو تلاعب بالدفاتر ،أن يوسع من نطاق اختباراته حتى يزيل هذا الشك ، أو يكشف هذا الخطأ والتلاعب . تصويب الأخطاء : من الخصائص التي تتصف بها المعلومات المحاسبية المسجلة بالدفاتر والسجلات هي احتمال وجود أخطاء بها وتحدث الأخطاء لأحد سببين أو هما معا : جهل أو عدم دراية المحاسب بالقواعد والمبادئ المحاسبية المتعلق بتحليل العمليات وتسجيلها وترحيلها والخط في تطبيقها . إهمال أو تقصير من جانب المحاسبين في أداء أعمالهم ويتم تصنيف الأخطاء من وجهات نظر متعددة فمن حيث تأثيرها علي ميزان المراجعة تصنيف كما يلي : أولا : الأخطاء التي تسبب عدم توازن ميزان المراجعة : عندما لا يتوازن ميزان المراجعة فإن ذلك يدل علي وجود خطأ حسابي أو محاسبي كالآتي : * خلط في تصنيف الأرصدة بين مدين ودائن في الميزان المراجعة . * خطأ حسابي في عملية الترصيد . * خطأ في جمع جانبي الحساب تمهيدا لإجراء عملية الترصيد . * خطأ في عملية الترحيل من دفتر اليومية إلي دفتر الأستاذ . * خطأ في التسجيل بدفتر اليومية . * عدم إدراج رصيد أحد الحسابات في ميزان المراجعة ويتم البحث عن الخطأ لاكتشافه وتصحيحه وفقا للإجراءات التالية : * مراجعة عمليات نقل الأرصدة من الحسابات إلي ميزان المراجعة والتحقق من وضع رصيد الحساب في الموقع الصحيح بميزان المراجعة . * مراجعة عملية الترحيل من دفتر اليومية إلي الحسابات بدفتر الأستاذ . * إجراء عمليات مقارنات بين ميزان المراجعة الجاري تصويبه وميزان المراجعة السابق لاكتشاف الحسابات التي لم يتم لإدراجها في ميزان المراجعة الجاري تصويبه . وعندما يتم اكتشاف أسباب الفرق ( الخطأ ) فإنه يتم تصويبها بقيود في دفتر اليومية كما هو الحال في الأخطاء المحاسبية التي تحدث بدفتر اليومية أو يتم تصويبها مباشرة في الحسابات التي حدثت فيها الأخطاء طبقا لطبيعة الخطأ كما هو الحال بالنسبة للأخطاء الحسابية . ثانياً : الأخطاء التي لا تؤثر علي توازن ميزان المراجعة : هي الأخطاء التي تحدث ومع ذلك يظل ميزان المراجعة متوازنا ويمكن تصنيف هذه الأخطاء كما يلي : - خطأ في أسم الحساب . - خطأ في نوع الحساب . - خطأ متكافئ . - خطأ حذف . وسوف نتناول فيما يلي هذه الأنواع بدارسة طبيعتها وكيفية تصويبها : تصويب الأخطاء بدفتر اليومية : كما سبق أن أسلفنا يعتبر دفتر اليومية دفتر قانوني ولقد أكد القانون علي ضرورة خلو دفتر اليومية من الشطب أو التحشير حتى لا يفقد الدفتر قانونيته لذلك عندما يحدث خطأ في دفتر اليومية سواء كان خطأ حذف أو خطأ فني أو خطأ ارتكابي فإن تصويب الخطأ لا يجب أن يتم بالشطب أو الكشط أو التحشير ولكن يتم باستخدام احدي الطريقتين المتعارف عليهما والتي يتم توضيحيهما علي النحو التالي : الطريقة المطولة : يتم تصويب الخطأ بالطريقة المطولة كما يلي : 1- إلغاء القيد الخطأ بإجراء قيد عكسي للقيد الخطأ . 2- إجراء القيد الصحيح وفقا للأصول الفنية . الطريقة المختصرة : تختصر هذه الطريقة عملية التصويب بإلغاء الجزء الخطأ فقط بالقيد وتصويبه في خطوة واحدة . مقالات ذات صلة:المسئولية العقدية للمراجع الخارجيالمسئولية المدنية للمراجع الخارجيالوضع القانوني للمراجع الخارجي
جديد
- بواسطة مدير التحرير
- September 24, 2026
مسك الدفاتر المحاسبية
مادة تدريبية مسك الدفاتر المحاسبية إعداد: إبراهيم مروان مادة تدريبية مسك الدفاتر المحاسبية 2006 مسك الدفاتر المحاسبية ما هو مسك الدفاتر مسك الدفاتر : هو عملية تدوين العمليات المالية لأي مشروع أو منشاة في دفاترها و استخراج نتائجها وفقا لمبادئ المحاسبة المحاسبة : علم يشتمل على مجموعة من القواعد والمبادئ والأسس والنظريات التي تستخدم في تحليل وتسجيل وتبويب وتصنيف العمليات المالية من واقع مستندات مؤيدة لها وذلك بهدف التعرف في نهاية السنة المالية علة نتيجة أعمال المشروع من ربح أو خسارة ومعرفة مركزها المالي . أهداف مسك الدفاتر المحاسبية : تسجيل جميع العمليات المالية التي تحدث في المشروع عند حدوثها تبويب وتصنيف العمليات المالية استخراج نتائج أعمال المشروع وبيان مركزه المالي مساعدة الإدارة في اتخاذ القرارات السليمة توفير معلومات تخدم أغراض فئات من داخل المشروع أو خارجه الفروض المحاسبية الأساسية في عمليات مسك الدفاتر المحاسبية : الوحدة المحاسبية : حيث ينظر للمؤسسة بصفة مستقلة عن الإدارة أو الملاّك الاستمرارية : حيث يفترض أن المشروع مستمر في عمله إلى أمد غير محدد ما لم تجد دلائل تعكس ذلك وحدة القياس : يتم تسجيل العمليات في المشروع بوحدة قياس نقدية محددة الفترة المحاسبية : يقسم عمر المشروع المستمر إلى فترات دورية ثابتة التي يتعارف عليها بأنها سنة ميلادية واحدة لكل فترة العملية المالية : هي العملية التي تحدث في المشروع وتؤثر على مبلغ أو طبيعة أحد الحسابات يتم التعامل معها داخل المشروع أنواع الحسابات المستخدمة في مسك الدفاتر المحاسبية : حسابات الأصول (الموجودات) : وتمثل جميع ممتلكات المشروع وموجوداته حسابات الخصوم (الالتزامات) : التزامات المشروع ومطلوباته تجاه الغير حسابات الملكية : وتمثل رأس مال المشروع والأرباح المحتجزة حسابات المصاريف : هو المبلغ المدفوع للغير لقاء الحصول على خدمة منهم حسابات الإيرادات : وهو المبلغ المكتسب من الغير لقاء تقديم خدمة له نظام القيد المزدوج كل عملية مالية لها طرفين أحدهما مدين والآخر دائن الأصول والمصاريف : إذا زادت فهي مدين وإذا نقصت فهي دائن الخصوم والإيرادات : إذا زادت فهي دائن وإذا نقصت فهي مدين مثال عملي : الرقم العملية المالية طرفا العملية طبيعة التأثر مدين / دائن بدأ المشروع أعماله برأس مال خمسين ألف دينار نقدا النقدية - أصول رأس المال - خصوم + 50000 +50000 مدين دائن اشترى المشروع سيارة بقيمة عشرين ألف دينار من شركة الديار على الحساب سدد المشروع نصف قيمة السيارة نقدا اشترى المشروع أثاث بقيمة عشرين ألف دينار سدد المشروع باقي قيمة السيارة بموجب كمبيالة سدد المشروع قيمة الكمبيالة نقدا الدورة المحاسبية تشتمل : 1. إعداد المستند المؤيد لصحة العملية المالية تسجيل القيد في دفتر اليومية العام ترحيل القيد المسجل إلى دفتر الأستاذ العام إعداد ميزان المراجعة إعداد الحسابات الختامية (الميزانية العمومية – قائمة الدخل) أنواع القيود القيد البسيط : القيد الذي يتضمن جانبه المدين حساب واحد والجانب الدائن حساب واحد أيضاً القيد المركب : القيد المركب من الجانب المدين : هو القيد الذي يتضمن جانبه المدين أكثر من حساب وجانبه الدائن حساب واحد مثال : شراء سيارة بقيمة 10000 وأثاث بقيمة 15000 نقدا مرة واحدة 15000 حـ/ الأثاث 10000 حـ/ السيارات 25000 حـ/ النقدية : القيد المركب من الجانب الدائن : هو القيد الذي يتضمن جانبه الدائن أكثر من حساب وجانبه المدين حساب واحد مثال : شراء سيارة من شركة النصر بقيمة 10000 دينار وسداد نصف قيمتها نقداً والباقي على الحساب 10000 حـ/ سيارات 5000 حـ/النقدية 5000 حـ/ شركة النصر القيد المركب من الطرفين : القيد الذي يتضمن أكثر من حساب في الطرف المدين وأكثر من طرف في الطرف الدائن مثال : شراء سيارة بقيمة 3000 دينار وأثاث بقيمة 2000 دينار من شركة الوفاء وسدد ربع القيمة نقدا والباقي على الحساب 3000 حـ/ سيارات 2000 حـ / الأثاث 1250حـ/النقدية 3750حـ/ شركة النصر يمنك تحميل المادة التدريبية بالمرفقات مقالات ذات صلة:مقومات المحاسب الناجحالتمويل وهيكلة رأس المالتحديث المناهج المحاسبية لمواكبة معايير التقارير المالية الدولية
