
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
جديد
- بواسطة فريق تحرير مجلة المحاسب العربي
- September 25, 2026
التضخم والذهب: العلاقة الاقتصادية الكلاسيكية ودلالاتها المحاسبية
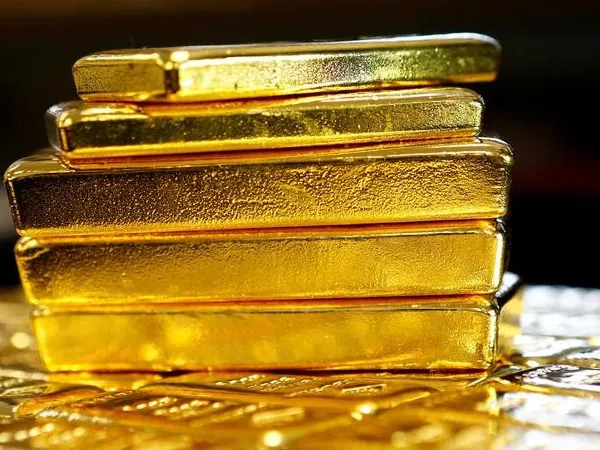
العلاقة التقليدية بين التضخم والذهب تقوم على فكرة بسيطة: حين ترتفع الأسعار العامة وتفقد العملة قوتها الشرائية، يلجأ المستثمرون للذهب كأصل مادي محدود الكمية يصعب "طباعته" كما هو الحال مع العملات الورقية، وهذا يدعم قيمته نسبياً في مواجهة التضخم. لكن هذه العلاقة ليست ميكانيكية تماماً، لأن أسعار الفائدة تلعب دوراً موازياً ومهماً. حين يستجيب البنك المركزي للتضخم برفع أسعار الفائدة بشكل حاد، يصبح الاحتفاظ بأصول تُدرّ عائداً ثابتاً، مثل السندات أو الودائع، أكثر جاذبية نسبياً مقارنة بالذهب الذي لا يمنح عائداً دورياً، وهذا قد يحدّ من ارتفاع سعره حتى لو استمر التضخم مرتفعاً. لذلك فإن أفضل توقيت لأداء الذهب تاريخياً هو عندما يكون التضخم مرتفعاً بينما تبقى أسعار الفائدة الحقيقية (بعد خصم التضخم) منخفضة أو سالبة، لأن المستثمر في هذه الحالة لا يخسر شيئاً يُذكر من عدم حصوله على عائد ثابت من أصول أخرى. من منظور التخطيط المالي، فهم هذه العلاقة المزدوجة بين التضخم وأسعار الفائدة يساعد الشركات والأفراد على تقييم توقيت أي قرار استثماري في المعادن النفيسة بشكل أكثر دقة، بدلاً من الاعتماد على القاعدة المبسطة "تضخم مرتفع = ذهب مرتفع" وحدها.
قيود المحاسبي
- بواسطة وائل مراد
- September 25, 2026
ربط مفاهيم المحاسبة المالية بتطبيقها على برنامج قيود المحاسبي
ربط مفاهيم المحاسبة المالية بتطبيقها على برنامج قيود المحاسبي مع التطور الكبير في الأنظمة المحاسبية، أصبح من الضروري للمحاسب وصاحب العمل فهم كيفية ترجمة مفاهيم المحاسبة المالية إلى إجراءات عملية داخل البرامج الحديثة. برنامج قيود المحاسبي واحد من أشهر الأنظمة السحابية في العالم العربي، والذي يوفر أدوات قوية لتحويل كل مفهوم محاسبي إلى عملية حية ودقيقة داخل النظام، بدون الحاجة إلى معالجة يدوية أو تجميع بيانات في جداول Excel. في هذا المقال نستعرض أهم مفاهيم المحاسبة المالية، وكيف يقوم برنامج قيود المحاسبي بتطبيقها بشكل فعلي يسهل العمل، ويضمن دقة المعلومات المالية، ويدعم متخذي القرار داخل المنشأة. الدورة المحاسبية داخل برنامج قيود المحاسبي ✔ المفهوم المحاسبي الدورة المحاسبية تبدأ من تسجيل العمليات المالية وتنتهي بإظهار القوائم المالية. ✔ التطبيق داخل قيود المحاسبي كل عملية يتم إدخالها من خلال نموذج: فاتورة – قيد – سند قبض – أمر دفع… البرنامج ينشئ القيد المحاسبي آليًا ويقوم بترحيله مباشرة. ميزان المراجعة يتحدّث لحظيًا. إمكانية إغلاق الفترة وإعداد القوائم بضغطة زر. ربط المفهوم بالتطبيق: قيود المحاسبي يحوّل الدورة المحاسبية من خطوات طويلة إلى عمليات آلية منظمة وبدون أخطاء. شجرة الحسابات في قيود المحاسبي ✔ المفهوم المحاسبي هي الهيكل الأساسي الذي تُبنى عليه الحسابات: الأصول – الالتزامات – الإيرادات – المصروفات – حقوق الملكية. ✔ التطبيق داخل قيود المحاسبي البرنامج يوفر شجرة حسابات جاهزة متوافقة مع الأنشطة التجارية. إمكانية الإضافة والتعديل والحذف والتنظيم بحرية. ربط كل عملية بالحساب الصحيح تلقائيًا. ربط المفهوم بالتطبيق: المحاسب لا يضيع وقتًا في تصميم الشجرة؛ قيود المحاسبي يبني الهيكل ويتيح التحكم الكامل. القيود اليومية وتوليدها تلقائيًا ✔ المفهوم المحاسبي إثبات العمليات المالية وفق مبدأ القيد المزدوج (مدين/دائن). ✔ التطبيق داخل قيود المحاسبي عند إنشاء فاتورة بيع → البرنامج يقوم بعمل: عميل مدين – مبيعات دائن عند تسجيل مصروف → البرنامج يقوم بعمل: مصروف مدين – صندوق/بنك دائن عند شراء أصول → البرنامج يعمل القيد وفق نوع الأصل واحتساب الضريبة. ربط المفهوم بالتطبيق: قيود المحاسبي يقلل الأخطاء المزدوجة ويجعل عملية الإثبات المحاسبي تلقائية وبجودة عالية. إدارة الأصول والإهلاك داخل النظام ✔ المفهوم المحاسبي الأصول طويلة الأجل يتم إهلاكها حسب العمر الإنتاجي. ✔ التطبيق داخل قيود المحاسبي إضافة الأصل (تكلفته – فئته – طريقة الإهلاك). حساب الإهلاك تلقائيًا شهريًا أو سنويًا. قيود المحاسبي الإهلاك تُسجل أوتوماتيكيا بدون تدخل يدوي. متابعة القيمة الدفترية لأي أصل في أي وقت. النتيجة: تحويل أصعب العمليات المحاسبية إلى إجراءات آلية دقيقة. العملاء والموردين والذمم ✔ المفهوم المحاسبي ذمم المدينة والدائنة تمثل حقوق المنشأة على الآخرين أو التزاماتها. ✔ التطبيق داخل قيود المحاسبي كل فاتورة عميل تضيف رصيدًا له تلقائيًا. كل دفعة تُخصم من الرصيد مباشرة. نظام متقدم لمتابعة التحصيل وح aging report. ربط المفهوم بالتطبيق: قيود المحاسبي يساعد في إدارة الذمم بكفاءة ودقة ويمنع ضياع الأرصدة أو سوء المتابعة. المخزون وتكلفة البضاعة المباعة COGS ✔ المفهوم المحاسبي إدارة كمية وقيمة المخزون وتحديد تكلفة البضاعة باستخدام (FIFO، المتوسط). ✔ التطبيق داخل قيود المحاسبي إضافة الأصناف وتقسيمها لمجموعات. كل عملية بيع تُخصم من المخزون وتُحتسب تكلفة البضاعة. تحديث الربح الإجمالي لحظيًا. تقارير دقيقة لحركة المخزون. ربط المفهوم بالتطبيق: قيود المحاسبي يلغي الحسابات المعقدة ويحسب التكلفة تلقائيًا. التقارير المالية وتحليل الأداء برنامج قيود المحاسبي يقدم مجموعة كبيرة من التقارير المالية المتوافقة مع المعايير المحاسبية، ومنها: قائمة الدخل الميزانية العمومية التدفقات النقدية تقارير الأرباح والخسائر حسب الفرع/المشروع تقارير المصروفات تقارير الضرائب والزكاة ربط المفهوم بالتطبيق: بدل تجهيز التقارير يدويًا، يحصل المدير المالي على بيانات جاهزة لحظيًا تدعم القرار. الفائدة الأساسية من ربط المحاسبة بالنظام عند تطبيق مفاهيم المحاسبة داخل برنامج مثل “ قيود المحاسبي ”، تحصل المنشأة على: دقة عالية في البيانات سرعة في الإنجاز انعدام الأخطاء البشرية رؤية واضحة للمركز المالي سهولة الالتزام بالمعايير والزكاة والضريبة إمكانية المراقبة من أي مكان (لأنه سحابي) مقالات ذات صلة:برنامج الميزان - طرق الدفعبرنامج الامين - محاسبة الذهب ( أتمتة ورشات صياغة وبيع الذهب والمجوهرات )برنامج الامين - نظام التصنيع
المحاسبة المالية
- بواسطة فريق اعداد المجلة
- September 25, 2026
الخصم المكتسب والمسموح به بطريقة بسيطة جداً
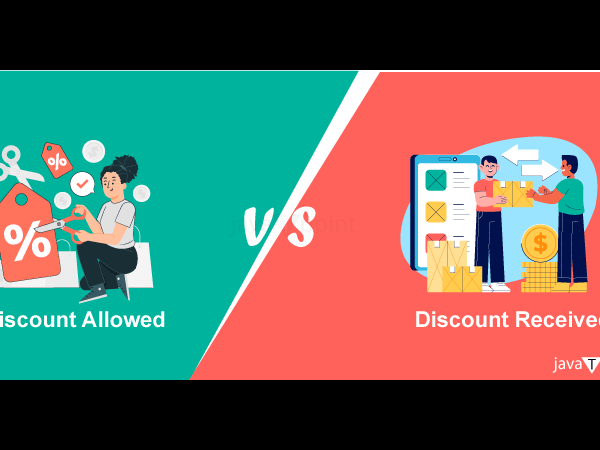
الخصم المكتسب والمسموح به بطريقة بسيطة جداً ما هو الخصم المكتسب والخصم المسموح به ؟ الخصم المكتسب هو الخصم الذي يمنحة المورد للمشتري مقابل شئ متفق علية و يظهر في الجانب الدائن من القيد ومدين بالنسبة للمورد " البائع " هو خصم يحصل عليه المشترى اذا دفع المبلغ فى المواعيد المتفق عليها ويكون دائن بالنسبة لدفاتر المشترى ومدين بالنسبة للمورد " البائع " الخصم المسوح به لو نظرنا إلى عكس ما ذكرناه بالاعلى يعني من الجهة المقابلة نستنتج ان الخصم المسموح به تقوم به جهة " المورد " معينة بمنحة للجهة الاخرى " المشتري "للاستفادة بهذا الخصم ويكون دائن في دفاتر الأخر " المشتري " حيث يعتر إيراد أو خصم من قيمة المشتريات . ما هي طبيعة الحساب هل هو مدين ام دائن ؟ يمكننا القول بان الحساب مدين دائن في نفس الوقت كيف ذلك أولا : مدين بالنسبة لدفاتر البائع " المورد " حيث أنها تعتر مصروف يمنحة للعميل ثانياً : دائن بالنسبنة للمشتري حيث تعتبر إيراد له او يمكنة خصم المبلغ من قيمة المشتريات إذن فهذا الحساب مدين دائن في نفس الوقت هل الخصم المكتسب هو نفسة الخصم المسموح به أم بينهم إختلاف ؟ خصم مكتسب يعني خصم تم إكتسابة من الغير يعني هيكون من وجهة نظر المشتري وفي المقابل الخصم المسموح به يعني جهة مانحة يعني هي اللي بتسمح بالخصم ده للمشتري يبقى هو نفس الخصم لكن يممكننا القول بانه مكتسب او مسموح به من خلال نظرتك لهذا الخصم هل انت مشتري أم بائع وعلى اساسة تستطيع ان تسمي هذا الخصم إما مكتسب او مسموح به يبقى نفس الخصم هو نفسة لكن يختلف بإختلاف النظرة للخصم ومن هنا نستنج السؤال الذي يخطر في بالك الان وهو ما هي المعالجة المحاسبية لهذا الخصم في دفاتر كل من المشتري والبائع ؟ أولاً : في دفاتر والبائع :- في دفاتر البائع وكما وضحنا اعلاه يعتبر مصروف أو خسارة من قيمة المشتريات يعني سوف يسجل هذا الخصم في الجانب المدين بقيمة الخصم ويكون القد كالتالي مثال : - في 1/1/2014 باعت مجلة المحاسب العربي عدد 1000 نسخة من الاعداد المطبوعة للمجلة إلى شركة وليد مراد للدعاية والإعلان بقيمة 1000 جنية وتم الإتفاق مع الشركة في حال تم السداد قبل موعد الإستحقاق الفعلي للدفع سوف يحصل على خصم بقمية 100 جنية . أولا : قيد الإثبات 1000 من حــــــ/ المدينين ( شركة وليد مراد للدعاية والإعلان ) 1000 إلى حــــــ/ المبيعات قيد إثبات عملية المبيعات قامت شركة وليد مراد للدعاية والإعلان بتاريخ 5/1/2014 بسداد قيمة المستحق عليها ما يعني انها سوف تستفيد بالخصم ويكون القيد كالتالي : - من مذكورين 900 حــــــ/ الصندوق 100 حــــــ/ الخصم المسموح 1000 إلى حــــــ/ المدينين ( شركة وليد مراد للدعاية والإعلان ) ثانياً : في دفاتر المشتري أولا : قيد الإثبات 1000 من حــــــ/ المشتريات 1000 إلى حــــــ/ الدائنين ( مجلة المحاسب العربي ) أولا : عند السداد 1000 من حــــــ/ الدائنين ( مجلة المحاسب العربي ) إلى مذكورين 900 إلى حــــــ/ البنك ، الصندوق 100 إلى حــــــ/ خصم مكتسب ما هي انواع الخصم ؟ يمنح الخصم عاده من الشركات البائعه لمنتج معين سواء أكانت شركات صناعيه أو تجاريه و ذلك بغرض تنشيط مبيعاتها . وانواع الخصم هي : - الخصم التجارى : وهو ينتج من التفاوض على السعر وهذا الخصم يستبعد من سعر الشراء ويتم تسجيل المشتريات بالصافى ( أى ان الخصم لا يسجل بالدفاتر ) خصم الكميه : وهو مقابل شراء كميات كبيره من المنتج حيث يضع البائع شرائح بالكميات ونسب الخصم . الخصم النقدى : ويمنح من البائع للمشترى فى حاله البيع الآجل اذا قام المشترى بالسداد خلال فتره محدده وهنا يكون خصم مسموح به بالنسبه للبائع ( مصروفات) ويكون فى نفس الوقت خصم مكتسب بالنسبه للمشترى (ايراد) وهذا هو ما دار حولة موضع العدد مقالات ذات صلة:تعرف على ما هية الأوراق المالية في سطورمقارنة بين شركات الأشخاص وشركات الأموالالآثار السلبية المترتبة على عدم الاهتمام بالمخازن
عاجل
- بواسطة مدير التحرير
- September 25, 2026
نظم المعلومات المحاسبية Accounting Information Systems
حقائـــق Facts المادة عبارة عن 5 ملفات بوربويت ترجمة وإعداد: د. محمود عمر محمود الطبري من كتاب: Accounting Information System, 9th ed., Romney/Steinbart أهلاً ومرحباً بالجميع ¢Accountants work in an exciting & complex environment that is constantly changing. ¢إن المحاسب اليوم يعمل في بيئة مثيرة ومعقدة ودائمة التغير. ¢The economic and legal environment in which accountants work is also changing in unpredictable ways. ¢إن البيئة الاقتصادية والقانونية التي يعمل بها المحاسب اليوم متغير أيضاً بطرق غير متوقعة. ¢Progress in Information Technology (IT) is occurring at an ever-increasing rate. ¢إن معدل التطور الحاصل في تكنولوجيا المعلومات اليوم متزايد بشكل لم يسبق له مثيل. ¢Business organizations are changing their methods of operation and their management structures to meet the demands of an increasingly competitive environment. ¢إن المنشآت التجارية اليوم تقوم بتغيير بنية إدارتها وإدارة أعمالها لكي تستطيع الاستمرار في بيئة يتزايد فيها التنافس. حمل الكتاب من هنا مقالات ذات صلة:المدخل في المحاسبة الاداريةالمحاسبة الإدارية في مجال الرقابة وتقييم الأداءخمس 5 عمليات مالية لازم أي شركة ناشئة تبدأ تشغلها بشكل تلقائي من أول يوم
.webp)
جديد
- بواسطة الادمن
- September 25, 2026
التحول إلى معايير التقارير المالية الدولية (IFRS): خطوات عملية للمنشآت
التحول إلى معايير التقارير المالية الدولية (IFRS): خطوات عملية للمنشآت التحول من المعايير المحلية إلى معايير التقارير المالية الدولية (IFRS) قرار استراتيجي، مش مجرد تغيير في طريقة إعداد القوائم المالية. الشركات اللي بتتعامل مع التحول ده كمشروع تقني بس، غالباً بتواجه مشاكل في التنفيذ. الخطوة الأولى: تقييم الفجوة (Gap Assessment) قبل أي تنفيذ، لازم تعرف الفروقات الجوهرية بين السياسات المحاسبية الحالية ومتطلبات IFRS، خصوصاً في بنود زي الإيرادات، الأدوات المالية، والأصول الثابتة. الخطوة الثانية: إعادة تقييم الأصول والالتزامات معايير زي IFRS 9 وIFRS 16 بتغيّر طريقة قياس الأدوات المالية وعقود الإيجار بشكل جوهري، وده بيتطلب مراجعة دقيقة للقوائم المالية الافتتاحية عند التحول. الخطوة الثالثة: تأهيل الأنظمة المحاسبية كتير من أنظمة ERP القديمة مش مجهزة للتعامل مع متطلبات الإفصاح الموسعة في IFRS، فتحديث النظام أو ضبط إعداداته خطوة أساسية مش اختيارية. الخطوة الرابعة: تدريب الفريق المالي التحول مش بيقف عند تاريخ معين، الفريق المحاسبي محتاج فهم مستمر لكيفية تطبيق المعايير على العمليات اليومية، مش بس وقت إعداد القوائم السنوية. التحول لـ IFRS بينجح لما تتعامل معاه كتغيير في منهجية التفكير المالي للشركة كلها، مش بس كتغيير في القوائم اللي بتتقدم للمساهمين.
