
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
عاجل
- بواسطة مدير التحرير
- September 25, 2026
28 أداة مالية أساسية للإدارة والاستثمار 2026 | مجلة المحاسب العربي
28 أداة مالية أساسية للإدارة والاستثمار 2026 | مجلة المحاسب العربي هناك العديد من الأدوات المالية التي يمكن استخدامها للإدارة المالية وتحقيق أهداف مالية محددة. هذه مجرد عينة من الأدوات المالية المتاحة، وتختلف الأدوات المالية المناسبة حسب الأهداف الشخصية والمهنية والظروف المالية لكل فرد أو مؤسسة. يجب دائمًا استشارة مستشار مالي قبل استخدام أي أداة مالية لضمان تلبية الاحتياجات وتلافي المخاطر المحتملة. إليك بعض الأدوات المالية الشائعة-: 1- ميزانية: وثيقة تحدد التدفقات النقدية المتوقعة والمصروفات المخططة لفترة زمنية محددة مثل العام المالي. تساعد الميزانية على تخطيط وتحقيق الأهداف المالية المحددة ورصد الأداء المالي. 2- تقارير مالية: وثائق تلخص النتائج المالية لشركة أو مؤسسة، مثل التقرير الدوري للدخل والميزانية العمومية وقوائم الدفعات النقدية. توفر هذه التقارير معلومات هامة للمساهمين والمسؤولين لتقييم أداء المؤسسة واتخاذ القرارات المالية. 3- حسابات الودائع والاستثمار: تتضمن الحسابات المصرفية التقليدية وحسابات التوفير والودائع الثابتة والحسابات الجارية. تسمح هذه الأدوات المالية بتخزين الأموال وكسب الفوائد على الودائع أو الاستثمار في أدوات توفر عوائد مالية مثل الشهادات المالية وصناديق التحوط. 4- الأوراق المالية: تشمل الأسهم والسندات والخيارات وصناديق المؤشرات. تعتبر هذه الأدوات متغيرة القيمة وتستخدم للمضاربة أو الاستثمار لتحقيق عوائد مالية. يجب مراعاة المخاطر المرتبطة بهذه الأدوات قبل الاستثمار فيها. 5- قروض وتمويل: بغض النظر عن حرمة القروض، تشمل القروض المصرفية والتمويل من شركات التمويل والمزايدات على السندات. يستخدم القروض والتمويل لتوفير رأس المال لمشاريع التوسع أو تلبية احتياجات التمويل القصيرة الأجل. 6-التأمين: يوفر الحماية المالية ضد المخاطر المحتملة مثل التأمين على الحياة والتأمين الصحي والتأمين على الممتلكات. يستخدم التأمين لتحويل المخاطر المالية على المؤسسات أو الأفراد للشركات التأمين. 7-وسائل الدفع الإلكترونية: تشمل البطاقات الائتمانية والبطاقات الاستهلاكية والتحويلات البنكية الإلكترونية والمحافظ الرقمية. تستخدم هذه الأدوات المالية لإجراء المعاملات المالية بسهولة وسرعة. 8-أدوات التخطيط للتقاعد: تشمل صناديق التوفير للتقاعد وحسابات الجمعية التعاونية للتقاعد. يساعد استخدام هذه الأدوات في التخطيط المبكر للتقاعد وتحقيق الاستقرار المالي في المرحلة المتقدمة من الحياة. 9- المشتقات: وتشمل الخيارات والعقود الآجلة والمبادلات. تستمد المشتقات قيمتها من أصل أو أداة مالية أساسية. تستخدم عادة للتحوط من تقلبات الأسعار أو لأغراض المضاربة. 10-الصناديق المشتركة: هي أدوات استثمارية تجمع الأموال من مستثمرين متعددين للاستثمار في محفظة متنوعة من الأسهم أو السندات أو الأوراق المالية الأخرى. تدار الصناديق المشتركة من قبل مديري الصناديق المحترفين. 11- الصناديق المتداولة في البورصة (ETFs): على غرار الصناديق المشتركة ، تجمع صناديق الاستثمار المتداولة أموال المستثمرين للاستثمار في محفظة متنوعة من الأوراق المالية. ومع ذلك ، يتم تداول صناديق الاستثمار المتداولة في البورصات مثل الأسهم الفردية ، مما يوفر للمستثمرين المرونة في الشراء والبيع طوال يوم التداول. 12-صناديق الاستثمار العقاري (REITs): هي الشركات التي تمتلك أو تشغل أو تمول العقارات المدرة للدخل. يمكن للمستثمرين شراء أسهم في صناديق الاستثمار العقاري ، مما يمنحهم التعرض للأصول العقارية دون شراء العقارات مباشرة. 13-السلع: وتشمل السلع المادية مثل الذهب والنفط والغاز الطبيعي والمنتجات الزراعية وغيرها. يمكن تداول السلع من خلال العقود الآجلة ، مما يسمح للمستثمرين بالمضاربة على تحركات الأسعار أو إدارة المخاطر المرتبطة بالأصول الأساسية. 14- التمويل الجماعي: هذه طريقة لجمع الأموال عن طريق جمع مساهمات صغيرة من عدد كبير من الأفراد ، عادةً من خلال منصات الإنترنت. يتم استخدامه بشكل شائع لتمويل المشاريع أو الشركات الناشئة أو المبادرات الاجتماعية. 15-رأس المال الاستثماري: يقدم أصحاب رأس المال الاستثماري التمويل للشركات في مرحلة مبكرة أو الشركات ذات النمو المرتفع مقابل الحصول على حصة في رأس المال. عادة ما يستثمرون في الشركات ذات إمكانات النمو الكبيرة. 16-العملات المشفرة: العملات الرقمية أو الافتراضية التي تستخدم التشفير للأمن. ومن الأمثلة على ذلك البيتكوين والإيثريوم. يمكن استخدام العملات المشفرة للمعاملات أو لأغراض الاستثمار، علما بأني لا اثق في مثل هذه التعاملات او هذا النوع من الاستثمار ولكن هو فعلا موجود بالسوق. 17- خطط التقاعد: خطط التقاعد التي وضعها أصحاب العمل أو الحكومات لتوفير الدخل للأفراد بعد التقاعد. أنها تساعد الأفراد على الادخار والاستثمار من أجل أمنهم المالي في المستقبل. 18- التعهيد الجماعي: وهو يتضمن تعهيد المهام أو الأفكار أو حل المشكلات إلى جمهور أو مجتمع. يمكن للأفراد أو المؤسسات استخدام منصات التعهيد الجماعي لجمع المدخلات أو الحلول الإبداعية أو التمويل. 19- السندات: هي سندات دين حيث يقرض المستثمرون أموالاً لمُصدر (حكومة أو بلدية أو شركة) مقابل مدفوعات فائدة دورية وعودة رأس المال عند الاستحقاق. 20-شهادة الإيداع (CD): القرص المضغوط هو وديعة لأجل مقدمة من البنوك والاتحادات الائتمانية ، حيث يقوم الأفراد بإيداع مبلغ معين من المال لفترة محددة بسعر فائدة ثابت. عادة ما يكون للأقراص المدمجة أسعار فائدة أعلى من حسابات التوفير العادية. 21- أذون الخزانة (أذون الخزانة): هي سندات دين قصيرة الأجل تصدرها الحكومة لتمويل أنشطتها. تُباع أذون الخزانة عادةً بخصم من قيمتها الاسمية وتوفر عائدًا ثابتًا للمستثمرين عند الاستحقاق. 22-المعاشات: المعاش هو منتج مالي تبيعه شركات التأمين ، ويوفر تدفق دخل مضمون للمقدم السنوي مقابل دفع مبلغ مقطوع أو سلسلة من المدفوعات. 23-عقود الخيار: توفر الخيارات للمشتري الحق ، ولكن ليس الالتزام ، بشراء (خيار الشراء) أو بيع (خيار البيع) أصل أساسي بسعر محدد مسبقًا خلال فترة زمنية محددة. تُستخدم الخيارات بشكل شائع للتحوط أو المضاربة على تحركات الأسعار 24- الاكتتاب العام الأولي (IPO): يحدث الاكتتاب العام عندما تعرض شركة خاصة أسهمها للجمهور لأول مرة. يمكن للمستثمرين شراء هذه الأسهم ويصبحوا مالكين جزئيًا للشركة. 25- صناديق التحوط: صناديق التحوط هي شراكات استثمارية خاصة تجمع الأموال من الأفراد ذوي الملاءة المالية العالية والمستثمرين المؤسسيين. يستخدمون استراتيجيات استثمار مختلفة ، مثل الصفقات الطويلة والقصيرة ، لتوليد عوائد ، وغالبًا ما تستهدف عوائد أعلى معدلة حسب المخاطر من الاستثمارات التقليدية. 26- المنتجات المهيكلة: هي أدوات مالية معقدة تجمع بين أصول أو مشتقات متعددة لتقديم ملامح مخصصة للمخاطر والعائد. تشمل الأمثلة التزامات الدين المضمونة (CDOs) والأوراق المالية المدعومة بالأصول (ABS). 27- أدوات سوق المال: توفر سندات الدين قصيرة الأجل هذه ، مثل أذون الخزانة والأوراق التجارية ، خيارًا استثماريًا منخفض المخاطر وعائدات منخفضة نسبيًا. أدوات سوق المال عالية السيولة وغالبًا ما تستخدم لإدارة المراكز النقدية. 28-الإقراض من نظير إلى نظير (P2P): تربط منصات الإقراض P2P المقترضين مباشرة بالمستثمرين الراغبين في إقراض المال. هذا الشكل من الإقراض يزيل الوسطاء الماليين التقليديين ، مما قد يوفر عوائد أعلى للمستثمرين ومعدلات أقل للمقترضين. من المهم ملاحظة أن كل أداة مالية تحمل مجموعة المخاطر والاعتبارات الخاصة بها. يُنصح بإجراء بحث شامل وفهم المخاطر المرتبطة والتشاور مع المتخصصين الماليين قبل اتخاذ أي قرارات استثمارية. مقالات ذات صلة:نبذه عن تحليل البيانات المالية ( تحليل القوائم المالية )مختصر شرح المؤشرات المالية المهمةالنسبة الحالية (Current Ratio)
جديد
- بواسطة مدير التحرير
- September 25, 2026
برنامج الميزان - النسخ الاحتياطي و اختصارات المفاتيح
برنامج الميزان - النسخ الاحتياطي و اختصارات المفاتيح الموقع الرسمي لبرنامج الميزان - تركيا نقوم من خلال هذه النافذة بتحديد مسار افتراضي يتم فيه وضع النسخ الاحتياطية التي نقوم بإنشائها يدوياً من خلال قائمة ملف –إنشاء نسخة احتياطية, أو أوتوماتيكياً من خلال قائمة أدوات- جدولة النسخ الاحتياطي. اختصارات المفاتيح: يمكننا من خلال هذه النافذة أن نضع مفاتيح اختصار بحيث يمكننا أن نفتح نوافذ البرنامج من خلال الضغط على مفاتيح الاختصارات المختارة في هذه النافذة. وذلك كما في الشكل التالي: مقالات ذات صلة:برنامج لمتابعة الشيكات المؤجلة والاقساطقوائم مالية على الإكسيلالعمليات المحاسبية الأساسية على قاعدة بيانات الشركة - برنامج الميزان
عاجل
- بواسطة المجلة
- September 25, 2026
برنامج الميزان - تعريف المواد اللازمة في شجرة المواد
برنامج الميزان - تعريف المواد اللازمة في شجرة المواد الموقع الرسمي لبرنامج الميزان - تركيا إضافة الفهارس والمواد: بعد الانتهاء من شجرة الحسابات ننتقل إلى شجرة المواد حيث نقوم بإدخال المواد التي تتعامل بها الشركة وذلك بالانتقال إلى قائمة "المواد" " شجرة المواد" ونقوم أولاً بإدراج فهارس المواد الموجودة إما بزر الماوس الأيمن أو من الشريط العلويلشجرة المواد من زر فهرس. ولنفترض أنه في الشركة في مثالنا يوجد فهرسين رئيسيين للمواد: مواد غذائية وقرطاسية, وضمن المواد الغذائية يوجد عدة فهارس مثل المعلبات والخضراوات وضمن القرطاسية يوجد فهارس مثل الدفاتر والأقلام, فستكون شجرة المواد كما في الشكل الظاهر: لإضافة مواد ضمن الفهارس السابقة نحدد الفهرس المطلوب ثم نضغط إضافة مادة من الشريط العلوي لشجرة المواد, أو بالزر الأيمن للماوس ثم نضغط إضافة مادة فتظهر بطاقة المادة ندرج فيها المعلومات المطلوبة. ولنقل المادة من فهرس إلى فهرس آخر ندخل على بطاقة المادة ونغير فهرسها, أو نحملها بالماوس ونضعها في الفهرس المطلوب. ملاحظة: إن نقل المادة من فهرس إلى فهرس آخر يؤدي إلى تغيير رقم المادة ليصبح دالاً على وجودها في هذا الفهرس (عكس نقل الحساب) وذلك إذا كان رقم المادة الظاهر في شجرة المواد هو الرقم الكلي, حيث أن الرقم الكلي للمادة يتألف من جزئين جزء خاص بالفهرس (رمز الفهرس) وجزء آخر خاص بالمادة (الرمز الخاص للمادة) وإن الجزء الذي يتغير عند نقل المادة من فهرس لآخر هو رمز الفهرس نلاحظ في البطاقة السابقة أن مربع الفهرس جلب تلقائياً وذلك لأننا وقفنا على فهرس المعلبات وضغطنا زر إضافة مادة, أما إذا وقفنا على المواد غير المصنفة وأعطيناه أمر إضافة مادة فستفتح بطاقة المادة فارغة تماماً وبدون اسم الفهرس وحين ذلك يمكننا اختيار الفهرس, وعند عودتنا إلى شجرة المواد وتحديثها فلا يضعها في المواد غير المصنفة بل يضعها في الفهرس الذي اخترناه. بطاقة المادة: تتألف بطاقة المادة من العناصر الرئيسية التالية: 501- شريط أدوات البطاقة: يحوي نفس أزرار شريط أدوات الحساب وبنفس المهاموالذي تم شرحه سابقاً. 502- رأس البطاقة:تحتوي هذه الصفحة معلومات عن اسم ورمز المادة والفهرس الذي تتبع له المادة والزمرة المحاسبية للمادة. (سنشرح استخدام الزمرة المحاسبية في فقرة تالية إن شاء الله). 503- صفحة معلومات: وتحتوي هذه الصفحة على الحقول التالية الظاهرة في الشكل: * حقول تصنيف: وهي عبارة عن حقول بيانات, يُستفاد منها كشروط ضمن التقارير, وهذه الحقول هي: (المواصفات, الفئة, المصدر, المنشأ, الموديل, الشركة الصانعة, اللون, القياس, التصنيف1, التصنيف2, التصنيف3, التصنيف4, التصنيف5). * حقول معلومات: وهي عبارة عن معلومات عامة عن كل مادة (الوزن, الحجم, المساحة, رمز المعمل, المورد الرئيسي, الموضع). * أسماء الطباعة: نستخدم هذه الحقول عندما نريد طباعة اسم المادة باسم غير الاسم المعرف في رأس البطاقة. ويوجد هنا حقلين: اسم طباعي, اسم طباعي لاتيني. 504- صفحة وحدات: وتحتوي هذه الصفحة على الحقول التالية الظاهرة في الشكل: وتعبّر هذه الحقول عن الوحدات التي تقاس بها المادة وهي نوعين: * وحدات مرتبطة: أي إذا كان يستخدم في قياس المادة أكثر من وحدة فإن هذه الوحدات ترتبط مع بعضها بموجب معادل ثابت محدد (فالطن=1000 كغ, والمتر=100 سم, الدزينة =12 قطعة, وهكذا), وبإمكاننا أن نحرك المادة بثلاث وحدات مرتبطة مع بعضها وفق معادل أساسه الوحدة الأولى المحددة (يفضل أن تكون الوحدة الأولى دوماً هي أصغر وحدة حتى يكون المعادل عدد صحيح). وبإمكاننا أن نضع لكل وحدة للمادة باركودخاص بها, كما أنه بإمكاننا أن نحدد الوحدة الافتراضية التي نرغب أن تظهر عند اختيار المادة ضمن الفواتير (أي الوحدة الأكثر استخداماً بالنسبة للمادة). * وحدة حرة: يمكننا من خلال هذا الحقل ادخال وحدة حرة من الممكن أن ترتبط أو لا ترتبط مع الوحدات السابقة بمعادل محدد وهي في أغلب الأحيان لا ترتبط مع الوحدات السابقة بمعادل محدد. ويمكننا أن نحرك المادة بالوحدات المرتبطة وبالوحدة الحرة في نفس الوقت في الفاتورة بحيث تظهر جنباً إلى جنب مع الوحدة المرتبطة بالفاتورة. وبذلك يمكننا أن نستخلص معلومات عن حركات المادة بالوحدة الحرة. ولمزيد من الشرح والتفصيل يمكنكم مراجعة ملحق "تعريف واستخدام الوحدة الحرة" حيث سيتم التعرض للوحدة الحرة بمزيد من التفصيل مع مثال تطبيقي عن استخدام هذه الوحدة. * مخطط الباركود: يمكننا من خلال هذا الحقل أن نربط مع المادة باركود يحوي معلومات إضافية عن المادة كلونها وقياسها ووزنها وقيمتها ...الخ. ولمزيد من الشرح والتفصيل يمكنكم مراجعة ملحق "تعريف واستخدام مخطط الباركود" حيث سيتم التعرض لمخطط الباركود بمزيد من التفصيل مع مثال تطبيقي عن استخدام هذا المخطط. *نوع المادة: هنا لدينا خيارين: إما مادة وذلك إذا كانت المادة لها وجود ويمكن جردها فعلياً مثل الكمبيوترات, أو خدمة وذلك إذا كانت المادة ليس لها وجود فعلي ولا يمكن جردها. مثال توضيحي: لنفرض أنه لدينا معمل للرخام ونبيع الرخام بالمتر فإننا نعرف الرخام على أنه مادة هذا من جهة. ومن جهة أخرى نقوم بتقديم خدمة للزبائن هي دمج أطراف الرخام ونتقاضى مبلغاً محدداً على كل متر دمج لذلك نعرف الرخام على أنه مادة ووحدته الأولى المتر ثم نقوم ببيع خدمة الدمج في الفواتير, ولكن عند عملية البيع ستظهر لنا رسالة أن مادة الدمج غير موجودة لأننا لم نشتريها في فاتورة سابقة لذلك لنتخلص من هذه المشكلة التي تتعلق بعدم الوجود الفعلي لمادة الدمج في المستودعات فإننا نعرف مادة الدمج على أنها خدمة. *: نستخدم الهدية هنا فقط إذا كان عدد وحدات الهدية ثابت بالنسبة لهذه المادة في جميع الفواتير. فكما هو واضح في الشكل السابق فقد وضعنا رقم ثابت وهو عند إجراء فاتورة بعشر وحدات فإن الهدية ستكون وحدة واحدة. 505- صفحة أسعار:وتحتوي هذه الصفحة على الحقول التالية الظاهرة في الشكل: هنالك إمكانية لتحديد 6 أسعار مبيع افتراضية لكل مادة كما هو واضح في الشكل, وبالإمكان تحديد هذه الأسعار يدوياً كرقم ثابت باختيار طريقة التسعير اليدوي المقابلة للسعر المحدد, أو تحديدها كنسبة مئوية من أحد الأسعار التالية: (كلفة الشركة, أعلى سعر شراء للشركة, آخر سعر شراء للشركة, كلفة الفرع, أعلى سعر شراء للفرع, آخر سعر شراء للفرع), وكذلك بالإمكان توحيد سياسة التسعير لكل الأسعار أو وضع سياسة تسعير خاصة بكل سعر. العملة: يقصد بها عملة الأسعار الموضوعة للمادة. وكذلك نحدد من خلال هذه الصفحة نسبة الحسم الافتراضية للمادة ونسبة الضريبة المضافة الافتراضية للمادة. مثال على التسعير اليدوي والتسعير كنسبة مئوية: لنفترض أنه لدينا مادة نريد أن يكون سعر بيعها للمستهلك ثابت وهو 200 ل.س عند ذلك نضع في حقل السعر المقابل للوحدة الأولى 200 ل.س ونضع طريقة التسعير يدوي وذلك كما هو واضح في الشكل التالي: وإذا أردنا أن نبيع المادة للمستهلك بسعر يزيد 50% عن سعر كلفة الشركة فنقوم بوضع النسبة وطريقة التسعير كما هو واضح في الشكل التالي: 506- صفحة الجرد الفرعي: وتأخذ هذه الصفحة الشكل التالي: عند تفعيل خيار الجرد الفرعي على أي حقل من حقول الجرد الفرعي تظهر عند اخراج المادة من المستودع وبمجرد ادراجها في الفاتورة نافذة مساعدة هي نافذة الجرد الفرعي تعطينا الكمية المتبقية من هذه المادة بالنسبة لكل قيمة من القيم الموجودة. ولمزيد من الشرح والتفصيل يمكنكم مراجعة ملحق "تعريف واستخدام الجرد الفرعي للمادة" حيث سيتم التعرض لفكرة الجرد الفرعي للمادة بمزيد من التفصيل مع مثال تطبيقي عن استخدام هذا الجرد. حقول الجرد الفرعي: تاريخ الصلاحية, الطبخة, تاريخ الإنتاج, الرقم التسلسلي, الطول, العرض, الارتفاع, خيارات المساحة, خيارات الحجم, خيارات اللون, خيارات القياس, خيارات رمز المعمل: يمكننا تفعيل أحد الخيارات السابقة حسب طبيعة ومتطلبات المادة فمثلاً يمكننا تفعيل تاريخ الصلاحية في حال أردنا ضبط تاريخ صلاحية المادة كالأدوية مثلاً أو المواد الغذائية ....الخ. أو يمكننا تفعيل خيار "الأرقام التسلسلية" في حال كانت الشركة تريد ضبط الأرقام التسلسلية للمادة بحيث تتمكن الشركة من تتبع حبة المادة بعد بيعها في حال كانت مكفولة وتم ردها للشركة. وعند تفعيل أحد الخيارات السابقة يصبح بإمكاننا أن نفعل أحد الخيارات الثلاثة التالية إن كان على فواتير الإدخال أو الاخراج وذلك في حال تم ترك القيمة فارغة في الحقل الذي تم تفعيله,فبفرض أننا فلنا حقل تاريخ الصلاحية فالخيارات الثلاثة في هذه الحالة هي: سماح:أي إذا لم ندخل تاريخ الصلاحية فلا يعطينا أي رسالة تنبيه أو منعويتم حفظ الفاتورة بدون أي مشكلة تتعلق بعدم ادخال تاريخ الصلاحية. تنبيه: أي إذا لم ندخل تاريخ الصلاحية فيعطينا رسالة تنبيه فقط مع إمكانية حفظ الفاتورة. منع: أي إذا لم ندخل تاريخ الصلاحية فلا يمكن إتمام حفظ الفاتورة. 507- صفحة معلومات المستودع: تحوي هذه الصفحة على المعلومات التالية: * الحد الأدنى: وهو الكمية الدنيا من المادة الذي لا تقبل الشركة بوجود أقل منها في المستودع. * الحد الأعلى: وهو أكبر كمية من المادة تقبل الشركة بوجودها في المستودع. * حد الطلب: وهو الكمية من المادة والتي يجب على الجهة المختصة في الشركة عند وصول المستودع إليها أن تقوم بإعداد طلب شراء. وهي كمية أكبر من الحد الأدنى بقدر يكفي لتغطية احتياجات الشركة من المادة ريثما تصل الوحدات المشتراة بطلب الشراء. * الكمية المثالية: وهي الكمية من المادة التي تفضل الشركة وجودها في المستودع بشكل يلبي احتياجات الشركة من جهة ولا يجمد أموالاً كبيرة في المخزون من جهة أخرى. * الموقع: ويعني مكان وجود المادة في المستودع. مثل رقم الرف إذا كان المستودع مقسماً إلى رفوف. * حصر: وتعني أن المادة يجب أن تكون موجودة حصراً في هذا المكان. * مستودع: وتعني المستودع الموجودة فيه هذه المادة. 508- صفحة خصائص إضافية: نستخدم هذه الصفحة عندما يكون للمادة خصائص إضافية تميزها عن غيرها من المواد. ولشرح ذلك نطرح المثال التالي: بفرض أنه لدينا في الشركة مواد عبارة عن عدة أنواع من السيارات, مرسيدس, تويوتا, وفي التويوتا عدة سيارات وكل سيارة تتميز عن الأخرى بخصائص إضافية مثل نوافذ على الكهرباء, قفل مركزي, فتحة سقف, فيمكننا من خلال صفحة الخصائص الإضافية تعريف هذه الخصائص وإرفاقها مع بطاقة المادة وذلك بالطريقة التالية: لدينا في صفحة الخصائص الإضافية حقلين: حقل الخاصية وحقل القيمة. نكتب في حقل الخاصية مثلاً نوافذ على الكهرباء ثم نضغط Enter فتظهر النافذة السابقة: نضغط على السهم الأخضر(إضافة) فتفتح النافذة التالية: يظهر في هذه النافذة الحقول التالية: * : وهو رمز الخاصية. * : وهو اسم الخاصية العربي. * : وهو الاسم الانكليزي للخاصية إن وجد. * : وهذا الحقل يخص حقل القيمة في صفحة الخصائص الإضافية ويدلنا على قيمة الخاصية. ويوجد عدة صيغ كما هو واضح في الشكل السابق. * : القيمة المختارة هنا تدرج بشكل افتراضي في بطاقة المادة.والشكل التالي يوضح الأشكال التي تأخذها القيم في صفحة الخصائص الإضافية وهي بالترتيب: * : وهنا عندما نجلب الخاصية إلى هذه الصفحة سيظهر حقل القيمة فارغاً ويمكننا أن ندرج فيه النص الذي نريده. ويظهر ذلك في خاصية بلد الاستيراد. * : وهنا سيظهر في حقل القيمة مربع يحوي إشارة نفعّل هذه الإشارة إذا كانت الخاصية موجودة ونلغي تفعيلها في حال عدم وجود الخاصية. ويظهر ذلك في خاصية القفل المركزي. * : وهنا عندما نجلب الخاصية إلى هذه الصفحة سيظهر في حقل القيمة دائرة مفعّلة ولا يمكن إلغاء تفعيلها وتدل على وجود الخاصية. وهنا إذا لم تكن الخاصية موجودة لا نجلبها إلى هذه الصفحة. ويظهر ذلك في خاصية فتحة السقف. * عدد صحيح: وهنا عندما نجلب الخاصية إلى هذه الصفحة سيظهر حقل القيمة فارغاً ويمكننا أن ندرج فيه الرقم الصحيح الذي نريده. ويظهر ذلك في خاصية الموديل. * عدد يقبل فاصلة: وهنا عندما نجلب الخاصية إلى هذه الصفحة سيظهر حقل القيمة فارغاً ويمكننا أن ندرج فيه رقم يحوي فاصلة عشرية. ويظهر ذلك في خاصية سماكة الهيكل. * : وهنا عندما نجلب الخاصية إلى هذه الصفحة سيظهر حقل القيمة فارغاً ويمكننا أن ندرج فيه التاريخ الذي نريده. ويظهر ذلك في خاصية تاريخ الصنع. * : وهنا عندما نجلب الخاصية إلى هذه الصفحة سيظهر حقل القيمة فارغاً ويمكننا أن ندرج فيه الوقت الذي نريده. ويظهر ذلك في خاصية وقت التشغيل الأول. * مخصص: وهنا يتوجب علينا أن نعرف هذا النوع بأنفسنا وذلك باختيار مخصص ثم الضغط على تحرير ومن ثم وضع القيم التي نريد أن يجلبها في حقل القيمة لهذه الخاصية. ويظهر ذلك في الشكلين التاليين: وعند الانتهاء من التعريف وجلب الخاصية إلى صفحة الخصائص الإضافية فسيظهر في حقل القيمة شريط يحوي مجموعة العناصر التي عرفناها في النافذة السابقة. 509- صفحة بدائل باركود / ملاحظات: ندخل في هذه الصفحة أرقام باركود بديلة عن باركود الوحدة الأولى والثانية والثالثة بحيث يتم التعرف على المادة إما من خلال الباركود الأساسي المدخل في صفحة "وحدات" أو من خلال الباركود البديل المدخل في صفحة بدائل "الباركود".وندخل في هذه الصفحة أيضاً ملاحظات للمادة بحيث يتم الاستفادة منها في نافذة نقطة البيع كما سيمر معنا في فصل لاحق. - صفحة إحصاء: تعطينا هذه الصفحة إحصاء للمادة في لحظة فتح هذه الصفحة وذلك عند الضغط على زر حفظ في شريط أدوات البطاقة. وهذا الإحصاء السريع والمختصر يحوي المستوى الذي نطلب المعلومات على نطاقه إما المستودع أو الفرع أو الشركة ككل, ويتضمن أيضاً الكمية الموجودة من المادة وكلفة الوحدة الواحدة منها والكمية المطلوبة والكمية المحجوزة (هاتين الكميتين تتحددان وفق إعدادات الفاتورة. فمثلاً إذا أنشأنا فاتورة باسم طلب بيع ومن خياراتها وضعنا أنها تؤثر على الكمية المحجوزة أو المطلوبة فعند ذلك سيظهر في الحقلين الظاهرين في الصفحة الكميات من المادة الواردة في هذه الفاتورة وسنشرح كيفية إنشاء مثل هذه الفاتورة في فصل لاحق). وإن المعلومات الأخيرة يمكننا طلبها بالوحدة التي نختارها والمعرفة سابقاً في صفحة الوحدات. مقالات ذات صلة:برنامج الامين - الأصول الثابتةبرنامج الامين - نظام المماثلةبرنامج الامين - نظام نقاط البيع
القوائم المالية
- بواسطة وائل مراد
- September 25, 2026
شرح شامل خطوات إعداد القوائم المالية
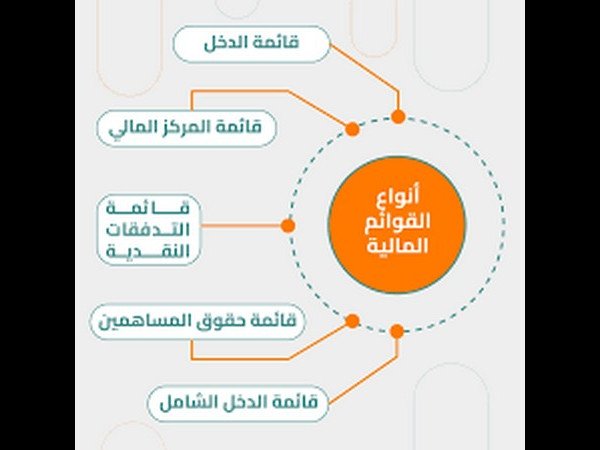
شرح شامل خطوات إعداد القوائم المالية تُعد دورة إعداد القوائم المالية من أهم الدورات المحاسبية التي يجب على كل محاسب أو مدير مالي الإلمام بها، لأنها تمثل الإطار العملي الذي يربط بين تسجيل العمليات اليومية وبين عرض الصورة الحقيقية للوضع المالي للشركة. تهدف هذه الدورة إلى إعداد قوائم مالية دقيقة وموثوقة تساعد الإدارة والمستثمرين وأصحاب القرار على فهم الأداء المالي واتخاذ قرارات سليمة. تعتمد دورة إعداد القوائم المالية على مجموعة من الإجراءات المتتابعة التي تُنفذ وفقًا للمعايير المحاسبية المعتمدة، سواء المعايير الدولية (IFRS) أو المعايير المحلية أو مبادئ المحاسبة المقبولة عمومًا (GAAP). أولًا: جمع المعلومات المالية تبدأ الدورة بجمع جميع المستندات والبيانات المالية اللازمة، مثل الفواتير، إيصالات القبض والصرف، كشوف الحسابات البنكية، سجلات الأصول والالتزامات، وأي مستندات متعلقة بالأطراف الخارجية. تمثل هذه المرحلة الأساس الذي تُبنى عليه دقة القوائم المالية. ثانيًا: تسجيل العمليات المالية في هذه المرحلة يتم تسجيل جميع العمليات المالية في الدفاتر المحاسبية وفقًا للمبادئ والمعايير المحاسبية، وتشمل عمليات الشراء والبيع، القبوض والمدفوعات، الرواتب والأجور، وكذلك الأصول والخصوم. الدقة هنا ضرورية لتجنب الأخطاء لاحقًا. ثالثًا: القيود والتسويات المحاسبية قبل إعداد القوائم المالية، تُجرى القيود والتسويات اللازمة لتصحيح الأخطاء وتطبيق مبدأ الاستحقاق، مثل تسويات الإهلاك، المصروفات المستحقة، والإيرادات المقدمة، وذلك لضمان أن تعكس البيانات الواقع المالي بدقة. رابعًا: إعداد القوائم المالية الأساسية يتم في هذه المرحلة إعداد القوائم المالية الرئيسية، وتشمل: الميزانية العمومية قائمة الدخل قائمة التدفقات النقدية قائمة التغيرات في حقوق الملكية وتُعرض هذه القوائم وفق شكل منظم ومتوافق مع المعايير المحاسبية المعتمدة. خامسًا: المراجعة والتدقيق تشمل هذه المرحلة المراجعة الداخلية للتأكد من صحة التسجيلات والالتزام بالسياسات المحاسبية، بالإضافة إلى المراجعة الخارجية من مراجع مستقل لإبداء الرأي المهني حول عدالة القوائم المالية ومصداقيتها. سادسًا: الإفصاح ونشر القوائم المالية بعد اعتماد القوائم المالية، يتم الإفصاح عن المعلومات الجوهرية ونشر القوائم للأطراف ذات العلاقة مثل المساهمين، المستثمرين، البنوك، والجهات الرقابية، وفقًا للقوانين واللوائح المعمول بها. سابعًا: تحليل القوائم المالية لا تكتمل دورة إعداد القوائم المالية دون تحليلها، حيث يتم استخدام المؤشرات والنسب المالية لتحليل الربحية والسيولة والملاءة المالية، ومقارنة الأداء مع الفترات السابقة أو الشركات المنافسة. ثامنًا: التقارير واتخاذ القرارات تُستخدم نتائج التحليل المالي في إعداد التقارير النهائية التي تساعد الإدارة على تقييم الأداء، تحديد نقاط القوة والضعف، استكشاف الفرص، واتخاذ قرارات مالية وإدارية استراتيجية. مقالات ذات صلة:50 مهمة ومسئولية من مهام المدير المالي الناجح6 فئات مختلفة لحقوق الملاك في الشركاتمن هم مستخدمو البيانات المالية
جديد
- بواسطة الادمن
- September 25, 2026
برنامج الميزان - تعريف العملات
برنامج الميزان - تعريف العملات بعد تعريف الفروع والمستودعات ومراكز الكلفة ننتقل إلى تعريف العملات التي يتم التعامل بها وذلك من قائمة "تعاريف"-"العملات" فتظهر على الشاشة نافذة العملة الأساسية وهي افتراضياً الليرة السورية فنعدلها إذا لم تكن هي عملتنا الأساسية ثم نضيف العملات الأخرى التي نتعامل معها من خلال زر إضافة الواضح في الشكل فنضع اسم العملة والمعادل فإذا وضعنا مثلاً العملة الأساسية الليرة السورية ثم أضفنا الدولار الأمريكي فنضع المعادل في بطاقة الدولار 55 مثلاً أي كل واحد دولار يساوي خمس وخمسون ليرة سورية. مقالات ذات صلة:برنامج الامين - التقارير والوثائق المطبوعةبرنامج الامين - السلامة والأمانبرنامج الامين - التسهيلات
