
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
المحاسبة المالية
- بواسطة فريق اعداد المجلة
- September 24, 2026
أهمية وظيفة التخزين
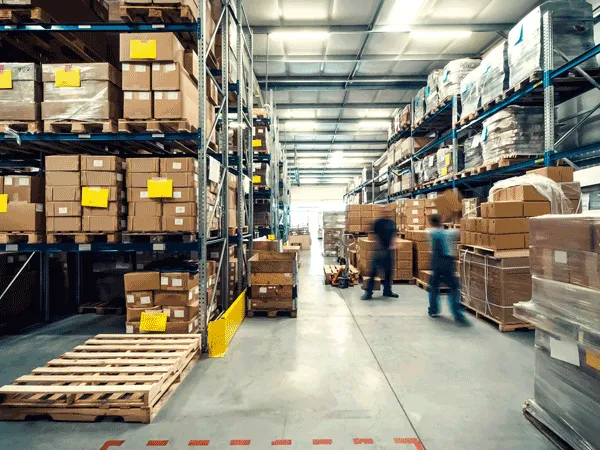
أهمية وظيفة التخزين تعد وظيفة التخزين من أهم الوظائف المساندة في المؤسسات والشركات ، فإضافة لكونها تقوم بتخطيط وتنظيم عمليات تخزين المواد والمحافظة عليها وإمداد العملاء أو الإدارات الرئيسة داخل الشركة باحتياجاتها في الوقت المناسب وبما يضمن استمرار عملها بكفاءة ودون انقطاع. وتتخلص أهمية وظيفة التخزين فيمايلي: 1- الأهمية العملية والاقتصادية. 2- الأهمية التخطيطية والتنظيمية. 3- الأهمية التنفيذية. الأهمية العملية والاقتصادية: لا يمكن لأي مؤسسة أو شركة أن تعمل بدون وجود إدارة للمستودعات أو المخازن وبشكل يتناسب والأنشطة التي تقوم بها، فالمواد الداخله في أعمال أي إدارة سوف يتم تخزينها في المخازن إلى حين طلبها من الإدارة المحتاجة لذلك؛ وللمحافظة على سير أعمال المؤسسة وبيع سلعها ومنتجاتها فمن الضروري وجود إدارة تهتم بذلك، وبالنسبة للأهمية الاقتصادية فإن التخزين وفقا للكمية الاقتصادية يحافظ على المواد ويقلل من الأموال المستثمرة في المخزون. الأهمية التخطيطية والتنظيمية: من المهم أن تكون هناك جهة مسؤولة عن تخطيط المخزون وتحديد مستوياته العليا والدنيا حسب إمكانيات الشركة أو المؤسسة. كما أن الأهمية التنظيمية لها تتركز في ضرورة وجود إدارة مسؤولة مسؤولية كاملة عن أعمال تخزين المواد وصرفها بالتنسيق مع جميع الإدارات والأقسام داخل الشركة. الأهمية التنفيذية: لضمان استمرار الإدارات والأقسام داخل الشركة والمؤسسة في مهامها بكفاءة فمن الضروري تأمين متطلبات تلك الإدارات من المواد والأصناف، فإدارة الانتاج لا يمكنها أن تقوم بعمليات التصنيع ما لم تتوفر المواد اللازمة في الوقت المناسب وبالكميات المناسبة وهكذا بالنسبة لبقية الإدارات. مقالات ذات صلة:تعريف العمليات التمويليةالمسحوبات Drawingأسس إثبات المصروفات والايرادات
عاجل
- بواسطة مدير التحرير
- September 24, 2026
الفرق بين القروض قصيرة وطويلة الأجل للشركات
الفرق بين القروض قصيرة وطويلة الأجل للشركات القروض قصيرة الأجل بتُستخدم عادة لتمويل رأس المال العامل (زي شراء مخزون أو تغطية فجوة تحصيل مؤقتة)، ومدتها غالبًا أقل من سنة. مميزاتها المرونة وسهولة الحصول عليها، لكن عيبها إعادة التفاوض المستمر وتقلب أسعار الفائدة. القروض طويلة الأجل بتُستخدم لتمويل الأصول الثابتة أو التوسعات الكبرى، ومدتها بتمتد لسنين. بتدّي استقرارًا في التخطيط المالي، لكن بتتطلب ضمانات أكبر وغالبًا شروطًا أكثر تشددًا من البنك. القاعدة الذهبية في التمويل مبدأ "المطابقة" (Matching Principle): مول أصولك قصيرة الأجل بديون قصيرة الأجل، وأصولك طويلة الأجل بديون طويلة الأجل. الخلط بين النوعين من أكتر أسباب أزمات السيولة في الشركات.
المحاسبة المالية
- بواسطة فريق عمل المجلة
- September 24, 2026
أهمية وجود المحاسب في الشركات من حارس الأرقام إلى رائد القرار
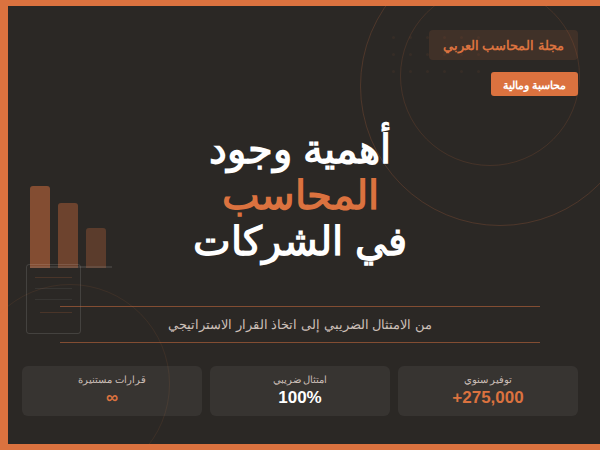
أهمية وجود المحاسب في الشركات من حارس الأرقام إلى رائد القرار أهمية وجود المحاسب في الشركات المحاسب ليس مجرد موظف يمسك دفاتر الأرقام — إنه رائد المخاطر وحارس القرار المالي المقدمة: حين تُحاسَب الشركة أمام نفسها حين يتجرأ صاحب عمل على إدارة شركته دون محاسب متخصص، فهو في الحقيقة يقود سيارته في الليل دون أضواء، واثقاً من معرفته بالطريق. ربما يصل في بعض الأحيان، لكن الاحتمال الأكبر أنه يمشي نحو كارثة مالية صامتة لا تُكتشف إلا حين تتفاقم. في عالم تتسارع فيه التشريعات الضريبية وتتشعب معاييرها، وفي بيئة أعمال لا تسامح فيها على الأخطاء المحاسبية، بات دور المحاسب يتخطى حدود الأرقام إلى صميم القرار الاستراتيجي. هذا المقال يستعرض بعين الممارس لا المنظّر لماذا يُشكّل المحاسب أحد أهم الأصول غير الملموسة في أي منشأة تجارية أو صناعية أو خدمية. المحاسب: التعريف الجوهري المحاسب القانوني أو المالي ليس مجرد شخص يُدوّن أرقام الإيرادات والمصروفات. إنه متخصص يمتلك قدرة على رؤية الصورة الكاملة للوضع المالي للمنشأة، ويُحيط بالمعايير الدولية لإعداد التقارير المالية (IFRS) ومبادئ المحاسبة المقبولة عموماً (GAAP)، علاوة على اشتراطات هيئات الزكاة والضريبة والجمارك، ومتطلبات المساهمين وجهات الإقراض. بعبارة أدق: المحاسب هو المترجم بين الواقع التشغيلي للشركة واللغة الرقمية التي يفهمها المستثمرون والجهات التنظيمية والإدارة على حدٍّ سواء. الهدف من وجود المحاسب داخل الشركة يمكن تلخيص الأهداف الجوهرية لوجود محاسب في أي منشأة ضمن ثلاثة محاور رئيسية: أ) الضبط والمراقبة الشركات التي تعمل دون رقابة محاسبية كافية تُعاني بصمت من تسرب الأموال، سواء عبر مصروفات غير مُبررة، أو بضائع مفقودة لم تُسجَّل، أو ديون لم تُلاحَق. المحاسب يُغلق هذه الثغرات ويضع أنظمة ضبط داخلي تجعل كل ريال مُحاسَباً. ب) الامتثال القانوني والضريبي في المملكة العربية السعودية مثلاً، تطور النظام الضريبي تطوراً لافتاً منذ تطبيق ضريبة القيمة المضافة عام 2018، ثم رفعها إلى 15% عام 2020، وصولاً إلى اشتراطات الفوترة الإلكترونية (فاتورة) بمرحلتيها. هذه الإصلاحات فرضت على الشركات — صغيرها وكبيرها — امتلاك كفاءة محاسبية حقيقية تضمن الامتثال وتتجنب الغرامات. ج) دعم القرار الاستراتيجي حين تتوقع الإدارة توسع الشركة أو الاندماج أو الاستثمار في أصل جديد، يكون المحاسب هو المرجع الأول. هو من يُقدّم تحليلات التدفق النقدي، ويُقيّم جدوى القرار، ويُحذّر من مخاطر التمويل المفرط أو السيولة المنخفضة. التطبيقات العملية: ماذا يصنع المحاسب يومياً؟ كثيراً ما يُختزل دور المحاسب في إعداد القوائم المالية السنوية. لكن من يعمل داخل بيئة أعمال حقيقية يعلم أن ما يفعله المحاسب يومياً أوسع وأعمق بكثير: إدارة الذمم المدينة والدائنة: متابعة الفواتير المستحقة، وإرسال تنبيهات التحصيل، وضبط مواعيد السداد بما يحفظ التدفق النقدي. إعداد القوائم المالية: الميزانية العمومية، وقائمة الدخل، وقائمة التدفق النقدي، وهي اللغة الرسمية التي يتحدث بها المستثمرون والبنوك. التخطيط الضريبي: تحديد الإعفاءات والتكاليف القابلة للخصم الضريبي، وتقليل العبء الضريبي القانوني. تحليل التكاليف: تحديد مراكز الربح والخسارة داخل المنشأة، مما يُمكّن الإدارة من إعادة توزيع الموارد بكفاءة. إعداد الموازنات التقديرية: بناء خطط مالية واقعية تستند إلى بيانات تاريخية وتوقعات مدروسة، لا تمنيات. التدقيق الداخلي: الكشف المبكر عن أخطاء التسجيل أو الممارسات غير السليمة قبل أن تتراكم وتُشكّل مشكلة حقيقية. مثال رقمي توضيحي: التكلفة مقابل العائد "التوفير في المحاسب اليوم قد يُكلّف المنشأة عشرة أضعافه غداً" لنأخذ شركة تجارية صغيرة لبيع مواد البناء في الرياض، بإيرادات سنوية تبلغ 3 مليون ريال. قرر صاحبها الاستغناء عن المحاسب لتوفير راتبه الشهري البالغ 6,000 ريال، أي 72,000 ريال سنوياً. ما لم يحسبه صاحب المنشأة: البند مع المحاسب بدون محاسب غرامات ضريبة القيمة المضافة صفر 45,000 ريال تسرب مخزون غير مُراقَب صفر 30,000 ريال فرص تمويل ضائعة (بيانات غير موثقة) محفوظة 200,000+ ريال إجمالي التكلفة / الوفر السنوي 72,000 ريال (تكلفة) 275,000+ ريال خسارة الحساب واضح: توفير 72 ألف ريال من راتب المحاسب كلّف الشركة ما يزيد على 275 ألف ريال من خسائر مباشرة وغير مباشرة في عام واحد فقط. هذا ليس افتراضاً نظرياً، بل نمط يتكرر في كل بيئة أعمال تتجاهل الوظيفة المحاسبية. أبعاد استراتيجية: ما وراء الأرقام المحاسب وجاذبية الاستثمار لا يُقدم مستثمر جاد أمواله في شركة لا تملك قوائم مالية نظيفة ومُراجَعة. الدراسات المتعلقة بالتمويل الخاص في منطقة الشرق الأوسط تُشير إلى أن أكثر من 60% من صفقات الاندماج والاستحواذ الفاشلة كانت بسبب تباين في الصورة المالية الحقيقية عما هو مُعلَن. المحاسب هو من يُبني تلك الصورة على أسس سليمة. المحاسب وإدارة الأزمات حين تضرب أزمة — سواء أكانت تراجع المبيعات أم ارتفاعاً مفاجئاً في التكاليف أم خسارة عميل كبير — يكون المحاسب أول من يُدرك المدى الحقيقي للضرر ويُقدم خيارات التعافي. المنشآت التي نجت من تداعيات جائحة كوفيد-19 كانت الأكثر قدرة على تتبع تكاليفها ومصادر إيراداتها بدقة، وهو بالضبط ما يُتيحه النظام المحاسبي السليم. المحاسب والحوكمة المؤسسية تطبيق معايير الحوكمة في الشركات المساهمة وحتى في المنشآت الخاصة الكبيرة يستلزم وجود محاسبين موهلين يفصلون بين الذمم، ويُعِدون تقارير للمجلس، ويضمنون الفصل الواضح بين أموال الشركة وأموال المُلاك. هذا الفصل هو أساس الثقة المؤسسية. المحاسب في عصر الأتمتة والذكاء الاصطناعي يتساءل البعض: هل تُلغي برامج المحاسبة الحديثة والذكاء الاصطناعي الحاجة للمحاسب؟ الجواب القاطع هو: لا، بل تُعزّزه. أدوات مثل QuickBooks وZoho Books وOdoo تُؤتمت الإدخال وتوليد التقارير، لكنها لا تستطيع تفسير مؤشر غريب في بيانات التدفق النقدي، ولا تُدرك أن تراجع هامش الربح بنسبة 2% هذا الشهر مرتبط بارتفاع تكاليف الشحن لا بتراجع المبيعات. هذا الحكم البشري المُدرَّب هو ما يجعل المحاسب لا غنى عنه. الذكاء الاصطناعي يُعالج البيانات؛ المحاسب يفهمها ويمنحها معنى. الفرق بينهما شاسع في عالم القرار. "الأرقام لا تكذب — لكنها لا تتحدث من تلقاء ذاتها. المحاسب هو من يُعطيها صوتاً" المصادر والمراجع هيئة المحاسبين القانونيين السعوديين (SOCPA) — المعايير المهنية المحاسبية، الإصدار 2024 هيئة الزكاة والضريبة والجمارك (ZATCA) — دليل الامتثال لضريبة القيمة المضافة، 2024 IFRS Foundation — International Financial Reporting Standards (IFRS 2024) المعهد الأمريكي للمحاسبين القانونيين (AICPA) — دراسة ROI of Accounting Function, 2023 المجلة العربية للمحاسبة والإدارة المالية — عدد مارس 2025 Deloitte Middle East — رؤى حول حوكمة الشركات والمحاسبة الإقليمية، 2024 تقرير Grant Thornton — Financial Management in GCC SMEs, 2024 مقالات ذات صلة:شرح الفرق بين المصروفات والإيرادات المؤجلة والمستحقة بطريقة بسيطة للمحاسبينمصروفات الفائدة الفوائد المتكبدة عند تمويل الشركة عن طريق الاقتراضالفرق بين المحاسب ومدخل البيانات حدود الدور وقيمة التخصص
عين على الأسواق
- بواسطة فريق إعداد المجلة
- September 24, 2026
نمو قطاع التكنولوجيا المالية في الخليج: الإمارات والبحرين تيسّر البيئة التنظيمية للابتكار المالي
نمو قطاع التكنولوجيا المالية في الخليج: الإمارات والبحرين تيسّر البيئة التنظيمية للابتكار المالي يشهد قطاع التكنولوجيا المالية (FinTech) في دول الخليج طفرة غير مسبوقة، مع جهود مكثفة من الجهات التنظيمية لتسهيل نمو الشركات الناشئة وتعزيز الابتكار المالي، مع الحفاظ على حماية المستهلك. تقرير حديث من The National يشير إلى أن الإمارات العربية المتحدة والبحرين قدّمتا مزيدًا من المرونة للشركات الناشئة في القطاع، ما يمكّنها من إطلاق منتجات وخدمات مالية حديثة بسرعة أكبر وبتكاليف أقل. بيئة تنظيمية محفّزة للنمو تتضمن الإجراءات التنظيمية الجديدة في الإمارات والبحرين: تسريع تراخيص شركات FinTech لتقليل الوقت المستغرق للإطلاق. إتاحة بيئة اختبار Sandbox لتجربة المنتجات المالية الجديدة تحت إشراف الجهات الرقابية. مرونة في المتطلبات الرأسمالية للشركات الناشئة دون المساس بسلامة النظام المالي. هذه المرونة التنظيمية تُسهل للشركات الناشئة التوسع في مجالات الدفع الرقمي، الإقراض الرقمي، إدارة الثروات، والتقنيات المالية المبتكرة الأخرى. أهمية القطاع نمو قطاع التكنولوجيا المالية في الخليج يُعد محركًا مهمًا للابتكار والاستثمار، لأنه: يوفّر فرص تمويل للشركات الناشئة والمشروعات التقنية. يفتح الباب أمام حلول مالية مبتكرة للمستهلكين والشركات الصغيرة والمتوسطة. يشكّل نواة لتحول اقتصادي أوسع يرتكز على الاقتصاد الرقمي والتقنيات الحديثة. خبير في المجال المالي يرى أن: "تيسير البيئة التنظيمية يدعم التحوّل نحو اقتصاد أكثر رقمنة وكفاءة، ويجعل الخليج وجهة جذابة للمستثمرين العالميين في قطاع FinTech." مع الدعم الحكومي والبيئة التنظيمية المشجعة، يُتوقع أن يشهد قطاع التكنولوجيا المالية في الخليج نموًا مستدامًا، مع زيادة في الاستثمارات في الشركات الناشئة وحلول الدفع الرقمي، ما يرسّخ مكانة المنطقة كمركز مالي مبتكر في الشرق الأوسط. مقالات ذات صلة:اختصارات العملات حول العالمالسياسة النقدية،الأهداف والغايات - الأدوار والآثارالعمليات المحاسبية للعملة الأجنبية
جديد
- بواسطة الادمن
- September 24, 2026
تطوير نظام المحاسبة في الشركات الصغيرة
اعداد د .احمد جميل محمد عبده مدقق مالي ومستشار ضريبي ahmadalborg@yahoo.com الاردن 00962787544476 تطوير نظام المحاسبة في الشركات الصغيرة تعد الشركات الصغيرة العمود الفقري للاقتصاد في العديد من الدول، وتوفر فرص عمل كبيرة، ومن المهم جدًا الاهتمام بتطوير نظام المحاسبة الخاص بها لتحقيق النجاح المستمر والاستمرارية في العمل. فغالبًا ما يتجاهل الكثيرون أهمية تطوير نظام المحاسبة في الشركات الصغيرة، وهو ما يؤدي إلى تخطي العديد من الفرص الحاسمة التي يمكن أن تساعد في نمو تلك الشركة وتحسين أدائها المالي، ولكن يجب أن يكون النظام المحاسبي الفعال على رأس الأولويات في أي شركة تسعى للنمو، وخاصة الشركات الصغيرة. وبما أن هذه الشركات تشكل العديد من المشاريع الناشئة وتعتبر أساسية في الاقتصاد، فإنه من الأهمية بمكان أن تواجه تحديات في عملها، ومن بين أهم هذه التحديات هي صعوبة تنظيم الجوانب المحاسبية والمالية، مما يؤدي إلى صعوبة في تتبع الإيرادات والنفقات، وعدم تحديد التكاليف الفعلية للإنتاج وتقديم الخدمات. للبدء في حل هذه المشكلة ينبغي على الشركات الصغيرة وضع خطط محددة لتطوير النظام المحاسبي، حتى يتم تحديد الأهداف الرئيسية والمراحل المحددة لتحقيقها، كما يجب اختيار النظام المحاسبي المناسب لحجم الشركة ومتطلباتها، ويجب أن يكون متوافقًا مع الخطة الاستراتيجية للشركة، والانتقال بذلك إلى استخدام نظام محاسبي متكامل ومنظم ويتيح استخدامه العديد من المزايا من بينها توفير الوقت والجهد في تسجيل البيانات المالية، وتحسين دقة السجلات المالية وتقارير الأداء، وإدارة النقدية وتوفير الوقت والجهد في إعداد البيانات المالية الشهرية والسنوية. ويمكن أن يساعد النظام المحاسبي المتكامل في تحليل البيانات المالية بشكل أفضل، وتوفير التقارير المالية والضريبية بشكل أسرع وأكثر دقة، وتحسين عمليات الفوترة والتحصيل والدفع، كما يمكن للنظام المحاسبي أن يوفر معلومات مهمة لاتخاذ القرارات الاستراتيجية والمالية، وتحليل أداء الشركة وتحديد نقاط القوة والضعف والفرص الجديدة. وبشكل عام، يعد استخدام النظام المحاسبي المتكامل أمرًا ضروريًا لنجاح الشركات الصغيرة، ولتطوير نظام محاسبي فعال في الشركات الصغيرة العديد من الخطوات الحاسمة والمهمة التي يجب اتباعها: أولًا، يجب تحديد الأهداف والمتطلبات المحاسبية اللازمة لتحقيق الأهداف، بحيث تتوافق هذه الأهداف والمتطلبات مع خطة الشركة الاستراتيجية، وأن يكون النظام المحاسبي المستخدم متوافقًا معها، كما يجب تحديد المتطلبات الضريبية والمالية الأخرى التي تواجه الشركة وضمان تلبية هذه المتطلبات من خلال نظام المحاسبة. ثانيًا، يجب اختيار النظام المحاسبي المناسب الذي يتناسب مع احتياجات واساسيات عمل الشركة وميزانيتها، بحيث يتميز هذا النظام بكونه سهل الاستخدام ويوفر الوظائف المحاسبية اللازمة لتلبية احتياجات الشركة، مع الانتباه الى ان هذا النظام يسمح بتوسّع والتحديث في حال تغيرت احتياجات الشركة. ثالثًا، يجب تحسين إجراءات المحاسبة وتبسيطها داخل النظام قدر الإمكان، حيث يمكن تحسين الإجراءات عن طريق استخدام التكنولوجيا، والانتقال إلى الحوسبة ، ويمكن أيضًا تحسين إجراءات المحاسبة عن طريق استخدام الأتمتة والتحكم في العمليات اليدوية لتوفير الوقت والجهد. رابعًا، يجب تدريب وتطوير فريق المحاسبة لتحسين مهاراتهم وزيادة فهمهم لنظام المحاسبة، وذلك عن طريق تقديم دورات تدريبية وورش عمل متخصصة، كما يجب توفير الموارد اللازمة لتحسين الكفاءة والإنتاجية في العمل. خامسًا، يجب الانتباه إلى تنظيم السجلات المحاسبية والمالية، وذلك بإدخال البيانات بشكل دقيق ومنتظم، وإجراء عمليات التدقيق الدورية للتأكد من صحة البيانات والتقارير. سادسًا، يمكن استخدام برامج المحاسبة لتسهيل إدارة السجلات المحاسبية والمالية، وتوفير الوقت والجهد في إدخال البيانات وإصدار التقارير، وكذلك تحسين التعاون بين أعضاء الفريق. سابعًا، يمكن استشارة محاسب محترف لتقييم نظام المحاسبة الحالي وتوفير النصائح والتوجيهات لتحسينه وتطويره، وكذلك لتوفير الدعم والمشورة فيما يتعلق بالقوانين واللوائح المحاسبية والضريبية. وفي النهاية تطوير نظام المحاسبة في الشركات الصغيرة يتطلب الكثير من الجهد والتركيز، ولكنه يشكل عاملًا حاسمًا للنجاح والنمو المستمر في أي مؤسسة صغيرة، واتباع تلك الخطوات يساعد الشركات الصغيرة على تحقيق النمو المستمر والاستمرارية في العمل و يشكل عاملًا حاسمًا للنجاح في أي مؤسسة صغيرة. مقالات ذات صلة:تعريف الشركةجدول مقارنة بين الشركات التجارية و المدنيةكيف نقيم أداء شركة ماليا؟
