
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
جديد
- بواسطة فريق تحرير مجلة المحاسب العربي
- September 24, 2026
كيف تُحدَّد أسعار الصرف الرسمية من البنوك المركزية؟
يصدر البنك المركزي في معظم الدول سعر صرف "رسمي" يومي لعملته الوطنية مقابل العملات الأجنبية الرئيسية، ويُستخدم هذا السعر كمرجع لأغراض محاسبية وضريبية وتسوية العقود الحكومية، حتى لو اختلف قليلاً عن الأسعار الفعلية المتداولة في السوق الحرة بين البنوك التجارية في نفس اللحظة. يعتمد تحديد هذا السعر الرسمي عادة على متوسط مرجّح لعمليات التداول الفعلية التي جرت في السوق بين البنوك خلال جلسة اليوم السابق، وليس على قرار إداري تحكمي، بحيث يعكس واقع السوق بأكبر قدر ممكن من الدقة مع توفير مرجعية موحدة يمكن لكل الجهات الاعتماد عليها. الفرق بين سعر الصرف الرسمي وسعر السوق الحرة يصبح أكثر أهمية في الدول التي تفرض ضوابط على حركة رأس المال، حيث قد يتسع الفارق بين السعرين بشكل ملحوظ في فترات الضغط الاقتصادي، وهو ما يراقبه المحللون كمؤشر غير مباشر على مدى الثقة الفعلية في العملة المحلية. بالنسبة للشركات التي تُعِد قوائمها المالية بعملة محلية بينما تتعامل بعملات أجنبية، فإن اختيار السعر المرجعي الصحيح لإعادة تقييم بنودها النقدية في نهاية كل فترة مالية، وفق ما يحدده معيار IAS 21، يُعد خطوة أساسية لضمان دقة القوائم المالية وموثوقيتها أمام المستثمرين والجهات الرقابية.
جديد
- بواسطة مدير التحرير
- September 24, 2026
الودائع الاستثمارية في البنوك الإسلامية: كيف تعمل؟
الودائع الاستثمارية في البنوك الإسلامية: كيف تعمل؟ الفرق عن الحساب الجاري الحساب الجاري في البنك الإسلامي وديعة بدون عائد، الهدف منها الحفظ والسحب وقت الحاجة فقط. أما وديعة الاستثمار فهي مختلفة تمامًا: إنت بتضع أموالك عشان البنك يستثمرها نيابة عنك بصيغ شرعية، مقابل نسبة من الربح الفعلي. آلية توزيع العائد العائد على الودائع الاستثمارية مش نسبة فايدة ثابتة معروفة مقدمًا زي البنوك التقليدية، لكنه نسبة من الربح الفعلي اللي حققه البنك من استثمار الأموال، وبالتالي ممكن يتغير من فترة لأخرى حسب أداء الاستثمارات الفعلي. نقطة مهمة للمودع لازم تفرّق بين "معدل العائد المتوقع" اللي بيعلنه البنك (تقدير غير ملزم) وبين العائد الفعلي اللي هيتحدد آخر الفترة. الشفافية في الإفصاح عن أوجه استخدام الأموال من أهم المعايير اللي تقيّم بيها جدية أي بنك إسلامي.
جديد
- بواسطة فريق تحرير مجلة المحاسب العربي
- September 24, 2026
الذهب كأداة تحوط: كيف تقيّم الشركات جدوى الاستثمار في المعادن النفيسة؟
يُصنَّف الذهب محاسبياً كأصل استثماري وليس كأداة تُدرّ عائداً دورياً كالسندات أو الأسهم الموزعة للأرباح، وهذا يعني أن العائد المتوقع منه يأتي بالكامل تقريباً من ارتفاع قيمته السوقية على المدى الطويل، وليس من دخل دوري ثابت. الشركات والصناديق التي تخصص جزءاً من محافظها للذهب تفعل ذلك عادة كوسيلة لتقليل التقلب الكلي للمحفظة، لأن أداء الذهب لا يرتبط بقوة بأداء الأسهم أو السندات في أغلب الأوقات، بل يتحرك أحياناً في اتجاه معاكس لهما، وهو ما يمنح المحفظة توازناً إضافياً وقت اضطراب الأسواق التقليدية. من الناحية المحاسبية، يُقيَّم الذهب المحتفظ به لأغراض استثمارية عادة بالقيمة العادلة (Fair Value) في تاريخ كل قائمة مالية، مع تسجيل التغير في القيمة ضمن الدخل الشامل أو قائمة الدخل حسب سياسة التصنيف المتبعة، وهو ما يستوجب من الشركة توثيقاً دقيقاً لسبب الاحتفاظ بهذا الأصل وطريقة تقييمه بشكل متسق من فترة لأخرى. القاعدة العملية لأي شركة تفكر في هذه الاستراتيجية هي عدم النظر للذهب كبديل كامل عن الأصول المُدرّة للدخل، بل كعنصر تكميلي ضمن استراتيجية تنويع أوسع، بنسبة محدودة تتناسب مع طبيعة نشاط الشركة وقدرتها على تحمل المخاطر.
جديد
- بواسطة فريق تحرير مجلة المحاسب العربي
- September 24, 2026
فهم التصنيف الائتماني السيادي: كيف تقرأ تقارير وكالات مثل فيتش وموديز؟
التصنيف الائتماني السيادي هو تقييم تصدره وكالات متخصصة مثل فيتش وموديز وستاندرد آند بورز لقدرة دولة معينة على الوفاء بالتزاماتها المالية، وعادة ما يُعبَّر عنه برمز مثل "B" أو "BBB" مصحوباً بـ"نظرة مستقبلية" تشير إلى الاتجاه المتوقع للتصنيف، سواء كان مستقراً أو إيجابياً أو سلبياً. يعتمد هذا التقييم على مجموعة من المؤشرات، أبرزها نسبة الدين الحكومي إلى الناتج المحلي الإجمالي، ومعدل النمو الاقتصادي المتوقع، ومستوى الاحتياطيات الأجنبية، وقدرة الحكومة على تحصيل الإيرادات وضبط الإنفاق العام. أهمية هذا التصنيف لا تقتصر على الحكومة نفسها، بل تمتد إلى الشركات المحلية أيضاً. حين ترتفع تكلفة اقتراض الحكومة بسبب تراجع تصنيفها، ترتفع معها عادة تكلفة اقتراض الشركات الكبرى في نفس الدولة، لأن المستثمرين الدوليين يستخدمون التصنيف السيادي كمرجعية أساسية لتقييم المخاطر العامة قبل النظر في مخاطر الشركة الفردية. لهذا السبب يتابع كبار المستثمرين والمحللين الماليين تقارير هذه الوكالات باهتمام، ليس فقط لمعرفة الرقم النهائي، بل لفهم الأسباب التفصيلية وراءه، والتي غالباً ما تحمل إشارات مبكرة عن اتجاهات اقتصادية أوسع تستحق المتابعة.
عاجل
- بواسطة مدير التحرير
- September 24, 2026
كيف تحسب نقطة التعادل
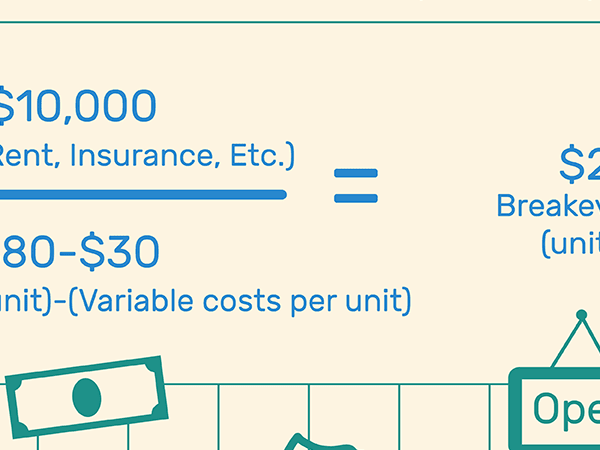
لحساب نقطة التعادل في الوحدات ، استخدم الصيغة: نقطة التعادل (الوحدات) = التكاليف الثابتة ÷ (سعر المبيعات لكل وحدة - التكاليف المتغيرة لكل وحدة) أو في المبيعات باستخدام الصيغة: نقطة التعادل ( المبيعات) ) = التكاليف الثابتة ÷ هامش المساهمة. ما هي نقطة التعادل؟ نقطة التعادل هي النقطة التي تساوي فيها إيرادات الشركة تكاليفها. حساب لنقطة التعادل ويمكن أن يتم بإحدى طريقتين. الأول هو تحديد كمية الوحدات التي يجب بيعها ، أو الثاني هو مقدار المبيعات بال الذي يجب أن يحدث. تسمح نقطة التعادل للشركة بمعرفة متى سيبدأ ، أو أحد منتجاتها ، في تحقيق أرباح. إذا كانت إيرادات الشركة أقل من نقطة التعادل ، فإن الشركة تعمل بخسارة. إذا كانت أعلى ، فهي تعمل بربح. كيفية حساب نقطة التعادل في الوحدات التكاليف الثابتة ÷ (سعر المبيعات لكل وحدة - التكاليف المتغيرة لكل وحدة) التكاليف الثابتة - التكاليف الثابتة هي التكاليف التي لا تتغير عادةً أو تتغير قليلاً فقط. أمثلة على التكاليف الثابتة للعمل هي نفقات المرافق الشهرية والإيجار. سعر المبيعات لكل وحدة- هذا هو المبلغ الذي ستفرضه الشركة على المستهلكين مقابل منتج واحد فقط من المنتجات التي يتم إجراء الحساب لها . التكاليف المتغيرة لكل وحدة- التكاليف المتغيرة هي التكاليف المرتبطة مباشرة بإنتاج منتج ، مثل العمالة المستأجرة لصنع هذا المنتج ، أو المواد المستخدمة. غالبًا ما تتقلب التكاليف المتغيرة ، وعادة ما تكون أكبر نفقات الشركة. الحساب على النحو التالي: إجمالي التكاليف المتغيرة ÷ إجمالي الوحدات المنتجة أمثلة على نقطة التعادل دعونا نعرض بعض الأمثلة عن كيفية حساب نقطة التعادل. Sam's Sodas هي شركة تصنيع المشروبات الغازية في منطقة سياتل. إنه يفكر في تقديم مشروب غازي جديد يسمى Sam's Silly Soda. إنه يريد أن يعرف نوع التأثير الذي سيحدثه هذا المشروب الجديد على مالية الشركة. لذلك ، قرر حساب نقطة التعادل ، حتى يتمكن هو وفريق إدارته من تحديد ما إذا كان هذا المنتج الجديد يستحق الاستثمار. تكاليفه المحاسبية هي كما يلي ، في الشهر الأول سيكون المنتج في الإنتاج: التكاليف الثابتة = 2000 (الإجمالي للشهر) التكاليف المتغيرة = .40 (لكل علبة منتجة) سعر البيع = 1.50 (علبة) حساب نقطة التعادل في الوحدات التكاليف الثابتة ÷ (سعر المبيعات لكل وحدة - التكاليف المتغيرة لكل وحدة 2000/(1.50-40) أو2000/1.10 = 1818 وحدة هذا يعني أن سام يحتاج إلى بيع ما يزيد قليلاً عن 1800 علبة من الصودا الجديدة في شهر واحد ، للوصول إلى نقطة التعادل. حساب نقطة التعادل المبيعات التكاليف الثابتة Mar هامش المساهمة سعر ثابت (أنظر فوق) هامش المساهمة هامش المساهمة هو الفرق بين سعر المنتج وتكلفة صنعه . الحساب على النحو التالي: (سعر البيع لكل وحدة - التكاليف المتغيرة لكل وحدة) / سعر البيع لكل وحدة أمثلة على نقطة التعادل دعونا نعرض بعض الأمثلة عن كيفية حساب نقطة التعادل. Sam's Sodas هي شركة تصنيع المشروبات الغازية في منطقة سياتل. إنه يفكر في تقديم مشروب غازي جديد يسمى Sam's Silly Soda. إنه يريد أن يعرف نوع التأثير الذي سيحدثه هذا المشروب الجديد على مالية الشركة. لذلك ، قرر حساب نقطة التعادل ، حتى يتمكن هو وفريق إدارته من تحديد ما إذا كان هذا المنتج الجديد يستحق الاستثمار. تكاليفه المحاسبية هي كما يلي ، في الشهر الأول سيكون المنتج في الإنتاج: التكاليف الثابتة = 2000 (الإجمالي للشهر) التكاليف المتغيرة = .40 (لكل علبة منتجة) سعر البيع = 1.50 (علبة) حساب و التعادل نقطة في وحدات التكاليف الثابتة ÷ (سعر المبيعات لكل وحدة - التكاليف المتغيرة لكل وحدة) 2000 / ( 1.50 - 40 دولار) أو 2000 / 1.10 دولار = 1818 وحدة هذا يعني أن سام يحتاج إلى بيع ما يزيد قليلاً عن 1800 علبة من الصودا الجديدة في شهر واحد ، للوصول إلى نقطة التعادل. حساب و التعادل نقطة بال المبيعات التكاليف الثابتة ÷ هامش المساهمة (سعر المبيعات لكل وحدة - التكاليف المتغيرة لكل وحدة ، مع الرقم الناتج ثم مقسومًا على سعر المبيعات لكل وحدة) 2000 / .7333 = 2727 دولارًا هذا يعني أن فريق Sam يحتاج إلى بيع ما قيمته 2727 دولارًا من Sam's Silly Soda في ذلك الشهر ، لتحقيق التعادل. أي شيء بعد هذا المبلغ سيكون ربحًا للشركة. لتأكيد هذا الرقم: يمكنك أن تأخذ 1818 وحدة من الحساب الأول ، وتضرب ذلك في سعر البيع 1.50 ، لتحصل على مبلغ 2727 دولارًا. مقالات ذات صلة:من يستخدم البيانات المحاسبية ؟أنت والمحاسبةكيف تقرأ الارقام الحسابية من الف إلى ديشليار مع كتابتها
