
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
جديد
- بواسطة فريق تحرير مجلة المحاسب العربي
- September 24, 2026
مخاطر سلاسل الإمداد العالمية: كيف يقرأها المحاسب في القوائم المالية؟
أي اضطراب في سلاسل الإمداد العالمية، سواء بسبب تأخر الشحن أو ارتفاع تكاليف النقل أو نقص مواد خام معينة، ينعكس في النهاية على بند تكلفة البضاعة المباعة في قائمة الدخل، وقد يضغط على هامش الربح الإجمالي إذا لم تتمكن الشركة من تمرير هذه التكلفة الإضافية للعميل النهائي. الشركات التي تعتمد على مورد واحد أو منطقة جغرافية واحدة تكون أكثر عرضة لهذه الصدمات مقارنة بتلك التي نوّعت قاعدة مورديها. لهذا السبب أصبحت استراتيجية "تنويع سلسلة الإمداد" جزءاً أساسياً من إدارة المخاطر التشغيلية في كثير من الشركات الكبرى بعد التجارب التي مرت بها الأسواق العالمية في السنوات الأخيرة. من الناحية المحاسبية، يُنصح بمراجعة سياسة تقييم المخزون بانتظام في فترات اضطراب سلاسل الإمداد، خاصة إذا ارتفعت تكلفة الشراء بشكل ملحوظ، للتأكد من أن طريقة التقييم المتبعة (مثل الوارد أولاً صادر أولاً) لا تزال تعكس الواقع الاقتصادي الفعلي للمخزون المتاح. كما تحتاج الإدارة المالية لمراجعة العقود طويلة الأجل مع الموردين للتأكد من وجود بنود مرونة كافية تسمح بتعديل الكميات أو الأسعار عند حدوث ظروف استثنائية، بدلاً من الالتزام الجامد بشروط قد تصبح غير عملية في ظل ظروف سوق متغيرة.
عاجل
- بواسطة مدير التحرير
- September 24, 2026
مخاطر الاعمال والمخاطر المالية Business and Financial Risk
مخاطر الاعمال والمخاطر المالية Business and Financial Risk تشير مخاطر الاعمال إلى طبيعة أعمال المنشأة المصدرة للورقة المالية ، وتظهر مخاطر الاعمال مع انخفاض الطلب على منتجات المنشاة وتحول الانتاج إلى مخزون ، مما يؤدي إلى زيادة نسبة التكاليف الثابتة عن التكاليف المتغيرة التي تؤثر بدورها على تباين اللتدفقات النقدية كنتيجةلتغيير مستويات المبيعات نتيجة لتغيير سوق الاعمال ( رواج – كساد .... ) ، فعندما تزداد نسبة التكاليف الثابتة إلى التكاليف المتغيرة ترتفع مخاطر الاعمال نتيجة لتحميل المنشأة عبئاً ثابتاً كبيراً قد لا تستطيع المنشاة الوفاء به إذا انخفضت المبيعات أوحدثت حالة كساد في السوق ، ويترتب على ذلك مستوى أداء المنشأة من الممكن أن يتدهور ويتبعه بالقطع الاوراق المالية التي أصدرتها هذه المنشاة ، وعلى ذلك يمك القول بان مخاطر الاعمال ترتبط بالقرارات الاستشمارية اليت يتم اتخاذها . أما المخاطر المالية فترتبط بهيكل التمويل الخاص بالمنشاة المصدرة للاوراق المالية ، ونعني بذلك مزيج التمويل من حقوق الملكية من حق الملكية والديون داخل المنشاة ، وكلما زاد أعتماد المنشاة على الديون كلما ترتب على زيادة العبء الثابت المطلوب دفعة سنويا وفي شكل نقدي والذي يتمثل في قيمة الفائدة المستحقة على هذه الديون ، وإذا حدث وعجزت التدفقات النقدية للمنشاة عن تغطية اعباء الفائدة فقد يمكن أن يؤدي ذلك لتوقف المنشاة وتعثرها ، وعلى ذلك يمكن القول بان المخاطر المالية ترتبط بالقرارات المالية التي يتم اتخاذها . والجدير بالذكر ، أن مخاطر تغير القوة الشرائية ومخاطر اسعار الفائدة تكون أكثر تأثيرا على الاوراق المالية ذات معدل العائد الثابت مثل السندات . ومن ناحية أخرى فإن مخاطر الاعمال والمخاطر المالية تكون أكثر تأثيراً على الاوراق المالية المرتبطة بالملكية مثل الاسهم العادية . مقالات ذات صلة:تعرف على ما هي حوكمة الشركات ؟المحاسبة عن الأصول غير الملموسة التي لا يمكن تحديدها بذاتهاشهرة المحل السالبة
عاجل
- بواسطة الادمن
- September 24, 2026
إدارة المخاطر باستخدام استراتيجية التحصن
إدارة المخاطر باستخدام استراتيجية التحصن التحصين هي كلمة مستعارة من العلوم الطبية حيث يهدف إلى الوقاية من بعض الأمراض، فإن مخاطر ارتفاع سعر الفائدة له تأثير سلبي على السندات، حيث يمكن تقليل ذلك التأثير السلبي عن طريق إستراتيجية التحصين، برنامج التحصين يقوم على محورين أساسيين المحور الأول: تقدير المدة الزمنية المثلى للاحتفاظ بالسندات الاستمرارية duration ويقصد بالاستمرارية هي المدة الزمنية المناسبة للاحتفاظ بالسند وهي بذلك تعني طول الفترة اللازمة للاحتفاظ بالسند حتى يغطي تكاليف. لكي يمكن تحقيق الفاعلية في تقدير المدة الزمنية المناسبة للاحتفاظ بالسند يلزم توافر مجموعة من الشروط و هي: أن المدة المناسبة أو الاستمرارية هي دائماً أقل من فترة استحقاق السندات. أن السندات التي تعطي كوبون أعلى تكون مدته المناسبة أقل لأنه يغطي تكاليف أسرع. أن السندات التي لا تصرف كوبونات ( لا يعطي عائد دوري ثابت ) سوف تكون مدته المثلى والمناسبة هي نفسها فترة الاستحقاق. التأثير الإيجابي لأحد مكونات مخاطر تغير سعر الفائدة ( مخاطر السعر أو مخاطر إعادة الاستثمار ) مساوياً للتأثير السلبي الذي يحدثه النوع الآخر. المحور الثاني: إعادة استثمار التدفقات النقدية. وهو ذلك الأسلوب الذي يتم عن طريق تحقيق عائد مستهدف في مواجهة ارتفاع سعر الفائدة، حيث مع ارتفاع سعر الفائدة تقل قيمة السند سوقياً لذا يتم إعادة استثمار تدفقات السند النقدية بمعدل العائد السوقي حتى يمكن تلافي الأثر السلبي لارتفاع سعر الفائدة على قيمة السند ويتم ذلك عن طريق اتباع ما يلي: حساب هبوط السندات نظراً لارتفاع سعر الفائدة. حساب العائد من استثمار التدفقات النقدية لذلك السند بمعدل العائد السوقي مقالات ذات صلة:إغلاق بيع تذاكر المتحف المصري الكبير اليومتقرير وكالة الطاقة الدولية: العالم يعود للنفط… فهل فشلت التحولات الخضراء؟النفط الخليجي يشق طريقه إلى الهند تحالف طاقة جديد يعيد رسم خريطة الاقتصاد الآسيوي
جديد
- بواسطة مدير التحرير
- September 24, 2026
مخاطر المراجعة النهائي أو كما تسمى أحياناً مخاطر المراجعة المقبولة
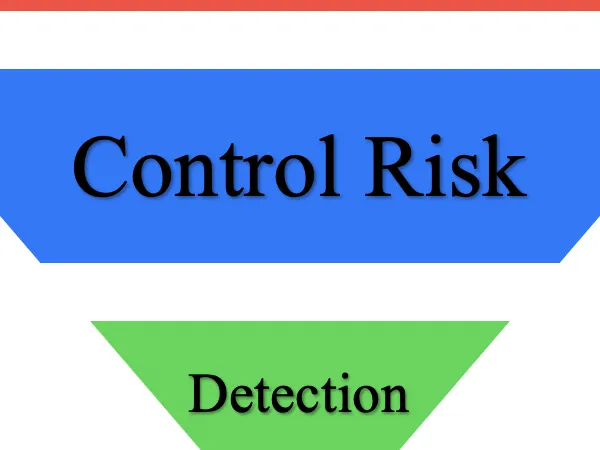
مخاطر المراجعة النهائي أو كما تسمى أحياناً مخاطر المراجعة المقبولة 1- قياس لكيفية أستعداد المراجع لقبول إحتمال أن يكون بالقوائم تحريف جوهري بعد إنتهاء عملية المراجعة والوصول إلى غير متحفظ . 2- وعندما يقرر المراجع مخاطر المراجعة عند أقل مستوى مقبول للخطر يعني أن المراجع يرغب في انه يكون أكثر تأكيداً من ان القوائم المالية غير محرفة جوهيراً . ويلاحظ أن تأكيدات المراجعة تكون محكمة ( متممة ) لمخاطر المراجعة مثلاً : و كانت مخاطر المراجعة المقبولة 2% فإن ذلك يعني أن التأكيد في المراجعة 98% وكلاهما تفيد بنفس المعنى ومما سبق يمكن تعريف الخطر العام للمراجعة بأنه : فشل المراجع إكتشاف الاخطا الجوهريه التي تحتويها القوائم المالية ومن ثم الخكم الخاطئ عليها فيذكر أنها سليمة على غير الحقيقة أو أنها سليمة إذا أظهر على نحو خاطئ أنها مشوهة أو محرفة . ويتكون هذا الخطر من ثلاثة أخطار فرعيين وهي 1- الخطر الحتمي ( المتلازم ) 2- خطر الرقابة 3- خطر الاكتشاف · الخطر الحتمي : هو الذي ينشأ من طبيعة العنصر محل لمراجعة . · خطر الرقابة : هو الخطر النابع عن ضعف الرقابة الداخلية بالشركة . · خطر الاكتشاف : وهو يتعلق بمدى فاعلية إجراء المراجعة في إكتشاف الاخطار . ويتضمن خطر الاكتشاف عنصرين هما الاول : مخاطر المراجعة التحليلية . الثاني : مخاطر المراجعة التفصيلية نموذج خطر المراجعة لاغراض التقييم خطر المراجعة المحقق = الخطر الحتمي X خطر المراجعة المحقق ÷ خطر الاكتشاف المحقق نموذج خطر المراجعة لاغراض التخطيط - نموذج خطر الكراجعة هو نموذج يعكس العلاقات بين كل من خطر المراجعة المقبول والخطر الحتمي ( المتأصل ) وخطر الرقابة وخطر الاكتشاف المخطط خطر الاكتشاف المخطط = خطر المراجعة المقبول ÷ الخطر الحتمكي لخطر الرقابة فإذا كان خطر الاكتشاف المخطط قد تم تقديرة بدرجة مرتفعة فإن المراجع يستطيع القيام بالاتي 1- يإخذ أحجام العينات صفر 2- يستطيع تأدية إجراءات المراجعة بناء على السند دون الانتظار إعداد القوائم المالية 3- يستكيع المراجع إختيار إجراءات مراجعة توفر ادلة الاثبات ذات حجية أقل ( تكاليف منخفضة ) أما إذا كان خطر الاكتشاف المخطط قد تم تقديرة بدرجة منخفضة فغن المراجع يستطيع القيام بالاتي 1- يأخذ حجم العينات كبيرة 2- يستطيع المراجع تأدية معظم إجراءات المراجعة بعد إعداد القوائم المالية 3- يستطيع المراجع إختيار إجراءات مارجعة موفرة أدلة الاثبات ذات حجية عالية ( تكاليف مرتفعة ) ويربط المراجع بين مستوى خطر الرقابة ومستوى الخطر الحتمي واللذان لا يتحكم فيها مستوى خطر الاكتشاف ولاذي يتحكم فيخ عن طريق توسيع حجم العينة ومن ثم تخفيض خطر المراجعة . وبما أن خطر المراجعة النهائي يتكون من محصلة الاخطار الثلاثة التي تؤدي إليه وهي خطر الرقابة وخطر الاكتشاف والخطر الحتمي فإنخطر الاكتشاف = الخطر النهائي ÷ الخطر الرقابة X خطر الحتمي ويجب أن يحدد المراجع الخطر النهائي في نسبة صغيرة حيث أن مكمل النسبة هو مستوى الثقة في الحكم الذي يصدرة على القوائم المالية وتتراوح هذه النسبة بين 5 – 10 % عادة ويحسب مستوى تخفظ المراجع وقدرته على تحمل المخاطر . مثال وعلى سبيل المثال إذا حدد المراجع مستوى الخطر النهائي للمراجعة عند 5% وحدد من خلال الفحص نظام الرقابة الداخلي مستوى خطر الرقابة 60% ثم حدد مستوى الخطر الحتمي عند 80% فإن مستوى الاكتشاف = الخطر النهائي 5% ÷ الخطر الحتمي 0.06 X خطر الرقابة 0.08 = 0.1 تقريباً مقالات ذات صلة:المراجعة في ظل المعالجة الآلية للمعلوماتالغش المالي والرقابة الداخلية: كيف تحمي أموالك وتعزز كفاءة عملياتك الماليةكيف تقوم بإجراء التدقيق الداخلي؟
عاجل
- بواسطة مدير التحرير
- September 24, 2026
المخاطر غير النظامية
المخاطر غير النظامية و يقصد بها تلك المخاطر التي يمكن ان تتعرض لها عملية سداد القرض ، و الناجمة عن اسباب تتعلق بالمقترض بصورة مباشرة ، و من امثلة ذلك , انخفاض كفاءة ادارة المؤسسة المقترضة و تدهور منتجات المقترض و الافلاس أو العسر المالي للمقترض و تلف المخزون أو الآلات أو المواد الخام المستخدمة في الانشطة الانتاجية . ان هذه الانواع من المخاطر غير النظامية تؤثر بصورة بالغة على قدرة الزبون ( المقترض ) و رغبته على سداد ما عليه من التزامات تجاه المقرض ( المصرف ) ، و من بعد فان معظم المصارف تقوم قبل منح القرض بالبحث و التحري عن طالب القرض و دراسة و تحليل مركزه المالي . و هناك العديد من النسب المالية التي تساعد الادارة المصرفية على قياس قدرة الزبون على السداد و قياس مدى كفاية ( Sufficient ) راس المال لسداد مستحقات المصرف في حالة افلاس المقترض و تعذر بيع الاصول بقيمتها الدفترية . و للمزيد من التحوط تقوم معظم المصارف التجارية بانتهاج سياسات وقائية( Preventive ) في منح القروض كابرامها لأتفاق شرطي مع المقترض يقضي بعدم خفض حجم ودائعه لدى المصرف عن حد معين ضرورة حصوله على موافقة المصرف قبل تطبيق أي توسعات جديدة أو محاولته الحصول على القروض اضافية . و من امثلة تلك السياسات الوقائية ايضا طلب المصرف من المقترض تقديم رهن ( Collateral ) كضمان للقرض و ذلك في صورة اوراق مالية , أو مخزون سلعي أو مباني بحيث اذا توقف الزبون عن سداد التزاماته يحق للمصرف التصرف في الشيء المرهون . كذلك تقوم الكثير من المصارف بطلب طرف ثالث على الاتفاق كضامن للزبون ، بحيث يحق للمصرف الرجوع عليه في حالة توقف المقترض ( الزبون ) عن سداد القرض و فوائده ، خاصة إذا ما كانت قيمة هذا القرض كبيرة و يخشى معها من تعرض المصرف لهزة مالية اذا ما تم التوقف عن السداد . و تلجا المصارف ايضا الى اشتراط سداد اصل القرض على دفعات سواء شهرية او سنوية ، او سداد الفوائد مقدما من خلال خصمها من قيمة القرض من البداية ، و الغرض من رواء ذلك هو تعجيل (Acceleration) حصول المصرف على اكبر قدر من مستحقاته تحسبا لظروف غير متوقعة يحتمل ان تؤثر على قدرة المقترض على السداد . و لا ينبغي ان يفهم مما سبق ، ان المصارف ملزمة دائما باتخاذ اجراءات عنيفة ضد المقترض في حالة تعثره ، ففي حالات كثيرة تبذل جهود مخلصة في مساعدة المقترض للخروج من ازمته المالية ، كتأجيل سداد القروض و فوائدها الى تواريخ لاحقة ، فقد لا تكتفي اموال التصفية في حالة افلاس الزبون للوفاء بسداد التزاماته بالكامل تجاه المصرف ، كما ان خروج الزبون من السوق يعني من ناحية اخرى فقد المصرف لأحد زبائنه و هو ما يتعبر في حد ذاته خسارة لهذا المصرف . مقالات ذات صلة:أهداف البنوك الإسلاميةالبنوك الإسلامية والتقليديةخطابات الضمان الصادرة نيابة عن البنوك المحليـة
