
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
جديد
- بواسطة مدير التحرير
- September 24, 2026
عناوين مشروع تخرج لطلبة كليات التجارة وإدارة الأعمال
عناوين مشاريع التخرج لطلبة كليات التجارة وإدارة الأعمال تتنوع بين مجالات المحاسبة، والإدارة، والتسويق، والتمويل، وتستهدف تحليل وتحسين الأداء المؤسسي، دراسة استراتيجيات التسويق الرقمي، واستخدام التقنيات الحديثة في إدارة الموارد البشرية والمالية. تهدف هذه المشاريع إلى تقديم حلول عملية لتعزيز فعالية الأعمال وتحقيق التميز المؤسسي. - اثر استخدام التكاليف المعيارية في الرقابة على عناصر التكاليف - اثر استخدام الرقابة الداخلية في ظل نظام التشغيل الالكتروني - اثر استخدام الموازنة التشغيلية في التخطيط والرقابة - اثر استخدام تكاليف الجودة في تحسين كفاية الاداء - اثر استخدام نظام الموازنات على اساس الانشطة في التخطيط - اثر استخدام نظام الوقت المحدد (JIT) في تخفيض التكاليف في المنظمة - اثر قانون ضريبة المبيعات على تشجيع الاستثمار في …. - اثر مخاطر الائتمان التجاري في منظمات الاعمال - اثر مخاطر المراجعة لبنود القوائم المالية في مهنة المراجعة - احتساب كلفة الطالب في مدرسة…….. - احتساب نتيجة نشاط المحاصيل الزراعية والفواكه في محافظة المثنى ….. - احد مشاريع الكهرباء الريفية - احدى الصيدليات - احدى مشاريع المياه الريفية - آداب وأخلاقيات مهنة المراجعة وانعكاسها على الثقة في مهنة المراجعة في ….. - اساليب المراجعة والتدقيق بين الواقع والطموح - استخدام نظام المحاسبة على اساس الانشطة في النشاط الخدمي - إعداد وتصميم نظام محاسبي في المؤسسات الدينية - الافصاح المحاسبي في القوائم المالية في البنوك التجارية - الافصاح المحاسبي ودوره في جذب الاستثمارات الخارجية - الافصاح عن التكاليف الاجتماعية في المنشآت …. - الافصاح عن التكاليف البيئية في المنشآت ….. - امكانية تطبيق محاسبة الموارد البشرية في المنشآت …… - اهمية قائمة التدفقات النقدية في اتخاذ قرارات الاقتراض من البنوك التجارية - التباين بين ضريبة الدخل المعلنة والمعدلة في الشركات المساهمة العامة - التجارة الالكترونية وإثرها على الضرائب - تحديد الدخل الضريبي في الشركات الصناعية المساهمة - تحليل اهم الدراسات في نظرية المحاسبة حتى …..م - تسعير المنتجات باستخدام نظريات التكاليف - تصميم النظم المحاسبية في المنشآت ذات الاقسام - تصميم نظام التكلفة في المستشفيات الخاصة - تصميم نظام معلومات محاسبي في : - التضخم وأثره على القوائم المالية - التغيرات في الاسعار وإثرها على البيانات المحاسبية - تقرير مراقب الحسابات وإمكانية الاعتماد علية من قبل مستخدمي المعلومات المحاسبية…. - تدقيق الحسابات في الشركات التي تستخدم الأنظمة المحاسبية الالكترونية…. - دور وأهمية المدقق الخارجي في مراجعة الرقابة الداخلية في النظم المحاسبية الإلكترونية … - الرقابة الداخلية في البنوك التجارية- دراسة وتقييم-.. - مسئولية المدقق عن اكتشاف الأخطاء وأثرها على كفاءة التدقيق. - تقييم المخزون في ظل التعامل بالعملة الأجنبية شراءا ً وبيعا… - الموازنة النقدية ودورها في ترشيد القرارات الإدارية….. - علاقة التضخم بالتحليل المالي… - علاقة سلوك التكاليف بالتخطيط واتخاذ القرار…. - مدى اعتماد البنوك على التحليل المالي في اتخاذ قرار الائتمان دراسة ميدانية على البنك - أثر التضخم على الموازنات التخطيطية…….. - إعداد الموازنات النقدية وأثرها في التخطيط المالي……… - الرقابة الداخلية على العملات الأجنبية في البنوك…….. - قياس التكلفة لأغراض تسعير المنتجات…… - دراسة وتقييم النظام المحاسبي في البنوك التجارية….. - المعالجة المحاسبية للبيع بالتقسيط وموقف الفقه الإسلامي منه… - الاحتياطيات والمخصصات… - النظام المحاسبي في البنوك الإسلامية….. - دور المعلومات المحاسبية في اتخاذ القرارات الإدارية….. - النظام المحاسبي في مؤسسات الصرافة……. - تخفيض التكاليف الصناعية…….. - تصميم نظام محاسبي لمنشأة تجارية…… - التكاليف الحدية ودورها في تسعير المنتجات… - تحليل دور الموازنات التخطيطية في ظل النظام المحاسبي الموحد.. - طرق تسعير المخزون وأثرها على القوائم المالية….. - الإقراض في البنوك الربوية وغير الربوية دراسة مقارنة….. - احتساب تكلفة الخدمات الصحية….. - كلفة المواد الاولية….. - احتساب وتوزيع الأرباح في المصارف الإسلامية…. - السياسات الائتمانية وأثرها على الأرباح….. - تحليل عناصر تكلفة (المواد الأولية/ العمل) كوسيلة لتحديد المجالات المتاحة لخفض التكاليف…… - التحليل المالي لأغراض تقويم الأداء…. - المرابحة في المصارف الإسلامية… - المضاربة في المصارف الإسلامية… - تقويم كفاءة الاداء لشركات التامين باستخدام النسب المالية - تقييم اداء المراجعة في البنوك التجارية - تقييم العائدات في المصارف الاسلامية - تقييم سياسة منح الائتمان التجاري في الوحدات الاقتصادية ….. - التكاليف المعيارية ودورها في تقييم الاداء - التكاليف الملائمة والمفاضلة بين قرار الإبقاء على خطوط الإنتاج أو التوسيع في المشروع… - دور الموازنة النقدية في ترشيد القرارات الاستثمارية…. - أثر التضخم على تحليل القوائم المالية… - دور التكاليف في ترشيد قرارات المدير المالي… - المحاسب الإداري ودورة في اتخاذ القرار… - الإجراءات الرقابية على عملية النقد في البنوك التجارية… - مدى فاعلية تطبيق أساس الاستحقاق في القطاع الحكومي… - الرقابة على تكلفة عنصر المواد…. - تصميم نظام تكاليف لبنك تجاري…. - الاستثمار في الموجودات الثابتة (دراسة ميدانية ( - تقييم اساليب الاستثمار في البنوك الإسلامية… - الرقابة الداخلية على العمليات النقدية…… - تصميم المنتوج وأثره على سلوك المستهلك……. - اختيار طريقة الاندثار ومدى تأثيرها على قائمة الدخل.. - المعالجة المحاسبية للأصول غير الملموسة…. - دور المعلومات التكاليف في قرارات التسعير…. - أدارة رأس المال العامل…… - استخدام التكاليف التفاضلية في ترشيد قرار الصنع أو الشراء… - دور التكلفة المعيارية في الرقابة على تكاليف الإنتاج… - السياسات المالية و أثرها على عملية اتخاذ القرار…. - المحاسبة عن تكلفة عنصر المواد… - الموازنات التخطيطية ودورها في الرقابة على أداء الشركات الصناعية.. - النسب المالية ودورها في تقييم الأداء واتخاذ القرارات… - تحليل القوائم المالية وعلاقته باتخاذ القرار… - تصميم نظام محاسبة التكاليف… - معالجة تكلفة الوقت الضائع……….. - المعالجة المحاسبية للأوراق التجارية في البنوك…… - دراسة المعالجات المحاسبية لبضاعة الأمانة…. - المعالجات المحاسبية للحاويات دراسة نظرية وتطبيقية….. - تصميم نظام محاسبي لمعالجة الخدمات التي تقدم للنزلاء….. - تقييم النظام المحاسبي في المنشآت الفردية….. - دور الضريبة على المرتبات والأجور في عملية التنمية الاقتصادية. - دور المعلومات في اتخاذ القرارات الاستثمارية.. - صعوبات تحصيل الضريبة على المهن غير التجارية وغير الصناعية…… - ضريبة الإنتاج والاستهلاك ومعالجة التهرب منها.. - طبيعة النظم المحاسبية الإلكترونية……. - تحديد تكلفة الوحدة المنتجة في ظل نظام المراحل الإنتاجية… - المفاضلة بين قرار الصنع أو شراء مادة السمنت في شركة العامة للاسمنت… - نظام الاعتمادات المستندية في البنوك التجارية… - التحليل المالي في البنوك التجارية……. - تقييم نظام محاسبي لمنشأة تجارية - تكلفة العمل ودورها في ترشيد القرارات الإدارية…. - تقويم أداء إدارة المشتريات دراسة حالة في الشركة العامة للكهرباء.. - دور السياحة في التنمية الاقتصادية في العراق - أسس تحقق الإيراد في البنوك الإسلامية دراسة تطبيقية في بنك التضامن الإسلامي الدولي. - دور الجهاز المركزي للرقابة والمحاسبة على الوحدات والإدارية الحكومية…- إمكانية تطبيق محاسبة التكاليف في الإدارات الحكومية دراسة تطبيقية. - المحاسبة عن تكلفة العقود طويلة الأجل – المقاولات – - رقابة البنك المركزي على القطاع المصرفية - التغيرات في أسعار كلف الإنتاج وأثرها على السلع النهائي للمنتج… - اثر الإعلان في تحقيق المزايا التنافسية في شركات الاتصالات العراقي… - تقويم أداء النشاطات الخدمية للبنوك (دراسة مقارنة) - تحليل النشاطات المالية باستخدام أدوات التحليل المالي - التهرب الضريبي وأثاره على الاقتصاد الوطني - التهرب الضريبي وسبل معالجته - الحوافز الضريبية المتعلقة بإمساك السجلات - حوكمة الشركات ودورها في تحسين جودة المعلومات المحاسبية في سوق الاوراق المالية - دراسة تحليله لظاهرة تجنب الضريبة في التشريع ……….. - دور استخدام سلسة القيمة في تخفيض التكاليف وتحسين النوعية - دور الحوافز والإجراءات الضريبية في تشجيع الاستثمار في ……. - دور المعلومات المحاسبية في ترشيد القرارات الادارية - دور نظام التكاليف على اساس الانشطة في تحديد دقة التكاليف في المنظمة - الرقابة على المواد وإثرها في تخفيض كلفة الانتاج - سوق الاوراق المالية – الاهمية ومتطلبات الانشاء في المحاافظات - الصعوبات التي تواجه مدققي الجهاز المركزي للرقابة والمحاسبة في … - طبيعة العلاقات بين المحاسبية وضرائب الدخل - طرائق تقويم قويم حسابات المدينون و أثرها على القوائم المالية.. - علاقة نظم المعلومات المحاسبية في أعداد الموازنة النقدية… - دراسة وتحليل مشكلة إدارة الذمم المدينة.. - محاسبة التكاليف وأثرها على تسعير الخدمات الخدمات. - أثر تحديات العولمة على المصارف الإسلامية…. - تقويم الأداء المالي باستعمال النسب المالية… - الأنشطة الاستثمارية ومدى تطبيقها في البنوك الإسلامية… - أثر نظم المعلومات المحاسبية في إعداد الكشوفات المالية… - التنظيم والتحليل الوظيفي دراسة حالة في جامعة المثنى… - دور وكفاءة محاسب التكاليف في المنشئات الزراعية… - تحليل سياسات الائتمان وتحصيل الديون… - دراسة وتقييم النظام المحاسبي في الدوائر الحكومية - طرق استثمار الودائع المصرفية – دراسة مقارنة…….. - دراسة وتقييم النظام المحاسبي في المستشفيات الخاصة… - محاسبة الزكاة على الموجودات المتداولة……. - الاحتياطيات والمخصصات بين النظرية والتطبيق …. - الاستثمار ومعوقاته في محافظة المثنى” القطاع التعليمي “… - استخدام المعلومات المحاسبية في قياس كفاءة الأداء… - العولمة وأثرها على المحاسبة……… - تقويم نظام الرقابة الداخلية………. - معالجة الموجودات المستأجرة طويلة الأمد….. - نظام احتساب تكاليف العقود في مؤسسات المقاولات المدنية… - الطرق والأسس المعتمدة في إعداد معدلات تحميل للتكاليف الصناعي… - سياسات ووسائل التمويل في المؤسسات الاقتصادية….. - الإزدواج الضريبي…. - التحليل المالي كوسيلة للرقابة على الأداء…… - الإعفاءات الخاصة وأثرها على حصيلة الضريبة…… - إعداد وتقييم الموازنات الرأسمالية في الشركات الصناعية العراقية…. - الرقابة الداخلية على المبيعات…… - التكاليف المشتركة وطرق توزيعها……. - العوامل المؤثرة في تحديد سعر الفائدة….. - الضريبة على المبيعات…. - أثر التهرب الضريبي في التنمية الاقتصادية…. - احتساب تكلفة العمل وأثرة على تكلفة الإنتاج… - حياد واستقلالية المحاسب القانوني…. - أهمية الرقابة الداخلية في البنوك التجارية….. - الرقابة على المصروفات في الشركات التجارية…. - الرقابة الداخلية على القروض…… - تصميم نظام محاسبي في منظمات المجتمع المدني - الرقابة الداخلية في شركات التأمين دراسة وتقييم .. - العينات الإحصائية واستخدامها من قبل المدققين… - تقييم لنظام الرقابة الداخلية للأنظمة اليدوية والالكترونية… - الرقابة الداخلية في ظل أنظمة التشغيل الإلكترونية… - دراسة مدى اعتماد مدقق الحسابات على الرقابة الداخلية في الأنظمة المحاسبية اليدوية والإلكترونية……. - دراسة وتقييم طرق الحصول على أدلة الإثبات لدى مدققي الحسابات… - تقييم إجراءات الرقابة الداخلية على الأنشطة الاستثمارية في المصارف الإسلامية… - الإعفاءات الضريبية ودورها في جذب الاستثمار… - الرقابة الداخلية في شركات المقاولات… - نظام الرقابة الداخلية للمدينين - طرق تقييم المواد وإثرها في الرقابة على التكاليف - ظاهرة التهريب الضريبي من المهن الحرة في …. (اسبابها والعوامل التي تقلل منها ) (من وجهة نظر اصحاب المهن ). - فروض ومبادئ القياس المحاسبي وعلاقتها بالضرائب - القياس المحاسبي للدخل وعناصره - قياس تكاليف الجودة النوعية وأثره على تخفيض تكاليف الانتاج وزيادة الارباح - القيمة المضافة اداة في قياس اداء الوحدات الاقتصادية - المحاسبة الدولية : اين ولماذا وكيف؟ - محاسبة الموارد البشرية ومدى امكانية تطبيقها في منظمات الاعمال - المحاسبة عن المتغيرات بأسعار الصرف في العملات الاجنبية - المحاسبة عن المتغيرات في الاسعار - المحاسبة في المنشآت السياحية : دراسة مجموعة فنادق سياحية مختارة - المحاسبة في المنشآت ذات الفروع الخارجية - المحاسبة في منشئات التجارة الالكترونية في …. - المحاسبة وتحديات العصر الحديث - مخاطرة المراجعة والأهمية النسبية لبنود القوائم المالية في مهنة المراجعة - مداخل دراسة نظرية محاسبية - مدى امكانية الاعتماد على تقرير مراجعة الحسابات الخارجي من قبل متخذي قرارات الاقتراض من البنوك - مدى امكانية الاعتماد على تقرير مراجعة الحسابات الخارجية - مدى تطبيق المحاسبة الالية في ظل النظام المحاسبي الموحد - مدى تكامل نظام الكلفة على اساس الانشطة مع نظام الادارة على اساس الانشطة وأثره في تحسين الاداء - مدى كفاية الائتمان المصرفي في تحصيل القروض في البنوك - المشاكل التي تواجه مخمني ضريبة الدخل في ……. - المشاكل الضريبية للتجارة الالكترونية في …. - المشاكل المحاسبية للمحاسبة الدولية - مشاكل مهنة المحاسبة في ….. - مشاكل مهنة المراجعة في ….. - مصنع طابوق - المضاربة والمرابحة في البنوك الاسلامية - المقاصة في البنوك التجارية - مناهج البحث في نظرية المحاسبية - نظم المعلومات المحاسبية في الشركة العامة للموانئ منقول مقالات ذات صلة:الآثار السلبية المترتبة على عدم الاهتمام بالمخازنشرح الفرق بين المصروفات والإيرادات المؤجلة والمستحقة بطريقة بسيطة للمحاسبينمصروفات الفائدة الفوائد المتكبدة عند تمويل الشركة عن طريق الاقتراض
جديد
- بواسطة فريق تحرير مجلة المحاسب العربي
- September 24, 2026
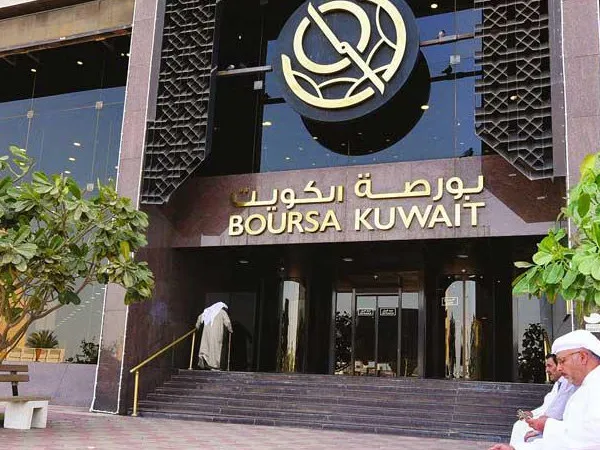
دور مجالس إدارة البورصات في القرارات التنظيمية للأسواق المالية
كل بورصة حول العالم يديرها مجلس إدارة مسؤول عن الإشراف على السياسات التنظيمية العامة للسوق، بما في ذلك القرارات الاستثنائية مثل تعليق التداول أو تعديل قواعد الإفصاح، وذلك بالتنسيق مع هيئة الأوراق المالية الحكومية المختصة في كل دولة. يتكون مجلس إدارة البورصة عادة من مزيج من الخبراء الماليين وممثلي القطاع الخاص، بهدف ضمان أن القرارات التنظيمية تراعي مصالح جميع الأطراف: الشركات المدرجة، والمستثمرين الأفراد والمؤسسات، والاقتصاد الوطني ككل. من أهم مسؤوليات هذا المجلس الحفاظ على استمرارية الأعمال (Business Continuity)، أي التأكد من أن الأنظمة التقنية والتشغيلية للبورصة قادرة على الاستمرار في حماية بيانات وأصول المتعاملين حتى في الظروف الاستثنائية، مع وجود خطط طوارئ واضحة لاستئناف العمل بأسرع وقت ممكن وبأقل قدر من الاضطراب. بالنسبة للمستثمرين، معرفة أن هناك إطار حوكمة واضح يقف خلف أي قرار تنظيمي مهم، حتى لو بدا استثنائياً، يمنح ثقة أكبر في استقرار السوق على المدى الطويل، ويميّز الأسواق الناضجة ذات الحوكمة القوية عن غيرها.
عين على الأسواق
- بواسطة فريق اعداد المجلة
- September 24, 2026
الاقتصاد اليوم – مباشر وواضح، مناسب للتحديث اليومي
أهلاً بك في صفحة الاقتصاد اليوم – مباشر وواضح، المكان اللي هتلاقي فيه كل ما يهمك عن أخبار المال والأعمال، تحليلات السوق، ومستجدات الشركات والسياسات المالية بشكل مباشر وواضح. محتوى الموضوع بيتحدث يوميًا، علشان تفضل على اطلاع بكل جديد في عالم الاقتصاد سريع التغير. تابعنا باستمرار لتكون أول من يعرف التطورات المالية وأثرها على الأسواق. وسط التوترات الجيوسياسية المتسارعة في المنطقة، شهدت الأسواق العالمية تقلبات في أسعار العملات والذهب، مع تعليق تداول بورصة الكويت احترازيًا وتوقف شحنات النفط عبر مضيق هرمز، بينما تتابع الحكومة المصرية مخزون الغذاء والطاقة وتثبت وكالة فيتش التصنيف الائتماني مع مراقبة تحركات المستثمرين الأجانب. اضغط لقراءة التفاصيل الكاملة لكل خبر: البنك المركزي الروسي يعدّل أسعار الصرف الرسمية للعملات الرئيسة مقابل الروبل الجنيه الإسترليني يواصل تراجعه مقابل الدولار الأمريكي واليورو الذهب يستقر قرب مستويات مرتفعة مع تراجع عوائد سندات الخزانة الأمريكية بورصة الكويت تعلق التداول اعتباراً من الأحد 1 مارس 2026 وحتى إشعار آخر كإجراء احترازي شركات نفط وتجارة كبرى تعلق شحناتها عبر مضيق هرمز وسط تصعيد التوترات في المنطقة رئيس الوزراء يتابع موقف مخزون السلع الغذائية الاستراتيجية في ضوء التطورات الإقليمية الراهنة فيتش ترجح تثبيت تصنيف مصر عند B مع نظرة مستقرة | وينسلو المستثمرون الأجانب يسجلون صافي بيع تجاوز 1.2 مليار دولار في أذون الخزانة المصرية خلال فبراير 2026 وزارة البترول تؤكد تنفيذ إجراءات استباقية لتأمين إمدادات الطاقة المحلية أمام التطورات الإقليمية الطارئة مقالات ذات صلة:الاستثمار العام : ( استثمار الدولة )الاستثمار الماليالاستثمار الحقيقي
المحاسبة المالية
- بواسطة فريق عمل المجلة
- September 24, 2026
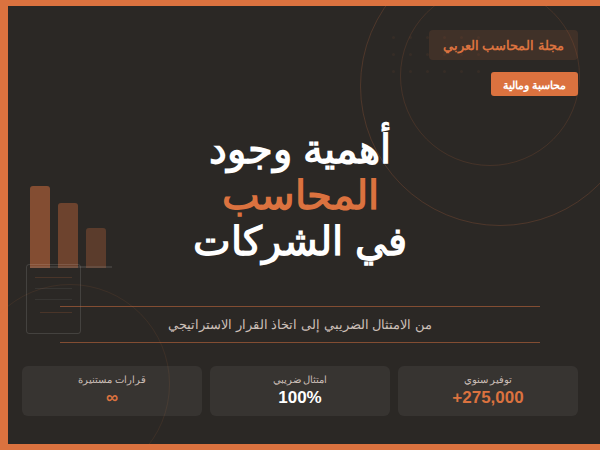
أهمية وجود المحاسب في الشركات من حارس الأرقام إلى رائد القرار
أهمية وجود المحاسب في الشركات من حارس الأرقام إلى رائد القرار أهمية وجود المحاسب في الشركات المحاسب ليس مجرد موظف يمسك دفاتر الأرقام — إنه رائد المخاطر وحارس القرار المالي المقدمة: حين تُحاسَب الشركة أمام نفسها حين يتجرأ صاحب عمل على إدارة شركته دون محاسب متخصص، فهو في الحقيقة يقود سيارته في الليل دون أضواء، واثقاً من معرفته بالطريق. ربما يصل في بعض الأحيان، لكن الاحتمال الأكبر أنه يمشي نحو كارثة مالية صامتة لا تُكتشف إلا حين تتفاقم. في عالم تتسارع فيه التشريعات الضريبية وتتشعب معاييرها، وفي بيئة أعمال لا تسامح فيها على الأخطاء المحاسبية، بات دور المحاسب يتخطى حدود الأرقام إلى صميم القرار الاستراتيجي. هذا المقال يستعرض بعين الممارس لا المنظّر لماذا يُشكّل المحاسب أحد أهم الأصول غير الملموسة في أي منشأة تجارية أو صناعية أو خدمية. المحاسب: التعريف الجوهري المحاسب القانوني أو المالي ليس مجرد شخص يُدوّن أرقام الإيرادات والمصروفات. إنه متخصص يمتلك قدرة على رؤية الصورة الكاملة للوضع المالي للمنشأة، ويُحيط بالمعايير الدولية لإعداد التقارير المالية (IFRS) ومبادئ المحاسبة المقبولة عموماً (GAAP)، علاوة على اشتراطات هيئات الزكاة والضريبة والجمارك، ومتطلبات المساهمين وجهات الإقراض. بعبارة أدق: المحاسب هو المترجم بين الواقع التشغيلي للشركة واللغة الرقمية التي يفهمها المستثمرون والجهات التنظيمية والإدارة على حدٍّ سواء. الهدف من وجود المحاسب داخل الشركة يمكن تلخيص الأهداف الجوهرية لوجود محاسب في أي منشأة ضمن ثلاثة محاور رئيسية: أ) الضبط والمراقبة الشركات التي تعمل دون رقابة محاسبية كافية تُعاني بصمت من تسرب الأموال، سواء عبر مصروفات غير مُبررة، أو بضائع مفقودة لم تُسجَّل، أو ديون لم تُلاحَق. المحاسب يُغلق هذه الثغرات ويضع أنظمة ضبط داخلي تجعل كل ريال مُحاسَباً. ب) الامتثال القانوني والضريبي في المملكة العربية السعودية مثلاً، تطور النظام الضريبي تطوراً لافتاً منذ تطبيق ضريبة القيمة المضافة عام 2018، ثم رفعها إلى 15% عام 2020، وصولاً إلى اشتراطات الفوترة الإلكترونية (فاتورة) بمرحلتيها. هذه الإصلاحات فرضت على الشركات — صغيرها وكبيرها — امتلاك كفاءة محاسبية حقيقية تضمن الامتثال وتتجنب الغرامات. ج) دعم القرار الاستراتيجي حين تتوقع الإدارة توسع الشركة أو الاندماج أو الاستثمار في أصل جديد، يكون المحاسب هو المرجع الأول. هو من يُقدّم تحليلات التدفق النقدي، ويُقيّم جدوى القرار، ويُحذّر من مخاطر التمويل المفرط أو السيولة المنخفضة. التطبيقات العملية: ماذا يصنع المحاسب يومياً؟ كثيراً ما يُختزل دور المحاسب في إعداد القوائم المالية السنوية. لكن من يعمل داخل بيئة أعمال حقيقية يعلم أن ما يفعله المحاسب يومياً أوسع وأعمق بكثير: إدارة الذمم المدينة والدائنة: متابعة الفواتير المستحقة، وإرسال تنبيهات التحصيل، وضبط مواعيد السداد بما يحفظ التدفق النقدي. إعداد القوائم المالية: الميزانية العمومية، وقائمة الدخل، وقائمة التدفق النقدي، وهي اللغة الرسمية التي يتحدث بها المستثمرون والبنوك. التخطيط الضريبي: تحديد الإعفاءات والتكاليف القابلة للخصم الضريبي، وتقليل العبء الضريبي القانوني. تحليل التكاليف: تحديد مراكز الربح والخسارة داخل المنشأة، مما يُمكّن الإدارة من إعادة توزيع الموارد بكفاءة. إعداد الموازنات التقديرية: بناء خطط مالية واقعية تستند إلى بيانات تاريخية وتوقعات مدروسة، لا تمنيات. التدقيق الداخلي: الكشف المبكر عن أخطاء التسجيل أو الممارسات غير السليمة قبل أن تتراكم وتُشكّل مشكلة حقيقية. مثال رقمي توضيحي: التكلفة مقابل العائد "التوفير في المحاسب اليوم قد يُكلّف المنشأة عشرة أضعافه غداً" لنأخذ شركة تجارية صغيرة لبيع مواد البناء في الرياض، بإيرادات سنوية تبلغ 3 مليون ريال. قرر صاحبها الاستغناء عن المحاسب لتوفير راتبه الشهري البالغ 6,000 ريال، أي 72,000 ريال سنوياً. ما لم يحسبه صاحب المنشأة: البند مع المحاسب بدون محاسب غرامات ضريبة القيمة المضافة صفر 45,000 ريال تسرب مخزون غير مُراقَب صفر 30,000 ريال فرص تمويل ضائعة (بيانات غير موثقة) محفوظة 200,000+ ريال إجمالي التكلفة / الوفر السنوي 72,000 ريال (تكلفة) 275,000+ ريال خسارة الحساب واضح: توفير 72 ألف ريال من راتب المحاسب كلّف الشركة ما يزيد على 275 ألف ريال من خسائر مباشرة وغير مباشرة في عام واحد فقط. هذا ليس افتراضاً نظرياً، بل نمط يتكرر في كل بيئة أعمال تتجاهل الوظيفة المحاسبية. أبعاد استراتيجية: ما وراء الأرقام المحاسب وجاذبية الاستثمار لا يُقدم مستثمر جاد أمواله في شركة لا تملك قوائم مالية نظيفة ومُراجَعة. الدراسات المتعلقة بالتمويل الخاص في منطقة الشرق الأوسط تُشير إلى أن أكثر من 60% من صفقات الاندماج والاستحواذ الفاشلة كانت بسبب تباين في الصورة المالية الحقيقية عما هو مُعلَن. المحاسب هو من يُبني تلك الصورة على أسس سليمة. المحاسب وإدارة الأزمات حين تضرب أزمة — سواء أكانت تراجع المبيعات أم ارتفاعاً مفاجئاً في التكاليف أم خسارة عميل كبير — يكون المحاسب أول من يُدرك المدى الحقيقي للضرر ويُقدم خيارات التعافي. المنشآت التي نجت من تداعيات جائحة كوفيد-19 كانت الأكثر قدرة على تتبع تكاليفها ومصادر إيراداتها بدقة، وهو بالضبط ما يُتيحه النظام المحاسبي السليم. المحاسب والحوكمة المؤسسية تطبيق معايير الحوكمة في الشركات المساهمة وحتى في المنشآت الخاصة الكبيرة يستلزم وجود محاسبين موهلين يفصلون بين الذمم، ويُعِدون تقارير للمجلس، ويضمنون الفصل الواضح بين أموال الشركة وأموال المُلاك. هذا الفصل هو أساس الثقة المؤسسية. المحاسب في عصر الأتمتة والذكاء الاصطناعي يتساءل البعض: هل تُلغي برامج المحاسبة الحديثة والذكاء الاصطناعي الحاجة للمحاسب؟ الجواب القاطع هو: لا، بل تُعزّزه. أدوات مثل QuickBooks وZoho Books وOdoo تُؤتمت الإدخال وتوليد التقارير، لكنها لا تستطيع تفسير مؤشر غريب في بيانات التدفق النقدي، ولا تُدرك أن تراجع هامش الربح بنسبة 2% هذا الشهر مرتبط بارتفاع تكاليف الشحن لا بتراجع المبيعات. هذا الحكم البشري المُدرَّب هو ما يجعل المحاسب لا غنى عنه. الذكاء الاصطناعي يُعالج البيانات؛ المحاسب يفهمها ويمنحها معنى. الفرق بينهما شاسع في عالم القرار. "الأرقام لا تكذب — لكنها لا تتحدث من تلقاء ذاتها. المحاسب هو من يُعطيها صوتاً" المصادر والمراجع هيئة المحاسبين القانونيين السعوديين (SOCPA) — المعايير المهنية المحاسبية، الإصدار 2024 هيئة الزكاة والضريبة والجمارك (ZATCA) — دليل الامتثال لضريبة القيمة المضافة، 2024 IFRS Foundation — International Financial Reporting Standards (IFRS 2024) المعهد الأمريكي للمحاسبين القانونيين (AICPA) — دراسة ROI of Accounting Function, 2023 المجلة العربية للمحاسبة والإدارة المالية — عدد مارس 2025 Deloitte Middle East — رؤى حول حوكمة الشركات والمحاسبة الإقليمية، 2024 تقرير Grant Thornton — Financial Management in GCC SMEs, 2024 مقالات ذات صلة:شرح الفرق بين المصروفات والإيرادات المؤجلة والمستحقة بطريقة بسيطة للمحاسبينمصروفات الفائدة الفوائد المتكبدة عند تمويل الشركة عن طريق الاقتراضالفرق بين المحاسب ومدخل البيانات حدود الدور وقيمة التخصص
إدارة أعمال
- بواسطة فريق إعداد المجلة
- September 24, 2026
أفكار متنوعة لزيادة المبيعات
أفكار متنوعة لزيادة المبيعات تحسين التسويق عبر الإنترنت: علينا القيام بإنشاء موقع ويب متميز لكي نعمل على جزب وعرض المنجرة وأعمالنا والمنتجات الأخرى. والتأكد من توفير صور عالية الجودة ووصف مفصل للمنتجات. يجب علينا ان نعمل على تحسين استراتيجيات التسويق عبر الإنترنت مثل البحث عن الكلمات المفتاحية الصحيحة وتحسين محركات البحث (SEO) لموقعنا يجب أن نستغل وسائل التواصل الاجتماعي للترويج للمنجرة والمنتجات. والعمل على إنشاء حملات إعلانية مدفوعة ونشر محتوى جذاب ومفيد لجذب المزيد من العملاء. توسيع قاعدة العملاء: العمل على إنشاء شبكة واسعة من العملاء المحتملين من خلال المشاركة في معارض ومعارض تجارية ذات الصلة. العلم على بناء علاقات مع العملاء الحاليين من خلال تقديم خدمة عملاء ممتازة وتلبية احتياجاتهم. وأيضًا يمكننا تقديم مكافآت أو خصومات للعملاء المتكررين. التوسع في خط المنتجات: التوسع بتقديم مجموعة من المنتجات الخاصة لتشمل تصاميم وأنماط متنوعة من الستاندات الخشبية، وكذلك منتجات تكميلية مثل الملحقات الديكورية أو الأدوات المساعدة في التنظيم. العمل على إجراء بحوث السوق لمعرفة الاحتياجات والمتطلبات الحالية للعملاء، واستنادًا إلى ذلك، نقدم منتجات مبتكرة وفريدة من نوعها. عرض خدمات مخصصة: تقديم خدمات تصميم وتنفيذ مخصصة للعملاء الذين يبحثون عن منجرة مصممة خصيصًا لاحتياجاتهم الخاصة. علينا ان نعمل على إنشاء عروض خاصة للشركات أو المحلات التجارية التي تحتاج إلى أعداد كبيرة من الستاندات الخشبية، مثل الفعاليات أو المعارض التجارية. تقديم عروض ترويجية ومكافآت: محاولة تقديم عروض ترويجية مؤقتة أو خصومات على المنجرة الخشبية لجذب المزيد من العملاء. محاولة تقديم برامج مكافآت للعملاء، مثل النقاط القابلة للتحويل إلى خصومات أو هدايا مجانية عند الشراء. البحث عن شركاء تجاريين: البحث عن شركاء تجاريين محليين مثل دور العرض والمحلات التجارية الأخرى التي يمكنها بيع منتجاتنا . قد تتطلب هذه الشراكات توفير أسعار خاصة أو عمولات. الحفاظ على رضا العملاء: التأكد من تلبية احتياجات العملاء وتقديم خدمة ما بعد البيع الممتازة، مثل ضمانات وصيانة مجانية. يجب علينا ان نستمع إلى ملاحظات العملاء واستفساراتهم، ومحاولة تحسين الاعمال بناءً على تلك الملاحظات. مقالات ذات صلة:استراتيجية تمكين العاملينإدارة سلسلة التوريد ( الشراء والتخزين )تقييم الاداء في منظمات الاعمال
