
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
جديد
- بواسطة مدير التحرير
- September 25, 2026
تحليل القوائم المالية للمنشآت الزراعية Records Analysis of Agricultural Organizations
”تحليل القوائم المالية للمنشآت الزراعية“ “Records Analysis of Agricultural Organizations” الهدف من هذه المقدمة: •تمكين الطالب من تكوين فكرة جيدة عن: – الأعمال الزراعية: تعريفها, أهميتها,الحيز الذي تشغله,... –إدارة الأعمال الزراعية والتعقيدات الناتجة من توسع هذه الأعمال ومن التقدم التقني –ربط عملية التطور التقني بعملية إتخاذ القرار –أهمية وجود نظام جيد لحفظ السجلات التحميل من موقع عرب شير لتحميل المادة إضغط هنا مقالات ذات صلة:معلومة رقم 32 - نظام المقايضةمعلومة رقم 31 - المخاطر في الفكر الماليلطلبة الجامعات والمعاهد
جديد
- بواسطة المجلة
- September 25, 2026
معلومة اليوم 62 - الاربعاء 17 يونيو 2020 - الأوراق المالية قصيرة الأجل
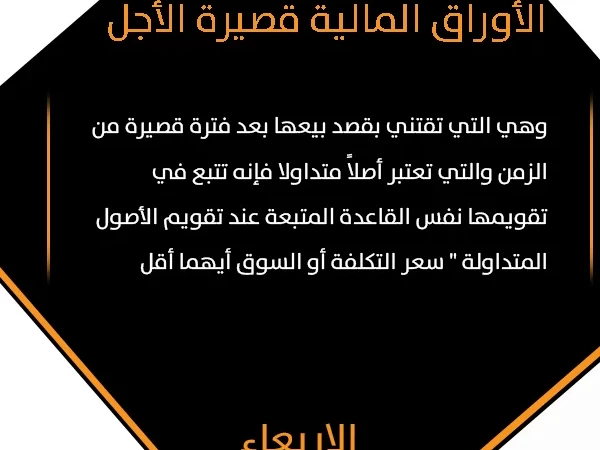
معلومة اليوم 62 - الاربعاء 17 يونيو 2020 - الأوراق المالية قصيرة الأجل وهي التي تقتني بقصد بيعها بعد فترة قصيرة من الزمن والتي تعتبر أصلاً متداولا فإنه تتبع في تقويمها نفس القاعدة المتبعة عند تقويم الأصول المتداولة " سعر التكلفة أو السوق أيهما أقل مقالات ذات صلة:معلومة رقم 46- الخسائر الرأسماليةمعلومة رقم 45 - الديون المعدومةدليل معايير التدقيق الدولية على المنشآت الصغيرة ومتوسطة الحجم

جديد
- بواسطة المجلة
- September 25, 2026
معلومة مالية: الفرق بين الرافعة المالية والرافعة التشغيلية
معلومة مالية: الفرق بين الرافعة المالية والرافعة التشغيلية الرافعة المالية (Financial Leverage) بتقيس مدى اعتماد الشركة على الديون في تمويل أصولها، وكل ما زادت زاد العائد المتوقع على حقوق الملكية، لكن زادت معاه المخاطرة وقت الأزمات. الرافعة التشغيلية (Operating Leverage) مختلفة تمامًا، بتقيس مدى اعتماد الشركة على التكاليف الثابتة في هيكلها التشغيلي. الشركة اللي عندها تكاليف ثابتة عالية (زي المصانع) بتكسب أكتر لما المبيعات تزيد، لكن بتخسر أسرع لما المبيعات تقل. الفرق العملي: الأولى قرار تمويلي (إزاي تموّل نفسك)، والتانية قرار تشغيلي (إزاي تبني هيكل تكاليفك). وأي شركة عندها الاثنين عاليين في نفس الوقت بتبقى في منطقة خطر حقيقية وقت أي تراجع في السوق.

جديد
- بواسطة المجلة
- September 25, 2026
كورس التحليل المالي وقانون القيمة المضافة المصري
كورس التحليل المالي وقانون القيمة المضافة المصري وصف الكورس : مقدمة تعريف واستعمالات التحليل المالى مستخدمو المعلومات ودور المحلل المالى اهداف التحليل المالى والقوائم الهامة ادوات التحليل المالى التحليل المقارن للقوائم المالية التحليل الهيكلى للقوائم المالية التحليل باستخدام النسب المالية نسب السيوله نسب الربحية نسب الكفاءة نسب الرفع المالى نسب السوق امثله عملية الخاتمة قانون القيمة المضافة المصرى المحاضرة الاولى https://youtu.be/7XzKFMOv6jA المحاضرة الثانيه https://youtu.be/4KIjCzpY_c8 المحاضرة الثالثه https://youtu.be/sSzGPS6Xz6c المحاضرة الرابعة https://youtu.be/OoWuGhLfqcw المحاضرة الخامسة https://youtu.be/wa7ZibK9iDw المحاضرة السادسة https://youtu.be/Nziq5tkr_5s المحاضرة السابعة https://youtu.be/behOy2j2b0I المحاضرة الثامنة https://youtu.be/lN3BILT_Dzg لحظة من فضلك يسعدنا جدا انضمامك الى *قناتنا على اليوتيوب* https://www.youtube.com/channel/UCAYFpI5_PS-_Uw3P6XspYlg مقالات ذات صلة:معلومة رقم 52 - مفهوم إدارة المستودعاتمعلومة رقم 51 - المقصود بالمشروع الاستثماريمن علامات الفشل الإداري
الأسواق المالية
- بواسطة فريق تحرير مجلة المحاسب العربي
- September 25, 2026
كيف تحدد البنوك المركزية أسعار الفائدة؟ ولماذا يهم ذلك المحاسبين؟
يتخذ البنك المركزي في أي دولة قراره بشأن سعر الفائدة بناءً على مزيج من المؤشرات الاقتصادية، أهمها معدل التضخم الفعلي مقارنة بالمستهدف، ومعدل نمو الاقتصاد، ومستوى التوظيف. حين يرتفع التضخم عن المستوى المستهدف، يميل البنك المركزي لرفع الفائدة لتبريد الطلب الاستهلاكي والاستثماري وكبح ارتفاع الأسعار. رفع الفائدة يجعل الاقتراض أكثر تكلفة للأفراد والشركات على حد سواء، وهذا يقلل الإنفاق والاستثمار تدريجياً، بينما يجعل الادخار في البنوك أكثر جاذبية بفضل العائد الأعلى. هذه هي الآلية الأساسية التي يستخدمها صناع السياسة النقدية للتأثير على الاقتصاد دون تدخل مباشر في الأسعار. بالنسبة للشركات، تغيّر أسعار الفائدة يؤثر مباشرة على تكلفة أي تمويل قائم أو مستقبلي، سواء كان قرضاً بنكياً أو سنداً. الشركات التي تحمل ديوناً بفائدة متغيرة تتأثر فوراً برفع الفائدة، بينما تلك التي ثبّتت تكلفة تمويلها مسبقاً تكون في وضع أكثر أماناً نسبياً. لهذا يُنصح كل مدير مالي بمتابعة تصريحات البنوك المركزية بانتظام، ليس فقط لفهم قرار الفائدة الحالي، بل لقراءة التوجه المستقبلي المتوقع، والذي يساعد على اتخاذ قرارات أفضل بشأن توقيت الاقتراض أو إعادة التمويل.
