
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان

جديد
- بواسطة المجلة
- September 24, 2026
دورة لشرح معايير المحاسبة في مكتب مصطفى شوقي
دورة لشرح معايير المحاسبة في مكتب مصطفى شوقي أخواني وأخواني الكرام نرفع لكه اليوم دورة لشرح معايير المحاسبة في مكتب مصطفى شوقي أربع ملفات بالمرفقات المحاضرة الاولى بها 23 ملف نذكر منها مثلا المحاضرة الثانية بها 17 ملف المحاضرة الثالثة بها 11 ملف المحاضرة الرابعة بها 4 ملفات مقالات ذات صلة:صندوق النقد: اليوان الصيني مقوّم بأقل من قيمته بنسبة 16%تصعيد الحرب على إيران يُعيد الفوضى إلى سوق الذهب المصري: قفزة 630 جنيهاً لعيار 21 وطوابير متوقعةالكويت تمتص صدمة التوترات: انخفاض 1.9%

فيديوهات تعليمية
- بواسطة وائل مراد
- September 24, 2026
العهدة المستديمة
وهي "العهدة المستديمة". ده مصطلح مش غريب خالص على اللي بيشتغلوا في الشركات أو الإدارات الحكومية، خاصة في مصر. لو أنت موظف أو صاحب شركة، أو حتى طالب محاسبة، هتفهم الدنيا دي كويس أوي بعد المقال ده. هشرحها بالعامية المصرية عشان تكون سهلة ومباشرة، زي ما بنتكلم في الشارع. إيه هي العهدة المستديمة بالضبط؟ العهدة المستديمة، يا سادة، هي فلوس نقدية بتصرفها الشركة أو المؤسسة لموظف معين، عشان يغطي مصروفات صغيرة ومتكررة زي اللي بنسميها "نثريات". مثلاً، لو الشركة عايزة تشتري أقلام أو ورق أو حتى تدفع لعامل توصيل، بدل ما تروح تعمل شيك أو تحويل بنكي كل شوية، بتعطي الموظف مبلغ ثابت، يقعد معاه دايماً. ده مش زي السلفة العادية اللي بترجعها مرة واحدة، لا، دي مستديمة يعني دائمة، تبقى في عهدته طول الوقت، وكل ما يخلص جزء منها، يجيب فواتير ويستعاض عنها. الفرق الرئيسي بينها وبين العهدة المؤقتة، إن المؤقتة دي بتصرف لمرة واحدة، زي لو عايز تشتري حاجة معينة وترجع الفلوس أو الفواتير فوراً. أما المستديمة، فهي زي "صندوق صغير" شخصي للموظف، يصرف منه على طول، وفي نهاية الشهر أو السنة، يعمل تسوية ويعيد اللي صرف. ده بيسهل الأمور أوي، خاصة في الشركات الكبيرة اللي فيها مصروفات يومية كتير. ازاي بتشتغل العهدة دي؟ خلينا نفهم الخطوات بالبساطة: صرف العهدة الأولى: المدير أو المحاسب بيحدد مبلغ، زي 5000 جنيه مثلاً، ويعطيه للموظف المسؤول (غالباً يكون موظف مشتريات أو إداري). يعمل قيد محاسبي: من حساب الصندوق إلى حساب العهدة المستديمة. الصرف اليومي: الموظف يصرف من الفلوس دي على حاجات زي بنزين السيارة، أو مصاريف مكتبية، أو حتى هدايا صغيرة للعملاء. لازم يحتفظ بفواتير لكل حاجة. التسوية والاستعادة: كل فترة (أسبوع أو شهر)، الموظف يجيب الفواتير، والشركة تعطيه اللي صرف تاني، عشان المبلغ يرجع للأصلي. لو صرف 3000، يرجعوله 3000، وتبقى العهدة كاملة. في نهاية السنة: بتعمل مراجعة كاملة، ولو الشغل مش محتاجها تاني، ممكن تلغيها. بس غالباً بتبقى مستمرة لو الشغل يتطلب كده. مثال بسيط: افترض شركة تصنيع، الموظف بتاع المشتريات عنده عهدة مستديمة 10,000 جنيه. صرف 2000 على أدوات مكتبية، جاب فاتورة، الشركة رجعتله الـ2000، والعهدة رجعت 10,000. كده الدنيا منظمة ومش هتقف على حاجة صغيرة. فوائد العهدة المستديمة توفير وقت: مش لازم كل مرة تروح للبنك أو تعمل إجراءات طويلة لمصروفات صغيرة. تحكم أفضل: الموظف مسؤول شخصياً، وده بيقلل السرقة أو الإهدار، عشان لازم يجيب فواتير. مرونة: خاصة في الشركات اللي فيها حركة كتير، زي التجارة أو الخدمات. مسؤولية قانونية: في مصر، لو العهدة دي في جهة حكومية، لازم تكون مسجلة كويس عشان المراجعة، وإلا الموظف يتحمل المسؤولية لو حصل فقدان. بس طبعاً، في مخاطر زي لو الموظف مش أمين، أو لو الفواتير مزيفة، عشان كده لازم رقابة محكمة. شرح العهدة المستديمة في 7 دقائق مقالات ذات صلة:إتقان دالة IF في Excel كيفية إعداد تنبيهات الأقساط والمقارنات بسهولة!💼ورشة عمل احترافية كيف تصبح Professional Financial Accountant PFA؟ 🔥إدارة رأس المال العامل بذكاء: السر الخفي وراء نجاح الشركات! 💼
جديد
- بواسطة مدير التحرير
- September 24, 2026
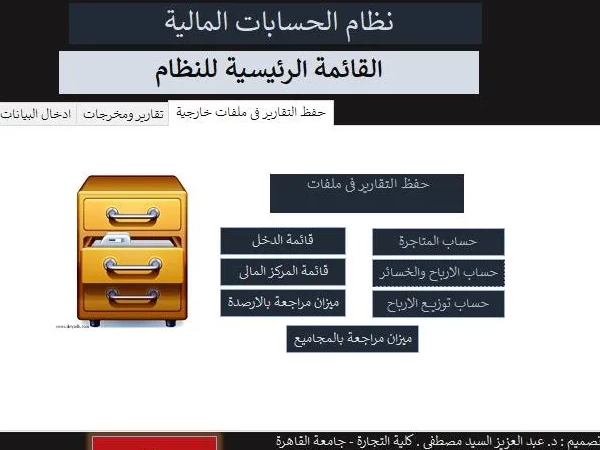
برنامج للمحاسبة المالية بإستخدام برنامج الاكسيس – تصميم الدكتور - عبد العزيز السيد مصطفى ابو الفرح
برنامج للمحاسبة المالية بإستخدام برنامج الاكسيس – تصميم الدكتور - عبد العزيز السيد مصطفى ابو الفرح للزملاء الاعزاء والطلبة المهتمين بالمحاسبة الاليكترونية بتوفيق ونعمة من الله اتممت تصميم نظام للمحاسبة المالية باسستخدام برنامج اكسس Access ، ومرفق روابط البرنامج لمن يريد تحميله وفى انتظار اراءكم وتعليقاتكم لتحسين البرنامج لتحميل البرنامج إضغط هنا مقالات ذات صلة:معلومة رقم 37 - النقود الورقية الالزاميةمعلومة رقم 36 - النقود الورقية الإئتمانيةمعلومة رقم 35 - النقود الورقية النائبة

جديد
- بواسطة المجلة
- September 24, 2026
كتاب مبادئ المحاسبة- ويجانت ، كيسو ، كميل
كتاب مبادئ المحاسبة- ويجانت ، كيسو ، كميل بحمد الله وتوفيقه، أعددنا ترجمة الفصول التي تتناول مبادئ المحاسبة المالية من کتاب مبادئ المحاسبة ACCOUNTING PRICIPLES . WEYGANDT ,KIMMEL 2012 .KIESO ; TENTH EDITION) وذلك خدمة لأبنائنا من الطلاب والطالبات منهجية ومرجعا، ويدرس هذا الكتاب، في أعرق الجامعات العالمية كأمريكا وبريطانيا وكندا واستراليا وغيرها. والذي يوافق أحدث المستجدات العلمية في مجال التخصص. ومما يميز هذا الكتاب، سهولته وسلاسة معلوماته، بحيث تنتقل من السهل إلى متوسط الصعوبة فالأصعب. كما يشمل الكثير من الحالات العملية، والقصص الواقعية للأنظمة المحاسبية لمنظمات الأعمال في العالم، بالإضافة إلى أسئلة الاختيار المتعدد والاختبار الذاتي، والتمارين، والمشكلات في نهاية كل فصل، كما أنه يربط في نهاية كل فصل منه بمستجدات معايير التقارير المالية الدولية حمل الكتاب من هنا يفضل من كمبيوتر لان الملف كبير مقالات ذات صلة:كتاب الأجوبة القاطعة في مقابلات المحاسبين المتوقعةمهارات كتابة التقارير الإدارية والمراسلاتوظائف محاسبين شاغرة الآن
محاسبة
- بواسطة فريق تحرير مجلة المحاسب العربي
- September 24, 2026
فروق العملة الأجنبية في المحاسبة: كيف تتعامل معها الشركات وفق IAS 21؟
عندما تُبرم شركة صفقة بعملة غير عملتها المحلية، مثل شراء بضاعة بالدولار بينما دفاترها بالجنيه أو الريال، فإن قيمة هذه الصفقة بالعملة المحلية تتغير مع كل تحرك في سعر الصرف بين تاريخ التعاقد وتاريخ السداد الفعلي. هذا الفارق يُعرف محاسبياً بفروق العملة الأجنبية، ويعالجه المعيار الدولي IAS 21. يميز المعيار بين نوعين أساسيين من البنود: البنود النقدية مثل النقدية والذمم المدينة والدائنة بالعملة الأجنبية، والتي يُعاد تقييمها بسعر الصرف السائد في تاريخ كل قائمة مالية، والبنود غير النقدية مثل الأصول الثابتة التي تُقيّم عادة بسعر الصرف وقت الشراء ولا تتغير مع تقلبات السوق اللاحقة. الفرق الناتج عن إعادة تقييم البنود النقدية يُسجَّل عادة ضمن قائمة الدخل كربح أو خسارة صرف عملة، ما لم يكن مرتبطاً بعملية تحوط محاسبي معينة تستدعي معالجة مختلفة وفق معايير الأدوات المالية. الفهم الجيد لهذه القواعد مهم بشكل خاص للشركات التي توسعت في التجارة الخارجية أو التعامل مع موردين دوليين، لأن تجاهل هذه الفروق أو معالجتها بشكل غير دقيق قد يشوّه صورة الأداء المالي الحقيقي للشركة في نهاية كل فترة مالية.
