
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
الأسواق المالية
- بواسطة فريق تحرير مجلة المحاسب العربي
- September 25, 2026
كيف تدير البورصات الخليجية تقلبات الأسعار الحادة؟
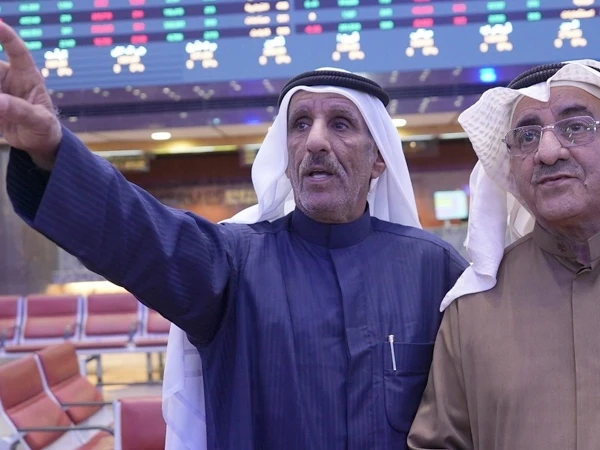
من الطبيعي أن تشهد أي بورصة عالمية جلسات تبدأ بتراجع حاد ثم تنتهي بخسائر أقل بكثير، وهو نمط يتكرر في أغلب الأسواق الناشئة والمتقدمة على حد سواء. هذا السلوك ليس صدفة، بل نتيجة تفاعل بين عدة عوامل تستحق الفهم. أولاً، تلعب البنوك والمؤسسات المالية الكبرى دوراً مهماً في امتصاص الصدمات الأولية، إذ تستغل حالات التراجع الحاد كفرصة شرائية إذا كانت تقييمات الأسهم المستهدفة معقولة أصلاً قبل موجة البيع. هذا ما يُعرف في أدبيات الاستثمار بـ"الشراء عند الانخفاض". ثانياً، القطاعات الدفاعية مثل البنوك الكبرى وشركات الاتصالات والرعاية الصحية تميل لأن تكون أقل تأثراً بالتقلبات مقارنة بالقطاعات الأكثر حساسية للدورة الاقتصادية، وهو ما يفسر لماذا تتفاوت نسب الخسارة أو التعافي بين الأسهم المختلفة في نفس الجلسة. ثالثاً، الإطار التنظيمي القوي لأي بورصة، من حيث وضوح قواعد التداول وسرعة الإفصاح عن المعلومات، يقلل من احتمالية الذعر الجماعي وييسر عودة الثقة بشكل أسرع. وهذا بالضبط الفرق بين سوق ناضجة تمتص الصدمات بسرعة وأخرى تحتاج وقتاً أطول للتعافي.
الأسواق المالية
- بواسطة فريق تحرير مجلة المحاسب العربي
- September 25, 2026
كيف تدير شركات التأمين مخاطر محافظها الاستثمارية؟
يفترض كثيرون أن الخطر الأكبر على شركة تأمين يأتي فقط من حجم المطالبات التي تدفعها لعملائها، لكن الواقع أعقد من ذلك. جزء كبير من أرباح شركات التأمين يأتي من استثمار الأقساط المحصّلة في أدوات مالية متنوعة مثل الأسهم والسندات والعقارات، وهذا يجعلها معرّضة أيضاً لمخاطر تقلبات السوق مثل أي مستثمر مؤسسي آخر. وكالات التصنيف الائتماني العالمية، مثل موديز وستاندرد آند بورز، تولي اهتماماً خاصاً لتركيبة محفظة استثمارات أي شركة تأمين عند تقييم قوتها المالية. الشركات التي تنوّع استثماراتها بين فئات أصول مختلفة، بدلاً من التركز في قطاع واحد كالعقارات أو الأسهم، تحصل عادة على تقييم أكثر استقراراً لأنها أقل عرضة لصدمة واحدة تهز محفظتها بالكامل. حين تتراجع قيمة الأصول الاستثمارية بشكل حاد، تنعكس الخسارة على حقوق الملكية في الميزانية العمومية للشركة، ما قد يضغط على هوامشها الرأسمالية المطلوبة تنظيمياً. لهذا السبب تحتفظ الشركات الكبرى والمتنوعة عادة بهوامش أمان إضافية فوق الحد الأدنى المطلوب، لتتمكن من امتصاص الصدمات دون الحاجة لتدخل تنظيمي عاجل. أما مخاطر المطالبات المرتبطة بأحداث استثنائية، فتُدار عادة عبر إعادة التأمين، أي توزيع جزء من المخاطر على شركات تأمين عالمية متخصصة، بحيث لا تتحمل شركة محلية واحدة العبء الكامل لأي حدث كبير بمفردها.
الأسواق المالية
- بواسطة فريق تحرير مجلة المحاسب العربي
- September 25, 2026
كيف تحدد البنوك المركزية أسعار الفائدة؟ ولماذا يهم ذلك المحاسبين؟
يتخذ البنك المركزي في أي دولة قراره بشأن سعر الفائدة بناءً على مزيج من المؤشرات الاقتصادية، أهمها معدل التضخم الفعلي مقارنة بالمستهدف، ومعدل نمو الاقتصاد، ومستوى التوظيف. حين يرتفع التضخم عن المستوى المستهدف، يميل البنك المركزي لرفع الفائدة لتبريد الطلب الاستهلاكي والاستثماري وكبح ارتفاع الأسعار. رفع الفائدة يجعل الاقتراض أكثر تكلفة للأفراد والشركات على حد سواء، وهذا يقلل الإنفاق والاستثمار تدريجياً، بينما يجعل الادخار في البنوك أكثر جاذبية بفضل العائد الأعلى. هذه هي الآلية الأساسية التي يستخدمها صناع السياسة النقدية للتأثير على الاقتصاد دون تدخل مباشر في الأسعار. بالنسبة للشركات، تغيّر أسعار الفائدة يؤثر مباشرة على تكلفة أي تمويل قائم أو مستقبلي، سواء كان قرضاً بنكياً أو سنداً. الشركات التي تحمل ديوناً بفائدة متغيرة تتأثر فوراً برفع الفائدة، بينما تلك التي ثبّتت تكلفة تمويلها مسبقاً تكون في وضع أكثر أماناً نسبياً. لهذا يُنصح كل مدير مالي بمتابعة تصريحات البنوك المركزية بانتظام، ليس فقط لفهم قرار الفائدة الحالي، بل لقراءة التوجه المستقبلي المتوقع، والذي يساعد على اتخاذ قرارات أفضل بشأن توقيت الاقتراض أو إعادة التمويل.
جديد
- بواسطة الادمن
- September 25, 2026
كيف تستعد الشركات الناشئة ماليًا قبل المشاركة في معرض دولي؟
المشاركة في معرض دولي التزام مالي حقيقي قبل أن يكون فرصة تسويقية، إذ تشمل التكاليف حجز الجناح والتصميم والشحن والسفر والإقامة، وهي بنود قد تثقل ميزانية شركة ناشئة إن لم تُخطَّط بعناية.ينصح الخبراء الماليون بوضع ميزانية تفصيلية للمشاركة تشمل سيناريو أفضل الحالات وأسوأها، مع تحديد مؤشرات نجاح واضحة قابلة للقياس بعد المعرض، مثل عدد العملاء المحتملين الجدد أو قيمة الصفقات المبدئية الموقّعة.يبقى دور المحاسب هنا محوريًا في تصنيف هذه التكاليف بشكل صحيح ضمن ميزانية التسويق، ومتابعة العائد الفعلي على الاستثمار بعد انتهاء الفعالية، لا فقط أثناء التخطيط لها. مقالات ذات صلة:Mobility Live Saudi Arabia 2024: مستقبل التنقل والنقل الذكيلماذا تُعد المعارض التجارية الدولية فرصة استثمارية للمحاسبين والمستثمرين؟المعارض الدولية ودورها في جذب الاستثمار الأجنبي المباشر للسعودية
الأسواق المالية
- بواسطة فريق تحرير مجلة المحاسب العربي
- September 25, 2026
كيف تموّل الشركات نفسها عبر أسواق رأس المال؟ دليل مبسط للطرح والسندات
حين تحتاج شركة مدرجة لتمويل توسعها، أمامها عادة مساران رئيسيان بعيداً عن القروض البنكية التقليدية: التمويل عبر الأسهم، أو التمويل عبر إصدار السندات. لكل مسار طبيعته وتكلفته ومزاياه، واختيار الشركة بينهما يعتمد على وضعها المالي وأهدافها طويلة المدى. التمويل عبر الأسهم يشمل إصدار أسهم جديدة، سواء عبر طرح عام أولي (IPO) لشركة تدخل السوق لأول مرة، أو عبر زيادة رأس مال لشركة مدرجة بالفعل. ميزة هذا الأسلوب أنه لا يُنشئ التزام سداد ثابت على الشركة، لكنه في المقابل يُخفّف من نسبة ملكية المساهمين الحاليين، وهو ما يُعرف بـ"التخفيف" أو Dilution. أما التمويل عبر السندات فيمنح الشركة سيولة فورية مقابل التزام واضح بسداد الأصل مع فائدة دورية محددة، دون التأثير على هيكل الملكية. تلجأ إليه الشركات ذات التدفقات النقدية المستقرة والقادرة على تحمل التزام سداد ثابت على المدى المتوسط أو الطويل. من الناحية العملية، تراقب الأسواق حجم إصدارات الأسهم والسندات كمؤشر على صحة بيئة الاستثمار العامة. ارتفاع نشاط إعادة التمويل والطروحات الجديدة يعكس عادة ثقة أكبر من المستثمرين والشركات في الآفاق الاقتصادية، بينما يشير تراجعه إلى حذر أكبر تجاه المخاطر القائمة.
