
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان

اعداد المجلة
- بواسطة فريق إعداد المجلة
- September 25, 2026
صدر الآن | العدد الشهري رقم (49)
صدر الآن | العدد الشهري رقم (49) مجلة المحاسب العربي ISSN 2414-7893 يسعدنا أن نعلن عن صدور العدد الشهري رقم 49 من مجلة المحاسب العربي، المجلة المهنية العربية المتخصصة في علوم المحاسبة والإدارة، والذي يأتي حافلًا بموضوعات تحليلية معمّقة تواكب تحولات المهنة، والتحديات المستقبلية، والواقع العملي للشركات العربية. يتضمن هذا العدد نخبة من المقالات المتخصصة، أبرزها: مرتكزات الإبداع المحاسبي والأداء المحاسبي في المؤسسة الاقتصادية المتطلبات والارتباطات بين الفكر الإبداعي والنتائج المحاسبية. دور الـ Agentic AI في مراجعة الحسابات واكتشاف الاحتيال كيف تعيد النماذج الذكية تشكيل مستقبل المراجعة؟ تحديات تطبيق معايير IFRS S1 و IFRS S2 في البيئة العربية بحلول 2026 قراءة تحليلية بين المتطلبات الدولية والواقع المحلي. عندما تسبق الأرقام الأحداث تحليل محاسبي لأسباب تعثر شركة كبرى في عام 2025. إستراتيجيات التحوط من مخاطر العملة أدوات عملية لحماية الأرباح في بيئة تقلبات سعر الصرف. الضريبة الدنيا العالمية (Pillar Two) ما الذي يجب أن تستعد له الشركات الإقليمية؟ ليه التقارير المالية بتموت في الأدراج؟ طرح واقعي جريء لأحد أخطر أمراض الإدارة المالية. ندعوكم لقراءة العدد، ومشاركة المقالات، وإبداء آرائكم، لأن المعرفة المحاسبية لا تكتمل إلا بالحوار والتطبيق. حمل العدد من هنا ايضا : صدر الآن | العدد الشهري رقم (49) مجلة المحاسب العربي ISSN 2414-7893 لتصفح إعداد مجلة المحاسب العربي مهنية… تحليلية… من الواقع إلى القرار مقالات ذات صلة:العدد الثامن والعشرونالعدد السابع والعشرونالعدد السادس والعشرون

جديد
- بواسطة المجلة
- September 25, 2026
كتاب مبادئ المحاسبة- ويجانت ، كيسو ، كميل
كتاب مبادئ المحاسبة- ويجانت ، كيسو ، كميل بحمد الله وتوفيقه، أعددنا ترجمة الفصول التي تتناول مبادئ المحاسبة المالية من کتاب مبادئ المحاسبة ACCOUNTING PRICIPLES . WEYGANDT ,KIMMEL 2012 .KIESO ; TENTH EDITION) وذلك خدمة لأبنائنا من الطلاب والطالبات منهجية ومرجعا، ويدرس هذا الكتاب، في أعرق الجامعات العالمية كأمريكا وبريطانيا وكندا واستراليا وغيرها. والذي يوافق أحدث المستجدات العلمية في مجال التخصص. ومما يميز هذا الكتاب، سهولته وسلاسة معلوماته، بحيث تنتقل من السهل إلى متوسط الصعوبة فالأصعب. كما يشمل الكثير من الحالات العملية، والقصص الواقعية للأنظمة المحاسبية لمنظمات الأعمال في العالم، بالإضافة إلى أسئلة الاختيار المتعدد والاختبار الذاتي، والتمارين، والمشكلات في نهاية كل فصل، كما أنه يربط في نهاية كل فصل منه بمستجدات معايير التقارير المالية الدولية حمل الكتاب من هنا يفضل من كمبيوتر لان الملف كبير مقالات ذات صلة:كتاب الأجوبة القاطعة في مقابلات المحاسبين المتوقعةمهارات كتابة التقارير الإدارية والمراسلاتوظائف محاسبين شاغرة الآن
جديد
- بواسطة المجلة
- September 25, 2026
التعلم القائم على حالات عملية: كيف يغيّر تدريس المحاسبة؟
يشتكي كثير من خريجي أقسام المحاسبة من الفجوة بين ما درسوه نظريًا وما يواجهونه فعليًا في سوق العمل، وهي فجوة يسعى أسلوب التعلم القائم على الحالات العملية (Case-Based Learning) لسدّها.بدلًا من الاكتفاء بشرح القيود المحاسبية بمعزل عن سياقها، يضع هذا الأسلوب الطالب أمام موقف مالي حقيقي أو شبه حقيقي لشركة، ويطلب منه تحليله واتخاذ قرار محاسبي مبرر، تمامًا كما سيفعل في وظيفته الأولى.تشير تجارب عدد من كليات التجارة إلى أن دمج حالات دراسية حقيقية مقتبسة من قوائم مالية فعلية (مع حجب بيانات الشركة) يرفع من قدرة الطالب على الربط بين المفهوم النظري وتطبيقه، ويجهّزه بشكل أفضل لمقابلات العمل الأولى. مقالات ذات صلة:العدد التاسع والثلاثونالعدد الثامن والثلاثونالعدد السابع والثلاثون
جديد
- بواسطة المجلة
- September 25, 2026
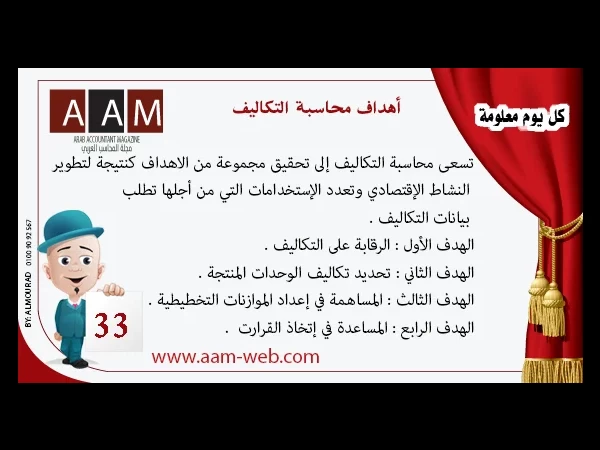
معلومة رقم 33 - أهداف محاسبة التكاليف
أهداف محاسبة التكاليف تسعى محاسبة التكاليف إلى تحقيق مجموعة من الاهداف كنتيجة لتطوير النشاط الإقتصادي وتعدد الإستخدامات التي من أجلها تطلب بيانات التكاليف . الهدف الأول : الرقابة على التكاليف . الهدف الثاني : تحديد تكاليف الوحدات المنتجة . الهدف الثالث : المساهمة في إعداد الموازنات التخطيطية . الهدف الرابع : المساعدة في إتخاذ القرارت . الهدف الأول : الرقابة على التكاليف . تعد الرقابة على التكاليف من اهم أهداف محاسبة التكاليف ، ولقد تطور مفهوم الرقابة على التكاليف بتطور مفهوم وظيفة الرقابة عموما فقد كان يقصد بالرقابة بصفة عامة التحقق من أن العمل قد تم طبقاً لما كان مخططا له من قبل ، وبهذا نجد ان الرقابة على على التكاليف تعني التحقق من تطابق التكاليف التي حدثت فعلاً مع التكاليف المخططة لها مسبقاً " التكاليف المعيارية " الهدف الثاني : تحديد تكاليف الوحدات المنتجة . يعد تحديد تكاليف الوحدات المنتجة من اهم أهداف محاسبة التكاليف وذلك لتحديد نتيجة اعمال الوحدة الإقتصادية عن فترة زمنية معينة وبالتالي تحدد نتيجة اعمالها في نهاية هذه الفترة ويتطلب تحديد تكاليف الوحدات المنتجة ما يلي تسجيل وتجميع البيانات المتعلقة بعناصر التكاليف من واقع المستندات والإشعارات المختلفة والمتعلقة بتكاليف إستخدام المواد والعمالة وتكاليف الخدمات اللازمة لاوجه النشاط المختلفة كانقل والصيانة والقوى المحركة ... تحميل عناصر التكاليف على الوحدات المنتجة سواء سلع او خدمات . الهدف الثالث : المساهمة في إعداد الموازنات التخطيطية . تعتبر الموازنات التخطيطية خطة مالية تفصيلية تغطي كل نواحي النشاط لفترة محدده مقبلة ، وتعد الموازنات التخطيطية بمثابة اداة تستخدم في التعبيير عن الأهداف السياسية التي ساهمت الإدارة في وضعها سواء للوحدة الإقتصادية كوحدة واحدة او الوحدات الإدارية فيها كل على حدة . ويتضمن اعداد الموازنات التخطيطية تحديد حجم النشاط المخطط المراد تحقيقة خلال فترة زمنية مقبلة . تقدير الإيرادات المتوقعه لهذا الحجم من النشاط . تحديد التكاليف اللازمة لبلوغ حجم النشاط . كما تساهم محاسبة التكاليف في إعداد الموازنات التخطيطية عن طريق توفير البيانات الخاصة بعناصر التكاليف والتنبوء من خلال فترة إعداد الموزانة في ضوء دراسة حجم النشاط المخطط . الهدف الرابع : المساعدة في إتخاذ القرارت . يعنبر إتخاذ القرار عصب الوظيفة الإدارية في أي وحدة إقتصادية وتعتمد الإدارة أساساً في القيام بهذه الوظيفة الهامة على المعلومات ، وفي هذا المجال تعمل محاسبة التكاليف على مد الإدارة بالمعلومات التي تستخدمها في عملية الإختيار بين البدائل التي تقوم بدراستها ومن أمثلتها : - القرار الخاص بالمفاضلة بين شراء منتج معين يدخل في انتاج المنتج النتهائي . القرار الخاص بإستمرار في الغنتاج حسب الغمكانيات المتاحة أو التوسع . القرار الخاص بفتح أسواق جديدة ، ام الإكتفاء بالاسواق الموجوده . القرار الخاص بتسعير المنتجات . مقالات ذات صلة:دللــيـــك لتصبح محاسب مالي نــاجــحكورس التحليل المالي وقانون القيمة المضافة المصريمطلوب محاسبين للعمل فورا بشركة عالمية لانظمة المعلومات

جديد
- بواسطة المجلة
- September 25, 2026
دورة لشرح معايير المحاسبة في مكتب مصطفى شوقي
دورة لشرح معايير المحاسبة في مكتب مصطفى شوقي أخواني وأخواني الكرام نرفع لكه اليوم دورة لشرح معايير المحاسبة في مكتب مصطفى شوقي أربع ملفات بالمرفقات المحاضرة الاولى بها 23 ملف نذكر منها مثلا المحاضرة الثانية بها 17 ملف المحاضرة الثالثة بها 11 ملف المحاضرة الرابعة بها 4 ملفات مقالات ذات صلة:صندوق النقد: اليوان الصيني مقوّم بأقل من قيمته بنسبة 16%تصعيد الحرب على إيران يُعيد الفوضى إلى سوق الذهب المصري: قفزة 630 جنيهاً لعيار 21 وطوابير متوقعةالكويت تمتص صدمة التوترات: انخفاض 1.9%
