
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان

جديد
- بواسطة الادمن
- September 25, 2026
برنامج Express English لتعلم اللغة الانجليزية
برنامج Express English لتعلم اللغة الانجليزية يسرنا وبعد عمل شاق أن أقدم لكم الكتاب النسخة الثالثة والمعدلة عن النسخة القديمة. وحرصًا منا على تعلم اللغة الانجليزية بشكل أفضل فقد وضعنا الكثير من الأمثلة البسيطة مع ترجمتها، ووضعنا الكثير من الملاحظات والمواضيع المفيدة للمتعلم، فقد ُألِّف هذا الكتاب للمبتدئين والمتقدمين حيث بدأنا من الحروف الأبجدية إلى القواعد المعقدة والمهمة. وهذه النسخة مطورة عن سابقتها فلقد صححنا الكثير من الأخطاء المطبعية وقد أضفنا بعض المعلومات المفيدة للمتعلم وبسطنا طريقة الشرح من أجل المبتدئين وطورنا الأمثلة وق د وضعنا عدد من الأسئلة متعددة الخيارات في كل اية بحث، وأرجوا من الأخوة المتعلم ين أن يحاولوا حل هذه الأسئلة. مقالات ذات صلة:ترقبوا برنامج المميز للشئون الإداريةمدير مالي أو تدقيق داخلي يبحث عن عمل مناسب بدوام كاملشركة تسويق عقاري تطلب موظفين وموظفات مبيعات
.webp)
جديد
- بواسطة المجلة
- September 25, 2026
معلومة رقم 25 - الثبات Consistency
معلومة رقم 25 - الثبات Consistency وهي تعني الثبات بإستخدام نفس الطرق والاساليب المعتمده في قياس وتوصيل المعلومات المحاسبية من فترة إلى لاخرى ، وإذا ما دعت الحاجة إلى أي تغيير فيجب التنوية عن ذلك لكي يتم أخذ ذلك بنظر الاعتبار من قبل المستخدم مقالات ذات صلة:من اهم ما ينصح للتأقلم مع تطورات نظام المحاسبةإستهلاك الأصول الثابتةالنفقات الإيرادية والنفقات الرأسمالية
جديد
- بواسطة المجلة
- September 25, 2026
كل يوم معلومة مع مجلة المحاسب العربي - العوامل التي تؤثر في حساب الإهلاك
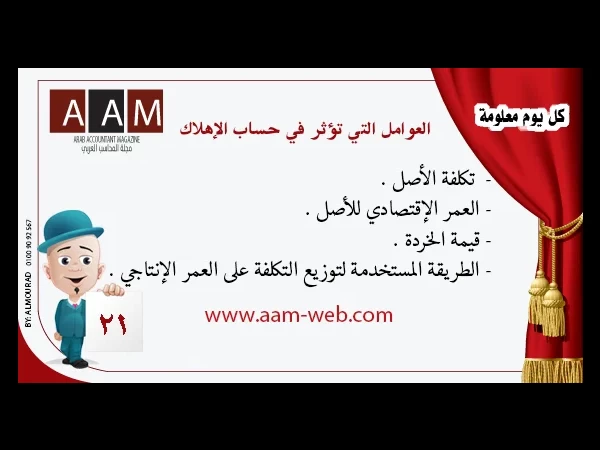
كل يوم معلومة مع مجلة المحاسب العربي - العوامل التي تؤثر في حساب الإهلاك توجد أربعة عوامل تؤثر في إحتساب قسط الإهلاك السنوي للأصل الثابت وهي : - تكلفة الأصل . العمر الإقتصادي للأصل . قيمة الخردة . الطريقة المستخدمة لتوزيع التكلفة على العمر الإنتاجي . تكلفة الأصل . أساس حساب الأهلاك هو تكلفة الأصل ، وهي تشمل كما أشرنا سابقاً في الحصول على الأصل بالشراء يرجى الرجوع إليه للتذكر بما أشرنا إليه سابقا ً . العمر الإقتصادي للأصل . يقصد به عدد السنوات أو الساعات المقدرة لإستمرار الأصل في الإنتاج إنتاجا ً إقتصاديا ً ، ويعني ذلك أن العبرة في تحديد العمر الإقتصادي ليس بالوجود المادي للأصل ولكن بالقدرة على الأداء بكفاءة . ما يجب الإنتباه له عند تحديد العمر الإقتصادي للأصل : الصيانة والعناية التي ستعطي للأصل " لأنها ستطيل في عمر الأصل " مراعاة عنصر التقادم أي إنتهاء صيانته الإقتصادية وقد ذكر المعيار المصري رقم 10 العوامل التي يجب أخذها في الحسبان عند تحديد العمر الإقتصادي للأصل وهي على النحو التالي : - الإستخدام المتوقع للأصل من قبل المنشأة ، ويقدر هذا الإستخدام في ضوء الطاقة والمخرجات المتوقعة من الأصل التاكد المادي المتوقع الذي يعتمد على عوامل التشغيل مثل عدد الورديات التي تستخدم فيها الأصل وبرامج المنشأة للإصلاح والصيانة والمحافظة على الأصل في حالة عدم إستخدامة للإنتاج التقادم الفني الناتج عن التعيير و التقدم في الإنتاج أو تغيير الطلب على المنتج أو الخدمة الناتجة عن إستخدام الأصل . القيود القانونية أو ما في حكمها على إستخدام الأصل مثل تاريخ إنتهاء إستخدام الأصول المستأجرة . الخردة . يقصد بها قيمة الأصل في نهاية عمرة الإقتصادي ، إذ إنه مهما إستهلك الأصل وأصبح إستخدامة في الإنتاج عديم الفائدة إلا إنه يظل له قيمة ضئيلة " خردة أو نفاية " تعددت الاراء بشأن أخذ قيمة الخردة في الحسبان عند حساب قسط الإهلاك السنوي ، لكني سأكتفي بما ذكره المعيار المصري رقم ( 10 ) والذي يقوم على الإسس التالية : تحسب قيمة الإهلاك بعد خصم القيمة التخريدية له ، وفي الحياة العملية غالباً ما تكون القيمة التخريدية للأصل غير ذات قيمة ولذا لاتؤثر على حساب قيمة الأهلاك ، وعند إستخدام المعالجة القياسية لتقييم الأصول الثابتة وتكون القيمة التخريدية ذات قيمة مؤثرة فيتم حسابها عند تاريخ إقتنا الأصل ولا يتم زيادتها لاحقاً نتيجة لزيادة الاسعار ، أما عن إستخدام المعالجة المحاسبية البديلة والمسموح بها يتم إعادة إحتساب القيمة التخريدية على القيمة المقدرة في هذا التاريخ للأصول المماثلة التي وصلت إلى نهاية عمرها الإفتراضي والتي إستخدمت في ظروف مماثلة للأصل وموضوع التقييم . إذا نتج عن شراء الأصل إلتزام المنشاة بتكالبف فك الأصل أو إعادة الحال إلى ما كان علية عند إنتهاء العمر الإنتاجي للأصل فيتم معالجة هذه التكاليف على أنها مصروفات تحمل على مدار عمل الأصل من خلال : إما خصم التكلفة المقدرة عند تحديد القيمة التخريدية للأصل وبالتالي زيادة مصروف الأهلاك السنوي وإما تحميل التكلفة كمصروف مستقل بطريقة منتظمة على مدار عمر الأصل الإفتراضي بحيث يتم إظهار الإلتزام بهذه التكاليف بالكامل في نهاية العمر الإفتراضي للأصل . وفي النهاية نود الإشارة إلى أنه عند تحديد القيمة القابلة للإهلاك يجب إستبعاد الإيرادات الناتجة عن الأصل كخردة من تكلفة الأصل ، وأنه في حال تحمل المنشاة لنفقات معينة للتخلص منه فإنه يجب خصمها عن القيمة المقدرة للأصل كخردة وبحيث يكون الناتج هو صافي قيمة الخردة . مقالات ذات صلة:كيفية عمل سير ذاتية مجاناً على موقع كانفاموضوع الــــــ 1000 موضوع ، لوبتشتغل في الحسابات يبقى لازم تحتفظ بهذه الروابط على جهازكبرنامج المميز للشئون الادارية – نسخة 2019
.webp)
جديد
- بواسطة المجلة
- September 25, 2026
ترقبوا برنامج المميز للشئون الإدارية
خصائص البرنامج 1- لغة التصميم – البرنامج مصمم على الإكسيل 2- يتميز ببساطة واجهة المستخدم الرئيسية 3- يممكن إستخدام اللغة العربية أو الإنجليزية " حسب إعدادات المستخدم . 4- إمكانية الإستخدام حتى 967 موظف 5- إمكانية إنشاء صفحة لكل موظف بها البيانات الخاصة به من بيانات أساسية أو بيانات خاصة بالأجازة واتعاب نهاية الخدمة ... الخ 6- أمكانية تسجيل الإجازات المرضية في كشف مستقل . 7- أمكانية إحتساب رصيد الإجازات حسب قانون بلدك . 8- إمكانية إحتساب أتعاب نهاية الخدمة .... للتعديل حسب قانون بلدك يرجى مراجعة صاحب البرنامج . 9- إعداد كشف الرواتب الشهري للصرف بموجبه . 10- أمكانية إحتساب رصيد الإجازات واتعاب نهاية الخدمة في شكل تقرير للصرف بموجبة . هذا والله ولي التوفيق مقالات ذات صلة:معلومة اليوم 59 - الاحد 14 يونيو 2020 - بضاعة أخر المدةمعلومة اليوم 58- السبت 13 يونيو 2020 - خصم الكميةكتاب الأجوبة القاطعة .... في مقابلات المحاسبين المتوقعة
محاسبة
- بواسطة فريق تحرير مجلة المحاسب العربي
- September 25, 2026
فروق العملة الأجنبية في المحاسبة: كيف تتعامل معها الشركات وفق IAS 21؟
عندما تُبرم شركة صفقة بعملة غير عملتها المحلية، مثل شراء بضاعة بالدولار بينما دفاترها بالجنيه أو الريال، فإن قيمة هذه الصفقة بالعملة المحلية تتغير مع كل تحرك في سعر الصرف بين تاريخ التعاقد وتاريخ السداد الفعلي. هذا الفارق يُعرف محاسبياً بفروق العملة الأجنبية، ويعالجه المعيار الدولي IAS 21. يميز المعيار بين نوعين أساسيين من البنود: البنود النقدية مثل النقدية والذمم المدينة والدائنة بالعملة الأجنبية، والتي يُعاد تقييمها بسعر الصرف السائد في تاريخ كل قائمة مالية، والبنود غير النقدية مثل الأصول الثابتة التي تُقيّم عادة بسعر الصرف وقت الشراء ولا تتغير مع تقلبات السوق اللاحقة. الفرق الناتج عن إعادة تقييم البنود النقدية يُسجَّل عادة ضمن قائمة الدخل كربح أو خسارة صرف عملة، ما لم يكن مرتبطاً بعملية تحوط محاسبي معينة تستدعي معالجة مختلفة وفق معايير الأدوات المالية. الفهم الجيد لهذه القواعد مهم بشكل خاص للشركات التي توسعت في التجارة الخارجية أو التعامل مع موردين دوليين، لأن تجاهل هذه الفروق أو معالجتها بشكل غير دقيق قد يشوّه صورة الأداء المالي الحقيقي للشركة في نهاية كل فترة مالية.
