
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان

جديد
- بواسطة المجلة
- September 24, 2026
خدمة واتس اب المحاسب العربي
خدمة واتس اب المحاسب العربي تسعى مجلة المحاسب العربي دائماً لتقديم خدمات تُساعد المحاسبين بالوطن العربي في الحصول على المعلومات المحاسبية أولاً بأول ، حيث قامت المجلة على إطلاق الخدمة خدمة واتس اب المحاسب العربي . ويُمكن الآن للمحاسبين والمهتمين بعلم المحاسبة الاستفادة من مجموعة دروس مجانية ومحاضرات ومعايير وكل ما يتم نشره على موقع المجلة " إشترك وكن اول من يقرأ الموضوع " . حيث تهدف الخدمة إلى الوصول بالمحاسب العربي إلى أرفع الدرجات . للإشتراك بالخدمة ( الخدمة مجانية 100% ) إرسال رسالة واتس اب على الرقم التالي +965 97484057 متضمنة إسمك + أرغب بالإشتراك سوف يصل لك الرد بأقرب وقت يفيد تفعيل الخدمة تتمنى لكم مجلة المحاسب العربي التوفيق مقالات ذات صلة:لكل من يخطط للجلوس لإمتحان ال CMA في أقرب وقت ممكندليل المواقع الالكترونية للباحثين في الاقتصاد الإسلاميالمعلومة 55 - سوق النقد Money Market
الأسواق المالية
- بواسطة فريق تحرير مجلة المحاسب العربي
- September 24, 2026
العلاقة بين أسعار الفائدة وعوائد السندات: دليل مبسط
السند ببساطة هو أداة دين: المستثمر يقرض جهة معينة (حكومة أو شركة) مبلغاً معيناً مقابل الحصول على فائدة دورية ثابتة، مع استرداد أصل المبلغ في تاريخ استحقاق محدد. سعر السند في السوق الثانوية يتحرك عكسياً مع اتجاه أسعار الفائدة السائدة. حين ترتفع توقعات التضخم أو أسعار الفائدة في الاقتصاد، تصبح السندات القديمة ذات الفائدة الثابتة الأقل أقل جاذبية مقارنة بالسندات الجديدة التي ستصدر بفائدة أعلى، فينخفض سعرها في السوق ليعوض المستثمرين عن هذا الفارق. هذا ما يُقصد بـ"ارتفاع العائد" (Yield) رغم أن الفائدة المعلنة على السند نفسه لم تتغير. بالنسبة للشركات، هذه الديناميكية تؤثر مباشرة على تكلفة الاقتراض. حين ترتفع عوائد السندات الحكومية، ترتفع معها تكلفة إصدار سندات الشركات أيضاً، لأن المستثمرين يطلبون عائداً تنافسياً. لذلك تراقب إدارات التمويل في الشركات الكبرى حركة عوائد السندات الحكومية عن كثب قبل اتخاذ قرار إصدار دين جديد أو إعادة تمويل دين قائم. فهم هذه العلاقة يساعد أي محاسب أو مدير مالي على توقيت قرارات التمويل بشكل أفضل، والاستفادة من فترات انخفاض أسعار الفائدة لتثبيت تكلفة تمويل منخفضة على المدى الطويل.

جديد
- بواسطة المجلة
- September 24, 2026
كورس التحليل المالي وقانون القيمة المضافة المصري
كورس التحليل المالي وقانون القيمة المضافة المصري وصف الكورس : مقدمة تعريف واستعمالات التحليل المالى مستخدمو المعلومات ودور المحلل المالى اهداف التحليل المالى والقوائم الهامة ادوات التحليل المالى التحليل المقارن للقوائم المالية التحليل الهيكلى للقوائم المالية التحليل باستخدام النسب المالية نسب السيوله نسب الربحية نسب الكفاءة نسب الرفع المالى نسب السوق امثله عملية الخاتمة قانون القيمة المضافة المصرى المحاضرة الاولى https://youtu.be/7XzKFMOv6jA المحاضرة الثانيه https://youtu.be/4KIjCzpY_c8 المحاضرة الثالثه https://youtu.be/sSzGPS6Xz6c المحاضرة الرابعة https://youtu.be/OoWuGhLfqcw المحاضرة الخامسة https://youtu.be/wa7ZibK9iDw المحاضرة السادسة https://youtu.be/Nziq5tkr_5s المحاضرة السابعة https://youtu.be/behOy2j2b0I المحاضرة الثامنة https://youtu.be/lN3BILT_Dzg لحظة من فضلك يسعدنا جدا انضمامك الى *قناتنا على اليوتيوب* https://www.youtube.com/channel/UCAYFpI5_PS-_Uw3P6XspYlg مقالات ذات صلة:معلومة رقم 52 - مفهوم إدارة المستودعاتمعلومة رقم 51 - المقصود بالمشروع الاستثماريمن علامات الفشل الإداري
عاجل
- بواسطة مدير التحرير
- September 24, 2026
قراءة القوائم المالية
قراءة القوائم المالية هي المنتج النهائي الذي يصدر في نهاية السنة أو الفترة المالية للنظام المحاسبي، ويشتمل على معلومات مالية وغير مالية التي تعتبر إحدى وسائل توصيل المعلومات للأطراف ذات العلاقة. تبدو القوائم المالية لغير المتخصصين من الوهلة الأولى أنها لغز كبير وذلك لأنها تحتوي على: الكثير من الأرقام القليل من الألفاظ حمل الملف من المرفقات وسوف تتعرف على لغز القوائم المالية مقالات ذات صلة:شركة تسويق عقاري تطلب موظفين وموظفات مبيعاتسيدة مصرية خبرة أكثر 10 سنوات في مجال الموارد البشرية - تطلب عملمعلومة رقم 26 - مزايا إنشاء الصناعات الصغيرة
جديد
- بواسطة المجلة
- September 24, 2026
معلومة رقم 33 - أهداف محاسبة التكاليف
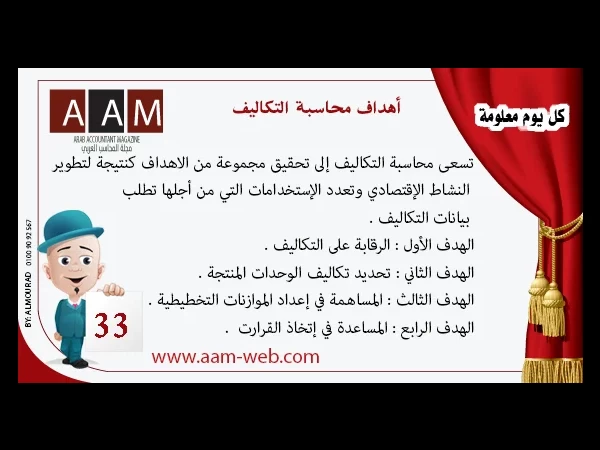
أهداف محاسبة التكاليف تسعى محاسبة التكاليف إلى تحقيق مجموعة من الاهداف كنتيجة لتطوير النشاط الإقتصادي وتعدد الإستخدامات التي من أجلها تطلب بيانات التكاليف . الهدف الأول : الرقابة على التكاليف . الهدف الثاني : تحديد تكاليف الوحدات المنتجة . الهدف الثالث : المساهمة في إعداد الموازنات التخطيطية . الهدف الرابع : المساعدة في إتخاذ القرارت . الهدف الأول : الرقابة على التكاليف . تعد الرقابة على التكاليف من اهم أهداف محاسبة التكاليف ، ولقد تطور مفهوم الرقابة على التكاليف بتطور مفهوم وظيفة الرقابة عموما فقد كان يقصد بالرقابة بصفة عامة التحقق من أن العمل قد تم طبقاً لما كان مخططا له من قبل ، وبهذا نجد ان الرقابة على على التكاليف تعني التحقق من تطابق التكاليف التي حدثت فعلاً مع التكاليف المخططة لها مسبقاً " التكاليف المعيارية " الهدف الثاني : تحديد تكاليف الوحدات المنتجة . يعد تحديد تكاليف الوحدات المنتجة من اهم أهداف محاسبة التكاليف وذلك لتحديد نتيجة اعمال الوحدة الإقتصادية عن فترة زمنية معينة وبالتالي تحدد نتيجة اعمالها في نهاية هذه الفترة ويتطلب تحديد تكاليف الوحدات المنتجة ما يلي تسجيل وتجميع البيانات المتعلقة بعناصر التكاليف من واقع المستندات والإشعارات المختلفة والمتعلقة بتكاليف إستخدام المواد والعمالة وتكاليف الخدمات اللازمة لاوجه النشاط المختلفة كانقل والصيانة والقوى المحركة ... تحميل عناصر التكاليف على الوحدات المنتجة سواء سلع او خدمات . الهدف الثالث : المساهمة في إعداد الموازنات التخطيطية . تعتبر الموازنات التخطيطية خطة مالية تفصيلية تغطي كل نواحي النشاط لفترة محدده مقبلة ، وتعد الموازنات التخطيطية بمثابة اداة تستخدم في التعبيير عن الأهداف السياسية التي ساهمت الإدارة في وضعها سواء للوحدة الإقتصادية كوحدة واحدة او الوحدات الإدارية فيها كل على حدة . ويتضمن اعداد الموازنات التخطيطية تحديد حجم النشاط المخطط المراد تحقيقة خلال فترة زمنية مقبلة . تقدير الإيرادات المتوقعه لهذا الحجم من النشاط . تحديد التكاليف اللازمة لبلوغ حجم النشاط . كما تساهم محاسبة التكاليف في إعداد الموازنات التخطيطية عن طريق توفير البيانات الخاصة بعناصر التكاليف والتنبوء من خلال فترة إعداد الموزانة في ضوء دراسة حجم النشاط المخطط . الهدف الرابع : المساعدة في إتخاذ القرارت . يعنبر إتخاذ القرار عصب الوظيفة الإدارية في أي وحدة إقتصادية وتعتمد الإدارة أساساً في القيام بهذه الوظيفة الهامة على المعلومات ، وفي هذا المجال تعمل محاسبة التكاليف على مد الإدارة بالمعلومات التي تستخدمها في عملية الإختيار بين البدائل التي تقوم بدراستها ومن أمثلتها : - القرار الخاص بالمفاضلة بين شراء منتج معين يدخل في انتاج المنتج النتهائي . القرار الخاص بإستمرار في الغنتاج حسب الغمكانيات المتاحة أو التوسع . القرار الخاص بفتح أسواق جديدة ، ام الإكتفاء بالاسواق الموجوده . القرار الخاص بتسعير المنتجات . مقالات ذات صلة:دللــيـــك لتصبح محاسب مالي نــاجــحكورس التحليل المالي وقانون القيمة المضافة المصريمطلوب محاسبين للعمل فورا بشركة عالمية لانظمة المعلومات
