
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
عاجل
- بواسطة الادمن
- September 25, 2026
تأثير التضخم العالمي على اقتصادات الشرق الأوسط
تأثير التضخم العالمي على اقتصادات الشرق الأوسط يشهد العالم اليوم موجة من التضخم المتسارع التي تؤثر بشكل ملحوظ على اقتصادات الدول، بما في ذلك دول الشرق الأوسط. مع الارتفاعات المستمرة في أسعار السلع الأساسية والمواد الغذائية، تجد الدول نفسها أمام تحديات كبيرة تتطلب اتخاذ قرارات اقتصادية صارمة للحفاظ على الاستقرار المالي والتخفيف من التأثيرات السلبية. في هذا المقال، سنسلط الضوء على تأثير التضخم العالمي على اقتصادات الشرق الأوسط، مع التركيز على دول الخليج ومصر. أسباب التضخم العالمي: تشمل أسباب التضخم العالمي عدة عوامل، منها عودة النشاط الاقتصادي بعد جائحة كورونا، ما أدى إلى زيادة الطلب على السلع والخدمات مقابل عرض محدود. هذا التغير المفاجئ في الاقتصاد أدى إلى ارتفاع الأسعار. بالإضافة إلى ذلك، شهدت الأسواق العالمية اضطرابات في سلاسل التوريد، مما زاد من تكلفة الاستيراد، خاصة للمواد الغذائية والمواد الخام. كما لعبت العوامل الجيوسياسية، مثل الحرب الروسية الأوكرانية، دورًا كبيرًا في رفع أسعار الطاقة والسلع الأساسية. تأثير التضخم على اقتصادات الشرق الأوسط: دول الخليج: رغم الزيادة في أسعار النفط التي ساعدت دول الخليج على تعزيز عائداتها، إلا أن التضخم العالمي أثر بشكل واضح على أسعار المواد الغذائية والسلع المستوردة. دول مثل السعودية والإمارات استفادت من الإيرادات الإضافية الناتجة عن ارتفاع أسعار النفط، ولكنها اضطرت إلى اتخاذ تدابير لدعم الاستقرار الاقتصادي. وفقًا لصندوق النقد الدولي، تم رفع توقعات النمو لدول الخليج بفضل تحسن أداء القطاع غير النفطي، لكن التحديات ما زالت قائمة، خاصة مع الحاجة لتنويع مصادر الدخل. مصر: تُعد مصر من أكثر الدول تأثرًا بالتضخم العالمي في المنطقة، حيث شهدت ارتفاعًا في أسعار المواد الغذائية والطاقة. تأثرت مصر بشكل خاص بارتفاع أسعار القمح، كونها واحدة من أكبر مستورديه عالميًا، وتفاقم الأمر نتيجة الاعتماد الكبير على الاستيراد لتلبية احتياجات السوق المحلي. بالإضافة إلى ذلك، أدى انخفاض قيمة الجنيه المصري مقابل الدولار إلى ارتفاع تكلفة الواردات، مما زاد من التضخم المحلي. الحكومة المصرية تتخذ حاليًا خطوات لتحسين استقرار العملة والتحكم في أسعار السلع الأساسية من خلال تدخلات اقتصادية مستمرة. التحديات والفرص: التضخم يمثل تحديًا رئيسيًا للدول التي تعتمد على الاستيراد، ولكن في المقابل، يُمكن لبعض الاقتصادات تحقيق فوائد من هذه الأزمة. دول الخليج، على سبيل المثال، قد تستغل ارتفاع أسعار النفط لتعزيز استثماراتها في القطاعات غير النفطية، ما يساهم في تنويع مصادر دخلها الاقتصادي. أما مصر، فتحتاج إلى الاستمرار في سياساتها التي تهدف إلى دعم القطاع الزراعي وتحفيز الإنتاج المحلي للتقليل من الاعتماد على الاستيراد. يظل التضخم العالمي أحد أبرز التحديات التي تواجه اقتصادات الشرق الأوسط. وبينما تستفيد بعض الدول من ارتفاع أسعار الطاقة لتعزيز إيراداتها، فإن العبء الأكبر يقع على الحكومات في اتخاذ التدابير المناسبة لضبط التضخم والحفاظ على استقرار الأسعار. من خلال الاستراتيجيات الذكية والإصلاحات الاقتصادية، يمكن للدول في المنطقة تقليل تأثير التضخم وتوجيه الاقتصاد نحو مسار أكثر استدامة. مقالات ذات صلة:خصائص المصارف الإسلاميةبحث - تقييم دور بنك ناصر الاجتماعى فى علاج مشكلة الفقرمكونات الأوراق المالية في البنوك والمؤسسات المشابهة
عاجل
- بواسطة المجلة
- September 25, 2026
مفهوم الظاهرة الاقتصادية
مفهوم الظاهرة الاقتصادية الظاهرة الاقتصادية هي تنظيم هادف لمجموعات عديدة من تركيبات عوامل الإنتاج PRODUCTION-FACTORS-COMBINATIONS بغرض خلق إنجازات عينية وغير عينية لإشباع رغبات سوقية أو اجتماعية بقصد الربح أو بقصد تأمين سلع أو خدمات بسعر التكلفة (لعدم إمكانية تقديمها من جهات أخرى). يطلق على الظاهرة الاقتصادية في الحياة العملية تسميات مختلفة: شركة، مؤسسة، مشروع، منشأة، مصنع، معمل، إدارة، الخ......... بما أن مفهوم الظاهرة الاقتصادية مفهوم عام وشامل ومضلل نوعاً ما سوف أستخدم كلمة منشأة خلال هذا العرض بمعنى ENTERPRISE في الإنكليزية و UNTERNEHMUNG في الألمانية حيث المنشأة تسعى باستمرار لتجديد وتحديث فعالياتها بغية خلق الجديد من الإنجازات أو تحسين نوعية الإنجازات (المعدّة للسوق) بهدف الحفاظ على استمراريتها السوقية. مقالات ذات صلة:بحث كامل عن محاسبة تكاليف الانشطة (ABC)أهداف نظام التكاليفاستخدام الاساليب الكمية وبحوث العمليات فى خفض التكاليف
عاجل
- بواسطة مدير التحرير
- September 25, 2026
خسائر إعصار "ميلتون" وتأثيره على الاقتصاد العالمي ضربة قاسية للأسواق والاقتصادات الكبرى
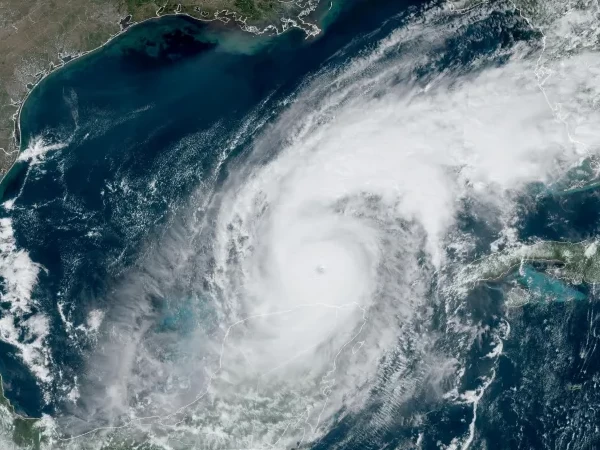
خسائر إعصار "ميلتون" وتأثيره على الاقتصاد العالمي ضربة قاسية للأسواق والاقتصادات الكبرى اجتاح إعصار "ميلتون" السواحل الشرقية للولايات المتحدة وأجزاء من أوروبا في شهر أكتوبر 2024، تاركًا خلفه خسائر اقتصادية هائلة. وُصف هذا الإعصار بأنه أحد أقوى الكوارث الطبيعية التي شهدها العالم في العقد الأخير، مما أسفر عن تعطيل الأعمال التجارية، ودمار البنية التحتية، وارتفاع تكاليف الطاقة والغذاء على الصعيد العالمي. ونتيجة لهذا الحدث، تأثرت اقتصادات الدول الكبرى بشكل مباشر، ما يعيد النقاش حول هشاشة الأسواق العالمية في مواجهة التغيرات المناخية. الخسائر الاقتصادية الأولية: تقدر الخسائر الناتجة عن إعصار "ميلتون" بعشرات المليارات من الدولارات، حيث تأثرت قطاعات واسعة مثل العقارات، النقل، الطاقة، والزراعة. في الولايات المتحدة، تضررت العديد من المدن الساحلية، مما أدى إلى توقف الأعمال التجارية في الموانئ والمصانع الحيوية. أما في أوروبا، فقد واجهت الدول الشمالية مثل بريطانيا وهولندا تراجعًا في الأنشطة الاقتصادية نتيجة العواصف الشديدة والأضرار التي لحقت بالبنية التحتية. تأثير الإعصار على الأسواق المالية: شهدت الأسواق المالية العالمية تراجعًا ملحوظًا فور الإعلان عن تأثيرات إعصار "ميلتون"، حيث انخفضت أسعار الأسهم في مختلف البورصات الرئيسية. على وجه الخصوص، تضررت أسهم شركات التأمين التي كانت تواجه مطالبات ضخمة للتعويض عن الأضرار. كما سجلت أسعار النفط ارتفاعًا نتيجة لتوقف الإنتاج في بعض المنشآت النفطية الأمريكية. أزمة الطاقة والغذاء: كان لإعصار "ميلتون" تأثير مباشر على إمدادات الطاقة، حيث أدى توقف بعض المصافي والموانئ الأمريكية إلى تعطيل تدفق النفط والغاز. هذا التوقف، إلى جانب زيادة الطلب على الطاقة بسبب الشتاء القادم في نصف الكرة الشمالي، ساهم في رفع الأسعار، مما زاد من الضغوط على الاقتصاد العالمي. وعلى الجانب الآخر، تأثرت سلاسل التوريد العالمية بالغذاء، خاصةً في الولايات المتحدة، أحد أكبر مصدري الحبوب والمنتجات الزراعية في العالم. التأثيرات الطويلة الأمد على الاقتصاد العالمي: مع استمرار تعافي الدول المتضررة من إعصار "ميلتون"، من المتوقع أن تستمر التأثيرات الاقتصادية السلبية لفترة طويلة. العديد من المشاريع الكبرى ستتأخر بسبب الأضرار التي لحقت بالبنية التحتية، ما سيؤدي إلى انخفاض الإنتاجية وزيادة البطالة في بعض القطاعات. كما أن ارتفاع أسعار الطاقة والغذاء سيؤدي إلى زيادة الضغوط التضخمية على مستوى العالم، خاصة في الدول النامية. الاستجابة الدولية والتحديات المستقبلية: أدى الإعصار إلى تنشيط الجهود الدولية للتعامل مع الكوارث الطبيعية والحد من تأثير التغيرات المناخية على الاقتصاد العالمي. ومع ذلك، تبقى هذه الجهود في حاجة إلى تنسيق أكبر، حيث أن العديد من الدول ما زالت تعاني من ضعف في بنيتها التحتية لمواجهة مثل هذه الكوارث. من جانبها، تعهدت المؤسسات المالية الدولية بتقديم دعم مالي للدول المتضررة، لكن يبقى التحدي الأكبر هو كيفية بناء اقتصادات أكثر مرونة واستدامة في مواجهة تغير المناخ. خاتمة: يأتي إعصار "ميلتون" كتذكير قوي بأهمية بناء أنظمة اقتصادية وبنية تحتية قادرة على الصمود أمام الكوارث الطبيعية المتزايدة بفعل التغيرات المناخية. التأثيرات السلبية على الاقتصاد العالمي من ارتفاع أسعار الطاقة وتعطيل سلاسل التوريد لا تقتصر على الدول المتضررة فقط، بل تتردد أصداؤها في مختلف أنحاء العالم، مما يحتم ضرورة اتخاذ تدابير عاجلة لتعزيز مرونة الأسواق وتحصين الاقتصادات في المستقبل. المصادر: وكالة الأنباء العالمية حول تأثير الكوارث الطبيعية على أسواق الطاقة. مقالات ذات صلة:السياسة النقدية،الأهداف والغايات - الأدوار والآثارالعمليات المحاسبية للعملة الأجنبيةالاستثمار المالي
جديد
- بواسطة مدير التحرير
- September 25, 2026
أسباب عدم انتشار محاسبة تكاليف حديثة في الاقتصادات غير الناضجة
أسباب عدم انتشار محاسبة تكاليف حديثة في الاقتصادات غير الناضجة بعد هذا العرض الموجز لأهم نظم وأساليب ووظائف وأهداف محاسبة تكاليف حديثة بعيدة عن طرق التخمين والتقدير غير العلمية المتبعة في هذا المجال في كثير من منشآت البلدان غير الناضجة اقتصادياً يجب الإجابة على السؤال: لماذا لم تنتشر محاسبة التكاليف الحديثة في البلدان سابقة الذكر انتشار المحاسبة المالية (العامة) في هذه البلدان؟ العامل في بعض منشآت هذه البلدان لمدة طويلة يعرف بأنه توجد أسباب كثيرة منها: عدم وجود كادر خبير لدى المنشأة إن محاسبة التكاليف الحديثة المبنيّة على أسس علميّة تحتاج خلال عمليّة بنائها وتطبيقها فيما بعد في المنشأة إلى خبيرين في تحديد مراكز التكلفة وأنواع التكاليف والقيام بدراسة أجزاء العمل وترميز مراكز وأنواع التكاليف والعاملين ترميزاً تـقبله الحوسبة وتصنيف المواد والآلات والآليات، وربما إعادة بناء هيكلية المحاسبة العامة لخدمة محاسبة التكاليف،الخ .....هؤلاء الخبراء يجب أن يجيدوا العمل في القيود المحاسبية والميزانيّة والموازنة والإحصاء والإدارة ويلمّوا على الأقل بأمور الحوسبة وأن تدعمهم الإدارات الثلاثة في المنشأة (العليا والوسطى والدنيا) خلال مهاهم المنشئية الصعبة وطويلة الأمد. وهذا نادرالوجود في بلدان ٍ غير ناضجة اقتصادياً. قصور في الهيكليّة المطبقة في المحاسبة العامة إن نشوء المحاسبة العامة خلال العمل اليدويّ ثم الحاسوبيّ غير المرشّد عبر السنين أدى لنشوء حلول جزر أي حلول محاسبية غير مترابطة وغير كاملة لا تصلح لاستخدامات محاسبة تكاليف حديثة، حيث تأخذ محاسبة التكاليف الواقعيّة والعاديّة تقريبا كل معلوماتها من واقعات المحاسبة العامة إذا احسن تنظيم محاسبة التكاليف العامة. لأن كثيراً من واقعات انواع التكاليف في المحاسبة العامة تدمج مع بعضها ولا يلحظ قيدياً مكان نشوئها وأحياناً لا يسجل بشكل دقيق مسبّبها.وبهذا لا يمكن غالباً الاعتماد على واقعات المحاسبة العامّة لأغراض محاسبة التكاليف. فتـقف الإدارة الراغبة في تطبيق محاسبة تكاليف حديثة حائرة أمام أمرين: إما اتخاذ قرار جريء بإعادة هيكلة المنشأة لمراعاة متطلبات محاسبة تكاليف حديثة وهذا مكلفٌ وطويل الأمد، أو البقاء على وضع تنظيميّ ٍ ومحاسبيّ ٍ غير رشيد تتوارثه ادارات المنشأة عبر الزمن. جهل في معرفة مهام محاسبة التكاليف لدى الإدارة العليا للمنشأة كثير من أرباب وقادة العمل لا يعرفون شيئا ً عن بنية ووظائف وأهداف محاسبة التكاليف ويظنّون أن المحاسبة العامة تقدم كل المعلومات التي يحتاجونها أثناء صنع واتخاذ القرارات المنشئية وخاصة أثناء وضع عرض أسعار لمنتجات المنشأة، حيث كثيراً ما يقدر سعرالعرض بطرق غير علميّة وبعيدة كل البعد عن المبادئ المحاسبية والاقتصادية. أحياناً تلجأ المنشآت في البلدان غير الناضجة اقتصادياً لتحديد سعر عرضها إلى جهات خارجية خبيرة فتحاول هذه الجهات الخارجية دراسة تكاليف المنشأة من واقع المنشأة الغامض وتخرج هذه الجهات أيضا بسعر غير مبنيّ ٍ على واقعات دقيقة أي أيضاً بسعر عرض ٍ تخمينيّ ٍ قد يكون عالياً أو متدنياً أي غير واقعيّ. السبب حسب رأي في هذا الجهل المحاسبيّ لدى معظم مديري المنشآت في البلدان غير الناضجة اقتصادياً يعود لخطأ ٍ في المناهج التعليميّة الجامعيّة وإلى خطأ ٍ يرتكبه معظم قادة منشآت هذه البلدان الا وهو النفور من التعليم المستمر الدؤوب في مجال الإدارة والمحاسبة والمعلوميّات. الخوف من ظهور الواقع المنشئيّ غير المرضي للعيان كثير من قادة العمل خاصّة في منشآت القطاع العام ذات الطابع الاقتصاديّ يهابون تطبيق محاسبة تكاليف حديثة خشية ظهور الواقع الإنتاجيّ والإداريّ غير المرضي للعيان. خاصة كشف البطالة المقنّعة المنتشرة بشكل ٍ كبير في المنشآت الاقتصادية والعائدة للقطاع العام وأيضا الخوف من تحديد كميّات الهدر ومكان وزمان وقوعها ومساءلة قادة العمل عن ذلك. صعوبات في تطبيق محاسبة تكاليف حديثة إن تطبيق محاسبة تكاليف حديثة بنظمها الثلاثة (واقعيّة، عاديّة، معياريّة) وبأساليبها الثلاثة (أنواع التكاليف، مراكز التكلفة، حملة التكلفة) ليس بالأمر السهل ويحتاج لأموال كثيرة ولسنوات عديدة - ربما لعقد من الزمن – حتى يستقر ويؤتي أكله وهذا لا يصبر عليه معظم قادة العمل في الاقتصادات غير الناضجة رغم ما يقدمه استخدام أنظمة حوسبية متقدمة في هذا المجال من تسهيلات. مقالات ذات صلة:محاسبة مراكز التكلفةأساليب محاسبة التكاليف COSTING METHODESنظم محاسبة التكاليف COSTING SYSTEMS
_1.jpg)
جديد
- بواسطة الادمن
- September 25, 2026
هدفا الربحية والسيولة للمنشآت الاقتصادية
هدفا الربحية والسيولة للمنشآت الاقتصادية المنشأة - كوحدة اقتصادية - تهدف إلى بيع سلع و/أو تأدية خدمات لعملائها يحقق عائدا مجزيا لأصحابها. بالرغم من اختلاف هذه الشركات فان أهدافها متشابهة ، كل منها يجب أن يتقاضى أسعارا كافيه من العملاء لمقابله جميع تكاليف ممارسه النشاط مع بقاء قدر كاف كأرباح لأصحابها حتى يستمرون في ممارسة النشاط ، وهذه الحاجة لتحقيق دخل كاف لجذب رؤوس الأموال المستثمرة وبقائها هو ما نطلق عليه هدف الربحية ، وبالإضافة إلى ذلك يجب أن تحقق المنشأة هدف السيولة ، والسيولة معناها أن يكون لدى المنشأة النقدية اللازمة لسداد الالتزامات عند حلول ميعاد استحقاقها ، على سبيل المثال يمكن لشركة تقوم بإنتاج السيارات أن تحقق هدف الربحية عن طريق بيع سيارات كثيرة بسعر يغطى جميع التكاليف ويتبقى فائض يمثل ربحا للشركة ، ولكن إن لم يقم عملاء شركة إنتاج السيارات بسداد ثمن السيارات المباعة لهم بالسرعة الكافية لتمكين الشركة من سداد الموردين الذين تشترى منهم المواد والأجزاء اللازمة لصناعه السيارات وسداد أجور العاملين بها ومقابله كافه المدفوعات الأخرى فان الشركة تخفق في تحقيق هدف السيولة ، يجب الوفاء ب كلا الهدفين إذا كان للشركة أن تستمر في نشاطها وتكون ناجحة ، مقالات ذات صلة:كورس المحاسبة المالية – الجزء الاول – مجلة المحاسب العربيالعاملون في مجال المستودعاتأصناف وأنواع المواد المخزنة
