
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
جديد
- بواسطة مدير التحرير
- September 24, 2026
تعرف على ما هية الأوراق المالية في سطور
تعرف على ما هية الأوراق المالية في سطور ما هي الأوراق المالية ؟ الأوراق المالية هي الأسهم والسندات التي تصدرها الشركات المساهمة والدولة والتي تقتنيها المنشاة بقصد الحصول على عائد يتمثل في نسبة من الربح بالنسبة للأسهم أو الفائدة السنوية بالنسبة للسندات . - تقسم الأوراق المالية إلى أوراق مالية قصيرة الأجل ، وأراق مالية طويلة الأجل . ما هي الأوراق المالية طوية الأجل ؟ هي التي تشتري كاستثمار دائم وليس بقصد بيعها وتظهر هذه الأوراق ضمن الأصول الثابتة أي سعر التكلفة بغض النظر عن سعر السوق بالنسبة لها ويفضل أن تذكر قاعدة التقويم صراحة فيقال قومت الأوراق المالية بسعر التكلفة . وعادة لا ينظر إلى أوراق إلى التقلبات السوقية العارضة التي تطرأ على قيمة هذه الأوراق المالية ، ذلك لأنها لا تكون عادة مستمرة ولا تكون عادة في اتجاه واحد ، ويفضل أن يشار في الإيضاحات للميزانية إلى القيمة السوقية لهذه الأوراق . ما هي الأوراق المالية قصيرة الأجل ؟ وهي التي تقتني بقصد بيعها بعد فترة قصيرة من الزمن والتي تعتبر أصلاً متداولا فإنه تتبع في تقويمها نفس القاعدة المتبعة عند تقويم الأصول المتداولة " سعر التكلفة أو السوق أيهما أقل " . كيف يتم جرد الأوراق المالية كأصل متداول ؟ تحديد نوع وعدد الأوراق المالية التي تمتلكها المنشأة في هذا التاريخ وهذه إما أن تكون لدية في محفظة الأوراق المالية أو تكون لدى الغير كضمان لقرض أو مودعة في البنك كأمانة . تحديد القيمة السوقية لهذه الأوراق المالية في تاريخ الجرد . مقارنة القيمة السوقية مع القيمة الدفترية للأوراق المالية . يترتب على ما سبق ثلاث حالات :- الحالة الأولى : - أن تتساوى القيمة السوقية مع القيمة الدفترية في هذه الحالة لا توجد أي مشاكل وتثبت الأوراق المالية ي الميزانية العمومية بجانب الأصول بقيمتها الدفترية .الحالة الثانية :- نقص القيمة السوقية عن القيمة الدفترية في مثل هذه الحالة يتم عمل مخصص بالفرق بين القيمة السوقية والقيمة الدفترية ويثبت هذا في حساب الأرباح والخسائر . XXX من حـ / أ.خ XXX إلى حـ / مخصص هبوط أوراق مالية إثبات المخصص في حـ / أرباح وخسائر يتم طرح مخصص أ. مالية من حساب الأوراق المالية الدفترية بجانب الأصول في الميزانية بعد ذلك يتم تسوية هذا المخصص في السنوات التالية ويترتب عليه ثلاث حالات :- أن تتساوى وفي هذه الحالة لا يثبت أي قيود في حساب الأرباح والخسائر ، أما في الميزانية فيطرح المخصص من الأوراق المالية بجانب الأصول . زيادة المخصص الجديد عن المخصص القديم مثلاً كان الجديد 400 ج.م والقديم 300 ج.م فالزيادة 100 ، وتثبت هذه الزيادة في الجانب المدين من حـ/ أ.خ ، أما في جانب الأصول في الميزانية فيطرح المخصص الجديد 400 من القيمة الدفترية للأوراق المالية. 100 من حـ / أ.خ 100 إلى حـ / مخصص هبوط أ. مالية نقص المخصص الجديد عن المخصص القديم وفي هذه الحالة يتم إثبات النقص في الجانب الدائن من حـ / أ.خ ، أما في جانب الإصول بالميزانية العمومية فيطرح المخصص الجديد من القيمة الدفترية للأوراق المالية . xxx من حـ / مخصص هبوط أ. مالية xxx إلى حـ / أ.خ الحالة الثالثة : - زيادة القيمة السوقية عن القيمة الدفترية للأوراق المالية ، وهنا يتم تقويم الأوراق المالية بالقيمة الدفترية وتهمل الزيادة في القيمة السوقية وذلك طبقا ً لمبدأ الحيطة والحذر ، وبناء على ما سبق لا يتأثر حـ أرباح والخسائر ما لم يكن هناك مخصص قم يتم إلغاؤه ويثبت بكامل قيمته بالجانب الدائن بحساب الأرباح والخسائر . مقالات ذات صلة:دللــيـــك لتصبح محاسب مالي نــاجــحأهم 10 مهارات محاسبة تحتاجهاكل ما تريد معرفته عن - النقد والنقد المعادل Cash and Cash Equivalent
عاجل
- بواسطة مدير التحرير
- September 24, 2026
اعتبارات استراتيجية إدارة محفظة الأوراق المالية
اعتبارات استراتيجية إدارة محفظة الأوراق المالية يلزم على الإدارة العليا في البنوك التجارية، عند بناء سياستها واستراتيجيتها الخاصة بإدارة الاستثمار، مراعاة مجموعة من القواعد التي تعتبر بمثابة معايير تبنى عليها سياسات واستراتيجيات الاستثمار وأهمها1:- توافر الأموال اللازمة للاستثمار : يتم ذلك من خلال تدبير موارد مالية جديدة تتصف بالثبات وطول الأجل، وذلك عن طريق إصدار أوعية ادخارية جديدة تتضمن مزايا جديدة للمدخرين أو الاقتراض بسعر فائدة منخفض والذي يكون بمثابة رافعة تشغيلية. جودة الأوراق Quality of Individual Securities: ضرورة التزام البنك بالتعامل في أوراق مالية ذات جودة عالية ضماناً لحقوق المودعين، بمعنى قابلية تلك الأوراق للبيع ( دون أي عوائق ) يلجأ البنك إلى تصفيتها عند الحاجة أي بمثابة احتياطات سيولة. تنويع الأوراق Diversification ويعبر عن قرار البنك الخاص بتشكيله أو توليفه للاستثمارات التي تتكون منها المحفظة، فالهدف من التنويع تخفيض درجة المخاطر التي يتعرض لها عائد المحفظة، فالخطر الكلي للمحفظة يتمثل في خطرين هما: الخطر غير المنتظم والخاص بمحفظة بعينها ويتم تخفيضه عن طريق ( التنويع القطاعي ). الخطر المنتظم والخاص بالسوق ويتم عن طريق ( التنويع الدولي ). إذن تنويع الأوراق المالية من عدد مختلف من القطاعات يؤدي إلى خفض المخاطر الغير منتظمة، أما التنويع الدولي والذي يعني شراء أوراق مالية من إحدى البورصات الخارجية فيعمل على خفض المخاطر المنتظمة دون التأثير على حجم العائد للمحفظة. مقالات ذات صلة:أخلاقيات الأعمال وأثرها في تفعيل محاسبة المسؤوليةالاقتصاد اليوم – مباشر وواضح، مناسب للتحديث اليوميارتفاع سعر الذهب في مصر
جديد
- بواسطة الادمن
- September 24, 2026
الأوراق التجارية Commercial Papers
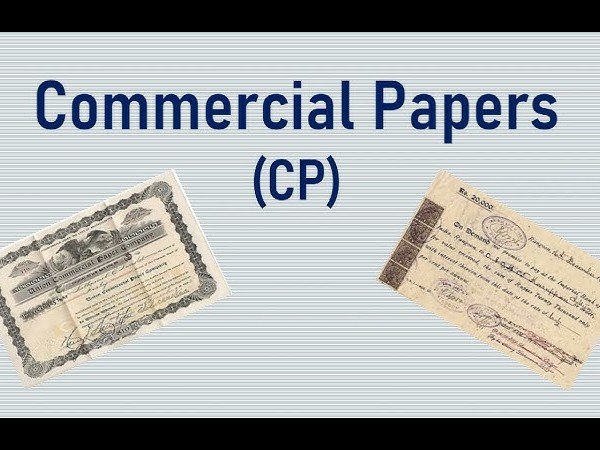
الأوراق التجارية Commercial Papers الأوراق التجارية هي أوراق شكلية تمثل صكوكا غير معلقة على شرط، ويتعهد أو يقبل فيها شخص " مدين" بأن يدفع مبلغا من النقود عند الاطلاع أو الطلب أو في تاريخ آجل ،وذلك لدائنه أو دائن دائنه أو مستفيد آخر تكون في حوزته الورقة التجارية عند حلول ميعاد الاستحقاق. ومن التعريف السابق يتضح أن الأوراق التجارية "أوراق شكلية" أي يجب أن تستوفي جميع البيانات والأركان التي نص عليها القانون التجاري بحيث إذا لم يتوافر بعضها فلا تعتبر أوراقا تجارية بل صكوكا مدينة وبالتالي لا تسري عليها الإجراءات المنصوص عليها في القانون التجاري مقالات ذات صلة:غطاء خطابات الضمانالتصريح بالحد الأقصى لإصدار خطابات الضمانالأوراق التجارية
جديد
- بواسطة مدير التحرير
- September 24, 2026
ماهية محفظة الأوراق المالية
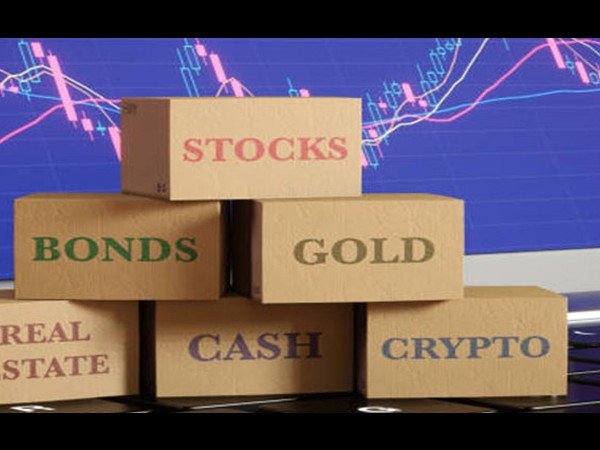
ماهية محفظة الأوراق المالية إن تبويب الاستثمار من زاوية التعددية يشمل استثمار فردي، واستثمار متعدد يسمى المحفظة، وكلمة محفظة تشير إلى " وجود أكثر من استثمار، ولذلك يمكن القول بأن محفظة الأوراق المالية أو الاستثمارات هي تلك التي تضم مجموعة من الاستثمارات الفردية1فعملية تكوين محفظة استثمارية يتطلب عملية اختيار الأصول داخل المحفظة بطريقة منهجية تأخذ في الاعتبار المخاطرة والعائد على الاستثمار بالنسبة لهذه الأصول من أجل تحقيق المقايضة Trade off الأكثر كفاءة بينهما2، فتبلغ نسبة محفظة الأوراق المالية والأذون أي الودائع لدى البنوك في نهاية يوليو- سبتمبر سنة 1998 نسبة 30.1%3 مما يعبر عن ازدياد اهتمام البنوك بتكوين محفظة بهدف تعظيم ربحيتها في ظل تقليل المخاطرة التي تتعرض لها البنوك في المستقبل، فالمحفظة عبارة عن " سلة من الأوراق المالية لشركات مختلفة، يتم اختيارها وتنويعها من مختلف الأنشطة الصناعية والتجارية لكي تعطي أعلى عائد وتقلل مخاطر الاستثمار إلى أقل حد ممكن4. 1 د. سعيد توفيق عبيد، الاستثمار في الأوراق المالية، مكتبة عين شمس، القاهرة، 1999، ص 159. 2 د. محمود صبح، الحرية المالية، مكتبة عين شمس، القاهرة، الطبيعة الأولى، 1999، ص82 3 البنك المركزي المصري، المحلية الاقتصادية، المجلد التاسع والثلاثين، العدد الأول ، 98/99، ص3 4 د. محمد حامد محمد، تكوين محافظ الأوراق المالية وإداراتها، القاهرة ، بدون ناشر، 1997، ص2. مقالات ذات صلة:أسباب تفشي ظاهرة غسل الأموالالشروط اللازمة لتحقيق أهداف إدارة المستودعاتالأهداف الرئيسة لوظيفة التخزين
عاجل
- بواسطة المجلة
- September 24, 2026
مكونات الأوراق المالية في البنوك والمؤسسات المشابهة
مكونات الأوراق المالية في البنوك والمؤسسات المشابهة تتكون محفظة الأوراق المالية من أوراق متنوعة من حيث النوع والحقوق وجهة الإصدار، وتتفاوت هذه الأوراق من حيث العائد والسيولة والضمان وتواريخ الاستحقاق و إمكانية التسويق وعملية الإصدار، ودرجة المخاطرة- فالآلية التي تحكم الاستثمارات الخاصة بمحفظة الأوراق المالية هي الموازنة بين الربحية والسيولة". ويرى البعض 2 أن محفظة الأوراق المالية في البنوك نختلف في أجالها ، بغرض تحقيق هدف مزدوج هو تكوين خط دفاعي وقائي لاحتياطات السيولة النقدية بجانب تحقيق عائد مناسب لعملية الاستثمار . ويمكن تصنيف تلك الاستثمارات إلى المجموعات التالية :- * أورق مالية حكومية * أورق مالية مضمونة من الحكومة * أورق مالية غير حكومية * الاستثمارات المباشرة * صناديق الاستثمار وهناك من قال3 أن محفظة الأوراق المالية تتكون من أوراق مالية مقيدة في البورصة وأوراق مالية أخرى غير مقيدة في البورصة وتتصف تلك الأوراق بالجمود لعدم تداولها في سوق الأوراق المالية، فالهدف منها إيجاد علاقات وروابط دائمة بين البنك والشركات التي يسهم فيها دون التخلص من تلك الأوراق أو الاتجار فيها . 2 د أحمد صلاح عطية، محاسبة الاستثمار في البنوك التجارية، دار النهضة العربية، الطبعة الأولى، 2001، ص 216-220 3 د. عبد المطلب عبد الحميد، المرجع السابق. مقالات ذات صلة:وظائف ومبادئ المحاسبةتعرف على أهم الأخلاقيات التي يجب أن يتحلى بها المحاسبمفهوم إدارة المستودعات
