
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
عاجل
- بواسطة المجلة
- September 24, 2026
طبيعة الوحدات الادارية الحكومية
طبيعة الوحدات الادارية الحكومية مقدمة المحاسبة الحكومية هي احد فروع علم المحاسبة التي تهتم بالعمليات المالية الحكومية والتي بطبيعة الحال لا تهدف إلى الرفع كما انه لا يوجد عامل المنافسة بالنسبة لبعض الخدمات الحكومية بعد الانهاء من قراءة هذا الجزء يجب عليك ان تكون ملماً بما يلي - ماهية الوحدات الادارية الحكومية . - الخصائص المميزة للنشاط في الوحدات الحكومية . اولا : ماهية الوحدات الادارية والحكومية هي وحدات مملوكة للدولة ملكية تامة ، ويتمثل النشاط الرئيسي لهذه الوحدات في تقديم خدمات عامة او منتجات لافراد المجمتع بمقابل رمزي او بدون مقابل لا يتناسب مع التكلفة المستخدمة لهذه الخدمة ، على أساس ان الوحدات الحكومية لا تسعى إلى الربح من وراء تقديم هذه الخدمات . هذه الوحدات مثل · وحدات الجهاز الاداري · الوزارات والمصالح الحكومية · المحافظات والمدن والاحياء والقرى · وكافة الاجهزة التي تشملها الموازانات العامة للدولة . ثانياً : الخصائص المميزة للنشاط في الوحدات الحكومية - النشاط الحكومي لا يهدف إلى الربح . - غياب حافز المنافسة في مجال النشاط الخدمي الحكومي . - لا توجد علاقة مباشرة بين الموارد والمصروفات التي تصرفها الدولة لتقديم تلك الخدمات . - القيود القانونية الموضوعية على أستخدام الموارد. - عدم وجود راس مال محددللنشاط الحكومي طبقاً للمفاهيم المحاسبية المعروفة . - تؤدي الانشطة الحكومية خدمات ضرورية . - أصول الوحدات الحكومية مملوكة ملكية عامة . مقالات ذات صلة:أهداف المحاسبة الحكوميةالاطار النظري للمحاسبة الحكوميةالعوامل المؤثرة في أسعار الصرف
جديد
- بواسطة الادمن
- September 24, 2026
علم الاقتصاد الاداري
علم الاقتصاد الاداري هو علم يجمع بي الاقتصاد ( بقوانينة ومناهجة ونظرياتة وتحليلاته المختلفة ) والادارة ( بنظمها ووسائلها وسعيها لاصدار افضل قرارات ممكنة ورشيدة ) ، ويستعين بمختلف العلوم الاجتماعية الاخرى وهو علم قائم بذاتة ، جديد في موضوعاته يعالج قضية هامة واساسية في عملية الانتاج … وهي قضية اتخاذ القرارات الادارية القادرة على تيسير الوحدات الاقتصادية بما يحقق اهداف المجتمع وأن كان الهدف هو السعي إلى جميع الدول بمختلف درجات تقدمهاالاقتصادي والاجتماعي ، يتمثل في رفع مستويات المعيشة ، ثم بذل الجهد للمحافظة على هذه المستويات والعمل على زيادتها وتطويرها ، فإن هذا يظهراهمية دراسة علم الاقتصاد الاداي ، حيث يرتكز اهتماماته على الخلية الاولى الاساسية في عملية الانتاج الا وهي الوحدة الاقتصادية سواء كان ذلك من حيث المفاضلة بين البدائل واختيار افلها او من حيث إدارتها وتنظيمها أومن حي تخطيط انشطتها أو من حيث رقابتها ومتابعتها ، أو من حيث توجيهها بما يتفق مع أهداف كل من المجتمع والمشروع والعاملين فيه . من كتاب أصول الاقتصاد الاداري لدكتور/ السيد عبدالرحمن السيد المصدر : مجلة المحاسب العربي مقالات ذات صلة:هل تعلم ما هي شركة الشخص الواحد ؟الاستثمار في الصناديق الاستثمارية المتخصصةالرأي الفقهي في الأوراق المالية
جديد
- بواسطة مدير التحرير
- September 24, 2026
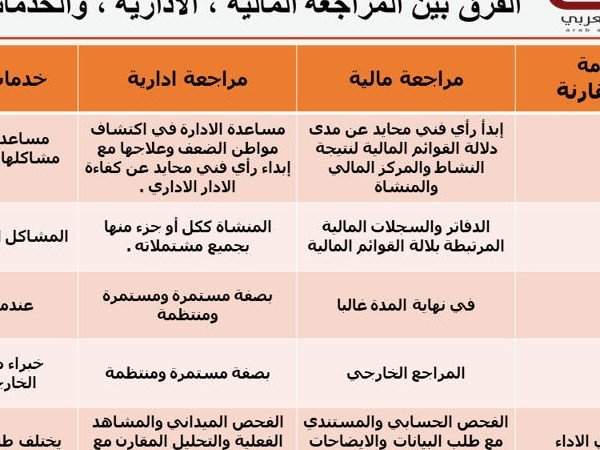
الفرق بين المراجعة المالية ، الادارية ، والخدمات الاستشارية
مقالات ذات صلة:مواضع ارتكاب الخطأ خلال مراحل العمل المحاسبيالتأصيل الاسلامى للمراجعة والرقابةأهمية المراجعة الداخلية في تضيق فجوة التوقعات
عاجل
- بواسطة الادمن
- September 24, 2026
الخصائص المميزة للمحاسبة الادارية
الخصائص المميزة للمحاسبة الادارية المحاسبة الادارية موجهة لخدمة الاطراف الداخلية حيث تركز على إعداد التقارير للمستخدمين الداخليين ( الادارة ) جوهر المحاسبة الادارية هو القياس والتوصيل ، القياس يشمل على قيا القيم المستقبلية بالاضافة إلى القيم الفعلية ويكون قياس نقدي وغير نقدي، اما توصيل المعلومات فيتم للادارة داخل المنشاة . أن الهدف من المحاسبة الادارية هو خدمة الادارة في ممارسة وظائفها المختلفة من تخطيط واتخاذ قرارات ورقابة وتقييم اداءوذلك من خلال * تزويد المديرين في المؤسسات والشركات بادوات التقييم المالي والمحاسبي للاداء الاداري بشكل إجمالي وتفصيلي . * القيام بالتحليل العميق للبيانات المحاسبية المتوافرة على بإستخدام منهاج عملية ودقيقة تستندإلى أدوات وتقنيات علمي المحاسبة والادارة مجتمعين بالاضافة إلى الاستعانة ببعض العلوم الاخرى مثل الاقتصاد والاحصاء وبحوث العمليات . * تشكيل نظرة مستقبلية تجاة الانجاز المالي والاداء الربحي للمؤسسة والقيام باصدار التوصيات الملائمة لجعل نظم العمليات الادارية ككل منسجمة مع متطلبات تحقيق الخطة المستقبلية التكاملية للعمل * إجراء الدارسات الشاملة للاخطار المالية والادارية المحتملة على استمرار وحيوية العمل واقتراح سبل العلاج لتلافي اي هزات مالية محتملة للعمل في الوقت الراهن أو المستقبل بالاستناد إلى التحليل المحابي والاداري الشامل لانجاز العمل مقالات ذات صلة:الموازنة النقدية Cash Budgetالمحاسب الإدارى المعتمد C M A) Certified Management Accountant )مفهوم محاسبة المسئولية
جديد
- بواسطة المجلة
- September 24, 2026
التنظيم الإداري لإدارة المستودعات
التنظيم الإداري لإدارة المستودعات يتم تحديد التبعية الإدارية لإدارة المستودعات بحسب نظرة إدارة الشركة أو المصنع لهذه الإدارة، وحسب حجم الشركة سواء كانت كبيرة أو متوسطة...الخ. ووفقا لاختلاف طبيعة المهام، وهناك أكثر من تنظيم إداري يحدد تبعية إدارة المستودعات ومن تلك التنظيمات أو النماذج ما يلي: أولاً: التبعية المباشرة لمدير عام الشركة أو المؤسسة: في هذا التنظيم تتبع إدارة المستودعات مباشرة للمدير العام والهيكل التنظيمي التالي يوضح هذه التبعية: ثانياً: التبعية الإدارية لإدارة الإنتاج: في بعض المصانع أو الشركات تتبع إدارة المستودعات مدير إدارة الإنتاج؛ وذلك لارتباط مهام إدارة المستودعات بشكل مباشر بالعملية الإنتاجية، وهي إحدى الجهات التي تضمن استمرار عملية الإنتاج ويوضح ذلك الهيكل التنظيمي التالي: ثالثاً: التبعية الإدارية لإدارة المشتريات: نظراً للارتباط الوثيق بين إدارة المشتريات وإدارة المستودعات؛ فإن عدداً من الشركات والمؤسسات تقوم بربط المخازن / المستودعات بإدارة المشتريات، والهيكل التنظيمي التالي يوضح ذلك: رابعاً: التبعية الإدارية لإدارة المواد: يأخذ التوجه الحديث للإدارة بربط إدارتي المشتريات والمستودعات بإدارة واحدة هي إدارة المواد؛ وذلك لتتولى هذه الإدارة التنسيق بين الإدارتين بما يضمن تأمين المواد والأصناف للإدارات ووحدات الإنتاج بشكل سريع ومناسب وبأقل تكلفة ويوضح ذلك الهيكل التنظيمي التالي: وتتلخص المهام الخاصة بقسم المستودعات وفقا لهذا التنظيم فيما يلي: · استلام الأصناف: وهي المهمة التي يتم من خلالها قبول المواد والأصناف الواردة من جميع الموردين أو وحدات الإنتاج داخل الشركة أو المصنع. · التخزين: وتتمثل عملية التخزين فيما يلي: § إدارة المخازن والساحات التابعة لها. § تشغيل واستخدام معدات النقل والمناولة. § المحافظة على المخزون. · صرف المواد: وتتمثل هذه المهمة في صرف المواد المصنعة للعملاء أو تزويد الوحدات الإدارية داخل الشركة بالمواد والأصناف التي تحتاج إليها للقيام بمهامها. أسلوب المركزية واللامركزية: مفهوم مركزية التخزين: يقصد بمركزية التخزين وجود مخزن مركزي واحد يقوم بتموين كافة الإدارات والوحدات داخل الشركة أو المصنع باحتياجاتها من المواد والأصناف. مفهوم لامركزية التخزين: يقصد بلامركزية التخزين وجود أكثر من مخزن أو مستودع في مواقع مختلفة تابعة لجهات الاستخدام داخل الشركة أو المصنع. ويؤثر على اختيار الشركة والمؤسسة لأحد الأسلوبين المركزية أو اللامركزية أو الجمع بينهما عدد من العوامل والاعتبارات يمكن تلخيصها فيما يلي: 1- تنوع الأصناف المخزنة: عندما تتعدد الأصناف المخزنة بكميات ضخمة فإن وجود مخزن مركزي واحد يمكن من استيعابها بدرجة أكبر من وجود مستودعات صغيرة متعددة في ظل لا مركزية التخزين. 2- مراقبة المخزون: عندما يتم استخدام الأسلوب المركزي في حفظ المواد؛ فإنه يمكن إحكام الرقابة على المستودع بشكل أكبر بكثير من استخدام أسلوب اللامركزية، حيث يمكن اكتشاف المواد الراكدة والتالفة داخل المستودع بسهولة. 3- مساحة المستودعات: تحتاج الكميات المخزنة الضخمة إلى مساحات أقل عند تخزينها في مستودع كبير واحد بدلا من حفظها في أكثر من مستودع، فعلى سبيل المثال لن تتكرر المساحات المخصصة للممرات، وقد يصعب على الشركة توفير مستودع كبير مما يجعلها تقوم بإنشاء أكثر من مستودع. 4- طرق ومعدات المناولة: يرتبط هذا العامل بوجود عدة مستودعات، حيث يتطلب ذلك توفير معدات مناولة بعدد المستودعات الموجودة مما يضاعف تكاليف التخزين؛ لذلك قد يتطلب الأمر الاكتفاء بمستودع واحد لتخفيض التكاليف. 5- الفحص والاختبار: عند تعدد المستودعات فإن ذلك يتطلب وجود أكثر من جهة أو لجنة تتولى عمليات فحص واختبار المواد المستلمة، مما يساهم في رفع تكاليف الفحص والاختبار. 6- التنميط: يساهم وجود مستودع مركزي واحد في ضمان تنميط المواد المخزنة داخل المستودعات، كما يساهم في كشف المواد المتشابهة مما يسهل عمليات توحيد الأصناف المخزنة، بينما يصعب على إدارة المستودعات كشف الأصناف المتشابهة بسهولة في حالة تعدد المستودعات. 7- تقليل رأس المال المستثمر في المخزون: بشكل عام فإن حفظ الأصناف والمواد في مستودع مركزي واحد سوف يقلل من رأس المال المستثمر في المخزون بدلا من حفظ الصنف في أكثر من مستودع. 8- تكاليف النقل: عادة ما ترتفع تكاليف نقل المواد وشحنها في حالة وجود أكثر من مستودع. 9- الأمن والسلامة: بالرغم من التطور الكبير في مجال الأمن والسلامة ومعدات إطفاء الحريق على سبيل المثال؛ إلا أن تجميع المواد في المكان يجعلها عرضة لأية حادثة حريق قد تودي بجميع المواد المخزنة؛ مما يعني أن حفظ المواد في أكثر من مستودع قد يقلل من التكاليف أو المخاطر التي قد تنتج في حالة حدوث أية كارثة للمستودع المركزي. مقالات ذات صلة:أسس إثبات المصروفات والايراداتتعرف على أنواع المصروفات ؟هل تختلف مسميات الحسابات من منشأة لأخرى ؟
