
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
عاجل
- بواسطة الادمن
- September 25, 2026
ما هي فوائد التدقيق الداخلي؟
ما هي فوائد التدقيق الداخلي؟ هناك العديد من الفوائد لإجراء عمليات التدقيق الداخلي، بما في ذلك تقليل المخاطر وتحسين الكفاءة التنظيمية. من خلال تحديد المخاطر ونقاط الضعف داخل المنظمة، يمكن للعديد من المدققين الداخليين مساعدة الإدارة على اتخاذ قرارات أفضل حول مكان تخصيص الموارد من أجل تحسين الأداء. بالإضافة إلى ذلك، من خلال توفير ضمانات بأن الضوابط فعالة وكفؤة، يمكن للمدققين الداخليين مساعدة المؤسسات على تلبية متطلبات الامتثال. توفر عمليات التدقيق الداخلي أيضًا قيمة للموظفين الأفراد. ومن خلال تحديد المجالات التي يحتاج فيها الموظفون إلى تحسين أدائهم، يمكن للتدقيق الداخلي أن يساعدهم على أن يصبحوا أعضاء أكثر فعالية وكفاءة في المنظمة. بالإضافة إلى ذلك، من خلال تسليط الضوء على أمثلة الأداء الجيد، يمكن لعمليات التدقيق الداخلي أن تساعد الموظفين على الشعور بالتقدير والاعتراف بمساهماتهم. بشكل عام، يوفر فريق التدقيق الداخلي عددًا من الفوائد للمؤسسات والأفراد على حدٍ سواء. لا يمكنك تحسين ما لا تقيسه. مقالات ذات صلة:العوامل المختلفة التي تؤثر في تحديد التقدير الاولي للاهمية النسبيةإستخدام أسلوب العينات في المراجعةمدخل الاهمية النسبية وتحليل الخطر لرفع كفاءة المراجعة
عاجل
- بواسطة مدير التحرير
- September 25, 2026
الرقابة الداخلية: خط الدفاع الأول ضد الأخطاء والغش المالي
الرقابة الداخلية: خط الدفاع الأول ضد الأخطاء والغش المالي كتير من الشركات بتستثمر في أنظمة محاسبية متطورة، وبرضو بتتفاجئ باختلاسات أو أخطاء جسيمة كانت ممكن تتمنع بضوابط بسيطة. الرقابة الداخلية مش مجرد إجراءات ورقية، هي البنية اللي بتحمي أصول الشركة وقراراتها المالية. مبدأ الفصل بين المهام أخطر حاجة في أي دورة مالية إن نفس الشخص يكون مسؤول عن تنفيذ العملية والموافقة عليها والتسجيل المحاسبي ليها في نفس الوقت. لازم الصلاحيات دي تتوزع، حتى لو الشركة صغيرة. التسويات البنكية الدورية مش مجرد إجراء روتيني، التسوية البنكية المنتظمة بتكشف أي حركة غير مبررة بسرعة، وكل ما اتأخرت زادت صعوبة تتبع المشكلة. الموافقات متعددة المستويات للمصروفات والمدفوعات اللي فوق حد معين، لازم يكون فيه أكتر من مستوى موافقة، مش بس لمنع الغش، لكن كمان لمنع الأخطاء غير المقصودة في القرارات الكبيرة. المراجعة الداخلية المستقلة وجود جهة مراجعة داخلية مش تابعة للإدارة التنفيذية بشكل مباشر بيدّي طبقة حماية إضافية، وبيساعد مجلس الإدارة يطمّن إن الأرقام اللي بتوصله فعلاً بتعكس الواقع. الرقابة الداخلية القوية مش عبء إداري، هي استثمار بيوفر على الشركة خسائر أكبر بكتير من تكلفة تطبيقها، وأي مدير مالي جاد لازم يحطها في أول أولوياته.
عاجل
- بواسطة مدير التحرير
- September 25, 2026
معدل العائد الداخلي (IRR) مقابل صافي القيمة الحالية (NPV)
معدل العائد الداخلي (IRR) مقابل صافي القيمة الحالية (NPV) الأداتان دول من أهم أدوات تقييم المشروعات الاستثمارية، وكل واحدة بتجاوب على سؤال مختلف. صافي القيمة الحالية (NPV) بيجاوب على سؤال: "قد ايه المشروع ده هيزود من قيمة الشركة بالجنيه أو الدولار؟" بيحسب الفرق بين القيمة الحالية للتدفقات النقدية الداخلة والخارجة. معدل العائد الداخلي (IRR) بيجاوب على سؤال مختلف: "إيه نسبة العائد اللي المشروع ده هيحققها؟" وبتتم المقارنة بمعدل العائد المطلوب (تكلفة رأس المال). متى يختلفان في القرار؟ في المشروعات المتنافسة (تختار واحد بس من اثنين)، ممكن NPV وIRR يديلوك ترتيب مختلف، خصوصًا لو المشروعات مختلفة في الحجم أو التوقيت. في الحالة دي، NPV غالبًا أكتر موثوقية لأنه بيقيس القيمة المطلقة المضافة، مش النسبة بس.
جديد
- بواسطة الادمن
- September 25, 2026
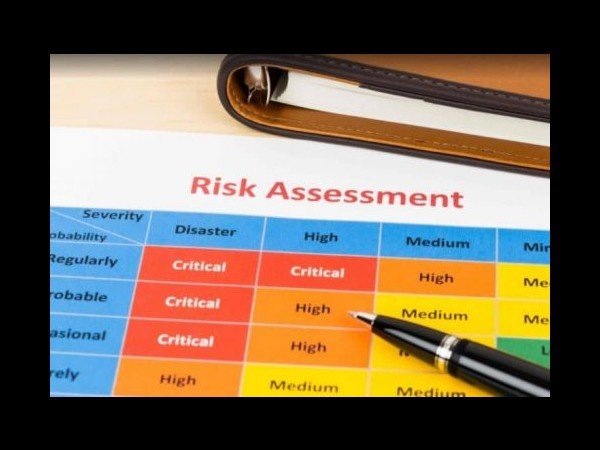
ما مدى أهمية التدقيق الداخلي لإدارة المخاطر؟
ما مدى أهمية التدقيق الداخلي لإدارة المخاطر؟ هذا سؤال وجيه. دعونا نبدأ بالقول إن إدارة المخاطر هي تحديد المخاطر وتقييمها وترتيب أولوياتها. يتأكد المدققون الداخليون من أن شركتهم أو مؤسستهم قد حددت المخاطر الصحيحة التي تنطوي عليها جوانب مثل السياسات والإجراءات والضوابط التشغيلية والمزيد. إنهم يعطون الأولوية لهذه المخاطر بناءً على احتماليتها وتأثيراتها لتحديد المكان الذي يحتاجون فيه إلى قضاء المزيد من الوقت في إجراء الاختبار. المخاطر هي ما سيؤثر على استدامة الشركة وموظفيها والمجتمعات التي تخدمها وجميع أصحاب المصلحة الآخرين. "إذا لم تقم بقياسه، فلن تتمكن من إدارته." مقالات ذات صلة:إستخدام أسلوب العينات في المراجعةمدخل الاهمية النسبية وتحليل الخطر لرفع كفاءة المراجعةالمسئولية القانونية للمراجع الخارجي
جديد
- بواسطة الادمن
- September 25, 2026
الشروط الواجب توافرها في نظام فعال للمراجعة الداخلية
الشروط الواجب توافرها في نظام فعال للمراجعة الداخلية توافر المؤهلات والخبرات الكافية لدي المراجع الداخلي، يجب أن تخطط برامج المراجعة الداخلية وأن تنفذ بعناية ودقة، يجب أن تعد تقارير واضحة وحاسمة بواسطة المراجع الداخلي، يجب أن تتخذ الإجراءات التصحيحية فور عرض التقارير علي المسئولين، يجب أن ترفع التقارير إلي أحد كبار المسئولين بالمنشأة وأن تحظي باهتمام وبتأييد الإدارة، يجب علي المراجع الداخلي أن يدرك أن عمله ذو طبيعة استشارية فقط، وليس له سلطة مباشرة أو تنفيذية علي الأشخاص الذين يراجع أعمالهم. مقالات ذات صلة:إدارة المخاطر والمراجعة الداخلية5 أهداف المراجعةمفهوم العملية المالية الأجنبية
