
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
جديد
- بواسطة الادمن
- September 24, 2026
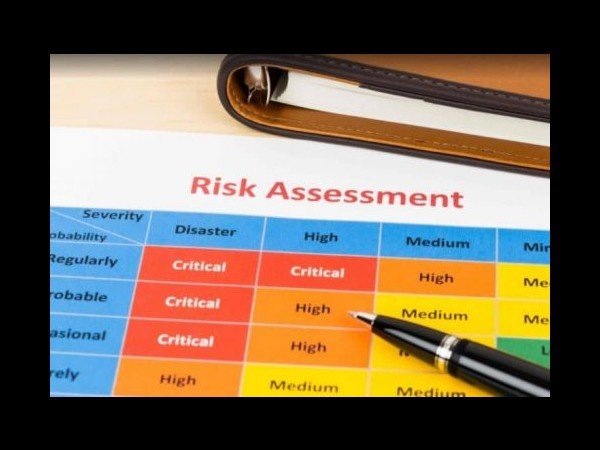
ما مدى أهمية التدقيق الداخلي لإدارة المخاطر؟
ما مدى أهمية التدقيق الداخلي لإدارة المخاطر؟ هذا سؤال وجيه. دعونا نبدأ بالقول إن إدارة المخاطر هي تحديد المخاطر وتقييمها وترتيب أولوياتها. يتأكد المدققون الداخليون من أن شركتهم أو مؤسستهم قد حددت المخاطر الصحيحة التي تنطوي عليها جوانب مثل السياسات والإجراءات والضوابط التشغيلية والمزيد. إنهم يعطون الأولوية لهذه المخاطر بناءً على احتماليتها وتأثيراتها لتحديد المكان الذي يحتاجون فيه إلى قضاء المزيد من الوقت في إجراء الاختبار. المخاطر هي ما سيؤثر على استدامة الشركة وموظفيها والمجتمعات التي تخدمها وجميع أصحاب المصلحة الآخرين. "إذا لم تقم بقياسه، فلن تتمكن من إدارته." مقالات ذات صلة:إستخدام أسلوب العينات في المراجعةمدخل الاهمية النسبية وتحليل الخطر لرفع كفاءة المراجعةالمسئولية القانونية للمراجع الخارجي
جديد
- بواسطة مدير التحرير
- September 24, 2026
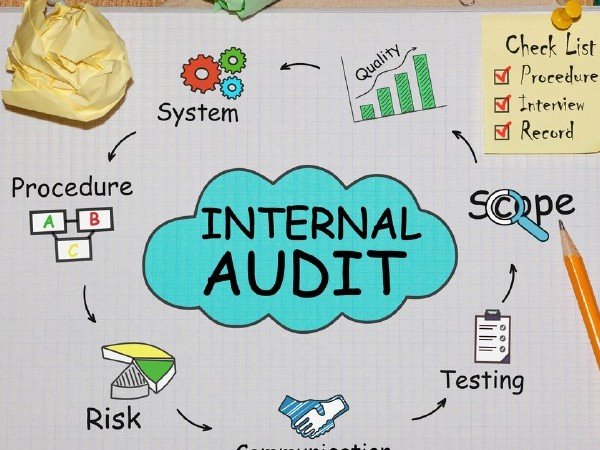
كيف تقوم بإجراء التدقيق الداخلي؟
كيف تقوم بإجراء التدقيق الداخلي؟ في حين أن هناك العديد من العناصر التي تدخل في التدقيق الداخلي، والعديد من المعايير الخاصة بالصناعة التي يجب اتباعها، إلا أن هناك بعض الخطوات العامة التي تتبعها جميع عمليات التدقيق الداخلي. الخطوة الأولى في أي تدقيق داخلي هي تطوير فهم لملف المخاطر الخاص بالمنظمة. يتضمن ذلك تقييم أنواع المخاطر التي تواجهها المنظمة، وكذلك مدى خطورة تلك المخاطر. بعد تطوير فهم ملف تعريف المخاطر في المنظمة، يقوم المدقق الداخلي بعد ذلك بتحديد الضوابط الموجودة للتخفيف من تلك المخاطر. ويشمل ذلك مراجعة السياسات والإجراءات، بالإضافة إلى إجراء مقابلات مع الموظفين الذين لديهم معرفة بعمليات المنظمة. بمجرد أن يكون لدى المدقق الداخلي فهم جيد لبيئة المخاطر والرقابة، سيبدأ في اختبار فعالية تلك الضوابط من خلال إجراء جولات سير العملية أو المقابلات مع الموظفين، ومراجعة الوثائق، واستخدام أساليب تحليلية أخرى. وأخيرا، سيقوم المدقق بتجميع النتائج التي توصل إليها في تقرير ويقدم توصيات إلى الإدارة حول كيفية معالجة أي أوجه قصور تم تحديدها. في حين أن الخطوات الموضحة أعلاه توفر نظرة عامة على عملية التدقيق الداخلي، إلا أن هناك العديد من الاختلافات اعتمادًا على المنظمة التي يتم تدقيقها والمعايير المحددة التي يجب اتباعها. بشكل عام، يوفر التدقيق الداخلي معلومات قيمة حول مدى جودة أداء المنظمة مقابل أهدافها من خلال تقييم بيئة الرقابة واختبار تلك الضوابط لتحديد ما إذا كانت فعالة أو تحتاج إلى تحسين. سواء كنت تجري عمليات التدقيق الداخلي الخاصة بك أو يقوم بها شخص آخر نيابةً عنك، فمن المهم أن تتذكر أن كل عمل لديه نقاط قوة ونقاط ضعف، ومن الجيد دائمًا معرفة ما هي تلك النقاط مقالات ذات صلة:مخاطر المراجعة النهائي أو كما تسمى أحياناً مخاطر المراجعة المقبولةالعوامل المختلفة التي تؤثر في تحديد التقدير الاولي للاهمية النسبيةإستخدام أسلوب العينات في المراجعة
إدارة الاعمال
- بواسطة فريق عمل المجلة
- September 24, 2026
مفهوم المراجعة الادارية
مفهوم المراجعة الادارية ý هي تقييم للخطط والسياسات والاساليب والاجراءات ونشاطات وتقارير المدراء في المشروعات المختلفة بواسطة معايير أو انماط متنوعة سواء أتخذهذا التقييم من ناحية كمية او رقمية والذي يتناولة كل من مراقب الحسابات والمراجع الداخلي بنفس الاهمية التي يتناول بها المراجعة المالية . ý أيضاً هي أداه تحليلية تهدف غلى الفحص والتحليل والتقييم المستمر للهيكل التنظيمي للمنشاة ويشمل الفحص والتحيليل والتقييم للخطط الموضوعة وطرق أساليب التنفيذ وطريقة إستخدام الموارد البشرية . تشمل المراجعة الادارية على û مراجعلة الالتزام : يعني محاولة التأكد من أن الاداء الفعلي مطابق لاساليب وإجراءات الرقابة . û مراجعة الكفاية : اي قياس نسبة المدخلات إلى المخرجات من اجل فحص وتقييم مدى الاستخدام الاقتصادي والفعال لموارد المنظمة . û مراجعة الفاعلية : اي تقييم جودة إستخدام الموارد المتاحة من خلال دراسة علاقة المخرجات بالاهداف المطلوبة مقالات ذات صلة:أفكار متنوعة لزيادة المبيعاتميزان المدفوعات فهم عمله وأهميته في تنظيم العلاقات الاقتصادية العالميةكيف نحافظ على الموظفين الأكفاء ؟
عاجل
- بواسطة مدير التحرير
- September 24, 2026
معدل العائد الداخلي (IRR) مقابل صافي القيمة الحالية (NPV)
معدل العائد الداخلي (IRR) مقابل صافي القيمة الحالية (NPV) الأداتان دول من أهم أدوات تقييم المشروعات الاستثمارية، وكل واحدة بتجاوب على سؤال مختلف. صافي القيمة الحالية (NPV) بيجاوب على سؤال: "قد ايه المشروع ده هيزود من قيمة الشركة بالجنيه أو الدولار؟" بيحسب الفرق بين القيمة الحالية للتدفقات النقدية الداخلة والخارجة. معدل العائد الداخلي (IRR) بيجاوب على سؤال مختلف: "إيه نسبة العائد اللي المشروع ده هيحققها؟" وبتتم المقارنة بمعدل العائد المطلوب (تكلفة رأس المال). متى يختلفان في القرار؟ في المشروعات المتنافسة (تختار واحد بس من اثنين)، ممكن NPV وIRR يديلوك ترتيب مختلف، خصوصًا لو المشروعات مختلفة في الحجم أو التوقيت. في الحالة دي، NPV غالبًا أكتر موثوقية لأنه بيقيس القيمة المطلقة المضافة، مش النسبة بس.
عاجل
- بواسطة الادمن
- September 24, 2026
ما هي فوائد التدقيق الداخلي؟
ما هي فوائد التدقيق الداخلي؟ هناك العديد من الفوائد لإجراء عمليات التدقيق الداخلي، بما في ذلك تقليل المخاطر وتحسين الكفاءة التنظيمية. من خلال تحديد المخاطر ونقاط الضعف داخل المنظمة، يمكن للعديد من المدققين الداخليين مساعدة الإدارة على اتخاذ قرارات أفضل حول مكان تخصيص الموارد من أجل تحسين الأداء. بالإضافة إلى ذلك، من خلال توفير ضمانات بأن الضوابط فعالة وكفؤة، يمكن للمدققين الداخليين مساعدة المؤسسات على تلبية متطلبات الامتثال. توفر عمليات التدقيق الداخلي أيضًا قيمة للموظفين الأفراد. ومن خلال تحديد المجالات التي يحتاج فيها الموظفون إلى تحسين أدائهم، يمكن للتدقيق الداخلي أن يساعدهم على أن يصبحوا أعضاء أكثر فعالية وكفاءة في المنظمة. بالإضافة إلى ذلك، من خلال تسليط الضوء على أمثلة الأداء الجيد، يمكن لعمليات التدقيق الداخلي أن تساعد الموظفين على الشعور بالتقدير والاعتراف بمساهماتهم. بشكل عام، يوفر فريق التدقيق الداخلي عددًا من الفوائد للمؤسسات والأفراد على حدٍ سواء. لا يمكنك تحسين ما لا تقيسه. مقالات ذات صلة:العوامل المختلفة التي تؤثر في تحديد التقدير الاولي للاهمية النسبيةإستخدام أسلوب العينات في المراجعةمدخل الاهمية النسبية وتحليل الخطر لرفع كفاءة المراجعة
