
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
_1.jpg)
جديد
- بواسطة المجلة
- September 23, 2026
آليات معالجة أوضاع الشركات المتعثرة
آليات معالجة أوضاع الشركات المتعثرة احمد عباس مدير مالي وادارى عضو جمعية المحاسبين القانونيين عضو جمعية الضرائب المصرية لإنقاذ الشركات المتعثرة أو شبه المتعثرة من الانهيار أو مزيد من الانهيار يجب الأخذ في الاعتبار ببعض الأمور التي قد تنقذ هذه الشركات ومنها مايلى : - مرحلة إعادة الهيكلة المالية: تحقيق هيكل مالي فاعل وذلك من خلال الأدوات التالية: - تحويل جزء من الدين إلى مساهمات. - إطفاء بعض الديون أو الفوائد. - إعادة جدولة للديون. 2. التدوير: إن هدف إدخال الشركة في حالة التدوير هو تحقيق الحد الأدنى المطلوب من الاستقرار المالي حتى لا تقع الشركة في مرحلة الإفلاس وذلك من خلال الأدوات التالية: - التشخيص . - المراجعة التحليلية والتحليل المالي. - تخطيط العمل . - تقييم وتحديد موجودات الشركة . - تحديد التزامات الشركة . ولمعالجة أوضاع الشركات المتعثرة يتطلب الاتى : - تحديد الجهة المختصة بدراسة أوضاع الشركات المتعثرة ويفضل في هذا المجال أن تكون شركات متخصصة في المجالات المالية والإدارية ومعتمدة. - تطبيق مبدأ المساءلة بحق المسئول عن وصول الشركة المتعثرة إلى هذا الوضع. - أن يتم اختيار مجالس إدارة من الأشخاص المؤهلين والمتفرغين للعمل وأصحاب السمعة الجيدة. - وجود خطط ودراسات حول وضع الشركة وإيجاد آليات للمتابعة بحيث لا تكون عملية المعالجة تأجيل للمشكلة فقط. - وجود نصوص تشريعية تسبغ هالة قانونية على الشركة المتعثرة تحميها من مطالبات الدائنين لفترة محددة. - منح الدائنين حوافز تشجعهم على تحويل ديونهم إلى أسهم في الشركة وتشجيعهم على إطفاء كل أو جزء من الفوائد المتراكمة. - إيجاد نصوص تشريعية تبيح تجزئة الشركة المتعثرة وتقسيمها إلى شركات ووحدات إنتاجية جديدة . ومن هذا المنطلق والسؤال الذي يطرح نفسه كيف يمكن لشركة لا تحقق ربحا (متعثرة) أن تتعافى وتدرج ضمن الشركات التي يمكنها أن تحقق ربحيه هناك مجموعة من العوامل المهمة منها السيولة وقياس السيولة والربحية وقياس الربحية. السيولة Cash flow يستعمل اصطلاح السيولة للتعبير عن النقد الجاهز أو عن سيولة الشركة أو عن سيولة الأصل ، ونعنى بالنقد الجاهز صافى التدفق النقدي والذي هو عبارة عن التدفق النقدي الداخل مطروحا منه التدفق النقدي الخارج . والتدفق النقدي الداخل هو عبارة عن كل العمليات التي تؤدى إلى دخول نقد إلى صندوق النقدية ورصيد البنك في الشركة . أما التدفق النقدي الخارج فهو عبارة عن كل العمليات التي تقوم بها الشركة وتؤدى إلى خروج نقد منها . كما تعنى سيولة الشركة وجود أموال سائلة (نقد وشبه نقد) كافية لدى الشركة وفى الوقت المناسب لمقابلة التزاماتها فى موعد استحقاقها ولتحريك دورتها التشغيلية ولمواجهة الحالات الطارئة . أما سيولة الأصل فتعنى سهولة وسرعة تحويل هذا الأصل إلى نقد جاهز وبدون خسائر تذكر وحسب السير الطبيعي للأمور . قياس السيولة يمكن قياس درجة السيولة عن طريق مقارنة احتياجاتها قصيرة الأجل بموجوداتها قصيرة الأجل لمعرفة مدى قدرة هذه الموجودات على تغطية هذه الاحتياجات . ونسبة التداول = الأصول المتداولة مقسومة على الالتزامات المتداولة وهى المقياس الشائع لقياس سيولة الشركات كما يمكن استخدام مقياسين أخريين للسيولة هما صافى رأس المال العامل ونسبة السيولة السريعة. والى اللقاء في العدد القادم ونستعرض فيه أهمية السيولة وأثرها في استمرارية الشركات - والعسر المالي الفني - والعسر المالي الحقيقي - والربحية وهدفها . مقالات ذات صلة:مدى تطبيق مبادئ الحوكمة المؤسسية في المصارف The extent of applying the principles of corporate governance in banksالهدف من إعداد مذكرة تسوية البنكتعرف على كيفية الاستثمار فى أوراق حقوق الملكية
المحاسبة الادارية
- بواسطة فريق عمل المجلة
- September 23, 2026
ما هي إعادة هيكلة الشركات؟
ما هي إعادة هيكلة الشركات؟ إعادة هيكلة الشركات هي عملية تغيير الهيكل المالي أو العمليات أو التنظيم للشركة بهدف تخفيف الأعباء المالية، وإزالة عوائق النمو، أو زيادة الربحية. قد تشمل هذه التغييرات إعادة التفاوض على اتفاقيات الديون، وخفض تكاليف التشغيل، أو إعادة تنظيم فرق العمل لتحسين كفاءة الشركة. ما هي الأسباب الرئيسية لإعادة هيكلة الشركات؟ تلجأ الشركات إلى إعادة الهيكلة المؤسسية لمعالجة المشكلات التي تؤثر على الأداء أو الاستقرار أو الأهداف طويلة الأجل. قد تنشأ هذه المشكلات من تغيرات السوق، أو ارتفاع التكاليف، أو أوجه القصور الداخلية. وتساعد إعادة الهيكلة الشركة على الاستجابة بأولويات أوضح واستخدام أمثل للموارد. تُساهم إعادة الهيكلة أيضاً في دعم الشركات التي تُعاني من ضغوط مالية. فقد تواجه الشركة انخفاضاً في التدفقات النقدية، أو ارتفاعاً في نفقات الفائدة ، أو محدودية في الحصول على التمويل. هذه المخاوف قد تدفع القادة إلى إعادة النظر في الديون، أو النفقات، أو العمليات التشغيلية. تقوم بعض الشركات بإعادة هيكلة أنشطتها لتركيز جهودها بشكل أكبر. وقد تُحوّل اهتمامها إلى المنتجات الأساسية، أو تُبسّط عملية اتخاذ القرارات، أو تُقلّص مستويات الإدارة. تُساعد هذه الخطوات فرق العمل على العمل بكفاءة أكبر والتركيز على الأنشطة التي تُضيف قيمة. الأسباب الشائعة لإعادة الهيكلة فيما يلي عدة أسباب تدفع الشركات إلى إعادة الهيكلة: زيادة التدفق النقدي . خفض تكاليف التشغيل. معالجة مستويات الديون المرتفعة. الاستجابة للمنافسين الجدد أو تغيرات السوق. إعادة التركيز على أنشطة العمل الأساسية. تندرج إعادة الهيكلة ضمن استراتيجية الشركة الأوسع نطاقاً. فهي تمنح القيادة المرونة اللازمة للاستجابة للتحديات التي تحد من الأداء، وتخلق هيكلاً يدعم الخطط المستقبلية والأهداف طويلة الأجل. ما هي أنواع إعادة هيكلة الشركات؟ تنقسم إعادة هيكلة الشركات عموماً إلى ثلاثة أنواع رئيسية: إعادة الهيكلة المالية، وإعادة الهيكلة التنظيمية، وإعادة الهيكلة التشغيلية. ويتناول كل نوع منها تحديات تجارية مختلفة ويدعم أهدافاً محددة. إعادة الهيكلة المالية تركز إعادة الهيكلة المالية على تغييرات في هيكل رأس مال الشركة وتمويلها بالدين أو حقوق الملكية. وقد تشمل إعادة تمويل القروض القائمة، أو زيادة رأس المال، أو تعديل مزيج الدين وحقوق الملكية. ويمكن أن تساعد إعادة الهيكلة المالية الشركات التي تعاني من ضائقة مالية نتيجة أعباء الديون الثقيلة، أو انخفاض الأرباح، أو مشاكل التدفق النقدي. الأنشطة الرئيسية إعادة هيكلة الديون : إعادة التفاوض على القروض، أو تمديد فترات السداد، أو تخفيض الفائدة. إعادة هيكلة الأسهم: إصدار أسهم جديدة لزيادة رأس المال أو إعادة شراء الأسهم لتعديل هيكل الملكية وتقليل الرافعة المالية. إعادة التمويل: الحصول على قروض جديدة لاستبدال القروض القديمة، غالباً بشروط أكثر ملاءمة، لخفض تكلفة الدين أو تحسين التدفق النقدي. عمليات الاستحواذ أو التخارج: بيع الأصول غير الأساسية أو ذات الأداء الضعيف أو خطوط الأعمال غير المربحة لتوليد النقد وتقليل التزامات الديون. إعادة الهيكلة التنظيمية تشير إعادة الهيكلة التنظيمية إلى إعادة تنظيم أقسام الشركة، وهيكلها الإداري، أو أدوارها ومسؤولياتها لتحسين أدائها. وعادةً ما تلجأ الشركات إلى إعادة الهيكلة التنظيمية لتحسين الكفاءة، وخفض التكاليف، والاستجابة لأهداف العمل الجديدة، أو معالجة المشكلات المتعلقة بكيفية إنجاز العمل. الأنشطة الرئيسية دمج الأقسام: دمج الفرق أو الوظائف المتداخلة للقضاء على التكرار وتحسين التنسيق. تبسيط الإدارة: إزالة مستويات الإدارة لتسريع عملية اتخاذ القرارات وتقليل البيروقراطية في جميع أنحاء المنظمة. إعادة تنظيم القيادة: إعادة توزيع المسؤوليات التنفيذية لتتوافق مع الأولويات الاستراتيجية الحالية والتركيز على السوق. تعديل خطوط الإبلاغ: إنشاء خطوط سلطة ومساءلة أكثر وضوحاً عبر وحدات العمل. إعادة الهيكلة التشغيلية تتناول إعادة الهيكلة التشغيلية كيفية تقديم الشركة لمنتجاتها أو خدماتها بشكل يومي. وقد تقوم الشركة بتبسيط العمليات، أو تحديث الأنظمة التقنية، أو تغيير أساليب الإنتاج. وتساهم هذه التغييرات في خفض التكاليف، وتحسين الجودة، وزيادة الكفاءة في جميع الأنشطة الأساسية. الأنشطة الرئيسية تحسين العمليات: تبسيط سير العمل للقضاء على الهدر، وتقليل أوقات الدورة، وتحسين الإنتاجية. تحديثات التكنولوجيا: تطبيق أنظمة جديدة لأتمتة المهام، وتحسين تدفق البيانات، وتعزيز دعم اتخاذ القرارات. الاستعانة بمصادر خارجية: نقل الوظائف غير الأساسية إلى مزودين متخصصين لتقليل التكاليف الثابتة وتحسين المرونة. تعديلات القوى العاملة: تقليص حجم الفرق، أو نقل العمليات، أو إعادة هيكلة التعويضات بما يتماشى مع احتياجات العمل الحالية. من يدعم عمليات إعادة هيكلة الشركات؟ تعتمد الشركات على خبراء خارجيين وفرق داخلية عند التخطيط لإعادة هيكلة الشركات. وتشمل المجموعات الرئيسية المشاركة في إعادة الهيكلة ما يلي: شركات استشارية لإعادة الهيكلة للتحليل المالي والاستراتيجي. المصرفيون الاستثماريون إرشادات حول التمويل وإعادة التمويل. مستشارون قانونيون للعقود والمفاوضات والامتثال التنظيمي. فرق داخلية للسياق التشغيلي والمالي. مستشارو إعادة الهيكلة توجيه هذه العملية. فهم يحللون الوضع المالي للشركة، وجدوى خيارات إعادة الهيكلة المختلفة، ويضعون خطة لإعادة الهيكلة . وتساعد توصياتهم الإدارة على تقييم الخيارات العملية. يؤدي المصرفيون الاستثماريون والمستشارون القانونيون أدوارًا مهمة أيضًا. يدعم المصرفيون قرارات التمويل ومناقشات إعادة التمويل مع المقرضين. أما المستشارون القانونيون فيراجعون العقود، ويديرون المفاوضات، ويضمنون امتثال جميع خطوات إعادة الهيكلة للمتطلبات التنظيمية. تُساهم الفرق الداخلية للشركة بمعرفة تفصيلية حول العمليات اليومية. فعلى سبيل المثال، يُعدّ الفريق المالي النماذج المالية والتوقعات والتنبؤات، بينما يشرح قادة العمليات كيف يمكن أن تؤثر التغييرات المحتملة على الموظفين وسير العمل. وتساعد رؤيتهم المستشارين على فهم القيود الواقعية التي تواجهها الشركة. أسباب فشل عمليات إعادة هيكلة الشركات قد تفشل عمليات إعادة هيكلة الشركات عندما تبني الشركات خططها المالية على افتراضات غير دقيقة أو عندما تواجه صعوبة في تنفيذ التغييرات التشغيلية. ثلاثة عوامل تعرقل معظم جهود إعادة الهيكلة: توقعات مالية متفائلة للغاية لا تصمد أمام الواقع. عدم كفاية التمويل أو ضعف دعم المقرضين مما يترك الشركات تعاني من نقص في رأس المال. سوء التنفيذ الذي يخلق ارتباكاً ويبطئ العمليات بدلاً من تحسينها. تفشل عمليات إعادة الهيكلة المالية عندما لا تتطابق التوقعات مع الواقع. فقد تتوقع شركة ما توفير 15% من التكاليف من إعادة التمويل، ثم تكتشف أن النسبة الفعلية أقرب إلى 10%. وتفترض توقعات التدفق النقدي ثبات الإيرادات، لكن العملاء قد يغادرون خلال فترة الانتقال. وتتراكم الالتزامات المالية بوتيرة أسرع من المتوقع. هذه الفجوات بين التوقعات والواقع تجعل الخطط غير قابلة للاستمرار حتى قبل البدء بتنفيذها. تُفاقم مشاكل التمويل من صعوبة الوضع. يعارض المقرضون الشروط، ويتردد المستثمرون في ضخ رؤوس أموال جديدة. وبدون تمويل كافٍ لإتمام عملية إعادة الهيكلة، تتعثر الشركات في منتصف الطريق - متقدمة جدًا بحيث يصعب تصحيح المسار، ولكنها غير متقدمة بما يكفي لرؤية النتائج. تُؤدي مشاكل التنفيذ إلى مشاكل أخرى. تُعاد توزيع الفرق دون توجيه واضح. تُطبّق عمليات جديدة قبل تدريب أي شخص عليها. تتغير المسؤوليات، لكن لا أحد يعرف من المسؤول عن ماذا. يتباطأ العمل اليومي. لا تتحقق المكاسب التشغيلية الموعودة من إعادة الهيكلة. أمثلة على إعادة هيكلة الشركات مارفل إنترتينمنت واجهت شركة مارفل ضائقة مالية حادة ونزاعات إدارية في أواخر التسعينيات، مما هدد استمراريتها. تقدمت الشركة بطلب للحماية بموجب الفصل الحادي عشر من قانون الإفلاس، مما منح الإدارة وقتًا لحل نزاعات الملكية ووضع استراتيجية جديدة. حوّلت مارفل تركيزها إلى ترخيص شخصياتها بدلًا من الاعتماد بشكل أساسي على مبيعات الكتب المصورة. وبعد سنوات من ترخيص شخصياتها للغير، حوّلت مارفل استراتيجيتها بشكل جذري وأسّست استوديو Marvel Studios لإنتاج أفلامها بنفسها، بدءًا من فيلم Iron Man عام 2008 الذي حقق نجاحًا ضخمًا. هذا التحول نحو الإنتاج الذاتي هو ما رفع القيمة السوقية للشركة وأدى في نهاية المطاف إلى استحواذ ديزني عليها في عام 2009 مقابل نحو 4 مليار دولار. (المصدر: بيان شركة ديزني الرسمي) ليغو واجهت شركة ليغو ديوناً بلغت قرابة 800 مليون دولار وتراجعاً في الأداء عام 2004، مما عرّضها لخطر الانهيار. أعادت الإدارة هيكلة عمليات ليغو من خلال خفض التكاليف، وتبسيط خطوط الإنتاج، وإعادة التركيز على منتجات البناء الأساسية المصنوعة من المكعبات. كما قامت الشركة بتبسيط عمليات التصنيع وتقليل التعقيد في جميع وحدات أعمالها. أدت هذه التغييرات إلى تحسين التدفق النقدي للشركة وتقليل ديونها، مما مكن شركة ليغو من استعادة الربحية والنمو المستدام. (المصدر: The CEO Magazine) كارڤانا كانت شركة كارڤانا تعاني من مستويات ديون غير مستدامة، مما أدى إلى ضغوط مالية شديدة وهدد قدرتها على مواصلة عملياتها. أكملت الشركة عملية إعادة هيكلة رئيسية لديونها في عام 2023، حيث حوّلت 5.5 مليار دولار من الديون غير المضمونة إلى سندات مضمونة جديدة، وخفّضت إجمالي ديونها بمقدار 1.3 مليار دولار. وقد قام المقرضون بتمديد آجال الاستحقاق واشترطوا على كارڤانا زيادة رأس مالها لدعم عملية إعادة الهيكلة. أظهرت شركة كارڤانا انتعاشاً مالياً قوياً مع تحقيق إيرادات قياسية وتحسينات كبيرة في الربحية تجاوزت توقعات المحللين طوال عام 2024. (المصدر: CNBC) كيف تؤثر إعادة هيكلة الشركات على الموظفين والعمليات؟ تُغيّر إعادة هيكلة الشركات العمل اليومي لمعظم الموظفين. تتغير خطوط الإبلاغ، وتُعاد توزيع المسؤوليات، وتندمج الفرق أو تنفصل. قد تبدو هذه التغييرات مُربكة على المدى القصير، حتى وإن كانت تهدف إلى تحسين الأداء على المدى الطويل. غالباً ما تتغير سير العمل أثناء إعادة الهيكلة. قد تُطلق الشركة أنظمة برمجية جديدة، أو تُوحّد إجراءات الموافقة، أو تُعيد تصميم كيفية تبادل المعلومات بين الأقسام. بعض هذه التحديثات يُسهّل الأمور، بينما يُسبب البعض الآخر ارتباكاً إلى حين تأقلم الموظفين مع النظام الجديد. قد تتغير الأدوار الفردية بشكل كبير نتيجة لإعادة الهيكلة. فقد يصبح الموظف مسؤولاً أمام مدير مختلف، ويتولى مسؤوليات جديدة، ويطور مهاراته باستمرار. في بعض الحالات، تؤدي إعادة الهيكلة إلى تسريح العمال، حيث تُقلّص الشركة عدد موظفيها بما يتماشى مع أهدافها المالية أو التشغيلية الجديدة. تؤثر هذه القرارات على الأفراد وعائلاتهم، ولذلك يُعدّ التواصل الواضح والدعم خلال هذه المراحل الانتقالية أمراً بالغ الأهمية. يحتاج الموظفون إلى تفسيرات واضحة حول أسباب التغييرات، وما تتضمنه مسؤولياتهم الجديدة، وكيف سيتم قياس النجاح مستقبلاً. وبدون هذا الوضوح، يتزايد الغموض، وتتأثر الإنتاجية سلباً بينما يحاول الموظفون توقع التغييرات المحتملة. الأسئلة الشائعة ماذا تعني إعادة هيكلة الشركات؟ تشير إعادة هيكلة الشركات إلى تغييرات في هيكلها المالي أو عملياتها أو تنظيمها. تساعد هذه التغييرات الشركة على مواجهة التحديات أو تحسين أدائها. كما تدعم إعادة الهيكلة الاستقرار طويل الأجل من خلال مواءمة الشركة مع أهدافها الحالية. ما هي أسباب إعادة هيكلة الشركات؟ تلجأ الشركات إلى إعادة الهيكلة لحل المشكلات المالية أو التشغيلية التي تحد من أدائها. وتشمل الأسباب الشائعة إدارة الديون، وخفض التكاليف، وتحسين الكفاءة، أو الاستجابة لتغيرات السوق. وتساعد هذه الإجراءات القادة على حماية التدفقات النقدية وتعزيز تركيز أعمالهم. ما هي الأنواع الرئيسية لإعادة هيكلة الشركات؟ تشمل الأنواع الرئيسية لإعادة هيكلة الشركات إعادة الهيكلة المالية والتنظيمية والتشغيلية. يدعم كل نوع منها أهدافًا مختلفة، مثل تخفيف أعباء الديون، وتحسين الربحية أو التدفق النقدي، وبيع الأصول غير الأساسية، وإعادة تنظيم القيادة أو فرق العمل. تُسهم هذه الأنشطة في مساعدة الشركات على الاستجابة بشكل أفضل لاتجاهات السوق وتعزيز أدائها التجاري. مقالات ذات صلة:الخصائص المميزة للمحاسبة الاداريةالمحاسب الإدارى المعتمد C M A) Certified Management Accountant )مفهوم محاسبة المسئولية
الشركات الناشئة
- بواسطة فريق إعداد المجلة
- September 23, 2026
خمس 5 عمليات مالية لازم أي شركة ناشئة تبدأ تشغلها بشكل تلقائي من أول يوم
خمس 5 عمليات مالية لازم أي شركة ناشئة تبدأ تشغلها بشكل تلقائي من أول يوم لو شغلت العمليات المالية الأساسية بشكل تلقائي، هتوفر وقت كبير كان بيروح في الشغل اليدوي، وهتزود الدقة، والالتزام، وكمان هتشوف أرقامك بوضوح أكبر. المشكلة إن أغلب الشركات الناشئة لسه شغالة بإكسيلات، ومراجعات متأخرة، وأنظمة مش متشابكة… وده بيعمل لخبطة، وأخطاء مكلفة، وبيوقف التطور. في المقال ده، هشرح لك أهم خمس عمليات مالية لازم تتشغل تلقائيًا فورًا، وإزاي ده هيخفّض المجهود، يرفع الدقة، ويحط أساس قوي لنمو الشركة. 1- الحسابات الدائنة (Accounts Payable) لو بتتعامل مع مورّدين كتير، إدخال الفواتير يدويًا والموافقات ممكن يعطّلوك جامد. تشغيل العملية دي تلقائيًا بيسهل الدنيا جدًا. ليه تشغلها تلقائيًا؟ النظام بيقارن الفواتير بأوامر الشراء لوحده. الموافقات بتروح للمسؤول فورًا. كل حاجة بتتوثق في سجلات إلكترونية واضحة. بتفيد الشركات الناشئة إزاي؟ بتخلي حركة الفلوس أوضح، والمدفوعات أدق، ومفيش فواتير بتتنسى أو تتدفع مرتين. كل اللي عليك تربط برنامج تشغيل الحسابات الدائنة ببرنامج المحاسبة… وخلاص تبقى ماشي صح. 2- الحسابات المدينة (Accounts Receivable) الفلوس اللي داخلة هي روح الشركة. لما تشغل عملية الفوترة والتحصيل تلقائيًا، بتقبض أسرع وبتحافظ على السيولة. ليه تشغلها تلقائيًا؟ الفواتير بتتطلع وتتتبعت لوحدها. تذكيرات الدفع بتتبعت للعميل تلقائي. لوحة متابعة بتبين المتأخرات لحظيًا. بتفيد الشركات الناشئة إزاي؟ بتخلص من وجع دماغ المطاردة وراء العملاء، وبتخلي التحصيل ثابت ومنظم. كمان بتقلل مدة التأخير في التحصيل لأن التذكيرات بتطلع بالميعاد من غير تدخل. 3- إدارة المصروفات (Expense Management) متابعة المصروفات بالإيميل والإكسيل بتعمل فوضى ومفيش أي سيطرة. لما العملية تتشغل تلقائيًا، الدنيا بتبقى واضحة ومتراقبة. ليه تشغلها تلقائيًا؟ الإيصالات بتتسجل تلقائيًا عن طريق الموبايل أو الإيميل. أي مصروف مخالف للسياسة بيتعرف عليه ويتحجز تلقائيًا. الموافقات بتخلص فورًا. بتفيد الشركات الناشئة إزاي؟ بتدي صورة لحظية عن المصروفات، وبتساعدك توقف أي تجاوز قبل ما يحصل. ممكن كمان تحدد حدود صرف لكل قسم… سيطرة من الآخر. 4- التقارير المالية (Financial Reporting) التقارير الشهرية بتاكل وقت رهيب لو معمولة يدوي. لما تشغلها تلقائيًا، هتلاقي التقارير جاهزة ودقيقة، وفي أي وقت. ليه تشغلها تلقائيًا؟ النظام بيجمع البيانات من كل مكان ويعرضها في Dashboard جاهز. مفيش تضارب أرقام أو مراجعة إكسيلات. الرسوم البيانية جاهزة ومفهومة. بتفيد الشركات الناشئة إزاي؟ بتخليك تتحرك أسرع لأن كل رقم قدامك لحظيًا. وقبل اجتماعات المستثمرين أو مجلس الإدارة… بدل ما تقعد تعمل تقارير بالساعات، هتلاقيها جاهزة. 5- الرواتب والضرائب (Payroll & Compliance) غلطة بسيطة في الرواتب ممكن تكلف كتير وتسيب انطباع سيء عند الموظفين. تشغيل الرواتب تلقائيًا بيمنع الأخطاء وبيضمن الالتزام بالقوانين. ليه تشغلها تلقائيًا؟ حساب المرتبات والضرائب بيتم وحده. الربط مع HR يخلي بيانات الموظفين دايمًا محدّثة. النظام يكشف أي خطأ أو مخالفة قبل ما تحصل غرامات. بتفيد الشركات الناشئة إزاي؟ بتضمن إن كل موظف يقبض في ميعاده بدون مشاكل، وبتلتزم بالقوانين سواء محليًا أو في دول مختلفة لو عندك فريق موزّع. إزاي تختار نظام تشغيل تلقائي للعمليات المالية؟ اختار نظام يقدر: يندمج مع برنامج المحاسبة عندك. يكبر معاك كل ما شركتك تكبر. يحافظ على سرية البيانات. يديك تحليلات ولوحات متابعة جاهزة. وانا اصنحكم ببرنامج قيود المحاسبي وتقدر تحصل على نسخة مجانية من البرنامج لمدة 14 يوم اضغط هنا إزاي التشغيل التلقائي بيقوي السيطرة المالية؟ لأنه ببساطة بيدي: ثبات: القواعد ثابتة ومفيش أخطاء بشرية. شفافية: كل خطوة متسجلة وواضحة. أمان: كل واحد له صلاحيات محددة. اشتغل بذكاء… مش بمجهود زيادة الشركة الناشئة اللي عملياتها ماشية تلقائيًا… بتكبر أسرع، وبمجهود أقل، وبأخطاء أقل. تشغيل العمليات التلقائي مش رفاهية — ده أساس النجاح على المدى الطويل. مقالات ذات صلة:أسس إعداد التقارير الجيدةالتمويل والادارة الماليةنظم المعلومات المحاسبية Accounting Information Systems
جديد
- بواسطة مدير التحرير
- September 23, 2026
المحاسبة التحليلية وأهميتها في الشركات
المحاسبة التحليلية وأهميتها في الشركات إعداد: أ. أيمن هشام عزريل ماجستير محاسبة جامعة أليجار الإسلامية-الهند تم نشر هذا المقال في مجلة المحاسب العربي العدد الثلاثون المقدمة: عرف القرن الماضي تطورات كبيرة في مختلف المجالات، وخاصة في جوانب الحياة الاقتصادية للمؤسسات خاصة منها الصناعية سواء تعلق الأمر بالتكنولوجيا، وأساليب الإنتاج، أو طرق التسيير، ومجالات التخطيط، والبرمجة، وطرق التنبؤ، وأدوات الرقابة على العمليات التي تقوم بها تلك المؤسسات، ونلاحظ من تجارب المؤسسات الفاشلة أن من أبرز أسباب تعثرها هو القصور، والنقص في تطبيق مبادئ التسيير الحديثة، حيث لا يعتبر الفرق بين المؤسسات الفاشلة، والناجحة في كيفية توفير الموارد الأولية، أو اللازمة لتنفيذ أعمالها، ولكن يكمن في كيفية التمكن من الوصول إلى مزج ملائم للموارد المتاحة، وصولاً إلى تحقيق الهدف المنشود، والمتمثل في تحقيق لأهداف المؤسسة بكفاءة وفعالية، ومن أجل تحقيق كل هذا تركزت جهود كل من المهندسين، ومسيري المؤسسات، وخبراء التسيير على تطوير أساليب، وأدوات مختلفة لاستخدامها في إدارة المؤسسات، فحصل هناك تراكم مهم لتلك الأدوات يتم اللجوء إليها حسب متطلبات الإدارة، ونجد من تلك الأدوات المحاسبة التحليلية التي تعتبر نظام معلومات يساعد على تحليل البيانات، والمعلومات، وإعطاء نتائج انطلاقاً من تحديد عوائد المردودات للمنتوجات، وكذلك لمعرفة المنتج الأمثل والأحسن، وبالتالي إعطاء صورة واضحة للمؤسسة عن أدائها التسييري، ومع تطور المحاسبة العامة في الواقع العملي بداية بالقيد الوحيد، وانتهاء بالقيد المزدوج، كان هناك في المقابل، تطور في شكل الوحدات الاقتصادية، إذ انتقلت من مشاريع فردية، أو عائلية إلى مشاريع بالمساهمة، ومع ظهور الثورة الصناعية ارتفع حجم المشاريع، وتشعبت الأنشطة الاقتصادية، وتعقدت عملياتها، وانتشرت المنافسة الشديدة بين هذه المشاريع، كل هذا أدى إلى ظهور الحاجة لنوع آخر من المحاسبة وهو المحاسبة التحليلية، الذي ينصب في مضمونه إلى قياس تكاليف المنتجات، وتحديد أسعار البيع، وكذلك التخطيط لإستراتيجيات المنافسة بالتكاليف، وذلك خدمة لأغراض الإدارة، ومجالات التخطيط، والمراقبة، واتخاذ القرارات، وكفاية الأداء، وبما أن المحاسبة العامة تسمح للمؤسسة بتقييم ذمتها، وتقديم نتيجة إجمالية للنشاط، إلا أنها لا تسمح بتجزئتها حسب طبيعة تركيبها ومعرفة مساهمة كل منتج فيها، و نظراً لما تقدمه المحاسبة التحليلية من تدارك لحدود المحاسبة العامة لهذه الاحتياجات الداخلية في تسيير المؤسسة، فقد تم اعتبارها من أهم المصادر الأساسية للمعلومات الاقتصادية، وحلقة وصل هامة بين مختلف مستويات الإدارة، ويمكن تعريف المحاسبة التحليلية بأنها فرع من فروع المحاسبة التي تهتم بتقدير، وتجميع، وتسجيل، وتوزيع، وتحليل، وتفسير البيانات الخاصة بالتكلفة الصناعية والبيعية، والإدارية، وهي أداة هادفة فكل إجراء من إجراءاتها يهدف إلى تغطية حاجة من حاجات الإدارة، فهي تعمل على مد الإدارة ببيانات التي تعتمد عليها في كل المشاكل المختلفة التي تتعرض لها إدارة المشروع يوماً بعد يوم، (عبدا لله وآخرون، 1990، ص15). نشأة المحاسبة التحليلية وتطورها: مع تطور المحاسبة العامة في الواقع العملي بداية بالقيد الوحيد، وانتهاء بالقيد المزدوج، كان هناك في المقابل، تطور في شكل الوحدات الاقتصادية، إذ انتقلت من مشاريع فردية، أو عائلية إلى مشاريع بالمساهمة، ومع ظهور الثورة الصناعية ارتفع حجم المشاريع، وتشعبت الأنشطة الاقتصادية، وتعقدت عملياتها، وانتشرت المنافسة الشديدة بين هذه المشاريع، كل هذا أدى إلى ظهور الحاجة لنوع آخر من المحاسبة ينصب في مضمونه إلى قياس تكاليف المنتجات، وتحديد أسعار البيع، وكذلك التخطيط لإستراتيجيات المنافسة بالتكاليف، وذلك خدمة لأغراض الإدارة، ومجالات التخطيط، والمراقبة، واتخاذ القرارات، وكفاية الأداء وهو المحاسبة التحليلية، وبما أن المحاسبة العامة تسمح للمؤسسة بتقييم ذمتها، وتقديم نتيجة إجمالية للنشاط، إلا أنها لا تسمح بتجزئتها حسب طبيعة تركيبها، ومعرفة مساهمة كل منتج فيها، ونظراً لما تقدمه المحاسبة التحليلية من تدارك لحدود المحاسبة العامة لهذه الاحتياجات الداخلية في تسيير المؤسسة، فقد تم اعتبارها من أهم المصادر الأساسية للمعلومات الاقتصادية، وحلقة وصل هامة بين مختلف مستويات الإدارة. http://elanin.com/vb/showthread.php?t=4815 أسس وضع نظام المحاسبة التحليلية: إن استخدام معلومات المحاسبة التحليلية من أجل تخطيط الأنشطة الخاصة بالإدارة لمختلف أوجه عمل المؤسسة والرقابة على الأداء، تعد من أهم التطورات الحديثة لتقنيات التسيير، وهي في تطور مستمر سواء على مستوى تعدد الطرق، أو على مستوى توسع تطبيق الطريقة في حد ذاتها، والملاحظ هو تداخل مجالات العلوم المختلفة، بحيث استفادت المحاسبة بشكل عام، والمحاسبة التحليلية بشكـل خاص، بالتطور الحاصل في العلوم الأخرى من تقنيات، وأساليب ونظريات، وإن المؤسسة في تنظيمها تشكل نظام معلومات شامل، يتكون من عدة أنظمة فرعية تختلف تماماً من حيث الوظيفة، وأسس التصميم عن بعضها البعض، إلا أنها تنسجم، وتتداخل لتشكل شبكة، أو سلسلة واحدة تهدف إلى تحقيق نفس الأهداف، تربطها قنوات اتصال تستعمل في تنقل المعلومات، إذ تعد مخرجات نظام معلومات فرعي كمدخلات لنظام معلومات فرعي آخر داخل النظام الشامل للمؤسسة، وتجدر الإشارة إلى أنه ينبغي عند تصميم نظام معلومات فرعي، أن يراعى في ذلك مواصفات، وعمل الأنظمة الفرعية الأخرى، حتى يحدث الانسجام، وأن لا يقع التعارض في الأهداف، والوسائل لضمان سريان المعلومات بشكل ملائم، ونجد من بين الأنظمة الفرعية نظام المعلومات للمحاسبة التحليلية. ويعتبر هذا النظام حلقة أساسية ذات أبعاد عملية، وإستراتيجية داخل نظام المعلومات الشامل للمؤسسة، ويعد عنصراً من عناصر نظام إدارة الجودة الشاملة، ويشكل صمام الأمان للنظام التسييري للمؤسسة على كامل مستويات الإدارة، سواء ما تعلق بمتابعة العمليات، وإنتاج مختلف المعلومات الضرورية، وإعداد التقارير بناءاً على المقارنات، والتحليلات اللازمة، أو لاتخاذ القرارات، والعمل على تشكيل نماذج لدراسة مختلف الفرص، والقيام بتخطيط، وإعداد الموازنات، إذ يشكل مصدر أساسي داخلي للمعلومات بالنسبة للأنظمة الفرعية الأخرى، ويشكل نظام المعلومات مجموعة الإجراءات، والوسائل التي تقوم بجمع، ومعالجة، وتشغيل، وتخزين، واسترجاع المعلومات لتدعيم اتخاذ القرارات، والرقابة في المؤسسة، وهو يعتمد على ثلاثة عناصر أساسية، وهي التنظيم، الإدارة، التكنولوجيا، http://ser-bu.univ-(alger.dz/thesenum/MERABTI_NAWEL.pdf علاقة المحاسبة التحليلية بالمحاسبة العامة: هناك علاقة وطيدة بين المحاسبتين بحيث تعتبر المحاسبة العامة، المصدر الأساسي للمعلومات التي تستمد منه المحاسبة, كما أن هذه الأخيرة تمد المحاسبة العامة بمعلومات يمكن الاعتماد عليها في نفس الوقت، أو الدورة, مثل الكمية، وقيمة المواد...الخ، وبالرغم من هذه العلاقة إلا أن هناك أوجه شبه كما أن هناك أوجه اختلاف بينهما تكمن في ما يلي أوجه الشبه: تحلل المحاسبتين تسيير المؤسسة، تعالج المحاسبة التحليلية نفس المعطيات الأساسية التي تعالجها المحاسبة العامة، كلتا المحاسبتين تصلان إلى نفس النتيجة، يتبعان لنفس المبادئ المحاسبية مثل مبدأ الحيطة، والحذر، المحاسبة العامة تعد البيانات المتعلقة بالموجودات، والمطاليب (أصول، وخصوم) تمهد لإعداد الميزانية الختامية، وحساب صافي المركز المالي, والمحاسبة التحليلية تعتبر مكملة للمحاسبة العامة حيث تدعمها، بالبيانات التفصيلية فعند إعداد الميزانية الختامية تقدم المحاسبة التحليلية تكلفة الإنتاج التام، والإنتاج قيد التنفيذ. أوجه الاختلاف: أ) من حيث الهدف: المحاسبة العامة تهدف أساساً إلى تحديد نتائج أعمال السنة إجمالاً، سواء كانت ربح، أو خسارة, وتساهم كذلك في إعداد الميزانية...الخ, أي أن المحاسبة العامة هدفها مالي, أما المحاسبة التحليلية، فتهدف إلى تحديد نتيجة كل منتج على حدي, أي النتيجة فيها مجزئة، أو تتفرع فيها حسب كل منتج، وبالتالي فإن هدف المحاسبة التحليلية هو هدف اقتصادي. ب) من حيث الزمن: المحاسبة العامة تعتبر محاسبة تاريخية إلا أنها لا تهتم إلا بالبيانات الفعلية عن عمليات تمت فعلاً، فهي لا تهتم لما سيحدث في المستقبل من احتمالات عن أسعار المواد، وأسعار البيع, طبقاً لمبدأ الحيطة، والحذر لكن لا تأخذ بعين الاعتبار احتمالات انخفاض الأسعار مثل مؤونات نقص البضائع, أما المحاسبة التحليلية فهي تهتم أساساً بالحاضر والمستقبل، وتستخدم البيانات الفعلية للاستفادة منها في وضع خطط، وتوقعات مستقبلية. ج) من حيث المعلومات: المحاسبة العامة تستمد معلوماتها من المخطط الوطني المحاسبي، بينما المحاسبة التحليلية، فتستمد معلوماتها من المحاسبة العامة، ومصادر أخرى. د) من حيث الاستعمال: المحاسبة العامة يستعملها المدير، والعمال، والمتعاملين إلا أنها إلزامية من الناحية القانونية, بينما المحاسبة التحليلية فيستعملها المسيرون، لأنها تفيدهم في تحديد المسؤوليات واتخاذ القرارات، وإعداد البرامج المستقبلية. خ) من حيث المستفيد: المحاسبة العامة يستفيد منها أصحاب المشروع، والموردون، والزبائن والمقرضين…، أما المحاسبة التحليلية، فالمستفيد منها هو المسير الداخلي للمؤسسة الذي يستعين بمختلف البيانات المستخرجة للقياس، والتخطيط، والرقابة. http://ser-bu.univ-alger.dz/thesenum/MERABTI_NAWEL.pdf المراجع: - عبد الله وآخرون ،أصول المحاسبة، مركز الكتب الأردنية ،1990 - http://elanin.com/vb/showthread.php?t=4815 - http://ser-bu.univ-alger.dz/thesenum/MERABTI_NAWEL.pdf مقالات ذات صلة:التسويات الجرديةرأس المال : Capitalتعرف على ما هية الأوراق المالية في سطور
المحاسبة المالية
- بواسطة فريق اعداد المجلة
- September 23, 2026
الفرق بين المحاسب ومدخل البيانات حدود الدور وقيمة التخصص
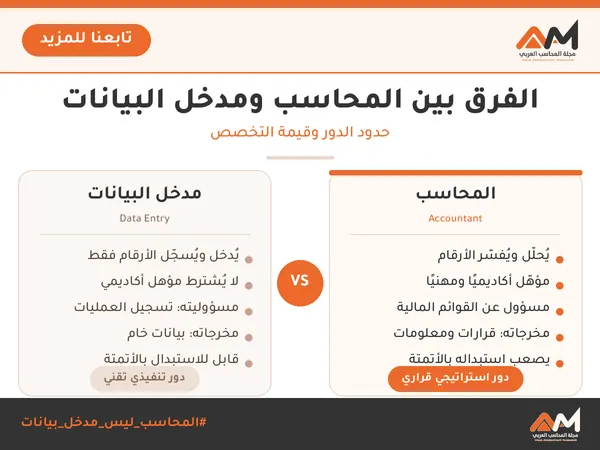
مجلة المحاسب العربي الفرق بين المحاسب ومدخل البيانات حدود الدور وقيمة التخصص حدود الدور وقيمة التخصص القسم: المعرفة المحاسبية | التصنيف: مقالات تأسيسية | يونيو 2026 مقدمة: لماذا يهمّ هذا الفرق؟ في كثير من الشركات الصغيرة والمتوسطة في العالم العربي، يُستخدم مصطلح «المحاسب» ومصطلح «مدخل البيانات» بشكل متبادل، كأنهما توصيفان لوظيفة واحدة. والحقيقة أن هذا الخلط ليس مجرد خطأ لغوي بسيط؛ إنه إشكالية هيكلية تُكلّف المؤسسات قرارات مالية خاطئة، وتُفوّت عليها قيمة استراتيجية كان يمكن أن يضيفها محاسب حقيقي مؤهّل تخيّل مديراً لشركة توريد أثاث يظن أن موظفه الذي يُدخل الفواتير في النظام هو محاسبه. يأتي نهاية العام ليجد أن ميزانيته لا تعكس الواقع، وأن التدفق النقدي يسير نحو أزمة لم يُحذّر منها أحد. الموظف أدّى مهمته: أدخل البيانات بدقة. لكن لم يكن هناك من يحلّل، ويُفسّر، ويُحذّر هذا المقال يُفكّك الفرق بين الوظيفتين تفكيكاً علمياً وعملياً، ويضع بين يديك أدوات للتمييز بينهما حتى تبني هيكلك المالي على أسس سليمة أولاً — التعريف: من هو كل منهما؟ مدخل البيانات (Data Entry Operator): هو الشخص المسؤول عن نقل المعلومات من مصادرها (فواتير ورقية، عقود، أوامر شراء) إلى الأنظمة الرقمية أو قواعد البيانات. عمله في جوهره عمل تحويلي يأخذ بيانات موجودة ويُدخلها في مكان آخر. لا يُحلّل، ولا يُفسّر، ولا يُقيّم صحة المعاملة من منظور مالي. المهارات الجوهرية لمدخل البيانات: سرعة الطباعة، التركيز، الإلمام بالبرامج المكتبية (Excel، برامج المحاسبة الجاهزة)، والانتباه للتفاصيل. وفق منصة Sabbar (فبراير 2025)، يتراوح راتبه الشهري في السعودية بين 3,500 و 9,000 ريال حسب الخبرة والقطاع. المحاسب (Accountant): هو المتخصص المؤهّل الذي يقيس الأحداث الاقتصادية، ويُثبتها وفق المبادئ والمعايير المحاسبية المعتمدة (IFRS أو GAAP)، ويُحوّلها إلى معلومات مالية قابلة للتحليل واتخاذ القرار. عمله تحليلي تفسيري بامتياز: يرى وراء الأرقام، ويكشف ما تعنيه للمؤسسة. ثانياً — الهدف: ماذا ينتج كل منهما؟ الهدف من مدخل البيانات هو ضمان أن المعلومات الخام موجودة في النظام بشكل صحيح ومنتظم. ناتجه النهائي: بيانات جاهزة للمعالجة. أما المحاسب فهدفه إنتاج معلومات مالية موثوقة تدعم القرار . الفرق الجوهري: البيانات مواد خام؛ المعلومات المالية نتاج معالجة وحكم مهني. مدخل البيانات يُوفّر المادة الأولى، والمحاسب يُحوّلها إلى ناتج ذي قيمة. على سبيل المثال، فاتورة شراء آلات بقيمة 50,000 دولار ليست مجرد رقم يُدخل في العمود الصحيح. المحاسب يُقرّر: هل تُسجَّل كمصروف أم كأصل رأسمالي؟ وما فترة إهلاكها؟ وكيف تؤثر على الربحية والضريبة؟ مدخل البيانات ليس في موقع اتخاذ هذه القرارات، ولا يُفترض به ذلك. ثالثاً — جدول المقارنة الشاملة فيما يلي مقارنة مباشرة بين الوظيفتين عبر أبرز المعايير المعيار مدخل البيانات المحاسب التعليم والمؤهل لا يُشترط مؤهل محاسبي بكالوريوس محاسبة أو ما يعادله طبيعة العمل إدخال وحفظ المعلومات تحليل وتفسير واتخاذ قرار المسؤولية دقة الإدخال فقط صحة القوائم المالية كاملاً التفكير النقدي غير مطلوب جوهر العمل المحاسبي المخرجات بيانات خام جاهزة للمعالجة تقارير وقوائم وتوصيات القيمة المضافة تشغيلية (تنفيذية) استراتيجية (قرارية) الاستعاضة بالتقنية سهل الاستعاضة عنه بالأتمتة يصعب استبداله كلياً رابعاً التطبيق: أين يلتقيان وأين يفترقان في الواقع؟ في الشركات الصغيرة جداً، يحدث أن يُنجز المحاسب بعض مهام إدخال البيانات بنفسه، لأسباب تتعلق بالتكلفة أو التحقق من الجودة. وهذا مقبول شريطة أن يكون ذلك اختياراً وليس افتراضاً. أما الخطر الحقيقي فيكمن في العكس: أن تُوكَل مهام محاسبية جوهرية لموظف إدخال بيانات دون تأهيل كافٍ. ومن أبرز الحالات التي يُفرّق فيها الواقع بين الاثنين حدةً: إعداد القوائم المالية وفق معايير IFRS: مهمة محاسب متخصص لا موظف إدخال. تحليل الانحرافات في الميزانية التقديرية: يتطلب فهماً معمّقاً للعلاقات بين الحسابات. اكتشاف التلاعب أو الخطأ في القيود: المحاسب يملك الحكم النقدي، مدخل البيانات لا. التخطيط الضريبي والتوافق مع الأنظمة: حكر على المؤهّلين محاسبياً وقانونياً. تقييم صحة عمليات الاستحواذ أو الدمج: يحتاج إلى محاسب قائمة دراسة مالية كاملة. ثمة نقطة دقيقة تستحق التنبيه: تطوّر برامج المحاسبة (Zoho Books، QuickBooks، SAP) جعل بعض مهام الإدخال شبه آلية. لكن هذا التطور يُقلّص دور مدخل البيانات، لا دور المحاسب. فالذكاء الاصطناعي يُمكن أن يُدخل فاتورة، لكن لا يزال عاجزاً عن تقييم مدى استمرارية مؤسسة أو اقتراح هيكل تمويل مناسب. خامساً مثال رقمي توضيحي: سيناريو من الواقع 📋 السيناريو: شركة مقاولات متوسطة في الكويت شركة مقاولات لديها إيرادات سنوية 2,400,000 د.ك. تعيّن موظف إدخال بيانات بدلاً من محاسب بدعوى توفير التكلفة. ما حدث خلال عام واحد: أُدخلت 3 فواتير معدات بقيمة إجمالية 180,000 د.ك. كمصروف جاري بدلاً من أصول رأسمالية. لم يُحسب إهلاك الأصول القديمة بصورة صحيحة. لم تُراجَع بنود الديون المشكوك في تحصيلها (110,000 د.ك.). الأثر على صافي الربح المُعلن: صافي ربح مُعلن (بدون محاسب): 420,000 د.ك. صافي ربح حقيقي بعد التصحيح: 267,000 د.ك. الفجوة: 153,000 د.ك. — أي ضريبة زائدة، وقرارات توزيع أرباح مبنية على أرقام مضخّمة. الخلاصة الرقمية: توفير 8,000 د.ك. سنوياً (فارق الراتب) كلّف الشركة 153,000 د.ك. في التشوه المالي — أي خسارة بنسبة 1:19. سادساً — أثر الأتمتة والذكاء الاصطناعي: مَن الأكثر عُرضةً للاستبدال؟ مع انتشار حلول OCR والذكاء الاصطناعي التوليدي في قراءة الفواتير ومطابقتها آلياً، بات دور مدخل البيانات التقليدي في خطر مباشر. شركات مثل SAP وOracle وZoho تُطلق بانتظام مزايا تتولى نسبة 60–80% من مهام الإدخال الروتيني تلقائياً. في المقابل، المحاسب المتخصص في التحليل والتفسير واتخاذ القرار المالي يزداد طلبه، لأن الأتمتة تُنتج بيانات أكثر لكنها تحتاج إلى عقل بشري يفهم السياق ويستخلص التوصيات. المحاسب الذي يُتقن استخدام هذه الأدوات ويُركّز طاقته على التحليل والاستشارة هو من يُشكّل مستقبل المهنة. أما مدخل البيانات الذي لا يُطوّر مهاراته نحو التحليل، فيجد نفسه أمام مشهد وظيفي متضيّق بالفعل. المصادر والمراجع 1. منصة Sabbar — الوصف الوظيفي لمدخل البيانات Data Entry Clerk (فبراير 2025): sabbar.com 2. موقع دليل تعلّم المحاسبة — الفرق بين مدخل البيانات والمحاسب: almohasabah.com 3. Robert Half — Data Entry Job Description Guide (2024): roberthalf.com 4. Northeastern University — What Does an Accountant Do? Responsibilities, Skills & Trends: northeastern.edu 5. IFRS Foundation — Conceptual Framework for Financial Reporting (2018): ifrs.org 6. منتدى Bayt.com للمتخصصين — الفرق بين مدخل بيانات والمحاسب: specialties.bayt.com 7. Edarabia — 5 معلومات حول وصف وظيفة مدخل بيانات (سبتمبر 2025): edarabia.com مقالات ذات صلة:مصروفات الفائدة الفوائد المتكبدة عند تمويل الشركة عن طريق الاقتراضأهمية وجود المحاسب في الشركات من حارس الأرقام إلى رائد القراراتعلم تسجيل القيود المحاسبية مع حوار ممتع بين الاصحاب
