
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
عاجل
- بواسطة مدير التحرير
- September 24, 2026
تعرف على ما هي حوكمة الشركات ؟
تعرف على ما هي حوكمة الشركات ؟ الحوكمة هي إطار قواعد وممارسات يضمن من خلاله مجلس الإدارة تحقيق النزاهة والمساءلة والشفافية في علاقة الشركة مع جميع المساهمين أي (الممولين والعملاء والإدارة والمجتمع والحكومة والموظفين). يتكون هذا الإطار من عقود صريحة وضمنية بين الشركة وأصحاب الأسهم لتوزيع المسؤوليات والحقوق والمكافآت، وإجراءات لتوفيق المصالح المتضاربة في بعض الأحيان للمساهمين، وفقًا لامتيازاتهم وأدوارهم وواجباتهم، إضافة إلى إجراءات للإشراف والرقابة وتدفق المعلومات. تعريفات مختلفة للحوكمة - ليس هناك تعريف واحد للحوكمة، فهناك التعريف الذي يحدده الممارسون مثل جمعية الإدارة الأمريكية، التي تعرّفها بأنها كيفية استعادة موّرِدي رأس المال الأرباح من المديرين. كما تعرّف الجمعية الحوكمة أنها تهدف إلى التأكد من أن المديرين لا يسيئون استخدام رأس المال بالاستثمار، ومراقبة المساهمين للمديرين. - من الناحية القانونية يتم تعريف حوكمة الشركات بمجموعة المبادئ والممارسات القانونية التي تتحكم في الشركات المملوكة للقطاع العام. - كما يُعرّف خبراء الحوكمة بالنظام الذي يتم من خلاله توجيه الشركات والسيطرة عليها، من أجل تحقيق التوازن بين الأهداف الاقتصادية والاجتماعية وبين الأهداف الفردية والمجتمعية. ثلاثة مبادئ لحوكمة الشركات: الأول: يجب أن يكون لمجلس الإدارة الحق في إدارة الشركة على المدى الطويل - تفشل حكومة الشركات بشكل رئيسي بسبب التركيز على الإدارة على المدى القصير، حيث يستهلك المديرون كل طاقتهم من أجل تحقيق الأرباح الفصلية، لعلمهم أن أي خسارة في أرباح السهم قد تعني انخفاضه بشكل كبير. - من المفارقات أن الشركات الآن تتحول إلى شركات خاصة حتى تستطيع التركيز على المدى الطويل، فعلى سبيل المثال قام "مايكل ديل" المدير التنفيذي لشركة "ديل" بتحويلها إلى شركة خاصة عام 2013. - زعم "ديل" أن التغييرات الأساسية في الشركة لم يكن من الممكن تحقيقها في ظل الأسواق العامة. - كما قال لاحقًا إن الخصخصة منحت فريق الشركة الحرية للتركيز على الابتكار، بطريقة لم يكن من الممكن تحقيقها في ظل الضغوط لتحقيق الأرباح الفصلية. - ومن أجل السماح لمديري الشركات العامة بالتركيز على المدى الطويل، ينبغي أن تتضمن حوكمة الشركات هذه المبادئ: الأرباح طويلة الأجل: بدلاً من أن تقدم الشركة عرضًا مسبقًا للمحللين لما تتوقع أن تحققه من نتائج مالية - والذي يكون عادة خلال فترة قصيرة المدى أقل من 6 أشهر- ينبغي على الشركات أن تقدم للمحللين أهدافًا طويلة الأجل مثل أهداف حصتها في السوق، عدد المنتجات الجديدة، والنسبة المئوية للعائدات من الأسواق الجديدة. تنوع أعضاء مجلس الإدارة: يكون مجلس الإدارة متنوعًا ومقسمًا داخليًا، عندما يضم أعضاء لديهم خبرات وخلفيات تعليمية وثقافية مختلفة. في هذه الحالة يتم انتخاب ثلث أعضاء مجلس الإدارة سنويًا لمدة 3 سنوات، ويعزز ذلك الاستمراية في مجلس الإدارة، ويتيح الانتخاب كل ثلاث سنوات إنجاز استثمارات طويلة الأجل. وضع لوائح خاصة: بدأت الشركات العامة تعتمد بشكل متزايد على لوائح خاصة، تطلب من أصحاب الأسهم الذهاب إلى محاكم خاصة حين يكون لديهم شكوى أو مطالبات من الشركة ومديريها. ويمثل ذلك حلاً جيدًا في ظل حوكمة الشركات، خاصة وأن المحامين (الذين يمثلون أصحاب الأسهم ممن يملكون عددا قليلا من الأسهم في كثير من الأحيان) عادة ما يبحثون عن أي مشكلة في أسعار الأسهم أو الأرباح لتقديم دعاوى قضائية ضد الشركة أو مجلس إدارتها، مما يشكل عبئًا على مجلس الإدارة. الثاني: وضع آليات لضمان اختيار أفضل الأشخاص في مجلس الإدارة - من أجل إدارة الشركة بكفاءة لفترة طويلة، يجب أن يلتزم مجلس الإدارة باختيار مجموعة من الأشخاص من ذوي الكفاءات والمهارات، ولتحقيق هذا الهدف، عادًة ما ينبغي وضع حدود عمرية وزمنية وغيرها من الشروط. وفقًا لأحدث استطلاع أجرته منظمة "NACD"، فإن نحو 50% من الشركات العامة في الولايات المتحدة الأمريكية لديها حدود عمرية، ونحو 8% لديها حدود زمنية. - في كثير من الأحيان يستمر المديرون في عملهم لأن من الصعب أن يُطلب منهم ترك المنصب، لذلك فإن وضع حدود عمرية وزمنية طريقة حازمة للوصول إلى تكوين مثالي لمجلس الإدارة. - بالنسبة للحدود العمرية فيمكن للمديرين الذين تقاعدوا من العمل بدوام كامل، أن يكرسوا أنفسهم للعمل في مجلس الإدارة - فيما يتعلق بالحدود الزمنية سوف يحتاج المديرون عادة نحو عِقد من الزمن لوضع استراتيجية وتقييم نجاح تنفيذها. - تعتمد العديد من مجالس الإدارات حاليًا على إجراء تقييمات داخلية، إلا أنه من الأفضل أن يقوم طرف ثالث مستقل بعملية التقييم. - تفيد هذه التقييمات في عدم إعادة انتخاب المديرين ذوي الأداء الضعيف، كما أن المديرين سوف يبذلون قصارى جهدهم حتى لا يتم تقييمهم بضعف الأداء. - في إطار حوكمة الشركات يكون لأصحاب الأسهم، ممن لديهم حصة كبيرة في الشركة الحق في ترشيح مديري خلال الاقتراع 3 - منح المساهمين أصواتًا وفقًا لحصتهم في الشركة - يضمن هذا المبدأ منح المساهمين حق اتخاذ قرار على أساس حصتهم في الشركة، فكلما زادت أسهمهم في الشركة زادت إمكانية التأثير لاتخاذ قرار معين. - حتى في حالة إذا ما رأى مجلس الإدارة خطأ في الرؤية التنافسية، فلا يمكنه منع المساهمين من اتخاذ القرار. ففي ظل حوكمة الشركات يبذل مجلس الإدارة قصارى جهده لعرض وجهة نظره، لكنه يترك القرار في النهاية للمساهمين. - تعمل حوكمة الشركات على تطبيق نهج استباقي يتيح مشاركة المديرين مع المساهمين في اتخاذ قرار، لتحقيق أهداف مشتركة، بدلاً من الخلافات. مقالات ذات صلة:تخفيض (إطفاء) الأصول غير الملموسةطبيعة الأصول غير الملموسةالنفقات الرأسمالية
المحاسبة المالية
- بواسطة فريق اعداد المجلة
- September 24, 2026
أهمية وظيفة التخزين
أهمية وظيفة التخزين تعد وظيفة التخزين من أهم الوظائف المساندة في المؤسسات والشركات ، فإضافة لكونها تقوم بتخطيط وتنظيم عمليات تخزين المواد والمحافظة عليها وإمداد العملاء أو الإدارات الرئيسة داخل الشركة باحتياجاتها في الوقت المناسب وبما يضمن استمرار عملها بكفاءة ودون انقطاع. وتتخلص أهمية وظيفة التخزين فيمايلي: 1- الأهمية العملية والاقتصادية. 2- الأهمية التخطيطية والتنظيمية. 3- الأهمية التنفيذية. الأهمية العملية والاقتصادية: لا يمكن لأي مؤسسة أو شركة أن تعمل بدون وجود إدارة للمستودعات أو المخازن وبشكل يتناسب والأنشطة التي تقوم بها، فالمواد الداخله في أعمال أي إدارة سوف يتم تخزينها في المخازن إلى حين طلبها من الإدارة المحتاجة لذلك؛ وللمحافظة على سير أعمال المؤسسة وبيع سلعها ومنتجاتها فمن الضروري وجود إدارة تهتم بذلك، وبالنسبة للأهمية الاقتصادية فإن التخزين وفقا للكمية الاقتصادية يحافظ على المواد ويقلل من الأموال المستثمرة في المخزون. الأهمية التخطيطية والتنظيمية: من المهم أن تكون هناك جهة مسؤولة عن تخطيط المخزون وتحديد مستوياته العليا والدنيا حسب إمكانيات الشركة أو المؤسسة. كما أن الأهمية التنظيمية لها تتركز في ضرورة وجود إدارة مسؤولة مسؤولية كاملة عن أعمال تخزين المواد وصرفها بالتنسيق مع جميع الإدارات والأقسام داخل الشركة. الأهمية التنفيذية: لضمان استمرار الإدارات والأقسام داخل الشركة والمؤسسة في مهامها بكفاءة فمن الضروري تأمين متطلبات تلك الإدارات من المواد والأصناف، فإدارة الانتاج لا يمكنها أن تقوم بعمليات التصنيع ما لم تتوفر المواد اللازمة في الوقت المناسب وبالكميات المناسبة وهكذا بالنسبة لبقية الإدارات. مقالات ذات صلة:تعريف العمليات التمويليةالمسحوبات Drawingأسس إثبات المصروفات والايرادات
المحاسبة الادارية
- بواسطة فريق عمل المجلة
- September 24, 2026
ما هي إعادة هيكلة الشركات؟
ما هي إعادة هيكلة الشركات؟ إعادة هيكلة الشركات هي عملية تغيير الهيكل المالي أو العمليات أو التنظيم للشركة بهدف تخفيف الأعباء المالية، وإزالة عوائق النمو، أو زيادة الربحية. قد تشمل هذه التغييرات إعادة التفاوض على اتفاقيات الديون، وخفض تكاليف التشغيل، أو إعادة تنظيم فرق العمل لتحسين كفاءة الشركة. ما هي الأسباب الرئيسية لإعادة هيكلة الشركات؟ تلجأ الشركات إلى إعادة الهيكلة المؤسسية لمعالجة المشكلات التي تؤثر على الأداء أو الاستقرار أو الأهداف طويلة الأجل. قد تنشأ هذه المشكلات من تغيرات السوق، أو ارتفاع التكاليف، أو أوجه القصور الداخلية. وتساعد إعادة الهيكلة الشركة على الاستجابة بأولويات أوضح واستخدام أمثل للموارد. تُساهم إعادة الهيكلة أيضاً في دعم الشركات التي تُعاني من ضغوط مالية. فقد تواجه الشركة انخفاضاً في التدفقات النقدية، أو ارتفاعاً في نفقات الفائدة ، أو محدودية في الحصول على التمويل. هذه المخاوف قد تدفع القادة إلى إعادة النظر في الديون، أو النفقات، أو العمليات التشغيلية. تقوم بعض الشركات بإعادة هيكلة أنشطتها لتركيز جهودها بشكل أكبر. وقد تُحوّل اهتمامها إلى المنتجات الأساسية، أو تُبسّط عملية اتخاذ القرارات، أو تُقلّص مستويات الإدارة. تُساعد هذه الخطوات فرق العمل على العمل بكفاءة أكبر والتركيز على الأنشطة التي تُضيف قيمة. الأسباب الشائعة لإعادة الهيكلة فيما يلي عدة أسباب تدفع الشركات إلى إعادة الهيكلة: زيادة التدفق النقدي . خفض تكاليف التشغيل. معالجة مستويات الديون المرتفعة. الاستجابة للمنافسين الجدد أو تغيرات السوق. إعادة التركيز على أنشطة العمل الأساسية. تندرج إعادة الهيكلة ضمن استراتيجية الشركة الأوسع نطاقاً. فهي تمنح القيادة المرونة اللازمة للاستجابة للتحديات التي تحد من الأداء، وتخلق هيكلاً يدعم الخطط المستقبلية والأهداف طويلة الأجل. ما هي أنواع إعادة هيكلة الشركات؟ تنقسم إعادة هيكلة الشركات عموماً إلى ثلاثة أنواع رئيسية: إعادة الهيكلة المالية، وإعادة الهيكلة التنظيمية، وإعادة الهيكلة التشغيلية. ويتناول كل نوع منها تحديات تجارية مختلفة ويدعم أهدافاً محددة. إعادة الهيكلة المالية تركز إعادة الهيكلة المالية على تغييرات في هيكل رأس مال الشركة وتمويلها بالدين أو حقوق الملكية. وقد تشمل إعادة تمويل القروض القائمة، أو زيادة رأس المال، أو تعديل مزيج الدين وحقوق الملكية. ويمكن أن تساعد إعادة الهيكلة المالية الشركات التي تعاني من ضائقة مالية نتيجة أعباء الديون الثقيلة، أو انخفاض الأرباح، أو مشاكل التدفق النقدي. الأنشطة الرئيسية إعادة هيكلة الديون : إعادة التفاوض على القروض، أو تمديد فترات السداد، أو تخفيض الفائدة. إعادة هيكلة الأسهم: إصدار أسهم جديدة لزيادة رأس المال أو إعادة شراء الأسهم لتعديل هيكل الملكية وتقليل الرافعة المالية. إعادة التمويل: الحصول على قروض جديدة لاستبدال القروض القديمة، غالباً بشروط أكثر ملاءمة، لخفض تكلفة الدين أو تحسين التدفق النقدي. عمليات الاستحواذ أو التخارج: بيع الأصول غير الأساسية أو ذات الأداء الضعيف أو خطوط الأعمال غير المربحة لتوليد النقد وتقليل التزامات الديون. إعادة الهيكلة التنظيمية تشير إعادة الهيكلة التنظيمية إلى إعادة تنظيم أقسام الشركة، وهيكلها الإداري، أو أدوارها ومسؤولياتها لتحسين أدائها. وعادةً ما تلجأ الشركات إلى إعادة الهيكلة التنظيمية لتحسين الكفاءة، وخفض التكاليف، والاستجابة لأهداف العمل الجديدة، أو معالجة المشكلات المتعلقة بكيفية إنجاز العمل. الأنشطة الرئيسية دمج الأقسام: دمج الفرق أو الوظائف المتداخلة للقضاء على التكرار وتحسين التنسيق. تبسيط الإدارة: إزالة مستويات الإدارة لتسريع عملية اتخاذ القرارات وتقليل البيروقراطية في جميع أنحاء المنظمة. إعادة تنظيم القيادة: إعادة توزيع المسؤوليات التنفيذية لتتوافق مع الأولويات الاستراتيجية الحالية والتركيز على السوق. تعديل خطوط الإبلاغ: إنشاء خطوط سلطة ومساءلة أكثر وضوحاً عبر وحدات العمل. إعادة الهيكلة التشغيلية تتناول إعادة الهيكلة التشغيلية كيفية تقديم الشركة لمنتجاتها أو خدماتها بشكل يومي. وقد تقوم الشركة بتبسيط العمليات، أو تحديث الأنظمة التقنية، أو تغيير أساليب الإنتاج. وتساهم هذه التغييرات في خفض التكاليف، وتحسين الجودة، وزيادة الكفاءة في جميع الأنشطة الأساسية. الأنشطة الرئيسية تحسين العمليات: تبسيط سير العمل للقضاء على الهدر، وتقليل أوقات الدورة، وتحسين الإنتاجية. تحديثات التكنولوجيا: تطبيق أنظمة جديدة لأتمتة المهام، وتحسين تدفق البيانات، وتعزيز دعم اتخاذ القرارات. الاستعانة بمصادر خارجية: نقل الوظائف غير الأساسية إلى مزودين متخصصين لتقليل التكاليف الثابتة وتحسين المرونة. تعديلات القوى العاملة: تقليص حجم الفرق، أو نقل العمليات، أو إعادة هيكلة التعويضات بما يتماشى مع احتياجات العمل الحالية. من يدعم عمليات إعادة هيكلة الشركات؟ تعتمد الشركات على خبراء خارجيين وفرق داخلية عند التخطيط لإعادة هيكلة الشركات. وتشمل المجموعات الرئيسية المشاركة في إعادة الهيكلة ما يلي: شركات استشارية لإعادة الهيكلة للتحليل المالي والاستراتيجي. المصرفيون الاستثماريون إرشادات حول التمويل وإعادة التمويل. مستشارون قانونيون للعقود والمفاوضات والامتثال التنظيمي. فرق داخلية للسياق التشغيلي والمالي. مستشارو إعادة الهيكلة توجيه هذه العملية. فهم يحللون الوضع المالي للشركة، وجدوى خيارات إعادة الهيكلة المختلفة، ويضعون خطة لإعادة الهيكلة . وتساعد توصياتهم الإدارة على تقييم الخيارات العملية. يؤدي المصرفيون الاستثماريون والمستشارون القانونيون أدوارًا مهمة أيضًا. يدعم المصرفيون قرارات التمويل ومناقشات إعادة التمويل مع المقرضين. أما المستشارون القانونيون فيراجعون العقود، ويديرون المفاوضات، ويضمنون امتثال جميع خطوات إعادة الهيكلة للمتطلبات التنظيمية. تُساهم الفرق الداخلية للشركة بمعرفة تفصيلية حول العمليات اليومية. فعلى سبيل المثال، يُعدّ الفريق المالي النماذج المالية والتوقعات والتنبؤات، بينما يشرح قادة العمليات كيف يمكن أن تؤثر التغييرات المحتملة على الموظفين وسير العمل. وتساعد رؤيتهم المستشارين على فهم القيود الواقعية التي تواجهها الشركة. أسباب فشل عمليات إعادة هيكلة الشركات قد تفشل عمليات إعادة هيكلة الشركات عندما تبني الشركات خططها المالية على افتراضات غير دقيقة أو عندما تواجه صعوبة في تنفيذ التغييرات التشغيلية. ثلاثة عوامل تعرقل معظم جهود إعادة الهيكلة: توقعات مالية متفائلة للغاية لا تصمد أمام الواقع. عدم كفاية التمويل أو ضعف دعم المقرضين مما يترك الشركات تعاني من نقص في رأس المال. سوء التنفيذ الذي يخلق ارتباكاً ويبطئ العمليات بدلاً من تحسينها. تفشل عمليات إعادة الهيكلة المالية عندما لا تتطابق التوقعات مع الواقع. فقد تتوقع شركة ما توفير 15% من التكاليف من إعادة التمويل، ثم تكتشف أن النسبة الفعلية أقرب إلى 10%. وتفترض توقعات التدفق النقدي ثبات الإيرادات، لكن العملاء قد يغادرون خلال فترة الانتقال. وتتراكم الالتزامات المالية بوتيرة أسرع من المتوقع. هذه الفجوات بين التوقعات والواقع تجعل الخطط غير قابلة للاستمرار حتى قبل البدء بتنفيذها. تُفاقم مشاكل التمويل من صعوبة الوضع. يعارض المقرضون الشروط، ويتردد المستثمرون في ضخ رؤوس أموال جديدة. وبدون تمويل كافٍ لإتمام عملية إعادة الهيكلة، تتعثر الشركات في منتصف الطريق - متقدمة جدًا بحيث يصعب تصحيح المسار، ولكنها غير متقدمة بما يكفي لرؤية النتائج. تُؤدي مشاكل التنفيذ إلى مشاكل أخرى. تُعاد توزيع الفرق دون توجيه واضح. تُطبّق عمليات جديدة قبل تدريب أي شخص عليها. تتغير المسؤوليات، لكن لا أحد يعرف من المسؤول عن ماذا. يتباطأ العمل اليومي. لا تتحقق المكاسب التشغيلية الموعودة من إعادة الهيكلة. أمثلة على إعادة هيكلة الشركات مارفل إنترتينمنت واجهت شركة مارفل ضائقة مالية حادة ونزاعات إدارية في أواخر التسعينيات، مما هدد استمراريتها. تقدمت الشركة بطلب للحماية بموجب الفصل الحادي عشر من قانون الإفلاس، مما منح الإدارة وقتًا لحل نزاعات الملكية ووضع استراتيجية جديدة. حوّلت مارفل تركيزها إلى ترخيص شخصياتها بدلًا من الاعتماد بشكل أساسي على مبيعات الكتب المصورة. وبعد سنوات من ترخيص شخصياتها للغير، حوّلت مارفل استراتيجيتها بشكل جذري وأسّست استوديو Marvel Studios لإنتاج أفلامها بنفسها، بدءًا من فيلم Iron Man عام 2008 الذي حقق نجاحًا ضخمًا. هذا التحول نحو الإنتاج الذاتي هو ما رفع القيمة السوقية للشركة وأدى في نهاية المطاف إلى استحواذ ديزني عليها في عام 2009 مقابل نحو 4 مليار دولار. (المصدر: بيان شركة ديزني الرسمي) ليغو واجهت شركة ليغو ديوناً بلغت قرابة 800 مليون دولار وتراجعاً في الأداء عام 2004، مما عرّضها لخطر الانهيار. أعادت الإدارة هيكلة عمليات ليغو من خلال خفض التكاليف، وتبسيط خطوط الإنتاج، وإعادة التركيز على منتجات البناء الأساسية المصنوعة من المكعبات. كما قامت الشركة بتبسيط عمليات التصنيع وتقليل التعقيد في جميع وحدات أعمالها. أدت هذه التغييرات إلى تحسين التدفق النقدي للشركة وتقليل ديونها، مما مكن شركة ليغو من استعادة الربحية والنمو المستدام. (المصدر: The CEO Magazine) كارڤانا كانت شركة كارڤانا تعاني من مستويات ديون غير مستدامة، مما أدى إلى ضغوط مالية شديدة وهدد قدرتها على مواصلة عملياتها. أكملت الشركة عملية إعادة هيكلة رئيسية لديونها في عام 2023، حيث حوّلت 5.5 مليار دولار من الديون غير المضمونة إلى سندات مضمونة جديدة، وخفّضت إجمالي ديونها بمقدار 1.3 مليار دولار. وقد قام المقرضون بتمديد آجال الاستحقاق واشترطوا على كارڤانا زيادة رأس مالها لدعم عملية إعادة الهيكلة. أظهرت شركة كارڤانا انتعاشاً مالياً قوياً مع تحقيق إيرادات قياسية وتحسينات كبيرة في الربحية تجاوزت توقعات المحللين طوال عام 2024. (المصدر: CNBC) كيف تؤثر إعادة هيكلة الشركات على الموظفين والعمليات؟ تُغيّر إعادة هيكلة الشركات العمل اليومي لمعظم الموظفين. تتغير خطوط الإبلاغ، وتُعاد توزيع المسؤوليات، وتندمج الفرق أو تنفصل. قد تبدو هذه التغييرات مُربكة على المدى القصير، حتى وإن كانت تهدف إلى تحسين الأداء على المدى الطويل. غالباً ما تتغير سير العمل أثناء إعادة الهيكلة. قد تُطلق الشركة أنظمة برمجية جديدة، أو تُوحّد إجراءات الموافقة، أو تُعيد تصميم كيفية تبادل المعلومات بين الأقسام. بعض هذه التحديثات يُسهّل الأمور، بينما يُسبب البعض الآخر ارتباكاً إلى حين تأقلم الموظفين مع النظام الجديد. قد تتغير الأدوار الفردية بشكل كبير نتيجة لإعادة الهيكلة. فقد يصبح الموظف مسؤولاً أمام مدير مختلف، ويتولى مسؤوليات جديدة، ويطور مهاراته باستمرار. في بعض الحالات، تؤدي إعادة الهيكلة إلى تسريح العمال، حيث تُقلّص الشركة عدد موظفيها بما يتماشى مع أهدافها المالية أو التشغيلية الجديدة. تؤثر هذه القرارات على الأفراد وعائلاتهم، ولذلك يُعدّ التواصل الواضح والدعم خلال هذه المراحل الانتقالية أمراً بالغ الأهمية. يحتاج الموظفون إلى تفسيرات واضحة حول أسباب التغييرات، وما تتضمنه مسؤولياتهم الجديدة، وكيف سيتم قياس النجاح مستقبلاً. وبدون هذا الوضوح، يتزايد الغموض، وتتأثر الإنتاجية سلباً بينما يحاول الموظفون توقع التغييرات المحتملة. الأسئلة الشائعة ماذا تعني إعادة هيكلة الشركات؟ تشير إعادة هيكلة الشركات إلى تغييرات في هيكلها المالي أو عملياتها أو تنظيمها. تساعد هذه التغييرات الشركة على مواجهة التحديات أو تحسين أدائها. كما تدعم إعادة الهيكلة الاستقرار طويل الأجل من خلال مواءمة الشركة مع أهدافها الحالية. ما هي أسباب إعادة هيكلة الشركات؟ تلجأ الشركات إلى إعادة الهيكلة لحل المشكلات المالية أو التشغيلية التي تحد من أدائها. وتشمل الأسباب الشائعة إدارة الديون، وخفض التكاليف، وتحسين الكفاءة، أو الاستجابة لتغيرات السوق. وتساعد هذه الإجراءات القادة على حماية التدفقات النقدية وتعزيز تركيز أعمالهم. ما هي الأنواع الرئيسية لإعادة هيكلة الشركات؟ تشمل الأنواع الرئيسية لإعادة هيكلة الشركات إعادة الهيكلة المالية والتنظيمية والتشغيلية. يدعم كل نوع منها أهدافًا مختلفة، مثل تخفيف أعباء الديون، وتحسين الربحية أو التدفق النقدي، وبيع الأصول غير الأساسية، وإعادة تنظيم القيادة أو فرق العمل. تُسهم هذه الأنشطة في مساعدة الشركات على الاستجابة بشكل أفضل لاتجاهات السوق وتعزيز أدائها التجاري. مقالات ذات صلة:الخصائص المميزة للمحاسبة الاداريةالمحاسب الإدارى المعتمد C M A) Certified Management Accountant )مفهوم محاسبة المسئولية
المحاسبة المالية
- بواسطة فريق عمل المجلة
- September 24, 2026
أهمية وجود المحاسب في الشركات من حارس الأرقام إلى رائد القرار
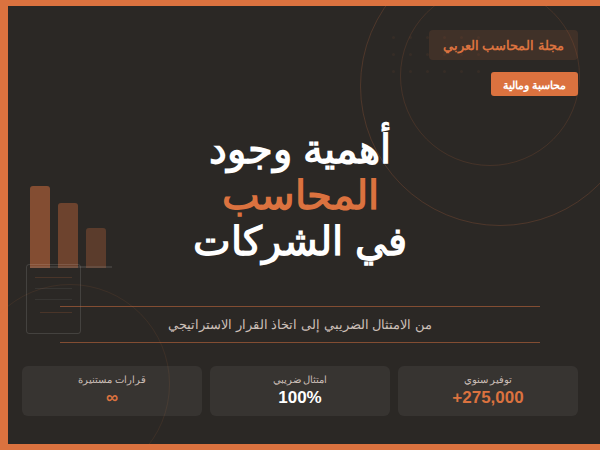
أهمية وجود المحاسب في الشركات من حارس الأرقام إلى رائد القرار أهمية وجود المحاسب في الشركات المحاسب ليس مجرد موظف يمسك دفاتر الأرقام — إنه رائد المخاطر وحارس القرار المالي المقدمة: حين تُحاسَب الشركة أمام نفسها حين يتجرأ صاحب عمل على إدارة شركته دون محاسب متخصص، فهو في الحقيقة يقود سيارته في الليل دون أضواء، واثقاً من معرفته بالطريق. ربما يصل في بعض الأحيان، لكن الاحتمال الأكبر أنه يمشي نحو كارثة مالية صامتة لا تُكتشف إلا حين تتفاقم. في عالم تتسارع فيه التشريعات الضريبية وتتشعب معاييرها، وفي بيئة أعمال لا تسامح فيها على الأخطاء المحاسبية، بات دور المحاسب يتخطى حدود الأرقام إلى صميم القرار الاستراتيجي. هذا المقال يستعرض بعين الممارس لا المنظّر لماذا يُشكّل المحاسب أحد أهم الأصول غير الملموسة في أي منشأة تجارية أو صناعية أو خدمية. المحاسب: التعريف الجوهري المحاسب القانوني أو المالي ليس مجرد شخص يُدوّن أرقام الإيرادات والمصروفات. إنه متخصص يمتلك قدرة على رؤية الصورة الكاملة للوضع المالي للمنشأة، ويُحيط بالمعايير الدولية لإعداد التقارير المالية (IFRS) ومبادئ المحاسبة المقبولة عموماً (GAAP)، علاوة على اشتراطات هيئات الزكاة والضريبة والجمارك، ومتطلبات المساهمين وجهات الإقراض. بعبارة أدق: المحاسب هو المترجم بين الواقع التشغيلي للشركة واللغة الرقمية التي يفهمها المستثمرون والجهات التنظيمية والإدارة على حدٍّ سواء. الهدف من وجود المحاسب داخل الشركة يمكن تلخيص الأهداف الجوهرية لوجود محاسب في أي منشأة ضمن ثلاثة محاور رئيسية: أ) الضبط والمراقبة الشركات التي تعمل دون رقابة محاسبية كافية تُعاني بصمت من تسرب الأموال، سواء عبر مصروفات غير مُبررة، أو بضائع مفقودة لم تُسجَّل، أو ديون لم تُلاحَق. المحاسب يُغلق هذه الثغرات ويضع أنظمة ضبط داخلي تجعل كل ريال مُحاسَباً. ب) الامتثال القانوني والضريبي في المملكة العربية السعودية مثلاً، تطور النظام الضريبي تطوراً لافتاً منذ تطبيق ضريبة القيمة المضافة عام 2018، ثم رفعها إلى 15% عام 2020، وصولاً إلى اشتراطات الفوترة الإلكترونية (فاتورة) بمرحلتيها. هذه الإصلاحات فرضت على الشركات — صغيرها وكبيرها — امتلاك كفاءة محاسبية حقيقية تضمن الامتثال وتتجنب الغرامات. ج) دعم القرار الاستراتيجي حين تتوقع الإدارة توسع الشركة أو الاندماج أو الاستثمار في أصل جديد، يكون المحاسب هو المرجع الأول. هو من يُقدّم تحليلات التدفق النقدي، ويُقيّم جدوى القرار، ويُحذّر من مخاطر التمويل المفرط أو السيولة المنخفضة. التطبيقات العملية: ماذا يصنع المحاسب يومياً؟ كثيراً ما يُختزل دور المحاسب في إعداد القوائم المالية السنوية. لكن من يعمل داخل بيئة أعمال حقيقية يعلم أن ما يفعله المحاسب يومياً أوسع وأعمق بكثير: إدارة الذمم المدينة والدائنة: متابعة الفواتير المستحقة، وإرسال تنبيهات التحصيل، وضبط مواعيد السداد بما يحفظ التدفق النقدي. إعداد القوائم المالية: الميزانية العمومية، وقائمة الدخل، وقائمة التدفق النقدي، وهي اللغة الرسمية التي يتحدث بها المستثمرون والبنوك. التخطيط الضريبي: تحديد الإعفاءات والتكاليف القابلة للخصم الضريبي، وتقليل العبء الضريبي القانوني. تحليل التكاليف: تحديد مراكز الربح والخسارة داخل المنشأة، مما يُمكّن الإدارة من إعادة توزيع الموارد بكفاءة. إعداد الموازنات التقديرية: بناء خطط مالية واقعية تستند إلى بيانات تاريخية وتوقعات مدروسة، لا تمنيات. التدقيق الداخلي: الكشف المبكر عن أخطاء التسجيل أو الممارسات غير السليمة قبل أن تتراكم وتُشكّل مشكلة حقيقية. مثال رقمي توضيحي: التكلفة مقابل العائد "التوفير في المحاسب اليوم قد يُكلّف المنشأة عشرة أضعافه غداً" لنأخذ شركة تجارية صغيرة لبيع مواد البناء في الرياض، بإيرادات سنوية تبلغ 3 مليون ريال. قرر صاحبها الاستغناء عن المحاسب لتوفير راتبه الشهري البالغ 6,000 ريال، أي 72,000 ريال سنوياً. ما لم يحسبه صاحب المنشأة: البند مع المحاسب بدون محاسب غرامات ضريبة القيمة المضافة صفر 45,000 ريال تسرب مخزون غير مُراقَب صفر 30,000 ريال فرص تمويل ضائعة (بيانات غير موثقة) محفوظة 200,000+ ريال إجمالي التكلفة / الوفر السنوي 72,000 ريال (تكلفة) 275,000+ ريال خسارة الحساب واضح: توفير 72 ألف ريال من راتب المحاسب كلّف الشركة ما يزيد على 275 ألف ريال من خسائر مباشرة وغير مباشرة في عام واحد فقط. هذا ليس افتراضاً نظرياً، بل نمط يتكرر في كل بيئة أعمال تتجاهل الوظيفة المحاسبية. أبعاد استراتيجية: ما وراء الأرقام المحاسب وجاذبية الاستثمار لا يُقدم مستثمر جاد أمواله في شركة لا تملك قوائم مالية نظيفة ومُراجَعة. الدراسات المتعلقة بالتمويل الخاص في منطقة الشرق الأوسط تُشير إلى أن أكثر من 60% من صفقات الاندماج والاستحواذ الفاشلة كانت بسبب تباين في الصورة المالية الحقيقية عما هو مُعلَن. المحاسب هو من يُبني تلك الصورة على أسس سليمة. المحاسب وإدارة الأزمات حين تضرب أزمة — سواء أكانت تراجع المبيعات أم ارتفاعاً مفاجئاً في التكاليف أم خسارة عميل كبير — يكون المحاسب أول من يُدرك المدى الحقيقي للضرر ويُقدم خيارات التعافي. المنشآت التي نجت من تداعيات جائحة كوفيد-19 كانت الأكثر قدرة على تتبع تكاليفها ومصادر إيراداتها بدقة، وهو بالضبط ما يُتيحه النظام المحاسبي السليم. المحاسب والحوكمة المؤسسية تطبيق معايير الحوكمة في الشركات المساهمة وحتى في المنشآت الخاصة الكبيرة يستلزم وجود محاسبين موهلين يفصلون بين الذمم، ويُعِدون تقارير للمجلس، ويضمنون الفصل الواضح بين أموال الشركة وأموال المُلاك. هذا الفصل هو أساس الثقة المؤسسية. المحاسب في عصر الأتمتة والذكاء الاصطناعي يتساءل البعض: هل تُلغي برامج المحاسبة الحديثة والذكاء الاصطناعي الحاجة للمحاسب؟ الجواب القاطع هو: لا، بل تُعزّزه. أدوات مثل QuickBooks وZoho Books وOdoo تُؤتمت الإدخال وتوليد التقارير، لكنها لا تستطيع تفسير مؤشر غريب في بيانات التدفق النقدي، ولا تُدرك أن تراجع هامش الربح بنسبة 2% هذا الشهر مرتبط بارتفاع تكاليف الشحن لا بتراجع المبيعات. هذا الحكم البشري المُدرَّب هو ما يجعل المحاسب لا غنى عنه. الذكاء الاصطناعي يُعالج البيانات؛ المحاسب يفهمها ويمنحها معنى. الفرق بينهما شاسع في عالم القرار. "الأرقام لا تكذب — لكنها لا تتحدث من تلقاء ذاتها. المحاسب هو من يُعطيها صوتاً" المصادر والمراجع هيئة المحاسبين القانونيين السعوديين (SOCPA) — المعايير المهنية المحاسبية، الإصدار 2024 هيئة الزكاة والضريبة والجمارك (ZATCA) — دليل الامتثال لضريبة القيمة المضافة، 2024 IFRS Foundation — International Financial Reporting Standards (IFRS 2024) المعهد الأمريكي للمحاسبين القانونيين (AICPA) — دراسة ROI of Accounting Function, 2023 المجلة العربية للمحاسبة والإدارة المالية — عدد مارس 2025 Deloitte Middle East — رؤى حول حوكمة الشركات والمحاسبة الإقليمية، 2024 تقرير Grant Thornton — Financial Management in GCC SMEs, 2024 مقالات ذات صلة:شرح الفرق بين المصروفات والإيرادات المؤجلة والمستحقة بطريقة بسيطة للمحاسبينمصروفات الفائدة الفوائد المتكبدة عند تمويل الشركة عن طريق الاقتراضالفرق بين المحاسب ومدخل البيانات حدود الدور وقيمة التخصص
جديد
- بواسطة الادمن
- September 24, 2026
تطوير نظام المحاسبة في الشركات الصغيرة
اعداد د .احمد جميل محمد عبده مدقق مالي ومستشار ضريبي ahmadalborg@yahoo.com الاردن 00962787544476 تطوير نظام المحاسبة في الشركات الصغيرة تعد الشركات الصغيرة العمود الفقري للاقتصاد في العديد من الدول، وتوفر فرص عمل كبيرة، ومن المهم جدًا الاهتمام بتطوير نظام المحاسبة الخاص بها لتحقيق النجاح المستمر والاستمرارية في العمل. فغالبًا ما يتجاهل الكثيرون أهمية تطوير نظام المحاسبة في الشركات الصغيرة، وهو ما يؤدي إلى تخطي العديد من الفرص الحاسمة التي يمكن أن تساعد في نمو تلك الشركة وتحسين أدائها المالي، ولكن يجب أن يكون النظام المحاسبي الفعال على رأس الأولويات في أي شركة تسعى للنمو، وخاصة الشركات الصغيرة. وبما أن هذه الشركات تشكل العديد من المشاريع الناشئة وتعتبر أساسية في الاقتصاد، فإنه من الأهمية بمكان أن تواجه تحديات في عملها، ومن بين أهم هذه التحديات هي صعوبة تنظيم الجوانب المحاسبية والمالية، مما يؤدي إلى صعوبة في تتبع الإيرادات والنفقات، وعدم تحديد التكاليف الفعلية للإنتاج وتقديم الخدمات. للبدء في حل هذه المشكلة ينبغي على الشركات الصغيرة وضع خطط محددة لتطوير النظام المحاسبي، حتى يتم تحديد الأهداف الرئيسية والمراحل المحددة لتحقيقها، كما يجب اختيار النظام المحاسبي المناسب لحجم الشركة ومتطلباتها، ويجب أن يكون متوافقًا مع الخطة الاستراتيجية للشركة، والانتقال بذلك إلى استخدام نظام محاسبي متكامل ومنظم ويتيح استخدامه العديد من المزايا من بينها توفير الوقت والجهد في تسجيل البيانات المالية، وتحسين دقة السجلات المالية وتقارير الأداء، وإدارة النقدية وتوفير الوقت والجهد في إعداد البيانات المالية الشهرية والسنوية. ويمكن أن يساعد النظام المحاسبي المتكامل في تحليل البيانات المالية بشكل أفضل، وتوفير التقارير المالية والضريبية بشكل أسرع وأكثر دقة، وتحسين عمليات الفوترة والتحصيل والدفع، كما يمكن للنظام المحاسبي أن يوفر معلومات مهمة لاتخاذ القرارات الاستراتيجية والمالية، وتحليل أداء الشركة وتحديد نقاط القوة والضعف والفرص الجديدة. وبشكل عام، يعد استخدام النظام المحاسبي المتكامل أمرًا ضروريًا لنجاح الشركات الصغيرة، ولتطوير نظام محاسبي فعال في الشركات الصغيرة العديد من الخطوات الحاسمة والمهمة التي يجب اتباعها: أولًا، يجب تحديد الأهداف والمتطلبات المحاسبية اللازمة لتحقيق الأهداف، بحيث تتوافق هذه الأهداف والمتطلبات مع خطة الشركة الاستراتيجية، وأن يكون النظام المحاسبي المستخدم متوافقًا معها، كما يجب تحديد المتطلبات الضريبية والمالية الأخرى التي تواجه الشركة وضمان تلبية هذه المتطلبات من خلال نظام المحاسبة. ثانيًا، يجب اختيار النظام المحاسبي المناسب الذي يتناسب مع احتياجات واساسيات عمل الشركة وميزانيتها، بحيث يتميز هذا النظام بكونه سهل الاستخدام ويوفر الوظائف المحاسبية اللازمة لتلبية احتياجات الشركة، مع الانتباه الى ان هذا النظام يسمح بتوسّع والتحديث في حال تغيرت احتياجات الشركة. ثالثًا، يجب تحسين إجراءات المحاسبة وتبسيطها داخل النظام قدر الإمكان، حيث يمكن تحسين الإجراءات عن طريق استخدام التكنولوجيا، والانتقال إلى الحوسبة ، ويمكن أيضًا تحسين إجراءات المحاسبة عن طريق استخدام الأتمتة والتحكم في العمليات اليدوية لتوفير الوقت والجهد. رابعًا، يجب تدريب وتطوير فريق المحاسبة لتحسين مهاراتهم وزيادة فهمهم لنظام المحاسبة، وذلك عن طريق تقديم دورات تدريبية وورش عمل متخصصة، كما يجب توفير الموارد اللازمة لتحسين الكفاءة والإنتاجية في العمل. خامسًا، يجب الانتباه إلى تنظيم السجلات المحاسبية والمالية، وذلك بإدخال البيانات بشكل دقيق ومنتظم، وإجراء عمليات التدقيق الدورية للتأكد من صحة البيانات والتقارير. سادسًا، يمكن استخدام برامج المحاسبة لتسهيل إدارة السجلات المحاسبية والمالية، وتوفير الوقت والجهد في إدخال البيانات وإصدار التقارير، وكذلك تحسين التعاون بين أعضاء الفريق. سابعًا، يمكن استشارة محاسب محترف لتقييم نظام المحاسبة الحالي وتوفير النصائح والتوجيهات لتحسينه وتطويره، وكذلك لتوفير الدعم والمشورة فيما يتعلق بالقوانين واللوائح المحاسبية والضريبية. وفي النهاية تطوير نظام المحاسبة في الشركات الصغيرة يتطلب الكثير من الجهد والتركيز، ولكنه يشكل عاملًا حاسمًا للنجاح والنمو المستمر في أي مؤسسة صغيرة، واتباع تلك الخطوات يساعد الشركات الصغيرة على تحقيق النمو المستمر والاستمرارية في العمل و يشكل عاملًا حاسمًا للنجاح في أي مؤسسة صغيرة. مقالات ذات صلة:تعريف الشركةجدول مقارنة بين الشركات التجارية و المدنيةكيف نقيم أداء شركة ماليا؟
