
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
جديد
- بواسطة فريق تحرير مجلة المحاسب العربي
- September 24, 2026
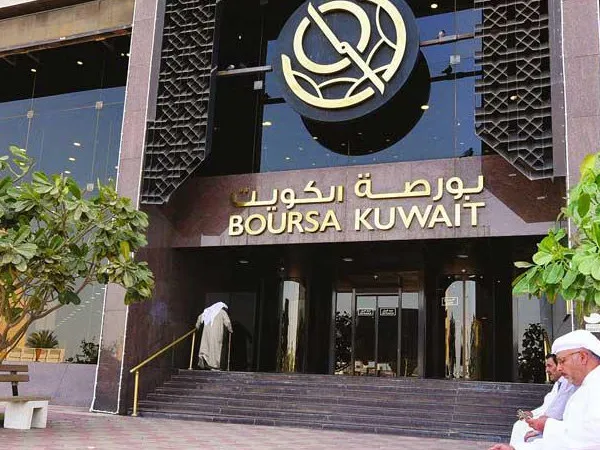
دور مجالس إدارة البورصات في القرارات التنظيمية للأسواق المالية
كل بورصة حول العالم يديرها مجلس إدارة مسؤول عن الإشراف على السياسات التنظيمية العامة للسوق، بما في ذلك القرارات الاستثنائية مثل تعليق التداول أو تعديل قواعد الإفصاح، وذلك بالتنسيق مع هيئة الأوراق المالية الحكومية المختصة في كل دولة. يتكون مجلس إدارة البورصة عادة من مزيج من الخبراء الماليين وممثلي القطاع الخاص، بهدف ضمان أن القرارات التنظيمية تراعي مصالح جميع الأطراف: الشركات المدرجة، والمستثمرين الأفراد والمؤسسات، والاقتصاد الوطني ككل. من أهم مسؤوليات هذا المجلس الحفاظ على استمرارية الأعمال (Business Continuity)، أي التأكد من أن الأنظمة التقنية والتشغيلية للبورصة قادرة على الاستمرار في حماية بيانات وأصول المتعاملين حتى في الظروف الاستثنائية، مع وجود خطط طوارئ واضحة لاستئناف العمل بأسرع وقت ممكن وبأقل قدر من الاضطراب. بالنسبة للمستثمرين، معرفة أن هناك إطار حوكمة واضح يقف خلف أي قرار تنظيمي مهم، حتى لو بدا استثنائياً، يمنح ثقة أكبر في استقرار السوق على المدى الطويل، ويميّز الأسواق الناضجة ذات الحوكمة القوية عن غيرها.
المحاسبة المالية
- بواسطة فريق عمل المجلة
- September 24, 2026
أهمية وجود المحاسب في الشركات من حارس الأرقام إلى رائد القرار
أهمية وجود المحاسب في الشركات من حارس الأرقام إلى رائد القرار أهمية وجود المحاسب في الشركات المحاسب ليس مجرد موظف يمسك دفاتر الأرقام — إنه رائد المخاطر وحارس القرار المالي المقدمة: حين تُحاسَب الشركة أمام نفسها حين يتجرأ صاحب عمل على إدارة شركته دون محاسب متخصص، فهو في الحقيقة يقود سيارته في الليل دون أضواء، واثقاً من معرفته بالطريق. ربما يصل في بعض الأحيان، لكن الاحتمال الأكبر أنه يمشي نحو كارثة مالية صامتة لا تُكتشف إلا حين تتفاقم. في عالم تتسارع فيه التشريعات الضريبية وتتشعب معاييرها، وفي بيئة أعمال لا تسامح فيها على الأخطاء المحاسبية، بات دور المحاسب يتخطى حدود الأرقام إلى صميم القرار الاستراتيجي. هذا المقال يستعرض بعين الممارس لا المنظّر لماذا يُشكّل المحاسب أحد أهم الأصول غير الملموسة في أي منشأة تجارية أو صناعية أو خدمية. المحاسب: التعريف الجوهري المحاسب القانوني أو المالي ليس مجرد شخص يُدوّن أرقام الإيرادات والمصروفات. إنه متخصص يمتلك قدرة على رؤية الصورة الكاملة للوضع المالي للمنشأة، ويُحيط بالمعايير الدولية لإعداد التقارير المالية (IFRS) ومبادئ المحاسبة المقبولة عموماً (GAAP)، علاوة على اشتراطات هيئات الزكاة والضريبة والجمارك، ومتطلبات المساهمين وجهات الإقراض. بعبارة أدق: المحاسب هو المترجم بين الواقع التشغيلي للشركة واللغة الرقمية التي يفهمها المستثمرون والجهات التنظيمية والإدارة على حدٍّ سواء. الهدف من وجود المحاسب داخل الشركة يمكن تلخيص الأهداف الجوهرية لوجود محاسب في أي منشأة ضمن ثلاثة محاور رئيسية: أ) الضبط والمراقبة الشركات التي تعمل دون رقابة محاسبية كافية تُعاني بصمت من تسرب الأموال، سواء عبر مصروفات غير مُبررة، أو بضائع مفقودة لم تُسجَّل، أو ديون لم تُلاحَق. المحاسب يُغلق هذه الثغرات ويضع أنظمة ضبط داخلي تجعل كل ريال مُحاسَباً. ب) الامتثال القانوني والضريبي في المملكة العربية السعودية مثلاً، تطور النظام الضريبي تطوراً لافتاً منذ تطبيق ضريبة القيمة المضافة عام 2018، ثم رفعها إلى 15% عام 2020، وصولاً إلى اشتراطات الفوترة الإلكترونية (فاتورة) بمرحلتيها. هذه الإصلاحات فرضت على الشركات — صغيرها وكبيرها — امتلاك كفاءة محاسبية حقيقية تضمن الامتثال وتتجنب الغرامات. ج) دعم القرار الاستراتيجي حين تتوقع الإدارة توسع الشركة أو الاندماج أو الاستثمار في أصل جديد، يكون المحاسب هو المرجع الأول. هو من يُقدّم تحليلات التدفق النقدي، ويُقيّم جدوى القرار، ويُحذّر من مخاطر التمويل المفرط أو السيولة المنخفضة. التطبيقات العملية: ماذا يصنع المحاسب يومياً؟ كثيراً ما يُختزل دور المحاسب في إعداد القوائم المالية السنوية. لكن من يعمل داخل بيئة أعمال حقيقية يعلم أن ما يفعله المحاسب يومياً أوسع وأعمق بكثير: إدارة الذمم المدينة والدائنة: متابعة الفواتير المستحقة، وإرسال تنبيهات التحصيل، وضبط مواعيد السداد بما يحفظ التدفق النقدي. إعداد القوائم المالية: الميزانية العمومية، وقائمة الدخل، وقائمة التدفق النقدي، وهي اللغة الرسمية التي يتحدث بها المستثمرون والبنوك. التخطيط الضريبي: تحديد الإعفاءات والتكاليف القابلة للخصم الضريبي، وتقليل العبء الضريبي القانوني. تحليل التكاليف: تحديد مراكز الربح والخسارة داخل المنشأة، مما يُمكّن الإدارة من إعادة توزيع الموارد بكفاءة. إعداد الموازنات التقديرية: بناء خطط مالية واقعية تستند إلى بيانات تاريخية وتوقعات مدروسة، لا تمنيات. التدقيق الداخلي: الكشف المبكر عن أخطاء التسجيل أو الممارسات غير السليمة قبل أن تتراكم وتُشكّل مشكلة حقيقية. مثال رقمي توضيحي: التكلفة مقابل العائد "التوفير في المحاسب اليوم قد يُكلّف المنشأة عشرة أضعافه غداً" لنأخذ شركة تجارية صغيرة لبيع مواد البناء في الرياض، بإيرادات سنوية تبلغ 3 مليون ريال. قرر صاحبها الاستغناء عن المحاسب لتوفير راتبه الشهري البالغ 6,000 ريال، أي 72,000 ريال سنوياً. ما لم يحسبه صاحب المنشأة: البند مع المحاسب بدون محاسب غرامات ضريبة القيمة المضافة صفر 45,000 ريال تسرب مخزون غير مُراقَب صفر 30,000 ريال فرص تمويل ضائعة (بيانات غير موثقة) محفوظة 200,000+ ريال إجمالي التكلفة / الوفر السنوي 72,000 ريال (تكلفة) 275,000+ ريال خسارة الحساب واضح: توفير 72 ألف ريال من راتب المحاسب كلّف الشركة ما يزيد على 275 ألف ريال من خسائر مباشرة وغير مباشرة في عام واحد فقط. هذا ليس افتراضاً نظرياً، بل نمط يتكرر في كل بيئة أعمال تتجاهل الوظيفة المحاسبية. أبعاد استراتيجية: ما وراء الأرقام المحاسب وجاذبية الاستثمار لا يُقدم مستثمر جاد أمواله في شركة لا تملك قوائم مالية نظيفة ومُراجَعة. الدراسات المتعلقة بالتمويل الخاص في منطقة الشرق الأوسط تُشير إلى أن أكثر من 60% من صفقات الاندماج والاستحواذ الفاشلة كانت بسبب تباين في الصورة المالية الحقيقية عما هو مُعلَن. المحاسب هو من يُبني تلك الصورة على أسس سليمة. المحاسب وإدارة الأزمات حين تضرب أزمة — سواء أكانت تراجع المبيعات أم ارتفاعاً مفاجئاً في التكاليف أم خسارة عميل كبير — يكون المحاسب أول من يُدرك المدى الحقيقي للضرر ويُقدم خيارات التعافي. المنشآت التي نجت من تداعيات جائحة كوفيد-19 كانت الأكثر قدرة على تتبع تكاليفها ومصادر إيراداتها بدقة، وهو بالضبط ما يُتيحه النظام المحاسبي السليم. المحاسب والحوكمة المؤسسية تطبيق معايير الحوكمة في الشركات المساهمة وحتى في المنشآت الخاصة الكبيرة يستلزم وجود محاسبين موهلين يفصلون بين الذمم، ويُعِدون تقارير للمجلس، ويضمنون الفصل الواضح بين أموال الشركة وأموال المُلاك. هذا الفصل هو أساس الثقة المؤسسية. المحاسب في عصر الأتمتة والذكاء الاصطناعي يتساءل البعض: هل تُلغي برامج المحاسبة الحديثة والذكاء الاصطناعي الحاجة للمحاسب؟ الجواب القاطع هو: لا، بل تُعزّزه. أدوات مثل QuickBooks وZoho Books وOdoo تُؤتمت الإدخال وتوليد التقارير، لكنها لا تستطيع تفسير مؤشر غريب في بيانات التدفق النقدي، ولا تُدرك أن تراجع هامش الربح بنسبة 2% هذا الشهر مرتبط بارتفاع تكاليف الشحن لا بتراجع المبيعات. هذا الحكم البشري المُدرَّب هو ما يجعل المحاسب لا غنى عنه. الذكاء الاصطناعي يُعالج البيانات؛ المحاسب يفهمها ويمنحها معنى. الفرق بينهما شاسع في عالم القرار. "الأرقام لا تكذب — لكنها لا تتحدث من تلقاء ذاتها. المحاسب هو من يُعطيها صوتاً" المصادر والمراجع هيئة المحاسبين القانونيين السعوديين (SOCPA) — المعايير المهنية المحاسبية، الإصدار 2024 هيئة الزكاة والضريبة والجمارك (ZATCA) — دليل الامتثال لضريبة القيمة المضافة، 2024 IFRS Foundation — International Financial Reporting Standards (IFRS 2024) المعهد الأمريكي للمحاسبين القانونيين (AICPA) — دراسة ROI of Accounting Function, 2023 المجلة العربية للمحاسبة والإدارة المالية — عدد مارس 2025 Deloitte Middle East — رؤى حول حوكمة الشركات والمحاسبة الإقليمية، 2024 تقرير Grant Thornton — Financial Management in GCC SMEs, 2024 مقالات ذات صلة:شرح الفرق بين المصروفات والإيرادات المؤجلة والمستحقة بطريقة بسيطة للمحاسبينمصروفات الفائدة الفوائد المتكبدة عند تمويل الشركة عن طريق الاقتراضالفرق بين المحاسب ومدخل البيانات حدود الدور وقيمة التخصص
جديد
- بواسطة المجلة
- September 24, 2026
تحديث المناهج المحاسبية لمواكبة معايير التقارير المالية الدولية
يبقى أحد أكبر التحديات التي تواجه أقسام المحاسبة هو سرعة تحديث المناهج الدراسية بما يواكب التعديلات المستمرة على معايير التقارير المالية الدولية (IFRS)، والتي قد يستغرق وصولها للمنهج الجامعي سنوات بعد صدورها فعليًا.يقترح تربويون متخصصون في المجال إدخال آلية مراجعة دورية سنوية للمقررات المحاسبية المتقدمة، بالتنسيق مع الهيئات المهنية المحلية، لضمان أن يتخرج الطالب وهو ملمّ بأحدث ما استقر عليه المجتمع المحاسبي الدولي، لا بنسخة قديمة من المعايير.هذا التحديث المستمر لا يفيد الطالب وحده، بل يرفع من جاهزية الخريجين لسوق عمل يتعامل يوميًا مع شركات وعملاء دوليين يطبقون هذه المعايير بشكل مباشر. مقالات ذات صلة:التمويل الشخصي : كيفية إدارة أموالك بشكل فعالدللــيـــك لتصبح محاسب مالي نــاجــحأهم 10 مهارات محاسبة تحتاجها
المحاسبة المالية
- بواسطة وائل مراد
- September 24, 2026
دورة إعداد محاسب مالي محترف
دورة إعداد محاسب مالي محترف يهدف هذا الكتاب إلى تأهيل المحاسب للعمل بكفاءة وثقة في المجال المهني من خلال إلمامه بأصول المحاسبة وإتقان المهارات المالية الأساسية. يتناول الكتاب عدة موضوعات رئيسية تشمل: ✅ تصميم الدليل المحاسبي وطريقة إعداد الحسابات. ✅ العمليات التمويلية والرأسمالية مثل رأس المال، القروض، والأصول الثابتة. ✅ طرق حساب الإهلاك والمعالجة المحاسبية له. ✅ إعداد القوائم المالية مثل قائمة الدخل والميزانية العمومية. ✅ تحليل البيانات المالية واتخاذ القرارات المستندة إلى المعلومات المحاسبية. الكتاب من إعداد وائل مراد، ويهدف إلى تزويد المحاسب بالمهارات اللازمة ليكون محترفًا قادرًا على مواكبة التطورات المالية والمحاسبية. 📥 للاطلاع على الكتاب كاملًا: متوفر عبر مجلة المحاسب العربي. مقالات ذات صلة:الفرق بين الفوائد المكتسبة والفوائد المحققة24 أداة لتطوير نفسك كمدير ماليمقومات المحاسب الناجح
القوائم المالية
- بواسطة فريق إعداد المجلة
- September 24, 2026
أغراض (استخدام) تقرير الميزانية العمومية
أغراض (استخدام) تقرير الميزانية العمومية تقرير الميزانية العمومية هو أداة مهمة في إدارة الموارد والأموال في المؤسسات والحكومات. يتم إعداد هذا التقرير لتوضيح الإيرادات والنفقات العامة على مرحلة زمنية محددة، ويعرض التركيبة الدقيقة للحسابات والمعاملات المالية للمنظمة. تقرير الميزانية العمومية يهدف إلى تحليل وتقدير القدرة على التكاليف واستخدام الموارد، وتقدير الفائض أو العجز المالي وتوزيع الموارد بطريقة فعالة وعادلة. هذا يساعد على تحسين الإدارة المالية واتخاذ قرارات استثمارية صحيحة. من المهم للمؤسسات والحكومات أن يبلغوا المواطنين والجمهور بشكل شفاف وواضح حول استخدام الأموال العامة. تقرير الميزانية العمومية يوفر هذه الشفافية من خلال توضيح المصادر والاستخدامات للأموال العامة، وكذلك تقديم معلومات حول التزامات المؤسسة المالية وتحليل الأداء المالي. إضافة إلى الشفافية، يساهم تقرير الميزانية العمومية في مجموعة متنوعة من الأغراض الأخرى. على سبيل المثال، يساعد في تنسيق الأنشطة والموارد في المؤسسة بشكل أفضل، حيث يوفر نظرة شاملة على المصروفات المتوقعة ويسمح للإدارة بتحديد الاحتياجات والأولويات والتخطيط المالي. تستخدم المؤسسات والحكومات تقرير الميزانية العمومية أيضًا لتقييم أداء الموظفين والأقسام المختلفة. يمكن استخدام هذا التقرير لتحليل النفقات والإنفاق وتقدير العجز أو الفائض في الميزانية، وبالتالي تحديد المجالات التي تحتاج إلى تحسين وتطوير. علاوة على ذلك، يمكن استخدام تقرير الميزانية العمومية لأغراض الشفافية المالية والتوجيه الاستراتيجي للمؤسسة. يمكن للجمهور والمساهمين تقييم كيفية استخدام الموارد المالية وتقييم الأداء المالي للمؤسسة على المدى الطويل. هذا يساهم في بناء الثقة والشفافية بين المؤسسة والجمهور. لخلاصة، يعد تقرير الميزانية العمومية أداة هامة في إدارة الموارد المالية واتخاذ القرارات المالية الصحيحة. يساعد في تحقيق الشفافية والعدالة وتقدير الأداء المالي وتوجيه الاستراتيجيات المستقبلية للمؤسسة. تقرير الميزانية العمومية هو أداة قوية يجب أن يكون لديها دور مهم في جميع المنظمات والحكومات لتحقيق النمو والتنمية المستدامة. مقالات ذات صلة:أهداف التقارير الماليةشرح شامل خطوات إعداد القوائم المالية6 علاقات متداخلة مالية بين كلا من قائمة المركز المالي وقائمة الدخل
