
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
عاجل
- بواسطة الادمن
- September 24, 2026
معهد المحاسبين القانونيين ICAEW: المشهد المالي في المملكة العربية السعودية يستمر في التطور، ولكن يجب الحفاظ على الإصلاحات المالية لتحقيق أهداف الخصخصة
معهد المحاسبين القانونيين ICAEW: المشهد المالي في المملكة العربية السعودية يستمر في التطور، ولكن يجب الحفاظ على الإصلاحات المالية لتحقيق أهداف الخصخصة في سياق الجلسة النقاشية التي نظمتهـا كلية تمويل الشركات (CFF) التابعة لمعهد المحاسبين القانونيين في انجلترا وويلز ICAEW حول زيادة الشركات لرأس المال والتحديات والفرص ذات الصلة في المملكة العربية السعودية، رأى المشاركون أن إنجاز خطة التنفيذ 2020 كجزء من البرنامج الأوسع لتحقيق رؤية 2030، يتطلب توحيد القوانين التنظيمية في المملكة، ولوائح إدراج الاستثمارات، وحوكمة الشركات. وناقش المشاركون والضيوف آفاق رأس المال الاستثماري في ظل الظروف الاقتصادية الحالية في المملكة العربية السعودية. كما سلّط المتحدثون الضوء على محدودية الوصول إلى تمويل الشركات في المملكة، وكيف يختلف ذلك بين المؤسسات الصغيرة والمتوسطة والكبيرة. ونصح المتحدثون الشركات الخاصة في المملكة بتوظيف مستشارين قانونيين وماليين - قبل طرح أسهمها للاكتتاب العام - من أجل تلبية متطلبات هيئة السوق المالية. وبعد عملية الطرح العام، أوضح المتحدثون أن المصرفيين المتخصصين في الاستثمار يلعبون دوراً هاماً في تسويق الشركة في المجتمع الاستثماري على الصعيدين الإقليمي والعالمي. وغالباً ما يتم تنفيذ استراتيجيات التسويق هذه من خلال مبادرات متنوعة، مثل الفعاليات المتنقلة والمؤتمرات لتعزيز مستوى الاهتمام. وتضمنت قائمة المتحدثين كلاً من: هاني عناية، شريك في "سعودي تكنولوجي فينتشرز"؛ وعمر جهيدي، مدير في قسم الاستشارات الاستثمارية المصرفية لدى إتش إس بي سي العربية السعودية؛ وخلود الدخيل، المدير العام لمجموعة الدخيل المالية؛ وعمرو صقر، مؤسس شركة صقر لعلاقات المستثمرين. وأدار الجلسة عدنان زكريا، المدير العام لشركة بروتيفيتي. وأشاد المتحدثون بالخطوات التي اتخذتها السوق المالية بالمملكة خلال السنوات الأخيرة، لتحسين قوانين إدراج الشركات الأجنبية، ورفع مستوى حوكمة الشركات في المملكة العربية السعودية. وقال مايكل آرمسترونغ، المحاسب القانوني المعتمد، والمدير الإقليمي لمعهد المحاسبين القانونيين ICAEW في الشرق الأوسط وإفريقيا وجنوب آسيا: "تضع رؤية 2030 برنامج عمل متكامل لمستقبل المملكة العربية السعودية. ويسرنا أن نرى الإصلاحات اللازمة والتقدم الذي أحرزته المملكة من أجل تحسين المشهد المالي للأعمال؛ مثل إنجاز خطة تنفيذ الخصخصة 2020. ويهدف البرنامج إلى تعزيز المنافسة، ورفع مستوى جودة الخدمات والتنمية الاقتصادية، وتحسين بيئة الأعمال، وتذليل العقبات التي تحول دون قيام القطاع الخاص بدور أكثر أهمية في تنمية المملكة". وأضاف: "من خلال هذه المبادرات المؤثرة والتي تدعم الشركات الخاصة، سوف نشهد زيادة في الاستثمار الأجنبي المباشر (FDI)، مما سيؤدي إلى مزيد من الاستدامة الاقتصادية، والفوائد طويلة الأجل للاقتصاد ككل". وذكر المتحدثون أنه على الرغم من تأسيس المزيد من الشركات الناشئة في المملكة، إلا أن الوصول للتمويل يعتبر محدوداً أمام الشركات في المجتمع الاستثماري. كما أوضحوا أن هناك الكثير من الشركات في مراحل الاستثمار المبكرة بالمنطقة - ولكن لا يوجد عدد كافٍ من المستثمرين "من الفئة ب" وما بعدها. واتفق المشاركون على أن النظام المالي للمملكة العربية السعودية لا يزال يعتمد بدرجة كبيرة على العلاقات، ولا بد من زيادة الشفافية لتعزيز الاستثمار الأجنبي المباشر. وأشار المتحدثون أيضاً إلى أن السوق المالية في المملكة تعتمد التمويل متوسط المخاطر بين الدَين وحقوق الملكية - كما يبدو في الأسواق العالمية الأخرى. ووافق المشاركون على أن إمكانية الوصول إلى الدَين يعتبر أمراً أكثر فعالية من حيث التكلفة مقارنة بحقوق الملكية. ومع ذلك، يعتقد معظمهم أن غياب المنافسة في القطاع المالي بالمملكة يجعل تمويل الدَين أكثر تكلفة وأقل مرونة. ومن ناحية حقوق الملكية، فإن إيجاد الشريك المناسب يشكّل مسألة ضرورية للغاية. فوفقاً للمشاركين، يُضيف المستثمر الاستراتيجي للشركة قيمة أكبر من مجرد ضخ الأموال فيها - فهم يجلبون أيضاً المعرفة اللازمة لتنمية أعمال الشركة. واتفق المتحدثون على أن هناك فرصاً كبيرة للشركات الخاصة التي تسعى لطرح أسهمها للاكتتاب العام في المملكة العربية السعودية. ومع ذلك، اتفق المشاركون على أن الوضع الاقتصادي غير المستقر، وكذلك الرسوم المرتفعة واللوائح غير المتوقعة، هي السبب الرئيسي وراء عدم قيام الشركات الخاصة في المملكة بطرح أي اكتتابات. وناقش المشاركون عوامل النجاح الرئيسية وأفضل الممارسات لصفقات الدمج والاستحواذ للشركات في المملكة. واتفقوا على أنه لأي صفقة دمج واستحواذ ناجحة، لا بد من وجود إطار عمل متفق عليه بين الشركتين - يوضّح نوع الإجراءات التي سيتم اتباعها، وكذلك طبيعة الصفقة والتقييم. ووفقاً للمتحدثين، يتمتع المصرفيون المتخصصون في الاستثمارات مرة أخرى بدور كبير فيما يتعلق باستكمال صفقات الدمج والاستحواذ. ويعتقد المشاركون أن هناك حاجة إلى المصرفيين الاستثماريين لإدارة توقعات الشركة منذ البداية، ما يوفر الوضوح بشأن النتائج المحتملة والواقعية لصفقة ناجحة. وقدم الحدث سام سوري، شريك، قسم الخدمات الاستشارية للمعاملات المالية في "ديلويت" ورئيس مجلس إدارة كلية تمويل الشركات في الشرق الأوسط (CFF) التابعة لمعهد المحاسبين القانونيين ICAEW. وقد تم تنظيم الجلسة الشهر الماضي في فندق ماريوت الحي الدبلوماسي الرياض، المملكة العربية السعودية. وحضر اللقاء ما يزيد عن 60 عضواً من معهد المحاسبين القانونيين ICAEW، وكبار ممثلي الشركات من أبرز المؤسسات المالية الإقليمية والعالمية. مقالات ذات صلة:ما هي المحاسبة ؟ما هي الاعمال التي تقوم بها اذا اصبحت محاسب ؟ انصح بقراءة المقالأثار غسل الأموال
جديد
- بواسطة المجلة
- September 24, 2026
تحديث المناهج المحاسبية لمواكبة معايير التقارير المالية الدولية
يبقى أحد أكبر التحديات التي تواجه أقسام المحاسبة هو سرعة تحديث المناهج الدراسية بما يواكب التعديلات المستمرة على معايير التقارير المالية الدولية (IFRS)، والتي قد يستغرق وصولها للمنهج الجامعي سنوات بعد صدورها فعليًا.يقترح تربويون متخصصون في المجال إدخال آلية مراجعة دورية سنوية للمقررات المحاسبية المتقدمة، بالتنسيق مع الهيئات المهنية المحلية، لضمان أن يتخرج الطالب وهو ملمّ بأحدث ما استقر عليه المجتمع المحاسبي الدولي، لا بنسخة قديمة من المعايير.هذا التحديث المستمر لا يفيد الطالب وحده، بل يرفع من جاهزية الخريجين لسوق عمل يتعامل يوميًا مع شركات وعملاء دوليين يطبقون هذه المعايير بشكل مباشر. مقالات ذات صلة:التمويل الشخصي : كيفية إدارة أموالك بشكل فعالدللــيـــك لتصبح محاسب مالي نــاجــحأهم 10 مهارات محاسبة تحتاجها
عاجل
- بواسطة الادمن
- September 24, 2026
العلاقة بين بنود القوائم المالية
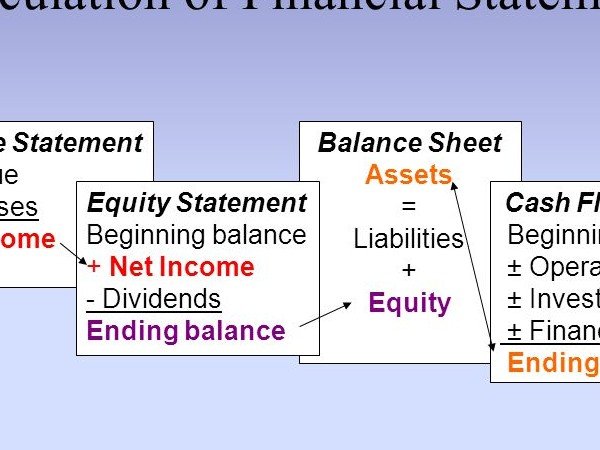
العلاقة بين بنود القوائم المالية إن البيانات المالية ليست بنوداً معزولة، فهي مرتبطة ارتباطاً وثيقاً وتتدفق فيما بينها لتعطي صورة أكبر عن الظروف المالية للشركة. يمكن أن يكون كل بيان مستقلاً ليقدم لمحة سريعة عن المعلومات المقدمة. لكن بشكل منفصل، فإنها لا تسمح بإلقاء نظرة متعمقة على الوضع المالي للشركة بأكمله. إن فهم هذه العلاقات بين البيانات المالية يسمح بإجراء تحليل شامل للأداء المالي للشركة ومركزها وتدفقاتها النقدية. فهو يوفر نظرة ثاقبة لحركة الأموال، والتغيرات في حقوق الملكية، والصحة المالية العامة للشركة. تسلط هذه العلاقات الضوء على الترابط بين البيانات المالية وكيف يمكن أن يكون للتغيرات في بيان واحد آثار على البيانات الأخرى. ومن خلال تحليل هذه العلاقات، يمكن لأصحاب المصلحة الحصول على فهم أعمق للوضع المالي للشركة والأداء وديناميكيات التدفق النقدي. هذه العلاقات تساعد في فهم تداخل بنود القوائم المالية وتأثيرها على بعضها البعض. يجب على المحللين الماليين والمستثمرين النظر في هذه العلاقات وتحليلها لفهم الوضع المالي وأداء الشركة. بنود القوائم المالية مترابطة ويوجد علاقة وثيقة بينها. إليك بعض العلاقات الرئيسية بين بنود القوائم المالية: 1. العلاقة بين قائمة الدخل وقائمة قائمة المركز المالي - الإيرادات المسجلة في قائمة الدخل تؤدي إلى زيادة الأصول أو تقليل الخصوم في قائمة المركز المالي. - المصروفات المسجلة في قائمة الدخل تؤدي إلى زيادة الخصوم أو تقليل الأصول في قائمة المركز المالي. - الربح الصافي الناتج من قائمة الدخل يؤثر في قيمة حقوق الملكية (حقوق المساهمين أو حقوق المالكين) في قائمة المركز المالي. 2. العلاقة بين قائمة المركز المالي وقائمة التدفقات النقدية - التغييرات في الأصول والخصوم في قائمة المركز المالي تؤثر على التدفقات النقدية من أنشطة التشغيل والاستثمار والتمويل في قائمة التدفقات النقدية. - زيادة النقد أو الأرصدة النقدية في قائمة المركز المالي تنعكس في التدفقات النقدية من أنشطة التشغيل والاستثمار والتمويل في قائمة التدفقات النقدية. 3. العلاقة بين قائمة الدخل وقائمة التدفقات النقدية - الأرباح المحققة في قائمة الدخل تؤثر على النقد المتولد من أنشطة التشغيل في قائمة التدفقات النقدية. - المصروفات غير النقدية، مثل الاستهلاك والإطفاء، في قائمة الدخل تؤثر على التدفقات النقدية من أنشطة التشغيل في قائمة التدفقات النقدية. بالتأكيد! فيما يلي بعض العلاقات الإضافية بين العناصر في البيانات المالية: 4. العلاقة بين الميزانية العمومية وقائمة التدفق النقدي - تنعكس التغيرات في النقد وما في حكمه في الميزانية العمومية في قائمة التدفق النقدي، وتحديداً في التدفق النقدي من أنشطة التشغيل والاستثمار والتمويل. - تؤثر أنشطة الاستثمار والتمويل في قائمة التدفق النقدي على أرصدة الأصول والالتزامات في الميزانية العمومية. 5. العلاقة بين قائمة الدخل وقائمة التدفق النقدي: - المصروفات غير النقدية مثل الإهلاك والإطفاء تظهر في قائمة الدخل ولكنها لا تؤثر على التدفقات النقدية. تتم إضافتها مرة أخرى في قسم أنشطة التشغيل في بيان التدفق النقدي. - قد تختلف مصاريف ضريبة الدخل في قائمة الدخل عن النقدية المدفوعة للضرائب، وهو ما ينعكس في التدفق النقدي من الأنشطة التشغيلية في قائمة التدفق النقدي. 6. العلاقة بين قائمة التدفق النقدي وقائمة الدخل: - صافي النقد المقدم أو المستخدم من قبل الأنشطة التشغيلية في قائمة التدفق النقدي مشتق من صافي الدخل المدرج في قائمة الدخل. - تساهم التدفقات النقدية التشغيلية في تكوين النقدية المتاحة للأنشطة الأخرى مثل الاستثمار والتمويل. 7. العلاقة بين قائمة الدخل والميزانية العمومية: - يتدفق صافي الدخل من قائمة الدخل إلى جزء الأرباح المحتجزة في الميزانية العمومية، والذي يمثل الأرباح أو الخسائر التراكمية للشركة مع مرور الوقت. - إن توزيعات الأرباح أو التوزيعات المعلنة في قائمة الدخل تقلل من الأرباح المحتجزة وبالتالي تؤثر على قسم حقوق الملكية في الميزانية العمومية. 8. العلاقة بين الميزانية العمومية وقائمة التدفق النقدي: - تؤثر التغييرات في رأس المال العامل، مثل الحسابات المدينة والمخزون والحسابات الدائنة، التي تنعكس في الميزانية العمومية، على التدفق النقدي من الأنشطة التشغيلية في قائمة التدفق النقدي. - يعكس التدفق النقدي من الأنشطة الاستثمارية في قائمة التدفق النقدي التغيرات في الأصول الثابتة، مثل الممتلكات والمصانع والمعدات، والتي تظهر في الميزانية العمومية. بالتأكيد! فيما يلي بعض العلاقات الإضافية بين العناصر في البيانات المالية: 9. العلاقة بين قائمة الدخل وقائمة حقوق الملكية (للمؤسسات الفردية) أو قائمة حقوق المساهمين (للشركات): - يتم إظهار صافي الدخل من قائمة الدخل كزيادة في حقوق المالك أو حقوق المساهمين في القائمة المقابلة. - توزيعات الأرباح المدفوعة للمالكين أو المساهمين تقلل من حقوق المالك أو حقوق المساهمين الواردة في البيان. 10. العلاقة بين الميزانية العمومية وقائمة التدفقات النقدية: - يجب أن تتطابق الأرصدة النقدية في البداية والنهاية في الميزانية العمومية مع الرصيد النقدي الوارد في قائمة التدفقات النقدية - يجب أن يتوافق صافي النقد المقدم أو المستخدم من قبل جميع الأنشطة في قائمة التدفقات النقدية مع التغير في الرصيد النقدي المدرج في الميزانية العمومية. 11. العلاقة بين قائمة الدخل وقائمة التدفقات النقدية: - يتم إضافة مصاريف الاستهلاك والإطفاء الواردة في قائمة الدخل إلى صافي الدخل في قائمة التدفقات النقدية لأنها مصاريف غير نقدية. - يتم إدراج الفوائد وضرائب الدخل المدفوعة، والتي تظهر في قائمة الدخل، في قسم الأنشطة التشغيلية في قائمة التدفقات النقدية. مقالات ذات صلة:الإيرادات غير المكتسبة Unearned Revenuesالديون المشكوك في تحصيلهاكيفية تحليل بيان الدخل؟
التحليل المالي
- بواسطة فريق إعداد المجلة
- September 24, 2026
مختصر شرح المؤشرات المالية المهمة
مختصر شرح المؤشرات المالية المهمة هامش الربح الإجمالي ٪ المعادلة = إجمالي الربح / المبيعات انخفاض النسبة يؤدي إلى انخفاض الأرباح بسبب الارتفاع في تكاليف المواد أو الرواتب. ارتفاع النسبة يدل على قدرة الشركة على توليد الأرباح. كلما زادت النسبة مقارنة بالمنافسين فإن ذلك يدل على كفاءة إدارة التشغيل. هامش صافي الربح ٪ Net Profit Margin المعادلة = صافي الربح / المبيعات لمعرفة الشركة الجيدة يجب مقارنة النسبة مع الشركات المماثلة في النشاط. ارتفاع النسبة يدل على كفاءة إدارة الشركة في الرقابة على المبيعات. انخفاض النسبة بأقل من معيار القطاع يدل على أن أسعار بيع منتجات الشركة منخفضة أو أن أسعار التكلفة مرتفعة أو كلاهما، لذا يجب مراجعة عدد العاملين والرواتب والمزايا والمكآفات وكذلك تكلفة المواد المستخدمة بالإنتاج وتكاليف التخزين وغيرها من أجل الاستفادة من هذا المؤشر لتحسين أرباح الشركة وهو يعني ماذا يتبقى للشركة من كل ريال مبيعات كأرباح بعد سداد كافة تكاليف النشاط. العائد على الموجودات ٪ المعادلة = صافي الربح/ اجمالي الموجودات ارتفاع النسبة يدل على كفاءة الإدارة في استخدام الأصول ويعتبر المقياس الحقيقي لربحية الشركة، وهذا المؤشر يشير إلى مقدار الأرباح التي تستطيع الشركة تحقيقها لكل ريال من الموجودات. الشركات التي لديها معدل عائد على الموجودات أعلى من معدل عائد القطاع على الموجودات تعتبر أكثر قدرة على تحويل وترجمة الموجودات إلى أرباح، لذلك تعتبر الشركات التي تحقق عائد على الموجودات أعلى من الأخرى تدار بطريقة أكفأ من الطريقة التي تدار بها الشركات التي حققت عائد ضعيف وأن إدارة الأولى أفضل في تحويل موجوداتها إلى أرباح من الثانية. إدارة الشركة قادرة على رفع العائد على الموجودات بطريقتين: الأولى برفع أسعار المنتج، والثانية برفع سرعة تدوير الموجودات وهنا تبرز أهمية الإدارة المحكمة للمخزون. من الأفضل مقارنة هذا المؤشر عام بعد عام لمعرفة الفرق. العائد على حقوق المساهمين ٪ المعادلة= صافي الربح / حقوق المساهمين يعتبر العائد على حقوق المساهمين مقياس شامل ومهم لربحية الشركة، لأنه يقيس كفاءة الشركة في استخدام حقوق المساهمين، وبمعنى آخر، بواسطة هذا المؤشر نتعرف على قدرة الشركة على كسب عائد مناسب على أموال حملة الأسهم ويعتبر مقياس مهم لمعرفة الأرباح المحققة على كل ريال من حقوق المساهمين. الشركة التي تحقق ٢٠٪ عائد على حقوق المساهمين تعتبر فرصة جيدة للاستثمار، والشركة التي تحقق ١٠٪ لا بأس فيها، الشركة التي تحقق ٤٠٪ أو أعلى يجب الحذر والتدقيق بمصادر هذه الربحية. الأفضل استخدام متوسط حقوق المساهمين (العام الماضي+العام الحالي ) مقسوم على ٢. إجمالي المطلوبات للحقوق ٪ المعادلة= إجمالي المطلوبات / حقوق المساهمين ارتفاع النسبة تؤدي الى ارتفاع نسبة المخاطر للمساهمين وكذلك الدائنين مقالات ذات صلة:النسبة الحالية (Current Ratio)ما هو رأس المال العامل ؟ وما فائدتة ؟النسبة السريعة Quick Ratio
عاجل
- بواسطة مدير التحرير
- September 24, 2026
وظائف القوائم المالية
وظائف القوائم المالية وتتمثل وظائف القوائم المالية فيما يلي قياس الأصول التي تقع في ملكية المشروع قياس الالتزامات المترتبة على الحقوق التي يملكها المشروع (وهي الخصوم وحقوق أصحاب رأس المال). قياس التغيرات التي تطرأ على تلك الأصول والخصوم وحقوق أصحاب رأس المال ربط هذه التغيرات بفترات زمنية محددة. تصنيف التغيرات المشار إليها على الوجه الآتي أ - الإيرادات والمصروفات والمكاسب والخسائر ب - التغيرات الأخرى في الأصول والخصوم وحقوق رأس المال. التعبير عما تقدم بوحدات نقدية باعتبارها الوحدة العامة للقياس المالي. إعداد قوائم مالية وتقارير دورية عن أصول المشروع وخصومه وحقوق أصحاب رأس المال في لحظة زمنية معينة وصافي الدخل وأجزاءه والتدفقات النقدية خلال فترة زمنية معينة. مقالات ذات صلة:تحليل التقارير الماليةالموازنة والإدارة الماليةدورة تدريبية وورشة عمل في التحليل المالي المتقدم
