
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
عاجل
- بواسطة مدير التحرير
- September 24, 2026
28 أداة مالية أساسية للإدارة والاستثمار 2026 | مجلة المحاسب العربي
28 أداة مالية أساسية للإدارة والاستثمار 2026 | مجلة المحاسب العربي هناك العديد من الأدوات المالية التي يمكن استخدامها للإدارة المالية وتحقيق أهداف مالية محددة. هذه مجرد عينة من الأدوات المالية المتاحة، وتختلف الأدوات المالية المناسبة حسب الأهداف الشخصية والمهنية والظروف المالية لكل فرد أو مؤسسة. يجب دائمًا استشارة مستشار مالي قبل استخدام أي أداة مالية لضمان تلبية الاحتياجات وتلافي المخاطر المحتملة. إليك بعض الأدوات المالية الشائعة-: 1- ميزانية: وثيقة تحدد التدفقات النقدية المتوقعة والمصروفات المخططة لفترة زمنية محددة مثل العام المالي. تساعد الميزانية على تخطيط وتحقيق الأهداف المالية المحددة ورصد الأداء المالي. 2- تقارير مالية: وثائق تلخص النتائج المالية لشركة أو مؤسسة، مثل التقرير الدوري للدخل والميزانية العمومية وقوائم الدفعات النقدية. توفر هذه التقارير معلومات هامة للمساهمين والمسؤولين لتقييم أداء المؤسسة واتخاذ القرارات المالية. 3- حسابات الودائع والاستثمار: تتضمن الحسابات المصرفية التقليدية وحسابات التوفير والودائع الثابتة والحسابات الجارية. تسمح هذه الأدوات المالية بتخزين الأموال وكسب الفوائد على الودائع أو الاستثمار في أدوات توفر عوائد مالية مثل الشهادات المالية وصناديق التحوط. 4- الأوراق المالية: تشمل الأسهم والسندات والخيارات وصناديق المؤشرات. تعتبر هذه الأدوات متغيرة القيمة وتستخدم للمضاربة أو الاستثمار لتحقيق عوائد مالية. يجب مراعاة المخاطر المرتبطة بهذه الأدوات قبل الاستثمار فيها. 5- قروض وتمويل: بغض النظر عن حرمة القروض، تشمل القروض المصرفية والتمويل من شركات التمويل والمزايدات على السندات. يستخدم القروض والتمويل لتوفير رأس المال لمشاريع التوسع أو تلبية احتياجات التمويل القصيرة الأجل. 6-التأمين: يوفر الحماية المالية ضد المخاطر المحتملة مثل التأمين على الحياة والتأمين الصحي والتأمين على الممتلكات. يستخدم التأمين لتحويل المخاطر المالية على المؤسسات أو الأفراد للشركات التأمين. 7-وسائل الدفع الإلكترونية: تشمل البطاقات الائتمانية والبطاقات الاستهلاكية والتحويلات البنكية الإلكترونية والمحافظ الرقمية. تستخدم هذه الأدوات المالية لإجراء المعاملات المالية بسهولة وسرعة. 8-أدوات التخطيط للتقاعد: تشمل صناديق التوفير للتقاعد وحسابات الجمعية التعاونية للتقاعد. يساعد استخدام هذه الأدوات في التخطيط المبكر للتقاعد وتحقيق الاستقرار المالي في المرحلة المتقدمة من الحياة. 9- المشتقات: وتشمل الخيارات والعقود الآجلة والمبادلات. تستمد المشتقات قيمتها من أصل أو أداة مالية أساسية. تستخدم عادة للتحوط من تقلبات الأسعار أو لأغراض المضاربة. 10-الصناديق المشتركة: هي أدوات استثمارية تجمع الأموال من مستثمرين متعددين للاستثمار في محفظة متنوعة من الأسهم أو السندات أو الأوراق المالية الأخرى. تدار الصناديق المشتركة من قبل مديري الصناديق المحترفين. 11- الصناديق المتداولة في البورصة (ETFs): على غرار الصناديق المشتركة ، تجمع صناديق الاستثمار المتداولة أموال المستثمرين للاستثمار في محفظة متنوعة من الأوراق المالية. ومع ذلك ، يتم تداول صناديق الاستثمار المتداولة في البورصات مثل الأسهم الفردية ، مما يوفر للمستثمرين المرونة في الشراء والبيع طوال يوم التداول. 12-صناديق الاستثمار العقاري (REITs): هي الشركات التي تمتلك أو تشغل أو تمول العقارات المدرة للدخل. يمكن للمستثمرين شراء أسهم في صناديق الاستثمار العقاري ، مما يمنحهم التعرض للأصول العقارية دون شراء العقارات مباشرة. 13-السلع: وتشمل السلع المادية مثل الذهب والنفط والغاز الطبيعي والمنتجات الزراعية وغيرها. يمكن تداول السلع من خلال العقود الآجلة ، مما يسمح للمستثمرين بالمضاربة على تحركات الأسعار أو إدارة المخاطر المرتبطة بالأصول الأساسية. 14- التمويل الجماعي: هذه طريقة لجمع الأموال عن طريق جمع مساهمات صغيرة من عدد كبير من الأفراد ، عادةً من خلال منصات الإنترنت. يتم استخدامه بشكل شائع لتمويل المشاريع أو الشركات الناشئة أو المبادرات الاجتماعية. 15-رأس المال الاستثماري: يقدم أصحاب رأس المال الاستثماري التمويل للشركات في مرحلة مبكرة أو الشركات ذات النمو المرتفع مقابل الحصول على حصة في رأس المال. عادة ما يستثمرون في الشركات ذات إمكانات النمو الكبيرة. 16-العملات المشفرة: العملات الرقمية أو الافتراضية التي تستخدم التشفير للأمن. ومن الأمثلة على ذلك البيتكوين والإيثريوم. يمكن استخدام العملات المشفرة للمعاملات أو لأغراض الاستثمار، علما بأني لا اثق في مثل هذه التعاملات او هذا النوع من الاستثمار ولكن هو فعلا موجود بالسوق. 17- خطط التقاعد: خطط التقاعد التي وضعها أصحاب العمل أو الحكومات لتوفير الدخل للأفراد بعد التقاعد. أنها تساعد الأفراد على الادخار والاستثمار من أجل أمنهم المالي في المستقبل. 18- التعهيد الجماعي: وهو يتضمن تعهيد المهام أو الأفكار أو حل المشكلات إلى جمهور أو مجتمع. يمكن للأفراد أو المؤسسات استخدام منصات التعهيد الجماعي لجمع المدخلات أو الحلول الإبداعية أو التمويل. 19- السندات: هي سندات دين حيث يقرض المستثمرون أموالاً لمُصدر (حكومة أو بلدية أو شركة) مقابل مدفوعات فائدة دورية وعودة رأس المال عند الاستحقاق. 20-شهادة الإيداع (CD): القرص المضغوط هو وديعة لأجل مقدمة من البنوك والاتحادات الائتمانية ، حيث يقوم الأفراد بإيداع مبلغ معين من المال لفترة محددة بسعر فائدة ثابت. عادة ما يكون للأقراص المدمجة أسعار فائدة أعلى من حسابات التوفير العادية. 21- أذون الخزانة (أذون الخزانة): هي سندات دين قصيرة الأجل تصدرها الحكومة لتمويل أنشطتها. تُباع أذون الخزانة عادةً بخصم من قيمتها الاسمية وتوفر عائدًا ثابتًا للمستثمرين عند الاستحقاق. 22-المعاشات: المعاش هو منتج مالي تبيعه شركات التأمين ، ويوفر تدفق دخل مضمون للمقدم السنوي مقابل دفع مبلغ مقطوع أو سلسلة من المدفوعات. 23-عقود الخيار: توفر الخيارات للمشتري الحق ، ولكن ليس الالتزام ، بشراء (خيار الشراء) أو بيع (خيار البيع) أصل أساسي بسعر محدد مسبقًا خلال فترة زمنية محددة. تُستخدم الخيارات بشكل شائع للتحوط أو المضاربة على تحركات الأسعار 24- الاكتتاب العام الأولي (IPO): يحدث الاكتتاب العام عندما تعرض شركة خاصة أسهمها للجمهور لأول مرة. يمكن للمستثمرين شراء هذه الأسهم ويصبحوا مالكين جزئيًا للشركة. 25- صناديق التحوط: صناديق التحوط هي شراكات استثمارية خاصة تجمع الأموال من الأفراد ذوي الملاءة المالية العالية والمستثمرين المؤسسيين. يستخدمون استراتيجيات استثمار مختلفة ، مثل الصفقات الطويلة والقصيرة ، لتوليد عوائد ، وغالبًا ما تستهدف عوائد أعلى معدلة حسب المخاطر من الاستثمارات التقليدية. 26- المنتجات المهيكلة: هي أدوات مالية معقدة تجمع بين أصول أو مشتقات متعددة لتقديم ملامح مخصصة للمخاطر والعائد. تشمل الأمثلة التزامات الدين المضمونة (CDOs) والأوراق المالية المدعومة بالأصول (ABS). 27- أدوات سوق المال: توفر سندات الدين قصيرة الأجل هذه ، مثل أذون الخزانة والأوراق التجارية ، خيارًا استثماريًا منخفض المخاطر وعائدات منخفضة نسبيًا. أدوات سوق المال عالية السيولة وغالبًا ما تستخدم لإدارة المراكز النقدية. 28-الإقراض من نظير إلى نظير (P2P): تربط منصات الإقراض P2P المقترضين مباشرة بالمستثمرين الراغبين في إقراض المال. هذا الشكل من الإقراض يزيل الوسطاء الماليين التقليديين ، مما قد يوفر عوائد أعلى للمستثمرين ومعدلات أقل للمقترضين. من المهم ملاحظة أن كل أداة مالية تحمل مجموعة المخاطر والاعتبارات الخاصة بها. يُنصح بإجراء بحث شامل وفهم المخاطر المرتبطة والتشاور مع المتخصصين الماليين قبل اتخاذ أي قرارات استثمارية. مقالات ذات صلة:نبذه عن تحليل البيانات المالية ( تحليل القوائم المالية )مختصر شرح المؤشرات المالية المهمةالنسبة الحالية (Current Ratio)
جديد
- بواسطة مدير التحرير
- September 24, 2026
المحاسبه بكل بساطه - محاسبة التكاليف الصناعيه
المحاسبه بكل بساطه - محاسبة التكاليف الصناعيه بسم الله الرحمن الرحيم (و ما بكم من نعمةٍ فمن الله ) صدق الله العظيم ************** بفضلٍ من الله تعالى و كرمه إلى حضراتكم كتاب المحاسبه بكل بساطه - محاسبة التكاليف الصناعيه إصدار يوليو 2018 نسأل الله القبول و التوفيق و أن يتقبله منا خالصاً لوجهه الكريم سبحانه و تعالى و أن يكون علماً نافعاً و أن يكون إضافةً جديده لنا جميعاً فى مجال المحاسبه إن رضيتم عن العمل و أعجبكم فلا تبخلوا علينا بالدعاء لنا و لوالدينا و لأهلينا و لكل من علمونا و كانوا أصحاب فضل علينا .. و إن لم يعجبكم أو كان هناك أى تقصير فسامحونا فليس فى الإمكان أبدع مما كان و صل اللهم على سيدنا محمد و على آله و صحبه و سلم و آخر دعوانا أن الحمد لله رب العالمين مقالات ذات صلة:مبادئ توزيع (تحميل) التكاليفوظيفة وأهداف محاسبة التكاليفمفهوم مراكز التكلفة COSTING CENTERS
مقالات متفرقة
- بواسطة فريق المجلة
- September 24, 2026
المحاسبة القضائية : كيف تحمي الشركات العربية أموالها من الاحتيال الرقمي في 2026؟
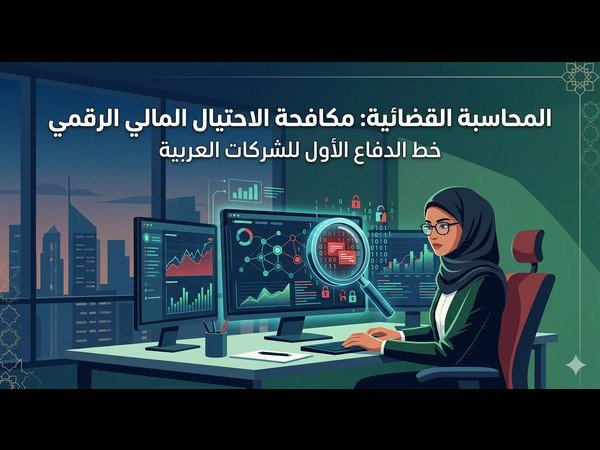
المحاسبة القضائية : كيف تحمي الشركات العربية أموالها من الاحتيال الرقمي في 2026؟ تخيلوا معايا المشهد ده: شركة عربية كبيرة، كل فلوسها ومعاملاتها على الكلاود والتطبيقات الإلكترونية، الدفع أونلاين، التقارير بتطلع في ثواني... وفجأة، هكر أو حتى موظف داخلي بيحرك أرقام هنا وهناك، يسرق ملايين بدون ما حد يلاحظ. اللي بيحصل دلوقتي في شركاتنا العربية مش قصة خيال علمي، ده واقع يومي مع الرقمنة اللي بتغرق كل حاجة. واللي بيقدر يوقف النزيف ده ويثبت الجريمة قدام المحكمة؟ مش المحاسب العادي اللي بيحسب الديون والأرباح... ده المحاسب القضائي، البطل الحقيقي اللي بقى خط الدفاع الأول. أنا كمستشار مالي، بشوف الطلب على المهنة دي بيزيد يوم بعد يوم. ليه؟ عشان الاحتيال الإلكتروني بقى أسهل وأذكى. زمان كان الغش يحتاج ورق وتوقيع مزور، دلوقتي ببرنامج خبيث أو فيديو AI مزيف أو حتى تطبيق وهمي بيسرق الفلوس في ثواني. في الخليج ومصر، مع التحول الرقمي والـ Vision 2030 والاقتصاد الرقمي، الجرائم دي بقت تهدد الشركات الكبيرة والصغيرة على حد سواء. والمحاسب القضائي هو اللي بيحول البيانات الرقمية دي لأدلة قانونية صلبة. إيه هي المحاسبة القضائية بالضبط؟ مش مجرد محاسبة عادية يا جماعة. ده مزيج بين المحاسبة والتحقيق الجنائي والتكنولوجيا. المحاسب القضائي بيحفر في السجلات المالية زي المباحث بالضبط: بيستخدم أدوات تحليل بيانات، بيكشف التلاعبات الخفية، بيتابع تدفق الفلوس حتى لو كانت في بلوكشين أو حسابات أوفشور، وبعد كده بيكتب تقرير فني يقدر يقدمه في المحكمة كشهادة. يعني مش بس بيكشف "مين سرق"، لكن "ازاي سرق" و"كام سرق" و"ازاي نمنعها المرة الجاية". ليه بقى ترند عالمي ومحلي في نفس الوقت؟ الرقمنة زادت، والمخاطر زادت أكتر. السوق العالمي للمحاسبة القضائية بينمو بسرعة صاروخية دلوقتي، والسبب الرئيسي زيادة حالات الاحتيال المالي والجرائم الإلكترونية. الشركات بقت تعتمد على الدفع الإلكتروني والـ fintech، واللي بيحصل؟ هجمات سايبر، احتيال في التداول عبر الإنترنت، و حتى فيديوهات مزيفة بالذكاء الاصطناعي بتخدع الناس. في المنطقة العربية، خاصة في الإمارات وقطر والسعودية، التقارير بتقول إن نسبة الاحتيال في البنوك بتقل لما يستخدموا أدوات AI في الكشف، بس لسه فيه فجوة كبيرة بيننا وبين الغرب. والأجمل؟ المحاسب القضائي دلوقتي مش بس بيكشف الاحتيال بعد ما يحصل... لا، بقى "مستشار وقائي". بيحلل البيانات بالـ AI عشان يتنبأ بالمخاطر قبل ما تحصل. تخيل شركتك بتستخدم برامج بتكشف أي تلاعب في ثواني، وبتحمي فلوسك وسمعتك في نفس الوقت. في الشركات العربية... التحدي أكبر، والحل أقرب والله يا محاسبين، في شركاتنا العربية الوضع مختلف شوية. عندنا ثقافة "الثقة في الموظف" وأحيانًا نقص وعي بالتكنولوجيا الجديدة. شركات في مصر والخليج بتتعرض لاحتيال إلكتروني من خلال شركات وهمية أو تطبيقات مزيفة، وأحيانًا الإدارة نفسها بتتفاجئ. بس الخبر السار: الوعي بيزيد. فيه مؤتمرات زي اللي هيحصل في القاهرة 2026 عن المحاسبة القضائية، والدول بتقوي اللوائح والحوكمة. المحاسب القضائي هنا بيبقى "المنقذ". بيكشف الاحتيال الداخلي (زي تضخيم الفواتير أو سرقة المخزون)، والخارجي (هجمات السايبر)، وبيساعد الشركة تتعامل مع الجهات القانونية بدون خساير كبيرة. أنا شفت حالات كتير في الخليج، الشركة كانت هتخسر ملايين، والمحاسب القضائي رجعها على رجليها بتقرير واحد. نصيحتي كمستشار مالي: ابدأ دلوقتي قبل ما يحصل لو أنت صاحب شركة أو محاسب فيها، متستناش لحد ما الاحتيال يحصل. اعمل كده: درّب فريقك على أدوات التحليل الرقمي والـ AI. اعمل "فحص قضائي" دوري للسجلات، زي الفحص الطبي السنوي. اختار محاسبين معتمدين في المحاسبة القضائية، مش أي حد. اعمل سياسة "لا تثق في أي حاجة رقمية بدون تحقق". النهاردة، المحاسب القضائي مش رفاهية... ده استثمار. بيحمي فلوسك، بيحمي سمعتك، وبيحمي مستقبل شركتك في عالم الرقمنة ده. مقالات ذات صلة:البيانـــات والمعلومـــاتالموازنة النقدية Cash Budgetالخصائص المميزة للمحاسبة الادارية
جديد
- بواسطة مدير التحرير
- September 24, 2026
أثار التشغيل الإلكتروني على النظم المحاسبية
أثار التشغيل الإلكتروني على النظم المحاسبية العالم في السنوات الأخيرة قد شهد تطور في تكنولوجيا المعلومات " High tic " و أن نظم المعلومات في الأونه الأخيرة دخلت في جميع مجالات المحاسبة ، وفي هذا البحث سيتم عرض لنظم المعلومات وتأثيرها علي أنظمة المحاسبة. من المعروف أن الإطار العام لنظم المحاسبة و المراجعة يضمن نوعين رئيسيين من أنظمة المعلومات المحاسبة : · نظم المحاسبة المالية : التي تقدم تقاريرها إلى المستخدم الخارجي . · نظم المحاسبة الإدارية ، بفروعه الرئيسية : 1 – نظم محاسبة التكاليف الفعلية . 2 – نظم محاسبة المسئوليات . 3 – نظم المحاسبة التفاضلية . وهذه النظم قد توجد كلها أو بعضها جنبا لجنب داخل نفس الوحدة المحاسبية . و نؤكد هنا بأنه من أجل فهم و تحليل الآثار المختلفة للتشغيل الإلكتروني علي أنظمة المعلومات المحاسبية المذكورة ، يكون المناسب ، تناول هذه الاثار من زاوية علاقتها بالأبعاد الرئيسية الثلاثة التي يقوم عليها تصميم هذه النظم ، وهي : الأهداف – الهيكل أو المقومات – و المناهج العملية المحاسبية . فنظراً لان النظم تختلف علي بعضها البعض بالنسبة لهذه الأبعاد بالتحديد ، فأن من المتوقع تبعا لذلك أن يختلف تأثيرها بمفاهيم التشغيل الإلكتروني للبيانات . الأهداف " Objectives " : التقارير المحاسبية تمثل المنتهج النهائي لأي نظام محاسبي . هذه التقارير ليست غاية في حد ذاتها و إنما هي وسيلة لتحقيق أغراض أو أهداف محدده و متميزة ، ونظرا لان الأنظمة المختلفة تخدم أغراضا مختلفة ، فأن من المناسب تسليط الضوء علي هذه الأهداف و مدي تأثيرها بالتشغيل الإلكتروني البياني . الهيكل أو المقومات " Structure " : فكل نظام من أنظمة المعلومات المحاسبية يقوم علي هيكل أو إطار معين ، يضم المقومات الأساسية للنظام … و التي تتمثل بصفة أساسية في : · الدليل المحاسبي . · الدليل المستندية . · المجموعة الدفترية . و رغم ان هذه العناصر الأساسية تعتبر عناصر مشتركة في كافة النظم المحاسبية ، إلا ان مضمونها يختلف حتما بين نظم محاسبي و آخر ، يلزم تفهم هذه الاختلافات حتى يمكن تقييم مدي تأثر كل نظام بالتشغيل الإلكتروني للبيانات . المنهج المحاسبي " Accounting Approach " : المقصود بالمنهج المحاسبي ، الدورة المحاسبية أو العملية الفنية التي يتبناها المحاسب ، وتستخدم من اجل تحويل مدخلات كل نظام من الأنظمة المحاسبية إلى المخرجات التي يستهدفها ، أي نوعيات المعلومات التي يعمل علي إنتاجها . فالمنهج المحاسبي المتبع في المحاسبة المالية لإنتاج القوائم الختامية يختلف حتما مع المنهج المتبع في رقابة و تقييم أداء العاملين تحت نظام لمحاسبة المسئوليات … و هكذا . و عليه فان تحليل و تتبع أثار التشغيل الإلكتروني علي أنظمة المعومات المحاسبية علي هذا النحو ، لن يفيد فقط في وضع أساس منهجي مقارن لتفهم هذه الآثار ، و إنما سوف يفيد أيضا في الرد علي دعاة النظر إلى هذه الأنظمة علي إنها نظاما محاسبيا واحدا أو قابلا للتوحيد . إذ انه سوف يوضح لنا إلى أي حد يختلف كل نظام من الأنظمة المحاسبية عن غيره ، سواء في طبيعة المدخلات ، أو نوعه المعالجة ، أو شكل و مضمون قوائم أو تقارير المخرجات . مقالات ذات صلة:الهدف من إعداد مذكرة تسوية البنكتعرف على كيفية الاستثمار فى أوراق حقوق الملكيةوظائف ومبادئ المحاسبة
عاجل
- بواسطة المجلة
- September 24, 2026
شهادة المحاسب القانوني المعتمد C P A Certified Public Accountant
شهادة المحاسب القانوني المعتمد C P A Certified Public Accountant تعريف يالشهادة : تم تصميم منهج شهادة المحاسب القانوني المعتمد : Certified Public Accountant/CPA من قبل معهد المحاسبين القانونيين المعتمدين بالولايات المتحدة الأمريكية . والهدف من هذا البرنامج هو تزويد المشاركين ببرامج ودراسات تتضمن كافة الجوانب المتعلقة والمرتبطة بمهنة المحاسبة والمراجعة ، فيما يتعلق بمعايير المحاسبة والمراجعة ، وكذا النظم والتشريعات المالية والضريبية والقانونية المرتبطة بالمهنة ، والذي يؤهل المتقدمين للحصول علي هذه الشهادة المهنية الهامة بعد إجتياز الأمتحان الخاص بذلك . الفئات المرشحه للحصول عليها : – العاملين في مجال المراجعة الخارجية ( المحاسبين والمراجعين بالمكاتب المهنية ). – العاملين بمجال المراجعة الداخلية بالمنشآت . – المحاسبين بالشركات والبنوك . – المديرون الماليون ورؤساء أقسام الحسابات والمراجعة المالية . – العاملون في قطاع التمويل بالقطاع الحكومي والخاص . – خريجي كليات التجارة . متطلبات التسجيل والإلتحاق : – الحصول على مؤهل جامعي في المجال ( درجة البكالوريوس ) . – خبرة عملية لا تقل عن عامين في مجال المراجعة . مزايا الحصول على الشهادة : إذا كنت حديث التخرج يبقى لازم تتابع مركز المحاسب العربي للتدريب وتكنولوجيا المعلومات حيث اننا سوف نطرح مبادة لتأهيل حديثي التخرج في شى المجالات لمواجهة سوق العمل . إن الحصول على شهادة المحاسب القانوني المعتمد يعني اكتساب سمعة عالمية في مجال المراجعة ، نظرا ًلحاجة السوق المهنى والمالى بوجه عام لهذا التخصص الدقيق . توفر هذه الشهادة لحامليها فرصاً وظيفية متميزة نظراً للمهارات رفيعة المستوي والخبرات التي تؤهلهم لها هذه الشهادة المهنية المتخصصة . تتيح التواصل مع الآلاف من المحاسبين القانونيين المعتمدين على مستوي العالم من خلال عضوية المعهد الأمريكي للمحاسبين المعتمدين والإطلاع على كل جديد وحديث فى مجال المحاسبة والمراجعة . يحظي الحاصل على هذه الشهادة المهنية بإحترام المجتمع المحاسبي ويحصل علي الفرصة الكاملة للتأهل للوظائف القيادية في مجال المحاسبة ، والمراجعة ، والمجال المالى بصفة عامة ، كما أنها تضفي الصفة المهنية علي ممارساته في هذا المجال. أماكن الإمتحان : – كافة الولايات الأمريكية ( 55 ولاية). – اليابان . – الإمارات ( أبوظبى ). – البحرين . – الكويت . – لبنان . الهدف من الإمتحان : قدرة المتقدم للإمتحان من إجتياز المعرفة والمهارة الفنية والمهنية والأكاديمية اللازمة للحصول على ترخيص معتمد لممارسة مهنة المحاسبة والمراجعة بطريقة فعالة تؤدى الى حماية المصالح العامة والخاصة . مواد الدراسة : – المراجعة والتأكيد . – بيئة الأعمال والفاهيم . – المحاسبة المالية ، وإعداد التقارير – النظم والقوانين ذات العلاقة . المصدر : مركز المحاسب العربي للتدريب وتكنولوجيا المعلومات مقالات ذات صلة:ماهية محفظة الأوراق الماليةمكتبة المؤسسة العامة للتعليم الفني والتدريب المهني ( 15 كتاب في المحاسبة )نصائح قد تساعدك على النجاح في الجامعة
