
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
المحاسبة المالية
- بواسطة فريق إعداد المجلة
- September 24, 2026
15 خطوة للعمل في شركة ( مؤسسة ) قائمة وليس لديها اي دفاتر منتظمة؟
15 خطوة للعمل في شركة ( مؤسسة ) قائمة وليس لديها اي دفاتر منتظمة؟ هذا السؤال دائما مايصلني وهو كيف ابدا العمل في شركة ليس لديها اي دفاتر؟ ، احيانا تجد صاحب الشركة او المنشاة يصرف الكثير من المصروفات ربما يكون اغلبها غيرذات اهمية قصوى ولكن الاغلب تجده لا يوفر محاسب يدير له عمليات المالية ويراقب له حساباته ثم بعد سنوات يجد ان الدينا قد تاهت منه يعمل ايه بقى تجده يبحث عن محاسب ينظم له الدفاتروالامور المالية ثم انه احياً لا يستطيع تسهيل العمل له من خلال توفير الاوراق والفواتير حتى يباشر علمه بشكل جيد لذا سأحاول جاهدافي هذا المقال كتابة بعض الخطوات التي من شأنها مساعدتك في انجاز الاعمل في مثل هذه الظروف على بركة الله نتوكل . تحديد طريقة العمل والاتفاق مع صاحب العمل او الشركاء على آليه العمل المحاسبي وتحديد معالمه (يدويا او حاسوبيا من خلال نظام محاسبي). تحديد رأس المال في بداية الفتره وتحديد الأصول والخصوم الخاصه بالشركه وتسجيلها. جمع المعلومات عن الشركه ونظام عملها من خلال الاطلاع على انظمة وسياسات ولوائح الشركه،كما جمع المعلومات من خلال الجلوس مع الموظفين لمعرفة العمل . تجهيز كافة مستندات الشركه ( سجل تجاري - شهادة استثمار إن وجد - عقد التأسيس في حال كانت شركة ، أي مستندات أخرى حسب نوع النشاط ) . بيان كامل بأسماء الموظفين و أجورهم و ملفاتهم ، وجميع الرواتب المصروفه من تاريخ بدأ النشاط . جرد كل عمليات الصرف والايراد السابقة وتجميعها احضار كشوف البنك وعمل مطابقة وتسويات ثم انشاء قيود اجمالية حصر الاصول وتسجيلها دفتريا ومطابقتها مع المستندات ان وجدت او اعتمادها من المالك او من ينوب . بناء على حصر الاصول السابقه يتم عمل اهلاك لكل فترة على حده بدأ من تاريخ الشراء . حصر الالتزامات ومصادقتها مع الجهات ذات الصلة وحصر ارصدة العملاء والمدينون ومصادقتها عمل مطابقات للحسابات المدينه والدائنه وبما في ذلك حسابات البنوك ايضا.واعداد التسويات اللازمه لابد من عمل برنامج حسابي للمؤسسة المذكورة سواء كان يدويا او آليا حسب ماهو مطلوب للمرحلة واعتبار ان كل ميزانية السنة ميزانية افتتاحية من بداية النشاط الي نهاية السنة حصر وجرد فواتير البيع وسندات القبض والصرف تجهير وطباعة الدورة المستندية من فواتير وسنداتت وفسوحات عمل ميزانية إفتتاحية منذ تاريخة واعتمادها من المالك وادخال الأرصدة الافتتاحية للنظام الذي تم اختياره بما يتناسب مع طبيعة عمل المؤسسة المصدر : مجلة المحاسب العربي مقالات ذات صلة:حقوق التأليف والنشرتخفيض (إطفاء) الأصول غير الملموسةطبيعة الأصول غير الملموسة
المحاسبة المالية
- بواسطة فريق اعداد المجلة
- September 24, 2026
الفرق بين المحاسب ومدخل البيانات حدود الدور وقيمة التخصص
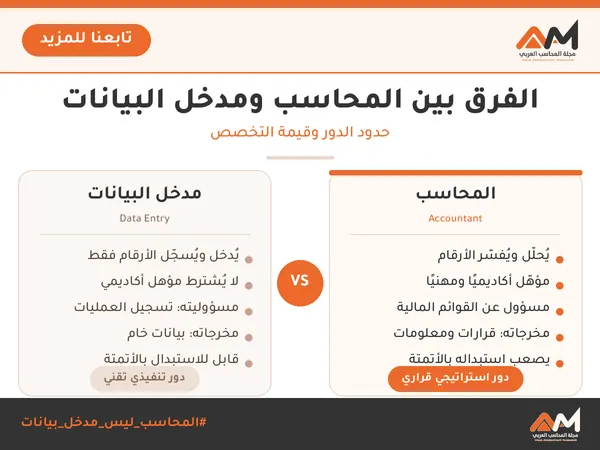
مجلة المحاسب العربي الفرق بين المحاسب ومدخل البيانات حدود الدور وقيمة التخصص حدود الدور وقيمة التخصص القسم: المعرفة المحاسبية | التصنيف: مقالات تأسيسية | يونيو 2026 مقدمة: لماذا يهمّ هذا الفرق؟ في كثير من الشركات الصغيرة والمتوسطة في العالم العربي، يُستخدم مصطلح «المحاسب» ومصطلح «مدخل البيانات» بشكل متبادل، كأنهما توصيفان لوظيفة واحدة. والحقيقة أن هذا الخلط ليس مجرد خطأ لغوي بسيط؛ إنه إشكالية هيكلية تُكلّف المؤسسات قرارات مالية خاطئة، وتُفوّت عليها قيمة استراتيجية كان يمكن أن يضيفها محاسب حقيقي مؤهّل تخيّل مديراً لشركة توريد أثاث يظن أن موظفه الذي يُدخل الفواتير في النظام هو محاسبه. يأتي نهاية العام ليجد أن ميزانيته لا تعكس الواقع، وأن التدفق النقدي يسير نحو أزمة لم يُحذّر منها أحد. الموظف أدّى مهمته: أدخل البيانات بدقة. لكن لم يكن هناك من يحلّل، ويُفسّر، ويُحذّر هذا المقال يُفكّك الفرق بين الوظيفتين تفكيكاً علمياً وعملياً، ويضع بين يديك أدوات للتمييز بينهما حتى تبني هيكلك المالي على أسس سليمة أولاً — التعريف: من هو كل منهما؟ مدخل البيانات (Data Entry Operator): هو الشخص المسؤول عن نقل المعلومات من مصادرها (فواتير ورقية، عقود، أوامر شراء) إلى الأنظمة الرقمية أو قواعد البيانات. عمله في جوهره عمل تحويلي يأخذ بيانات موجودة ويُدخلها في مكان آخر. لا يُحلّل، ولا يُفسّر، ولا يُقيّم صحة المعاملة من منظور مالي. المهارات الجوهرية لمدخل البيانات: سرعة الطباعة، التركيز، الإلمام بالبرامج المكتبية (Excel، برامج المحاسبة الجاهزة)، والانتباه للتفاصيل. وفق منصة Sabbar (فبراير 2025)، يتراوح راتبه الشهري في السعودية بين 3,500 و 9,000 ريال حسب الخبرة والقطاع. المحاسب (Accountant): هو المتخصص المؤهّل الذي يقيس الأحداث الاقتصادية، ويُثبتها وفق المبادئ والمعايير المحاسبية المعتمدة (IFRS أو GAAP)، ويُحوّلها إلى معلومات مالية قابلة للتحليل واتخاذ القرار. عمله تحليلي تفسيري بامتياز: يرى وراء الأرقام، ويكشف ما تعنيه للمؤسسة. ثانياً — الهدف: ماذا ينتج كل منهما؟ الهدف من مدخل البيانات هو ضمان أن المعلومات الخام موجودة في النظام بشكل صحيح ومنتظم. ناتجه النهائي: بيانات جاهزة للمعالجة. أما المحاسب فهدفه إنتاج معلومات مالية موثوقة تدعم القرار . الفرق الجوهري: البيانات مواد خام؛ المعلومات المالية نتاج معالجة وحكم مهني. مدخل البيانات يُوفّر المادة الأولى، والمحاسب يُحوّلها إلى ناتج ذي قيمة. على سبيل المثال، فاتورة شراء آلات بقيمة 50,000 دولار ليست مجرد رقم يُدخل في العمود الصحيح. المحاسب يُقرّر: هل تُسجَّل كمصروف أم كأصل رأسمالي؟ وما فترة إهلاكها؟ وكيف تؤثر على الربحية والضريبة؟ مدخل البيانات ليس في موقع اتخاذ هذه القرارات، ولا يُفترض به ذلك. ثالثاً — جدول المقارنة الشاملة فيما يلي مقارنة مباشرة بين الوظيفتين عبر أبرز المعايير المعيار مدخل البيانات المحاسب التعليم والمؤهل لا يُشترط مؤهل محاسبي بكالوريوس محاسبة أو ما يعادله طبيعة العمل إدخال وحفظ المعلومات تحليل وتفسير واتخاذ قرار المسؤولية دقة الإدخال فقط صحة القوائم المالية كاملاً التفكير النقدي غير مطلوب جوهر العمل المحاسبي المخرجات بيانات خام جاهزة للمعالجة تقارير وقوائم وتوصيات القيمة المضافة تشغيلية (تنفيذية) استراتيجية (قرارية) الاستعاضة بالتقنية سهل الاستعاضة عنه بالأتمتة يصعب استبداله كلياً رابعاً التطبيق: أين يلتقيان وأين يفترقان في الواقع؟ في الشركات الصغيرة جداً، يحدث أن يُنجز المحاسب بعض مهام إدخال البيانات بنفسه، لأسباب تتعلق بالتكلفة أو التحقق من الجودة. وهذا مقبول شريطة أن يكون ذلك اختياراً وليس افتراضاً. أما الخطر الحقيقي فيكمن في العكس: أن تُوكَل مهام محاسبية جوهرية لموظف إدخال بيانات دون تأهيل كافٍ. ومن أبرز الحالات التي يُفرّق فيها الواقع بين الاثنين حدةً: إعداد القوائم المالية وفق معايير IFRS: مهمة محاسب متخصص لا موظف إدخال. تحليل الانحرافات في الميزانية التقديرية: يتطلب فهماً معمّقاً للعلاقات بين الحسابات. اكتشاف التلاعب أو الخطأ في القيود: المحاسب يملك الحكم النقدي، مدخل البيانات لا. التخطيط الضريبي والتوافق مع الأنظمة: حكر على المؤهّلين محاسبياً وقانونياً. تقييم صحة عمليات الاستحواذ أو الدمج: يحتاج إلى محاسب قائمة دراسة مالية كاملة. ثمة نقطة دقيقة تستحق التنبيه: تطوّر برامج المحاسبة (Zoho Books، QuickBooks، SAP) جعل بعض مهام الإدخال شبه آلية. لكن هذا التطور يُقلّص دور مدخل البيانات، لا دور المحاسب. فالذكاء الاصطناعي يُمكن أن يُدخل فاتورة، لكن لا يزال عاجزاً عن تقييم مدى استمرارية مؤسسة أو اقتراح هيكل تمويل مناسب. خامساً مثال رقمي توضيحي: سيناريو من الواقع 📋 السيناريو: شركة مقاولات متوسطة في الكويت شركة مقاولات لديها إيرادات سنوية 2,400,000 د.ك. تعيّن موظف إدخال بيانات بدلاً من محاسب بدعوى توفير التكلفة. ما حدث خلال عام واحد: أُدخلت 3 فواتير معدات بقيمة إجمالية 180,000 د.ك. كمصروف جاري بدلاً من أصول رأسمالية. لم يُحسب إهلاك الأصول القديمة بصورة صحيحة. لم تُراجَع بنود الديون المشكوك في تحصيلها (110,000 د.ك.). الأثر على صافي الربح المُعلن: صافي ربح مُعلن (بدون محاسب): 420,000 د.ك. صافي ربح حقيقي بعد التصحيح: 267,000 د.ك. الفجوة: 153,000 د.ك. — أي ضريبة زائدة، وقرارات توزيع أرباح مبنية على أرقام مضخّمة. الخلاصة الرقمية: توفير 8,000 د.ك. سنوياً (فارق الراتب) كلّف الشركة 153,000 د.ك. في التشوه المالي — أي خسارة بنسبة 1:19. سادساً — أثر الأتمتة والذكاء الاصطناعي: مَن الأكثر عُرضةً للاستبدال؟ مع انتشار حلول OCR والذكاء الاصطناعي التوليدي في قراءة الفواتير ومطابقتها آلياً، بات دور مدخل البيانات التقليدي في خطر مباشر. شركات مثل SAP وOracle وZoho تُطلق بانتظام مزايا تتولى نسبة 60–80% من مهام الإدخال الروتيني تلقائياً. في المقابل، المحاسب المتخصص في التحليل والتفسير واتخاذ القرار المالي يزداد طلبه، لأن الأتمتة تُنتج بيانات أكثر لكنها تحتاج إلى عقل بشري يفهم السياق ويستخلص التوصيات. المحاسب الذي يُتقن استخدام هذه الأدوات ويُركّز طاقته على التحليل والاستشارة هو من يُشكّل مستقبل المهنة. أما مدخل البيانات الذي لا يُطوّر مهاراته نحو التحليل، فيجد نفسه أمام مشهد وظيفي متضيّق بالفعل. المصادر والمراجع 1. منصة Sabbar — الوصف الوظيفي لمدخل البيانات Data Entry Clerk (فبراير 2025): sabbar.com 2. موقع دليل تعلّم المحاسبة — الفرق بين مدخل البيانات والمحاسب: almohasabah.com 3. Robert Half — Data Entry Job Description Guide (2024): roberthalf.com 4. Northeastern University — What Does an Accountant Do? Responsibilities, Skills & Trends: northeastern.edu 5. IFRS Foundation — Conceptual Framework for Financial Reporting (2018): ifrs.org 6. منتدى Bayt.com للمتخصصين — الفرق بين مدخل بيانات والمحاسب: specialties.bayt.com 7. Edarabia — 5 معلومات حول وصف وظيفة مدخل بيانات (سبتمبر 2025): edarabia.com مقالات ذات صلة:مصروفات الفائدة الفوائد المتكبدة عند تمويل الشركة عن طريق الاقتراضأهمية وجود المحاسب في الشركات من حارس الأرقام إلى رائد القراراتعلم تسجيل القيود المحاسبية مع حوار ممتع بين الاصحاب

عاجل
- بواسطة المجلة
- September 24, 2026
معهد المحاسبين القانونيين ICAEW: 2020 نقطة تحوّل لاقتصادات الشرق الأوسط
معهد المحاسبين القانونيين ICAEW: 2020 نقطة تحوّل لاقتصادات الشرق الأوسط أفـاد معهد المحاسبين القانونيين في انجلترا وويلز ICAEW في أحدث تقاريره للرؤى الاقتصادية، أنه من المتوقع لاقتصاد الشرق الأوسط أن يتعافى بنسبة تقديرية قدرها 2.1% في 2020. وسيكون التحسّن العام في المنطقة مدفوعاً بشكل أساسي بارتفاع أكبر اقتصادين في المنطقة، وهما إيران والسعودية، مع فترة عصيبة في 2019. ومع ذلك، تقول المؤسسة المتخصصة في المحاسبة والتمويل إن نمو أجمالي الناتج المحلي قد انخفض بصورة متواضعة هذا 2019 بنسبة 0.5%، متراجعاً عن النمو المقدر بنحو 0.7% في 2018. وفي دول مجلس التعاون الخليجي، لا يزال النفط هو المحرك الرئيسي للنمو، وبالتالي، فإن الاتجاه المنخفض للأسعار والحدود المفروضة باستمرار على مستويات الإنتاج سيشكلان تحدياً لدول مجلس التعاون الخليجي التي تعتمد اعتماداً كبيراً على عائدات الصناعات الهيدروكربونية لتحقيق التوازن في ميزانياتها العامة. ويوضح تقرير رؤى اقتصادية: الشرق الأوسط للربع الأخير 2019، الذي شارك في إعداده معهد المحاسبين القانونيين ICAEW و "أكسفورد إيكونوميكس"، أن المراجعة العكسية لنمو إجمالي الناتج المحلي في الشرق الأوسط تعود إلى انكماش الاقتصاد الإيراني بنحو 9.3% في 2019، بسبب العقوبات الأميركية الصارمة والتي أثّرت بشدة على النمو الإجمالي الكلي. بالإضافة إلى ذلك، يشهد الاقتصاد السعودي نمواً ضئيلاً يبلغ حوالي 0.1%، متأثراً بتجديد مستويات خفض إنتاج النفط حسب اتفاق "أوبك بلس". ووفقاً للتقرير، فإن الضعف المستمر للاقتصاد العالمي سوف يُسـيطر على أسعار النفط، مما يحافظ على الرياح المعاكسة للاقتصادات المعتمدة على السلع الأساسية لدول مجلس التعاون الخليجي. وفي أعقاب الهجوم على منشآت النفط السعودية في سبتمبر، والتي أوقفت ما يقرب من 5% من الإمدادات العالمية للنفط، قفزت الأسعار بنسبة 15% في يوم واحد، وهو أكبر ارتفاع في 30 عاماً. وعند استعادة الإنتاج، تراجعت أسعار النفط مرة أخرى بسرعة إلى حوالي 60 دولار أميركي للبرميل، مما يدعم توقعات معهد المحاسبين القانونيين ICAEW و "أكسفورد إيكونوميكس" لأسعار النفط لعامي 2019 و 2020 والتي تبلغ 63.8 و 64.6 دولار أميركي للبرميل على التوالي. وفي 2020، من المحتمل أن يتحسّن النمو غير النفطي إلى حوالي 2.8% على أساس سنوي، مرتفعاً من نسبة تقديرية قدرها 2.1% هذا العام، بدعم من الإنفاق الحكومي المرتفع. وفي المملكة العربية السعودية، يبدو أن الإنفاق في 2019 سيكون منخفضاً إلى حد ما وفقاً لميزانية 2020، لكن التحفيزات المتزايدة للأسر والصناعات من شأنها أن توفر دفعة قوية للقطاعات غير النفطية، وأيضاً للاستهلاك الخاص الذي ارتفع بالفعل بنسبة 4.4% على أساس سنوي بالأرقام الحقيقية في النصف الأول من العام. ومع ذلك، وفي ظل تراجع العائدات بسبب انخفاض صادرات النفط، هناك مجال أقل للحفاظ على التحفيزات. ويعتبر هذا الأمر صحيحاً بشكل خاص، بالنظر إلى الميزانيات السيادية الأضعف عموماً مقارنة مع السنوات القليلة الماضية. وتـقـل أسعار النفط بكثير عن مستويات التعادل المالي لمعظم الدول المنتجة هذا العام، وهي الأسعار المطلوبة للوفاء بأهداف الإنفاق - مع إدارة الحسابات المتوازنة. وفي المنطقة، يمكن للكويت وقطر فقط تغطية احتياجات الإنفاق. وبالنسبة إلى المملكة العربية السعودية على سبيل المثال، يتوقع تقرير الرؤى الاقتصادية أن يرتفع العجز المالي إلى 6.8% من إجمالي الناتج المحلي هذا العام من 5.9% في 2018. وقال مايكل آرمسترونغ، المحاسب القانوني المعتمد والمدير الإقليمي لمعهد المحاسبين القانونيين ICAEW في الشرق الأوسط وإفريقيا وجنوب آسيا: "كان 2019 عاماً مليئاً بالتحديات بالنسبة إلى اقتصادات الشرق الأوسط، وذلك بسبب التوترات الجيوسياسية، وجهود خفض إنتاج النفط التي تقودها أوبك، والضعف المستمر في القطاع غير النفطي. ومع ذلك، وعلى الرغم من انخفاض أسعار النفط هذا العام، يسرنا أن نرى علامات الانتعاش في الاقتصاد غير النفطي مدعوماً بالإنفاق الحكومي". وأضاف: "نعتقد أن هناك متسعاً كبيراً للتحسّن. ولتحقيق منظومة اقتصادية أكثر تنوعاً واستدامة، يجب على الحكومات الإقليمية أن تظل سبّاقة في تنفيذ الإصلاحات المالية الضرورية التي تهدف إلى تحقيق التنويع الاقتصادي، ومواصلة دعم اقتصاداتها بمبادرات محفّزة للنمو". وعلى النقيض من ذلك، أصبحت السياسة النقدية محفّزة أكثر. فقد اتبعت بنوك دول مجلس التعاون الخليجي التحركات التي اتخذها الاحتياطي الفيدرالي الأميركي، والتي ينبغي أن تدعم نشاط القطاع الخاص. وانضم بنك الكويت المركزي إلى إجراءات التخفيف في أكتوبر، بعد أن تخطى مرحلتي التخفيض السابقتين، حيث أن سلة العملات التي يتم احتساب قيمة الدينار الكويتي وفقها تسمح ببعض المرونة لتميل عن المسار الذي حدده الاحتياطي الفيدرالي. الاقتصاد الإماراتي ينمو بشكل أكبر في 2020 لا تزال التوقعات المستقبلية لدولة الإمارات العربية المتحدة تبدو متفائلة إلى حد ما، على الرغم من الزخم الضعيف الحالي في القطاع غير النفطي. وقد تم تعديل توقعات معهد المحاسبين القانونيين ICAEW للنمو للعام 2019 بشكل طفيف إلى 1.9% من 2.2%. ومع ذلك، من المتوقع أن يتعافى النمو في 2020 مع نمو الاقتصاد بنسبة 2.2%. وعلى عكس البلدان الأخرى في المنطقة، أنتجت دولة الإمارات العربية المتحدة المزيد من النفط هذا العام مقارنة بالعام الماضي، حيث تضخ إنتاجها بوتيرة ثابتة تبلغ نحو 3.1 مليون برميل في اليوم، بزيادة من ثلاثة ملايين برميل في 2018. ولكن، يعني ذلك عموماً مساهمة إيجابية في النمو من القطاع النفطي، الذي نما بنحو 2.5% على أساس سنوي هذا العام، على عكس المعوقات في قطاعات أخرى. ويُبقي معهد المحاسبين القانونيين ICAEW على توقعاته بأن نمو إجمالي الناتج المحلي غير النفطي سوف يتسارع في 2020 إلى 2.8%. ومع اقتراب تنظيم أول معرض اكسبو عالمي في الشرق الأوسط "اكسبو 2020" في أقل من عام، والذي من المتوقع أن يجذب حوالي 25 مليون زائر (14 مليون من الخارج)، هناك توقعات عالية بأن هذا سيعطي دفعة لاقتصاد الإمارات، وبمساهمة تصل إلى .1.5% في إجمالي الناتج المحلي الكلي في 2020. وتدخلت السلطات المعنية لدعم النشاط غير النفطي في دولة الإمارات العربية المتحدة. فقد بادرت أبوظبي ودبي بتنفيذ حزم مالية، في حين أن خفض سعر الفائدة مؤخراً من قبل الاحتياطي الفيدرالي الأميركي، يليه مصرف الإمارات العربية المتحدة المركزي في ظل ربط عملته بالدولار، يجب أن يدعم نمو ائتمان القطاع الخاص. لكن هذه التدابير لم تؤثر بعد على النشاط غير النفطي في الإمارات. وبدأ التوسع في النشاط غير النفطي في خلق فرص عمل أقوى، وإن كان بمعدل متواضع. وارتفع التوظيف الكلي في القطاع الخاص بنسبة 1% على أساس سنوي في الربع الثاني من 2019، مرتفعاً من 0.1% على أساس سنوي في الربع الأول. وبينما زاد التوظيف الكلي في "القطاعات الأخرى"، والتي تشمل السياحة والعقارات، انخفض في القطاعات المتبقية، بما في ذلك الإنشاءات والخدمات والتصنيع. ولكن على الرغم من بعض التحسن في المعاملات العقارية والتوظيف، تواصل أسعار مبيعات المنازل السكنية انخفاضها في كل من أبوظبي ودبي. ويقول معهد المحاسبين القانونيين ICAEW إنه من غير المرجح أن تشهد ظروف السوق الكثير من الانتعاش في الفترة المتبقية من 2019 والنصف الأول من 2020، مما يعكس النمو القوي المتوقع للعرض، والطلب الضئيل حتى الآن. وقالت مايا سنوسي، المستشارة الاقتصادية لمعهد المحاسبين القانونيين والخبيرة الاقتصادية للشرق الأوسط في أكسفور إيكونوميكس: "يتكيف اقتصاد الإمارات بشكل جيد مع الانخفاض المطول في أسعار النفط منذ العام 2014. ومع اقتراب معرض اكسبو 2020، سيشهد الاقتصاد الإماراتي انتعاشاً في نمو إجمالي الناتج المحلي، في حين تبدو آفاق الاستثمار إيجابية بشكل متزايد. ومع ذلك، يجب ألا نرضخ للوضع الراهن. فمع تزايد التوترات التجارية العالمية، والمخاطر الجيوسياسية وارتفاع أسعار الفائدة، أصبحت الإصلاحات الاقتصادية ضرورية أكثر من أي وقت مضى لضمان نمو أقوى ومستدام وشامل". وفي حين أنه من الصعب تقدير الزخم الذي سيحدثه "اكسبو 2020"، يظل مناخ الاستثمار إيجابياً مع مشاريع تحديث البنية التحتية. وفي 2019، اجتذبت الإمارات 12.7 مليار دولار أميركي من الاستثمارات الأجنبية المباشرة في النصف الأول من العام، بزيادة قدرها 135% على أساس سنوي، بينما ارتفع عدد السياح الوافدين بنسبة 3% في الفترة نفسها ليصل إلى 8.4 مليون. مقالات ذات صلة:معهد المحاسبين القانونيين ICAEW: المشهد المالي في المملكة العربية السعودية يستمر في التطور، ولكن يجب الحفاظ على الإصلاحات المالية لتحقيق أهداف الخصخصةما هي المحاسبة ؟ما هي الاعمال التي تقوم بها اذا اصبحت محاسب ؟ انصح بقراءة المقال
المحاسبة المالية
- بواسطة فريق عمل المجلة
- September 24, 2026
أهمية وجود المحاسب في الشركات من حارس الأرقام إلى رائد القرار
أهمية وجود المحاسب في الشركات من حارس الأرقام إلى رائد القرار أهمية وجود المحاسب في الشركات المحاسب ليس مجرد موظف يمسك دفاتر الأرقام — إنه رائد المخاطر وحارس القرار المالي المقدمة: حين تُحاسَب الشركة أمام نفسها حين يتجرأ صاحب عمل على إدارة شركته دون محاسب متخصص، فهو في الحقيقة يقود سيارته في الليل دون أضواء، واثقاً من معرفته بالطريق. ربما يصل في بعض الأحيان، لكن الاحتمال الأكبر أنه يمشي نحو كارثة مالية صامتة لا تُكتشف إلا حين تتفاقم. في عالم تتسارع فيه التشريعات الضريبية وتتشعب معاييرها، وفي بيئة أعمال لا تسامح فيها على الأخطاء المحاسبية، بات دور المحاسب يتخطى حدود الأرقام إلى صميم القرار الاستراتيجي. هذا المقال يستعرض بعين الممارس لا المنظّر لماذا يُشكّل المحاسب أحد أهم الأصول غير الملموسة في أي منشأة تجارية أو صناعية أو خدمية. المحاسب: التعريف الجوهري المحاسب القانوني أو المالي ليس مجرد شخص يُدوّن أرقام الإيرادات والمصروفات. إنه متخصص يمتلك قدرة على رؤية الصورة الكاملة للوضع المالي للمنشأة، ويُحيط بالمعايير الدولية لإعداد التقارير المالية (IFRS) ومبادئ المحاسبة المقبولة عموماً (GAAP)، علاوة على اشتراطات هيئات الزكاة والضريبة والجمارك، ومتطلبات المساهمين وجهات الإقراض. بعبارة أدق: المحاسب هو المترجم بين الواقع التشغيلي للشركة واللغة الرقمية التي يفهمها المستثمرون والجهات التنظيمية والإدارة على حدٍّ سواء. الهدف من وجود المحاسب داخل الشركة يمكن تلخيص الأهداف الجوهرية لوجود محاسب في أي منشأة ضمن ثلاثة محاور رئيسية: أ) الضبط والمراقبة الشركات التي تعمل دون رقابة محاسبية كافية تُعاني بصمت من تسرب الأموال، سواء عبر مصروفات غير مُبررة، أو بضائع مفقودة لم تُسجَّل، أو ديون لم تُلاحَق. المحاسب يُغلق هذه الثغرات ويضع أنظمة ضبط داخلي تجعل كل ريال مُحاسَباً. ب) الامتثال القانوني والضريبي في المملكة العربية السعودية مثلاً، تطور النظام الضريبي تطوراً لافتاً منذ تطبيق ضريبة القيمة المضافة عام 2018، ثم رفعها إلى 15% عام 2020، وصولاً إلى اشتراطات الفوترة الإلكترونية (فاتورة) بمرحلتيها. هذه الإصلاحات فرضت على الشركات — صغيرها وكبيرها — امتلاك كفاءة محاسبية حقيقية تضمن الامتثال وتتجنب الغرامات. ج) دعم القرار الاستراتيجي حين تتوقع الإدارة توسع الشركة أو الاندماج أو الاستثمار في أصل جديد، يكون المحاسب هو المرجع الأول. هو من يُقدّم تحليلات التدفق النقدي، ويُقيّم جدوى القرار، ويُحذّر من مخاطر التمويل المفرط أو السيولة المنخفضة. التطبيقات العملية: ماذا يصنع المحاسب يومياً؟ كثيراً ما يُختزل دور المحاسب في إعداد القوائم المالية السنوية. لكن من يعمل داخل بيئة أعمال حقيقية يعلم أن ما يفعله المحاسب يومياً أوسع وأعمق بكثير: إدارة الذمم المدينة والدائنة: متابعة الفواتير المستحقة، وإرسال تنبيهات التحصيل، وضبط مواعيد السداد بما يحفظ التدفق النقدي. إعداد القوائم المالية: الميزانية العمومية، وقائمة الدخل، وقائمة التدفق النقدي، وهي اللغة الرسمية التي يتحدث بها المستثمرون والبنوك. التخطيط الضريبي: تحديد الإعفاءات والتكاليف القابلة للخصم الضريبي، وتقليل العبء الضريبي القانوني. تحليل التكاليف: تحديد مراكز الربح والخسارة داخل المنشأة، مما يُمكّن الإدارة من إعادة توزيع الموارد بكفاءة. إعداد الموازنات التقديرية: بناء خطط مالية واقعية تستند إلى بيانات تاريخية وتوقعات مدروسة، لا تمنيات. التدقيق الداخلي: الكشف المبكر عن أخطاء التسجيل أو الممارسات غير السليمة قبل أن تتراكم وتُشكّل مشكلة حقيقية. مثال رقمي توضيحي: التكلفة مقابل العائد "التوفير في المحاسب اليوم قد يُكلّف المنشأة عشرة أضعافه غداً" لنأخذ شركة تجارية صغيرة لبيع مواد البناء في الرياض، بإيرادات سنوية تبلغ 3 مليون ريال. قرر صاحبها الاستغناء عن المحاسب لتوفير راتبه الشهري البالغ 6,000 ريال، أي 72,000 ريال سنوياً. ما لم يحسبه صاحب المنشأة: البند مع المحاسب بدون محاسب غرامات ضريبة القيمة المضافة صفر 45,000 ريال تسرب مخزون غير مُراقَب صفر 30,000 ريال فرص تمويل ضائعة (بيانات غير موثقة) محفوظة 200,000+ ريال إجمالي التكلفة / الوفر السنوي 72,000 ريال (تكلفة) 275,000+ ريال خسارة الحساب واضح: توفير 72 ألف ريال من راتب المحاسب كلّف الشركة ما يزيد على 275 ألف ريال من خسائر مباشرة وغير مباشرة في عام واحد فقط. هذا ليس افتراضاً نظرياً، بل نمط يتكرر في كل بيئة أعمال تتجاهل الوظيفة المحاسبية. أبعاد استراتيجية: ما وراء الأرقام المحاسب وجاذبية الاستثمار لا يُقدم مستثمر جاد أمواله في شركة لا تملك قوائم مالية نظيفة ومُراجَعة. الدراسات المتعلقة بالتمويل الخاص في منطقة الشرق الأوسط تُشير إلى أن أكثر من 60% من صفقات الاندماج والاستحواذ الفاشلة كانت بسبب تباين في الصورة المالية الحقيقية عما هو مُعلَن. المحاسب هو من يُبني تلك الصورة على أسس سليمة. المحاسب وإدارة الأزمات حين تضرب أزمة — سواء أكانت تراجع المبيعات أم ارتفاعاً مفاجئاً في التكاليف أم خسارة عميل كبير — يكون المحاسب أول من يُدرك المدى الحقيقي للضرر ويُقدم خيارات التعافي. المنشآت التي نجت من تداعيات جائحة كوفيد-19 كانت الأكثر قدرة على تتبع تكاليفها ومصادر إيراداتها بدقة، وهو بالضبط ما يُتيحه النظام المحاسبي السليم. المحاسب والحوكمة المؤسسية تطبيق معايير الحوكمة في الشركات المساهمة وحتى في المنشآت الخاصة الكبيرة يستلزم وجود محاسبين موهلين يفصلون بين الذمم، ويُعِدون تقارير للمجلس، ويضمنون الفصل الواضح بين أموال الشركة وأموال المُلاك. هذا الفصل هو أساس الثقة المؤسسية. المحاسب في عصر الأتمتة والذكاء الاصطناعي يتساءل البعض: هل تُلغي برامج المحاسبة الحديثة والذكاء الاصطناعي الحاجة للمحاسب؟ الجواب القاطع هو: لا، بل تُعزّزه. أدوات مثل QuickBooks وZoho Books وOdoo تُؤتمت الإدخال وتوليد التقارير، لكنها لا تستطيع تفسير مؤشر غريب في بيانات التدفق النقدي، ولا تُدرك أن تراجع هامش الربح بنسبة 2% هذا الشهر مرتبط بارتفاع تكاليف الشحن لا بتراجع المبيعات. هذا الحكم البشري المُدرَّب هو ما يجعل المحاسب لا غنى عنه. الذكاء الاصطناعي يُعالج البيانات؛ المحاسب يفهمها ويمنحها معنى. الفرق بينهما شاسع في عالم القرار. "الأرقام لا تكذب — لكنها لا تتحدث من تلقاء ذاتها. المحاسب هو من يُعطيها صوتاً" المصادر والمراجع هيئة المحاسبين القانونيين السعوديين (SOCPA) — المعايير المهنية المحاسبية، الإصدار 2024 هيئة الزكاة والضريبة والجمارك (ZATCA) — دليل الامتثال لضريبة القيمة المضافة، 2024 IFRS Foundation — International Financial Reporting Standards (IFRS 2024) المعهد الأمريكي للمحاسبين القانونيين (AICPA) — دراسة ROI of Accounting Function, 2023 المجلة العربية للمحاسبة والإدارة المالية — عدد مارس 2025 Deloitte Middle East — رؤى حول حوكمة الشركات والمحاسبة الإقليمية، 2024 تقرير Grant Thornton — Financial Management in GCC SMEs, 2024 مقالات ذات صلة:شرح الفرق بين المصروفات والإيرادات المؤجلة والمستحقة بطريقة بسيطة للمحاسبينمصروفات الفائدة الفوائد المتكبدة عند تمويل الشركة عن طريق الاقتراضالفرق بين المحاسب ومدخل البيانات حدود الدور وقيمة التخصص
تطوير المحاسبين
- بواسطة فريق إعداد المجلة
- September 24, 2026
كن المحاسب الذي لا يُستغنى عنه: 10 خطوات نحو التميز والنجاح المهني
خطوات نحو النجاح: 10 نصائح لتحقيق تميزك كمحاسب محترف لتصبح محاسبًا ناجحًا، هناك عدة نقاط يمكن أن تساعدك في تحقيق النجاح في هذا المجال. إليك بعض النقاط التي يمكن أن تكون جزءًا من بحثك حول كيفية أن تصبح محاسبًا ناجحًا: التعليم والتدريب المستمر: تبدأ النجاح في مجال المحاسبة بالحصول على التعليم الجيد والتدريب المناسب. دراسة المحاسبة والحصول على شهادات معترف بها في هذا المجال تعتبر خطوة أساسية فهم مبادئ المحاسبة: تعتمد المحاسبة على مفاهيم أساسية. يجب أن تكون ملمًا بالقواعد المحاسبية وأساسيات المالية والضرائب والتقارير المالية. المهارات التقنية: استخدام البرمجيات المحاسبية والأدوات التكنولوجية الحديثة يمكن أن يكون لها تأثير كبير على كفاءتك ودقتك في العمل. الدقة والانتباه للتفاصيل: المحاسبة تتطلب دقة عالية وانتباهًا للتفاصيل، فعليك أن تكون دقيقًا في التحليل والتسجيلات المالية. القدرة على التفاعل الاجتماعي والاتصال الفعال: يجب أن تكون قادرًا على التواصل بشكل فعّال مع العملاء والزملاء وفهم متطلباتهم وتوجيههم. الإدارة الجيدة للوقت: تنظيم الوقت وإدارته بشكل فعّال يلعب دورًا هامًا في أداء العمل والوصول إلى النجاح. التطوير المهني المستمر: يجب عليك مواصلة تعلمك وتطوير مهاراتك المهنية بمتابعة التحديثات في مجال المحاسبة وحضور الدورات وورش العمل. الأخلاقيات المهنية: تكمن أهمية كبيرة في الالتزام بالمعايير الأخلاقية في مجال المحاسبة، والعمل بنزاهة وأمانة في التعامل مع المعلومات المالية. التخصص والتنوع: فرص النجاح تكون أفضل عندما تكون لديك خبرة واسعة في مجالات محاسبة مختلفة، بالإضافة إلى الاهتمام بتخصصات معينة إذا كنت تفضل ذلك. التجربة العملية: الحصول على فرص عمل عملية وتطبيق المفاهيم النظرية في بيئة عمل حقيقية يساعد في بناء المهارات وتعزيز الخبرة. اعتمادًا على هذه النقاط، يمكنك بناء بحثك حول كيفية أن تصبح محاسبًا ناجحًا والخطوات التي يجب اتخاذها لتحقيق النجاح في هذا المجال. مقالات ذات صلة:خارطة طريق المحاسب المحترف من محاسب تقليدي إلى شريك في اتخاذ القراركيف تبدأ رحلتك في المحاسبة : 5 نصائح أساسية للطلاب والخريجينGPS للمحاسب: دليل وأفكار للوصول إلى الهدف
