
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
عاجل
- بواسطة مدير التحرير
- September 24, 2026
العمليات المحاسبية للعملة الأجنبية
العمليات المحاسبية للعملة الأجنبية أولا: المحاسبة عن العمليات الخارجية: عندما تتعامل شركه محليه في الأسواق الخارجية فإنها تتعرض للكثير من مشكلات التسويق والنقل والمشكلات المالية . ومن أهم تلك المشكلات المالية : تقلبات أسعار صرف العملات الاجنبيه التي تتم بها التعاقدات في السوق الدولية. فمثلا: إذا اشترت شركه سعوديه آلات من شركه المانيه فقد تطلب الاخيره سداد ثمن الصفقة با اليورو ,وهذا يعني انه على الشركة السعودية التعامل مع احد البنوك لاستبدال اليورو بالريال السعودي ,وهذا يعني أيضا إن الشركة السعودية قد تحقق أرباح أو تتحمل خسائر نتيجة تقلبات قيمه اليورو بالنسبة للريال السعودي. ولا تقتصر المشكلات المالية على ذلك فقط بل تتضمن أيضا كل التعاملات التي تقتضي دفع أو تحصيل عملة أجنبيه أو الدخول في تعاقدات يتم الدفع أو التحصيل فيها بالعملة الأجنبية. مثل: عمليات الاستيراد والتصدير والاقتراض والإقراض بعملات أخرى غير العملة المحلية. بالإضافة إلى الاستثمارات التي تتم بواسطة شركات محليه في منشات أجنبيه سواء كان ذلك بطريق مباشر عن طريق امتلاك فروع تعمل في دوله أجنبيه , أو غير مباشر عن طريقه امتلاك أسهم في رأس مال شركات أجنبيه . المفاهيم المستخدمة في أسواق تبادل العملات : معدل الاستبدال أو سعر الصرف هو عبارة عن معدل تبادل وحدة واحدة لعملة معينه وبين عدد الوحدات التي يتم تبادلها من عمله أخرى (1 دولار = 3.75 ريال سعودي ) . ونفرق هنا بين سعرين للصرف. الأول: سعر صرف فوري: هو سعر صرف العملة للصفقات الحالية ويتم الإعلان عن أسعار الصرف الفوري بواسطة شركه الصرافة و البنوك التي تتعامل في العملة بصفه مستمرة وعند الإعلان عن أسعار الصرف يتم نشر كلا من سعر الشراء وسعر البيع في وقت واحد ويمكن نشر أسعار صرف العملات بطريقتين : معدل سعر الصرف المباشر: وهو ذلك المبلغ الذي يتم دفعه من العملة المحلية للحصول على وحدة واحدة من العملة الاجنبيه حيث يتم التعبير مثلا عن المعدل المباشر لسعر صرف الريال بالنسبة للدولار على أساس عدد الريالات مقابل دولار واحد = 3.75 ريال. معدل سعر الصرف غير المباشر : وهو ذلك المبلغ الذي يتم دفعه من العملة الاجنبيه للحصول على وحدة واحدة من العملة المحلية وهو عبارة عن مقلوب المعدل المباشر , فمثلا يتم التعبير عن المعدل غير المباشر للريال بالنسبة للدولار على أساس عدد الدولارات مقابل ريال واحد . 1 ريال = 1 دولار = 0,67 دولار 3.75 الثاني : سعر الصرف الآجل أو المستقبلي : هو سعر الصرف للصفقات المستقبلية وعاده تتم التعاقدات على السعر الآجل على مده تتراوح بين ( 30-180) يوم , وعادة في أوقات الاستقرار الاقتصادي (والتي نادرا ماتحدث ) يتساوى كلا من سعر الصرف الفوري مع سعر الصرف الآجل . المحاسبة عن العمليات الخارجية : تعبر العمليات التي تتم بالعملات الأجنبية عن أنشطه اقتصاديه يتم التعبير عن مبالغها بالعملة الأجنبية وليس بالعملة المحلية ومن ثم يجب على احد أطراف العملية استبدال عملته بعمله أجنبيه حتى يتمكن من الوفاء بالتزاماته . وحتى يمكن تسجيل مثل تلك الصفقات في دفاتر الشركة الملزمة بسداد العملة الاجنبيه يجب ترجمه قيمه الصفقة إلى العملة التي تستخدمها الشركة في التسجيل في دفاترها وفي إعداد قوائمها المالية , بالإضافة إلى ذلك وفي نهاية كل عام عند إعداد القوائم المالية يجب أن تقوم الشركة بتعديل ارصده الحسابات التي تمثل ارتباطات بعمله أجنبيه لتعكس اثر التغير في أسعار الصرف وبالطبع قد يترتب على عمليه التعديل المذكورة تحقيق أرباح أو خسائر بالنسبة للشركة يجب أن تظهر في قوائمها المالية . مثال: في 1/1/1427هه اشترت شركه سعوديه 10000يورو للاحتفاظ بها لتوقع حاجتها لها قريبا لسداد ثمن بعض الصفقات ,وقد كان سعر الصرف 4.5 ريال ← لليورو. و في 30/12/1427 تاريخ إعداد القوائم المالية كان سعر الصرف 4.4 ريال ← لليورو. و في 1/2/1428 تم بيع اليورو الذي تحتفظ به الشركة بسعر 4.6 ريال ←لليورو . المطلوب: إجراء القيود اللازمة لإثبات العمليات السابقة. لتحميل المادة إضغط على حمل الملف أدناه ثانيا : المعالجة المحاسبية لعمليات الاستيراد والتصدير با العملة الاجنبيه : تتم معظم صفقات الاستيراد والتصدير في الأسواق الدولية عن طريق فتح اعتمادات مستنديه ومنح تسهيلات ائتمانية ومن ثم ظهور حسابات المدينين والدائنين في دفاتر طرفي الصفقة وإذا تضمنت الصفقة دفع أو تحصيل القيمة بعمله أجنبيه يجب قياس قيمتها بالعملة المحلية حتى يمكن إثباتها في الدفاتر وتتم عمليه القياس بترجمة القيمة التي تم التعاقد عليها باستخدام سعر الصرف الفوري السائد وقت التعاقد . إذا تم إعداد القوائم المالية قبل سداد الالتزامات أو تحصيل الديون المترتبة على الصفقة فلابد من تعديل قيمه تلك الالتزامات والديون الواجبة التسوية بالعملة الأجنبية لتعكس الأرباح أو الخسائر الناتجة من تغير أسعار الصرف وقت إعداد القوائم المالية عن تلك التي كانت سائدة عند إتمام الصفقة , وفي هذه الحالة يتم استخدام سعر الصرف الفوري السائد وقت إعداد القوائم المالية في إجراء التسوية . * في ضوء ماسبق يمكن عرض المعالجة المحاسبية لعمليات الاستيراد والتصدير با العملة الاجنبيه كما يلي : في تاريخ إتمام الصفقة يتم تسجيل قيمتها بالعملة المحلية باستخدام سعر الصرف الفوري في نفس التاريخ . عند إعداد القوائم المالية في نهاية العام تتم إعادة تقييم بنود المدينين بالعملة الأجنبية باستخدام سعر الصرف الفوري في نهاية العام ويتم إثبات الفروق المترتبة على إعادة التقييم كأرباح أو خسائر العملات الأجنبية وتظهر بقائمه الدخل المعدة عن العام الحالي . في تاريخ الاستحقاق (سداد أو تحصيل ) قيمه الصفقة تتم إعادة تقييم المديونية باستخدام سعر الصرف الفوري في تاريخ الاستحقاق ويتم في نفس الوقت إثبات الفروق المترتبة على إعادة التقييم كأرباح أو خسائر العملات الأجنبية وتظهر في قائمه الدخل المعدة عن العام الحالي . ** ويلاحظ إن المعالجة السابقة تتفق مع المعيار الأمريكي , رقم 52 حيث يعتبر إن عمليه الشراء أو البيع منفصلة تماما عن عمليه الارتباط بعمله تخالف العملة المحلية وتعرف هذه المعالجة باسم " طريقه الصفقتين " بمقتضى هذه الطريقة يتم الاعتراف بالمكاسب أو الخسائر الناتجة عن إعادة تقييم الأصول و الالتزامات المقومة بعملات أجنبيه وتضمينها قائمه الدخل عن العام الذي فيه تغيرات في سعر الصرف . مقالات ذات صلة:السيسي يأمر بتوسيع نطاق التنقيب عن النفط والغاز والتعدين، وتقديم حوافز جديدة للمستثمرينمصر تكشف عن خطة لاقتراض 2.524 تريليون جنيه مصري من السوق المحلية خلال الربع الثاني من السنة المالية 2025/2026السعودية تخفّض علاوات الرواتب للمواهب الأجنبية: تحوّل مفصلي في سياسات التوظيف ورؤية 2030
عاجل
- بواسطة مدير التحرير
- September 24, 2026
المدخل في المحاسبة الادارية
حمل الكتتاب من هنا مقالات ذات صلة:المحاسبة الإدارية في مجال الرقابة وتقييم الأداءخمس 5 عمليات مالية لازم أي شركة ناشئة تبدأ تشغلها بشكل تلقائي من أول يومالمحاسبة القضائية : كيف تحمي الشركات العربية أموالها من الاحتيال الرقمي في 2026؟
عاجل
- بواسطة مدير التحرير
- September 24, 2026
تعرف على أهم الأخلاقيات التي يجب أن يتحلى بها المحاسب
أخلاقيات يجب أن يتحلى بها المحاسب يجب على المحاسب أن يتحلى بأخلاقيات ربما تكون من الاسبابا التي تؤثر على أداءه وهي بمثابة الدستور الذي يسر به إلى الإدارة العيا لقد شرفت مهنة المحاسبة بأن نزلت فيها أطول آيه فى القرآن ، وهى آية كتابة الدين ، وأطلق الله عز وجل على المحاسب اسم الكاتب ، وألزمه بالتقوى والعدل والدقة وعدم كتمان الشهادة … وهذا دليل قطعى على وجوب الالتزام بالقيم والأخلاق فى مهنة المحاسبة ، ومن أصدق من الله قيلاً الصدق والأمانة وعدم إفشاء الاسرار ، حيث أن الصدق هو أهم خلق قد يتحلى به المسلم وذلك لقوله تعالى: {يَا أَيُّهَا الَّذِينَ آمَنُوا اتَّقُوا اللهَ وَكُونُوا مَعَ الصَّادِقِينَ} [التوبة: 119]، وَقولَه تَعَالَى: {فَلَوْ صَدَقُوا اللهَ لَكَانَ خَيْرًا لَهُمْ} [محمد:21]، أما عن ذكر أهمية وفضل الصدق في الحديث النبوي الشريف عن ابن مسعود - رضي الله عنه - عن النَّبيّ - صلى الله عليه وسلم - قَالَ: «إنَّ الصِّدقَ يَهْدِي إِلَى البرِّ، وإنَّ البر يَهدِي إِلَى الجَنَّةِ، وإنَّ الرَّجُلَ لَيَصدُقُ حَتَّى يُكْتَبَ عِنْدَ اللهِ صِدِّيقًا. وَإِنَّ الكَذِبَ يَهْدِي إِلَى الفُجُورِ، وَإِنَّ الفُجُورَ يَهدِي إِلَى النَّارِ، وَإِنَّ الرَّجُلَ لَيَكْذِبُ حَتَّى يُكتَبَ عِنْدَ الله كَذَّابًا». مُتَّفَقٌ عَلَيهِ. (1) (1) أخرجه: البخاري 8/ 30 (6094)، ومسلم 8/ 29 (2607) (103). وإن لابد للمسلمين جميعا ولي المحساسب بعينة أن يتحلى بالصدق الالتزام بالسلوكيات السوية والتى تمثل الأفعال والتصرفات الحسنة مع الآخرين عند مباشرة المهنة , ومن أهمها ما يلي : استشعار روح الأخوة والمحبة مع زملاء المهنة ومع المتعاملين معه . التحلى بالتعاون مع الآخرين على البر والتقوى . التحلى بالتسامح فى التعامل مع الناس . والتحلى بالأناه والحلم والهدوء وسعة الصدر . التحلى بالشجاعة والوسيطة فى إبداء الرأى القائم على الحق . أن يكون قدوة حسنة فى أخلاقه وسلوكياته وعمله . أن يكون منظماً ومنضبطاً فى عمله . أن يكون مقداماً فى طلب الزيادة من العلم والمداومة على التدريب . أن يحترم المهنة التى ينتمى إليها المصداقية فيما يقدمه من بيانات ومعلومات . الشفافية عن الواقع فى واقعه لا يخفى شيئاً ولا يضيف زيادة . العدل والموضوعية لا يتأثر بالأهواء والعواطف ولا يخضع للضغوط . الاستقلال والحيدة فى إبداء الرأى والمشورة والنصيحة . احترام العهود والمواثيق والنظم واللوائح والقوانين التى تقوم على الحق . النزاهة والعفة والمروءة عند النظر إلى الأتعاب وما فى حكمها . الانضباط والالتزام بالنظام حتى تستقيم الأمور . الإتقان ورفع جودة الأداء . المقدامية على طلب العلم بما يحقق التميز فى الأداء . المداومة على التدريب وتنمية الكفاءة الفنية . المعاصرة فى استخدام الوسائل والأساليب المعنية. وإلى لقاء أخر في موضوعات جديده ومفيدة مقالات ذات صلة:المحاسبة التحليلية وأهميتها في الشركاتحوكمة الشركات - الرقابة ضد الفساد المالي والإدارينشأة المحاسبة
المحاسبة المالية
- بواسطة فريق اعداد المجلة
- September 24, 2026
الخصم المكتسب والمسموح به بطريقة بسيطة جداً
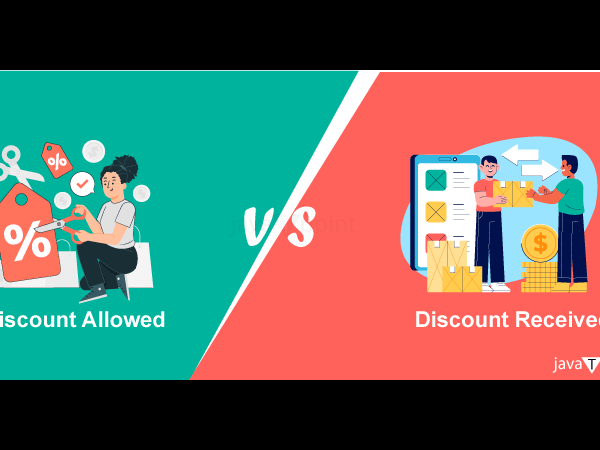
الخصم المكتسب والمسموح به بطريقة بسيطة جداً ما هو الخصم المكتسب والخصم المسموح به ؟ الخصم المكتسب هو الخصم الذي يمنحة المورد للمشتري مقابل شئ متفق علية و يظهر في الجانب الدائن من القيد ومدين بالنسبة للمورد " البائع " هو خصم يحصل عليه المشترى اذا دفع المبلغ فى المواعيد المتفق عليها ويكون دائن بالنسبة لدفاتر المشترى ومدين بالنسبة للمورد " البائع " الخصم المسوح به لو نظرنا إلى عكس ما ذكرناه بالاعلى يعني من الجهة المقابلة نستنتج ان الخصم المسموح به تقوم به جهة " المورد " معينة بمنحة للجهة الاخرى " المشتري "للاستفادة بهذا الخصم ويكون دائن في دفاتر الأخر " المشتري " حيث يعتر إيراد أو خصم من قيمة المشتريات . ما هي طبيعة الحساب هل هو مدين ام دائن ؟ يمكننا القول بان الحساب مدين دائن في نفس الوقت كيف ذلك أولا : مدين بالنسبة لدفاتر البائع " المورد " حيث أنها تعتر مصروف يمنحة للعميل ثانياً : دائن بالنسبنة للمشتري حيث تعتبر إيراد له او يمكنة خصم المبلغ من قيمة المشتريات إذن فهذا الحساب مدين دائن في نفس الوقت هل الخصم المكتسب هو نفسة الخصم المسموح به أم بينهم إختلاف ؟ خصم مكتسب يعني خصم تم إكتسابة من الغير يعني هيكون من وجهة نظر المشتري وفي المقابل الخصم المسموح به يعني جهة مانحة يعني هي اللي بتسمح بالخصم ده للمشتري يبقى هو نفس الخصم لكن يممكننا القول بانه مكتسب او مسموح به من خلال نظرتك لهذا الخصم هل انت مشتري أم بائع وعلى اساسة تستطيع ان تسمي هذا الخصم إما مكتسب او مسموح به يبقى نفس الخصم هو نفسة لكن يختلف بإختلاف النظرة للخصم ومن هنا نستنج السؤال الذي يخطر في بالك الان وهو ما هي المعالجة المحاسبية لهذا الخصم في دفاتر كل من المشتري والبائع ؟ أولاً : في دفاتر والبائع :- في دفاتر البائع وكما وضحنا اعلاه يعتبر مصروف أو خسارة من قيمة المشتريات يعني سوف يسجل هذا الخصم في الجانب المدين بقيمة الخصم ويكون القد كالتالي مثال : - في 1/1/2014 باعت مجلة المحاسب العربي عدد 1000 نسخة من الاعداد المطبوعة للمجلة إلى شركة وليد مراد للدعاية والإعلان بقيمة 1000 جنية وتم الإتفاق مع الشركة في حال تم السداد قبل موعد الإستحقاق الفعلي للدفع سوف يحصل على خصم بقمية 100 جنية . أولا : قيد الإثبات 1000 من حــــــ/ المدينين ( شركة وليد مراد للدعاية والإعلان ) 1000 إلى حــــــ/ المبيعات قيد إثبات عملية المبيعات قامت شركة وليد مراد للدعاية والإعلان بتاريخ 5/1/2014 بسداد قيمة المستحق عليها ما يعني انها سوف تستفيد بالخصم ويكون القيد كالتالي : - من مذكورين 900 حــــــ/ الصندوق 100 حــــــ/ الخصم المسموح 1000 إلى حــــــ/ المدينين ( شركة وليد مراد للدعاية والإعلان ) ثانياً : في دفاتر المشتري أولا : قيد الإثبات 1000 من حــــــ/ المشتريات 1000 إلى حــــــ/ الدائنين ( مجلة المحاسب العربي ) أولا : عند السداد 1000 من حــــــ/ الدائنين ( مجلة المحاسب العربي ) إلى مذكورين 900 إلى حــــــ/ البنك ، الصندوق 100 إلى حــــــ/ خصم مكتسب ما هي انواع الخصم ؟ يمنح الخصم عاده من الشركات البائعه لمنتج معين سواء أكانت شركات صناعيه أو تجاريه و ذلك بغرض تنشيط مبيعاتها . وانواع الخصم هي : - الخصم التجارى : وهو ينتج من التفاوض على السعر وهذا الخصم يستبعد من سعر الشراء ويتم تسجيل المشتريات بالصافى ( أى ان الخصم لا يسجل بالدفاتر ) خصم الكميه : وهو مقابل شراء كميات كبيره من المنتج حيث يضع البائع شرائح بالكميات ونسب الخصم . الخصم النقدى : ويمنح من البائع للمشترى فى حاله البيع الآجل اذا قام المشترى بالسداد خلال فتره محدده وهنا يكون خصم مسموح به بالنسبه للبائع ( مصروفات) ويكون فى نفس الوقت خصم مكتسب بالنسبه للمشترى (ايراد) وهذا هو ما دار حولة موضع العدد مقالات ذات صلة:تعرف على ما هية الأوراق المالية في سطورمقارنة بين شركات الأشخاص وشركات الأموالالآثار السلبية المترتبة على عدم الاهتمام بالمخازن
عاجل
- بواسطة مدير التحرير
- September 24, 2026
المحاسبة في الوحدات الحكومية
المحاسبة في الوحدات الحكومية علم يشتمل على مجموعة من المفاهيم و المبادئ و الأساليب العلمية التي تساعد في إثبات العمليات المالية الخاصة بالنشاط الحكومي. المحاسبة الحكومية: هي مجموعة من المبادئ و الفروض المحاسبية التي تحكم تسجيل العمليات الخاصة بالوحدات الحكومية ( الوزارات و المصالح و المؤسسات) و تبويبها و ترحيلها و تلخيصها بهدف التأكد من ضبط الأموال العامة و الرقابة عليها و استخدامها الاستخدام الأمثل. أهداف المحاسبة الحكومية: ضبط الأموال العامة و الرقابة على تحصيلها و صرفها. الاستغلال الأمثل للموارد المالية المتاحة. مساعدة الأجهزة الحكومية على تحقيق أهدافها / عن طريق نظام معلومات سليم و هذا النظام المحاسبي السليم يهتم بحفظ أموال الدولة و الرقابة على تحصيلها و صرفها و يبدأ هذا الاهتمام أولا بإعداد الميزانية العامة للدولة ثم إحكام الرقابة على تنفيذها. الميزانية العامة للدولة: هي خطة تقديرية لإيرادات و نفقات الدولة خلال فترة قادمة غالبا ما تكون سنة و تبدأ السنة المالية في المملكة من أول يوم من برج الجدي و تنتهي بنهاية برج القوس. مراحل أعداد الميزانية العامة للدولة: توجد 3 مراحل لإعداد الميزانية كالتالي: أولا: مرحلة الإعداد : - تصدر وزارة المالية و الاقتصاد الوطني تعميمات و ترسلها للجهات الحكومية لتقديم مشروع ميزانياتهم موضحا بها التعليمات الواجب إتباعها و التواريخ التي يجب مراعاتها. - عندما يرد مشروع ميزانيات الجهات الحكومية كل على حده تقوم الوزارة المالية و الاقتصاد الوطني بمناقشته و تعديله حسب الأهداف و الظروف ثم تجميعها و وضعها في مشروع واحد (مشروع الميزانية) و يرفع لمجلس الوزراء. ثانيا: مرحلة الاعتماد: - يتم عرض مشروع الميزانية على مجلس الوزراء لمناقشته و اقتراح التعديلات اللازمة و عند إقرار مجلس الوزراء يتم رفعه للسلطة العليا ( الملك ) لاعتماده بمرسوم ملكي . ثالثا: مرحلة التنفيذ: يبدأ تنفيذ الميزانية بمجرد اعتمادها حيث تبلغ كل وزارة و مصلحة و مؤسسة بميزانيتها النهائية للعمل بموجبها. تبويب الميزانية: يقصد بالتبويب تجميع البيانات و الحسابات المتشابهة في مجموعة واحدة لكي يسهل على الجهات الحكومية تحضير ميزانيتها فقد وضعت وزارة المالية دليلا بأنواع الإيرادات و أنواع المصروفات حيث قسمت المصروفات إلى 4 أبواب و الإيرادات إلى 12 باب رئيسي, كما قسمت كل نوع رئيسي إلى أقسامه التابعة له و أعطت كل منها رقم معين و وضع ذلك كله في دليل سمي دليل تبويب الميزانية. أولا:إجراءات عمليات القبض تحرر الإدارة المالية في الوحدة الحكومية أمر قبض (و هو عبارة عن أمر صادر من الإدارة المالية لأمين الصندوق باستلام مبلغ معين من شخص معين) يسلم جزؤه الأيمن لدافع النقود الذي يقوم بدورة بتسليم النقود إلى أمين الصندوق و الجزء الأيسر ( الكعب) يبقى في الدفتر للرجوع إليه عند الحاجة. يستلم أمين الصندوق أمر القبض مع النقود و يحرر إيصال استلام (و هو عبارة عن إقرار من أمين الصندوق باستلام مبلغ معين) من أصل و صورتين يسلم الأصل لدافع النقود و نسخة ترفق بكشف المقبوضات و نسخة تبقى في دفتر الإيصالات الخاصة بأمين الصندوق. في نهاية كل يوم أو فترة معينة حسب حجم الحركة أو حسب نظام العمل بالمصلحة يعد أمين الصندوق كشف المقبوضات(وهو عبارة عن بيان بالمقبوضات التي حصلها أمين الصندوق) و يرسله إلى الإدارة المالية مع أوامر القبض و صور إيصالات الاستلام. تقوم الإدارة المالية بإعداد إذن أو أذونات تسوية (و هو مستند قيد يتضمن تفصيل القيود المحاسبية وفقا لقاعدة القيد المزدوج) و تجري بناء عليها القيود في السجلات ثانيا: إجراءات عملية الصرف تبدأ من الإدارة التي استفادت من الخدمة أو الجهة طالبة الصرف (فإجراءات صرف رواتب الموظفين تبدأ من إدارة شؤون الموظفين) بتحرير الجزء (أ) من أمر اعتماد الصرف ثم يرسل إلى الإدارة المالية مرفقا به فواتير وكشوف وإيصالات الاستلام. يقوم مدير الإدارة المالية أو رئيس المحاسبة و الممثل المالي ورئيس الجهاز الحكومي بتوقيع أمر اعتماد الصرف بعد عمل بعض الإجراءات المحاسبية والرقابية عليه وبذلك ينتهي الجزء (ب) من أمر اعتماد الصرف. يقوم الموظف المختص بتحرير الحوالة أو أمر الدفع حسب المبلغ المطلوب صرفه وتقيد أرقامها وتواريخها في الجزء (ج) الأخير من اعتماد الصرف. عند تحرير الحوالة( تستخدم عندما يكون المبلغ المراد صرفه أقل من 20000 ريال وتسحب من صندوق المصلحة) يعد أمين الصندوق كشف بالمدفوعات(وهو بيان بالمدفوعات التي خرجت من الصندوق) يرسله إلى الإدارة المالية حيث تقوم بدورها بإعداد إذن أو اذونات تسوية وبناء عليها تجري القيود في السجلات. عند تحرير أمر الدفع (يستخدم عندما يكون المبلغ المراد دفعه 20000 أو أكثر) يسحب على الإدارة المالية التي تقوم بدورها بتحرير شيك مسحوب على مؤسسة النقد وتحرير إشعار إلى الإدارة المالية بإرسال الشيك وبناء على هذا الإشعار تقوم الإدارة المالية في الجهة الحكومية بإعداد إذن تسوية ومن ثم القيد في دفتر اليومية. تسلم الحوالة أو أمر الدفع لصاحب الاستحقاق بعد الحصول على توقيعه على أمر اعتماد الصرف بالاستلام أو يمكن إرسالهم بالبريد المسجل تختم الأوراق بختم صرف لإلغائها ,ثم توضع في اضبارة لإرسالها إلى ديوان المراقبة العامة. مقالات ذات صلة:تعرف على انواع الشركات مع مجلة المحاسب العربيتطوير نظام المحاسبة في الشركات الصغيرةالمحاسبة في المنشآت ذات الأقسام
