
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
جديد
- بواسطة الأدمن
- September 25, 2026
المحاسبة المالية
دراسة المحاسبة المالية بطريقة مبسطة والتى نتتبع فيها المعاملات المالية منذ نشأتها حتى إعداد الحسابات الختامية والميزانيات . تعريف المحاسبة المالية المحاسبة المالية هى العلم الذى يبحث فى تحليل المعاملات المالية وتسجيلها وتبويبها وتلخيصها وعرضها بما يسمح بتوفير البيانات لمتخذى القرارات سواء من داخل المنشأة أوخارجها عن نتيجة نشاط المنشأة ومركزها المالى مما يساعد على اتخاذ القرارات أهم المصطلحات العلمية للمحاسبة المالية ؟ الأصول ( الأصول الثابتة - الأصول المتداولة - أصول الأخرى ( الخصوم ( الخصوم الثابتة – الخصوم المتداولة – خصوم آخري ) حقوق الملكية قيود اليومية دفتر اليومية العامة دفتر الأستاذ العام المساعد دفتر الأستاذ دفتر ( المودين / العملاء ) ميزان المراجعة الحسابات الختامية ( حساب المتاجرة / الأرباح والخسائر / الميزانية العمومية ) قائمة الدخل أنواع الحســــــــــــابــات : المبيعات المشتريات المصروفات وتشمل م التأسيس - م الإدارية والعمومية - م التشغيل - م البيع والتسويق - م التمويل المصروفات المقدمة المصروفات المستحقة الآيرادات المقدمة الإيرادات المستحقة مردودات المبيعات مردودات المشتريات الخصم المسموح به - خصم تعجيل الدفع الخصم التجاري الخصم المكتسب المخصصات الاحتياطيات الإهلاكات مجمع الآهلاك الجرد والتسويات الجردية ما هى المعاملة المالية ؟ يقصد بالمعاملة المالية كل عملية ذات قيمة مالية تقوم بها المنشأة وتؤثر على ما لها من أصول أو ما عليها من التزامات / خصوم يقصد بالأصول : كل ما تقوم المنشأة بامتلاكه وكل ما يمثل حق للمنشأة لدى الغير. وتنقسم الأصول بحسب طبيعتها ومدة انتفاع المنشأة بها إلى الأصول الثابتة : وهى كل أصل ملموس تقوم المنشأة بامتلاكه بهدف الانتفاع به على المدى الطويل لعمر المنشأ . وقد اختلفت الآراء فى المدة التى يجب أن تستفيد المنشأة من الأصل حتى يصنف على أنه أصل ثابت ولكن يفضل ألا تقل مدة استفادة المنشأة من الأصل عن ثلاث سنوات مالية ...... مثال ذلك : الأراضى التى تمتلكها المنشأة بهدف الانتفاع بها المبانى التى تنشأها أو تتملكها المنشأه بهدف استغلالها فى الأنشطة الانتاجية أو التسويقية أو الإدارية الآلات والمعدات التى تستخدمها المنشأه فى التشغيل السيارات التى تستخدمها المنشأة سواء لنقل العاملين أو لاستخدام الإدارة أو لنقل البضائع الأجهزة الكهربية والمكتبية وأجهزة التكييف التى تملكها المنشأة لاستخدامها الأثاثات والتجهيزات التى بامتلاكها المنشأة لاستعمالها الأصول المتداولة : ويقصد بها كل أصل تقوم المنشأة باقتنائه وذلك بهدف استخدامه خلال السنة المالية وكل حق ينتج للمنشأة قبل أو لدي الغير ...... ومثال ذلك : البضاعة النقدية بالصندوق ( حساب الصندوق ) النقدية بالبنوك ( حساب البنك ) أوراق القبض - الشيكات والكمبيالات المسحوبة لصالح المنشأة العملاء أى تأمينات للمنشأة قبل الغير أى حقوق أخرى للمنشأة قبل الغير سواء من داخل المنشأة مثل العهد النقدية أو سلف العاملين أو الرصيد المدين للشركاء ......الخ الأصول الأخرى : وهى عبارة عن الأصول غير الملموسة ومثال ذلك : مصروفات التأسيس مصروفات سابقة على بدء النشاط قيمة براءات الاختراع وشهرة المحل أي مصروفات ( تعامل تلك المصروفات معاملة الأصول ) يقصد بالخصوم / الالتزامات : كل حق مالى على المنشأة للغير، فإذا كان هذا الحق للشركاء أو المساهمين ويتعلق برأس المال أو الأرباح المحجوزة - الاحتياطيات - سمى حقوق الملكية ، أما إذا تعلق هذا الحق بالغير أو بالحساب الجارى الدائن للشركاء فإنه يسمى التزام وفى هذه الحالة فإنه يتم تقسيم الالتزامات تبعا لمدة الوفاء بها إلى قسمين التزامات طويلة الأجل وهى الالتزامات التى يتم الالتزام بسدادها للغير على أكثر من سنة مالية ومثال ذلك القروض طويلة الأجل التزامات قصيرة الأجل - متداولة وهى الالتزامات التى تلتزم المنشأة بسدادها خلال السنة المالية ، مثال ذلك الموردين أوراق الدفع وهى الشيكات والكمبيالات التى تم سحبها على المنشأة للغير حساب البنك سحب على المكشوف و هو عملية يسمح البنك بموجبها لعميله بسحب مبالغ أكثر من الرصيد المتوفر للعميل وذلك نظير فائده معينه يحصل عليها البنك . وبالتالي فإن حساب البنك في حالة السحب أكبر من الرصيد ........... سيصبح دائناً ويعتبر هذا سحب على المكشوف , أي انه بإمكانك سحب مبالغ من البنك ورصيدك مكشوف ( ليس لديك رصيد ) وعندها سيظهر حساب البنك تحت بند الخصوم لكونه دائنا للبنك ويكون عليه إلتزام يظهر تحت بند الخصوم المتداوله وهو مايسمى بالسحب على المكشوف . تأمينات للغير قبل المنشأة شراء على الحساب = نشأة التزام = موردين بيع على الحساب = نشأة حق / أصل = عملاء >> عودة لشرح المعاملة المالية << كما سبق أن أوضحنا فإنه يقصد بالمعاملة المالية كل عملية ذات قيمة مالية تقوم بها المنشأة وتؤثر على ما لها من أصول أو ما عليها من التزامات / خصوم تحليل المعاملة المالية يقصد بتحليل المعاملة المالية تحديد الطرف الدائن والطرف المدين لهذه المعاملة وهنا أحب أن أنبه إلى أن الطرف المدين بالنسبة لنا هو الطرف الذى أخذ القيمة وتربطه بالمنشأة صفة ، وقد يصبح الطرف المدين طرفا دائنا فى معاملة أخرى والعكس صحيح وكذلك فإن الطرف الدائن هو الذى أعطى القيمة وتربطه بالمنشأة صفة وأود أن أشير إلى أن المعاملة المالية لا بد أن يكون لها هذان الطرفين ، كما أن كل طرف من طرفيها قد يكون له حساب واحد أو أكثر من حساب . طريقة أخرى للتعرف على طرفى المعاملة المالية وذلك فى ضوء تعريفنا السابق لكل من الأصول والمصروفات والمشتريات وحقوق الملكية والخصوم * ( أصل / مشتريات / مصروفات ) زادت ( عن طريق شراء أصل – شراء بضاعة – سداد مصروفات ) يصبح حسابها مدين . * ( أصل / مشتريات / مصروفات ) نقصت ( عن طريق بيع أصل – رد مشتريات – استرداد مصروف سبق سداده بالزيادة أو توجيهه بالخطأ ) يصبح الحساب دائنا * ( حق ملكية / مبيعات - إيرادات ) التزام زاد ( عن طريق زيادة رأس المال أو تحقيق أرباح – بيع بضاعة أو تحقيق إيراد خدمات – شراء بضاعة أو أصول أو استقضاء خدمات على الحساب ) يصبح الحساب دائن * ( حق ملكية / مبيعات - إيرادات ) التزام نقص ( عن طريق تخفيض رأس المال أو توزيع أرباح – رد مبيعات او ايرادات – سداد للموردين أو الدائنين ) يصبح الحساب مدين . الأصول والمصاريف : إذا زادت فهي مدين ........... وإذا نقصت فهي دائن الخصوم والإيرادات : إذا زادت فهي دائن ........... وإذا نقصت فهي مدين نعرض أولا لمعني القيد المزدوج المعروف لنا جميعا : هو اثبات لعملية تجارية لها طرفان : أحدهما مدين ، والآخر دائن ...... الطرف المدين هو من تثرى ( تزداد ) ذمته بمقدار ما أخذ والطرف الدائن هو من تفتقر ( تنقص ) ذمته بمقدار ما أعطي فان كان القيد : من حـ / البنك الي حـ / العميل فمعني ذلك أن ذمة (رصيد ) البنك قد أثريت ( زادت ) بمقدار ما دفعه العميل وفي الوقت ذاته افتقرت ( نقصت ) ذمة العميل - أى أمواله - بمقدار ما سدده الي البنك* هل تم تحليل المعاملات المالية لمجرد التحليل ؟ بالطبع لا . ماذا إذا ؟ إن تحليل المعاملة المالية يهدف إلى وضع الأساس السليم الذى تبنى عليه العمليات المحاسبية . ما هى العمليات المحاسبية ؟ تأخذ العمليات المحاسبية تسلسل منطقى يتمثل فى : 1 – إجراء قيد اليومبة . 2 – ترحيل القيود إلى الحسابات المختصة بدفتر الأستاذ العام المساعد 3 – ترصيد تلك الحسابات بدفتر الاستاذ العام 4 – إعداد ميزان المراجعة . في نهاية الفترة المالية : 5 – إجراء الجرد والتسوبات الجردية . 6 – إعداد القوائم المالية . 7 – تصوير المركز المالى للمنشأة . عندما يقال بدأت الشركة نشاطها فإن ذلك يعنى أن المبلغ الذى بدات به يمثل رأس مال الشركة ، وحيث أن راس مال الشركة هو من حقوق الملكية وأنه يعتبر زاد بمبلغ 250000 جم _ حيث كان صفر قبل تكوين الشركة _ وبالتالى فإن رأس المال يعتبر هو الطرف الدائن للمعاملة والقيد ، أما الطرف المدين ؟ يتمثل الطرف المدين فى كل من الصندوق حيث أنه أصل زادت قيمته بما أودع فيه من نقدية – 50000 جم البنك حيث أنه أصل للشركة _ الحساب الجارى للشركة بالبنك _ زاد بقيمة ما تم إيداعه فى الحساب 20000 جم ( 250000 جم – 50000 جم ) هذا هو تحليل المعاملة ويكون القيد على النحو التالى :فى 1 / 1 / 2005 من مذكورين 50000 حـ / الصندوق 200000 حـ / البنك 250000 إلى حـ / رأس المال بدأ نشاط الشركة برأس مال 250000 جم تم إيداع 50000جم بالصندوق والباقى بالبنك المصروفات يتم تقسيمها وظيفيا ( أى حسب الوظائف الإدارية ) إلى : مصروفات إنتاج / تشغيل : وهى المصروفات التى يتم إنفاقها على قسم الإنتاج / التشغيل بالمنشأة ومثال ذلك مصروفات ومستلزمات صيانة الآلات والمعدات قطع الغيار مواد ومهمات التشغيل كهرباء للتشغبل ( فى حالة امكانية تحديد قيمة استهلاك الكهرباء داخل أقسام الإنتاج بوجود عدادات مستقلة لهذه الأقسام ) إيجار المصنع مرتبات العاملين والمشرفين بأقسام الإنتاج وغيرها من المصروفات التى تخص أقسام الإنتاج والتشغيل مصروفات بيع وتسويق : وتتمثل فى المصروفات التى يتم إنفاقها على بيع المنتج والتى تتمثل فى : مصروفات حملات الدعاية والإعلان مرتبات أقسام البيع عمولات البيع مواد التعبئة والتغلبف إيجار المخازن والمعارض كهرباء المخازن والمعارض صيانة المخازن والمعارض وغيرها من المصروفات التى تتعلق بعملية بيع المنتج مصروفات تمويل : وتتمثل التكلفة التى تتحملها المنشأة فى سبيل توفير التمويل اللازم لمباشرة النشاط مثل فوائد القروض وفوائد الحسابات الجارية للشركاء مصروفات عمومية وإدارية : وتتمثل فى جميع المصروفات التى ترتبط بالإدارة مثل مرتبات المدير العام مرتبات المحاسبين والسكرتارية والأمن إيجار المقر الرئيسى للإدارة كهربة مبانى الإدارة المياه الأدوات الكتابية مستلزمات كمبيوتر لاستخدامات الإدارة صيانة الأثاثات والأجهزة المستخدمة بأقسام الإدارة ( مكاتب ، أجهزة كمبيوتر ، ماكينات تصوير ، طابعات ، تكييفات ، مراوح ، ثلاجات ، ..إلخ ) صيانة مبانى الإدارة مصروفات الضيافة والاستقبال وغيرها من المصروفات التى تتسم بالعمومية ولا ترتبط بصورة مباشرة بأحد الأقسام الأخرى ملاحظة هامة * المصروفات المشتركة من الممكن تحميلها على حساب المصروفات العمومية ومن اللمكن أن يتم تحميلها على القسم الأكثر استخداما ( طبقا للمنفعة النسبية لكل قسم من هذا المصروف ) فمثلا فى حالة إذا كان بند الكهرباء لا يوجد إلا عداد واحد بالمنشأة ومن ثم يصعب تحديد نصيب كل قسم من استهلاك الكهرباء فى هذه الحالة من الممكن أن يتم تحميل استهلاك الكهرباء ضمن المصروفات الإدارية ومن الممكن تحميله على الحساب الأكثر انتفاعا من استخدام الكهرباء ففى حالة كون المنشأة تستخدم معدات تعتمد على الكهرباء فى التشعيل فإنه فى هذه الحالة يكون من الواضح أن قسم الإنتاج هو الأكثر استفادة ومن ثم تحمل على مصروفات الإنتاج أما فى حالة كون المنشأة تجارية وتقوم باستخدام معارض لتوزيع وبيع المنتجات وتستخدم وسائل إنارة مميزة لإظهار المنتج بصورة تجذب المشترى ، ففى هذه الحالة يكون قسم البيع والتسويق الأكثر استفادة من استهلاك الكهرباء وبالتالى تحمل على حساب مصروفات البيع والتسويق أما إذا كانت استهلاك الأقسام من الكهرباء متقارب فتحمل على حساب المصروفات العمومية والإدارية . مقالات ذات صلة:الفرق بين المحاسب ومدخل البيانات حدود الدور وقيمة التخصصاتعلم تسجيل القيود المحاسبية مع حوار ممتع بين الاصحابالفرق بين الفوائد المكتسبة والفوائد المحققة
المحاسبة المالية
- بواسطة فريق إعداد المجلة
- September 25, 2026
المسحوبات Drawing
المسحوبات Drawing من المباديء الهامة الواجب مراعاتها ملاحظة عدم الخلط بين اموال المنشأة وصاحبها ويتطلب مراعاة ذلك المبدأ قيد أي مبالغ يسحبها التاجر من خزينة المنشأة او بضاعة من مخازنها لاستعماله الخاص في حساب يسمى ( بحساب المسحوبات ) ومن ثم اذا كانت المبالغ التي احتاج لها التاجر قد سحبها نقدا او من البنك فان القيد التالي يثبت العملية: من حـ/ المسحوبات الى حـ/ الصندوق او ( البنك ) وهذه العملية لا تعتبر عملية غير عادية او بمثابة تخفيض لرأس المال و لكن غالبا يتم السحب من حساب الارباح التي قد تحققها المنشأة والتي يتم تحديدها في نهاية الفترة المالية. وبالمثل قد يتم السحب في صورة بضاعة لاستعماله الخاص او لاستعماله عائلته . وهنا نجد ان المعالجة الحسابية تختلف باختلاف تسعير البضاعة المسحوبة ، فقد يكون سحبها بالتكلفة وفي هذه الحالة يجعل حـ/ المشتريات دائنا ، من حـ/ المسحوبات الى حـ/ المشتريات . ويتبع تلك الاجراء اذا نظرنا الى عملية المسحوبات باعتبارها عملية لا علاقة لها بالنشاط التجاري، وان صاحب المنشأة اذا سحب بضاعة فيكون له الحق في سحبها بالتكلفة ، اذ ليس من المعقول ان يتاجر الفرد مع نفسه. اما اذا كان سحبها بسعر البيع فان حـ/ المبيعات هو الذي يجعل دائنا . من حـ/ المسحوبات الى حـ/ المبيعات . و يتبع هذا الاجراء اذا تواجد اكثر من شريك وهنا نجد ان الشريك الذي يسحب بضاعة بالتكلفة يستفيد بطريقة غير مباشرة عن الشريك الذي لا يسحب بضاعة لنفسه وكذلك اذا اراد صاحب المشروع ان يعرف الارباح الحقيقية لمنشأته وخصوصا اذا كان رقم المسحوبات كبيرا. منقول مقالات ذات صلة:المخزون Inventoryالأجور و الرواتبالأهداف والمعايير المحاسبية
تطوير المحاسبين
- بواسطة فريق إعداد المجلة
- September 25, 2026
كن المحاسب الذي لا يُستغنى عنه: 10 خطوات نحو التميز والنجاح المهني
خطوات نحو النجاح: 10 نصائح لتحقيق تميزك كمحاسب محترف لتصبح محاسبًا ناجحًا، هناك عدة نقاط يمكن أن تساعدك في تحقيق النجاح في هذا المجال. إليك بعض النقاط التي يمكن أن تكون جزءًا من بحثك حول كيفية أن تصبح محاسبًا ناجحًا: التعليم والتدريب المستمر: تبدأ النجاح في مجال المحاسبة بالحصول على التعليم الجيد والتدريب المناسب. دراسة المحاسبة والحصول على شهادات معترف بها في هذا المجال تعتبر خطوة أساسية فهم مبادئ المحاسبة: تعتمد المحاسبة على مفاهيم أساسية. يجب أن تكون ملمًا بالقواعد المحاسبية وأساسيات المالية والضرائب والتقارير المالية. المهارات التقنية: استخدام البرمجيات المحاسبية والأدوات التكنولوجية الحديثة يمكن أن يكون لها تأثير كبير على كفاءتك ودقتك في العمل. الدقة والانتباه للتفاصيل: المحاسبة تتطلب دقة عالية وانتباهًا للتفاصيل، فعليك أن تكون دقيقًا في التحليل والتسجيلات المالية. القدرة على التفاعل الاجتماعي والاتصال الفعال: يجب أن تكون قادرًا على التواصل بشكل فعّال مع العملاء والزملاء وفهم متطلباتهم وتوجيههم. الإدارة الجيدة للوقت: تنظيم الوقت وإدارته بشكل فعّال يلعب دورًا هامًا في أداء العمل والوصول إلى النجاح. التطوير المهني المستمر: يجب عليك مواصلة تعلمك وتطوير مهاراتك المهنية بمتابعة التحديثات في مجال المحاسبة وحضور الدورات وورش العمل. الأخلاقيات المهنية: تكمن أهمية كبيرة في الالتزام بالمعايير الأخلاقية في مجال المحاسبة، والعمل بنزاهة وأمانة في التعامل مع المعلومات المالية. التخصص والتنوع: فرص النجاح تكون أفضل عندما تكون لديك خبرة واسعة في مجالات محاسبة مختلفة، بالإضافة إلى الاهتمام بتخصصات معينة إذا كنت تفضل ذلك. التجربة العملية: الحصول على فرص عمل عملية وتطبيق المفاهيم النظرية في بيئة عمل حقيقية يساعد في بناء المهارات وتعزيز الخبرة. اعتمادًا على هذه النقاط، يمكنك بناء بحثك حول كيفية أن تصبح محاسبًا ناجحًا والخطوات التي يجب اتخاذها لتحقيق النجاح في هذا المجال. مقالات ذات صلة:خارطة طريق المحاسب المحترف من محاسب تقليدي إلى شريك في اتخاذ القراركيف تبدأ رحلتك في المحاسبة : 5 نصائح أساسية للطلاب والخريجينGPS للمحاسب: دليل وأفكار للوصول إلى الهدف
المحاسبة المالية
- بواسطة فريق اعداد المجلة
- September 25, 2026
الفرق بين المحاسب ومدخل البيانات حدود الدور وقيمة التخصص
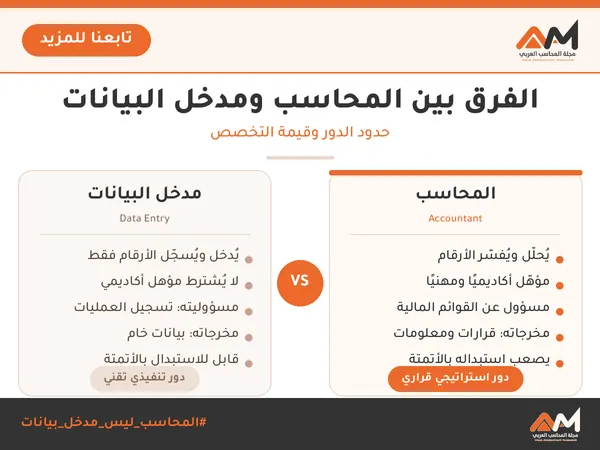
مجلة المحاسب العربي الفرق بين المحاسب ومدخل البيانات حدود الدور وقيمة التخصص حدود الدور وقيمة التخصص القسم: المعرفة المحاسبية | التصنيف: مقالات تأسيسية | يونيو 2026 مقدمة: لماذا يهمّ هذا الفرق؟ في كثير من الشركات الصغيرة والمتوسطة في العالم العربي، يُستخدم مصطلح «المحاسب» ومصطلح «مدخل البيانات» بشكل متبادل، كأنهما توصيفان لوظيفة واحدة. والحقيقة أن هذا الخلط ليس مجرد خطأ لغوي بسيط؛ إنه إشكالية هيكلية تُكلّف المؤسسات قرارات مالية خاطئة، وتُفوّت عليها قيمة استراتيجية كان يمكن أن يضيفها محاسب حقيقي مؤهّل تخيّل مديراً لشركة توريد أثاث يظن أن موظفه الذي يُدخل الفواتير في النظام هو محاسبه. يأتي نهاية العام ليجد أن ميزانيته لا تعكس الواقع، وأن التدفق النقدي يسير نحو أزمة لم يُحذّر منها أحد. الموظف أدّى مهمته: أدخل البيانات بدقة. لكن لم يكن هناك من يحلّل، ويُفسّر، ويُحذّر هذا المقال يُفكّك الفرق بين الوظيفتين تفكيكاً علمياً وعملياً، ويضع بين يديك أدوات للتمييز بينهما حتى تبني هيكلك المالي على أسس سليمة أولاً — التعريف: من هو كل منهما؟ مدخل البيانات (Data Entry Operator): هو الشخص المسؤول عن نقل المعلومات من مصادرها (فواتير ورقية، عقود، أوامر شراء) إلى الأنظمة الرقمية أو قواعد البيانات. عمله في جوهره عمل تحويلي يأخذ بيانات موجودة ويُدخلها في مكان آخر. لا يُحلّل، ولا يُفسّر، ولا يُقيّم صحة المعاملة من منظور مالي. المهارات الجوهرية لمدخل البيانات: سرعة الطباعة، التركيز، الإلمام بالبرامج المكتبية (Excel، برامج المحاسبة الجاهزة)، والانتباه للتفاصيل. وفق منصة Sabbar (فبراير 2025)، يتراوح راتبه الشهري في السعودية بين 3,500 و 9,000 ريال حسب الخبرة والقطاع. المحاسب (Accountant): هو المتخصص المؤهّل الذي يقيس الأحداث الاقتصادية، ويُثبتها وفق المبادئ والمعايير المحاسبية المعتمدة (IFRS أو GAAP)، ويُحوّلها إلى معلومات مالية قابلة للتحليل واتخاذ القرار. عمله تحليلي تفسيري بامتياز: يرى وراء الأرقام، ويكشف ما تعنيه للمؤسسة. ثانياً — الهدف: ماذا ينتج كل منهما؟ الهدف من مدخل البيانات هو ضمان أن المعلومات الخام موجودة في النظام بشكل صحيح ومنتظم. ناتجه النهائي: بيانات جاهزة للمعالجة. أما المحاسب فهدفه إنتاج معلومات مالية موثوقة تدعم القرار . الفرق الجوهري: البيانات مواد خام؛ المعلومات المالية نتاج معالجة وحكم مهني. مدخل البيانات يُوفّر المادة الأولى، والمحاسب يُحوّلها إلى ناتج ذي قيمة. على سبيل المثال، فاتورة شراء آلات بقيمة 50,000 دولار ليست مجرد رقم يُدخل في العمود الصحيح. المحاسب يُقرّر: هل تُسجَّل كمصروف أم كأصل رأسمالي؟ وما فترة إهلاكها؟ وكيف تؤثر على الربحية والضريبة؟ مدخل البيانات ليس في موقع اتخاذ هذه القرارات، ولا يُفترض به ذلك. ثالثاً — جدول المقارنة الشاملة فيما يلي مقارنة مباشرة بين الوظيفتين عبر أبرز المعايير المعيار مدخل البيانات المحاسب التعليم والمؤهل لا يُشترط مؤهل محاسبي بكالوريوس محاسبة أو ما يعادله طبيعة العمل إدخال وحفظ المعلومات تحليل وتفسير واتخاذ قرار المسؤولية دقة الإدخال فقط صحة القوائم المالية كاملاً التفكير النقدي غير مطلوب جوهر العمل المحاسبي المخرجات بيانات خام جاهزة للمعالجة تقارير وقوائم وتوصيات القيمة المضافة تشغيلية (تنفيذية) استراتيجية (قرارية) الاستعاضة بالتقنية سهل الاستعاضة عنه بالأتمتة يصعب استبداله كلياً رابعاً التطبيق: أين يلتقيان وأين يفترقان في الواقع؟ في الشركات الصغيرة جداً، يحدث أن يُنجز المحاسب بعض مهام إدخال البيانات بنفسه، لأسباب تتعلق بالتكلفة أو التحقق من الجودة. وهذا مقبول شريطة أن يكون ذلك اختياراً وليس افتراضاً. أما الخطر الحقيقي فيكمن في العكس: أن تُوكَل مهام محاسبية جوهرية لموظف إدخال بيانات دون تأهيل كافٍ. ومن أبرز الحالات التي يُفرّق فيها الواقع بين الاثنين حدةً: إعداد القوائم المالية وفق معايير IFRS: مهمة محاسب متخصص لا موظف إدخال. تحليل الانحرافات في الميزانية التقديرية: يتطلب فهماً معمّقاً للعلاقات بين الحسابات. اكتشاف التلاعب أو الخطأ في القيود: المحاسب يملك الحكم النقدي، مدخل البيانات لا. التخطيط الضريبي والتوافق مع الأنظمة: حكر على المؤهّلين محاسبياً وقانونياً. تقييم صحة عمليات الاستحواذ أو الدمج: يحتاج إلى محاسب قائمة دراسة مالية كاملة. ثمة نقطة دقيقة تستحق التنبيه: تطوّر برامج المحاسبة (Zoho Books، QuickBooks، SAP) جعل بعض مهام الإدخال شبه آلية. لكن هذا التطور يُقلّص دور مدخل البيانات، لا دور المحاسب. فالذكاء الاصطناعي يُمكن أن يُدخل فاتورة، لكن لا يزال عاجزاً عن تقييم مدى استمرارية مؤسسة أو اقتراح هيكل تمويل مناسب. خامساً مثال رقمي توضيحي: سيناريو من الواقع 📋 السيناريو: شركة مقاولات متوسطة في الكويت شركة مقاولات لديها إيرادات سنوية 2,400,000 د.ك. تعيّن موظف إدخال بيانات بدلاً من محاسب بدعوى توفير التكلفة. ما حدث خلال عام واحد: أُدخلت 3 فواتير معدات بقيمة إجمالية 180,000 د.ك. كمصروف جاري بدلاً من أصول رأسمالية. لم يُحسب إهلاك الأصول القديمة بصورة صحيحة. لم تُراجَع بنود الديون المشكوك في تحصيلها (110,000 د.ك.). الأثر على صافي الربح المُعلن: صافي ربح مُعلن (بدون محاسب): 420,000 د.ك. صافي ربح حقيقي بعد التصحيح: 267,000 د.ك. الفجوة: 153,000 د.ك. — أي ضريبة زائدة، وقرارات توزيع أرباح مبنية على أرقام مضخّمة. الخلاصة الرقمية: توفير 8,000 د.ك. سنوياً (فارق الراتب) كلّف الشركة 153,000 د.ك. في التشوه المالي — أي خسارة بنسبة 1:19. سادساً — أثر الأتمتة والذكاء الاصطناعي: مَن الأكثر عُرضةً للاستبدال؟ مع انتشار حلول OCR والذكاء الاصطناعي التوليدي في قراءة الفواتير ومطابقتها آلياً، بات دور مدخل البيانات التقليدي في خطر مباشر. شركات مثل SAP وOracle وZoho تُطلق بانتظام مزايا تتولى نسبة 60–80% من مهام الإدخال الروتيني تلقائياً. في المقابل، المحاسب المتخصص في التحليل والتفسير واتخاذ القرار المالي يزداد طلبه، لأن الأتمتة تُنتج بيانات أكثر لكنها تحتاج إلى عقل بشري يفهم السياق ويستخلص التوصيات. المحاسب الذي يُتقن استخدام هذه الأدوات ويُركّز طاقته على التحليل والاستشارة هو من يُشكّل مستقبل المهنة. أما مدخل البيانات الذي لا يُطوّر مهاراته نحو التحليل، فيجد نفسه أمام مشهد وظيفي متضيّق بالفعل. المصادر والمراجع 1. منصة Sabbar — الوصف الوظيفي لمدخل البيانات Data Entry Clerk (فبراير 2025): sabbar.com 2. موقع دليل تعلّم المحاسبة — الفرق بين مدخل البيانات والمحاسب: almohasabah.com 3. Robert Half — Data Entry Job Description Guide (2024): roberthalf.com 4. Northeastern University — What Does an Accountant Do? Responsibilities, Skills & Trends: northeastern.edu 5. IFRS Foundation — Conceptual Framework for Financial Reporting (2018): ifrs.org 6. منتدى Bayt.com للمتخصصين — الفرق بين مدخل بيانات والمحاسب: specialties.bayt.com 7. Edarabia — 5 معلومات حول وصف وظيفة مدخل بيانات (سبتمبر 2025): edarabia.com مقالات ذات صلة:مصروفات الفائدة الفوائد المتكبدة عند تمويل الشركة عن طريق الاقتراضأهمية وجود المحاسب في الشركات من حارس الأرقام إلى رائد القراراتعلم تسجيل القيود المحاسبية مع حوار ممتع بين الاصحاب
جديد
- بواسطة مدير التحرير
- September 25, 2026
المحاسبة التحليلية وأهميتها في الشركات
المحاسبة التحليلية وأهميتها في الشركات إعداد: أ. أيمن هشام عزريل ماجستير محاسبة جامعة أليجار الإسلامية-الهند تم نشر هذا المقال في مجلة المحاسب العربي العدد الثلاثون المقدمة: عرف القرن الماضي تطورات كبيرة في مختلف المجالات، وخاصة في جوانب الحياة الاقتصادية للمؤسسات خاصة منها الصناعية سواء تعلق الأمر بالتكنولوجيا، وأساليب الإنتاج، أو طرق التسيير، ومجالات التخطيط، والبرمجة، وطرق التنبؤ، وأدوات الرقابة على العمليات التي تقوم بها تلك المؤسسات، ونلاحظ من تجارب المؤسسات الفاشلة أن من أبرز أسباب تعثرها هو القصور، والنقص في تطبيق مبادئ التسيير الحديثة، حيث لا يعتبر الفرق بين المؤسسات الفاشلة، والناجحة في كيفية توفير الموارد الأولية، أو اللازمة لتنفيذ أعمالها، ولكن يكمن في كيفية التمكن من الوصول إلى مزج ملائم للموارد المتاحة، وصولاً إلى تحقيق الهدف المنشود، والمتمثل في تحقيق لأهداف المؤسسة بكفاءة وفعالية، ومن أجل تحقيق كل هذا تركزت جهود كل من المهندسين، ومسيري المؤسسات، وخبراء التسيير على تطوير أساليب، وأدوات مختلفة لاستخدامها في إدارة المؤسسات، فحصل هناك تراكم مهم لتلك الأدوات يتم اللجوء إليها حسب متطلبات الإدارة، ونجد من تلك الأدوات المحاسبة التحليلية التي تعتبر نظام معلومات يساعد على تحليل البيانات، والمعلومات، وإعطاء نتائج انطلاقاً من تحديد عوائد المردودات للمنتوجات، وكذلك لمعرفة المنتج الأمثل والأحسن، وبالتالي إعطاء صورة واضحة للمؤسسة عن أدائها التسييري، ومع تطور المحاسبة العامة في الواقع العملي بداية بالقيد الوحيد، وانتهاء بالقيد المزدوج، كان هناك في المقابل، تطور في شكل الوحدات الاقتصادية، إذ انتقلت من مشاريع فردية، أو عائلية إلى مشاريع بالمساهمة، ومع ظهور الثورة الصناعية ارتفع حجم المشاريع، وتشعبت الأنشطة الاقتصادية، وتعقدت عملياتها، وانتشرت المنافسة الشديدة بين هذه المشاريع، كل هذا أدى إلى ظهور الحاجة لنوع آخر من المحاسبة وهو المحاسبة التحليلية، الذي ينصب في مضمونه إلى قياس تكاليف المنتجات، وتحديد أسعار البيع، وكذلك التخطيط لإستراتيجيات المنافسة بالتكاليف، وذلك خدمة لأغراض الإدارة، ومجالات التخطيط، والمراقبة، واتخاذ القرارات، وكفاية الأداء، وبما أن المحاسبة العامة تسمح للمؤسسة بتقييم ذمتها، وتقديم نتيجة إجمالية للنشاط، إلا أنها لا تسمح بتجزئتها حسب طبيعة تركيبها ومعرفة مساهمة كل منتج فيها، و نظراً لما تقدمه المحاسبة التحليلية من تدارك لحدود المحاسبة العامة لهذه الاحتياجات الداخلية في تسيير المؤسسة، فقد تم اعتبارها من أهم المصادر الأساسية للمعلومات الاقتصادية، وحلقة وصل هامة بين مختلف مستويات الإدارة، ويمكن تعريف المحاسبة التحليلية بأنها فرع من فروع المحاسبة التي تهتم بتقدير، وتجميع، وتسجيل، وتوزيع، وتحليل، وتفسير البيانات الخاصة بالتكلفة الصناعية والبيعية، والإدارية، وهي أداة هادفة فكل إجراء من إجراءاتها يهدف إلى تغطية حاجة من حاجات الإدارة، فهي تعمل على مد الإدارة ببيانات التي تعتمد عليها في كل المشاكل المختلفة التي تتعرض لها إدارة المشروع يوماً بعد يوم، (عبدا لله وآخرون، 1990، ص15). نشأة المحاسبة التحليلية وتطورها: مع تطور المحاسبة العامة في الواقع العملي بداية بالقيد الوحيد، وانتهاء بالقيد المزدوج، كان هناك في المقابل، تطور في شكل الوحدات الاقتصادية، إذ انتقلت من مشاريع فردية، أو عائلية إلى مشاريع بالمساهمة، ومع ظهور الثورة الصناعية ارتفع حجم المشاريع، وتشعبت الأنشطة الاقتصادية، وتعقدت عملياتها، وانتشرت المنافسة الشديدة بين هذه المشاريع، كل هذا أدى إلى ظهور الحاجة لنوع آخر من المحاسبة ينصب في مضمونه إلى قياس تكاليف المنتجات، وتحديد أسعار البيع، وكذلك التخطيط لإستراتيجيات المنافسة بالتكاليف، وذلك خدمة لأغراض الإدارة، ومجالات التخطيط، والمراقبة، واتخاذ القرارات، وكفاية الأداء وهو المحاسبة التحليلية، وبما أن المحاسبة العامة تسمح للمؤسسة بتقييم ذمتها، وتقديم نتيجة إجمالية للنشاط، إلا أنها لا تسمح بتجزئتها حسب طبيعة تركيبها، ومعرفة مساهمة كل منتج فيها، ونظراً لما تقدمه المحاسبة التحليلية من تدارك لحدود المحاسبة العامة لهذه الاحتياجات الداخلية في تسيير المؤسسة، فقد تم اعتبارها من أهم المصادر الأساسية للمعلومات الاقتصادية، وحلقة وصل هامة بين مختلف مستويات الإدارة. http://elanin.com/vb/showthread.php?t=4815 أسس وضع نظام المحاسبة التحليلية: إن استخدام معلومات المحاسبة التحليلية من أجل تخطيط الأنشطة الخاصة بالإدارة لمختلف أوجه عمل المؤسسة والرقابة على الأداء، تعد من أهم التطورات الحديثة لتقنيات التسيير، وهي في تطور مستمر سواء على مستوى تعدد الطرق، أو على مستوى توسع تطبيق الطريقة في حد ذاتها، والملاحظ هو تداخل مجالات العلوم المختلفة، بحيث استفادت المحاسبة بشكل عام، والمحاسبة التحليلية بشكـل خاص، بالتطور الحاصل في العلوم الأخرى من تقنيات، وأساليب ونظريات، وإن المؤسسة في تنظيمها تشكل نظام معلومات شامل، يتكون من عدة أنظمة فرعية تختلف تماماً من حيث الوظيفة، وأسس التصميم عن بعضها البعض، إلا أنها تنسجم، وتتداخل لتشكل شبكة، أو سلسلة واحدة تهدف إلى تحقيق نفس الأهداف، تربطها قنوات اتصال تستعمل في تنقل المعلومات، إذ تعد مخرجات نظام معلومات فرعي كمدخلات لنظام معلومات فرعي آخر داخل النظام الشامل للمؤسسة، وتجدر الإشارة إلى أنه ينبغي عند تصميم نظام معلومات فرعي، أن يراعى في ذلك مواصفات، وعمل الأنظمة الفرعية الأخرى، حتى يحدث الانسجام، وأن لا يقع التعارض في الأهداف، والوسائل لضمان سريان المعلومات بشكل ملائم، ونجد من بين الأنظمة الفرعية نظام المعلومات للمحاسبة التحليلية. ويعتبر هذا النظام حلقة أساسية ذات أبعاد عملية، وإستراتيجية داخل نظام المعلومات الشامل للمؤسسة، ويعد عنصراً من عناصر نظام إدارة الجودة الشاملة، ويشكل صمام الأمان للنظام التسييري للمؤسسة على كامل مستويات الإدارة، سواء ما تعلق بمتابعة العمليات، وإنتاج مختلف المعلومات الضرورية، وإعداد التقارير بناءاً على المقارنات، والتحليلات اللازمة، أو لاتخاذ القرارات، والعمل على تشكيل نماذج لدراسة مختلف الفرص، والقيام بتخطيط، وإعداد الموازنات، إذ يشكل مصدر أساسي داخلي للمعلومات بالنسبة للأنظمة الفرعية الأخرى، ويشكل نظام المعلومات مجموعة الإجراءات، والوسائل التي تقوم بجمع، ومعالجة، وتشغيل، وتخزين، واسترجاع المعلومات لتدعيم اتخاذ القرارات، والرقابة في المؤسسة، وهو يعتمد على ثلاثة عناصر أساسية، وهي التنظيم، الإدارة، التكنولوجيا، http://ser-bu.univ-(alger.dz/thesenum/MERABTI_NAWEL.pdf علاقة المحاسبة التحليلية بالمحاسبة العامة: هناك علاقة وطيدة بين المحاسبتين بحيث تعتبر المحاسبة العامة، المصدر الأساسي للمعلومات التي تستمد منه المحاسبة, كما أن هذه الأخيرة تمد المحاسبة العامة بمعلومات يمكن الاعتماد عليها في نفس الوقت، أو الدورة, مثل الكمية، وقيمة المواد...الخ، وبالرغم من هذه العلاقة إلا أن هناك أوجه شبه كما أن هناك أوجه اختلاف بينهما تكمن في ما يلي أوجه الشبه: تحلل المحاسبتين تسيير المؤسسة، تعالج المحاسبة التحليلية نفس المعطيات الأساسية التي تعالجها المحاسبة العامة، كلتا المحاسبتين تصلان إلى نفس النتيجة، يتبعان لنفس المبادئ المحاسبية مثل مبدأ الحيطة، والحذر، المحاسبة العامة تعد البيانات المتعلقة بالموجودات، والمطاليب (أصول، وخصوم) تمهد لإعداد الميزانية الختامية، وحساب صافي المركز المالي, والمحاسبة التحليلية تعتبر مكملة للمحاسبة العامة حيث تدعمها، بالبيانات التفصيلية فعند إعداد الميزانية الختامية تقدم المحاسبة التحليلية تكلفة الإنتاج التام، والإنتاج قيد التنفيذ. أوجه الاختلاف: أ) من حيث الهدف: المحاسبة العامة تهدف أساساً إلى تحديد نتائج أعمال السنة إجمالاً، سواء كانت ربح، أو خسارة, وتساهم كذلك في إعداد الميزانية...الخ, أي أن المحاسبة العامة هدفها مالي, أما المحاسبة التحليلية، فتهدف إلى تحديد نتيجة كل منتج على حدي, أي النتيجة فيها مجزئة، أو تتفرع فيها حسب كل منتج، وبالتالي فإن هدف المحاسبة التحليلية هو هدف اقتصادي. ب) من حيث الزمن: المحاسبة العامة تعتبر محاسبة تاريخية إلا أنها لا تهتم إلا بالبيانات الفعلية عن عمليات تمت فعلاً، فهي لا تهتم لما سيحدث في المستقبل من احتمالات عن أسعار المواد، وأسعار البيع, طبقاً لمبدأ الحيطة، والحذر لكن لا تأخذ بعين الاعتبار احتمالات انخفاض الأسعار مثل مؤونات نقص البضائع, أما المحاسبة التحليلية فهي تهتم أساساً بالحاضر والمستقبل، وتستخدم البيانات الفعلية للاستفادة منها في وضع خطط، وتوقعات مستقبلية. ج) من حيث المعلومات: المحاسبة العامة تستمد معلوماتها من المخطط الوطني المحاسبي، بينما المحاسبة التحليلية، فتستمد معلوماتها من المحاسبة العامة، ومصادر أخرى. د) من حيث الاستعمال: المحاسبة العامة يستعملها المدير، والعمال، والمتعاملين إلا أنها إلزامية من الناحية القانونية, بينما المحاسبة التحليلية فيستعملها المسيرون، لأنها تفيدهم في تحديد المسؤوليات واتخاذ القرارات، وإعداد البرامج المستقبلية. خ) من حيث المستفيد: المحاسبة العامة يستفيد منها أصحاب المشروع، والموردون، والزبائن والمقرضين…، أما المحاسبة التحليلية، فالمستفيد منها هو المسير الداخلي للمؤسسة الذي يستعين بمختلف البيانات المستخرجة للقياس، والتخطيط، والرقابة. http://ser-bu.univ-alger.dz/thesenum/MERABTI_NAWEL.pdf المراجع: - عبد الله وآخرون ،أصول المحاسبة، مركز الكتب الأردنية ،1990 - http://elanin.com/vb/showthread.php?t=4815 - http://ser-bu.univ-alger.dz/thesenum/MERABTI_NAWEL.pdf مقالات ذات صلة:التسويات الجرديةرأس المال : Capitalتعرف على ما هية الأوراق المالية في سطور
