
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
عاجل
- بواسطة المجلة
- September 25, 2026
كورس المحاسبة المالية – الجزء الاول – مجلة المحاسب العربي
كورس المحاسبة المالية – الجزء الاول – مجلة المحاسب العربي تعريف النظام المحاسبي : - النظام المحاسبي . هو الإطار العام ال يحتوي على المبادئ والفروض التي تحدد المستندات والدفاتر والسجلات وجميع الإجراءات والأدوات والتعليمات التي يجب إتباعها لاحكام عمليات القياس وطرق عرض النتائج ومراقبتها بشكل دقيق ومحايد . ومع أن المبادئ المحاسبية الأساسية قابلة للتطبيق على جميع أنواع الودات المحاسبية إلا أن كل وحدة تحتاج إلى تصميم نظام محاسبي للمعلومات المالية يتفق وخصائصها . ويشمل هدا النظام على النمادج المحاسبية ، والسجلات ، دليل التعليمات ودلبل الحسابات ، برامج الكمبيوتر والتقارير التي تفي بإحتياجاتها الأدارة ، والمحاسبة المالية لتقديم خدماتها إلى الجهات الداخلية والخارجية كنظام للمعلومات بتقدبم القوائم المالية لابد من تطبيق النظام المحاسبي والدي يتكون من عناصره الثلاثة وهي : المدخلات – التشغيل أو المعالجة – المخرجات . مقالات ذات صلة:الدليل المحاسبي وشرحة10- قوائم مالية منشورة شركات متنوعةنظام XBRL في الكويت : الاستعداد لبوابة قيد قبل يناير 2027
جديد
- بواسطة مدير التحرير
- September 25, 2026
الفرق بين المحاسبة المالية والمحاسبة والادارية
لمحاسبة المالية تركز على تسجيل وتقديم التقارير المالية للجهات الخارجية مثل المستثمرين والمصارف والجهات الحكومية. تهدف المحاسبة المالية إلى توفير معلومات دقيقة وموثوقة حول الأداء المالي للشركة ومعرفة قدرتها على تحقيق الأرباح وتحمل الديون. أما المحاسبة الإدارية فتركز على توفير المعلومات الداخلية للإدارة لاتخاذ القرارات الاستراتيجية والتكتيكية. تهدف المحاسبة الإدارية إلى تحليل وتفسير البيانات المالية وتوفير معلومات متعمقة حول تكاليف المنتجات والخدمات والأنشطة المختلفة في الشركة. وفيما يلي بعض الاختلافات الرئيسية بين المحاسبة المالية والمحاسبة الإدارية: 1-الجمهور المستهدف: المحاسبة المالية: تستهدف الجهات الخارجية مثل المستثمرين والجهات الحكومية. المحاسبة الإدارية: تستهدف الإدارة العليا والمدراء القراريين في الشركة. 2-الهدف: المحاسبة المالية: توفير معلومات مالية لاتخاذ القرارات المالية وتقييم الأداء المالي. المحاسبة الإدارية: توفير معلومات متعمقة لاتخاذ القرارات الإدارية وتحسين الكفاءة والفعالية. 3-التوقيت: المحاسبة المالية: تتم عادة بشكل سنوي وفقًا للمعايير المحاسبية المعتمدة. المحاسبة الإدارية: يمكن أن تتم بشكل دوري أو حسب الحاجة لتلبية احتياجات الإدارة. 4- المعلومات المقدمة: المحاسبة المالية: تقارير مالية مثل القوائم المالية والتقارير السنوية. المحاسبة الإدارية: تقارير تحليلية مثل تقارير التكاليف وتقارير أداء الأنشطة. 5-التركيز: المحاسبة المالية: تركز على القواعد والمعايير المحاسبية والامتثال للتشريعات المالية. المحاسبة الإدارية: تركز على تحليل البيانات المالية وتحسين العمليات واتخاذ القرارات الاستراتيجية. بشكل عام ، تهدف المحاسبة المالية إلى توفير معلومات مالية للجهات الخارجية ، بينما تهدف المحاسبة الإدارية إلى توفير معلومات داخلية لاتخاذ القرارات الإدارية. مقالات ذات صلة:مفهوم تقويم الاداءمستويات الادارةالبيانـــات والمعلومـــات
عاجل
- بواسطة مدير التحرير
- September 24, 2026
طبيعة المعلومات التي يمكن إنتاجها بواسطة المحاسبة المالية
طبيعة المعلومات التي يمكن إنتاجها بواسطة المحاسبة المالية تعتبر القوائم المالية الخارجية ذات الغرض العام إحدى منتجات المحاسبة المالية، ومن ثم فان أهداف القوائم المالية ومقدرتها على تقديم المعلومات إلى من يستخدمونها - من خارج المنشأة - تتأثر بطبيعة النتائج التي يمكن استخراجها من سجلات المحاسبة المالية وترتبط المعلومات التي تشملها مجموعة معينة من القوائم المالية ذات الغرض العام بوحدة اقتصادية محددة، قد تكون منشأة فردية، أو شركة قابضة مع شركاتها التابعة ، وبالتالي فإن نطاق المعلومات التي تشملها القوائم المالية يقتصر على وحدة معينة يمكن تمييزها على وجه التحديد ويقتصر التسجيل في الحسابات على الأحداث التي وقعت فعلا والتي يمكن قياسها قياسا نقديا ويتأثر بها المركز المالي للمنشأة، ومن ثم فان المعلومات التي تشملها القوائم المالية تقتصر إلى حد كبير على الآثار النقدية للأحداث التي وقعت فعلا دون غيرها. وفي المحاسبة المالية يتم التعبير عن المركز المالي للمنشأة في صورة معادلة مثل حقوق المساهمين حقوق الملكية = الأصول - الالتزامات الخصوم وكل معاملة أو حدث يؤثر على المركز المالي للمنشأة له تأثير أيضا على اثنين أو أكثر من أطراف هذه المعادلة. ويعتبر تبويب تلك الآثار إلى آثار ايرادية وآثار رأسمالية من الاهتمامات الأساسية للمحاسبة المالية. ومن ثم فإن المعلومات التي تشملها القوائم المالية ذات الغرض العام تتركز حول رأس المال والدخل. ويتم إعداد تقارير تشمل المعلومات التي تتجمع في حسابات الوحدة المحاسبية، وتقدم هذه التقارير إلى الأطراف والجهات التي تهتم بالمنشأة في فترات زمنية منتظمة خلال حياة المنشأة. وفي المحاسبة المالية تقاس الآثار المالية للأحداث على أساس فرض استمرار المنشأة بمعنى أنه ليست هناك نية أو ضرورة لتصفية المنشأة وتقليص نطاق عملياتها. ولهذا الافتراض أثر كبير على القوائم المالية فالمنشأة بطبيعتها تيار مستمر من الأنشطة ويؤدي تقسيم هذا التيار إلى أجزاء دورية، تعد عن كل منها مجموعة من القوائم المالية ، إلى تجزئة كثير من العلاقات الواقعية ويضفي على القوائم المالية هالة من الدقة ليس لها ما يبررها. فالقوائم المالية - حتى في أفضل الظروف المواتية – تتسم بأنها ليست نهائية فالانطباع الذي تتركه هذه القوائم والقرارات التي تبني عليها قد تتغير جميعها في ضوء الأحداث المقبلة، وبالتالي يجب دراسة هذه القوائم في ضوء هذا الاحتمال، كما يجب اتخاذ القرارات على هذا الأساس. ولا تقتصر المعلومات التي تشملها القوائم المالية على المتحصلات والمدفوعات النقدية وحدها، إذ أنه قد يتم تسجيل الدخل الذي ينتج عن معاملة معينة أو النفقة التي يتطلبها إنجاز تلك المعاملة، في فترة زمنية سابقة أو لاحقة للتحصيل أو الإنفاق النقدي الذي يرتبط بها، وذلك حتى يمكن تحديد الدخل الذي ينسب لكل فترة زمنية على حدة، وتحديد أثر ذلك الدخل أو النفقة على الأصول والخصوم في نهاية تلك الفترة. ولا تختص المحاسبة المالية بالتقييم الكمي لكثير من المتغيرات والأحداث التي قد لا تكون على جانب كبير من الأهمية لمن يستخدمون القوائم المالية خارج المنشأة عند اتخاذ قراراتهم المالية لا تختص بقياس قيمة السمعة الحسنة لنوعية منتج أو خدمة، كما أنها لا تختص بقياس الأثر الاجتماعي لعمليات منشأة أو أثر الأحوال الاقتصادية العامة على تلك المنشأة. فهي لا تقيس سوى الأحداث التي يؤيدها الدليل الموضوعي والقابل للمراجعة والتحقيق - إلا إذا كان ذلك مطلوبا على وجه التحديد لغرض آخر يتعلق بالقوائم المالية - مثل الإفصاح عن معلومات إضافية تعتبر ضرورية لكي تكون القوائم غير مضللة ومن ثم فان المعلومات التي تشملها القوائم المالية ليست سوى نوع واحد من المعلومات التي يتعين أن يعتمد عليها من يستخدمون القوائم المالية خارج المنشأة عند اتخاذ قراراتهم يضاف إلى ذلك أن المحاسبة المالية لا تختص بتزويد من يستخدمون القوائم المالية خارج المنشأة بتقييم للنتائج الاقتصادية التي تترتب على كل من الاختيارات أو البدائل التي يواجهونها، فبالرغم من أن توفير المعلومات المالية عن المنشأة يعتبر من وظائف المحاسبة المالية إلا أن التحليل الذي يجب أن يقوم به المستثمرون والمقرضون الحاليون والمرتقبون فيما يتعلق بتقييم النتائج الاقتصادية لكل من الاختيارات أو البدائل المختلفة التي يواجهونها لا يعتبر من وظائف المحاسبة. وبالمثل، فان المحاسبة المالية تختص بتقديم معلومات مفيدة لتقييم أداء الإدارة إلا أن إجراء هذا التقييم ليس من وظائف المحاسبة. وبصفة عامة يجب التمييز بين وظيفة تقديم المعلومات المالية واستخدام تلك المعلومات ويتوقف نجاح أو فشل المنشأة على كثير من العوامل الاقتصادية العامة مثل الطلب على منتجاتها وخدماتها، ومثل الموارد الاقتصادية للمنشأة وقدرة الإدارة على الاستفادة من الفرص المتاحة والتغلب على الظروف غير الملائمة. فالواقع أن هناك بعض العوامل التي تؤثر على نجاح أو فشل المنشأة دون أن يكون في مقدور الإدارة أن تؤثر في تلك العوامل أو تسيطر عليها. ولا تستطيع المحاسبة المالية أن تفصل بين أداء الإدارة وأداء المنشأة إذ أن المعلومات التي تحتويها القوائم المالية تقصر عن تقييم أداء الإدارة بمعزل عن أداء المنشأة نفسها مقالات ذات صلة:الاحتياطي القانونيالتعريف بالاحتياطي وتحديده وأهميتهمصروفات التأسيس - موضوع للنقاش
المحاسبة المالية
- بواسطة فريق عمل المجلة
- September 24, 2026
أهمية وجود المحاسب في الشركات من حارس الأرقام إلى رائد القرار
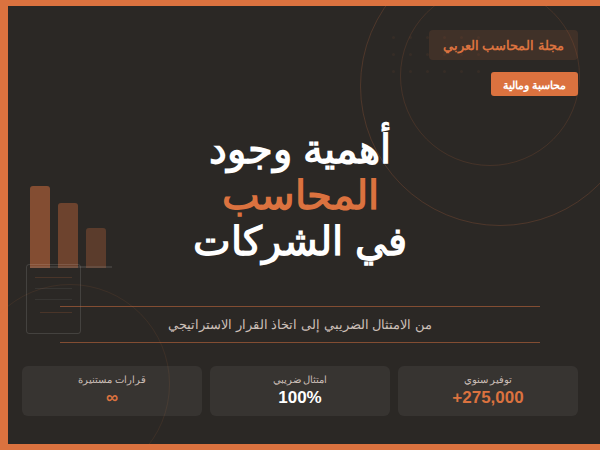
أهمية وجود المحاسب في الشركات من حارس الأرقام إلى رائد القرار أهمية وجود المحاسب في الشركات المحاسب ليس مجرد موظف يمسك دفاتر الأرقام — إنه رائد المخاطر وحارس القرار المالي المقدمة: حين تُحاسَب الشركة أمام نفسها حين يتجرأ صاحب عمل على إدارة شركته دون محاسب متخصص، فهو في الحقيقة يقود سيارته في الليل دون أضواء، واثقاً من معرفته بالطريق. ربما يصل في بعض الأحيان، لكن الاحتمال الأكبر أنه يمشي نحو كارثة مالية صامتة لا تُكتشف إلا حين تتفاقم. في عالم تتسارع فيه التشريعات الضريبية وتتشعب معاييرها، وفي بيئة أعمال لا تسامح فيها على الأخطاء المحاسبية، بات دور المحاسب يتخطى حدود الأرقام إلى صميم القرار الاستراتيجي. هذا المقال يستعرض بعين الممارس لا المنظّر لماذا يُشكّل المحاسب أحد أهم الأصول غير الملموسة في أي منشأة تجارية أو صناعية أو خدمية. المحاسب: التعريف الجوهري المحاسب القانوني أو المالي ليس مجرد شخص يُدوّن أرقام الإيرادات والمصروفات. إنه متخصص يمتلك قدرة على رؤية الصورة الكاملة للوضع المالي للمنشأة، ويُحيط بالمعايير الدولية لإعداد التقارير المالية (IFRS) ومبادئ المحاسبة المقبولة عموماً (GAAP)، علاوة على اشتراطات هيئات الزكاة والضريبة والجمارك، ومتطلبات المساهمين وجهات الإقراض. بعبارة أدق: المحاسب هو المترجم بين الواقع التشغيلي للشركة واللغة الرقمية التي يفهمها المستثمرون والجهات التنظيمية والإدارة على حدٍّ سواء. الهدف من وجود المحاسب داخل الشركة يمكن تلخيص الأهداف الجوهرية لوجود محاسب في أي منشأة ضمن ثلاثة محاور رئيسية: أ) الضبط والمراقبة الشركات التي تعمل دون رقابة محاسبية كافية تُعاني بصمت من تسرب الأموال، سواء عبر مصروفات غير مُبررة، أو بضائع مفقودة لم تُسجَّل، أو ديون لم تُلاحَق. المحاسب يُغلق هذه الثغرات ويضع أنظمة ضبط داخلي تجعل كل ريال مُحاسَباً. ب) الامتثال القانوني والضريبي في المملكة العربية السعودية مثلاً، تطور النظام الضريبي تطوراً لافتاً منذ تطبيق ضريبة القيمة المضافة عام 2018، ثم رفعها إلى 15% عام 2020، وصولاً إلى اشتراطات الفوترة الإلكترونية (فاتورة) بمرحلتيها. هذه الإصلاحات فرضت على الشركات — صغيرها وكبيرها — امتلاك كفاءة محاسبية حقيقية تضمن الامتثال وتتجنب الغرامات. ج) دعم القرار الاستراتيجي حين تتوقع الإدارة توسع الشركة أو الاندماج أو الاستثمار في أصل جديد، يكون المحاسب هو المرجع الأول. هو من يُقدّم تحليلات التدفق النقدي، ويُقيّم جدوى القرار، ويُحذّر من مخاطر التمويل المفرط أو السيولة المنخفضة. التطبيقات العملية: ماذا يصنع المحاسب يومياً؟ كثيراً ما يُختزل دور المحاسب في إعداد القوائم المالية السنوية. لكن من يعمل داخل بيئة أعمال حقيقية يعلم أن ما يفعله المحاسب يومياً أوسع وأعمق بكثير: إدارة الذمم المدينة والدائنة: متابعة الفواتير المستحقة، وإرسال تنبيهات التحصيل، وضبط مواعيد السداد بما يحفظ التدفق النقدي. إعداد القوائم المالية: الميزانية العمومية، وقائمة الدخل، وقائمة التدفق النقدي، وهي اللغة الرسمية التي يتحدث بها المستثمرون والبنوك. التخطيط الضريبي: تحديد الإعفاءات والتكاليف القابلة للخصم الضريبي، وتقليل العبء الضريبي القانوني. تحليل التكاليف: تحديد مراكز الربح والخسارة داخل المنشأة، مما يُمكّن الإدارة من إعادة توزيع الموارد بكفاءة. إعداد الموازنات التقديرية: بناء خطط مالية واقعية تستند إلى بيانات تاريخية وتوقعات مدروسة، لا تمنيات. التدقيق الداخلي: الكشف المبكر عن أخطاء التسجيل أو الممارسات غير السليمة قبل أن تتراكم وتُشكّل مشكلة حقيقية. مثال رقمي توضيحي: التكلفة مقابل العائد "التوفير في المحاسب اليوم قد يُكلّف المنشأة عشرة أضعافه غداً" لنأخذ شركة تجارية صغيرة لبيع مواد البناء في الرياض، بإيرادات سنوية تبلغ 3 مليون ريال. قرر صاحبها الاستغناء عن المحاسب لتوفير راتبه الشهري البالغ 6,000 ريال، أي 72,000 ريال سنوياً. ما لم يحسبه صاحب المنشأة: البند مع المحاسب بدون محاسب غرامات ضريبة القيمة المضافة صفر 45,000 ريال تسرب مخزون غير مُراقَب صفر 30,000 ريال فرص تمويل ضائعة (بيانات غير موثقة) محفوظة 200,000+ ريال إجمالي التكلفة / الوفر السنوي 72,000 ريال (تكلفة) 275,000+ ريال خسارة الحساب واضح: توفير 72 ألف ريال من راتب المحاسب كلّف الشركة ما يزيد على 275 ألف ريال من خسائر مباشرة وغير مباشرة في عام واحد فقط. هذا ليس افتراضاً نظرياً، بل نمط يتكرر في كل بيئة أعمال تتجاهل الوظيفة المحاسبية. أبعاد استراتيجية: ما وراء الأرقام المحاسب وجاذبية الاستثمار لا يُقدم مستثمر جاد أمواله في شركة لا تملك قوائم مالية نظيفة ومُراجَعة. الدراسات المتعلقة بالتمويل الخاص في منطقة الشرق الأوسط تُشير إلى أن أكثر من 60% من صفقات الاندماج والاستحواذ الفاشلة كانت بسبب تباين في الصورة المالية الحقيقية عما هو مُعلَن. المحاسب هو من يُبني تلك الصورة على أسس سليمة. المحاسب وإدارة الأزمات حين تضرب أزمة — سواء أكانت تراجع المبيعات أم ارتفاعاً مفاجئاً في التكاليف أم خسارة عميل كبير — يكون المحاسب أول من يُدرك المدى الحقيقي للضرر ويُقدم خيارات التعافي. المنشآت التي نجت من تداعيات جائحة كوفيد-19 كانت الأكثر قدرة على تتبع تكاليفها ومصادر إيراداتها بدقة، وهو بالضبط ما يُتيحه النظام المحاسبي السليم. المحاسب والحوكمة المؤسسية تطبيق معايير الحوكمة في الشركات المساهمة وحتى في المنشآت الخاصة الكبيرة يستلزم وجود محاسبين موهلين يفصلون بين الذمم، ويُعِدون تقارير للمجلس، ويضمنون الفصل الواضح بين أموال الشركة وأموال المُلاك. هذا الفصل هو أساس الثقة المؤسسية. المحاسب في عصر الأتمتة والذكاء الاصطناعي يتساءل البعض: هل تُلغي برامج المحاسبة الحديثة والذكاء الاصطناعي الحاجة للمحاسب؟ الجواب القاطع هو: لا، بل تُعزّزه. أدوات مثل QuickBooks وZoho Books وOdoo تُؤتمت الإدخال وتوليد التقارير، لكنها لا تستطيع تفسير مؤشر غريب في بيانات التدفق النقدي، ولا تُدرك أن تراجع هامش الربح بنسبة 2% هذا الشهر مرتبط بارتفاع تكاليف الشحن لا بتراجع المبيعات. هذا الحكم البشري المُدرَّب هو ما يجعل المحاسب لا غنى عنه. الذكاء الاصطناعي يُعالج البيانات؛ المحاسب يفهمها ويمنحها معنى. الفرق بينهما شاسع في عالم القرار. "الأرقام لا تكذب — لكنها لا تتحدث من تلقاء ذاتها. المحاسب هو من يُعطيها صوتاً" المصادر والمراجع هيئة المحاسبين القانونيين السعوديين (SOCPA) — المعايير المهنية المحاسبية، الإصدار 2024 هيئة الزكاة والضريبة والجمارك (ZATCA) — دليل الامتثال لضريبة القيمة المضافة، 2024 IFRS Foundation — International Financial Reporting Standards (IFRS 2024) المعهد الأمريكي للمحاسبين القانونيين (AICPA) — دراسة ROI of Accounting Function, 2023 المجلة العربية للمحاسبة والإدارة المالية — عدد مارس 2025 Deloitte Middle East — رؤى حول حوكمة الشركات والمحاسبة الإقليمية، 2024 تقرير Grant Thornton — Financial Management in GCC SMEs, 2024 مقالات ذات صلة:شرح الفرق بين المصروفات والإيرادات المؤجلة والمستحقة بطريقة بسيطة للمحاسبينمصروفات الفائدة الفوائد المتكبدة عند تمويل الشركة عن طريق الاقتراضالفرق بين المحاسب ومدخل البيانات حدود الدور وقيمة التخصص
مقال جديد
- بواسطة وائل مراد
- September 24, 2026
اتعلم تسجيل القيود المحاسبية مع حوار ممتع بين الاصحاب
اتعلم تسجيل القيود المحاسبية مع حوار ممتع بين الاصحاب في المقال ده، هنقدم لك طريقة سهلة وممتعة لتعلم تسجيل القيود المحاسبية من خلال حوار بسيط بين مجموعة من الأصدقاء. الحوار هيساعدك تفهم الأساسيات المطلوبة لتسجيل القيود في دفتر اليومية بشكل صحيح، وكمان هنعرض بعض الأخطاء الشائعة اللي ممكن تقع فيها وإزاي تتجنبها. سواء كنت مبتدئ في المجال أو عندك خلفية بسيطة، المقال ده هيكون دليل عملي ومفيد ليك. علي:يا جماعة، أنا لسه بادي في شغل جديد و مطلوب مني أسجل قيود محاسبية، حد يعرف ازاي أعمل ده؟ محمود: أوووه، الموضوع مش صعب يا علي. تعالي نفهمه مع بعض. أولا، القيود المحاسبية هي ببساطة تسجيل كل العمليات المالية اللي بتحصل في الشركة. سارة: طيب يعني ايه القيود المحاسبية؟ ممكن توضحولي؟ محمود: طبعاً. بصي، كل عملية مالية في الشركة بتتسجل في دفتر خاص بيها، وده بنسميه "دفتر اليومية". كل عملية بنسجلها بتتكون من حاجتين: "المدين" و "الدائن". علي: المدين والدائن؟ يعني ايه الكلام ده؟ محمود: ببساطة، المدين هو الطرف اللي استلم القيمة المالية، والدائن هو الطرف اللي دفع القيمة المالية. مثلا، لو اشترينا بضاعة، الشركة بتبقى مدينة لأنها استلمت البضاعة، والمورد اللي دفع البضاعة هو الدائن. سارة: طيب، ازاي نكتب القيد ده في الدفتر؟ محمود: هنكتب القيد بالشكل ده: - أول حاجة نحدد التاريخ. - بعدين نكتب اسم الحساب المدين وقيمته. - بعد كده نكتب اسم الحساب الدائن وقيمته. - وأخيراً، نضيف شرح صغير للعملية دي. علي: ممكن تديني مثال عملي؟ محمود: طبعا، تخيل إننا اشترينا بضاعة ب1000 جنيه من شركة الموردين يوم 1 يونيو. القيد هيكون كالتالي: - 1 يونيو - المدين: المخزون 1000 جنيه - الدائن: الموردين 1000 جنيه - شرح: شراء بضاعة من شركة الموردين. سارة: كده بقى الموضوع أوضح. طب ايه الأخطاء الشائعة اللي ممكن نقع فيها وإحنا بنسجل القيود؟ محمود: من الأخطاء الشائعة إنك ممكن تنسى تكتب التاريخ، أو تكتب القيم غلط، أو حتى تكتب القيد من غير شرح. لازم تتأكد إن كل حاجة مكتوبة صح ومفهومة. علي: شكراً يا محمود. فعلاً فهمت الموضوع دلوقتي. هبدأ أطبق ده في الشغل وأشوف. سارة: فعلاً يا محمود، شكراً ليك. الحوار ده كان مفيد جداً. محمود: العفو يا جماعة، أي وقت. المهم إنكم تطبقوا اللي اتعلمتوه صح. مقالات ذات صلة:24 أداة لتطوير نفسك كمدير ماليمقومات المحاسب الناجحالتمويل وهيكلة رأس المال
