
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
جديد
- بواسطة الادمن
- September 25, 2026
مقدمة عن محاسبة التكاليف
مقدمة عن محاسبة التكاليف من الصعب إعداد محاسب تكاليف يكون قادر علي مواكبه المستجد في علم محاسبه التكاليف في ظل التطورات الرهيبة التي تحدث باستمرار نتيجة لإتباع منظومة التطوير المستمر والذي يتبعه كبري الشركات العالمية. ولكي يكون محاسب التكاليف كفء ، لابد أن يستمر في مباشرة عمله كمحاسب تكاليف في المصنع المعين به لمده لا تقل عن سنتين حتى يعي جيدا أسلوب العمل وكيفية ومراحل الإنتاج وكيفيه إعداد التقارير المحاسبية بدءا من تقرير كفاءة الإنتاج وصولا إلي التقارير الأهم في نظام التكاليف. ولا يعتبر محاسب التكاليف محاسبا كفء إلا إذا قام بعمل جولات متكررة إلي صالة الإنتاج وعرف مرحله تصنيع المنتج وكيفيه ضبط الآلة للوضعية الصحيحة وكيفيه حدوث منتج معيب وكيفيه تلاشي ذلك . إن لقب محاسب التكاليف فخرا لكل محاسب تكاليف فالدور الأهم لمحاسب التكاليف هو قياس تكلفه المنتج لمعرفه كم تكلف المنتج من أجور وخامات أوليه ومياه ونور . فالدور المهم لمحاسب التكاليف هو محاوله تقليل تكلفه المنتج بشتى الطرق ويتم ذلك من خلال عمل مفاضلة ومقارنه بين عروض الشركات في سعر بيع الماكينات والخامات والاستهلاك الأمثل للمياه والغاز والكهرباء. إن النظام المعمول به في كبري الشركات العالمية هو العمل باللغة الانجليزية والحاسب الآلي لذا يجب أن تكون ذو خبرة عاليه في تلك العنصرين . فقط إذا ألممت بالخبرة العملية والحاسب الآلي واللغة ستشعر بأن محاسبه التكاليف ليست بعبعا كما يعتقد البعض ولكنها المفتاح السحري لتخفيض التكاليف ومن ثم توسعه المشروع وكبره. تعريف محاسبة التكاليف : هي علم يشتمل على مجموعة من المبادئ و الأسس المحاسبية اللازمة لتقدير وتجميع بيانات التكاليف وتحليلها وتبويبها بغرض تحديد تكلفة الوحدة المنتجة سواء كانت سلعة أو خدمة والرقابة عليها ومساعدة الإدارة في رسم السياسات الإنتاجية والتسويقية ، والاختيار من بين البدائل المتاحة لحل المشاكل الإدارية ( مساعدة الإدارة في القيام بوظائفها من تخطيط وتنسيق ورقابة واتخاذ قرارات ) . مقارنة بين المحاسبة المالية و محاسبة التكاليف : زاوية المقارنة المحاسبة المالية محاسبة التكاليف وحدة المحاسبة المنشأة ككل الإدارات وأقسام ومراكز النشاط بها الفترة المحاسبية السنة المالية الفترة التكاليفية( يوم، أسبوع،شهر) نوعية البيانات مالية كمية ومالية أساس إعداد البيانات فعلية تقديري وفعلي نوعية العمليات خارجية ( المنشأة والغير ) داخلية ( بين الإدارات ) الجهة المستفيدة أصحاب المنشأة والجهات الخارجية إدارة المنشأة الأغراض ( الهدف ) تحديد نتيجة الأعمال والمركز المالي تحديد تكلفة وحدة الإنتاج ، والرقابة على التكاليف ،ومساعدة الإدارة القوائم المالية الحسابات الختامية وقائمة المركز المالي قائمة نتائج الأعمال ، وقائمة التكاليف سرية البيانات بياناتها منشورة وعلنية بياناتها سرية وداخلية درجة وضوح وتفصيل البيانات إجمالية تفصيلية وتحليلية وعلى الرغم من الاختلاف بين المحاسبة المالية ومحاسبة التكاليف إلا أنهما يتشابهان في : إتباع نفس المبادئ المحاسبية مثل مبدأ الحيطة والحذر ومبدأ الوحدة المحاسبية ، ومبدأ الاستحقاق ، ومبدأ الاستمرار استخدام القيد المزدوج ، وقاعدة الجرد في نهاية كل فترة مالية ز يتعاون كلا النوعين في تحقيق الرقابة ، وذلك عن طريق مقارنة البيانات التفصيلية في محاسبة التكاليف بالأرقام الإجمالية التي أظهرتها المحاسبة المالية تقوم محاسبة التكاليف بتحديد تكلفة المخزون ( مواد ، خام ، إنتاج تحت التشغيل ، إنتاج تام ) وتكلفة الإنتاج التام المباع ، وهذه التكاليف مهمة للمحاسبة المالية لتحديد نتيجة نشاط المنشأة والمركز المالي في نهاية السنة . إذا المحاسبة المالية ومحاسبة التكاليف يكملان بعضهما البعض . أهداف محاسبة التكاليف : 1- تحديد تكلفة الوحدة المنتجة أو الخدمة ويعد الهدف الرئيسي لنظام محاسبة التكاليف حتى تتمكن المنشأة من تحديد نتائج أعمالها عن فترة زمنية معينة وبالتالي تحديد المركز المالي في نهاية الفترة . ويتطلب تحديد تكلفة الوحدات المنتجة إتباع الخطوات الآتية : حصر جميع المنتجات والتعرف على طبيعتها ومواصفاتها دراسة أنواع وتسلسل العمليات الصناعية اللازمة لإنتاج هذه المنتجات و تحديد مراكز التشغيل تجميع البيانات المتعلقة بعناصر التكاليف من واقع المستندات والإشعارات المختلفة والمتعلقة بتكاليف استخدام المواد وتكاليف العمالة ، وتكاليف شراء أو إنتاج الخدمات اللازمة لأوجه النشاط المختلفة . تحليل عناصر التكاليف والعمل على تحميلها للوحدات المنتجة سواء كانت سلع أو خدمات نهائية . و يساعد تحديد تكلفة الوحدة في : تحديد سعر البيع في الأوقات العادية وفي أوقات الكساد . تحديد السعر المناسب للدخول في المناقصات . تحديد تكلفة الإنتاج التام وغير التام ( المخزون ) في نهاية الفترة . تحديد نتائج أعمال المشروع من ربح أو خسارة في نهاية الفترة . 2- الرقابة على التكاليف : يقصد بالرقابة على التكاليف تحقيق الكفاءة في استخدام المواد والعمالة والآلات وغيرها من عوامل الإنتاج . وإمداد الإدارة ببيانات عن أوجه النشاط المختلفة بها . وقد تتحقق الرقابة على التكاليف عن طريق مقارنة التكاليف الفعلية المتعلقة بالفترة الحالية بتكاليف فترة أو عدة فترات سابقة ، ونتيجة لفشل هذه المقارنة لعدة أسباب فغنه يتم الاعتماد على المقارنة بين التكلفة الفعلية والتكلفة المعيارية في ظل الظروف المحيطة . هل تخفيض التكاليف يعني الرقابة على التكاليف ؟ توجد علاقة قوية بين الرقابة على التكاليف وتخفيض التكاليف . ويقص بتخفيض التكاليف الإنتقال من مستوى تكاليف حالي إلى مستوى أقل منه (على سبل المثال آلة جديدة تؤدي نفس العمليات بتكلفة أقل ، أو تعطي إنتاج أكبر بنفس التكلفة . أو عندما يستخدم في الإنتاج مادة خام جديدة ذات تكلفة أقل من تكلفة المادة المستخدمة من قبل . أو عن طريق تغيير نظام العمل كوسيلة للقضاء على الوقت الضائع ، أو لتخفيض تكلفة وقت العمل الإضافي ، أو عندما تعد جداول صيانة منتظمة لصيانة الآلات والمعدات ) . إذا الرقابة على التكاليف : تعمل في ظل الظروف الحالية الموجودة في المشروع أما تخفيض التكاليف : يتطلب تغيير الظروف المحيطة بالمشروع ، أي الانتقال من مستوى تكاليف حالي إلى مستوى أقل منه . مما سبق يتضح أن الهدف النهائي لكل من الرقابة على التكاليف وتخفيض التكاليف هو تحقيق الكفاءة في استخدام الموارد المتاحة في المنشأة . بالإضافة إلى أن تخفيض التكاليف يساهم بقدر كبير في الرقابة على التكاليف عن طريق البحث المستمر عن أفضل الطرق لاستغلال الموارد المتاحة . 3- المساعدة في اتخاذ قرار تسعير المنتجات والخدمات : تحدد المنشآت أسعار منجاتها وخدماتها بحيث تكفل لها تحقيق فائض بعد تغطية و استرداد التكاليف التي تحملتها في سبيل الإنتاج . كما يرغب المستهلك في دفع أسعار منخفضة تمكنه من الحصول على أكبر قدر من المنتجات والخدمات . ويلاحظ هنا أنه لا يوجد تعارض بين وجهتي نظر المنتج والمستهلك . ويظهر دور محاسب التكاليف في توفير البيانات التي تساعد الإدارة على تحديد الأسعار على أساس من الترشيد العلمي . ومن المعروف أن العلاقة بين التكلفة والسعر علاقة تبادلية حيث أن تكاليف المنتجات يسترشد بها في تحديد أسعار بيعها . كما أن تكاليف المنتجات والخدمات تتأثر بأسعار المستلزمات السلعية ( المواد ) المستخدمة في إنتاجها ، ومعدلات الأجور المدفوعة للعمال وأسعار الخدمات الأخرى ( مثال : القوى المحركة ، الإيجار ) وقد جرت العادة على تقسيم المنتجات والخدمات بحسب طبيعتها و أهميها للأفراد إلى ( 3) مجموعات كما يلي : منتجات وخدمات أساسية منتجات وخدمات عادية منتجات وخدمات كمالية و يتم إتباع سياسة مناسبة في تسعير كل مجموعة من المجموعات السابقة 4- ترشيد القرارات الإدارية : عملية اتخاذ القرارات هي عصب الإدارة . ولكي يكون القرار رشيدا فإنه من الضروري أن يكون البديل الذي وقع عليه الاختيار هو أفضل البدائل التي تعمل على تحقيق أهداف المنشأة بتكلفة اقتصادية . أمثلة على بعض القرارات الإدارية : أ – شراء أو إنتاج جزء معين يدخل في الإنتاج ب- التوسع أو عدم التوسع في الإنتاج ج- فتح أسواق جديدة أو الاكتفاء بالأسواق الحالية و تقوم عملية اتخاذ القرارات على الاختيار والمفاضلة بين البدائل المختلفة . فالأساس في اتخاذ القرار هو وجود عدة بدائل . كما أن وجود العديد من البدائل يخلق مشكلة الاختيار . وتشمل عملية اتخاذ القرارات الإدارية على تنفيذ الخطوات الآتية : 1- تحديد المشكلة الإدارية 2- اقتراح الحلول البديلة 3- تقييم هذه البدائل واختيار الحل الأمثل للمشكلة . و لا يعني إتباع هذه الخطوات بالضرورة التوصل إلى الحل الأمثل للمشكلة التي تواجه إدارة المنشأة . فقد يصبح القرار المتخذ غير مناسب إذا ما تغير ت الظروف والأحوال المحيطة بالمنشأة . وتعد بيانات التكاليف ذات أهمية خاصة لإدارة المنشأة في اتخاذ القرارات الرشيدة حيث أن اتخاذ بعض القرارات غير المدروسة قد يفوت على المنشأة فرصة تحقيق ربح أكبر أو قد يؤدي إلى إلحاق خسائر كبيرة بها . 5- التخطيط للمستقبل : تعتبر الموازنة التقديرية خطة عينية ومالية تفصيلية تغطي كل نواحي النشاط في المنشأة لفترة محددة مقبلة . وهي تعتبر أداة تعبر عن الأهداف والسياسات التي ساهمت الإدارة العليا في وضعها سواء للمنشأة ككل أو للوحدات الإدارية فيها . و من ثم فإنه يوجد بجانب الموازنة التقديرية العامة للمنشأة عدة موازنات فرعية خاصة بالأنشطة المختلفة فيها أو الإدارات أو الفروع . و يقوم نظام محاسبة التكاليف بتوفير المعلومات اللازمة لإعداد الموازنة التقديرية مثل تكلفة المواد والأجور وتكاليف الخدمات الأخرى . الأركان الرئيسية ( مقومات ) نظام محاسبة التكاليف : 1- دليل وحدات الإنتاج أو التكلفة : الخطوة الأولى في تصميم النظام المحاسبي للتكاليف تتمثل في تحديد نوع المنتجات النهائية التي تقوم المنشأة بإنتاجها والتي تعبر عن الهدف الأساسي من قيامها . ويطلق على وحدات الإنتاج النهائي سواء كانت سلعة أو خدمة وحدات التكلفة . وقد تعد وحدات التكلفة في إحدى المنشآت منتجات تامة الصنع بالرغم من أنها تعتبر مادة خام بالنسبة لمنشأة أخرى . على سبيل المثال في مصنع الغزل تعتبر خيوط غزل القطن منتج تام الصنع ، بينما يعد نفس المنتج مواد من وجهة نظر مصنع النسيج . وكذلك الحال بالنسبة للنسيج الخام الذي يعتبر منتج تام الصنع في مصنع النسيج في حين يعتبر نفس المنتج مواد من وجهة نظر مصنع الصباغة والطباعة . الخلاصة : أن ما تبدأ به المنشأة يعتبر مادة خام وما تنتهي منه يعتبر منتج تام الصنع حتى ولو لم يكن قابلا للاستعمال النهائي . تعريف وحدة التكلفة ( الإنتاج ) : عبارة عن وحدة التعبير عن الإنتاج و توصيفه وقياسه بالنسبة لمركز التكلفة أو للمرحلة الإنتاجية أو للوحدة الاقتصادية . ويكون هذا التعبير بالحجم أو بالوزن أو الطول وذلك في حالة تجانس المنتجات . أما في حالة عدم التجانس فيتم تجميعها في مجموعات بحيث يتفق مكونات كل مجموعة في بعض المواصفات الأساسية أو يعتبر أمر التشغيل هو وحدة التكلفة . ويتطلب إعداد دليل وحدات التكلفة اتخاذ الخطوات الآتية : حصر المنتجات النهائية التي تقوم المنشأة بإنتاجها والتي تعبر عن هدف المنشأة تقسيم المنتجات النهائية إلى مجموعات بحيث تتكون كل مجموعة من عدد البنود المتشابهة . أمثلة لوحدات تكلفة مستخدمة في بعض مجالات النشاط : 1- صناعة النقل بالسيارات أ- نقل ركاب راكب / كيلو ( عدد ) ب- نقل بضائع طن / كيلو ( وزن ) 2- صناعة النسيج متر أو ياردة ( طول ) 3- صناعة الأدوية : أ- أقراص 1000 قرص من دواء معين ( عدد ) ب- كبسولات كبسولة من مستحضر معين ( عدد ) ج- شراب مللتر من شراب معين ( حجم ) 4- صناعة الإسمنت كيس / طن ( بالوزن ) 5- صناعة الملابس ثوب / عباءة / قميص (عدد ) 6- صناعة السيارات سيارة موديل ( عدد ) 2- دليل مراكز التكاليف : يتم ربط نظام التكاليف بالتنظيم الإداري القائم في المنشأة مع تحديد واضح للسلطات والمسؤوليات . فتقسم المنشأة إلى وحدات إدارية صغيرة تسمى مراكز التكاليف وبحيث تكون كل وحدة إدارية تحت مسؤولية شخص معين حتى يمكن الرقابة على التكاليف بشكل سليم ويعرف مركز التكلفة : بأنه دائرة نشاط معين متجانس أو خدمات من نوع معين متجانسة . ويحتوي مركز التكلفة على مجموعة من عوامل الإنتاج متماثلة وينتج عن مركز التكلفة منتج متميز أو خدمة متميزة قابلة للقياس ويحقق دليل مراكز التكاليف الأهداف التالية : تحديد مراكز الإنفاق والمسؤولية بما يساعد على تطبيق نظام محاسبة المسؤولية حصر وقياس التكلفة الفعلية المرتبطة بكل مركز من مراكز النشاط ومن ثم تحليل وتوزيع وتحميل تكاليف المراكز على وحدات التكلفة . تقييم الأداء في كل مركز من مراكز التكاليف وذلك من خلال مقارنة التكلفة الفعلية بالتكلفة التقديرية لنفس المركز . خطوات إعداد دليل مراكز التكاليف : التعرف على مجالات النشاط المختلفة ( رئيسية ، فرعية ) في المنشأة . دراسة التخطيط الفني للمنشأة الذي يبين العمليات والمراحل الصناعية . دراسة التنظيم الإداري للمنشأة بهدف تحديد السلطات و المسؤوليات المتعلقة بكل وحدة . مراعاة العوامل الاقتصادية بحيث لا تحدد مراكز التكاليف على أساس أكثر تفصيلا مما يجب حتى لا يؤدي إلى تجمل المنشأة بتكاليف إدارية لا تبررها النتائج التي تحصل عليها ز وتنقسم مراكز التكاليف إلى : 1- مراكز تكاليف مرتبطة بمجالات النشاط الجاري وتتضمن : أ- مراكز تكاليف نشاط إنتاجي وتنقسم إلى : 1- مراكز إنتاج : وتختص بتأدية العمليات الصناعية اللازمة للمنتج ( مثال مصنع الملابس : مركز التفصيل ، مركز الخياطة ، مركز التطريز ) 2-مراكز خدمات إنتاجية : تؤدي مجموعة من الوظائف المساعدة لمراكز الإنتاج . مثال مركز الصيانة ، مركز قوى محركة ، مركز التخزين ،....... ب- مراكز تكاليف نشاط تسويقي : وهي تختص بنشاط تسويق وتصريف منتجات الوحدة \ الاقتصادية ( مثال مركز الإعلان ، مركز ترويج المبيعات ، مركز بحوث تسويق ، مركز نقل للخارج ) ج- مراكز تكاليف نشاط إداري وتمويلي : مجموعة مراكز الخدمات التي تقوم بأداء الأعمال الإدارية والإشرافية والرقابية في الوحدة ( مثال : إدارة مالية ، إدارة أفراد .... ) 2- مراكز تكاليف النشاط الرأس مالي : وهي عبارة عن مجموعة المراكز التي تختص بتركيب الآلات والمعدات أو بأداء الصيانة التي تزيد من عمرها الإنتاجي أو طاقتها الإنتاجية وغيرها من العمليات الرأس مالية التي تتعدى الفائدة منها سنة مالية . 3- دليل مراكز التكاليف : تتحمل الوحدة الاقتصادية في سبيل إنتاج المنتج أو أداء الخدمة نفقات كثيرة لذا من الضروري وضع دليل لعناصر التكاليف يوضح مفردات المبالغ التي تمثل التعبير المالي للعمليات التي تتم في الوحدة الاقتصادية . وتنقسم عناصر التكاليف عادة إلى 3 مجموعات رئيسية : عنصر تكلفة المواد : ويتمثل في تكلفة المواد والمستلزمات السلعية المستخدمة في نشاط الوحدة الاقتصادية عنصر تكلفة العمالة : ويتمثل في الأجور والمرتبات المدفوعة للعاملين . عنصر تكلفة الخدمات الأخرى : وتتمثل في بنود المصروفات الأخرى ( الإيجار ، الإضاءة .... مقالات ذات صلة:تحليل ميل العلاقةالتكاليف الثابتةالتكاليف المتغيرة
تطوير المحاسبين
- بواسطة فريق إعداد المجلة
- September 25, 2026
كن المحاسب الذي لا يُستغنى عنه: 10 خطوات نحو التميز والنجاح المهني
خطوات نحو النجاح: 10 نصائح لتحقيق تميزك كمحاسب محترف لتصبح محاسبًا ناجحًا، هناك عدة نقاط يمكن أن تساعدك في تحقيق النجاح في هذا المجال. إليك بعض النقاط التي يمكن أن تكون جزءًا من بحثك حول كيفية أن تصبح محاسبًا ناجحًا: التعليم والتدريب المستمر: تبدأ النجاح في مجال المحاسبة بالحصول على التعليم الجيد والتدريب المناسب. دراسة المحاسبة والحصول على شهادات معترف بها في هذا المجال تعتبر خطوة أساسية فهم مبادئ المحاسبة: تعتمد المحاسبة على مفاهيم أساسية. يجب أن تكون ملمًا بالقواعد المحاسبية وأساسيات المالية والضرائب والتقارير المالية. المهارات التقنية: استخدام البرمجيات المحاسبية والأدوات التكنولوجية الحديثة يمكن أن يكون لها تأثير كبير على كفاءتك ودقتك في العمل. الدقة والانتباه للتفاصيل: المحاسبة تتطلب دقة عالية وانتباهًا للتفاصيل، فعليك أن تكون دقيقًا في التحليل والتسجيلات المالية. القدرة على التفاعل الاجتماعي والاتصال الفعال: يجب أن تكون قادرًا على التواصل بشكل فعّال مع العملاء والزملاء وفهم متطلباتهم وتوجيههم. الإدارة الجيدة للوقت: تنظيم الوقت وإدارته بشكل فعّال يلعب دورًا هامًا في أداء العمل والوصول إلى النجاح. التطوير المهني المستمر: يجب عليك مواصلة تعلمك وتطوير مهاراتك المهنية بمتابعة التحديثات في مجال المحاسبة وحضور الدورات وورش العمل. الأخلاقيات المهنية: تكمن أهمية كبيرة في الالتزام بالمعايير الأخلاقية في مجال المحاسبة، والعمل بنزاهة وأمانة في التعامل مع المعلومات المالية. التخصص والتنوع: فرص النجاح تكون أفضل عندما تكون لديك خبرة واسعة في مجالات محاسبة مختلفة، بالإضافة إلى الاهتمام بتخصصات معينة إذا كنت تفضل ذلك. التجربة العملية: الحصول على فرص عمل عملية وتطبيق المفاهيم النظرية في بيئة عمل حقيقية يساعد في بناء المهارات وتعزيز الخبرة. اعتمادًا على هذه النقاط، يمكنك بناء بحثك حول كيفية أن تصبح محاسبًا ناجحًا والخطوات التي يجب اتخاذها لتحقيق النجاح في هذا المجال. مقالات ذات صلة:خارطة طريق المحاسب المحترف من محاسب تقليدي إلى شريك في اتخاذ القراركيف تبدأ رحلتك في المحاسبة : 5 نصائح أساسية للطلاب والخريجينGPS للمحاسب: دليل وأفكار للوصول إلى الهدف
المحاسبة المالية
- بواسطة فريق اعداد المجلة
- September 25, 2026
الفرق بين المحاسب ومدخل البيانات حدود الدور وقيمة التخصص
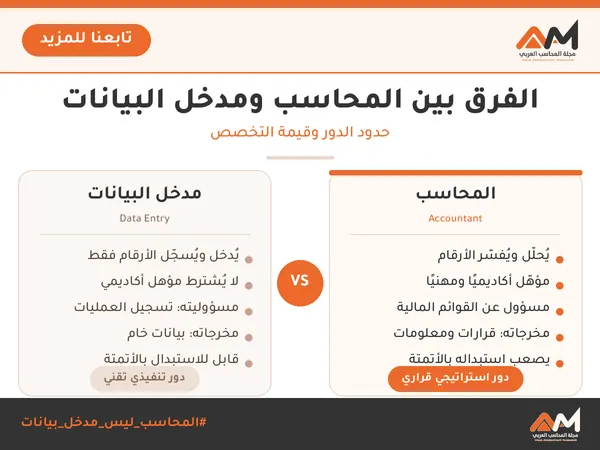
مجلة المحاسب العربي الفرق بين المحاسب ومدخل البيانات حدود الدور وقيمة التخصص حدود الدور وقيمة التخصص القسم: المعرفة المحاسبية | التصنيف: مقالات تأسيسية | يونيو 2026 مقدمة: لماذا يهمّ هذا الفرق؟ في كثير من الشركات الصغيرة والمتوسطة في العالم العربي، يُستخدم مصطلح «المحاسب» ومصطلح «مدخل البيانات» بشكل متبادل، كأنهما توصيفان لوظيفة واحدة. والحقيقة أن هذا الخلط ليس مجرد خطأ لغوي بسيط؛ إنه إشكالية هيكلية تُكلّف المؤسسات قرارات مالية خاطئة، وتُفوّت عليها قيمة استراتيجية كان يمكن أن يضيفها محاسب حقيقي مؤهّل تخيّل مديراً لشركة توريد أثاث يظن أن موظفه الذي يُدخل الفواتير في النظام هو محاسبه. يأتي نهاية العام ليجد أن ميزانيته لا تعكس الواقع، وأن التدفق النقدي يسير نحو أزمة لم يُحذّر منها أحد. الموظف أدّى مهمته: أدخل البيانات بدقة. لكن لم يكن هناك من يحلّل، ويُفسّر، ويُحذّر هذا المقال يُفكّك الفرق بين الوظيفتين تفكيكاً علمياً وعملياً، ويضع بين يديك أدوات للتمييز بينهما حتى تبني هيكلك المالي على أسس سليمة أولاً — التعريف: من هو كل منهما؟ مدخل البيانات (Data Entry Operator): هو الشخص المسؤول عن نقل المعلومات من مصادرها (فواتير ورقية، عقود، أوامر شراء) إلى الأنظمة الرقمية أو قواعد البيانات. عمله في جوهره عمل تحويلي يأخذ بيانات موجودة ويُدخلها في مكان آخر. لا يُحلّل، ولا يُفسّر، ولا يُقيّم صحة المعاملة من منظور مالي. المهارات الجوهرية لمدخل البيانات: سرعة الطباعة، التركيز، الإلمام بالبرامج المكتبية (Excel، برامج المحاسبة الجاهزة)، والانتباه للتفاصيل. وفق منصة Sabbar (فبراير 2025)، يتراوح راتبه الشهري في السعودية بين 3,500 و 9,000 ريال حسب الخبرة والقطاع. المحاسب (Accountant): هو المتخصص المؤهّل الذي يقيس الأحداث الاقتصادية، ويُثبتها وفق المبادئ والمعايير المحاسبية المعتمدة (IFRS أو GAAP)، ويُحوّلها إلى معلومات مالية قابلة للتحليل واتخاذ القرار. عمله تحليلي تفسيري بامتياز: يرى وراء الأرقام، ويكشف ما تعنيه للمؤسسة. ثانياً — الهدف: ماذا ينتج كل منهما؟ الهدف من مدخل البيانات هو ضمان أن المعلومات الخام موجودة في النظام بشكل صحيح ومنتظم. ناتجه النهائي: بيانات جاهزة للمعالجة. أما المحاسب فهدفه إنتاج معلومات مالية موثوقة تدعم القرار . الفرق الجوهري: البيانات مواد خام؛ المعلومات المالية نتاج معالجة وحكم مهني. مدخل البيانات يُوفّر المادة الأولى، والمحاسب يُحوّلها إلى ناتج ذي قيمة. على سبيل المثال، فاتورة شراء آلات بقيمة 50,000 دولار ليست مجرد رقم يُدخل في العمود الصحيح. المحاسب يُقرّر: هل تُسجَّل كمصروف أم كأصل رأسمالي؟ وما فترة إهلاكها؟ وكيف تؤثر على الربحية والضريبة؟ مدخل البيانات ليس في موقع اتخاذ هذه القرارات، ولا يُفترض به ذلك. ثالثاً — جدول المقارنة الشاملة فيما يلي مقارنة مباشرة بين الوظيفتين عبر أبرز المعايير المعيار مدخل البيانات المحاسب التعليم والمؤهل لا يُشترط مؤهل محاسبي بكالوريوس محاسبة أو ما يعادله طبيعة العمل إدخال وحفظ المعلومات تحليل وتفسير واتخاذ قرار المسؤولية دقة الإدخال فقط صحة القوائم المالية كاملاً التفكير النقدي غير مطلوب جوهر العمل المحاسبي المخرجات بيانات خام جاهزة للمعالجة تقارير وقوائم وتوصيات القيمة المضافة تشغيلية (تنفيذية) استراتيجية (قرارية) الاستعاضة بالتقنية سهل الاستعاضة عنه بالأتمتة يصعب استبداله كلياً رابعاً التطبيق: أين يلتقيان وأين يفترقان في الواقع؟ في الشركات الصغيرة جداً، يحدث أن يُنجز المحاسب بعض مهام إدخال البيانات بنفسه، لأسباب تتعلق بالتكلفة أو التحقق من الجودة. وهذا مقبول شريطة أن يكون ذلك اختياراً وليس افتراضاً. أما الخطر الحقيقي فيكمن في العكس: أن تُوكَل مهام محاسبية جوهرية لموظف إدخال بيانات دون تأهيل كافٍ. ومن أبرز الحالات التي يُفرّق فيها الواقع بين الاثنين حدةً: إعداد القوائم المالية وفق معايير IFRS: مهمة محاسب متخصص لا موظف إدخال. تحليل الانحرافات في الميزانية التقديرية: يتطلب فهماً معمّقاً للعلاقات بين الحسابات. اكتشاف التلاعب أو الخطأ في القيود: المحاسب يملك الحكم النقدي، مدخل البيانات لا. التخطيط الضريبي والتوافق مع الأنظمة: حكر على المؤهّلين محاسبياً وقانونياً. تقييم صحة عمليات الاستحواذ أو الدمج: يحتاج إلى محاسب قائمة دراسة مالية كاملة. ثمة نقطة دقيقة تستحق التنبيه: تطوّر برامج المحاسبة (Zoho Books، QuickBooks، SAP) جعل بعض مهام الإدخال شبه آلية. لكن هذا التطور يُقلّص دور مدخل البيانات، لا دور المحاسب. فالذكاء الاصطناعي يُمكن أن يُدخل فاتورة، لكن لا يزال عاجزاً عن تقييم مدى استمرارية مؤسسة أو اقتراح هيكل تمويل مناسب. خامساً مثال رقمي توضيحي: سيناريو من الواقع 📋 السيناريو: شركة مقاولات متوسطة في الكويت شركة مقاولات لديها إيرادات سنوية 2,400,000 د.ك. تعيّن موظف إدخال بيانات بدلاً من محاسب بدعوى توفير التكلفة. ما حدث خلال عام واحد: أُدخلت 3 فواتير معدات بقيمة إجمالية 180,000 د.ك. كمصروف جاري بدلاً من أصول رأسمالية. لم يُحسب إهلاك الأصول القديمة بصورة صحيحة. لم تُراجَع بنود الديون المشكوك في تحصيلها (110,000 د.ك.). الأثر على صافي الربح المُعلن: صافي ربح مُعلن (بدون محاسب): 420,000 د.ك. صافي ربح حقيقي بعد التصحيح: 267,000 د.ك. الفجوة: 153,000 د.ك. — أي ضريبة زائدة، وقرارات توزيع أرباح مبنية على أرقام مضخّمة. الخلاصة الرقمية: توفير 8,000 د.ك. سنوياً (فارق الراتب) كلّف الشركة 153,000 د.ك. في التشوه المالي — أي خسارة بنسبة 1:19. سادساً — أثر الأتمتة والذكاء الاصطناعي: مَن الأكثر عُرضةً للاستبدال؟ مع انتشار حلول OCR والذكاء الاصطناعي التوليدي في قراءة الفواتير ومطابقتها آلياً، بات دور مدخل البيانات التقليدي في خطر مباشر. شركات مثل SAP وOracle وZoho تُطلق بانتظام مزايا تتولى نسبة 60–80% من مهام الإدخال الروتيني تلقائياً. في المقابل، المحاسب المتخصص في التحليل والتفسير واتخاذ القرار المالي يزداد طلبه، لأن الأتمتة تُنتج بيانات أكثر لكنها تحتاج إلى عقل بشري يفهم السياق ويستخلص التوصيات. المحاسب الذي يُتقن استخدام هذه الأدوات ويُركّز طاقته على التحليل والاستشارة هو من يُشكّل مستقبل المهنة. أما مدخل البيانات الذي لا يُطوّر مهاراته نحو التحليل، فيجد نفسه أمام مشهد وظيفي متضيّق بالفعل. المصادر والمراجع 1. منصة Sabbar — الوصف الوظيفي لمدخل البيانات Data Entry Clerk (فبراير 2025): sabbar.com 2. موقع دليل تعلّم المحاسبة — الفرق بين مدخل البيانات والمحاسب: almohasabah.com 3. Robert Half — Data Entry Job Description Guide (2024): roberthalf.com 4. Northeastern University — What Does an Accountant Do? Responsibilities, Skills & Trends: northeastern.edu 5. IFRS Foundation — Conceptual Framework for Financial Reporting (2018): ifrs.org 6. منتدى Bayt.com للمتخصصين — الفرق بين مدخل بيانات والمحاسب: specialties.bayt.com 7. Edarabia — 5 معلومات حول وصف وظيفة مدخل بيانات (سبتمبر 2025): edarabia.com مقالات ذات صلة:مصروفات الفائدة الفوائد المتكبدة عند تمويل الشركة عن طريق الاقتراضأهمية وجود المحاسب في الشركات من حارس الأرقام إلى رائد القراراتعلم تسجيل القيود المحاسبية مع حوار ممتع بين الاصحاب
عاجل
- بواسطة مدير التحرير
- September 25, 2026
مفاهيم ومصطلحات محاسبة الزكاة
مفاهيم ومصطلحات محاسبة الزكاة هناك بعض المفاهيم الزكوية يجب معرفة معناها حتى يسهل حساب الزكاة ، منها ما : + ـ الموجودات الزكوية : يقصد بها الأموال التي يتوافر فيها شروط الخضوع للزكاة حسب نوع المال ، ويطلق عليها أحيانا اسم : الأموال الزكوية ، أو المال الخاضع للزكاة + ـ المطلوبات الحالةّ : يقصد بها الالتزامات علي الأموال الخاضعة للزكاة والتي يجب أن تخصم منها ، حتى يكون المال الخاضع للزكاة مملوكاً ملكية تامة للمزكي وخالياً من الدين الحالّ . + ـ وعاء الزكاة :يمثل صافي الأموال الخاضعة للزكاة ، ويمثل الأموال الزكوية مطروحاً منها المطلوبات أو الالتزامات الحالةّ . + ـ نِصَاب الزكاة : يمثل القدر من المال الذى إذا وصله وعاء الزكاة خضعت الأموال للزكاة ، بمعني إذا كان الوعاء أقل من النصاب لا تجب فيه الزكاة . + ـ سعر ( نسبة ) الزكاة :النسبة المئوية من المال المخصص للزكاة ، وتختلف نسبة الزكاة من زكاة إلي زكاة علي النحو الذي سوف نوضحه تفصيلاً فيما بعد . + ـ مقدار الزكاة : القدر من المال المحسوب كزكاة ، ويُحسب عن طريق ضرب وعاء الزكاة متى وصل النصاب في نسبة الزكاة . + ـ قائمة حساب الزكاة : هى بيان محاسبى يوضح مقدار الزكاة المستحقة عند ميعاد استحقاقها من كتاب أساسيات أحكام الزكاة دكتور حسين حسين شحاتة مقالات ذات صلة:ضوابط التطبيق المعاصر الزكاةحكم خضوع المال العام وأموال الجمعيات الخيرية وأموال الوقف وما فى حكم ذلك للزكاةحكم زكاة المال الذى اختلط فيه الحلال بالحرام
جديد
- بواسطة مدير التحرير
- September 25, 2026
المحاسبة التحليلية وأهميتها في الشركات
المحاسبة التحليلية وأهميتها في الشركات إعداد: أ. أيمن هشام عزريل ماجستير محاسبة جامعة أليجار الإسلامية-الهند تم نشر هذا المقال في مجلة المحاسب العربي العدد الثلاثون المقدمة: عرف القرن الماضي تطورات كبيرة في مختلف المجالات، وخاصة في جوانب الحياة الاقتصادية للمؤسسات خاصة منها الصناعية سواء تعلق الأمر بالتكنولوجيا، وأساليب الإنتاج، أو طرق التسيير، ومجالات التخطيط، والبرمجة، وطرق التنبؤ، وأدوات الرقابة على العمليات التي تقوم بها تلك المؤسسات، ونلاحظ من تجارب المؤسسات الفاشلة أن من أبرز أسباب تعثرها هو القصور، والنقص في تطبيق مبادئ التسيير الحديثة، حيث لا يعتبر الفرق بين المؤسسات الفاشلة، والناجحة في كيفية توفير الموارد الأولية، أو اللازمة لتنفيذ أعمالها، ولكن يكمن في كيفية التمكن من الوصول إلى مزج ملائم للموارد المتاحة، وصولاً إلى تحقيق الهدف المنشود، والمتمثل في تحقيق لأهداف المؤسسة بكفاءة وفعالية، ومن أجل تحقيق كل هذا تركزت جهود كل من المهندسين، ومسيري المؤسسات، وخبراء التسيير على تطوير أساليب، وأدوات مختلفة لاستخدامها في إدارة المؤسسات، فحصل هناك تراكم مهم لتلك الأدوات يتم اللجوء إليها حسب متطلبات الإدارة، ونجد من تلك الأدوات المحاسبة التحليلية التي تعتبر نظام معلومات يساعد على تحليل البيانات، والمعلومات، وإعطاء نتائج انطلاقاً من تحديد عوائد المردودات للمنتوجات، وكذلك لمعرفة المنتج الأمثل والأحسن، وبالتالي إعطاء صورة واضحة للمؤسسة عن أدائها التسييري، ومع تطور المحاسبة العامة في الواقع العملي بداية بالقيد الوحيد، وانتهاء بالقيد المزدوج، كان هناك في المقابل، تطور في شكل الوحدات الاقتصادية، إذ انتقلت من مشاريع فردية، أو عائلية إلى مشاريع بالمساهمة، ومع ظهور الثورة الصناعية ارتفع حجم المشاريع، وتشعبت الأنشطة الاقتصادية، وتعقدت عملياتها، وانتشرت المنافسة الشديدة بين هذه المشاريع، كل هذا أدى إلى ظهور الحاجة لنوع آخر من المحاسبة وهو المحاسبة التحليلية، الذي ينصب في مضمونه إلى قياس تكاليف المنتجات، وتحديد أسعار البيع، وكذلك التخطيط لإستراتيجيات المنافسة بالتكاليف، وذلك خدمة لأغراض الإدارة، ومجالات التخطيط، والمراقبة، واتخاذ القرارات، وكفاية الأداء، وبما أن المحاسبة العامة تسمح للمؤسسة بتقييم ذمتها، وتقديم نتيجة إجمالية للنشاط، إلا أنها لا تسمح بتجزئتها حسب طبيعة تركيبها ومعرفة مساهمة كل منتج فيها، و نظراً لما تقدمه المحاسبة التحليلية من تدارك لحدود المحاسبة العامة لهذه الاحتياجات الداخلية في تسيير المؤسسة، فقد تم اعتبارها من أهم المصادر الأساسية للمعلومات الاقتصادية، وحلقة وصل هامة بين مختلف مستويات الإدارة، ويمكن تعريف المحاسبة التحليلية بأنها فرع من فروع المحاسبة التي تهتم بتقدير، وتجميع، وتسجيل، وتوزيع، وتحليل، وتفسير البيانات الخاصة بالتكلفة الصناعية والبيعية، والإدارية، وهي أداة هادفة فكل إجراء من إجراءاتها يهدف إلى تغطية حاجة من حاجات الإدارة، فهي تعمل على مد الإدارة ببيانات التي تعتمد عليها في كل المشاكل المختلفة التي تتعرض لها إدارة المشروع يوماً بعد يوم، (عبدا لله وآخرون، 1990، ص15). نشأة المحاسبة التحليلية وتطورها: مع تطور المحاسبة العامة في الواقع العملي بداية بالقيد الوحيد، وانتهاء بالقيد المزدوج، كان هناك في المقابل، تطور في شكل الوحدات الاقتصادية، إذ انتقلت من مشاريع فردية، أو عائلية إلى مشاريع بالمساهمة، ومع ظهور الثورة الصناعية ارتفع حجم المشاريع، وتشعبت الأنشطة الاقتصادية، وتعقدت عملياتها، وانتشرت المنافسة الشديدة بين هذه المشاريع، كل هذا أدى إلى ظهور الحاجة لنوع آخر من المحاسبة ينصب في مضمونه إلى قياس تكاليف المنتجات، وتحديد أسعار البيع، وكذلك التخطيط لإستراتيجيات المنافسة بالتكاليف، وذلك خدمة لأغراض الإدارة، ومجالات التخطيط، والمراقبة، واتخاذ القرارات، وكفاية الأداء وهو المحاسبة التحليلية، وبما أن المحاسبة العامة تسمح للمؤسسة بتقييم ذمتها، وتقديم نتيجة إجمالية للنشاط، إلا أنها لا تسمح بتجزئتها حسب طبيعة تركيبها، ومعرفة مساهمة كل منتج فيها، ونظراً لما تقدمه المحاسبة التحليلية من تدارك لحدود المحاسبة العامة لهذه الاحتياجات الداخلية في تسيير المؤسسة، فقد تم اعتبارها من أهم المصادر الأساسية للمعلومات الاقتصادية، وحلقة وصل هامة بين مختلف مستويات الإدارة. http://elanin.com/vb/showthread.php?t=4815 أسس وضع نظام المحاسبة التحليلية: إن استخدام معلومات المحاسبة التحليلية من أجل تخطيط الأنشطة الخاصة بالإدارة لمختلف أوجه عمل المؤسسة والرقابة على الأداء، تعد من أهم التطورات الحديثة لتقنيات التسيير، وهي في تطور مستمر سواء على مستوى تعدد الطرق، أو على مستوى توسع تطبيق الطريقة في حد ذاتها، والملاحظ هو تداخل مجالات العلوم المختلفة، بحيث استفادت المحاسبة بشكل عام، والمحاسبة التحليلية بشكـل خاص، بالتطور الحاصل في العلوم الأخرى من تقنيات، وأساليب ونظريات، وإن المؤسسة في تنظيمها تشكل نظام معلومات شامل، يتكون من عدة أنظمة فرعية تختلف تماماً من حيث الوظيفة، وأسس التصميم عن بعضها البعض، إلا أنها تنسجم، وتتداخل لتشكل شبكة، أو سلسلة واحدة تهدف إلى تحقيق نفس الأهداف، تربطها قنوات اتصال تستعمل في تنقل المعلومات، إذ تعد مخرجات نظام معلومات فرعي كمدخلات لنظام معلومات فرعي آخر داخل النظام الشامل للمؤسسة، وتجدر الإشارة إلى أنه ينبغي عند تصميم نظام معلومات فرعي، أن يراعى في ذلك مواصفات، وعمل الأنظمة الفرعية الأخرى، حتى يحدث الانسجام، وأن لا يقع التعارض في الأهداف، والوسائل لضمان سريان المعلومات بشكل ملائم، ونجد من بين الأنظمة الفرعية نظام المعلومات للمحاسبة التحليلية. ويعتبر هذا النظام حلقة أساسية ذات أبعاد عملية، وإستراتيجية داخل نظام المعلومات الشامل للمؤسسة، ويعد عنصراً من عناصر نظام إدارة الجودة الشاملة، ويشكل صمام الأمان للنظام التسييري للمؤسسة على كامل مستويات الإدارة، سواء ما تعلق بمتابعة العمليات، وإنتاج مختلف المعلومات الضرورية، وإعداد التقارير بناءاً على المقارنات، والتحليلات اللازمة، أو لاتخاذ القرارات، والعمل على تشكيل نماذج لدراسة مختلف الفرص، والقيام بتخطيط، وإعداد الموازنات، إذ يشكل مصدر أساسي داخلي للمعلومات بالنسبة للأنظمة الفرعية الأخرى، ويشكل نظام المعلومات مجموعة الإجراءات، والوسائل التي تقوم بجمع، ومعالجة، وتشغيل، وتخزين، واسترجاع المعلومات لتدعيم اتخاذ القرارات، والرقابة في المؤسسة، وهو يعتمد على ثلاثة عناصر أساسية، وهي التنظيم، الإدارة، التكنولوجيا، http://ser-bu.univ-(alger.dz/thesenum/MERABTI_NAWEL.pdf علاقة المحاسبة التحليلية بالمحاسبة العامة: هناك علاقة وطيدة بين المحاسبتين بحيث تعتبر المحاسبة العامة، المصدر الأساسي للمعلومات التي تستمد منه المحاسبة, كما أن هذه الأخيرة تمد المحاسبة العامة بمعلومات يمكن الاعتماد عليها في نفس الوقت، أو الدورة, مثل الكمية، وقيمة المواد...الخ، وبالرغم من هذه العلاقة إلا أن هناك أوجه شبه كما أن هناك أوجه اختلاف بينهما تكمن في ما يلي أوجه الشبه: تحلل المحاسبتين تسيير المؤسسة، تعالج المحاسبة التحليلية نفس المعطيات الأساسية التي تعالجها المحاسبة العامة، كلتا المحاسبتين تصلان إلى نفس النتيجة، يتبعان لنفس المبادئ المحاسبية مثل مبدأ الحيطة، والحذر، المحاسبة العامة تعد البيانات المتعلقة بالموجودات، والمطاليب (أصول، وخصوم) تمهد لإعداد الميزانية الختامية، وحساب صافي المركز المالي, والمحاسبة التحليلية تعتبر مكملة للمحاسبة العامة حيث تدعمها، بالبيانات التفصيلية فعند إعداد الميزانية الختامية تقدم المحاسبة التحليلية تكلفة الإنتاج التام، والإنتاج قيد التنفيذ. أوجه الاختلاف: أ) من حيث الهدف: المحاسبة العامة تهدف أساساً إلى تحديد نتائج أعمال السنة إجمالاً، سواء كانت ربح، أو خسارة, وتساهم كذلك في إعداد الميزانية...الخ, أي أن المحاسبة العامة هدفها مالي, أما المحاسبة التحليلية، فتهدف إلى تحديد نتيجة كل منتج على حدي, أي النتيجة فيها مجزئة، أو تتفرع فيها حسب كل منتج، وبالتالي فإن هدف المحاسبة التحليلية هو هدف اقتصادي. ب) من حيث الزمن: المحاسبة العامة تعتبر محاسبة تاريخية إلا أنها لا تهتم إلا بالبيانات الفعلية عن عمليات تمت فعلاً، فهي لا تهتم لما سيحدث في المستقبل من احتمالات عن أسعار المواد، وأسعار البيع, طبقاً لمبدأ الحيطة، والحذر لكن لا تأخذ بعين الاعتبار احتمالات انخفاض الأسعار مثل مؤونات نقص البضائع, أما المحاسبة التحليلية فهي تهتم أساساً بالحاضر والمستقبل، وتستخدم البيانات الفعلية للاستفادة منها في وضع خطط، وتوقعات مستقبلية. ج) من حيث المعلومات: المحاسبة العامة تستمد معلوماتها من المخطط الوطني المحاسبي، بينما المحاسبة التحليلية، فتستمد معلوماتها من المحاسبة العامة، ومصادر أخرى. د) من حيث الاستعمال: المحاسبة العامة يستعملها المدير، والعمال، والمتعاملين إلا أنها إلزامية من الناحية القانونية, بينما المحاسبة التحليلية فيستعملها المسيرون، لأنها تفيدهم في تحديد المسؤوليات واتخاذ القرارات، وإعداد البرامج المستقبلية. خ) من حيث المستفيد: المحاسبة العامة يستفيد منها أصحاب المشروع، والموردون، والزبائن والمقرضين…، أما المحاسبة التحليلية، فالمستفيد منها هو المسير الداخلي للمؤسسة الذي يستعين بمختلف البيانات المستخرجة للقياس، والتخطيط، والرقابة. http://ser-bu.univ-alger.dz/thesenum/MERABTI_NAWEL.pdf المراجع: - عبد الله وآخرون ،أصول المحاسبة، مركز الكتب الأردنية ،1990 - http://elanin.com/vb/showthread.php?t=4815 - http://ser-bu.univ-alger.dz/thesenum/MERABTI_NAWEL.pdf مقالات ذات صلة:التسويات الجرديةرأس المال : Capitalتعرف على ما هية الأوراق المالية في سطور
