
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
المحاسبة المالية
- بواسطة فريق إعداد المجلة
- September 24, 2026
المسحوبات Drawing
المسحوبات Drawing من المباديء الهامة الواجب مراعاتها ملاحظة عدم الخلط بين اموال المنشأة وصاحبها ويتطلب مراعاة ذلك المبدأ قيد أي مبالغ يسحبها التاجر من خزينة المنشأة او بضاعة من مخازنها لاستعماله الخاص في حساب يسمى ( بحساب المسحوبات ) ومن ثم اذا كانت المبالغ التي احتاج لها التاجر قد سحبها نقدا او من البنك فان القيد التالي يثبت العملية: من حـ/ المسحوبات الى حـ/ الصندوق او ( البنك ) وهذه العملية لا تعتبر عملية غير عادية او بمثابة تخفيض لرأس المال و لكن غالبا يتم السحب من حساب الارباح التي قد تحققها المنشأة والتي يتم تحديدها في نهاية الفترة المالية. وبالمثل قد يتم السحب في صورة بضاعة لاستعماله الخاص او لاستعماله عائلته . وهنا نجد ان المعالجة الحسابية تختلف باختلاف تسعير البضاعة المسحوبة ، فقد يكون سحبها بالتكلفة وفي هذه الحالة يجعل حـ/ المشتريات دائنا ، من حـ/ المسحوبات الى حـ/ المشتريات . ويتبع تلك الاجراء اذا نظرنا الى عملية المسحوبات باعتبارها عملية لا علاقة لها بالنشاط التجاري، وان صاحب المنشأة اذا سحب بضاعة فيكون له الحق في سحبها بالتكلفة ، اذ ليس من المعقول ان يتاجر الفرد مع نفسه. اما اذا كان سحبها بسعر البيع فان حـ/ المبيعات هو الذي يجعل دائنا . من حـ/ المسحوبات الى حـ/ المبيعات . و يتبع هذا الاجراء اذا تواجد اكثر من شريك وهنا نجد ان الشريك الذي يسحب بضاعة بالتكلفة يستفيد بطريقة غير مباشرة عن الشريك الذي لا يسحب بضاعة لنفسه وكذلك اذا اراد صاحب المشروع ان يعرف الارباح الحقيقية لمنشأته وخصوصا اذا كان رقم المسحوبات كبيرا. منقول مقالات ذات صلة:المخزون Inventoryالأجور و الرواتبالأهداف والمعايير المحاسبية
المحاسبة المالية
- بواسطة فريق عمل المجلة
- September 24, 2026
أهمية وجود المحاسب في الشركات من حارس الأرقام إلى رائد القرار
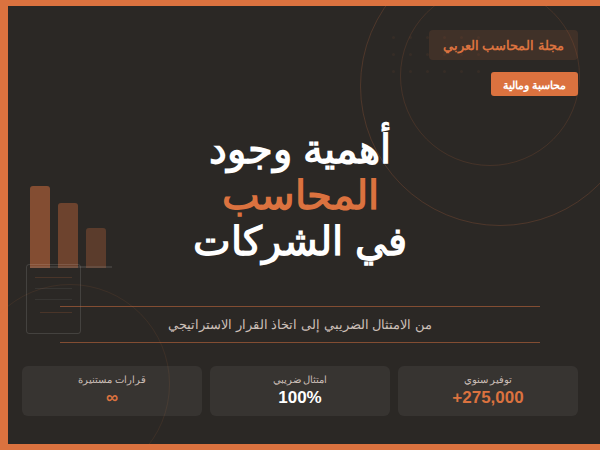
أهمية وجود المحاسب في الشركات من حارس الأرقام إلى رائد القرار أهمية وجود المحاسب في الشركات المحاسب ليس مجرد موظف يمسك دفاتر الأرقام — إنه رائد المخاطر وحارس القرار المالي المقدمة: حين تُحاسَب الشركة أمام نفسها حين يتجرأ صاحب عمل على إدارة شركته دون محاسب متخصص، فهو في الحقيقة يقود سيارته في الليل دون أضواء، واثقاً من معرفته بالطريق. ربما يصل في بعض الأحيان، لكن الاحتمال الأكبر أنه يمشي نحو كارثة مالية صامتة لا تُكتشف إلا حين تتفاقم. في عالم تتسارع فيه التشريعات الضريبية وتتشعب معاييرها، وفي بيئة أعمال لا تسامح فيها على الأخطاء المحاسبية، بات دور المحاسب يتخطى حدود الأرقام إلى صميم القرار الاستراتيجي. هذا المقال يستعرض بعين الممارس لا المنظّر لماذا يُشكّل المحاسب أحد أهم الأصول غير الملموسة في أي منشأة تجارية أو صناعية أو خدمية. المحاسب: التعريف الجوهري المحاسب القانوني أو المالي ليس مجرد شخص يُدوّن أرقام الإيرادات والمصروفات. إنه متخصص يمتلك قدرة على رؤية الصورة الكاملة للوضع المالي للمنشأة، ويُحيط بالمعايير الدولية لإعداد التقارير المالية (IFRS) ومبادئ المحاسبة المقبولة عموماً (GAAP)، علاوة على اشتراطات هيئات الزكاة والضريبة والجمارك، ومتطلبات المساهمين وجهات الإقراض. بعبارة أدق: المحاسب هو المترجم بين الواقع التشغيلي للشركة واللغة الرقمية التي يفهمها المستثمرون والجهات التنظيمية والإدارة على حدٍّ سواء. الهدف من وجود المحاسب داخل الشركة يمكن تلخيص الأهداف الجوهرية لوجود محاسب في أي منشأة ضمن ثلاثة محاور رئيسية: أ) الضبط والمراقبة الشركات التي تعمل دون رقابة محاسبية كافية تُعاني بصمت من تسرب الأموال، سواء عبر مصروفات غير مُبررة، أو بضائع مفقودة لم تُسجَّل، أو ديون لم تُلاحَق. المحاسب يُغلق هذه الثغرات ويضع أنظمة ضبط داخلي تجعل كل ريال مُحاسَباً. ب) الامتثال القانوني والضريبي في المملكة العربية السعودية مثلاً، تطور النظام الضريبي تطوراً لافتاً منذ تطبيق ضريبة القيمة المضافة عام 2018، ثم رفعها إلى 15% عام 2020، وصولاً إلى اشتراطات الفوترة الإلكترونية (فاتورة) بمرحلتيها. هذه الإصلاحات فرضت على الشركات — صغيرها وكبيرها — امتلاك كفاءة محاسبية حقيقية تضمن الامتثال وتتجنب الغرامات. ج) دعم القرار الاستراتيجي حين تتوقع الإدارة توسع الشركة أو الاندماج أو الاستثمار في أصل جديد، يكون المحاسب هو المرجع الأول. هو من يُقدّم تحليلات التدفق النقدي، ويُقيّم جدوى القرار، ويُحذّر من مخاطر التمويل المفرط أو السيولة المنخفضة. التطبيقات العملية: ماذا يصنع المحاسب يومياً؟ كثيراً ما يُختزل دور المحاسب في إعداد القوائم المالية السنوية. لكن من يعمل داخل بيئة أعمال حقيقية يعلم أن ما يفعله المحاسب يومياً أوسع وأعمق بكثير: إدارة الذمم المدينة والدائنة: متابعة الفواتير المستحقة، وإرسال تنبيهات التحصيل، وضبط مواعيد السداد بما يحفظ التدفق النقدي. إعداد القوائم المالية: الميزانية العمومية، وقائمة الدخل، وقائمة التدفق النقدي، وهي اللغة الرسمية التي يتحدث بها المستثمرون والبنوك. التخطيط الضريبي: تحديد الإعفاءات والتكاليف القابلة للخصم الضريبي، وتقليل العبء الضريبي القانوني. تحليل التكاليف: تحديد مراكز الربح والخسارة داخل المنشأة، مما يُمكّن الإدارة من إعادة توزيع الموارد بكفاءة. إعداد الموازنات التقديرية: بناء خطط مالية واقعية تستند إلى بيانات تاريخية وتوقعات مدروسة، لا تمنيات. التدقيق الداخلي: الكشف المبكر عن أخطاء التسجيل أو الممارسات غير السليمة قبل أن تتراكم وتُشكّل مشكلة حقيقية. مثال رقمي توضيحي: التكلفة مقابل العائد "التوفير في المحاسب اليوم قد يُكلّف المنشأة عشرة أضعافه غداً" لنأخذ شركة تجارية صغيرة لبيع مواد البناء في الرياض، بإيرادات سنوية تبلغ 3 مليون ريال. قرر صاحبها الاستغناء عن المحاسب لتوفير راتبه الشهري البالغ 6,000 ريال، أي 72,000 ريال سنوياً. ما لم يحسبه صاحب المنشأة: البند مع المحاسب بدون محاسب غرامات ضريبة القيمة المضافة صفر 45,000 ريال تسرب مخزون غير مُراقَب صفر 30,000 ريال فرص تمويل ضائعة (بيانات غير موثقة) محفوظة 200,000+ ريال إجمالي التكلفة / الوفر السنوي 72,000 ريال (تكلفة) 275,000+ ريال خسارة الحساب واضح: توفير 72 ألف ريال من راتب المحاسب كلّف الشركة ما يزيد على 275 ألف ريال من خسائر مباشرة وغير مباشرة في عام واحد فقط. هذا ليس افتراضاً نظرياً، بل نمط يتكرر في كل بيئة أعمال تتجاهل الوظيفة المحاسبية. أبعاد استراتيجية: ما وراء الأرقام المحاسب وجاذبية الاستثمار لا يُقدم مستثمر جاد أمواله في شركة لا تملك قوائم مالية نظيفة ومُراجَعة. الدراسات المتعلقة بالتمويل الخاص في منطقة الشرق الأوسط تُشير إلى أن أكثر من 60% من صفقات الاندماج والاستحواذ الفاشلة كانت بسبب تباين في الصورة المالية الحقيقية عما هو مُعلَن. المحاسب هو من يُبني تلك الصورة على أسس سليمة. المحاسب وإدارة الأزمات حين تضرب أزمة — سواء أكانت تراجع المبيعات أم ارتفاعاً مفاجئاً في التكاليف أم خسارة عميل كبير — يكون المحاسب أول من يُدرك المدى الحقيقي للضرر ويُقدم خيارات التعافي. المنشآت التي نجت من تداعيات جائحة كوفيد-19 كانت الأكثر قدرة على تتبع تكاليفها ومصادر إيراداتها بدقة، وهو بالضبط ما يُتيحه النظام المحاسبي السليم. المحاسب والحوكمة المؤسسية تطبيق معايير الحوكمة في الشركات المساهمة وحتى في المنشآت الخاصة الكبيرة يستلزم وجود محاسبين موهلين يفصلون بين الذمم، ويُعِدون تقارير للمجلس، ويضمنون الفصل الواضح بين أموال الشركة وأموال المُلاك. هذا الفصل هو أساس الثقة المؤسسية. المحاسب في عصر الأتمتة والذكاء الاصطناعي يتساءل البعض: هل تُلغي برامج المحاسبة الحديثة والذكاء الاصطناعي الحاجة للمحاسب؟ الجواب القاطع هو: لا، بل تُعزّزه. أدوات مثل QuickBooks وZoho Books وOdoo تُؤتمت الإدخال وتوليد التقارير، لكنها لا تستطيع تفسير مؤشر غريب في بيانات التدفق النقدي، ولا تُدرك أن تراجع هامش الربح بنسبة 2% هذا الشهر مرتبط بارتفاع تكاليف الشحن لا بتراجع المبيعات. هذا الحكم البشري المُدرَّب هو ما يجعل المحاسب لا غنى عنه. الذكاء الاصطناعي يُعالج البيانات؛ المحاسب يفهمها ويمنحها معنى. الفرق بينهما شاسع في عالم القرار. "الأرقام لا تكذب — لكنها لا تتحدث من تلقاء ذاتها. المحاسب هو من يُعطيها صوتاً" المصادر والمراجع هيئة المحاسبين القانونيين السعوديين (SOCPA) — المعايير المهنية المحاسبية، الإصدار 2024 هيئة الزكاة والضريبة والجمارك (ZATCA) — دليل الامتثال لضريبة القيمة المضافة، 2024 IFRS Foundation — International Financial Reporting Standards (IFRS 2024) المعهد الأمريكي للمحاسبين القانونيين (AICPA) — دراسة ROI of Accounting Function, 2023 المجلة العربية للمحاسبة والإدارة المالية — عدد مارس 2025 Deloitte Middle East — رؤى حول حوكمة الشركات والمحاسبة الإقليمية، 2024 تقرير Grant Thornton — Financial Management in GCC SMEs, 2024 مقالات ذات صلة:شرح الفرق بين المصروفات والإيرادات المؤجلة والمستحقة بطريقة بسيطة للمحاسبينمصروفات الفائدة الفوائد المتكبدة عند تمويل الشركة عن طريق الاقتراضالفرق بين المحاسب ومدخل البيانات حدود الدور وقيمة التخصص
مقال جديد
- بواسطة وائل مراد
- September 24, 2026
اتعلم تسجيل القيود المحاسبية مع حوار ممتع بين الاصحاب
اتعلم تسجيل القيود المحاسبية مع حوار ممتع بين الاصحاب في المقال ده، هنقدم لك طريقة سهلة وممتعة لتعلم تسجيل القيود المحاسبية من خلال حوار بسيط بين مجموعة من الأصدقاء. الحوار هيساعدك تفهم الأساسيات المطلوبة لتسجيل القيود في دفتر اليومية بشكل صحيح، وكمان هنعرض بعض الأخطاء الشائعة اللي ممكن تقع فيها وإزاي تتجنبها. سواء كنت مبتدئ في المجال أو عندك خلفية بسيطة، المقال ده هيكون دليل عملي ومفيد ليك. علي:يا جماعة، أنا لسه بادي في شغل جديد و مطلوب مني أسجل قيود محاسبية، حد يعرف ازاي أعمل ده؟ محمود: أوووه، الموضوع مش صعب يا علي. تعالي نفهمه مع بعض. أولا، القيود المحاسبية هي ببساطة تسجيل كل العمليات المالية اللي بتحصل في الشركة. سارة: طيب يعني ايه القيود المحاسبية؟ ممكن توضحولي؟ محمود: طبعاً. بصي، كل عملية مالية في الشركة بتتسجل في دفتر خاص بيها، وده بنسميه "دفتر اليومية". كل عملية بنسجلها بتتكون من حاجتين: "المدين" و "الدائن". علي: المدين والدائن؟ يعني ايه الكلام ده؟ محمود: ببساطة، المدين هو الطرف اللي استلم القيمة المالية، والدائن هو الطرف اللي دفع القيمة المالية. مثلا، لو اشترينا بضاعة، الشركة بتبقى مدينة لأنها استلمت البضاعة، والمورد اللي دفع البضاعة هو الدائن. سارة: طيب، ازاي نكتب القيد ده في الدفتر؟ محمود: هنكتب القيد بالشكل ده: - أول حاجة نحدد التاريخ. - بعدين نكتب اسم الحساب المدين وقيمته. - بعد كده نكتب اسم الحساب الدائن وقيمته. - وأخيراً، نضيف شرح صغير للعملية دي. علي: ممكن تديني مثال عملي؟ محمود: طبعا، تخيل إننا اشترينا بضاعة ب1000 جنيه من شركة الموردين يوم 1 يونيو. القيد هيكون كالتالي: - 1 يونيو - المدين: المخزون 1000 جنيه - الدائن: الموردين 1000 جنيه - شرح: شراء بضاعة من شركة الموردين. سارة: كده بقى الموضوع أوضح. طب ايه الأخطاء الشائعة اللي ممكن نقع فيها وإحنا بنسجل القيود؟ محمود: من الأخطاء الشائعة إنك ممكن تنسى تكتب التاريخ، أو تكتب القيم غلط، أو حتى تكتب القيد من غير شرح. لازم تتأكد إن كل حاجة مكتوبة صح ومفهومة. علي: شكراً يا محمود. فعلاً فهمت الموضوع دلوقتي. هبدأ أطبق ده في الشغل وأشوف. سارة: فعلاً يا محمود، شكراً ليك. الحوار ده كان مفيد جداً. محمود: العفو يا جماعة، أي وقت. المهم إنكم تطبقوا اللي اتعلمتوه صح. مقالات ذات صلة:24 أداة لتطوير نفسك كمدير ماليمقومات المحاسب الناجحالتمويل وهيكلة رأس المال
جديد
- بواسطة الادمن
- September 24, 2026
أخلاقيات الأعمال وأثرها في تفعيل محاسبة المسؤولية
أخلاقيات الأعمال وأثرها في تفعيل محاسبة المسؤولية بحث مقدم الى المؤتمر الدولي السنوي السادس لكلية الاقتصاد والعلوم الإدارية – جامعة الزيتونة الأردنية حول أخلاقيات الأعمال للفترة 17 – 20 نيسان 2006 من قبل علي إبراهيم حسين الكسب د. ناظم حسن رشيد كلية الإدارة والاقتصاد كلية الإدارة والاقتصاد جامعة تكريت جامعة الموصل أخلاقيات الأعمال وأثرها في تفعيل محاسبة المسؤولية مقدمــــــــــــة برزت محاسبة المسؤولية كنظام فرعي من نظام المحاسبة الإدارية بهدف توفير معلومات محاسبية بصورة تقارير أداء تعمل على رقابة عمل المسؤولين في الأقسام والإدارات وبتقييم أدائهم ضمن إطار المولية المكلفين بها والنابعة من الصلاحيات الممنوحة من قبل الإدارة العليا. وانطلاقاً من ان الصلاحيات تولد المسؤولية فإن الرقابة وتقييم الاداء ستكون محصورة ضمن حدود التفويضات الممنوحة أي ضمن القرارات الممكن اتخاذها في كل مستوى إداري وبما ان اعداد تقارير الاداء تتم من قبل انسان وتهدف لقياس اداء انان آخر لذا فهناك عدة عناصر وسلوكات تتحكم في كيفية وفاعلية هذه التقارير ومن هذه السلوكيات أخلاقيات العمل التي تحكم عمل المحاسب الإداري عند اعداد الاداء والتي تحدد منعين هما أخلاقيات أعمال مهنية تحكم بمبادئ وقواعد محاسبية وقانونية كالموضوعية والموثوقية والحياد والتوقيت المناسب التي يجب ان تتوفر في المعلومات المحاسبية والاخلاقيات أعمال ذاتية تحكم بمبادئ واعتقاد ديني وعرفي نابع من عوامل شخصية تتعلق بالبيئة والمجتمع تتأطر ضمن مفاهيم العدالة والاحساس بالمسؤولية والايمان والاخلاص ومراعاة الاخرين، لكن هذا لايمنع من وجود تضارب بين أخلاقيات الأعمال المهنية والذاتية فهناك أعمال قانونية ولكنها ليست أخلاقية وهناك أعمال أخلاقية ولكنها غير قانونية وبالرغم من ذلك فإن أخلاقيات الأعمال ضمن اطار شخصي ومهني للمحا تكون مهمة وضرورية كدافع يحفز تحقيق هدف محاسبة المسؤولية من خلال رفع جودة وموثوقية وعدالة المعلومات المحاسبية التي تتضمنها تقارير الاداء. أهمية الحث : تنبع أهمية البحث من الدور الكبير الذي تلعبه الأخلاق بصورة عامة وأخلاقيات الأعمال بصورة خاصة في دعم كفاءة وفاعلية العمل المحاسبي في منشأة الأعمال وبالاخص على تقارير الاداء التي في ضوئها يتم قياس اداء المديرين في الاقسام والفروع في المنشأة . مشكلة البحث : عدم الاهتمام الكافي بأخلاقيات الأعمال والمفترض ان يتحلى بها المحاسب والزامه بذلك وتوضيح وتوعية والترغيب بهذه الأخلاق وذلك لما لها من انعكاسات في رفع جودة المعلومات المحاسبية وبالتالي اثارها على القرارات الإدارية المتخذة فرضية البحث : إن الترغيب بأخلاقيات الأعمال من خلال اسلوب الثواب والعقاب ومن خلال التوعية والايضاح ووضع قواعد لهذه المبادئ لدى المحاسب يعمل على تفعيل دور محاسبة المسؤولية في الرقابة والتقييم. هدف البحث : يهدف البحث الى اظهار توضيح أخلاقيات الأعمال بصورة عامة والدور الذي تلعبه هذه الأخلاقيات في تفعيل محاسبة المحاسبية اذا ما تمثلت في المحاسب الإداري المعد لتقارير الاداء. منهج البحث : اعتمد الباحثان على المنهج الوصفي في صياغة البحث وذلك بالرجوع الى الكتب العلمية ذات العلاقة بموضوع البحث. خطة البحث : من أجل تحقيق هدف البحث وفر ضياته تم تقسيم البحث الى ثلاثة مباحث هي : أولا- محاسبة المسؤولية والاوجه السلوكية المحددة لها. ثانياً- أخلاقيات الأعمال وتحديد المسؤوليات للمحاسب. ثالثاً- تفعيل دور محاسبة المسؤولية من خلال أخلاقيات الأعمال. أولاً- محاسبة المسؤولية والاوجه السلوكية المحددة لها : مفهوم محاسبة المسؤولية مع اتساع وكبر حجم المشروعات لايستطيع رئيس مجلس ادارة المنشأة او مديرها العام اتخاذ جميع القرارات الإدارية الضرورية لادراتهم وعلى ذلك فيجب قدر من اللامركزية عن طريق تفويض السلطات للمستويات الإدارية الادنى وتحديد مسؤولياتهم، ويعتبر كل مدير في هذه الحالة مسؤولاً عن اداء قسمه او ادارته او مركز مسئوليته وفي نفس الوقت يكون له الحريةفي اتخاذ القرارات الإدارية الخاصة بالسم او الادارة المسؤول عنها (عبد الرحيم وآخرون، 1990: 599). ومن هنا نشأت محاسبة المسؤولية كأسلوب يهدف الى الرقابة وتقييم الاداء عن طريق تحديد مسؤولية العالمين في الوحدة الاقتصادية بمستوياتهم الإدارية المختلفة عن الاداء الفعلي وما ترتب عليه من نتائج مفضلة وغير مفضلة قياساً بالاداء المخطط. (الحارس، 2004: 423). وهناك عدة تعاريف لمحاسبة المسؤولية فقد عرف على انها تعتمد على فرضية اساسية هي ان الافراد يجب ان يكونوا مستعدين للمحاسبة والمسائلة عن ادائهم فضلاً عن اداء مرؤسيهم ومن هنا فإن محاسبة المسؤولية تتطلب ضرورة ربط المعايير والفعاليات بالمسؤوليات كي يمكن اداء تقارير المحاسبة وتقييم الاداء لهذه المسؤوليات كل على حدى (هيتجر وما تولتش، 2000: 456). وعرفت بأنها ذلك النظام الذي يتعرف على مختلف مراكز اتخاذ القرارات عنها الامر الذي يحقق ربط الرقابة المحاسبية بالهيكل التنظيمي ويقوم بتقييم اداء المسؤولين عن تلك المراكز التي تسمى مراكز المسؤولية استناداً على العوامل الخاضعة لرقابتهم. (عبد اللطيف، 2004: 358) وتعرف ايضاً على انها العمليات الإدارية الخاضعة بتوفير المعلومات التي تساعد على رقابة العمليات وتقييم الاداء. (حسين، 2000: 132). ومن التعاريف السابقة يمكن تعريف محاسبة المسؤولية بأنها نظام يعمل على توفير المعلومات المحاسبية الخاصة باداء المديرين في الاقسام من خلال تقارير الاداء بالاعتماد على مقارنة الاداء الفعلي مع المخطط للوصول الى الانحرافات (سلبية او ايجابية) وربطها مع الشخص المسؤول في المنشأة. أهداف محاسبة المسؤولية : ان تحقيق الرقابة على عناصر التكاليف والايرادات او الاصول او الخصوم يعتبر مفهوماً تقليدياً للرقابة لأن السبب الرئيسي في تحقيق الاهداف المبتغاة من تلك العناصر هو العنصر الانساني الذي يعتبر المحرك الاساسي لتلك العناصر ولذلك فمن المنطقي ان تتولى محاسبة المسؤولية رقابة السب في حدوث الشيء وليس النتيجة النهائية نفسه. (باسيلي، 2001: 318). وتتمثل اهداف محاسبة المسؤولية في النقاط التالية : (صالح، 2000 : 451-452). مقومات محاسبة المسؤولية : لتطبيق اسلوب محاسبة المسؤولية يشترط توفر التالي (الحارس، 2004: 425): أ- تحديد نطاق السلطة والمسؤولية بشكل واضح ومحدد . ب- تحديد معدلات الاداء مقدماً. جـ- تدريب المديرين على استخدام نتائج التقارير . د- وجوب كون التقارير بين ايدي المديرين في الوقت المناسب . هـ- تناسب محتويات تقارير هذا الاسلوب مع سلطة ومستويات المديرين. و- ضرورة ان تتضمن التقارير الجوانب التي يجب ان ينتبه اليها المديرين. وبناءً على ما تقدم فإن اسلوب محاسبة المسؤولية يشتمل على مقدمات محاسبية وإدارية وتنظيمية وسلوكية مشتركة وان نجاح هذا الاسوب يستلزم ايجاد تكامل بين هذه المقومات في تطبيق واحد. (هاشم، 1988: 230) ويعتمد ذلك على مقومات ثلاثة رئيسية هي: 1- تحديد مراكز المسؤولية بوضوح : من المقومات الاساسية التي يرتكز عليها نظام محاسبة المسؤولية تقسيم المنشأة الى مراكز مسؤولية يكون كل مركز منها تحت مسؤولية شخص مسؤول. أي تقسيم الوحدة الاقتصادية الى مراكز مسؤولية، ويقصد بمركز المسؤولية أي وحدة تنظيمية يرأسها شخص مسؤول عن نشاط هذه الوحدة (صاح، 2000: 452)، وتقسم مراكز المسؤولية الى ثلاثة انواع : أ- مراكز كلفة : مركز الكلفة هو دائرة نشاط يكون مديرها مسؤولاً أساساً عما يحدث بها من تكاليف فقط ويكون هدفه تخفيض التكلفة الى ادنى حدد ممكن، اما الايرادات ورأس المال المستثمر فلا يدخل في نطاق مسؤوليته ومساءلته، (كحالة وحنان، 1997: 418) أي تتحدد مسؤوليته فقط في جانب التكاليف التي يمكن ان يؤثر عليها بقراراته. ب- مراكز ربحية : مركز الربحية هو وحدة تنظيمية تمتد فيها مسؤولية المسؤول لتغطي جانبي الايرادات والتكاليف وهكذا يمكن النظر الى مركز الربحية كوحدة اقتصادية يمكن قياس نتائج أعمالها. (زامل، 2000: 515) ، وبهذا يمكن ان تكون صافي الربح او الخسارة كمؤشر للحكم على كفاءة وفاعلية الاداء هذا بتواجد الصلاحية بتعظيم الارباح لذا فمراكز الربحية اكثر شمولاً من مراكز الكلفة. جـ- مراكز الاستثمار : مركز الاستثمار هو دائرة نشاط يكون مديرها مسؤول اساساً عما يحققه من ايرادات ويسببه من تكاليف فضلاً عن مراعاة ما تم استثماره من موارد واصول في مركز المسؤولية. لذلك يعد مركز الاستثمار تطويراً لمركز الربحية . (كحالة وحنان، 1997: 420)، ويلاحظ هنا ان مركز الاستثمار هو اوسع مع مركز الربحية، لاضافة رأس المال المستثمر كعنصر اضافي يتم تتبعه لتقييم اداء القسم لذا فإن تقييم الاداء يكون اكثر دقة في مراكز الاستثمار. 2- تحديد معايير الاداء يعتمد نظام محاسبة المسؤولية في تقييم الاداء بمراكز المسؤولية على مقارنة الاداء الفعلي بمعيار معين بالنسبة لكل من التكاليف والايرادات وتعتبر معايير الاداء اداوت قياس ذات مواصفات محددة لا تخرج من كونها مؤشرات للحكم على كفاءة وفاعلية نتائج تنفيذ النشاط المنشأة، (صالح، 2000: 453) لذا يجب الاخذ بنظر الاعتبار عند تحديد المعايير الامور التالية : (الحارس، 2004: 428-429). أ- اختيار المعايير التي تعبر اصدق تعبير ممكن عن مستوى الاداء لمراكز المسؤولية. ب- مراعاة الواقعية عند اختيار المستوى الذي يوضع فيه المعيار. جـ- ان تكون المعايير دقيقة ومفهومة من قبل جميع المسؤولين. د- ان تكون المعايير شاملة لجوانب الاداء المختلفة. هـ- ان يوضح المعيار ما يجب ان يكون عليه الاداء بموضوعية علماً ان مؤشرات الاداء في المراكز الثلاثة السابقة هي : (كحالة وحنان، 1997: 422). أ- مركز الكلفة : يعتمد مؤشر التكاليف مع التركيز على التكاليف الخاضعة لرقابة مدير المركز والتي تتأثر بقراراته. ب- مركز الربحية : يعتمد مؤشر صافي الربح (*). جـ- مركز الاستثمار : يعتمد مؤشر معدل العائد على الاستثمار الذي ينتج عن قيمة الربح على رأس المال المستثمر، ومؤشر الربح المتبقي الناجم عن تخفيض كلفة رأس المال المستثمر (رأس المال المستثمر × العائد المرغوب به) من الربح. 3- تصميم النظام المحاسبي لمراكز المسؤولية: عند اتباع اسلوب محاسبة المسؤولية تصبح مراكز المسؤولية في الوحدة الاقتصادي نقطة البداية في تصميم النظام المحاسبي وتجميع البيانات المحاسبية ويتم تبويب وترميز الحسابات على هذا الاساس، (الحارس، 2004: 429). تقارير الاداء تمثل تقارير الاداء التي يوفرها نظام محاسبة المسؤولية وسيلة الاتصال بين مختلف مراكز المسؤولية في سياق الهيكل التنظيمي للوحدة الاقتصادية وتستخدم بصفة اساسية للاغراض الإدارية الداخلية بهدف تقييم اداء المسؤولية عن مختلف مراكز المسؤولية سواء كانت كلفة او ربحية او استثمار حيث يتم اعداد تلك التقارير ورفعها الى المستويات الإدارية الاعلى من خلال نظام تقارير المسؤولية. (عبد اللطيف، 2004: 359). وتتضمن تقارير الاداء ملخصات بنتائج الاقسام وتحليل للاتجاهات التي تساعد المستويات الإدارية في الرقابة وتقييم الاداء. فضلاً عن احتوائها على قياس او مقارنة العناصر الفردية تحت رقابة الاشخاص المسؤولين. (صالح، 2000: 454) ومما تجدر الاشارة اليه لا يمكن القول ان هناك مجموعة مثلى للتقارير تناسب جميع المنشآت فهناك تقارير تصلح لقياس الاداء في منشأة معينة قد لا تصلح في قياس الاداء في منشأة اخرى فضلاً عن ان هناك مجموعة من المبادئ يجب مراعاتها في اعداد تقارير كالسهولة والوضوح والتوقيت المناسب، والثبات في صيغة التقرير ، مناسبة التقارير لكل من المستوى الإداري المقدم له ولنطاق المسؤولية فضلاً عن استبعاد التكاليف غير الخاضعة للرقابة من تقارير الاداء. الاوجه السلوكية ومحاسبة المسؤولية : لعملية تقييم الاداء اوجه سلوكية وذلك لان لقياس الاداء مباشر على انجاز الافراد داخل المشروعات، ويتم تغطية ردود الافعال المرغوبة على اعداد التقارير ادراك الافراد بصورة مسبقة لكيفية حساب مقاييس الاداء وكيفية توزيع المسؤولية عن التكاليف. (العربيد، 2003: 190) وبما ان الفرد (الانسان) هو جوهر محاسبة المسؤولية فهو الذ يستطيع اكتشاف الانحراف وتحديد الشخص المسؤول عنه وتحديد اسباب حدوثه، وبالتالي فإن محاسبة المسؤولية تهتم بالفرد المتسبب في الانحراف اكثر من اهتمامها بالعنصر الذي حدث فيه الانحراف. (الحارس، 2004: 424) ، وهذا يوضح جلاء مدى اهمية الجانب السلوكي للرقابة وتقييم الاداء الامر الذي ينعكس على تصرفات العاملين بالمنشأة كاهتمام الفنيين بالعوامل الهندسية والفنية عند اعداد المعايير، مع تجاهل الجوانب السلوكية يؤدي الى وجود فجوة كبيرة بين تلك المعايير كأسلوب فني وبين مواقع التنفيذ كاسلوب انساني وسلوكي. (زامل، 2000:523) لذا فإن درجة فاعلية محاسبة المسؤولية في الرقابة وتقييم الاداء وخاصة عند اعداد معايير التقييم تتأثر بدرجة كبيرة بالسلوك الانساني للعاملين المطبقين لهذه المعايير وقد توازي اهميتها الجانب الفني لهذا المعيار فالعامل قد يفقد الاهتمام بالعمل او فقدان الثقة بالنفس بسبب الضغوط غير المرغب فيها لتنفيذ معيار مفروض مما قد يؤدي الصدام بين المسؤولين او فقدان الثقة وسوء الفهم، لذ فإن نظام المشاركة في وضع المعيار او الاستشارة سيقضي على اغلب المشاكل المذكورة فضلاً عن الحوافز والمكافآت المعنوية والمادية تعمل على تطوير التوجه السلوكي للافراد داخل المنشأة لبذل جهد اكبر المعيار وبالتالي الاحساس بالمسؤولية تجاه هذا المعيار وتقبل تقييم الاداء والمسائلة المحاسبة عن تنفيذه. (*) يقصد بصافي الربح هنا صافي الربح الخاضع للمراقبة والناتج من تخفيض التكاليف المتغيرة والثابتة الخاضعة للرقابة في القسم من ايرادات القسم. ثانياً- أخلاقيات الأعمال وتحديد المسؤوليات للمحاسب مفهوم أخلاقيات الأعمال ان السلوك الانساني للمسلم محكوم بالقيم الأخلاقية الاسلامية التي تقوم على المسؤولية امام الله عز وجل مما يلزم مراعاة القيم الانسانية المرتبطة بهذا السلوك كالقناعة والصدق والامانة والوفاء والعدل. (قنطجي، 2004: 91) فالأخلاقيات حالة ذهنية وليست مجموعة من القواعد، وتعرف الأخلاق بأنها مبادئ تتعلق بخصائص مثل الامانة والنزاهة، والاعتمادية والمسؤولية وجوانب اخرى في السلوك القويم مقابل السلوك الخاطئ . (حماد، 2004، 162) وتعرف الأخلاق ايضاً على انها معايير للتصرف والسلوك التي نتوقع ان يتبعها الناس وتتعلق الأخلاق الشخصية بفعاليات الفرد اليومية. (الصباغ، 2002: 204) وتعد الاستقامة والقيم الأخلاقية منتجاً للمعايير الأخلاقية والسلوكية بالوحدة وكيف يمكن توصيلها والالتزام بها في الممارسة وتشمل تصرفات الادارة لازالة او تخفيض الحوافز والاغراءات التي تدفع الافراد الى ارتكاب تصرفات غير مستقيمة، غير قانونية او غير أخلاقية (لطفي، 2005: 5014) لذا فإن أخلاقيات الأعمال تتعلق بسلوكيات الافراد في نشاطاتهم العملية المختلفة وهذا يشمل طريقة تعاملهم مع زملائهم والزبائن واي شخص اخر يتعامل مع الوحدة الاقتصادية ، ويجد البعض صعوبة كبيرة في تحديد اين تبدأ الأخلاق الشخصية وأخلاقيات الأعمال، لان الأخلاق الشخصية تؤثر وتغطي على أخلاقيات الأعمال، ومن المهم ان نفرق بين السلوك الأخلاقي والسلوك القانوني فالأخلاق هي السلوك المتوقع مع الافراد، اما القوانين فتتعامل مع الافعال المطلوبة فهناك فعل قد يكون قانونياً ولكنه غير أخلاقي ، او أخلاقي ولكنه غير قانوني. (الصباغ، 2002: 204). فالسلوك الأخلاقي يتضمن اختيار التصرفات التي تكون سليمة ومناسبة وعادلة وقد كون سلوكاً سليما او خطأً، وربما يكون مناسباً او غير مناسب، كما ان القرارات التي تتخذها قد تكون عادلة او غير عادلة. ومع ان الافراد يختلفون دائماً في وجهات نظرهم حول معنى اصطلاحات القيم الأخلاقية فإن هناك مبدأ عام يعتبر اساساً لجميع الانظمة الأخلاقية وهو الاعتقاد بأن كل عضو في أي جماعة يتحمل بعض المسؤولية من اجل خير ورفاهية غيره من اعضاء الجماعة اذ ان رغبة الفرد في ان يضحي بمصلحته الذاتية من اجل رفاهة المجموعة تكون بمثابة قلب التصرف الأخلاقي. (ابو زيد ومرعي، 2004: 73)، اذن فأخلاقيات الأعمال تنحصر ضمن اطار سلوك الافراد داخل الوحدة الاقتصادية او في أي نشاط اخر تتمثل بالتعامل مع الاخرين من زملاء او زبائن او ادارة. مقومات السلوك الأخلاقي للمحاسب : يمكن عرض مقومات السلوك الأخلاقي للمحاسب من خلال التالي : (القاضي ودودح، 1999: 43-45). أ- النوع الأول : وهي المبادئ الالزامية التي تقود متخذ القرار للعمل حسب متطلبات قواعد السلوك المهني دون الموازنة بين الخير والشر اذ ان الأخلاق حسب هذا المفهوم هي تطيق القواعد او عدم الاخذ بها. ب- النوع الثاني : هي المبادئ النفعية والمعيار الاساس في هذا المبادئ هو نتائج الموازنة بين الخير والشر الناتج من كل قرار. أ- فحص الأعمال البديلة وتوضيحها والتعرف على الامكانات المناسبة للعمل في هذه الظروف والبحث عن كل الأعمال البديلة المتاحة. ب- التركيز على التفكير بنتائج كل عمل او كل قرار يمكن ان يتخذ عن طريق التنبؤ بوضع مستقبلي. جـ- التمكن من افتراض متخذ القرار الحالة المترتبة على اتخاذ القرار. د- تتعلق بوجهات نظر المتأثرين المفترضين من القرار المتخذ. مبادئ أخلاقيات الأعمال للمحاسب توجد بعض القيم الأخلاقية الاساسية التي تمثل سلسلة من المبادئ وتحدد باطار عام ما هو سليم او خطأ وذلك بمصطلحات عامة وتتمثل هذه المبادئ العامة التالية : (ابو زيد ومرعي، 2004: 73). 1- الامانة 2- النزاهة 3- المحافظة على الوعد 4- الاخلاص 5- العدالة 6- مراعاة الاخرين 7- احترام الاخرين 8- الاحساس بالمسؤولية 9- السعي للتميز 10- الثقة 11- الموضوعية 12- المشروعية وهذه المبادئ المذكورة تمثل عامة للأخلاق اما بالنسبة لأخلاقيات الأعمال للمحاسب فتتمثل بـ : (جمعة، 2000: 384-385) يلاحظ مما ذكر اعلاه ان هناك مبادئ مشتركة بين المبادئ العامة للأخلاق وأخلاقيات أعمال المحاسب كالثقة والموضوعية والأخلاق ، واتقان العمل ومبادئ اخرى موجودة في المبادئ العامة فقط كالاحساس بالمسؤولية واخرى موجودة في مبادئ أخلاقيات أعمال المحاسب فقط والتي ترتكز على الاسس المهنية والمعايير الفنية . معايير السلوك الأخلاقي للمحاسب ومسؤولياته عند استخدام معلومات المحاسبة الإدارية لاغراض الرقابة وتقييم الاداء قد يتعرض المحاسب لضغوط من الادارة لاظهار النتائج بغير حقيقتها ، وتتوقف طريقة تعامل المحاسب مع هذه الضغوط على معتقداته وتكوينه الأخلاقي وكذلك على مدى تأثره بردود الفعل السائدة في الوحدة الاقتصادية فقد يواجه المحاسب بسلوك من بعض العاملين او المشرفين مقبولاً من الناحية القانونية ولكنه غير مقبول من الناحية الخلقية في هذه الحالة قد يشعر بأنه مقبول ، فاذا لم يكن الفرد مدعماً بمعتقداته وقيمه الأخلاقية قد يجد صعوبة في مواجهة تلك الضغوط. (نور واخرون، 2005: 25)، لذا فإنه يقع على عاتق المحاسب مسؤولية أخلاقية تجاه نفسه والمحيطين به في الوحدة الاقتصادية في ضرورة مراعاة أخلاقيات المهنة من جهة وأخلاقيات ذاتية من جهة اخرى وبتلاحمها تتكون أخلاقيات أعمال المحاسب ويمكن تمثيل المعيار بهذا السلوك الأخلاقي بالتالي : (ابو زيد ومرعي، 2004: 74-75). 1- المقدرة: ويتحمل المحاسب المسؤوليات التالية : أ- المحافظة على مستوى ملائم من الجدارة المهنية وذلك بالتطوير المستمر لمعارفهم ومهاراتهم. ب- اداء الواجبات المهنية طبقا للقوانين والتعليمات والمعايير الفنية الملائمة. جـ- اعداد تقارير وتوصيات كاملة بعد اجراء تحليل ملام للمعلومات التي يمكن الاعتماد عليها 2- السرية : ويتحمل المحاسبون المسؤوليات التالية : أ- الامتناع عن الافصاح عن اية معلومات يحصلون عليها من خلال العمل الا في حالة وجود التزام قانونية بهذا الافصاح. ب- اعلام المساعدين بما يتعلق بسرية المعلومات التي يحصلون عليها في حالة التصريح بذلك ومتابعة انشطتهم للتأكد من المحافظة على السرية. جـ- الامتناع عن استخدام المعلومات السرية التي تتاح لهم من خلال العمل وذلك للحصول على ميزة غير أخلاقية او غير قانونية. 3- الاستقامة : ويتحمل المحاسب المسؤوليات التالية : أ- تجنب مواقف تعارض المصالح الفعلية او الظاهرة وتقديم النصائح لجميع الاطراف عن أي تعارض محتمل. ب- الامتناع عن الارتباط باي شكل يمكن ان يحد من قراراتهم على تنفيذ واجباتهم في اطار أخلاقي. جـ- رفض هدية او ميزة او مجاملة من شأنها التأثير في تصرفاتهم. د- الامتناع عن التأثير السيء المباشر وغير المباشر على تحقيق الاهداف القانونية والأخلاقية للمنشأة. هـ- توصيل المعلومات الملائمة. و- الامتناع عن الدخول في أي نشاط من شأنه ان ينقص من قدر المهنة . الموضوعية : وعلى المحاسب الوفاء بالمسؤوليات التالية : أ- توصيل المعلومات بعدالة وموضوعية . ب- الافصاح الكامل عن جميع المعلومات الملائمة التي يمكن التوقع بدرجة معقولة انها تؤثر على فهم مستخدم المعلومات للتقارير والتعليقات او التوصيات المعروضة. ثالثاً- تفعيل دور محاسبة المسؤولية من خلال أخلاقيات الأعمال : ان محور العمل في محاسبة المسؤولية هو الفرد الذي يشارك في وضع المعايير وفي ضوئها يقيم الاداء للفرد الآخر في الوحدة الاقتصادية وإعداد تقارير ترفع الى الإدارات العليا بذلك لذا فإن أخلاقيات العمل المحاسبي تتحكم بصورة كبيرة في مخرجات هذا النظام من المعلومات المحاسبية ويمكن تصنيف أخلاقيات الأعمال للمحاسب والتي تتحكم في فاعلية مخرجات نظام محاسبة المسؤولية بمجموعتين هما : 1- أخلاقيات أعمال مهنية : وتتمثل هذه الأخلاقيات بدرجة الثقة بالمعلومات المحاسبية المنتجة والمتضمنة الحياد وعدم التمييز حيال المصالح المتعارضين لمن يستخدم تلك المعلومات وصدق المعلومات أي ان تصور المضمون الذي تهدف اليه تمثيلاً صادقا والموضوعية في المعلومات المفروضة والقدرة والخبرة المهنية والفنية والعلمية وبما يفي باتقان العمل الموكل اليه ويكون منبع هذه الأخلاقيات قانونياً أي ملزمة من جهات إدارية وفنية اعلى لذا تغلب على هذه الأخلاقيات صفة الالزام في التطبيق والتمثيل بناءً على قاعدة قانونية تعاقب المخالف لهذه الخصائص والقواعد والمبادئ التي يجب اخذها بالاعتبار عند اعداد تقارير الاداء. 2- أخلاقيات أعمال ذاتية : وتتمثل هذه الأخلاقيات بعلاقة في مفهوم نسبي داخل الانسان وهو الايمان والذي ينبثق عنه مجموعة مبادئ ذهنية كالانضباط أي اتباع السلوك الأخلاقي والصحيح والنزاهة أي تجنب التصرفات التي من شأنها تولد ضغوط تؤثر على تصرفاته والامانة والمحافظة على الوعد والشفافية أي تقديم صورة حقيقة لكل ما يحدث والاحساس بالمسؤولية ومشروعة العمل الذي يقوم به والحفاظ على سرية المعلومات داخل الوحدة والعدالة وهذه المبادئ الأخلاقية تعزز او تضعف داخل المحاسب بحسب درجة الايمان الذي بداخله بكل من هذه المبادئ وتكون القاعدة المنبثقة عن هذا الايمان هو ديني او عرفي او اجتماعي تحدد في ظل البيئة التي يعيش فيها المحاسب ويمكن تمثيل أخلاقيات الأعمال المهنية والذاتية بالشكل (1) التالي: أثر أخلاقيات الأعمال على جودة تقارير الاداء(*) من خلال الشكل (1) اعلاه يلاحظ ان جودة تقارير الاداء والتي تعتبر من مخرجات نظام محاسبة المسؤولية تظهر اعتمدها على عدد من المبادئ مقسمة الى مجموعتين كلا حسب القاعدة التي ينبثق عنها تلك المبادئ والتي تكون قانونية ومهنية وتمثل أخلاقيات الأعمال المهنية واخرى دينية وعرفية واجتماعية تمثل أخلاقيات أعمال ذاتية. تفعيل جودة تقارير الاداء: المعلومات المحاسبية هي محور ما يتضمنه تقارير الاداء لذا وبهدف تفعيل دور تقارير الاداء في تحقيق الاهداف التي وضعت من اجلها ورفع جودة المعلومات المحاسبية التي تتضمنها وبالتالي تحقيق اعلى كفاية لمستخدمي التقارير والمستفيدين من تلك المعلومات ودعم جودة القرار المتخذ بناءً على هذه التقارير يجب التركيز على منتج هذه المعلومات والي تتحكم بتصرفاته ونتائج أعمال أخلاقيات الأعمال المذكورة سابقاً. فلأخلاقيات الأعمال الاثر الكبير في رفع وتدعيم او خفض وإضعاف جودة تقارير الاداء وبهدف تفعيل جودة تقارير الاداء يقع على عاتق الادارة في الوحدة الاقتصادية اتخاذ الخطوات التالية : مقالات ذات صلة:الاستثمار الحقيقيأوراق القبضالسياسات التي تحكم إدارة المحفظة
جديد
- بواسطة الأدمن
- September 24, 2026
نشأة المحاسبة
نشأة المحاسبة بقلم / خالد احمد ياسين نشر هذا المقال في مجلة المحاسب العربي العدد الثلاث أكدت الدراسات ان اول من عمل في هذا المجال هم الاشوريون وبعدهم المصريون القدماء. وقد تطورت المحاسبة زمن الإمبراطورية الرومانية نتيجة البدء باستعمال وحدة النقد فالتعاملات التجارية ونتيجة تطور التضام العددي الروماني ,اليوناني ومن ثم الاعداد العربية الهندية. بعد ذلك مع اختراع الاله البخارية في القرن الرابع عشر وتوسع التجارة الدولية والمؤسسات المصرفية لم تعد الطريقة التقليدية حسب تضام القيد المفرد تفي بالمطلوب وولدت الحاجه لنظام القيد المزدوج. كان باوشولو عالم الرياضيات الايطالي اول من نشر مؤلف علمي متكامل عام 1494 وبه قدم نظام القيد المزدوج الذي لا زال يشكل العمود الفقري للنظام المحاسبي حتى يومنا اليوم. وكان باوشولو اول من نادى بأعداد تقارير ماليه للدورة المالية او ما يسمى اليوم بحساب الربح والخسارة. نظام القيد المزدوج الذي استحدثه باوشولو يضمن ايضا نطام انتاج معلومات ماليه بشكل كفء ودقيق على اساس رياضي. خلال القرنين السابع والثامن عشر انتشرت طريقة النظام المزدوج في كل انحاء اوروبا, مع بداية القرن التاسع عشر ومع الثورة الصناعية بدأت تظهر شركات كبيرة الحجم وشركات دوليه مما ادى الى فصل ملكية الشركات عن اداراتها, لم يعد المالك هو المدير وانتشرت "مهنية" الإدارة وبرزت الحاجه الى اعداد تقارير ماليه بشكل دوري تعد من قبل مدققي حسابات خارجيين تقارير تتسم بالموضوعية وتضمن ان المدراء يتصرفون بما ينسجم مع رغبات المساهمين على اعتبار انهم المالكون. ان تعدد وتعقيد العمليات الاقتصادية بين الشركات جعل ضروريا ايجاد وتحسين تقارير عن المعلومات المحاسبية. عصرنا اليوم يعرف بعصر المعلومات واصبحت المعلومة انتاج وتسويق سلعات واسعة الانتشار والطلب عليها متزايد ومستمر بما في ذلك المعلومات المحاسبية التي اصبحت منتوجا عليه طلب متزايد من متخذي القرارات سواء قرارة داخليه داخل المنشأة اداره, مساهمون او قرارات خارجيه مقرضون دوائر ,باحثون وغيرهم. تعريف المحاسبة ماهية علم المحاسبة؟ ظهر ت تعريفات عديدة لعلم المحاسبة الا ان المحاولات الجادة لا يجاد تعريف شامل لعلم المحاسبة بدأت حديثاً وفيما يلي عرض لبعض تعريفات علم المحاسبة. تعريف المعهد الامريكي للمحاسبيين المعتمدين ( AICPA) عام 1941 حيث عرفت المحاسبة بأنها: الفن المتعلق بتسجيل وتبويب وتلخيص المعاملات والاحداث ذات الطابع المالي بأسلوب ذي دلاله وبصورة نقدية ومن ثم تفسير النتائج. تعريف جمعية المحاسبة الامريكية American Accounting Association عام 1966 التي عرفت المحاسبة بأنها: عملية تحديد وقياس وتوصيل المعلومات الاقتصادية ليتمكن المستفيدون منها من التصرف في ظل رؤية واضحة كما يمكن تعريف المحاسبة بأنها علم وفن يعتمد على استخدام مجموعة من المبادئ العلمية المتعارف عليها بغرض تحديد وقياس وتوصيل المعلومات المالية للمستفيدين منها لمساعدتهم على اتخاذ قرارات رشيدة وفي هذا المقام نرى من الضروري تعريف مسك الدفاتر على انه فن تدوين العمليات المالية للوحدة الاقتصادية في دفاترها المختلفة واستخراج نتائج اعمال تلك الوحدة وفقاً للمبادئ المحاسبية. وبدراسة تعريف علم المحاسبة ومسك الدفاتر نلاحظ ان هناك فرقاً واضحاً بين المحاسبة ومسك الدفاتر فعلم المحاسبة يقدم تفسيراً للنتائج ويمد صناع القرار بمعلومات وبيانات تتجاوز ماسك الدفاتر. تطور تعريف المحاسبة مع الزمن بشكل متواز لتطور الوظيفة المطلوبة منها, فقد تحولت من مجرد فن مسك دفاتر الى نظام معلومات متكامل. عرفت الجمعية الأمريكية للمحاسبة ان المحاسبة هي عمليه تتكون من ثلاث انشطه: (1) تحديد (2) قياس وتسجيل (3) وتوصيل البيانات والمعلومات الاقتصادية مبرا عنها بوحدة النقد لتقديمها الى متخذي القرارات بغرض مساعدتهم في اتخاذ القرارات الرشيدة. اما المعهد الامريكي للمحاسبين القانونيين فأضاف ان المحاسبة هي نشاط خدمي وظيفته تقديم المعلومات الكميه ذات الطابع المالي بغرض ان تكون مفيدة في اتحاذ القرارات. وعليه فقد تجاوز دور المحاسبة من التركيز على الاجراءات التقنية للتركيز على الاهداف التي تسعى اليها وهي توصيل المعلومة لمتخذي القرارات. وبناء على ذلك تطورت وتشعبت المحاسبة الى فروع عده منها ماليه, اداريه, تكاليف الخ.. وتجاوزت وظيفة المحاسبة الى دراسة وتحليل الاثر الاجتماعي لنشاط المنشاة على البيئة الني تعمل بها وبرزت الى الوجود محاسبة البيئة ومحاسبة المسؤولية الاجتماعية. طبيعة المحاسبة اعتبر الباحثون المحاسبة بالأجماع علما من العلوم الاجتماعية , نما وتطور مستندا الى العلوم الخراصة الاجتماعية منها الاقتصاد, علم الاجتماع, علم الإدارة , القانون وكذلك على العلوم الطبيعية رياضيات "إحصاء وغيره. من ناحية ثانيه اختلفوا في اعتبار هذا الاعتماد على العلوم الاخرى قصورا وفشلا ام تميزا ايجابيا ساعد في تطور هذا العلم مع تطور العلوم الاخرى , شخصيا اساند الراي الاخير. وما دام اعتبرت المحاسبة علما من العلوم فلا بد ان يكون لها نظريتها كباقي العلوم الاخرى. مقالات ذات صلة:تعرف على ما هية الأوراق المالية في سطورتعرف على ما هية الأوراق المالية في سطورمقارنة بين شركات الأشخاص وشركات الأموال
