
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
جديد
- بواسطة المجلة
- September 24, 2026
ربط المحتوى التدريسي المحاسبي باحتياجات سوق العمل الفعلية
كثيرًا ما تنشأ الفجوة بين ما تحتاجه شركات التوظيف وما يقدَّم فعليًا في قاعات الدراسة، نتيجة غياب قنوات تواصل منتظمة بين أقسام المحاسبة الجامعية وسوق العمل المحلي.يقترح مختصون في التطوير الأكاديمي تشكيل مجالس استشارية دورية تضم ممثلين عن كبرى شركات المحاسبة والمراجعة، بهدف مراجعة المخرجات التعليمية للبرنامج الدراسي بشكل منتظم، والتأكد من أنها تعكس ما يحتاجه أصحاب العمل فعليًا اليوم لا قبل عشر سنوات.هذا النوع من الشراكة يفيد الطرفين: الجامعة تحصل على مدخلات واقعية لتطوير مقرراتها، والشركات تحصل على خريجين أقرب لمتطلباتها الفعلية منذ اليوم الأول في العمل. مقالات ذات صلة:كل ما تريد معرفته عن - النقد والنقد المعادل Cash and Cash Equivalentلماذا ندرس المحاسبية WHY STUDY ACCOUNTINGكيف تحسب نقطة التعادل
المحاسبة المالية
- بواسطة فريق اعداد المجلة
- September 24, 2026
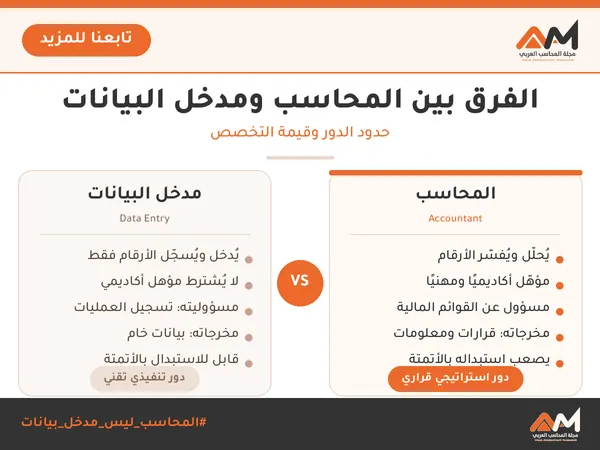
الفرق بين المحاسب ومدخل البيانات حدود الدور وقيمة التخصص
مجلة المحاسب العربي الفرق بين المحاسب ومدخل البيانات حدود الدور وقيمة التخصص حدود الدور وقيمة التخصص القسم: المعرفة المحاسبية | التصنيف: مقالات تأسيسية | يونيو 2026 مقدمة: لماذا يهمّ هذا الفرق؟ في كثير من الشركات الصغيرة والمتوسطة في العالم العربي، يُستخدم مصطلح «المحاسب» ومصطلح «مدخل البيانات» بشكل متبادل، كأنهما توصيفان لوظيفة واحدة. والحقيقة أن هذا الخلط ليس مجرد خطأ لغوي بسيط؛ إنه إشكالية هيكلية تُكلّف المؤسسات قرارات مالية خاطئة، وتُفوّت عليها قيمة استراتيجية كان يمكن أن يضيفها محاسب حقيقي مؤهّل تخيّل مديراً لشركة توريد أثاث يظن أن موظفه الذي يُدخل الفواتير في النظام هو محاسبه. يأتي نهاية العام ليجد أن ميزانيته لا تعكس الواقع، وأن التدفق النقدي يسير نحو أزمة لم يُحذّر منها أحد. الموظف أدّى مهمته: أدخل البيانات بدقة. لكن لم يكن هناك من يحلّل، ويُفسّر، ويُحذّر هذا المقال يُفكّك الفرق بين الوظيفتين تفكيكاً علمياً وعملياً، ويضع بين يديك أدوات للتمييز بينهما حتى تبني هيكلك المالي على أسس سليمة أولاً — التعريف: من هو كل منهما؟ مدخل البيانات (Data Entry Operator): هو الشخص المسؤول عن نقل المعلومات من مصادرها (فواتير ورقية، عقود، أوامر شراء) إلى الأنظمة الرقمية أو قواعد البيانات. عمله في جوهره عمل تحويلي يأخذ بيانات موجودة ويُدخلها في مكان آخر. لا يُحلّل، ولا يُفسّر، ولا يُقيّم صحة المعاملة من منظور مالي. المهارات الجوهرية لمدخل البيانات: سرعة الطباعة، التركيز، الإلمام بالبرامج المكتبية (Excel، برامج المحاسبة الجاهزة)، والانتباه للتفاصيل. وفق منصة Sabbar (فبراير 2025)، يتراوح راتبه الشهري في السعودية بين 3,500 و 9,000 ريال حسب الخبرة والقطاع. المحاسب (Accountant): هو المتخصص المؤهّل الذي يقيس الأحداث الاقتصادية، ويُثبتها وفق المبادئ والمعايير المحاسبية المعتمدة (IFRS أو GAAP)، ويُحوّلها إلى معلومات مالية قابلة للتحليل واتخاذ القرار. عمله تحليلي تفسيري بامتياز: يرى وراء الأرقام، ويكشف ما تعنيه للمؤسسة. ثانياً — الهدف: ماذا ينتج كل منهما؟ الهدف من مدخل البيانات هو ضمان أن المعلومات الخام موجودة في النظام بشكل صحيح ومنتظم. ناتجه النهائي: بيانات جاهزة للمعالجة. أما المحاسب فهدفه إنتاج معلومات مالية موثوقة تدعم القرار . الفرق الجوهري: البيانات مواد خام؛ المعلومات المالية نتاج معالجة وحكم مهني. مدخل البيانات يُوفّر المادة الأولى، والمحاسب يُحوّلها إلى ناتج ذي قيمة. على سبيل المثال، فاتورة شراء آلات بقيمة 50,000 دولار ليست مجرد رقم يُدخل في العمود الصحيح. المحاسب يُقرّر: هل تُسجَّل كمصروف أم كأصل رأسمالي؟ وما فترة إهلاكها؟ وكيف تؤثر على الربحية والضريبة؟ مدخل البيانات ليس في موقع اتخاذ هذه القرارات، ولا يُفترض به ذلك. ثالثاً — جدول المقارنة الشاملة فيما يلي مقارنة مباشرة بين الوظيفتين عبر أبرز المعايير المعيار مدخل البيانات المحاسب التعليم والمؤهل لا يُشترط مؤهل محاسبي بكالوريوس محاسبة أو ما يعادله طبيعة العمل إدخال وحفظ المعلومات تحليل وتفسير واتخاذ قرار المسؤولية دقة الإدخال فقط صحة القوائم المالية كاملاً التفكير النقدي غير مطلوب جوهر العمل المحاسبي المخرجات بيانات خام جاهزة للمعالجة تقارير وقوائم وتوصيات القيمة المضافة تشغيلية (تنفيذية) استراتيجية (قرارية) الاستعاضة بالتقنية سهل الاستعاضة عنه بالأتمتة يصعب استبداله كلياً رابعاً التطبيق: أين يلتقيان وأين يفترقان في الواقع؟ في الشركات الصغيرة جداً، يحدث أن يُنجز المحاسب بعض مهام إدخال البيانات بنفسه، لأسباب تتعلق بالتكلفة أو التحقق من الجودة. وهذا مقبول شريطة أن يكون ذلك اختياراً وليس افتراضاً. أما الخطر الحقيقي فيكمن في العكس: أن تُوكَل مهام محاسبية جوهرية لموظف إدخال بيانات دون تأهيل كافٍ. ومن أبرز الحالات التي يُفرّق فيها الواقع بين الاثنين حدةً: إعداد القوائم المالية وفق معايير IFRS: مهمة محاسب متخصص لا موظف إدخال. تحليل الانحرافات في الميزانية التقديرية: يتطلب فهماً معمّقاً للعلاقات بين الحسابات. اكتشاف التلاعب أو الخطأ في القيود: المحاسب يملك الحكم النقدي، مدخل البيانات لا. التخطيط الضريبي والتوافق مع الأنظمة: حكر على المؤهّلين محاسبياً وقانونياً. تقييم صحة عمليات الاستحواذ أو الدمج: يحتاج إلى محاسب قائمة دراسة مالية كاملة. ثمة نقطة دقيقة تستحق التنبيه: تطوّر برامج المحاسبة (Zoho Books، QuickBooks، SAP) جعل بعض مهام الإدخال شبه آلية. لكن هذا التطور يُقلّص دور مدخل البيانات، لا دور المحاسب. فالذكاء الاصطناعي يُمكن أن يُدخل فاتورة، لكن لا يزال عاجزاً عن تقييم مدى استمرارية مؤسسة أو اقتراح هيكل تمويل مناسب. خامساً مثال رقمي توضيحي: سيناريو من الواقع 📋 السيناريو: شركة مقاولات متوسطة في الكويت شركة مقاولات لديها إيرادات سنوية 2,400,000 د.ك. تعيّن موظف إدخال بيانات بدلاً من محاسب بدعوى توفير التكلفة. ما حدث خلال عام واحد: أُدخلت 3 فواتير معدات بقيمة إجمالية 180,000 د.ك. كمصروف جاري بدلاً من أصول رأسمالية. لم يُحسب إهلاك الأصول القديمة بصورة صحيحة. لم تُراجَع بنود الديون المشكوك في تحصيلها (110,000 د.ك.). الأثر على صافي الربح المُعلن: صافي ربح مُعلن (بدون محاسب): 420,000 د.ك. صافي ربح حقيقي بعد التصحيح: 267,000 د.ك. الفجوة: 153,000 د.ك. — أي ضريبة زائدة، وقرارات توزيع أرباح مبنية على أرقام مضخّمة. الخلاصة الرقمية: توفير 8,000 د.ك. سنوياً (فارق الراتب) كلّف الشركة 153,000 د.ك. في التشوه المالي — أي خسارة بنسبة 1:19. سادساً — أثر الأتمتة والذكاء الاصطناعي: مَن الأكثر عُرضةً للاستبدال؟ مع انتشار حلول OCR والذكاء الاصطناعي التوليدي في قراءة الفواتير ومطابقتها آلياً، بات دور مدخل البيانات التقليدي في خطر مباشر. شركات مثل SAP وOracle وZoho تُطلق بانتظام مزايا تتولى نسبة 60–80% من مهام الإدخال الروتيني تلقائياً. في المقابل، المحاسب المتخصص في التحليل والتفسير واتخاذ القرار المالي يزداد طلبه، لأن الأتمتة تُنتج بيانات أكثر لكنها تحتاج إلى عقل بشري يفهم السياق ويستخلص التوصيات. المحاسب الذي يُتقن استخدام هذه الأدوات ويُركّز طاقته على التحليل والاستشارة هو من يُشكّل مستقبل المهنة. أما مدخل البيانات الذي لا يُطوّر مهاراته نحو التحليل، فيجد نفسه أمام مشهد وظيفي متضيّق بالفعل. المصادر والمراجع 1. منصة Sabbar — الوصف الوظيفي لمدخل البيانات Data Entry Clerk (فبراير 2025): sabbar.com 2. موقع دليل تعلّم المحاسبة — الفرق بين مدخل البيانات والمحاسب: almohasabah.com 3. Robert Half — Data Entry Job Description Guide (2024): roberthalf.com 4. Northeastern University — What Does an Accountant Do? Responsibilities, Skills & Trends: northeastern.edu 5. IFRS Foundation — Conceptual Framework for Financial Reporting (2018): ifrs.org 6. منتدى Bayt.com للمتخصصين — الفرق بين مدخل بيانات والمحاسب: specialties.bayt.com 7. Edarabia — 5 معلومات حول وصف وظيفة مدخل بيانات (سبتمبر 2025): edarabia.com مقالات ذات صلة:مصروفات الفائدة الفوائد المتكبدة عند تمويل الشركة عن طريق الاقتراضأهمية وجود المحاسب في الشركات من حارس الأرقام إلى رائد القراراتعلم تسجيل القيود المحاسبية مع حوار ممتع بين الاصحاب
تطوير محاسبين
- بواسطة وائل مراد
- September 24, 2026
ما هي الاعمال التي تقوم بها اذا اصبحت محاسب ؟ انصح بقراءة المقال
ما هي الاعمال التي تقوم بها اذا اصبحت محاسب ؟ انصح بقراءة المقال ستعمل في أحد الحقول التالية : محاسب عام ، محاسب خاص ، أو محاسب في المنشآت التي لا تهدف إلى الربحية المحاسب القانوني في المحاسبة القانونية العامة ، سوف تقدم خدماتك المحاسبية إلى الجمهور العام ، تماما كما يؤدي الطبيب العام الخدمة الى المرضى ، وكما يؤدي المحامي الاستشارات القانونية الى الزبائن ويتضمن جزء كبير من اعمال المحاسب القانوني القيام بمهمة التدقيق ، وهنا يقوم المحاسب القانوني بإبداء رأيه في صدق وعدالة القوائم المالية التي يفحصها لاحدى المنشآت فإن القوائم المالية غير عادلة فإن الانضباع الذي سينتقل الى المستخدمين لهذه القوائم المالية بإنها غير واقعية فعلى سبيل المثال فإن المستثمر في شركة المحاسب العربي للتدقيق وتكنولوجيا المعلومات سيقوم بتعيين مدقق حسابات قبل قيامهم بتمويل هذه الشركة . وتقدير الضرائب على الدخل هي وظيفة اخرى رئيسية في المحاسبة وهنا يقوم المحاسب مقدر الضريبة باعطاء النصح والمشورة والتنبؤ بمقدار الضرائب المستحقة على المشروعات بالاضافة إلى احتساب الضريبة المستحقة لصالح الجهات الضريبية قبل ان تقوم هذه الجهات فعليا بتقدير الضريبة المستحقة على المنشاة لصالح الجهاز الضريبي . ووظيفة اخرى من المحاسبة العامة هي الاستشارات الادارية . وهنا يقوم المحاسب بتصميم النظم المحاسبية الرئيسية في المنشاة بالاضافة إلى مساعدة المنشاة في تحديد فيما اذا كانت ستقوم بعمليات تطوير ،وابحاث للتطوير العام للمنشأة . المحاسبة الخاصة بدلا من العمل في القطاع العام فإنك تفضل ان تصبح موظفا في احدى المنشآت في المحاسبة الخاصة أوالادارية فإنه ستعهد إليك هذه الوظائف التالية : المحاسبة المالية : وهنا نقوم بتسجيل العمليات المالية اليومية بالاضافة إلى اعداد القوائم المالية الرئيسية والمعلومات ذات العلاقة . محاسبة التكاليف : وهنا نقوم بإحتساب وتحديد تكلفة المنتجات والخدمات المختلفة . إعداد الموازنات التقديرية : مساعدة الادارة بتخطيط الانشطة المختلفة ، الايرادات ، تكلفة البضاعة المباعة ، ومصروفات التشغيل المختلفة نظم المعلومات المحاسبية : وهنا نقوم بتصميمكل الانظمة المحاسبية اليدوية والالكترونية محاسب الضرائب : وهنا تقوم بتخطيط قيمة واحتساب الضرائب المختلفة على المشروعات التدقيق الداخلي : وهنا نقوم بمراجعةأنظمة التشغيل المحاسبية في المنشاة وتحديد فيما اذا كانت تتوافق مع السياسات الادارية وتقييم فاعليات هذه العمليات وبامكانك ان ترى من خلال مؤسسة واحدة بان المحاسب الخاص يقوم بجميع الوظائف والعمليات التي يقوم بها المحاسب العام المحاسبة في المنشآت التي لا تهدف إلى الربحية كما في المنشآت التي تهدف الى الربحية غن المنشآت التي لا تهدفالى الربحية تحتاج إلى التقرير والرقابة المحاسبية والتي تحتاج ايضا إلى المعلومات عن مدى تحقيق المنشأه لاهدافها المالية وفيما إذ كان التمويل لهذا المنشأة مستمرا لمزاولة أنشطتها فالمستشفات والكليات والجامعات والمدارس عليها ان تتخذ قرارات في كيفية توزيع مواردها والاستفادة منها . ومجال اخر في مهنة المحاسبة في القطاعات التي تهدف إلى الربحية هو المحاسبة الحكومية فالاقاليم والمحافظات والدوائر التي تقوم بتزويد المعلومات المالية إلى المشرعين والموطنين والموظين والدائنين فعلى المستوى الحكومي فإن اكبر مشرع مالي هو مصلحة الضرائب والدخلوالجمعية العاملة للمحاسبين القانونيين بالاضافة إلى الهيئة العليا للاستثمار وهية الرقابة الحكومية على الاسواق والبورصات . المصدر: مجلة المحاسب العربي مبادئ المحاسبة المالية Kieso ، Kimmel ، Weygandt مقالات ذات صلة:أسباب تفشي ظاهرة غسل الأموالالشروط اللازمة لتحقيق أهداف إدارة المستودعاتالأهداف الرئيسة لوظيفة التخزين
جديد
- بواسطة مدير التحرير
- September 24, 2026
العمليات المصرفية الإسلامية والتوجيه المحاسبي في ظل معايير المحاسبة للمؤسسات المالية الإسلامية
العمليات المصرفية الإسلامية والتوجيه المحاسبي في ظل معايير المحاسبة للمؤسسات المالية الإسلامية الدكتور مجيد الشرع تمهيد ينصب العمل المصرفي الإسلامي في مجمل عملياته على التفاعل البناء بين المصرف وعملاءه حيث يفقد دور الوساطة أهميته في نشاط هذه المصارف، وتبرز معالم جديدة لم تألفها المصارف التقليدية في تسيير العمليات المصرفية تضع باعتبارها المحيط الاجتماعي وأثاره على العمل من خلال العمليات التبادلية التي ترتكز على المال كعنصر رئيسي(20) وبهذا المعنى تكون العمليات المصرفية الإسلامية ذات أبعاد اجتماعية يمكن النظر إليها من خلال ما يلي 2/1: التطبيقات العملية للعمليات المصرفية في المصارف الإسلامية: تعد العمليات المصرفية في المصارف الإسلامية متعددة الأنواع مختلفة الاتجاهات ولها من السعة والشمولية ما دامت لا تتعارض وحلية التعامل، غير انه في واقع الحال تصادفها عقبات قانونية في ظل الظروف الراهنة فقد تصادف في تعاملها قوانين ولوائح غير مستمدة من الشريعة الإسلامية فرضتها القوانين الوضعية(21). ومع ذلك فان المصارف الإسلامية من خلال تطبيقاتها العملية تحاول جهد إمكانها الابتعاد عن جادة حرمة التعامل والتعامل بما يتفق والنهج الإسلامي القويم مجسدة في ذلك النواحي الإيجابية، ومن خلال الدراسة الميدانية للمصارف محل الدراسة يمكننا بيان أهم الممارسات العملية وكما يلي: 2/1/1 الودائع الاستثمارية Investment Deposits يقصد بالودائع الاستثمارية في هذا المجال المبالغ النقدية التي يودعها الأشخاص بهدف الحصول على أرباح مجزية من خلال عدة قنوات يطرحها البنك الإسلامي، ويمكن تقسيم هذه الودائع من وجهة نظر المصارف الإسلامية محل الدراسة إلى ما يلي(22): 1- حسابات الاستثمار المشترك: يشارك أصحاب هذه الحسابات بنسبة معينة من الأرباح تحدد حسب تعليمات يكون العميل على اطلاع عليها وهي بذات الوقت تتحمل المخاطرة في حالة الخسارة، ولو أن ذلك يكون بعيدا نوع ما إذا كان المصرف ذا خبرة ودراية. ولأغراض التوجيه المحاسبي وما يجري عليه العمل المصرفي في المصارف محل الدراسة تنقسم هذه الحسابات من حيث طبيعتها إلى ما يلي: أ- حسابات توفير: وهي تتشابه مع مثيلاتها في المصارف التقليدية إلا أنها تختلف من حيث العائد المتوقع حيث تشترك هذه الحسابات في المصارف الإسلامية في عمليات الاستثمار بما يساوي 50% من المعدل السنوي للرصيد الذي يكون داخلا فالحساب وهناك شروط وضعتها المصارف محل الدراسة في كيفية احتساب العائد لهذه الحسابات، وقد أيدت الفتاوى الشرعية في المصارف محل الدراسة تلك الشروط نظرا لعدم وجود ما يدل على حرمتها (22). ب- حسابات لودائع لأجل وبأشعار: وهي ودائع يشترط بها الأجل من اجل اشتراكها في عمليات الاستثمار وفقا لشروط معينة أيضا ويحدد العائد تبعا لحجم الوديعة ومدة الأجل. وقد أوضحت الدراسة الميدانية حجم مبالغ الاستثمار المشترك في المصارف الإسلامية حسبما يظهره الجدول رقم(2). ج- الاستثمار المخصص: يعني هذا الاستثمار تخصيص مبلغ معين لغرض معين من الاستثمار وتطبق شروط معينة لهذا النوع من الاستثمار منها ما يلي: 1- تفويض المصرف تفويضا مطلقا لاستثمار المبلغ المودع في المجال المطلوب فيه التمويل، وللمصرف الحق في تفويض غيره فيما وكّل فيه كله أو بعضه. 2- يتقاضى المصرف نسبة الربح المتفق عليها من صافي الأرباح المحققة. 3- تكون سجلات المصرف هي البينة لإثبات أية قيود أو حسابات أو أرصدة خاصة بالاستثمار.. 4- قد يشترط أصحاب الأموال شروطا للاستثمار المخصص منها: أ-عدم البيع بالآجل أو بدون كفيل أو رهن. ب-اشتراط البيع بثمن لا يقل عن حد معين ج-استثمار المصرف للأموال بنفسه. 5- يبقى رصيد حساب الاستثمار قائما إلى حين تصفيته والتحاسب عليه. ومن حيث التوجيه المحاسبي نجد أن معايير المحاسبة للمؤسسات المالية الإسلامية قد صنفت حسابات الاستثمار إلى صنفين هما(23): أ- حسابات الاستثمار المطلقة: وينصرف مفهومها إلى حسابات التوفير والودائع لأجل وبأشعار ب-حسابات الاستثمار المقيدة: وينصرف مفهومها إلى حسابات الاستثمار المخصص. ومن خلال هذه التقسيمات والتطبيقات العملية لها في المصارف محل الدراسة نجد أن هناك مراعاة لحقوق العملاء تتجسد فيها النواحي الإيجابية في التعامل المصرفي الإسلامي ومن ذلك ما يلي(24): 1- يجب الإفصاح ضمن إيضاح السياسات المحاسبية الهامة عن الأسس التي اتبعها المصرف في توزيع الأرباح بين أصحاب حقوق الملكية وأصحاب حسابات الاستثمار المطلقة وحسابات الاستثمار المقيدة. 2- الإفصاح عن الأسس التي اتبعها المصرف في تحميل المصروفات على حسابات الاستثمار المطلقة. 3- الإفصاح عما إذا كان المصرف قد أشرك حسابات الاستثمار المطلقة في إيرادات العمليات المصرفية. ومن خلال المؤشرات المبينة أعلاه يتضح أن عملاء المصرف على اطلاع على مسيرة استثماراتهم مع المصرف مما يعزز النواحي الإيجابية في التعامل المصرفي حيث يسعى المصرف من جهته إلى تنمية المال وتثميره في طرق صحيحة إقتداء بقوله تعالى (25): "يأيها الذين آمنوا لا تأكلوا أموالكم بينكم بالباطل إلا أن تكون تجارة عن تراض بينكم" وينصب في هذا المعنى أن المصرف الإسلامي يضع التصور الواضح أمام عملائه عن نشاطه وطرق استثماره وتوظيفه للأموال بحيث تنتفي علاقة الدائنية والمديونية التي تتجسد في أعمال المصارف التقليدية. والجدول رقم (2) يوضح حجم مبالغ الاستثمار المشترك في المصارف محل الدراسة للسنتين الماليتين 2000-2001 كما يوضح الجدول رقم (3) حجم مبالغ الاستثمارات المخصصة لذات الفترة كما يمثل الجدول رقم(4) حصة المصرف من دخل الاستثمارات المطلقة والمقيدة بصفته مضاربا. 2/1/2 عمليات التمويل بالمرابحة: المرابحة لغة مفاعلة من الربح وهو الزيادة والربح هو النماء في التجارة (26)، هي إحدى أنواع البيوع التي أقرتها الشريعة الغراء. ويمكن تقسيم المرابحة من حيث التعامل المصرفي الإسلامي إلى قسمين(27): 1-عمليات المرابحة الداخلية: يكون هذا النوع بناء على طلب العميل لشراء سلعة معينة يحددها ذلك العميل في طلبه مع بيان السعر التقديري لشرائها استنادا إلى عروض أسعار او فاتورة مبدئية تكون باسم المصرف مع بيان طريقة التسديد حيث يكون التسديد أما : أ- نقدا: وهنا لابد من دراسة ما يلي: 1- سلامة البيانات المقدمة من قبل العميل. 2-التأكد من أن العملية تتفق وأحكام الشريعة الإسلامية. 3-دراسة الظروف الاقتصادية والاجتماعية والتجارية الحالية والمستقبلية التي قد تؤثر على العملية. 4- حساب التكلفة التقديرية ونسبة الربح المتوقع من العملية. ويترتب على ذلك إبرام عقد الوعد بالشراء حيث يتعهد العميل بشراء السلعة بمجرد أن يتملكها المصرف وحسب شروط الاتفاق. والوعد المشار إليه محل اختلاف بين الفقهاء من حيث الإلزام من عدمه.وقد تتطلب العملية من ناحية أخرى ضمان يقدمه العميل طالب الشراء ويتمثل ذلك ما يسمى هامش الجدية وهناك مناقشة فقهية في موضوع هذا الهامش من حيث التشابه والاختلاف بينه وبين العربون وخلاصة القول في هذه العمليات كما يتضح من مضامينها أن العميل على بينة واطلاع على عملية الشراء في أغلب الحالات وقد يحضر مع مندوب المصرف عند عملية الاستلام مما يعزز النواحي الإيجابية في التعامل المصرفي في هذا الجانب. وبطبيعة الحال ينظم المصرف عقد بيع آخر بعد الحيازة متضمنا ثمن البيع الذي يحسب على أساسه ربح العملية. ب- البيع الآجل: وهو النوع الأكثر إتباعا وحسب التطبيقات العملية في المصارف الإسلامية محل الدراسة، حيث تنظم كمبيالات تمويل مرابحة بعد أن تستكمل الإجراءات الفنية لصيغة التعامل كما هو عليه البيع نقدا حيث تودع العملية إلى قسم التسهيلات (الائتمان) لغرض دراسة وضع العميل المالي وأهليته في السداد ومن ثم تحال المعاملة إلى قسم الكمبيالات لتنظيم الكمبيالات حسب فترات التسديد وعادة تتضمن الكمبيالات ثمن بيع المرابحة والربح المحدد. 2- عمليات تمويل المرابحة الخارجية للآمر بالشراء: وهذه العمليات تتماثل في طرق تنفيذها مع عمليات الاعتمادات المستندية التي تنفذها المصارف التقليدية، إلا أن الفرق الجوهري بينهما أن المصرف الإسلامي طرف مباشر وليس طرف وسيط مما يعزز التعامل الإيجابي في هذا المجال. ومن حيث آلية العمل في هذه العمليات بمكن إيجازها بما يلي(28): أ- المرابحة للآمر بالشراء مع إلزام العميل بالوعد: حيث تتضمن شروطا ووعدا من العميل بالشراء في حدود الشروط المعدة لهذا الغرض، ووعدا آخر من المصرف بإتمام عملية البيع، وبهذا يمكن إيضاح بعض الشروط وكما يلي: 1-تملك السلعة من قبل المصرف بعقد صحيح وهذا العقد يكون ملزما قضاء بينه وبين العميل الآمر بالشراء. 2-يعرض المصرف السلعة على العميل بعد تملكها من اجل الإيفاء بوعده حيث يؤسس على ذلك عقد بيع مرابحة. 3- قد يستدعي الأمر في بعض البيوع دفع ما يسمى هامش الجدية الذي أشرنا له في حينه عند توقيع الاتفاق الأول. ب-المرابحة إلى الآمر بالشراء مع عدم إلزام بالوعد: حيث يعطى العميل حق الخيار بتنفيذ الوعد أو عدم تنفيذه وهو بتماثل من حيث الإجراءات مع النوع السابق. وكما أشرنا أن غالبية هذه البيوع تتم بالأجل، كما أن مديونية العميل غير مرتبطة بمصير السلعة، فمثلا لو تم بيع السلعة فبل أجل التسديد فأن العميل غير ملزم بتسديد الثمن فورا إلا إذا رغب بذلك. من خلال الطروحات المذكورة أعلاه نجد أن النواحي الإيجابية في التعامل المصرفي تتعزز في هذا الصدد ويمكن إبراز معالمها فيما يلي(29): 1- نشدان الخبرة من قبل عملاء المصرف الإسلامي حيث يرى هؤلاء العملاء بالمصرف الإسلامي الخبرة المطلوبة في التعامل ولذا تزداد ثقتهم به. 2- طلب التمويل: حيث يوفر المصرف الإسلامي التمويل اللازم وبشروط ميسرة وهذا ينعكس على طبيعة التعامل الإيجابي. ومن حيث التوجيه المحاسبي للعمليات المذكورة فقد روعي التوازن بين حقوق الأطراف المتعاملة، فمثلا ورد في معيار المحاسبة المالية رقم (2) الكيفية التي يتم بها إثبات قيمة البضائع (السلع) عند اقتناءها من قبل المصرف لأغراض بيع المرابحة إلى الآمر بالشراء وكما يلي (30): أ- في حالة الإلزام بالوعد تقاس القيمة على أساس التكلفة التاريخية وكذلك في حالات وجود بعض التأثيرات على القيمة مثل التلف أو التدمير ونتيجة إلى ظروف غير مواتية حيث يؤخذ ذلك بالاعتبار في نهاية السنة المالية. ب- في حالة عدم الإلزام بالوعد فان القيمة تقاس بالقيمة المتوقعة، وذلك إذا ظهر للمصرف احتمال عدم إمكانية استرداد تكلفة الموجود المتاح للبيع ومعنى ذلك تكوين مخصص هبوط أسعار وفقا إلى الأسس المحاسبية المتعارف عليها. ج- بالنسبة إلى الأرباح فهناك عدة آراء حسبما وردت في معايير المحاسبة للمؤسسات المالية الإسلامية منها ما يلي(31): 1- إثبات الأرباح عند التعاقد مهما كان نوع المرابحة سواء كانت نقدا أو لمدة لا تزيد على الفترة الحالية. 2- إذا كان البيع مؤجلا ويدفع عنه دفعة واحدة تستحق بعد الفترة الحالية أو يدفع الثمن على أقساط تدفع على فترات مالية لاحقة متعددة بكون الإثبات حسب طريقتين: أ- تكون الأرباح موزعة حسب فترات الأجل بحيث يخصص لكل فترة مالية نصيبها من الأرباح وفقا النظر تم الاستلام نقد أم لا. ب-إثبات الأرباح عند نسلم الأقساط-كل في حينه- إذا رأت ذلك هيئة الرقابة الشرعية. وفي كل الأحوال المشار إليها يتم إثبات الإيرادات وتكلفة البضاعة المباعة عند إبرام العقد. ومن خلال ما تقدم نجد انه قد روعي حقوق العملاء المتعاملين مع حقوق المصرف مما يعزز النواحي الإيجابية في التعامل المصرفي الإسلامي، وبمكن الاستدلال على ذلك من خلال بعض المؤشرات وكما يلي: 1- إذا حصل المصرف على خصم بعد توقيع عقد البيع مع العميل بوجد رأيان في أحقية العميل من عدمها: لرأي الأول: يستبعد العميل من الاستفادة من هذا الخصم. الرأي الثاني: يمكن أن يحصل العميل على حصة من التخفيض حسب ما تراه هيئة الرقابة الشرعية. 2- إذا قام العميل بتسديد الأقساط المترتبة عليه قيل استحقاقها يجوز للمصرف حط جزء من الثمن لقاء تعجيل سداد الثمن. والجدول رقم (5) يمثل حجم عمليات المرابحة في المصارف محل الدراسة كما يبين الجدول رقم (6) نسبة رغبة العملاء في التعامل بالعمليات المصرفية الإسلامية من خلال استمارة الاستبيان المصممة لهذا الغرض مما يؤكد فرضيات الدراسة. 2/1/3: عمليات التمويل بالمضاربة: ورد في كتب الفقه تعريفات عدة تدور حول طبيعة العلاقة التعاقدية بين رب المال الذي بقدم ماله والمضارب الذي بعمل على تنمية المال للحصول على الربح المستهدف فقد عرفها ابن رشد (32): وأجمعوا على صفته أن يعطي الرجل الرجل المال على أن يتجر له على جزء معلوم بأخذه العامل من ربح المال أي جزء كان مما اتفقا عليه ثلثا كان أو ربعا أو نصفا.... " وبهذا المعنى فأن المضاربة تنعقد بين أصحاب حسابات الاستثمار( أرباب الأموال) والمصرف الذي يعلن القبول العام لتلك الأموال للقيام باستثمارها واقتسام الربح حسب الاتفاق أو تحميل الخسارة لرب المال إلا في حالة التعدي أو التقصير أو مخالفة الشروط فإن المضارب يتحمل ما نشأ بسببه. كما أن المضاربة تنعقد بين المصرف بصفته رب المال بالأصالة عن نفسه أو بالنيابة عن أصحاب حسابات الاستثمار وبين الحرفيين من صناعيين وزراعيين وغيرهم. وقد تناول معيار المحاسبة المالية رقم (3) عمليات التمويل بالمضاربة من عدة أمور منها ما يلي(33): 1- أن يكون راس المال معلوما قدرا وصفة. 2- أن يكون راس المال نقدا وان بعض الفقهاء يجوزونه إذا كان عروضا. وبناءا على ما تقدم يجب الإفصاح عن سياسة المصرف في استغلال أموال المضاربة سواء كانت من أمواله الذاتية أو مشتركة مع أموال المودعين، كما أن الإجراء الشرعي الذي يعمل عليه المصرف الإسلامي هو أن يجعل مجموع الودائع ملكا مشاعا إلى مجموع المودعين في عمليات المضاربة ويكون لكل مودع حصته من الأرباح بما يتناسب ومبلغ وديعته إلى مجموع الودائع، وبذلك يصبح صاحب راس المال في عقد المضاربة هو المجموع الكلي لأموال المودعين الذي يمثل المصرف الإسلامي إرادتهم بصفته وكيلا عنهم. بالإضافة إلى ما تقدم فأن هناك أحكاما أخرى للمضاربة يظهر من خلالها التركيز على النواحي الإيجابية في التعامل المصرفي منها ما يلي(34): أ- بالنسبة للمضارب: 1-أعمال يملكها بمطلق العقد وهي الأعمال الرئيسة. 2- أعمال يملكها بالتفويض العام وتساعد في عملية الاستثمار مثل خلط ماله بمال المضاربة. 3-أعمال لا يملكها إلا بالأذن الصريح من رب المال مثل الاستدانة علة مال المضاربة. ب- بالنسبة لرب المال: 1- هناك أعمال مثل اتخاذ القرارات بالبيع أو الشراء لا يجوز أشترطها لدى بعض الفقهاء، وأما إذا تمت بدون شروط فالبعض يجوزها لأنه يتصرف بماله. 2- يجوز التعامل مع المضارب بالبيع أو الشراء. 3- جواز أعمال الرقابة على مال المضاربة ميدانيا ومكتبيا. ومن ناحية أخرى وفي ظل التوجيه المحاسبي يمكن تقسيم عمليات المضاربة إلى قسمين(35): 1- عمليات مضاربة تنتهي بفترة قصيرة معينة. 2-عمليات مضاربة مستمرة أي لأكثر من فترة مالية. ويتأسس على التقسيم المذكور أعلاه عدة أمور من حيث بيان حقوق والتزامات كل من المصرف والعملاء ومن ذلك وفي حالة استمرار عمليات المضاربة لأكثر من فترة مالية إثبات نصيب كل فترة من الأرباح أو الخسائر بالنسبة لما تم تصفيته جزئيا لتلك الفترة. بغية إعداد التقارير المالية على وجه يؤدي إلى تحديد حقوق والتزامات كافة الأطراف المتعاملة. والجدول رقم(5) يمثل حجم الاستثمار في عمليات المضاربة. 2/1/4 عمليات التمويل بالمشاركة: تعد المصارف الإسلامية من المؤسسات المالية التي يتميز بها هذا النوع من العمليات حيث يدعو المصرف الإسلامي عملائه لغرض المشاركة في استماراتهم أو يشاركهم في استثماراتهم كما أشرنا في حينه. وبنظرة فاحصة في مجريات العمل في هذه العمليات نجد أن العوامل الإيجابية تبدو واضحة حيث آلية العمل تتطلب أن يسعى العميل المشارك إلى إنجاح عملية الاستثمار بكل الطرق الممكنة بشرط ألا تتعارض مع حلية التعامل ويمكننا بيان أهم المرتكزات التي تظهر التعامل الإيجابي(36): 1- لا ضرر ولا ضرار في المشاركة (الموازنة بين مصلحة المصرف ومصلحة المجتمع). 2-اختيار ارشد السبل لتشغيل وإدارة المال. 3-الابتعاد عن أي نشاط أو تداول سلعة محرمة شرعا. 4-الترشيد للأنفاق الجاري والاستثماري فلا إسراف ولا تقتير. 5-ترتيب أولويات المشاركة بما يتلاءم والضروريات. ومن حيث التوجيه المحاسبي في ظل معايير المحاسبة للمؤسسات المالية الإسلامية تقسم المشاركة إلى ما يلي: 1-مشاركة ثابتة قصيرة أو طويلة وهي المشاركة التي تنتهي بانتهاء مدتها ومن ثم يتم تقسيم الأرباح والخسائر حسبما اتفق عليه أو الاستمرار بالعمل دون التصفية وحينئذ تقسم الأرباح حسب تحققها لكل فترة مالية مع بقاء راس المال ثابتا طول المدة. 2- مشاركة متناقصة منتهية بالتمليك: وهي المشاركة التي يكون فيها للشريك الحق في شراء حصة المصرف بحيث تتناقص هذه الحصة وتزيد حصة الشريك إلى ينفرد بملكية راس المال. وتأسيسا على هذا المنطلق نجد أن النواحي الإيجابية تتأكد آثارها في هذا النوع من التعامل المصرفي حيث يصبح العملاء مالكين أصليين بعدما كانوا شركاء وان المصرف يعمل على تعزيز هذه الملكية من خلال المشاركة المتدرجة. وتؤكد المعايير المحاسبية للمؤسسات المالية الإسلامية على تلك النواحي من حيث إثبات الحقوق والالتزامات للأطراف المتعاملة وكما يلي (37): 1- أن يكون رأس المال نقدا أو أن يكون عروضا يلاحظ بها صفة التقدير الدقيق للقيمة. 2- لا يضمن الشريك للشريك الآخر ما قدمه من أموال لأن المشاركة تقوم على قاعدة الغنم بالغرم. 1- إذا قام المصرف بتقديم حصته نقدا تقاس بالمبلغ المدفوع أو الموضوع تحت تصرف الشريك في حساب المشاركة (38). 2- إذا قدم المصرف حصته في رأس مال المشاركة عروضا تقاس عندئذ بالقيمة العادلة" القيمة التي يتم الاتفاق عليها بين الشركاء". وإذا نتج عن تقدير القيمة فرق بين القيمة العادلة والقيمة الدفترية فأنه يعترف به كربح أو خسارة للمصرف نفسه. 3- لا تعتبر المصروفات الخاصة بإجراءات التعاقد التي يتكبدها أحد الطرفين أو كلاهما مثل مصروفات دراسة الجدوى ضمن رأس مال المشاركة إلا إذا اتفق الطرفان على ذلك. 4- إذا صفيت المشاركة المنتهية بالتمليك قبل حصول العميل على حق التملك فيتم تنزيل ما تم استرداده بالتصفية من حساب المصرف فيها من الحساب المختص (حساب التمويل بالمشاركة) ويتم الاعتراف بما نتج من ربح أو خسارة عن الفرق بين القيمة التاريخية وما تم استرداده في قائمة الدخل. 5- إذا انتهت المشاركة أو صفيت ولم بتم تسديد حصة المصرف في رأس مال المشاركة بعد التحاسب التام يتم إثبات حصة المصرف ذمما على الشريك. من خلال الطروحات أعلاه نجد أنها تعطي مؤشرات استدلالية على النواحي الإيجابية في التعامل المصرفي الإسلامي وهذا ما يعزز فرضيات الدراسة من الأستبيان الذي تم استخلاص نتائجه. والجدول رقم (5) يظهر حجم التعامل في هذه العمليات كما يظهر الجدول رقم (7) رأي العملاء في تقييم أداء المصرف الإسلامي. بالإضافة إلى ما تقدم هناك عمليات تمارسها المصارف الإسلامية إلا إنها لم تمارس على نطاق واسع وخاصة في المصارف محل الدراسة ولا بأس للتطرق إليها بإيجاز من اجل إعطاء فكرة على توسع العمل المصرف الإسلامي في قنوات لم تألفها المصارف التقليدية ومنها ما يلي: 1-عمليات السلم والسلم الموازي: وقد تطرق لهذه العمليات المعيار المحاسبي رقم (7) وتعني هذه العمليات كما وردت في نصوص المعيار المذكور أن السلم نوع من البيوع وتعريفه "شراء آجل بالذمة بتمن حاضر بشروط خاصة" (39). أو بيع آجل بعاجل ولابد من معلومية رأس المال مثل جنسه ونوعه وصفته ومقداره. كما أن الأصل في الثمن المدفوع أن يكون نقدا واختلف الفقهاء في العروض، كما يشترط تسليمه في مجلس العقد. أما بالنسبة للمسلم فيه أن يكون ممن ينضبط بالوصف ويثبت بالذمة. وهناك شروطا أخرى تطرق إليه المعيار المذكور من حيث الحقوق والالتزامات مما ينفي الجهالة والغرر. هذا وان التطبيقات العملية للمصارف الإسلامية في هذا المجال : 1- أن يقوم المصرف وهو المسلم بتقديم المال اللازم إلى الزراعيين على سبيل المثال لقاء حصوله على المحصول المعين في الآجل المعين. 2- أن يكون ذلك المحصول هو المسلم فيه والمزار ع هو المسلم له. وقد ذهب جمهور الفقهاء إلى منع بيع المسلم فيه قبل قبضه وهذا الحكم عنهم يشمل جميع المنقولات للنهي عن ربح ما لم يضمن (40). ما بالنسبة للسلم الموازي: فهو عبارة عن عقد سلم يعتمد على العقد الأول حيث يعتمد المسلم إليه في تنفيذ التزامه على ما يستحقه وينتظره من مبيع بصفته مسلما في عقد السلم السابق دون أن يعلق عقد السلم على ذلك العقد. وقد منع بعض الفقهاء المعاصرين عقد السلم الموازي وخاصة إذا تم بقصد التجارة وصارت المعاملة مكررة لما فيه من شبهة الربا (41). 2- الإجارة والإجارة المنتهية بالتمليك: تعرف الإجارة " بأنها تملك منفعة بعوض" وقد أضاف البعض إلى هذا التعريف التأقيت (42). ومن أركان الإجارة ما يلي: 1- صيغة العقد وهي الإيجاب والقبول. 2- العاقدان: وهما مؤجر صاحب العين ومستأجر منتفع بها. 3- المعقود عليه: وهو أما أجرة أو منفعة. ومن حيث التوجيه المحاسبي والتطبيقات العملية في المصارف الإسلامية يمكن تقسيم الإجارة إلى ما يلي: 1- الإجارة التشغيلية: وهي الإجارة التي لا يسبقها وعد بالتملك، حيث يقوم المصرف على سبيل المثال بصفته مؤجرا للموجودات باحتساب الإيرادات المتوقعة خلال فترات الإجارة بما يتناسب وتلك الفترات، ومن حيث التوجيه المحاسبي يثبت قيمة تلك الأصول في سجلاته على أساس القيمة العادلة تحت بند (استثمارات في مجودات مؤجرة) حسبما ورد في معايير المحاسبة للمؤسسات المالية الإسلامية وتخضع تلك الموجودات لطرق الاستهلاك التي يتبعها المصرف بالنسبة إلى موجودا ته الأخرى. أما ذا كان المصرف مستأجرا فتكون المبالغ التي يدفعها لهذا الغرض مصروفات إجارة توزع حسب الفترات المالية. 2- الإجارة المنتهية بالتمليك: ويمكن تقسيمها إلى عدة أقسام حسب التوجيه المحاسبي(43): أ- الإجارة المنتهية بالتمليك عن طريق الهبة: حيث تنتقل ملكية الأصول إلى المستأجر دون تقييم لثمنها شريطة أن يكون ذلك المستأجر قد سدد جميع الأقساط المترتبة عليه وهنا تكون الحسابات المتعلقة بتلك الإجارة قد أقفلت. ب- الإجارة المنتهية بالتمليك عن طريق البيع بثمن رمزي وهي تتشابه من حيث الإجراءات مع النوع الأول ألا انه في نهاية المدة يقدر ثمن البيع بثمن رمزي يتفق عليه. ت- الإجارة المنتهية بالتمليك عن طريق البيع قبل انتهاء مدة الإجارة بثمن يعادل باقي أقساط الإجارة: وهي أيضا تتشابه من حيث الإجراءات مع الأنواع الأخرى إلا انه قبل انتهاء المدة يحدد ثمن البيع حسب الاتفاق وتنتقل ملكية الموجود إلى المستأجر. ث- الإجارة المنتهية بالتمليك عن طريق البيع التدريجي: حيث يخصم ثمن الأصل تدريجيا من ضمن الأقساط المسددة حتى تسديد الثمن المتفق عليه مقالات ذات صلة:تصكيك الديون Securitizationالاستثمار في الأوراق الماليةعلاقة البنوك التقليدية بالبنوك الإسلامية
.jpg)
أبحاث علمية
- بواسطة الدكتور فيصل عبدالسلام الحداد
- September 24, 2026
دراسة القياس المحاسبي عن المشتقات المالية في القوائم المالية المنشورة - دراسة ميدانية علي شركة ليبيا للتأمين
دراسة القياس المحاسبي عن المشتقات المالية في القوائم المالية المنشورة - دراسة ميدانية علي شركة ليبيا للتأمين إعداد الدكتور: فيصل عبدالسلام الحداد عضو هيئة تدريس، و رئيس قسم المحاسبة بكلية إدارة أعمال جامعة سرت. ****************************** الأستاذ: أسامة عبدالسلام علي سلطان عضو هيئة تدريس بالمعهد العالي للمهن الشاملة حمل المادة من هنا مقالات ذات صلة:المنشأت الصغيرة والمتوسطة في معايير المحاسبة المصرية الجديدةتقييم أداء الشركات من الناحية الماليةتعرف على انواع الشركات مع مجلة المحاسب العربي
