
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
عاجل
- بواسطة الادمن
- September 23, 2026
دورة تدريبية وورشة عمل في التحليل المالي المتقدم
دورة تدريبية وورشة عمل في التحليل المالي المتقدم مقدمة للتحليل المالي عملية تفسير القوائم المالية المنشورة وفهمها وبمساعدة بيانات أخرى إضافية في ضوء اعتبارات معينة ولأغراض محددة فقد يكون لأغراض تقديم قرار أو فرصة استثمارية أو لأغراض تقرير منح الائتمان و/أو بهدف تقييم الأداء للمنشأة أو لنشاط معين من أنشطتها. بعد الضغط على رابط التحميل إنتظر 5 ثواني ثم غضغط على SKIP AD ثم سيتم تحويلك إلى رابط التحميل المباشر وبالتوفيق للجميع مقالات ذات صلة:فقه المعاملات الرياضي - أ. د سامر مظهر قنطقجيالنسب المستخدمة في التحليل الماليالموازنة والإدارة المالية
عاجل
- بواسطة الادمن
- September 23, 2026
تحليل التقارير المالية
تحليل التقارير المالية التقارير المالية وسيلة اتصال ما بين المنشأة والعالم الخارجي ووسيلة لتوصيل المعلومات التي تعد بواسطة المنشأة إلى المستفيدين ومنها قائمة الدخل ، قائمة المركز المالي ، قائمة التدفقات النقدية ، قائمة الأرباح المحتجزة ، تقرير مراقب الحسابات ، تقرير مجلس الإدارة ، تقرير الإدارة التنفيذية . أهمية القوائم ( التقارير ) المالية : 1- تقديم المعلومات اللازمة لاحتياجات المستفيدين الرئيسين التي تساعدهم على تقويم قدرة المنشأة على توليد التدفقات النقدية التي تساعد على التنبؤ باستمرارها وتحقيقها لنتائج إيجابية. 2- القياس الدوري لدخل المنشأة . 3- تقديم معلومات تساعد على تقويم قدرة المنشأة على توليد التدفق النقدي حيث أن المنشأة مستمرة في نشاطها وتقسم حياتها إلى فترات دورية لإعداد القوائم المالية مستخدمتص في ذلك أساس الاستحقاق. 4- تقديم معلومات عن مصادر الأموال المتاحة للمنشأة وكيفية استخدام هذه الأموال . 5- تقديم معلومات عن التدفقات النقدية ( كالقروض من وإلى المنشأة، استثمارات الملاك، التوزيعات) و تعتبر التقارير المالية المنتج النهائي للمحاسبة و تنقسم التقارير إلى قسمين: تقارير خاصة: تعد استجابة لطلب معين (عن المخزون، حصر الأصول الثابتة، .....) تقارير عامة: تعد وفق معايير المحاسبة المتعارف عليها ليطلع عليها كل ذي علاقة بالمنشأة أو كل مهتم بأمورها (حـ /المتاجرة، حـ/أ.خ ، قائمة المركز المالي) وهذه التقارير قد تكفي المطلع عليها أو تجيب على تساؤلاته حول المنشأة و قد يحتاج إلى المزيد من التحليل و المقارنة للتعرف على واقع المنشأة بشكل أدق و يتم ذلك من خلال تحليل القوائم. أدوات تحليل ( التقارير ) القوائم المالية: أولاً : مقارنة القوائم المالية : مقارنة أفقية: وهي تقيس التغير في البند بالزيادة والنقصان من خلال المعادلة التالية: قيمة العنصر في سنة المقارنة – قيمته في سنة الأساس قيمته في سنة الأساس مقارنة أفقية لقوائم المنشأة نفسها: يتم مقارنة القوائم المالية نفسها لسنة مالية مع القوائم المالية لنفس المنشأة في سنة أو سنوات أخرى. و هذا الأسلوب من المقارنة يعطي القارئ تصورا عن وضع كل مفردة من مفردات القوائم المالية في كل فترة و يمكن أن نبحث عن أسباب التغير و تأثيره حسب أهمية العنصر لديه. مقارنة أفقية لقوائم المنشأة مع منشآت أخرى: تتم مقارنة القوائم المالية للمنشأة في سنة مالية أو سنوات مالية مع القوائم المالية لسنوات أخرى إما بشكل فردي أو بشكل متوسط مجموعة منشآت. ب- مقارنة رأسية: تتم المقارنة الرأسية للقوائم المالية بنسبة أرقام مفردات القوائم المالية إلى إحدى هذه المفردات التي يرغب المحلل نسبة الأرقام إليها مثل: نسبة أحد المفردات ( النقدية تمثل 90% من الأصول المتداولة) أو نسبة إجمالي تلك المفردات(الأصول المتداولة تمثل 25% من مجموع الأصول) ويمكن للمحلل أن يستخدم التحليل الرأسي و التحليل الأفقي معاً .( نسبة الأصول المتداولة إلى مجموع الأصول لعام 1427 وثم مقارنتها مع الشركات الأخرى) و تجدر الإشارة إلى أن تفسير نتائج المقارنة يترك للمحلل نفسه حسب هدفه من التحليل و حسب الظروف المحيطة به. ثانياً :النسـب المــالية تستخدم النسب المالية في التحليل المالي لاستخراج أو استنباط علاقة بين الرقمين المنسوب أحدهما للآخر . و هذه النسب تساعد على التعرف على وضع المنشأة موضع التحليل. ويمكن تصنيف النسب إلى عدة تصنيفات كما يلي : أ- حسب مصادر المعلومات : حيث يكون مصدر هذه المعلومات إما: أ- قائمة المركز المالي ويطلق عليها (نسب قائمة المركز المالي أو نسب رأسمالية) ب- قائمة الدخل (نسب قائمة الدخل أو نسب النشاط أو نسب تشغيلية) ج- تعتمد على قائمة الدخل وقائمة المركز المالي (نسب مختلطة) ب- على أساس تمثيلها للواقع : أ- نسب فعلية: يتم استخراجها من القوائم المالية الفعلية للمشروع في الماضي والحاضر. ب- نسب نمطية (معيارية): يتم استخراجها من دراسة علاقات العناصر المختلفة من القوائم لمجموعة من المنشآت المتماثلة في نوع النشاط ( خاصة بصناعة معينة). جـ- على أساس مكونات النسبة : أ- نسب بسيطة ( العلاقة بين عنصرين ب- نسب مركبة ( العلاقة بين عدة عناصر ) د - على أساس تقويم الأداء : 1أ- نسب السيولة 2- نسبة الأداء 3- نسب الملاءة 4- نسب الربحية . 1- نسب الســيولةو يقصد بالسيولة مقدرة المنشأة على الوفاء بالتزاماتها قصيرة الأجل دون اللجوء إلى الاستدانة أو بيع أصل ثابت. و هناك عدد من المؤشرات على السيولة منها: أ- رأس المال العامل: وهو الفرق بين أصول المنشأة المتداولة و مطلوباتها قصيرة الأجل أي أن مجموع أصولها المتداولة يزيد عن مجموع التزاماتها قصيرة الأجل. ( بمعنى آخر أن الالتزامات قصيرة الأجل يمكن أن تسدد من الأصول المتداولة و يفيض مبلغ معين) مثال: فيما يلي بعض الأرصدة التي ظهرت في دفاتر إحدى المنشآت: 5000 بنك – 30000 أ.قبض – 42000 مدينون – 7000 بضاعة – 4000 م. مقدمة – 17000 أ.دفع – 33000 دائنون الحل : رأس المال العامل = مجموع الأصول المتداولة – الخصوم المتداولة = (5000 + 30000 + 42000 + 7000 +4000) – ( 17000 + 33000 ) رأس المال العامل = 88000 – 5000 = 38000 ب- النسبة الجارية: ويطلق عليها ( نسبة التداول ) وهي نسبة الأصول المتداولة إلى الخصوم المتداولة (قصيرة الأجل) النسبة الجارية = مجموع الأصول المتداولة مجموع المطلوبات قصيرة الأجل و النسبة التي نحصل عليها تدل بصورة عامة على عدد المرات التي تغطي فيها الأصول المتداولة المطلوبات قصيرة الأجل. مثال: فيما يلي بعض الأرصدة التي ظهرت في دفاتر إحدى المنشآت: 5000 بنك – 30000 أ.قبض – 42000 مدينون – 7000 مخزون – 4000 م. مقدمة – 17000 أ.دفع – 33000 دائنون الحل مجموع الأصول = 5000 + 30000 + 42000 + 7000 +4000=88000 مجموع الخصوم = 17000 + 33000 = 50000 النسبة الجارية = 88000 = 1.76 مرة 50000 أي أن الأصول المتداولة تعادل 1.76 مرة الخصوم المتداولة ويمكن التعبير عنها بأن نسبة الأصول المتداولة إلى المطلوبات المتداولة تبلغ 176 جـ - نسبة التداول السريعة نسبة التداول السريعة = مجموع الأصول المتداولة – ( المخزون + المصروفات المقدمة ) × 100 الخصوم المتداولة مثال : بالرجوع إلى المثال السابق النسبة السريعة = 88000 – ( 7000 +4000 ) × 100 50000 = 77000 × 100 50000 = 154 % 2- نسب الأداء : ( نسب كفاءة الإدارة ) توضح هذه النسب قدرة إدارة المنشأة على إدارة الموارد المتاحة ( موجودات ومطلوبات ) وكفاءتها في تحويل الديون الناتجة عن البيع الآجل وتحصيل مستحقاتها من العملاء من خلال تحديد عدد مرات تحويل الديون إلى نقدية . ومن مؤشراتها أ – معدل دوران المدينين : صافي المبيعات الآجلة = ×× مرة متوسط صافي المدينين مثال : بلغت المبيعات الآجلة 750000 ريال ، ورصيد المدينين أول الفترة بلغ 130000 ريال ، ورصيد المدينين آخر الفترة بلغ 150000 ريال الحل : معدل دوران المدينين = 750000 = 750000 = 5.36 مرة 150000 + 130000 140000 2 3- نسب الملاءة تقيس هذه النسب قدرة المنشأة على الاستمرار في الأجل الطويل ، ويهتم المقرضون والملاك بهذه المؤشرات لأنها تفيد في معرفة استمرارية المنشأة والوفاء بالتزاماتها طويلة الأجل .ومن هذه النسب : أ- نسبة الأصول إلى الديون = إجمالي الأصول ( متداولة + ثابتة ) إجمالي الخصوم ( قصيرة + طويلة) مثال: بفرض أن مجموع الأصول ( ثابتة + متداولة ) = 650000 ريال ، و مجموع الديون ( قصيرة + طويلة ) يبلغ 230000 ريال . الحل : = 650000 / 230000 = 2.83 مرة = 283 % (2.83 × 100 ) تعتبر هذه النسبة مطمئنة وتظهر قدرة المنشأة على سداد التزاماتها مما تملكه من أصول . 4- نسب الربحية وهذه النسب تقيس مدى قدرة المنشأة على تحقيق أرباح ، ومؤشرات الربحية وسيلة هامة لتقويم كفاءة إدارة المنشأة الاقتصادية لمواردها وتحقيق عوائد مجزية على تلك الموارد . ومن نسب الربحية : نسبة صافي الدخل إلى المبيعات = صافي الدخل بعد الضريبة والزكاة صافي المبيعات تقيس هذه النسبة مساهمة كل وحدة من المبيعات في صافي ربح المنشأة . مثال : يبلغ صافي المبيعات 650000 ريال ، صافي الدخل بلغ 70000 الحل : نسبة صافي الدخل إلى المبيعات = 70000 = 0.11 (0.11 × 100 = 11 % ) 650000 وهذا مؤشر على أن كل ريال مبيعات يحقق ربحا صافيا قدره 11 هللة ، وهو مؤشر جيد يجب مقارنته مع متوسط أرباح القطاع الذي تنتمي له المنشأة . ب- العائد على حقوق الملاك: ( نسبة صافي الدخل إلى حقوق الملاك ) يتم الحصول على هذه النسبة بقسمة صافي الدخل على متوسط حقوق الملاك في بداية و نهاية الفترة: العائد على حقوق الملاك = صافي الدخل بعد الزكاة والضريبة ×100 متوسط حقوق الملاك مثال:فيما يلي بعض البيانات التي ظهرت في دفاتر أحد المنشآت : في بداية الفترة بلغ مجموع الأصول = 720000 ومجموع الخصوم= 340000 في نهاية الفترة بلغ مجموع الأصول =650000 و مجموع الخصوم= 230000 صافي الدخل 78000 ريال والمطلوب: حساب العائد على حقوق الملاك؟ حقوق الملاك في بداية الفترة = 720000 – 340000 = 380000 حقوق الملاك في نهاية الفترة = 650000 – 230000 = 420000 متوسط حقوق الملاك = 380000 + 420000 = 8000000 = 400000 2 2 العائد على حقوق الملاك = 78000 × 100 = 19.5 % 400000 ومعنى هذه النسبة أن كل ريال استثمره أصحاب المنشأة خلال السنة عاد عليهم بـــ 19.5 هللة ج- عائد السهم الواحد من الأسهم العادية: يتم الحصول على عائد السهم الواحد من الأسهم العادية بقسمة صافي الدخل على عدد الأسهم العادية. عائد السهم العادي = صافي الدخل بعد الزكاة والضريبة عدد الأسهم العادية مثال: بالرجوع إلى المثال السابق وبافتراض أن الشركة مساهمة و أن مجموع الأسهم = 3000 سهم فان عائد السهم الواحد= 78000 / 3000 = 26 ريال / سهم أي أن كل سهم عادي ( قيمة اسمية 100 ريال ) حقق لصاحبه أرباحا بلغت 26 ريال مقالات ذات صلة:النسب المالية المشتركةالمجموعات الأربعة للنسب الماليةمفهوم التحليل المالي وأهميته:
.jpg)
عاجل
- بواسطة الادمن
- September 23, 2026
ما هو رأس المال العامل ؟ وما فائدتة ؟
ما هو رأس المال العامل ؟ وما فائدتة ؟ رأس المال العامل هو المصطلح الدارج بين الكثير من المحاسبين على إنه إجمالى الأصول المتداولة مطروح منه إجمالى الإلتزمات المتداوله و للتوضيح ذلك يسمى صافى رأس المال العامل . رأس المال العامل هو كافة الأصول المتدولة للمنشأة و هذه هي الإجابة المختصرة حيث يعتبر هو النقد المتوفر لعمليات المنشأة خلال السنة المالية و فائدته قدرة المنشأة من خلاله على الوفاء بإلتزامتها خلال السنة المالية . قدرة المنشأة على إدارة عمليتها . يشير إلى السيولة لدى المنشأة . حسن إدارة رأس المال العامل يحمى المنشأة من المخاطرة و عدم الإستفادة و يضع المنشأة فى المنطقة الوسطى . يقيس رأس المال العامل قدرة الشركة على تغطية التزاماتها على المدى القصير والطويل الأجل ويوضح أيضا إستراتجيتها في تشغيل وتوظيف استثماراتها وأموال مساهميها من خلال بيان الفرق بين الأصول المتداولة والخصوم المتداولة لبيان صافي رأس المال العامل وبشكل عام كلما كانت الشركة أصولها المتداولة اكبر من التزاماتها المتداولة كلما كانت قدرتها على سداد التزاماتها اكبر ويتأثر صافي رأس المال العامل بالسلب أو الإيجاب وفق السياسة الاستثمارية التى تتبعها الشركة هل سياستها الإستراتيجية هجومية اى تتطلب مخاطرة عالية في الاستثمار عن طريق زيادة في الاقتراض اما تتبع إستراتيجية متوازنة بمخاطر متوسطة بحيث توازن بين متطلباتها المتداولة وأصولها المتداولة ام محافظة بمخاطر منخفضة فتجد لديها فائض كبير في السيولة وصافي رأس مال عامل ايجابي بمعدلات عاليه واثر ذلك على المبادلة بين المخاطر والعائد والربحية. كيف تحسب رأس المال العامل؟ يتم حساب رأس المال العامل بأخذ الأصول المتداولة وخصم الخصوم المتداولة. على سبيل المثال، إذا كانت الشركة لديها أصول متداولة تبلغ 100,000 دولار وخصوم متداولة قدرها 80,000 دولار، فإن رأس مالها العامل سيكون 20,000 دولار. وتشمل الأمثلة الشائعة للأصول المتداولة النقد وحسابات القبض والمخزون. بينما تتضمن أمثلة الخصوم المتداولة الحسابات الدائنة أو مدفوعات الديون قصيرة الأجل أو الجزء الحالي من الإيرادات المؤجلة. من أجل تحسين رأس مالها العامل، قررت أ ب ت الاحتفاظ بمزيد من النقد في الاحتياطي وتعمد تأخير مدفوعاتها للموردين من أجل تقليل الالتزامات المتداولة. بعد إجراء هذه التغييرات، تمتلك أ ب ت أصولًا متداولة بمتوسط 70,000 دولار ومطلوبات متداولة بمتوسط 30,000 دولار. وبالتالي فإن رأس مالها العامل هو 40,000 دولار. لماذا راس المال العامل مهم؟ رأس المال العامل مهم لأنه ضروري لكي تظل الشركات قادرة على الوفاء بمتطلباتها. من الناحية النظرية، يمكن أن تفلس شركة ما حتى لو كانت مربحة. فهي لا تستطيع الاعتماد على الأرباح المحاسبية من أجل دفع فواتيرها، ويجب دفع تلك الفواتير نقدًا في متناول اليد. للتوضيح، ضع في اعتبارك حالة الشركة التي جمعت مليون دولار نقدًا بسبب أرباحها المحتجزة للسنوات السابقة. إذا كانت الشركة ستستثمر كل المليون دولار دفعة واحدة، فقد تجد نفسها مع أصول متداولة غير كافية لدفع التزاماتها الحالية. رأس المال العامل Working Capital إدارة رأس المال العامل بذكاء: السر الخفي وراء نجاح الشركات! 💼 مقالات ذات صلة:نسبة النقدية (Cash Ratio)هل تعرف ما الفرق بين الربح والربحية ؟هل ما تعريف الملاءة المالية؟
عاجل
- بواسطة مدير التحرير
- September 23, 2026
هل تعرف ما الفرق بين الربح والربحية ؟
هل تعرف ما الفرق بين الربح والربحية ؟ الربح هو المبلغ الإيجابي المتبقي بعد طرح النفقات من الإيرادات، وذلك خلال فترة زمنية محددة، ويعد هذا أحد المقاييس الأساسية لصلاحية العمل، حيث يتم مراقبته عن كثب من قبل المستثمرين والمقرضين، وقد لا يتطابق الربح الناتج مع مبلغ التدفقات النقدية المتولدة خلال نفس فترة التقرير، وذلك لأن بعض عمليات المحاسبة المالية المطلوبة بموجب أساس المحاسبة على أساس الاستحقاق لا تتطابق مع التدفقات النقدية، مثل تسجيل الاستهلاك والإطفاء، ويتم بعد ذلك تحويل مبلغ الأرباح إلى الأرباح المحتجزة والتي تظهر في الميزانية العمومية للشركة، لذلك لا بد من معرفة الفرق بين الربح والربحية، حيث يمكن أن يكون تحقيق الربحية أمرًا صعبًا للغاية بالنسبة إلى شركة ناشئة، حيث أنها تكافح من أجل إنشاء قاعدة عملاء ولم تتأكد بعد من الطريقة الأكثر فاعلية في العمل. فالربح هو رقم مطلق يحدده مقدار الدخل أو الإيرادات التي تتجاوز التكاليف أو النفقات التي تقوم بها الشركة، ويتم احتسابها كإجمالي إيرادات مطروحًا منها إجمالي المصروفات وتظهر في بيان إيرادات الشركة، بغض النظر عن حجم أو نطاق العمل أو الصناعة التي تعمل فيها، فإن هدف الشركة دائمًا هو تحقيق الربح. الربحية تُعرف الربحية على أنها قدرة الشركة على استخدام مواردها لتوليد إيرادات تتجاوز نفقاتها، بمعنى آخر قدرة الشركة على جني الأرباح من عملياتها، وتعد الربحية واحدة من أربع لبنات أساسية للتحليل المالي للبيانات وأداء الشركة ككل، الثلاثة الأخرى هي الكفاءة، الملاءة المالية، وآفاق السوق، ويتم استخدام هذه المفاهيم الأساسية من قبل المستثمرين والدائنين والمديرين لتحليل مدى جودة أداء الشركة والإمكانات المستقبلية التي قد تحصل عليها إذا تمت إدارة العمليات بشكل صحيح متضمنةً الجانبان الرئيسيان للربحية، وهما: الإيرادات والنفقات، لذلك لا بد من معرفة الفرق بين الربح والربحية حيث أن الربحية تبحث في العلاقة بين الإيرادات والنفقات لمعرفة مدى جودة أداء الشركة والنمو المحتمل المستقبلي للشركة. ترتبط الربحية ارتباطًا وثيقًا بالربح ولكن مع اختلاف رئيس واحد، حيث أن الربح هو مبلغ مطلق فإن الربحية هي قيمة نسبية، فهو المقياس المستخدم لتحديد نطاق ربح الشركة فيما يتعلق بحجم النشاط التجاري، بينما الربحية هي مقياس الكفاءة وفي النهاية نجاحها أو فشلها، بمعنى آخر هو قدرة الأعمال على إنتاج عائد على الاستثمار بناءً على مواردها مقارنةً باستثمار بديل، على الرغم من أن الشركة يمكنها تحقيق ربح فإن هذا لا يعني بالضرورة أن الشركة مربحة. مقالات ذات صلة:نسبة هامش EBITDAنسب الرفع المالى Leverage Ratiosرأس المال العامل Working Capital
جديد
- بواسطة الادمن
- September 23, 2026
نسبة النقدية (Cash Ratio)
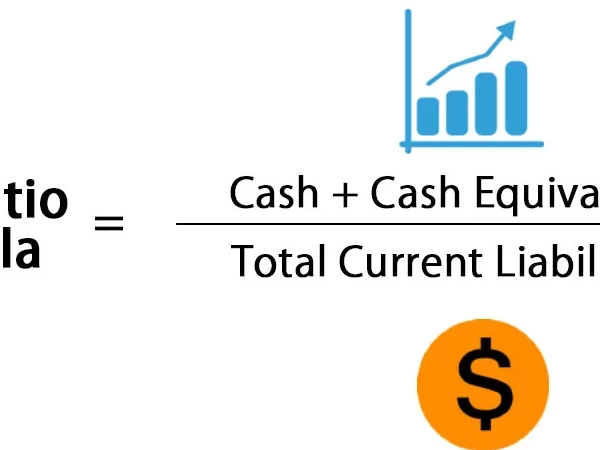
نسبة النقدية (Cash Ratio) نسبة النقدية = النقدية والنقد المعادل + الاوراق المالية القابلة للبيع ÷ الالتزامات المتداولة وتوضح هذه النسبة مدى إمكانية سداد الالتزامات قصيرة الأجل ، كما انها تعطى مؤشراً للإدارة أنه فى خلال أسوأ الأوقات يمكن سداد الالتزامات قصيرة الأجل. وتعتبر الأصول شبه النقدية هى كل ما يمكن تحويله إلى نقدية خلال فترة وجيزة مثل الأوراق المالية القابلة للتداول فى البورصة. مقالات ذات صلة:هل ما تعريف الملاءة المالية؟نسبة هامش EBITDAنسب الرفع المالى Leverage Ratios
