
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
عاجل
- بواسطة مدير التحرير
- September 24, 2026
الشيك Cheque
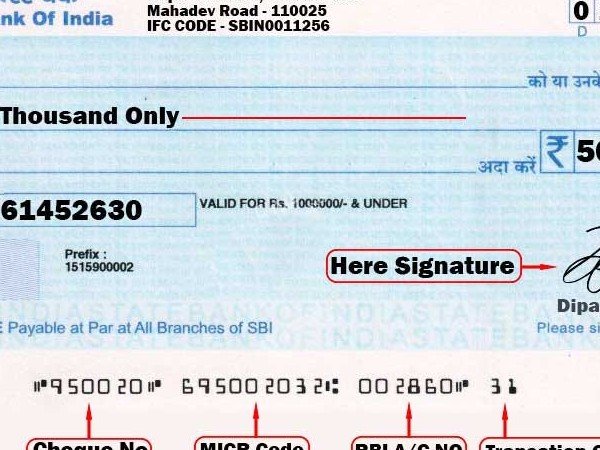
الشيك Cheque أولا: عمليات الإيداع Deposits إيداع نقدية مسحوبة من خزينة المنشأة: ينبغي أن لا تتواجد نقدية كبيرة في خزينة المنشأة، بل من المفضل إيداع جميع المتحصلات بالكامل يوميا في البنك، ومن ثم تودع النقدية في البنك بموجب قسيمة ايداع يقوم البنك بمراجعتها واستلام المبلغ وتسليمها إلى مندوب المنشاة بعد ختمها والتوقيع عليها. ويجرى القيد الآتي لعملية الإيداع: … من حـ/ البنك … إلى حـ/ الصندوق 2-إيداع الشيكات الواردة: · تتسلم المنشأة شيكات من العملاء وغيرهم سدادا لحساباتهم، وفي هذه الحالة يتم التأشير على الشيكات " غير قابل للتحويل" وتثبت تفاصيلها في قائمة ويحرر بها قسيمة إيداع مستقلة توطئة لإيداعها في البنك في اليوم التالي. ويجري القيد بفرض أن المنشأة استلمت 500 دينار من احمد حسن سدادا لحسابه: 500 من حـ/ البنك 500 إلى حـ/ احمد حسن إيداع الشيك رقم .. الوارد الينا من احمد حسن سدادا لحسابه 3- رفض الشيكات Dishonoring · · وقد يحدث أن يرفض البنك الذي يتعامل معه احمد حسن صرف الشيك نظرا لعدم وجود رصيد أو أن التوقيع غير مماثل للنموذج الذي يحتفظ يه البنك أو لأن أحمد حسن قد أعطي تعليمات بإيقاف صرف الشيك وفي هذه الحالة نجد أن بنك المنشأة يخطرها بالواقعة بموجب إشعار يتم القيد التالي على أساسه: 500 من حـ/ احمد حسن 500 الى حـ/ البنك ويلاحظ أن القيد السابق يجعل حساب احمد حسن مدينا بالمبلغ من جديد باعتبار السداد السابق لم يتم ، وعلى العموم فان رفض الشيكات يعتبر حالة نادرة من بين المئات من الشيكات التي تتسلمها المنشأة وذلك للضمانات التي يضعها القانون التجاري على التعامل بالشيكات ضمانا لحسن سير المعاملات واستقرارها. تظهير الشيكات: ليس من المفضل تظهير الشيكات لاحد الموردين سدادا لمبالغ مستحقة على المنشأة، إذ ينبغي إيداع جميع المتحصلات في حـ/ البنك، ولكن في حالات معينة قد تقوم المنشأة بتظهير الشيكات الواردة، فلو أنها استلمت الشيك السابق الإشارة اليه في المثال السابق مع نية تظهيره إلى المورد فان الشيك عند استلامه يعامل معاملة النقدية ويكون القيد : 500 من حـ/ الصندوق 500 الى حـ/ احمد حسن وعند تظهيره إلى المورد خليل يكون القيد: 500 من حـ/ خليل 500 إلى حـ/ الصندوق ولو فرضنا أن هذا الشيك قد رفض لأي سبب من الأسباب فيكون القيد 500 من حـ/ احمد حسن 500 إلى حـ/ خليل أي أننا قمنا بإلغاء اثر السداد والتظهير . ثانيا: عمليات السحب من الحساب الجاري في البنك: يتم السحب بموجب شيكات، والشيك عبارة عن أمر صادر من الساحب إلى البنك المسحوب عليه مبلغ معين لأمره أو لأمر شخص آخر يسمى المستفيد . وينبغي أن يحتفظ بدفتر الشيكات لدى صاحب المنشأة أو لدى موظف مسئول ، ولا ينبغي تشجيع توقيع الشيكات " على بياض" مقدماُ على سبيل تسهيل العمليات ، إذ ]أن ذلك يشجع على التلاعب في الصرفيات. وفيما يلي بعض القيود المحاسبية لعمليات السحب المختلفة، وان كان قد سبق ذكرها من قبل في موضع آخر من الكتاب. السحب من البنك لتمويل خزينة المنشأة: يسحب الشيك ويتم صرفه من البنك ويودع المبلغ في الخزينة ويجرى القيد التالي في حالة سحب 100 دينار: 100 من حـ/ الصندوق 100 إلى حـ/ البنك سحب مبلغ من البنك وإيداعه في الصندوق بشيك رقم…. سداد ثمن مشتريات بشيك : في هذه الحالة يتم الشراء بموجب شيك ويجري القيد التالي بفرض أن البضاعة قيمتها 600 دينار. 600 من حـ/ المشتريات 600 إلى حـ/ البنك شراء بضاعة بفاتورة رقم … وسداد الثمن بشيك رقم.,.. ثالثاُ: مصروفات وفوائد الحساب الجاري : Bank Charges and interests تتضمن مصروفات البنك قيمة دفاتر الشيكات والدمغة ومصروفات تحصيل الشيكات ومقابل المكاتبات … الخ. ويرسل البنك إلى المنشأة دوريا أشعارا مدينا بالمصروفات التي حملها على المنشأة ويتم القيد التالي بموجب هذا الأشعار في دفاتر المنشأة. … من حـ/ مصروفات البنك … إلى حـ/ البنك مصروفات البنك بموجب الأشعار رقم…. أما بالنسبة للفوائد فهذه لا يحسبها البنك إلا في حالات خاصة نظرا لان المبالغ المودعة لديه معرضة للسحب بالكامل في أي وقت وفي حالة احتسابها يرسل البنك أشعارا بها وتقوم المنشأة بإثباتها دفتريا كالآتي: .. من حـ/ البنك .. إلى حـ/ فوائد البنك الدائنة ما أضافه البنك لحسابنا من فوائد بموجب الأشعار رقم … ويلاحظ أن الفوائد التي قيدها البنك لحساب المنشأة هي إيرادات للمنشأة ومن ثم سميت بالفوائد الدائنة. أحيانا يحمل البنك المنشأة بفوائد مدينة وذلك إذا تم الاتفاق بين البنك والمنشأة على تسهيلات ائتمانية في صورة السماح للمنشأة " بالسحب على المكشوف" أي بسحب مبالغ من البنك دون أن يكون هناك رصيد لها، وفي هذه الحالة يرسل البنك إلى المنشاة أشعارا بمبلغ الفائدة المستحقة على الأرصدة المكشوفة خلال المدة حيث يتم قيده كالآتي : · · … من حـ/ فوائد البنك المدينة ,,, إلى حـ/ البنك الفوائد التي حملها لنا البنك مقابل السحب على المكشوف بإشعار رقم … رابعا: حساب الإيداع DEPOSIT ACOUNT بمقتضى هذا الحساب يتم إيداع المبلغ لمدة معينة لا يحق للمنشأة السحب خلالها نظير فوائد يرتفع معدلها كلما طالت المدة وكبر المبلغ المودع ، وغالبا لا تحسب تلك الفوائد إذا سحب المودع مبلغه قبل نهاية المدة المحددة. ويفتح هذا الحساب باسم حـ/ البنك-إيداع تمييزا له عن حـ/ البنك (الجاري) ويجعل مدينا بالمبالغ المودعة نقدا أو المحولة من الحساب الجاري وفقا للقيد التالي : .. من حـ/ البنك (إيداع) .. إلى حـ/ الصندوق أو البنك (جاري) فتح حساب إيداع بالبنك بفاتورة رقم … 5% سنويا. وتستحق الفوائد على حساب الإيداع في نهاية المدة المتفق عليها وتقوم المنشأة أما بتحصيلها نقدا أو تطلب من البنك قيدها في حسابها الجاري . ويجري القيد التالي في دفاتر المنشأة: … من حــ/ الصندوق (أو البنك) .. الي حـ/ فوائد البنك الدائنة قيمة الفوائد المستحقة على حساب الإيداع بإشعار رقم … مقالات ذات صلة:عمولة خطابات الضمانالنماذج المخصصة لطلب إصدار خطابات الضمان حسب التأمين المودعغطاء خطابات الضمان
جديد
- بواسطة مدير التحرير
- September 24, 2026
تصكيك الديون Securitization
تصكيك الديون Securitization يقصد بها الأوراق المالية القابلة للتداول في أسواق غير منظمة (3) وهي في الغالب ديون ناتجة عن تمويل شراء السلع الاستهلاكية والسيارات وقروض بطاقات الائتمان والقروض الخاصة بإنشاء الأصول الرأسمالية . مما أدى إلى تحويل الديون طويلة الأجل وقليلة السيولة إلى أصول سائلة (4) . وتتم هذه العملية بطرق مختلفة كأن يبيع المصدر الأصلي (البنك مثلاً) الدين إلى مالك جديد يقوم بعد شرائه الديون بقبض أقساط التسديد والفوائد المترتبة على القرض والتأخير أو أن تبقى ملكية المصدر الأصلي للدين ويقوم ببيع الفوائد المترتبة على القروض ويكون الدين مستحقاً للمصدر الأصلي ولكنه يستعجل قبض الفوائد من طرف ثالث بمبالغ أقل . أو إصدار سندات مضمونة بتلك الديون ثم يبيعها فتكون الديون الأصلية ضماناً لتلك السندات(1). وتستخدم حصيلة القروض من فوائد وأقساط في خدمة الصكوك التي تم إصدارها . وقد استطاعت المؤسسات المالية بالولايات المتحدة الأمريكية أن تستحدث عدة طرق يمكن بموجبها تحويل موجودات البنك في شكل أوراق مالية بعد الحصول على الموافقة والشروط المطلوبة في هذا المجال (2) . ويتميز سوق تحويل أصول البنك في شكل أوراق مالية أو ما يعرف بـ Securitization بما يلي : 1- أنها سوق معقدة جداً وتحكمها العديد من القوانين الموضوعة لحماية هذه الأصول . 2- شيوع التصكيك بالأوراق المالية القابلة للتداول بأنواعها المختلفة Securitization . 3- إندماج الأسواق المالية على نطاق العام Globalization of markets سوق مالية واحدة وساحة مالية واحدة تتنافس فيها المؤسسات المالية العملاقة . 4- إزالة الأنظمة والإجراءات المقيدة لحركة تدفق الأموال والاستثمارات بأنواعها Deregulation وهذا يعني سقوط الأسواق المالية المحمية(1). وأصل هذه المعاملة هي قروض بفوائد وعليه فإن هذه المعاملة قرضاً بفائدة وهو رباً محرم لا يجوز شرعاً التعامل به في البنوك الإسلامية . وبالنظر في الأدوات المالية السابقة والتي تستخدمها البنوك التقليدية في استثماراتها قصيرة الأجل فإن العنصر الأساس الذي تقوم عليه هي الفائدة وهي الربا المتفق على تحريمه في الكتاب والسنة كما أن كثيراً من هذه المعاملات تعتمد على بيع الدين وله صوراً كثيرة محظورة شرعاً ومن هذه الصور الممنوعة عند جمهور الفقهاء بيع الدين لغير المدين بنقد يدفعه المشتري أقل من قيمة الدين لأن ذلك من الربا . كما يدخل في هذه الصور الممنوعة شرعاً من بيع الدين لغير المدين كالتعامل بسندات القرض أو سندات الخزانة أو حسم الكمبيالة أو غيرها من سندات الديون أياً كان مصدرها (2) مما يجعل البنوك الإسلامية في مأزق كبير نتيجة لعدم قدرتها على استخدامها وحاجتها الكبيرة إلى مجالات استثمارية قصيرة الأجل وخالية من الربا المحرم في الشريعة الإسلامية . (3) منير إبراهيم هندي ، الأوراق المالية ، مرجع سابق ، ص 75 . (4) محمد علي القري ، الأسواق المالية . مرجع سابق ، ص 117 . (1) محمد علي القري ، الأسواق المالية ، مرجع سبق ذكره ، ص 117-118 . (2) Barron's Dictionary of Banks Terms, Second Edition, Thomas fitch, New York, 1993, P.551. (1) حكمت النشاشيبي ، الاستثمار المصرفي العربي في الأسواق المالية الدولية مجلة البنوك ، العدد 272 ، السنة 25 يناير 1990م ، ص 36-37 . (2) فتاوى ندوة البركة " الندوة الرابعة عشرة للاقتصاد الإسلامي " رمضان 1418هـ ، جدة ، ص 237 . مقالات ذات صلة:خطابات الضمان الصادرة نيابة عن البنوك المحليـةالرقابة الشرعية في البنوكالإقراض الداخلي بين البنوك Inter Bank Loans
عاجل
- بواسطة مدير التحرير
- September 24, 2026
الفرق بين القروض قصيرة وطويلة الأجل للشركات
الفرق بين القروض قصيرة وطويلة الأجل للشركات القروض قصيرة الأجل بتُستخدم عادة لتمويل رأس المال العامل (زي شراء مخزون أو تغطية فجوة تحصيل مؤقتة)، ومدتها غالبًا أقل من سنة. مميزاتها المرونة وسهولة الحصول عليها، لكن عيبها إعادة التفاوض المستمر وتقلب أسعار الفائدة. القروض طويلة الأجل بتُستخدم لتمويل الأصول الثابتة أو التوسعات الكبرى، ومدتها بتمتد لسنين. بتدّي استقرارًا في التخطيط المالي، لكن بتتطلب ضمانات أكبر وغالبًا شروطًا أكثر تشددًا من البنك. القاعدة الذهبية في التمويل مبدأ "المطابقة" (Matching Principle): مول أصولك قصيرة الأجل بديون قصيرة الأجل، وأصولك طويلة الأجل بديون طويلة الأجل. الخلط بين النوعين من أكتر أسباب أزمات السيولة في الشركات.
عاجل
- بواسطة مدير التحرير
- September 24, 2026
المعالجة المحاسبية لخطابات الضمان في القوائم المالية
المعالجة المحاسبية لخطابات الضمان في القوائم المالية التبويب المحاسبي خطابات الضمان الصادرة من البنك لصالح الشركة (أو من الشركة لصالح جهة تانية) بتُعامَل محاسبيًا كالتزام محتمل (Contingent Liability)، وبتُفصح عنها في الإيضاحات المتممة للقوائم المالية، مش في صلب الميزانية، طالما لسه ما اتفعّلتش فعليًا. متى تتحول لالتزام فعلي؟ لو الجهة المستفيدة طالبت بتنفيذ الضمان (يعني حصل إخلال بالعقد)، هنا خطاب الضمان بيتحول من التزام محتمل لالتزام فعلي واجب السداد، ولازم يظهر في الميزانية وقتها. أهمية المتابعة الشركات اللي عندها خطابات ضمان كتير قائمة لازم تتابع حدود الائتمان المتاحة لها لدى البنك، لأن كل خطاب ضمان بيستهلك جزء من السقف الائتماني المتاح، حتى لو ما اتفعّلش فعليًا.
جديد
- بواسطة مدير التحرير
- September 24, 2026
أنواع خطابات الضمان البنكية وأغراضها
أنواع خطابات الضمان البنكية وأغراضها خطاب ضمان ابتدائي (Bid Bond) بيُقدَّم مع العطاءات في المناقصات، لضمان جدية مقدم العرض والتزامه بالتعاقد لو رسا عليه العطاء، وعادة بتكون قيمته نسبة صغيرة من قيمة العقد. خطاب ضمان نهائي (Performance Bond) بيُقدَّم بعد ترسية العقد، لضمان تنفيذ المقاول أو المورد لالتزاماته التعاقدية بالكامل وفق الشروط المتفق عليها. خطاب ضمان دفعة مقدمة (Advance Payment Bond) بيُقدَّم لما العميل يدفع دفعة مقدمة قبل بدء التنفيذ، لضمان استرداد المبلغ لو المقاول ما التزمش بتنفيذ العمل. كل نوع من الأنواع دي بيخدم غرض مختلف في دورة المشروع، ومعرفة الفرق بينهم مهمة جدًا لأي شخص بيتعامل مع عقود المقاولات أو التوريد.
