
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
القوائم المالية
- بواسطة فريق إعداد المجلة
- September 24, 2026
أهداف قائمة التدفقات النقدية
أهداف قائمة التدفقات النقدية الهدف الأول لقائمة التدفقات النقدية هو توفير معلومات عن المتحصلات النقدية والمدفوعات النقدية عن فترة محدده ، والهدف الثاني توفير معلومات وفقا للأساس النقدي من أنشطة التشغيل ، وأنشطة الاستثمار ، وأنشطة التمويل ، المعلومات التي توفرها قائمة التدفقات النقدية إذا تم استخدامها مع الإفصاح المرتبط بها والقوائم المالية الأخرى يجب أن تساعد المستثمرين والدائنين وغيرهم في: تقييم مقدرة المنشأة الاقتصادية على توليد تدفقات نقدية موجبة في المستقبل . تقييم مقدرة المنشأة الاقتصادية على الوفاء بالتزاماتها ومقدرتها على توزيع أرباح ، والحاجة للحصول على تمويل خارجي . تقييم أســباب الاختلافــات بين صافــى الدخــل ( من واقع قائمة الدخـل ) والتدفقــات النقدية ( المتحصلات والمدفوعات ) المرتبطة ( من واقع قائمة التدفقات النقدية ) . تقييم الآثار على المركز المالي للمنشأة الاقتصادية لكل من العمليات الاستثمارية والتمويلية النقدية وغير النقدية خلال الفترة . كما تعتبر قائمة التدفقات النقدية مفيدة في الاجابه على العديد من الأسئلة التي تثور في أذهان الدائنين والمستثمرين والتي تعتبر سهله ولكنها على جانب كبير من الأهمية ، ومن الأمثلة على هذه الأسئلة ما يلي : من أين أتت النقدية خلال الفترة ؟ فيما استخدمت النقدية خلال الفترة ؟ ما هو مقدار التغير في النقدية خلال الفترة ؟ تبيان صافى الزيادة أو النقص في النقدية يعتبر مفيدا نظرا لأن المستثمرين والدائنين وغيرهم من الأطراف المهتمة بالمنشأة يرغبون في أن يعرفون وأن يكون بمقدورهم أن يتفهموا ماذا يحدث لأكثر موارد المنشأة سيوله - النقدية. كما تساعد قائمة التدفقات النقدية في توضيح كيف يكون من الممكن أن تبين المنشأة صافى خسارة ويكون بإمكانها في نفس الوقت القيام بإنفاق رأس مالي ضخم ، أو توضح ما إذا كانت الشركة قد أصدرت أو سددت سندات أو أصدرت أو استعادت أسهما عاديه أو كلاهما خلال الفترة . ومثل هذه المعلومات يمكن استنتاجها عن طريق فحص بعض القوائم المالية الأخرى، ولكن قائمة التدفقات النقدية هي المكان الذي يتم فيه تلخيص جميع العمليات التي تؤثر في النقدية . متطلبات إعداد قائمة التدفقات النقدية العلاقة بين قائمة الدخل وقائمة التدفقات النقدية الفرق بين قائمة الدخل وقائمة التدفقات النقدية مقالات ذات صلة:القوائم المالية المجمعةنقطة التعادل او تحليل التعادل (Break Even Point Analyses.)أهمية استخدام الحاسب الآلي في مجال مراقبة المخزون
جديد
- بواسطة الادمن
- September 24, 2026
الفرق بين الأسهم والسندات من منظور المستثمر
الفرق بين الأسهم والسندات من منظور المستثمر الأسهم (Stocks) بتمثل حصة ملكية في الشركة، يعني إنت شريك في الأرباح والخسائر، وعائدك مش مضمون ومرتبط بأداء الشركة، لكن إمكانية النمو فيه أعلى على المدى الطويل. السندات (Bonds) بتمثل دَين على الشركة أو الجهة المصدرة، وإنت بتاخد فايدة ثابتة (أو متغيرة) لحد تاريخ الاستحقاق، وعندك أولوية في السداد لو الشركة اتعرضت لصعوبات مقارنة بحاملي الأسهم. قاعدة عملية للمستثمر المبتدئ كل ما زاد عمرك الاستثماري (يعني عندك وقت أطول قدامك)، ممكن تتحمل نسبة أسهم أعلى. وكل ما اقتربت من هدفك المالي (زي التقاعد)، الأفضل تزود نسبة السندات لتقليل المخاطرة على رأس مالك.
المحاسبة المالية
- بواسطة فريق اعداد المجلة
- September 24, 2026
الفرق بين المحاسب ومدخل البيانات حدود الدور وقيمة التخصص
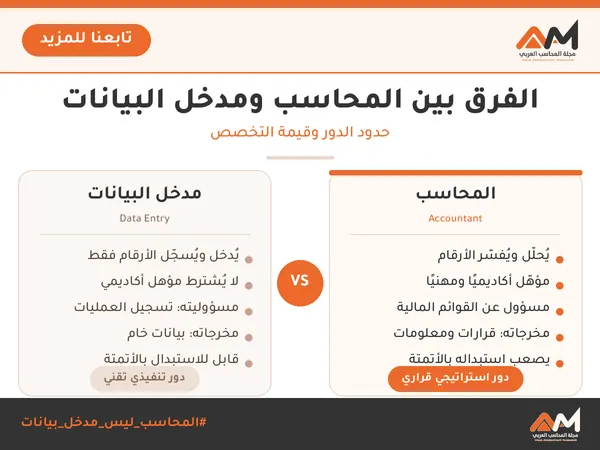
مجلة المحاسب العربي الفرق بين المحاسب ومدخل البيانات حدود الدور وقيمة التخصص حدود الدور وقيمة التخصص القسم: المعرفة المحاسبية | التصنيف: مقالات تأسيسية | يونيو 2026 مقدمة: لماذا يهمّ هذا الفرق؟ في كثير من الشركات الصغيرة والمتوسطة في العالم العربي، يُستخدم مصطلح «المحاسب» ومصطلح «مدخل البيانات» بشكل متبادل، كأنهما توصيفان لوظيفة واحدة. والحقيقة أن هذا الخلط ليس مجرد خطأ لغوي بسيط؛ إنه إشكالية هيكلية تُكلّف المؤسسات قرارات مالية خاطئة، وتُفوّت عليها قيمة استراتيجية كان يمكن أن يضيفها محاسب حقيقي مؤهّل تخيّل مديراً لشركة توريد أثاث يظن أن موظفه الذي يُدخل الفواتير في النظام هو محاسبه. يأتي نهاية العام ليجد أن ميزانيته لا تعكس الواقع، وأن التدفق النقدي يسير نحو أزمة لم يُحذّر منها أحد. الموظف أدّى مهمته: أدخل البيانات بدقة. لكن لم يكن هناك من يحلّل، ويُفسّر، ويُحذّر هذا المقال يُفكّك الفرق بين الوظيفتين تفكيكاً علمياً وعملياً، ويضع بين يديك أدوات للتمييز بينهما حتى تبني هيكلك المالي على أسس سليمة أولاً — التعريف: من هو كل منهما؟ مدخل البيانات (Data Entry Operator): هو الشخص المسؤول عن نقل المعلومات من مصادرها (فواتير ورقية، عقود، أوامر شراء) إلى الأنظمة الرقمية أو قواعد البيانات. عمله في جوهره عمل تحويلي يأخذ بيانات موجودة ويُدخلها في مكان آخر. لا يُحلّل، ولا يُفسّر، ولا يُقيّم صحة المعاملة من منظور مالي. المهارات الجوهرية لمدخل البيانات: سرعة الطباعة، التركيز، الإلمام بالبرامج المكتبية (Excel، برامج المحاسبة الجاهزة)، والانتباه للتفاصيل. وفق منصة Sabbar (فبراير 2025)، يتراوح راتبه الشهري في السعودية بين 3,500 و 9,000 ريال حسب الخبرة والقطاع. المحاسب (Accountant): هو المتخصص المؤهّل الذي يقيس الأحداث الاقتصادية، ويُثبتها وفق المبادئ والمعايير المحاسبية المعتمدة (IFRS أو GAAP)، ويُحوّلها إلى معلومات مالية قابلة للتحليل واتخاذ القرار. عمله تحليلي تفسيري بامتياز: يرى وراء الأرقام، ويكشف ما تعنيه للمؤسسة. ثانياً — الهدف: ماذا ينتج كل منهما؟ الهدف من مدخل البيانات هو ضمان أن المعلومات الخام موجودة في النظام بشكل صحيح ومنتظم. ناتجه النهائي: بيانات جاهزة للمعالجة. أما المحاسب فهدفه إنتاج معلومات مالية موثوقة تدعم القرار . الفرق الجوهري: البيانات مواد خام؛ المعلومات المالية نتاج معالجة وحكم مهني. مدخل البيانات يُوفّر المادة الأولى، والمحاسب يُحوّلها إلى ناتج ذي قيمة. على سبيل المثال، فاتورة شراء آلات بقيمة 50,000 دولار ليست مجرد رقم يُدخل في العمود الصحيح. المحاسب يُقرّر: هل تُسجَّل كمصروف أم كأصل رأسمالي؟ وما فترة إهلاكها؟ وكيف تؤثر على الربحية والضريبة؟ مدخل البيانات ليس في موقع اتخاذ هذه القرارات، ولا يُفترض به ذلك. ثالثاً — جدول المقارنة الشاملة فيما يلي مقارنة مباشرة بين الوظيفتين عبر أبرز المعايير المعيار مدخل البيانات المحاسب التعليم والمؤهل لا يُشترط مؤهل محاسبي بكالوريوس محاسبة أو ما يعادله طبيعة العمل إدخال وحفظ المعلومات تحليل وتفسير واتخاذ قرار المسؤولية دقة الإدخال فقط صحة القوائم المالية كاملاً التفكير النقدي غير مطلوب جوهر العمل المحاسبي المخرجات بيانات خام جاهزة للمعالجة تقارير وقوائم وتوصيات القيمة المضافة تشغيلية (تنفيذية) استراتيجية (قرارية) الاستعاضة بالتقنية سهل الاستعاضة عنه بالأتمتة يصعب استبداله كلياً رابعاً التطبيق: أين يلتقيان وأين يفترقان في الواقع؟ في الشركات الصغيرة جداً، يحدث أن يُنجز المحاسب بعض مهام إدخال البيانات بنفسه، لأسباب تتعلق بالتكلفة أو التحقق من الجودة. وهذا مقبول شريطة أن يكون ذلك اختياراً وليس افتراضاً. أما الخطر الحقيقي فيكمن في العكس: أن تُوكَل مهام محاسبية جوهرية لموظف إدخال بيانات دون تأهيل كافٍ. ومن أبرز الحالات التي يُفرّق فيها الواقع بين الاثنين حدةً: إعداد القوائم المالية وفق معايير IFRS: مهمة محاسب متخصص لا موظف إدخال. تحليل الانحرافات في الميزانية التقديرية: يتطلب فهماً معمّقاً للعلاقات بين الحسابات. اكتشاف التلاعب أو الخطأ في القيود: المحاسب يملك الحكم النقدي، مدخل البيانات لا. التخطيط الضريبي والتوافق مع الأنظمة: حكر على المؤهّلين محاسبياً وقانونياً. تقييم صحة عمليات الاستحواذ أو الدمج: يحتاج إلى محاسب قائمة دراسة مالية كاملة. ثمة نقطة دقيقة تستحق التنبيه: تطوّر برامج المحاسبة (Zoho Books، QuickBooks، SAP) جعل بعض مهام الإدخال شبه آلية. لكن هذا التطور يُقلّص دور مدخل البيانات، لا دور المحاسب. فالذكاء الاصطناعي يُمكن أن يُدخل فاتورة، لكن لا يزال عاجزاً عن تقييم مدى استمرارية مؤسسة أو اقتراح هيكل تمويل مناسب. خامساً مثال رقمي توضيحي: سيناريو من الواقع 📋 السيناريو: شركة مقاولات متوسطة في الكويت شركة مقاولات لديها إيرادات سنوية 2,400,000 د.ك. تعيّن موظف إدخال بيانات بدلاً من محاسب بدعوى توفير التكلفة. ما حدث خلال عام واحد: أُدخلت 3 فواتير معدات بقيمة إجمالية 180,000 د.ك. كمصروف جاري بدلاً من أصول رأسمالية. لم يُحسب إهلاك الأصول القديمة بصورة صحيحة. لم تُراجَع بنود الديون المشكوك في تحصيلها (110,000 د.ك.). الأثر على صافي الربح المُعلن: صافي ربح مُعلن (بدون محاسب): 420,000 د.ك. صافي ربح حقيقي بعد التصحيح: 267,000 د.ك. الفجوة: 153,000 د.ك. — أي ضريبة زائدة، وقرارات توزيع أرباح مبنية على أرقام مضخّمة. الخلاصة الرقمية: توفير 8,000 د.ك. سنوياً (فارق الراتب) كلّف الشركة 153,000 د.ك. في التشوه المالي — أي خسارة بنسبة 1:19. سادساً — أثر الأتمتة والذكاء الاصطناعي: مَن الأكثر عُرضةً للاستبدال؟ مع انتشار حلول OCR والذكاء الاصطناعي التوليدي في قراءة الفواتير ومطابقتها آلياً، بات دور مدخل البيانات التقليدي في خطر مباشر. شركات مثل SAP وOracle وZoho تُطلق بانتظام مزايا تتولى نسبة 60–80% من مهام الإدخال الروتيني تلقائياً. في المقابل، المحاسب المتخصص في التحليل والتفسير واتخاذ القرار المالي يزداد طلبه، لأن الأتمتة تُنتج بيانات أكثر لكنها تحتاج إلى عقل بشري يفهم السياق ويستخلص التوصيات. المحاسب الذي يُتقن استخدام هذه الأدوات ويُركّز طاقته على التحليل والاستشارة هو من يُشكّل مستقبل المهنة. أما مدخل البيانات الذي لا يُطوّر مهاراته نحو التحليل، فيجد نفسه أمام مشهد وظيفي متضيّق بالفعل. المصادر والمراجع 1. منصة Sabbar — الوصف الوظيفي لمدخل البيانات Data Entry Clerk (فبراير 2025): sabbar.com 2. موقع دليل تعلّم المحاسبة — الفرق بين مدخل البيانات والمحاسب: almohasabah.com 3. Robert Half — Data Entry Job Description Guide (2024): roberthalf.com 4. Northeastern University — What Does an Accountant Do? Responsibilities, Skills & Trends: northeastern.edu 5. IFRS Foundation — Conceptual Framework for Financial Reporting (2018): ifrs.org 6. منتدى Bayt.com للمتخصصين — الفرق بين مدخل بيانات والمحاسب: specialties.bayt.com 7. Edarabia — 5 معلومات حول وصف وظيفة مدخل بيانات (سبتمبر 2025): edarabia.com مقالات ذات صلة:مصروفات الفائدة الفوائد المتكبدة عند تمويل الشركة عن طريق الاقتراضأهمية وجود المحاسب في الشركات من حارس الأرقام إلى رائد القراراتعلم تسجيل القيود المحاسبية مع حوار ممتع بين الاصحاب
التحيل المالي
- بواسطة وائل مراد
- September 24, 2026
هيكل رأس المال ببساطة: ازاي تظبط خلطة الدين وحقوق الملكية في شركتك؟
هيكل رأس المال ببساطة: ازاي تظبط خلطة الدين وحقوق الملكية في شركتك؟ بص يا صاحبي… تعالى نبدأ الموضوع من أوله وبراحة كده، كإننا قاعدين على المصطبة بعد العصر، والشمس داخلة من ناحية الجبل وبنحلي القعدة بكوباية شاي حلوة. هيكل رأس المال يا غالي هو ببساطة: الطريقة اللي شركتك بتجيب بيها فلوس عشان تكبر وتشتغل هل بفلوسك إنت؟ ولا بفلوس البنك؟ ولا الاثنين مع بعض؟ يعني الموضوع عبارة عن خلطة زي ما الستات ما بيقولوا: الطبق الحلو محتاج مقادير مظبوطة شوية من ده على شوية من ده نفس الكلام في شركتك. فيه مكوّنين رئيسيين: أولًا: الديون — فلوس الناس اللي عليك ترجعها وده اللي بنسميه Debt. يعني إيه؟ يعني الفلوس اللي بتستلفها بنك، مؤسسات، موردين، أي حد. مميزات الدين: أرخص غالبًا من إنك تدخل شريك الفايدة بتتخصم من الضرايب (يعني وفر) اللي بيسلفك ما يقعدش جنبك في الاجتماع ولا يقاسمك الربح عيوب الدين: زي القرض اللي بياخده واحد من البلد… تاخده راجل… وتسدّه راجلين التزام شهري لازم تدفعه لو كتر عليك… يضغطك جامد ثانيًا: حقوق الملكية — فلوسك وفلوس الشركاء اللي معاك وده اللي بنسميه Equity. يعني الفلوس اللي إنت أو الشركاء حاطينها في الشركة، سواء رأس مال أو أرباح محتفظ بيها. مميزات الملكية: مفيش حد بيجري وراك يقولك: هات القسط يا عم الحج بتقلل المخاطر بتقوّي مركز الشركة عيوب الملكية: الشريك بياخد جزء من الربح وأوقات رأيه يدخل في القرار وعلى المدى البعيد… تكلفة الملكية أغلى من الدين طيب… أنا كصاحب شركة صغيرة أوشركة متوسطة استفاد إزاي من الكلام ده؟ أهو ده مربط الفرس إنت محتاج تظبط الخلطة: مش كله ديون ومش كله ملكية لا… تعملها كده نص-نص، ولاّ 60/40… حسب ظروفك. خليني أقولك المبدأ العام: الدين نستخدمه لما يكون الفلوس هتجيب ربح يغطي الدين. والملكية نستخدمها في الحاجات اللي فيها مخاطرة أو مفيهاش ربح سريع. يعني لو هتشتري ماكينة جديدة هتزود الإنتاج ← الدين ممتاز. لو لسه في بداية المشروع ومفيش دخل ثابت ← ملكية. لو عايز توسّع شركة لكن مش ضامن السداد ← ملكية أكتر. لو عندك مبيعات ثابتة ومحتاج مخزون ← الدين مناسب. طب نعرف إزاي إن الخلطة ظابطة؟ في الصعيد يقولوا: اعرف عضمك قبل ما تشيل الحِمِل نفس الكلام هنا… بنبص على نسب بسيطة: نسبة الدين لحقوق الملكية (D/E) الديون ÷ حقوق الملكية دي كده زي ميزان القمح لو الميل بقى ناحية الدين زيادة، تعرف إن فيه حمل زايد. أقل من 1 تمام وعايش في الأمان بين 1 و 2 ماشي الحال أكتر من 2 خفف الحمل يا ولد العم… ده كتير عليك. نسبة تغطية الفايدة الربح التشغيلي ÷ مصروف الفوائد يعني ببساطة: هل الشركة بتكسب كفاية إنها تغطي الفوائد بدون وجع قلب؟ أكتر من 3 مرات ممتاز من 1.5 – 3 → مقبول أقل من 1.5 تسلم وتعيش… لكن خليك حذر قوي نسبة الدين للأصول الديون ÷ الأصول دي زي ما تعرف وزن البيت هل البيت متسند على أساس قوي ولا على طوب سايب؟ أقل من 40% جامد 40–60% مقبول فوق 60% خطر… ده كده لو هوا شال الزينتي وقعت الحيطة. الشركة يا ولد العم… زي الدابة. لو حملتها أكتر من طاقتها تبرُك. ولو ما حملتهاش خالص ما تنفعكش. المَسْكِين اللي يعرف يشيلها قَدّها. هيكل رأس المال هو إنك تعرف تِقَدّر الحِمِل وتوزّع التمويل بين دين و ملكية حسب مصلحة الشغل. مقالات ذات صلة:رأس المال العامل Working Capitalقائمة التدفق النقديتطور الوظيفة المالية
جديد
- بواسطة مدير التحرير
- September 24, 2026
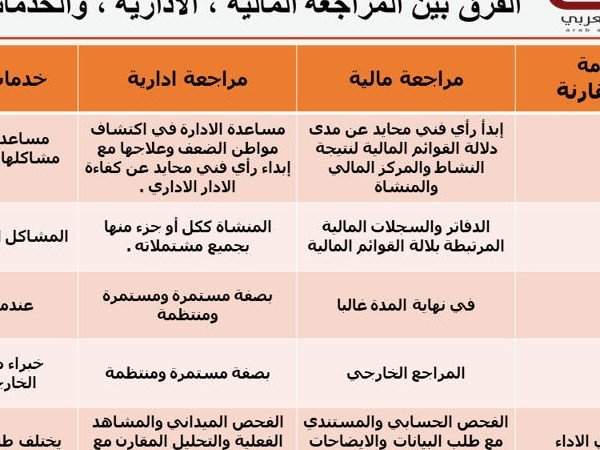
الفرق بين المراجعة المالية ، الادارية ، والخدمات الاستشارية
مقالات ذات صلة:مواضع ارتكاب الخطأ خلال مراحل العمل المحاسبيالتأصيل الاسلامى للمراجعة والرقابةأهمية المراجعة الداخلية في تضيق فجوة التوقعات
