
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
قالب إكسيل
- بواسطة الادمن
- September 25, 2026
جدول إهلاك الأصول الثابتة إكسيل
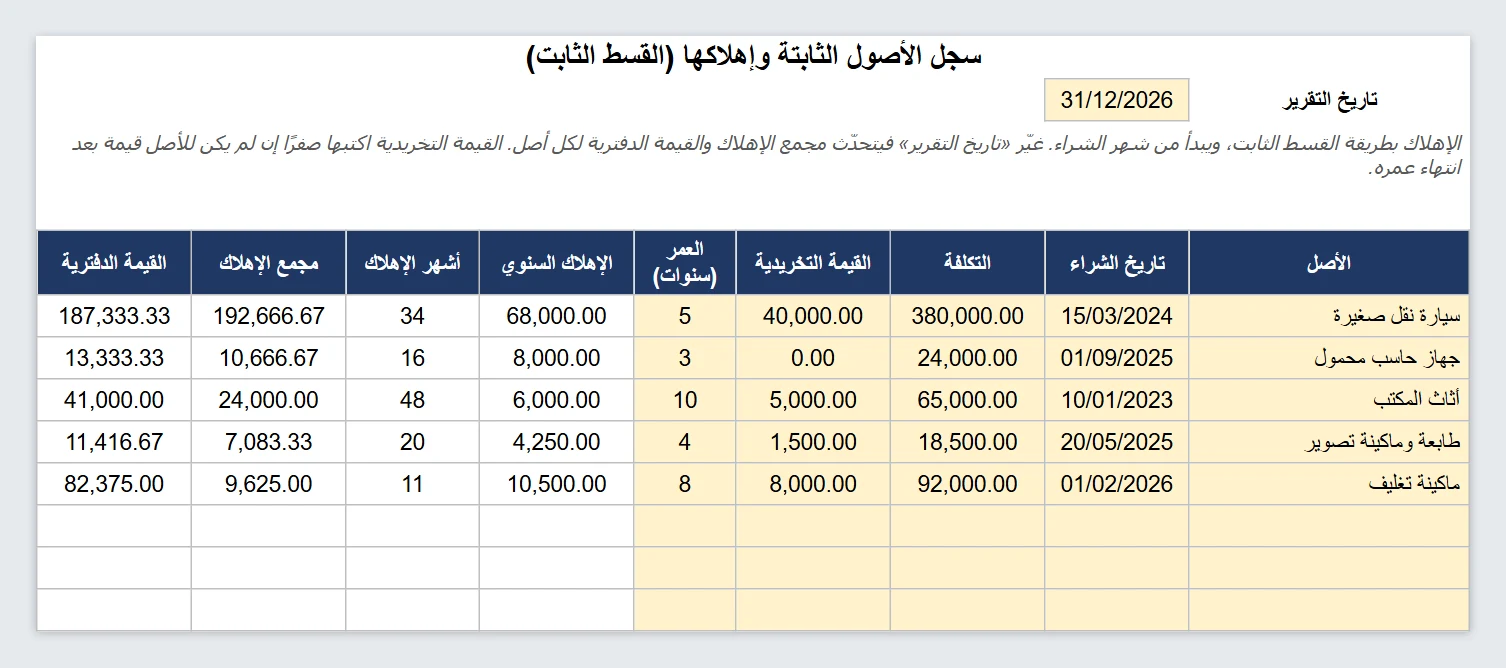
لا يسهل على كثير من المحاسبين حساب إهلاك الأصول شهرًا بشهر يدويًا، خصوصًا إن اشتُريت الأصول في تواريخ مختلفة. هذا الملف يعطيك سجلًا للأصول وإهلاكها بطريقة القسط الثابت، ويجيب عن السؤال: «كم مجمع الإهلاك وكم القيمة الدفترية في تاريخ كذا؟». ورقة «الأصول» لكل أصل تكتب الاسم وتاريخ الشراء والتكلفة والقيمة التخريدية والعمر الإنتاجي بالسنوات. ثم تكتب في الأعلى «تاريخ التقرير»، فيحسب الملف الإهلاك السنوي وعدد الأشهر المهلكة حتى ذلك التاريخ ومجمع الإهلاك والقيمة الدفترية. غيّر التاريخ إلى نهاية الشهر أو السنة التي تريدها وستتغير الأرقام معه. كيف يحسب الإهلاك السنوي = (التكلفة − القيمة التخريدية) ÷ العمر. ويُحسب الإهلاك شهريًا (السنوي ÷ 12) ابتداءً من شهر الشراء نفسه كاملًا. فمن اشترى أصلًا يوم 20 يبدأ إهلاكه من ذلك الشهر. وهذا افتراض شائع لكنه ليس الوحيد؛ فبعض الشركات تبدأ من الشهر التالي أو تحسب بالأيام بحسب سياسة المنشأة. فاعرف السياسة المتبعة عندكم قبل اعتماد الأرقام. ويتوقف الإهلاك تلقائيًا حين يصل مجمع الإهلاك إلى (التكلفة − القيمة التخريدية)، فلا تنزل القيمة الدفترية عن التخريدية. ورقة «جدول سنوي» هذه لأصل واحد تريد أن ترى مساره سنة بسنة: القيمة أول السنة، إهلاك السنة، المجمع، والقيمة آخر السنة. اكتب التكلفة والتخريدية والعمر (حتى 20 سنة) فيظهر الجدول. ما لا يفعله الملف لا يحسب طرقًا أخرى مثل القسط المتناقص أو وحدات الإنتاج. لا يتعامل مع استبعاد الأصل أو بيعه، فإذا بِيع أصل احذفه من السجل واحسب الربح أو الخسارة بنفسك. لا يفرّق بين الإهلاك المحاسبي والضريبي. الأصول المكتوبة في الملف (سيارة، حاسب، أثاث) أمثلة، فامسحها وأدخل أصولك. داخل الملف ورقة «عن المجلة» تعرّف بالموقع وبباقي القوالب والأدوات المجانية.
قالب إكسيل
- بواسطة الادمن
- September 25, 2026
جدول سداد قرض إكسيل بالأقساط والفوائد
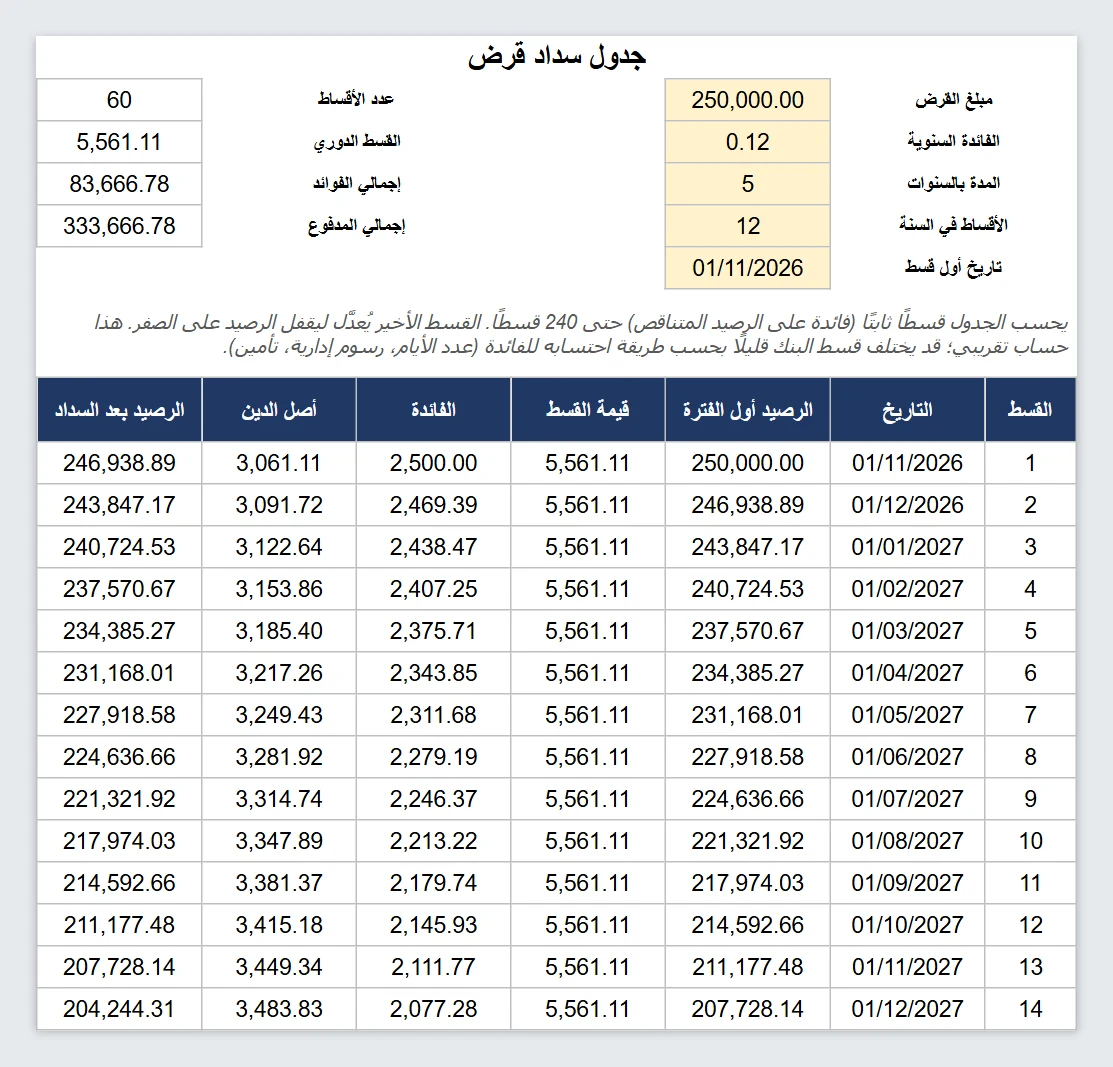
قبل أن توقّع على قرض، اعرف كم ستدفع فعلًا. هذا الملف يريك القسط الشهري وكم فائدة ستدفع في المجموع، ويعرض الجدول كاملًا: لكل قسط الفائدة وأصل الدين والرصيد المتبقي. ما تكتبه خمس خانات فقط: مبلغ القرض، والفائدة السنوية، والمدة بالسنوات، وعدد الأقساط في السنة (12 شهريًا)، وتاريخ أول قسط. والباقي يُحسب: عدد الأقساط، والقسط الدوري، وإجمالي الفوائد، وإجمالي المدفوع. كيف يحسب القسط ثابت ويُحسب بدالة PMT المعروفة في إكسيل، والفائدة كل فترة = الرصيد أول الفترة × (الفائدة السنوية ÷ عدد الأقساط في السنة). ما يزيد من القسط على الفائدة يخصم من أصل الدين، فتنزل الفائدة تدريجيًا ويزيد الجزء الذي يسدد الأصل. القسط الأخير يُعدَّل ليقفل الرصيد على الصفر تمامًا؛ لذلك قد يختلف بقروش عن غيره. مثال: قرض 250 ألف بفائدة 12% لخمس سنوات شهريًا يعطي قسطًا قدره 5,561.11 تقريبًا، وإجمالي فوائد نحو 83.7 ألف. احذر من مقارنة أرقامك بأرقام البنك البنوك تحسب بطرق مختلفة: عدد الأيام الفعلي، أو فائدة ثابتة على المبلغ الأصلي (وليس على الرصيد المتناقص)، مع رسوم إدارية أو تأمين على القرض. فإن جاءك عرض بفائدة «ثابتة» فسيكون القسط مختلفًا عن هذا الجدول. استخدمه لتقدير الأمر وللمقارنة بين العروض، ثم اطلب من البنك جدول السداد الرسمي. وللحساب السريع دون فتح ملف، جرّب حاسبة القروض على الموقع. داخل الملف ورقة «عن المجلة» تعرّف بالموقع وبباقي القوالب والأدوات المجانية.
.webp)
جديد
- بواسطة المجلة
- September 25, 2026
معلومة رقم 28 - طريقة القسط المتناقص للإهلاك
معلومة رقم 28 - طريقة القسط المتناقص للإهلاك يتم إحتساب الإهلاك بطريقة القسط المتناقص كنسبة ثابتة من صافي القيمة الدفترية لأصل في بداية الفترة المالية ، ونظراً لتناقص صافي القيمة من سنة إلى أخرى نتيجة الإهلاك فإن قيمة قسط الإهلاك السنوي في السنة الأولى تكون أكبر من السنوات التي تليها . مثال إشترت منشاة سيارة بمبلغ 95,000 ج.م ، وبلغت مصاريف التسجيل والترخيص 3000 ج.م ، ومصاريف تركيب صندوق عليها لإستخدامها في نقل البضاعة 2000 ج.م فإذا إفترض أنها تستهلك بـ 20% قسط متناقص . المطلوب إحتساب أقساط الإهلاك عن السنوات الأربعة الأولى : - قسط إهلاك السنة الأولى = 100,000 X 20% = 20,000 ج.م قسط إهلاك السنة الثانية ( 100,000 – 20,000 ) X 20% = 16,000 ج.م قسط إهلاك السنة الثالثة ( 80,000 – 16,000 ) X 20% = 12,800 ج.م قسط إهلاك السنة الرابعة ( 64,000 – 12,800 ) X 20% = 10,240 ج.م مقالات ذات صلة:معلومة اليوم 61- الثلاثاء 16 يونيو 2020 - الأوراق المالية طوية الأجلمعلومة اليوم 60 - الاثنين 15 يونيو 2020 - الأوراق الماليةمعلومة اليوم 59 - الاحد 14 يونيو 2020 - بضاعة أخر المدة
