
اخر الاخبار
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
شروحات المحاسبة المالية من الأساسيات حتى القوائم المالية: القيود اليومية ودفتر الأستاذ وميزان المراجعة والتسويات الجردية والأصول والالتزامات وحقوق الملكية، مع أمثلة رقمية وقيود جاهزة.
ابدأ من هنا: الأكثر قراءة في القسم
يُقرأ الآن في القسمموضوعات من الأرشيف فتحها الزوار مؤخرًا
 أهداف القوائم المالية الخارجية ذات الغرض العام والمعلومات التي يجب أن تحتوي عليها
 أهمية التفرقة بين أنواع النفقات
 الأصول المتداولة - النقدية Current assets - cash
وبالأسفل كل موضوعات القسم من الأحدث نشرًا

- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
هدفا الربحية والسيولة للمنشآت الاقتصادية
هدفا الربحية والسيولة للمنشآت الاقتصادية المنشأة - كوحدة اقتصادية - تهدف إلى بيع سلع و/أو تأدية خدمات لعملائها يحقق عائدا مجزيا لأصحابها. بالرغم من اختلاف هذه الشركات فان أهدافها متشابهة ، كل منها يجب أن يتقاضى أسعارا كافيه من العملاء لمقابله جميع تكاليف ممارسه النشاط مع بقاء قدر كاف كأرباح لأصحابها حتى يستمرون في ممارسة النشاط ، وهذه الحاجة لتحقيق دخل كاف لجذب رؤوس الأموال المستثمرة وبقائها هو ما نطلق عليه هدف الربحية ، وبالإضافة إلى ذلك يجب أن تحقق المنشأة هدف السيولة ، والسيولة معناها أن يكون لدى المنشأة النقدية اللازمة لسداد الالتزامات عند حلول ميعاد استحقاقها ، على سبيل المثال يمكن لشركة تقوم بإنتاج السيارات أن تحقق هدف الربحية عن طريق بيع سيارات كثيرة بسعر يغطى جميع التكاليف ويتبقى فائض يمثل ربحا للشركة ، ولكن إن لم يقم عملاء شركة إنتاج السيارات بسداد ثمن السيارات المباعة لهم بالسرعة الكافية لتمكين الشركة من سداد الموردين الذين تشترى منهم المواد والأجزاء اللازمة لصناعه السيارات وسداد أجور العاملين بها ومقابله كافه المدفوعات الأخرى فان الشركة تخفق في تحقيق هدف السيولة ، يجب الوفاء ب كلا الهدفين إذا كان للشركة أن تستمر في نشاطها وتكون ناجحة ، مقالات ذات صلة:كورس المحاسبة المالية – الجزء الاول – مجلة المحاسب العربيالعاملون في مجال المستودعاتأصناف وأنواع المواد المخزنة
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 16 فبراير 2025
بعض من مهام المدير المالي و مهام مدير الحسابات
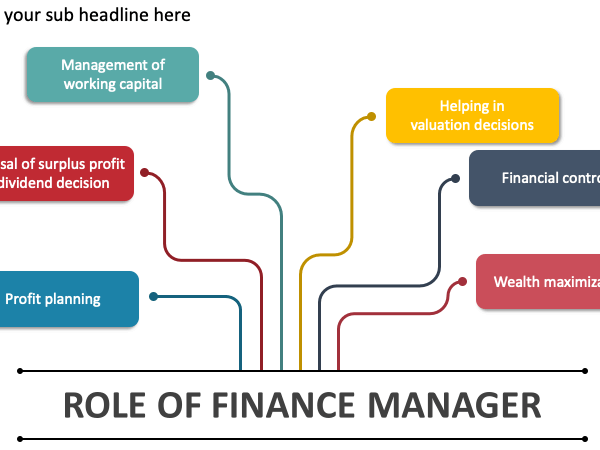
بعض من مهام المدير المالي و مهام مدير الحسابات اولا .. مهام المدير المالي 1- التحليل المالي والتخطيط : تقدير حجم المبالغ الواجب تشغيلها في الشركة تقييم حجم الشركة ومعدل النمو 2- القرارات الأستثممارية : الكفاءة في توزيع النقدية على الأصول 3- قرارات التمويل وهيكلة راس المال : رفع راس المال وتوفير دفعات للدائننين في الوقت المناسب 4- إدارة مصادر المالية مثل راس المال العامل 5- إدارة المخاطر وحماية أصو ل الشركة 6- توفير راس المال 7- العلاقة مع المستثمرين 8- تمويل قصير الأمد 9- البنوك والضمانات الأمانات 10- الديون والتحصيل 11- الأستثمار 12- التأمين ثانيا .. مهام مدير الحسابات 1- إدارة وتوجيه موظفي الحسابات للتأكد من حصولهم على القدر الكافي منالتحفيز والتدريب وتأديتهم مسئولياتهم الوظيفية وفقاُ للمعايير المطلوبة. 2- المساعدة في تطوير خطط العمل لتمكين الشركة من تحقيق أهدافها. 3- تقديم خدماتكاملة في مجال المحاسبة إلى الشركة، بما في ذلك إعداد التقديرات، والميزانيةالسنوية وميزانية رأس المال، والحسابات النهاية. 4- تقديم النصيحة والتوجيه إلىالمديرين والموظفين في الأمور المتعلقة بتفسير وتنفيذ القواعد الماليةوالمحاسبة. 5- وضع وإعداد جميع المراقبات والعمليات الضرورية الأخرى للتأكد منالالتزام بالمتطلبات والقواعد القانونية والمالية. 6- متابعة نظام المعلوماتالمالي بضمان تقديم المعلومات الدقيقة في الموعد المحدد من أجل اتخاذ القراراتالإدارية. 7- الإشراف على إعداد الإيرادات الإحصائية والتحليل المالي حول العديدمن الموضوعات الخاصة بالاستخدام داخل الشركة وخارجها. 8- الإشراف على إدارةالقروض ونظام استردادها، بما في ذلك الاتصال بالسماسرة والمقرضين. 9- إعدادومتابعة تغيرات التدفقات النقدية والسجلات الخاصة بها لتحديد الاستخدام الأمثلللأموال أو الحاجة إلى زيادة الإيرادات. مقالات ذات صلة:ما هو المحاسب والمراجع الذي نريده للمؤسسات المالية الإسلامية ؟دراسة مختصرة عن الأصول الثابتةأهمية وظيفة التخزين
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 15 فبراير 2025
المدير المالي التقليدي و المدير المالي الحديث
المدير المالي التقليدي: يهتم بالحصول على الاموال بالمفاضلة بين مصادر التمويل المختلفة لاختيار مصدر التمويل المناسب الذي يوفر للمنظمة احتياجاتها المالية باقل تكلفة وتكوين هيكل تمويل متوازن . المدير المالي الحديث: يهتم بجميع الجوانب المتعلقة بتوظيف الاموال في عناصر الاصول المختلفة التي تزيد من ربحية المنظمة وتعظيمها باتخاذ القرارات الاستثمارية والتمويليةالمناسبة لكل نوع من الاصول بجانب إهتمامه بالحصول على الاموال مقالات ذات صلة:تكاليف إنتاج البرامجحقوق التأليف والنشرتخفيض (إطفاء) الأصول غير الملموسة
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 17 فبراير 2025
آليات معالجة أوضاع الشركات المتعثرة
آليات معالجة أوضاع الشركات المتعثرة احمد عباس مدير مالي وادارى عضو جمعية المحاسبين القانونيين عضو جمعية الضرائب المصرية لإنقاذ الشركات المتعثرة أو شبه المتعثرة من الانهيار أو مزيد من الانهيار يجب الأخذ في الاعتبار ببعض الأمور التي قد تنقذ هذه الشركات ومنها مايلى : - مرحلة إعادة الهيكلة المالية: تحقيق هيكل مالي فاعل وذلك من خلال الأدوات التالية: - تحويل جزء من الدين إلى مساهمات. - إطفاء بعض الديون أو الفوائد. - إعادة جدولة للديون. 2. التدوير: إن هدف إدخال الشركة في حالة التدوير هو تحقيق الحد الأدنى المطلوب من الاستقرار المالي حتى لا تقع الشركة في مرحلة الإفلاس وذلك من خلال الأدوات التالية: - التشخيص . - المراجعة التحليلية والتحليل المالي. - تخطيط العمل . - تقييم وتحديد موجودات الشركة . - تحديد التزامات الشركة . ولمعالجة أوضاع الشركات المتعثرة يتطلب الاتى : - تحديد الجهة المختصة بدراسة أوضاع الشركات المتعثرة ويفضل في هذا المجال أن تكون شركات متخصصة في المجالات المالية والإدارية ومعتمدة. - تطبيق مبدأ المساءلة بحق المسئول عن وصول الشركة المتعثرة إلى هذا الوضع. - أن يتم اختيار مجالس إدارة من الأشخاص المؤهلين والمتفرغين للعمل وأصحاب السمعة الجيدة. - وجود خطط ودراسات حول وضع الشركة وإيجاد آليات للمتابعة بحيث لا تكون عملية المعالجة تأجيل للمشكلة فقط. - وجود نصوص تشريعية تسبغ هالة قانونية على الشركة المتعثرة تحميها من مطالبات الدائنين لفترة محددة. - منح الدائنين حوافز تشجعهم على تحويل ديونهم إلى أسهم في الشركة وتشجيعهم على إطفاء كل أو جزء من الفوائد المتراكمة. - إيجاد نصوص تشريعية تبيح تجزئة الشركة المتعثرة وتقسيمها إلى شركات ووحدات إنتاجية جديدة . ومن هذا المنطلق والسؤال الذي يطرح نفسه كيف يمكن لشركة لا تحقق ربحا (متعثرة) أن تتعافى وتدرج ضمن الشركات التي يمكنها أن تحقق ربحيه هناك مجموعة من العوامل المهمة منها السيولة وقياس السيولة والربحية وقياس الربحية. السيولة Cash flow يستعمل اصطلاح السيولة للتعبير عن النقد الجاهز أو عن سيولة الشركة أو عن سيولة الأصل ، ونعنى بالنقد الجاهز صافى التدفق النقدي والذي هو عبارة عن التدفق النقدي الداخل مطروحا منه التدفق النقدي الخارج . والتدفق النقدي الداخل هو عبارة عن كل العمليات التي تؤدى إلى دخول نقد إلى صندوق النقدية ورصيد البنك في الشركة . أما التدفق النقدي الخارج فهو عبارة عن كل العمليات التي تقوم بها الشركة وتؤدى إلى خروج نقد منها . كما تعنى سيولة الشركة وجود أموال سائلة (نقد وشبه نقد) كافية لدى الشركة وفى الوقت المناسب لمقابلة التزاماتها فى موعد استحقاقها ولتحريك دورتها التشغيلية ولمواجهة الحالات الطارئة . أما سيولة الأصل فتعنى سهولة وسرعة تحويل هذا الأصل إلى نقد جاهز وبدون خسائر تذكر وحسب السير الطبيعي للأمور . قياس السيولة يمكن قياس درجة السيولة عن طريق مقارنة احتياجاتها قصيرة الأجل بموجوداتها قصيرة الأجل لمعرفة مدى قدرة هذه الموجودات على تغطية هذه الاحتياجات . ونسبة التداول = الأصول المتداولة مقسومة على الالتزامات المتداولة وهى المقياس الشائع لقياس سيولة الشركات كما يمكن استخدام مقياسين أخريين للسيولة هما صافى رأس المال العامل ونسبة السيولة السريعة. والى اللقاء في العدد القادم ونستعرض فيه أهمية السيولة وأثرها في استمرارية الشركات - والعسر المالي الفني - والعسر المالي الحقيقي - والربحية وهدفها . مقالات ذات صلة:مدى تطبيق مبادئ الحوكمة المؤسسية في المصارف The extent of applying the principles of corporate governance in banksالهدف من إعداد مذكرة تسوية البنكتعرف على كيفية الاستثمار فى أوراق حقوق الملكية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
50 مهمة ومسئولية من مهام المدير المالي الناجح
50 مهمة ومسئولية من مهام المدير المالي الناجح المدير المالى هوا الشخص المسئول ماليا فى الشركة امام مجلس ادارة الشركة وعلية ان يعرف كل صادر ووارد فى المؤسسة والشركة بحيث يكون هوا من لدية التبرايرات الميزانيات النهائية والحسابات الختامية فى الشركة التى يعمل فيها ، وهوا المسئول ايضا عن وضع درسات الجدوى للمشاريع ويكون ملم ايضا با ادارة المصادر المالية للشركة تتضمَّن المهام والمسؤوليات والواجبات الوظيفية المكلف بها المدير المالي ما يلي: إدارة ميزانيات الشركة إدارة الحسابات إعداد التقارير الخاصة بأرباح الشركة والإشراف عليها النظر في التكاليف والمصاريف والإيرادات ومراجعتها والتحقق منها تخطيط وتوجيه جهود العاملين في القسم المالي لدى الشركة الإشراف على مجمل العمليات والأنشطة التي يقوم بها قسم المالية في الشركة تحضير التقارير اللازمة وذلك وفقًا لقوانين، وتعليمات، وسياسات الشركة تقديم التقارير المالية شرح وتفسير لغة الأرقام والبيانات المالية تقديم النصائح بخصوص الأنشطة الاستثمارية واقتراح الاستراتيجيات التي على الشركة اتخاذها الحفاظ على المستوى المالي للشركة تحليل الأنشطة المالية اليومية والروتينية للشركة تقديم الخطط المالية المستقبلية التواصل مع المدققين والمحللين الماليين العمل المباشر مع الأقسام الأخرى من الشركة ومناقشة أهداف الشركة وخططها المستقبلية معهم المساهمة في عمليات التخطيط واتخاذ القرارات عرض وتقديم الخطط الإدارية المالية طويلة الأجل تحليل البيانات والمعلومات المالية ادارة النقدية واستثمار الاموال الفائضة تمويل الشركة من مصادر التمويل المختلفة عند الحاجه ادارة صناديق المعاشات ادارة مخاطر التمويل المختلفة كمخاطر تقلب اسعار العملات والتضخم وتغير اسعار الفائدة وغيرها. إعداد الميزانية التقديرية والرقابة على المصروفات والنفقات وتحديد الإنحرافات ما بين ما كان متوقع والواقع الفعلى ورفع التقارير بذلك لمجلس الإدارة التحليل المالى لأنشطة الشركة ومقارناتها مع الشركات الأخرى من نفس الصناعة وتحديد اسباب الفشل ومعالجتها وتحديد نقاط القوة والعمل على تعزيزها مساعدة جميع وحدات المنشأة وتقديم النصح عندما يتعلق الأمر بالإدارة المالية. وضع خطط توفير السيولة النقدية على المدى القصير و المساعدة فى وضع الخطط الإستراتيجية للمنشاة على المدى الطويل إعداد قائمة التدفقات النقدية وإعداد دراسات الجدوى تقديم الإقتراحات ورفع التقارير لمجلس ادارة الشركة القدرة على التعامل مع اى عجز او فشل مالى محتمل متابعة أرصدة البنوك والأسهم والسندات وتخضير التقارير الخاصة بها ورفعها لمجلس الإدارة بالطبع تنفيذ اهداف للإدارة المالية. المحافظة علي اصول وممتلكات الشركة ومتابعتها القيام بكافة الشئون المالية والخدمات المالية بما في ذلك الحسابات والايرادات والمصروفات وتوجيه العمل بها والتنسيق بينها ، والتأكد من سلامة وفاعلية الاداء فيها وتحقيق الانسجام والتكامل بينها والنظر في جميع المسائل التي ترد في هذا الشأن . العمل علي تنفيذ الانظمة واللوائح والقرارات والتعليمات الخاصة بالشئون المالية والعمل علي تعميمها وشرحها وتفسيرها لجميع الادارات الأخرى في الشركة بما يؤدي الى تعميم الشفافية في الممارسات المالية في الشركة . المشاركة في اعمال اللجان والاجتماعات المتعلقة بمجالات عمل الادارة المالية علي سبيل المثال الاجتماعات الدورية والتنسيقية وكذلك لجان المشتريات بما يؤدي الي تسهيل عمل اللجان وتحقيقها للأغراض التي من اجلها شكلت . التنسيق مع الادارات الأخرى في الشركة من خلال الاجتماعات والاتصالات الدورية ،لتحديد احتياجاتها من التسهيلات والخدمات المالية ، والعمل علي توفيرها من اجل تسهيل عمل هذه الوحدات ومساعدتها في انجاز الاعمال المنوطة بها . المشاركة مع ادارة الحاسب الالي في تحديد الاحتياجات من حزم البرامج المتعلقة بنشاط الادارة من اجل الوصول الي الصورة الكاملة لخطوات العمل في الادارة من اجل زيادة الكفاءة والفعالية في الادارة . الاشتراك في اعداد الميزانية التقديرية ، والتنسيق لإحكام المراقبة على النفقات الاساسية والمصروفات الأخرى ، ودراسة الانحرافات السالبة والموجبة الناتجة من مقارنة المنصرف الفعلي بالمقدر ، ورفع التقارير الدورية عن تلك الانحرافات لصاحب الصلاحية . الاقتراح علي ادارة الشركة الكيفية المناسبة حيال السيولة النقدية ، في زيادة ايراداتها . متابعة حركة الصرف الفعلي وتغذية الحسابات الجارية لمقابلة الشيكات الصادرة والتنسيق مع البنوك علي جدولة التحويلات والسحب علي المكشوف . اصدار تعليمات اقفال الحسابات قبل نهاية العام المالي وتشكيل اللجان اللازمة واعداد المصادقات علي الارصدة المدينة والدائنة وحسابات البنوك الجارية وحسابات الاستثمار والرفع بتلك التعليمات الي صاحب الصلاحية لاعتمادها . العمل علي اعداد الحسابات الختامية للشركة واعتمادها من صاحب الصلاحية تقديم المشورة والرأي لجميع الوحدات الادارية بالشركة في المسائل التي تتعلق بالشئون المالية ، ومعالجة ما يرد من مشكلات بهذا الشأن . تحديث وتنظيم السجلات والبيانات والاحصاءات المتعلقة بنشاطات الادارة وحفظها والاستفادة من الامكانات التقنية في معالجتها ، وتزويد الجهات المختصة بالتقارير والمعلومات والبيانات وفقا للقواعد والتعليمات . تحديد احتياجات الادارة من القوى العاملة والاجهزة والادوات ومتابعة توفيرها . اعداد التقارير الدورية عن انجازات الادارة واقتراحات تطوير الاداء فيها وتقديمها الى المدير العام . الموافقه على أو رفض السقف الإئتماني للعملاء وكذلك مصادر تدبير الأموال سواء من بنوك أو من خلال طرح أسهم جديدة. تقديم المشورة بشأن الأنشطة الاستثمارية وتقديم الاستراتيجيات التي يجب على الشركة اتخاذها الحفاظ على الصحة المالية للمنظمة. رصد كافة التدفقات النقدية والمساهمة بتوقع الاتجاهات المستقبلية وتحليل التغييرات وتقديم المشورة. المصدر : مجلة المحاسب العربي مقالات ذات صلة:الاهداف الاساسية لدراسة معايير التقارير المالية الدولية (IFRS)أثر تطوير معايير المحاسبة الدولية على نظم المعلومات المحاسبيةقائمة التغيير في حقوق الملكية
