
اخر الاخبار
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
شروحات المحاسبة المالية من الأساسيات حتى القوائم المالية: القيود اليومية ودفتر الأستاذ وميزان المراجعة والتسويات الجردية والأصول والالتزامات وحقوق الملكية، مع أمثلة رقمية وقيود جاهزة.
ابدأ من هنا: الأكثر قراءة في القسم
يُقرأ الآن في القسمموضوعات من الأرشيف فتحها الزوار مؤخرًا
وبالأسفل كل موضوعات القسم من الأحدث نشرًا
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 20 فبراير 2025
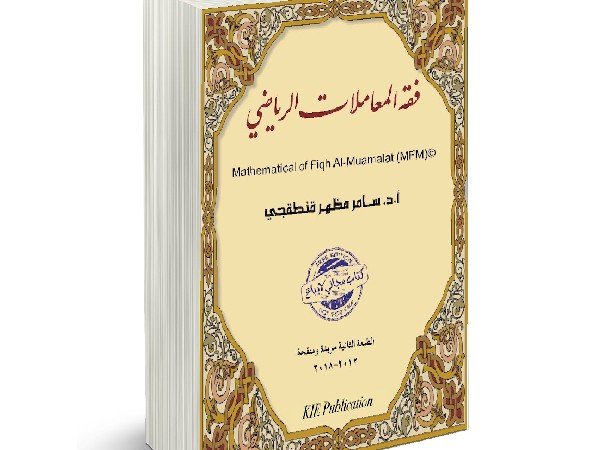
فقه المعاملات الرياضي - أ. د سامر مظهر قنطقجي
فقه المعاملات الرياضي - أ. د سامر مظهر قنطقجي فقه المعاملات الرياضي - أ. د سامر مظهر قنطقجي مرفق مع الكتاب 13 ملف مساعده بصيغة أكسيل شيت جزى الله أ .د / سامر مظهر قنطقجي عنا خير الجزاء وجعله الله في ميزان حسناته حمل الكتاب من هنا مقالات ذات صلة:BUDGETINGالربط بين محتوى المعلومات لقائمة الدخل وقائمة التدفقات النقديةتحليل التقارير المالية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
المراجعة في الإسلام
المراجعة في الإسلام جـامعـة الأزهــر كليـة التجـارة(بنين) قسـم المحـاسبــة المراجعة في الإسلام - دراسة تحليلية - إعداد مطاوع السعيد السيد مطاوع مدرس المحاسبة المساعد 2009م/1430هـ مقدمة أرست الشريعة الإسلامية قواعد الرقابة المالية الإسلامية والتي تطورت مع دول الخلافة المزدهرة، فأصبح لها أجهزة ودواوين تباشر رقابة فاعلة ومستمرة على مالية الدولة وحمايتها من العبث والضياع بجانب الرقابة الذاتية التي غرستها العقيدة الصادقة في نفوس المسلمين، وذلك في ظل اقتصاد إسلامي يتميز عن النظم الاقتصادية المعاصرة، ورغم الفارق الكبير بين النظم الإدارية والمالية في الدولة الإسلامية وما آلت إليه هذه النظم الآن في الدولة الحديثة، إلا أن الدراسة المقارنة لنظم الرقابة المالية تبين لنا أن نظم الرقابة المالية التي باشرها ديوان المكاتبات والمراجعات وديوان الأزمة ووالي المظالم والمحتسب بالإضافة إلى نظم الضبط الداخلي المتبعة في دواوين الأموال، أحكمت الرقابة على موارد بيت المال ومصارفه، كما أن هيكل هذه الرقابة وتنظيمها الفني وما اتبعته من أساليب ووسائل لم يكن قيداً على حرية الآمرين بالصرف فضلاً عن عدم وجود تكرار أو تعدد فيما بينها، ولم تحمل الدولة تكاليف باهظة تكون عبئاً على ميزانيتها وتستنفد الوفورات التي يُرجى تحقيقها من القيام بالعمل الرقابي· فقد كانت لهذه الرقابة المالية في الإسلام سمات مميزة تنطوي على قواعد وأسس ومبادئ عامة تصلح للتطبيق العملي في الدول الإسلامية الآن وتفوق في سائر جوانبها الرقابة المطبقة في عدد من الدول الحديثة[1]. ويختص هذا البحث بدارسة المراجعة والرقابة في الفكر الاسلامي، وذلك من خلال تناول المباحث التالية: المبحث الأول: طبيعة علم المراجعة مع إطلالة إسلامية. المبحث الثاني: الصفات الشخصية والمهنية لمراقب الحسابات. المبحث الثالث: اصول المراجعة الداخلية والرقابة الخارجية. المبحث الأول: طبيعة علم المراجعة مع اطلالة اسلامية تمهيد يختص هذا المبحث بدارسة التأصيل الاسلامي للمراجعة والرقابة، مع بيان مفهومها وأغراضها، وفروعها، ومبادئها، وعلاقتها بالعلوم الأخرى، وذلك على النحو التالي: أولا: التأصيل الاسلامى للمراجعة والرقابة لقد وجدت عملية المراجعة والرقابة مع نشأة الإنسان، الذى من فطرته الخطأ والنسيان، مصداقاً لقول الله تبارك وتعالى: " ربنا لا تؤاخذنا إن نسينا أو أخطأنا "[2] وحديث النبى صلى الله عليه وسلم: إن الله وضع عن أمتى الخطأ والنسيان وما استكرهوا عليه " (رواه مسلم) ، ويحتاج الإنسان إلى من يراجع أعماله، ويصوب له أخطائه ويذكره بما ينسى فى كل أموره، وهذا من بين مهام المراجع، إذ يدقق ويفحص لاكتشاف الأخطاء العمدية وغير العمدية ويقدم الإرشادات والتوصيات والنصائح للتصويب. ومن الخطأ أن يظن أحد أن عملية المراجعة والرقابة نشأت مع وجود المؤسسات الإقتصادية، بل موجودة منذ القدم، ولقد وجد لها أصول فى الحضارات المختلفة، لأنها مرتبطة بالأعمال والسلوكيات والتصرفات والمعاملات سواء أكانت مالية أم غير مالية، عبادات أو معاملات، وهذه من لوازم أى حضارة، ولقد أثبتت الدراسات وجود أدلة على قيام قدماء المصريين بأعمال المراجعة، وكان للدولة الإسلامية نظماً مالية تراجع معاملاتها بواسطة مراجعين كلن يطلق عليهم : المستوفي. ويرى المؤرخون أن علم المراجعة والرقابة عرف منذ العصور القديمة حيث عرفه قدماء المصريين والإغريق واليونان، على أنه "التأكد من صحة الحسابات المالية للحكام[3] ولقد تبين من التنقيب فى التراث الإسلامى – وبصفة خاصة – دواوين الدولة الإسلامية أن مهنة المراجعة بشقيها : المراجعة الداخلية، والمراجعة الخارجية، وتقارير مراقب الحسابات كلها كانت موجودة وكان لها أسسها المستنبطة من مصادر الشريعة الإسلامية ومن واقع الحال فى النظم المالية الإسلامية آنذاك[4]. ولقد استنبط علماء وفقهاء الفكر الإسلامى أسس المراجعة كعلم، وضوابطها المهنية كمهنة، كما كان مطبقاً فى النظم المالية الإسلامية، وأصبح يدرس فى الجامعات الإسلامية، كما أسست منظمات وهيئات مهنية إسلامية، تعتنى بمهنة المحاسبة والمراجعة منها على سبيل المثال : هيئة المحاسبة والمراجعة للمؤسسات المالية الإسلامية-دولة البحرين، والتى وضعت معايير مراجعة إسلامية للمؤسسات المالية الإسلامية والتى تطبق الآن فى المصارف الإسلامية[5]. وهناك بعض المصطلحات المعاصرة مثل المراجعة الداخلية والمراجع الداخلى، لهما ما يناظرهما فى التراث الاسلامى ولكن بأسماء أخرى ولكن تتماثل فى المضمون، وتطبيقاً للقاعدة ليست العبرة بالأسماء ولكن العبرة بالمسميات ومن هذه الأسماء: المستوفى، وشاد الدواوين، ومجلس بيت المال[6]. وقد تبين من دراسة التراث المحاسبى الاسلامى فى دواوين الحكومة وجود وظيفة "المستوفى" وهى تناظر وظيفة "المراجع الداخلى" وهى وظيفة داخل ديوان المال تختص بفحص ومراجعة الحسابات والسجلات والدفاتر التى ترفع إليه للاطمئنان من سلامتها، كما كانت ترسل إليه تقارير الجهات المختلفة (الأقطار أو الأمصار) ليقوم بفحصها ومراجعتها ويعد بشأنها تقارير ترفع إلى ناظر الديوان. ومن الأعمال التى كان يقوم بها المستوفى "المراجع الداخلى" أو شاد الدواوين على سبيل المثال ما يلى[7]: المراجعة المستندية قبل الصرف للتأكد من سلامتها للموافقة على الصرف. المراجعة الحسابية للأرقام الواردة بالمستندات والسجلات . فحص ومراجعة حساب الإطلاقات ( النفقات والمصروفات) . فحص ومراجعة حساب الارتفاعات (الإيرادات) . فحص ومراجعة دفتر المكلفة (تعليق اليومية أو أوراق المياومة) . فحص ومراجعة الحواصل المعدومة: أى المبالغ المسروقة والمنهوبة. فحص ومراجعة الختمة الشهرية والسنوية : أى الحسابات الختامية الشهرية والسنوية . فحص ومراجعة حسابات الأعمال : الأنشطة المختلفة من مبيعات ومشتريات. فحص ومراجعة توالى الغلال : وهو يشبه دفتر مراقبة المخازن . ويلاحظ أن هذه الوظائف هى التى يقوم بها المراجع الداخلى فى الفكر المعاصر. وكان المراجع الداخلى فى دواوين بيت المال وغيرها من الدواوين الحكومية يعتمد على مجموعة من القواعد والضوابط والتى تناظر الفكر المعاصر منها على سبيل المثال : المشروعية (الحلال والحرام)، الطيب والخبيث، الاستحقاق، أدلة الإثبات، التعاون، البراءة، ولقد تبين من دراسة التراث المحاسبى الاسلامى أيضاً أن المراجع الداخلى كان يستخدم مجموعة من الأساليب والى كانت مناسبة فى ذلك العصر، منها على سبيل المثال: العلامات، المقارنات، المطابقات، الدقة الحسابية، الدقة المحاسبية، وغيرها، وكان يعد تقارير عن نتائج المراجعة: بعضها فورى، شهرى، سنوى[8]. ولم ترد فى كتب الفكر المحاسبى الإسلامى تفرقة دقيقة بين المراجعة الداخلية والمراقبة الداخلية، فكان كلاهما مرادف للآخر، ويفهم من ذلك أن مصطلح المراجعة الداخلية، كان يطلق عليه أحياناً : اسم المراقبة الداخلية. يعتبر المراجع أساس تحقيق عملية المراجعة لمقاصدها، ولقد اهتم الإسلام به من حيث قيمه الإيمانية والأخلاقية والسلوكية، كما اشترط الفقهاء أن يتوافر فيه مجموعة من الاشتراطات العلمية والخبرات الفنية حتى يؤدى دوره على الوجه الأمثل، ويطلق على المراجع فى النظم المالية الإسلامية اسم المستوفي أو المدقق، وكانت من الوظائف الديوانية، وكان من عمله: الضبط والتدقيق والتحرير ومعرفة أصول الأموال ووجوه مصارفها ،واكتشاف الأخطاء سواء كانت رقمية أم قانونية، وكان يطلق عليه اسم :" ناظر الحسابات " وهى مشتقة من الفعل " نظر" أى فحص الحسابات، الداخل والخارج وبيان التفريط. ولقد حدد الفقهاء الصفات الواجب توافرها فيمن يتولى الوظائف المالية بصفة عامة، ويدخل فى نطاق ذلك وظيفة المراجع، فعلى سبيل المثال ذكر الأسعد بن مماتى: " يجب أن يكون الكاتب حراً، مسلماً عاقلاً، صادقاً، أديباً، فقيهاً، قوى النفس، حاضر الحس، جيد الحدس، محب الشكر، عاشق لجميل الذكر. وفى مجال مراجعة حسابات الشركاء فى الشركات الإسلامية، استنبط الفقهاء الضوابط الشرعية التى تحكم ذلك، فبجانب قيام كل شريك بمحاسبة ومراجعة الشريك الآخر، كان العامل على الزكاة الذى يتولى التدقيق والفحص لحساب حق بيت المال. ثانيا: مفهوم الرقابة والمراجعة الرقابة لغة، هي المحافظة والانتظار، فالرقيب يعني الحافظ والمراقب، والرقيب: هو الحافظ الذي لا يغيب عنه شيء والرقيب من يلاحظ أمراً ما، والرقيب: الحارس، والرقيب من الجيش: الطليعة وجمعه رقباء· والمراقب: من يقوم بالرقابة، والرقيب: اسم من أسماء الله الحسنى، ومعناه الحفيظ الذي لا يغفل أو الحاضر الذي لا يغيب، ومن مجموع النصوص القرآنية يتضح لنا أن معنى الرقابة: الدعاية، أو الحفظ، أو الانتظار[9]. الرقابة اصطلاحا، هي عبارة عن وسيلة يمكن بواسطتها التأكد من مدى تحقق الأهداف بكفاية وفاعلية في الوقت المحدد[10]. كما عرفت الرقابة الشرعية بأنها، التأكد من مدى مطابقة أعمال المؤسسة المالية الإسلامية لأحكام الشريعة الإسلامية حسب الفتاوى الصادرة والقرارات المعتمدة من جهة الفتوى[11]. كما يقصد بالمراجعة فى اللغة، بأنها الرَدُّ مرة أخرى إلى الأصل، وهى مشتقة من الفعل رجع يرجع رجعا، ورجوعاً ورجعى ورجعانا والمرجع، وهذا المفهوم واضح فى قول الله تبارك وتعالى " إن إلى ربك الرجعى " ، أى أن الإنسان سوف يُرَدّ إلى ربه لينبؤه بما عمل ، ويقصد بها فى الفكر الإسلامى رد الأمور إلى شرع الله للتأكد من مطابقتها له . ويقصد بها اصطلاحاً (حسب المتعارف عليه): تدقيق وفحص البيانات التى ترد فى المستندات والسجلات والدفاتر والقوائم المالية وما فى حكم ذلك بواسطة شخص فنى محايد (المراجع) للتأكد من صحتها وسلامتها من الأخطاء، وإبداء الرأى بشأنها فى صورة تقارير، وذلك فى ضوء أدلة وقرائن الإثبات وطبقاً لمجموعة من الأسس والمعايير المتعارف عليها[12]. ومن هذا المفهوم يمكن استنباط المعالم الأساسية للمراجعة، وتتمثل فى الآتى: هدف المراجعة : الاطمئنان من صحة وسلامة البيانات التى تعبر عن نشاط المنشأة خلال فترة معينة فى ضوء أدلة الإثبات المجمعة وخلوها من الأخطاء. نطاق المراجعة : المعاملات والتصرفات المالية والاقتصادية وغيرها التى قامت بها المنشأة خلال الفترة . موضوع المراجعة : تنصب عملية المراجعة على المستندات والسجلات والدفاتر والقوائم والتقارير وما فى حكم ذلك. مرجعية المراجعة : أدلة الإثبات والأسس والمعايير المتعارف عليها والتى يعتمد عليها المراجع فى عمله . المراجع : الشخص الفنى المحايد الذى يقوم بعملية المراجعة ، ويتسم بمواصفات شخصية وعلمية ومهنية معينة متعارف عليه مهنياً. تقرير المراجع : يتضمن الرأى الفنى المحايد عن نتائج عملية المراجعة. أسس المراجعة : القواعد التى تحكم عمل المراجع فى عملية المراجعة. معايير المراجعة : الإرشادات والنماذج التى يسترشد بها المراجع فى عمله . ونظرا لأهمية المراجعة والرقابة الشرعية فان المراجعة والرقابة الشرعية لهما اهمية بالغة للمصارف الإسلامية للعديد من الأسباب، والتى من اهمها [13]ما يلي: 1- أن الأساس الذي قامت عليه المصارف الإسلامية المعاصرة هو تقديم البديل الشرعي للمصارف الربوية غير المشروعة، ولا يخفى على أحد أن الرقابة الشرعية ضرورة حيوية للمصارف الإسلامية، فهي الجهة التي تراقب وترصد سير عمل المصارف الإسلامية والتزامها وتطبيقها في معاملاتها للأحكام الشرعية. 2 - عدم الإحاطة بقواعد المعاملات الإسلامية من قبل جميع العاملين في المصارف الإسلامية. 3 - في هذا الوقت الذي تعقدت فيه الصور التجارية، وانتشرت أنواع جديدة من المعاملات التجارية كبطاقات الائتمان، والحسابات بأنواعها، والتجارة الإلكترونية التي لا يوجد لها أحكام في المصادر الفقهية القديمة، وإن وجدت الأحكام فإن المصرفيين القائمين على النشاط المصرفي غير مؤهلين للكشف عنها بأنفسهم. 4 - إن العمليات المصرفية في الاستثمار والتمويل بالذات تحتاج إلى رأي من هيئة الفتوى؛ نظرا لتميز هذه العمليات بالتغير وعدم التكرار مع كل حالة أو عملية أو مشروع يموله المصرف، ومن ثم فالعاملون في النشاط الاستثماري يجب أن يكونوا على اتصال مستمر مع الرقابة الشرعية؛ لأنهم دائما بحاجة إلى الفتيا في نوازل وواقعات تواجههم أثناء عملهم. 5 - إن وجود الرقابة الشرعية في المصرف يُعطي المصرف الصبغة الشرعية، كما يُعطي وجود الرقابة ارتياحا لدى جمهور المتعاملين مع المصرف. 6 - ظهور كيانات مالية واستثمارية غير جادة تنص نظمها الأساسية وقوانين إنشائها على أنها تعمل وفقا لأحكام الشريعة، دون وجود رقابة تكفل التحقق من ذلك. ثالثا: الأغراض العامة للمراجعة والرقابة تختلف أغراض عملية المراجعة، حسب المهمة المكلف بها المراجع، والتى تختلف من منشأة إلى أخرى ومن حالة إلى حالة، ولكن هناك أغراض عامة لعملية المراجعة، والتى من أهمها ما يلى: رابعا: فروع علم المراجعة والرقابة المراجعة علم اجتماعى، يتطور بتطور المجتمع الذى يعمل فيه، ومع تقدم العلوم والفنون والمهن، وتغير العلاقات والتقاليد، وما استتبع ذلك من تغيير فى أوجه نشاط المنشآت وشكلها القانونى، أدى هذا كله إلى ظهور فروع لعلم المراجعة، لكل منها مجال عمل متخصص، من أهمها [14]ما يلى: المراجعة المالية، تختص بتدقيق وفحص العمليات المالية للمنشأة، ويتركز نطاقها على المستندات والسجلات والدفاتر والقوائم المالية، وتقديم تقارير يعتمد عليها فى اتخاذ القرارات، وتنقسم المراجعة المالية إلى داخلية وخارجية. المراجعة الإدارية، تختص بتدقيق وفحص وتحليل وتقويم الأهداف والخطط والسياسات والنظم والبرامج والإجراءات والأساليب المطبقة بالمنشأة، بهدف تقديم تقارير تتضمن معلومات وتوصيات ونصائح للإدارة لتساعدها فى أداء مهامها المختلفة بما يحقق تطوير وتنمية الأداء والاستفادة من الإمكانيات المتاحة على الوجه الأحسن، وبما يحقق الأهداف العامة للمنشأة. المراجعة الاجتماعية، تختص بتدقيق وفحص للبيانات الواردة بالسجلات والدفاتر والقوائم والتقارير المتعلقة بأنشطة المنشأة فى المجال الاجتماعى، فى ضوء مجموعة من الأسس والمعايير الاجتماعية، ثم تقديم تقارير إلى الجهات المعنية بذلك، تفصح عما إذا كانت المنشأة قد قامت بمسئولياتها الاجتماعية أم لا ؟ وسبل تطوير ذلك فى المستقبل. المراجعة الحكومية، تختص بتدقيق وفحص البيانات الواردة بالمستندات والسجلات والدفاتر والقوائم والتقارير المتعلقة بأنشطة الوحدات الحكومية والتقرير عنها فى ضوء القوانين والتشريعات والتعليمات والقرارات الحكومية والإفصاح عن المخالفات والتجاوزات، وأحيانا يطلق عليها : المراجعة العامة .المراجعة الدولية، تختص بتدقيق وفحص وتحليل أعمال المنشآت والمؤسسات الدولية فى ضوء معايير المراجعة الدولية، ونطاقها الشركات التى لها فروع فى الدول المختلفة، والتى يطلق عليها : الشركات متعددة الجنسيات . المراجعة الشرعية، تختص بتدقيق وفحص وتحليل كافة الأعمال والتصرفات والسلوكيات التى يقوم بها الأفراد والجماعات والمؤسسات والمنشآت وغيرها، للتأكد من أنها تتم وفقاً لمبادئ وأحكام الشريعة الإسلامية، وذلك طبقاً لمجموعة الفتاوى والتفسيرات الشرعية، وبيان المخالفات والأخطاء، وتصويبها فوراً، وتقديم التقارير إلى الجهات المعنية، متضمنة الملاحظات والنصائح والإرشادات، وسبل التطوير إلى الأفضل. مراجعة الميزانية، تختص بتدقيق وتحقيق بنود الميزانية ( قائمة المركز المالى) من حيث الوجود والملكية والتقويم، بهدف تقديم تقرير إلى الجهات المعنية، ما إذا كانت تمثل المركز المالى للمنشأة فى تاريخ معين، وتمتد هذه المراجعة إلى الدفاتر والسجلات والمستندات. المراجعة الخاصة، تتعلق بتدقيق وفحص وتحليل حسابات وسجلات ودفاتر منشأة ما لغرض معين مسمى بناء على طلب خاص كما هو الحال، الفحص لأغراض دخول شريك أو لتقويم الشهرة، أو للتعامل مع البنوك أو لمساعدة القاضى لإصدار حكم فى خلاف. المبحث الثاني: الصفات الشخصية والمهنية لمراقب الحسابات تمهيد يتولى عملية المراجعة شخص، يطلق عليه اسم: المراجع أو المراقب المالى أو مدقق الحسابات، ويجب أن يتوافر فيه مستوى معين من العلم والمعرفة والفقه والمحاسبة وأعمال المراجعة، كما يجب أن يتصف بمجموعة من الصفات الشخصية التى تمكنه من أداء عمله بالمستوى المتعارف عليه، كما أن له حقوقاً وعليه واجبات ومسئوليات إذا تحققت بكفاءة عالية زادت الثقة فى عمله. ويختص هذا المبحث بتناول الجوانب المختلفة للمراجع من حيث تعريفه، وبيان مهامه، واستقلاله، وحقوقه، ومسئولية، وتأهيله، والقيم الاخلاقية والايمانية التى يجب ان يتحلى بها. أولا: تعريف ومهام مراجع الحسابات تعريف مراجع(مراقب) الحسابات: توجد تسميات مختلفة للمراجع، منها على سبيل المثال: المراقب، المدقق، الفاحص، المراقب المالى، ولكن أكثر تلك الأسماء شيوعاً هو: المراجع، أو مراقب الحسابات وليست العبرة بالأسماء ولكن بالمسميات، ويطلق عليها بالإنجليزية Auditor . يعتبر المراقب[15] وكيلا من الملاك فى استيفاء العمل من الادارة والوكاله فى الشريعة الأسلامية مبناها التعاون المأور به فى قوله تعالى "وتعاونوا على البر والتقوى ولا تعاونوا على الأثم والعدون" وقول الرسول صلى الله عليه وسلم "والله فى عون العبد ما دام العبد فى عون اخيه". ويعرف المراجع بأنه الفرد الذى يقوم بالتدقيق والفحص والتحليل، والتقويم للمستندات والسجلات والدفاتر والحسابات للاطمئنان من سلامة المعاملات والأحداث الاقتصادية للمنشأة فى ضوء أسس ومعايير المراجعة المتعارف عليها وطبقاً لعقد الارتباط، بهدف تقديم تقرير فنى محايد عن نتائج عملية المراجعة إلى الجهة المعنية ليعينها على اتخاذ القرارات المختلفة. كما يمكن تقسيم المراجعين على حسب العمل الذى يقومون به إلى: -المراجع الداخلى: -المراجع الخارجى مهام مراجع(مراقب) الحسابات: تتأثر مهام مراجع الحسابات بنطاق المراجعة ونوعها حسب الوارد فى عقود الارتباط، والتكليف، وبصفة عامة، فإن هناك أساسيات عامة لعمل المراجع[16] تتمثل فى الآتى: ويستعين مراجع الحسابات وهو بصدد تنفيذ تلك المهام بمجموعة من الأساليب، كما يجب أن يعد خطة وبرنامج للمراجعة، وأن يحتفظ بالبيانات والمعلومات والوثائق التى يحصل عليها فى ملفات يطلق عليها: ملفات المراجعة الدائمة والجارية وعندما تقابله أى ملاحظات يسجلها فى سجل الملاحظات تمهيداً لمناقشتها مع إدارة المنشأة لتسويتها أو الإشارة إليها فى تقريره. ثانيا: استقلال مراجع الحسابات يتولى المراقب استيفاء العمل من الادارة لاخلاء ذمتها منه نيابة عن الملاك، وفى عمله هذا معنى الشهادة بصحة هذه الأعمال والحكم بسلامتها بما يعنى انه يعتمد فى عمله على رأيه الذى يكونه عند فحصه للدفاتر وهذا التصور لعمل المراقب كشاهد وحكم يحكم بما شهده وعلم به امر جائز شرعا لدى جمهور الفقهاء فى "ان يحكم الأنس بعلمه على ان المقرر هنا وجود شبه تهمة للمراقب فى صلة بالادارة التى يستوفى منها العمل وذلك فى تأثره فى شهادته وحكمه بالاعتبارات الشخصية من مراقبة أو صداقة او عداوة أو بمصلحة له تجعله يتواطأ مع الادارة فى اخفاء التلاعب ومن أجل هذا استقر العرف على ضرورة استقلال المراقب عن الادارة نفيا لهذه التهمة ووجدت نظريتين لتفسير أو تأهيل استقلال المراجع[17] هما: الأولى: النظرية الشخصية، وتقوم عى اساس ان الأستقلال امر ذاتى يصدر من ذات المراجع ويعتمد على شخصيته وتكوينه دون تدخل خارجى بمعنى ان على المراجع أن يتصف بالحيدة وعدم التأثر بالأخرين وان يؤدى واجبه بنزاهه وامانة وان لايسمح لاى اعتبارات مهما بلغ شأنها ان تؤثر عليه. الثانية: النظرية الموضوعية، وتقوم على أساس عدم ترك موضوع الاستقلال لشخصية المراجع انما وضع بعض الضوابط الموضوعية التى تؤدى الى تحقيق استقلاله والزامه بها قانونا اومهنيا مثل ان لا يكون له مصلحة فى الشركة التى يراقب حساباتها وان لا تكون له علاقة قرابة بالادارة بمعنى اخر ان يكون المراقب بعيدا عن المواقف التى يكون فيها شبهة لانحيازه وتؤثر على استقلاله وحياده. لكى يؤدى مراجع الحسابات رأيه بحيدة تامة، فإنه يجب أن يكون بعيدا عن المؤثرات التى تضغط عليه من جانب الإدارة أو الجهات الأخرى، لإنه ليس أجيرا فى المنشأة يعمل تحت إمرة مديرها، ولكنه وكيلاً عن الملاك أياً كان صفتهم، كما لا يجوز أن يقوم بعمليات ما مع المنشأة أو أن يكون عضوا فى مجلس إدارتها. ويتحقق الاستقلال الحقيقى لمراجع الحسابات أولاً: من خلال شخصيته وعزته وكرامته والدفاع عن مبادئه، وثانيا: من خلال مواثيق المهنة التى ينتمى إليها. ولقد اهتمت مواثيق المراجعة العالمية بموضوع المحافظة على استقلال المراجع، ووضعت لذلك بعض الضوابط والقواعد منها على سبيل المثال ما يلى: ثالثا:حقوق مراجع(مراقب) الحسابات لكى يستطيع مراجع الحسابات أداء عمله وفق أسس ومعايير المراجعة المتعارف عليها ويحقق المقاصد المنشودة من تعيينه، فقد كفل له القانون رقم 159 لسنة 1981، وكذلك الأعراف المهنية مجموعة من الحقوق[18] من أهمها ما يلى: حق الإطلاع على جميع المستندات وسجلات ودفاتر المنشأة، وحتى يتسنى له التدقيق والفحص واكتشاف الأخطاء والغش وإبداء رأيه. حق تحقيق موجودات الشركة والتزاماتها حسب أسس ومعايير المراجعة المتعارف عليها. حق الإطلاع على محاضر اجتماعات مجلس الإدارة وقراراته، وكذلك محاضر اجتماعات الجمعية العامة وقراراتها، لأجل مراجعتها وتضمينها فى تقريره. حق الحصول على جميع البيانات والإيضاحات والتفسيرات التى يراها ضرورية لأداء مهمته، و يشير الى ذلك فى تقريره. الحق فى الحصول على صور من الإخطارات والبيانات المرسلة إلى المساهمين وكذلك فى حضور اجتماع الجمعية العامة، وبدونه يكون الاجتماع باطلاً،والتأكد من صحة إجراءات دعوة المساهمين، ومراجعة سجل حضور المساهمين الجمعية وإعلان نسبة الحضور بالأصالة والإنابة، والتوقيع على محضر الجمعية العامة. الحق فى دعوة الجمعية العامة للمساهمين إذا حدثت ظروف تستدعى ذلك. حق مناقشة الاقتراح المقدم إلى الجمعية العامة بتغييره فى صورة مذكرة كتابية، والرد على الاقتراح ومبرراته قبل اتخاذ قرار الجمعية العامة. الحق فى الحصول على أتعابه المتفق عليها فى عقد الارتباط. ومن حق مراجع الحسابات أن يشير فى تقريره ،إذا كان هناك من تقصير أو معوقات من قبل مجلس الإدارة فى الحصول على حقوقه السابقة، وأثر ذلك على رأيه على القوائم المالية. رابعا: مسؤلية مراجع(مراقب) الحسابات إن عقد الوكالة بأجر بين الملاك ومراقب الحسابات يلقى عليه مسؤلية اداء العمل الموكل به طبقا للمتفق عليه وبما لايخالف احكام الشريعة وبالتالى فانه اذا لم يقم بالعمل أو قصر فى ادائه بالتعدى أو المخالفة فانه يكون ضامنا لاصحاب المشروع بما يحدث من ضرر نتيجة تعديه أو مخالفة صراحة أو دلالة الى جانب عدم استحقاق أجر ما لم يؤده من عمله وهو فى ذلك أجير مشترك والذى تتحدد مسؤ ليته أمام الملاك فى أنه ضامن لعمله وما بيدهلدى جمهور الفقهاء عدا أبو حنيفة هذا عن مسئوليته امام الملاك الذين تعاقدوا معه، أما عن مسؤلية امام الغير فمن المعروف أن هناك اطرافا عديدين يعتمدون على نتيجة المراجعه فى اقرار معاملاتهم مع المشروع من الموردين والبنوك والمستثمرين والحكومه والتكييف الشرعى والقانونى أنه ليس بين هؤلاء الاطراف وبين المراقب علاقة تعاقدية فضلا على انه ليس لهم حق بالاصالة لتوكيل او تعيين المراقب لفحص حسابات الشركة التى يتعاملون معها لان هذا الحق مقرر لمن له ولاية ملك او ما فى حكمها على الشركة وهم ليسوا كذلك. وبالتالى فانهم اذا لم يستفيدوا من تقرير المراجع فى تصرفاتهم ومعاملاتهم مع الشركة فالمراقب غير مسؤل عن ذلك، أما اذا حدث لهم ضرر نتيجة الاعتماد على ما جاء بتقدير المراقب من معلومات وشهادة بصحة القوائم المالية والحسابات فى هذة الحاله تختلف مسؤلية المراقب عن هذا الضرر من وجهين[19]: الوجه الاول، اذا كان الاتفاق بينه وبين الملاك هو اجراء الرقابه لمصلحتهم بغرض استيفاء العمل من الادارة لا يكون مسؤلا عما يصيب الغير من ضرر نتيجة اعتمادهم على ما جاء بتقريره الى الملاك بل يكون مسؤلا امام الملاك فقط عما اصابهم من ضرر وفى حدود العلاقة التعاقدية. الوجه الثانى، اذا كان الاتفاق على اجراء فحص لغرض خاص ليقدم المشروع تقريره الى البنك للحصول على قرض أو مصلحة الضرائب لتحديد وعاء الضريبة فاذا جاء تقريره لايمكن من التعرف على المركز المالى للشركة أوالتحديد الدقيق لوعاء الضريبة فانه يكون مقصرا فى اداء عمله أمام موكله لأنه لم يقم بالعمل الذى اتفق معه عليه شأن كل الأجراء الذين يقصرون فى اعمالهم. خامسا: تأهيل مراقب الحسابات لقد نظمت التشريعات المعاصرة وقواعد المهنة مظاهر قدرة المراقب على اداء عمله فيما تشترطه من ضرورة توافر التأهيل العلمى والعملى والتى ترتبط بنوع معين من الدراسة الأكاديمية تحددت بالحصول على بكالوريوس التجارة شعبة المحاسبة والممارسة العلمية للمهنة مدة من الوقت يرتقى خلالها الى السماح له بممارسة المهنة بدرجة اعم حتى يصل الى ممارستها لحساب نفسه وعلى مسؤليته الكاملة، وفى حالة المراجعة الادارية كأحد فروع المراجعة يحتاج الأمر الى تأهيل خاص لارتباطها بفحص التصرفات والقرارات الادارية الامر الذى يتطلب ان يشارك فى القيام بها فريق يتوافر فى افراده تأهيل أكاديمى وخبرة خاصة فى علوم عديدة كالادارة والاحصاء وبحوث العمليات والهندسة والمحاسبة وقدرة المراقب فى اداء عمله من الامور التى تندرج فى الفكر الأسلامى تحت قاعدة ان الشريعة فصلت فيما لا يتغير وأجملت فيما يتغير فهى من الأمور التى تتغير تبعا للظروف والأحوال لذا اجملت الشريعة القواعد العامة لها ولغيرها في[20]: - ضرورة اسناد الأمر لأهله والا كان ذلك خيانة وهى محرمة فى الأسلام. - مايشترط من كون الأجير(مراقب حسابات)قادرا على تسليم المنفعه المستأجر عليها سادسا: القيم الأخلاقية والايمانية لمراجع الحسابات يجب ان يتمتع مراقب الحسابات بمجموعة من القيم الأخلاقية والايمانية[21] فى أداء عملة ومن أهم هذه القيم ما يلى: الأمانة والصدق، ويقصد بها أن يكون أميناً على أسرار المنشأة التى يراجع حساباتها، وأن يؤدى عمله بأمانة وعفة وعزة وأن لا يتستر على غش أو تدليس أو تضليل، كما يجب عليه ان يكون صادقا والصدق هنا بمعنى الشهادة فالمطلوب منه شرعا الصدق في الشهادة وبوضوح الشمس كما قال رسول الله للرجل الذى سأله عن الشهادة فقال اذا رأيت مثل الشمس فأشهد. الحيدة التامة والعدالة والاستقلال، ويقصد بها ان يقوم بعمله ويبدى رأيه مستقلاً متجرداً من أى ضغوط أو الانحياز إلى طرف على حساب طرف آخر، وأن لا يتأثر بالعواطف والمصالح الشخصية أو بأهواء النفس، وأن يعتمد فى عمله بقدر الإمكان على أدلة او قرائن الإثبات التى يركن إليها. الكفاءة الفنية، ويقصد بذلك أن يتمتع بمستوى عال من الخبرات الفنية التى تساعده على أداء عمله وكذلك الإشراف على متبوعيه بجودة عالية وهناك مواصفات فنية للمراجع وضعتها المنظمات المهنية للمراجعة، تختلف من دولة إلى دولة. الكرامة والمرؤة، ويقصد بذلك ان يكون عزيزاً نزيها يحافظ على كرامته وكرامة المهنة التى ينتمى إليها، وأن لا يقوم بعمل او يضع نفسه فى موقف يسئ إلى نفسه أو إلى المهنة. السرية، ويقصد بها أن يكون المراجع حافظاً للأسرار وأميناً عليها حيث أن طبيعة عمله تمكنه من الإطلاع على أسرار المنشأة التى يقوم بمراجعتها. التعاون، الذي يقوم على الخير وتحقيق المصلحة للاخرين ذوى المصلحة، حيث قال الله تعالى" وتعاونوا على البر والتقوى ولا تعاونوا على الأثم والعدوان". الايجابية، وتقوم على بذل المراجع العناية المهنية الواجبة واداء مهمته بمهارة وكفاية، فهو هنا مثل الاجير وبالتالي يجب ان يكون خبيرا بعمله مجيدا له. المبحث الثالث: أصول المراجعة الداخلية والرقابة الخارجية تمهيد يمكن تقسيم المراجعة من منظور الجهة التى تقوم بالمراجعة إلى نوعين، الأول، مراجعة داخلية، يقوم بها أفراد من داخل المنشأة وتختص بتدقيق العمليات التى قامت بها المنشأة وذلك بهدف اكتشاف الأخطاء والغش والتزوير والتدليس، أما الثانية، مراجعة خارجية، يقوم بها مراجع (مراقب) من خارج المنشأة تعينه الجمعية العامة أو مدير الشركة، ويختص بتدقيق العمليات التى قامت بها المنشأة خلال الفترة، وينتهى عمله بتقديم تقرير فنى محايد عن سلامة المركز المالى ونتائج الأعمال، وفي ضوء ما تقدم يختص هذا المبحث بتناول المراجعة الداخلية والخارجية، وذلك على النحو التالي: أولا: المراجعة الداخلية تعتبر المراجعة الداخلية أصل أنواع المراجعات المعاصرة، ولها أصول فى الحضارات المختلفة ولاسيما فى دواوين الحكومة وما فى حكمها، وتفرع عنها المراجعة الخارجية، والمراجعة الإدارية، والمراجعة الاجتماعية، وغير ذلك من فروع علم المراجعة المختلفة، ويتولى المراجعة الداخلية موظف بالمنشأة، ومهمته مراجعة العمليات المالية التى أثبتها المحاسب أو كاتب المال فى الدفاتر والسجلات، ونحوها واكتشاف الأخطاء وتصويبها. ولقد تطورت المراجعة الداخلية على مر العصور والأزمنة، وتبلور لها إطاراً فكريا ومنهجا عمليا، وتكونت لها منظمات ترعاها مهنياً كسائر المهن، كما تطورت الأساليب التى تستخدمها لتحقيق مقاصدها، كما تطور مفهومها لتشمل كذلك مراجعة الأهداف والخطط والسياسات والبرامج وتقويم الأداء. ولقد تبين من التنقيب فى التراث الاسلامى، وجود أصولاً للمراجعة الداخلية كما كان مطبقاً فى بيت المال لمراجعة حركة الأموال النقدية وغير النقدية ومراجعة الختمة الشهرية والسنوية[22]. وتختص هذا البند بتناول أصول المراجعة الداخلية من حيث المفهوم والنطاق، والعلاقة بين المراجعة الداخلية والرقابة الداخلية، وذلك على النحو التالي: أ- مفهوم المراجعة الداخلية يقصد بالمراجعة الداخلية، بأنها عمليات التدقيق والفحص للمستندات والسجلات والدفاتر، التى تتم بصفة منتظمة ومستمرة ويقوم بها مجموعة من المراجعين من داخل المنشأة معينين لهذا الغرض، بهدف اكتشاف الأخطاء والغش، وتقديم تقارير دورية عن نتائج أعمالها إلى الإدارة لتساعدها فى وظائفها، وقد يطلق البعض على المراجعة الداخلية بانها الرقابة الداخلية ، الا ان الرقابة الداخلية أعم وأشمل من المراجعة الداخلية أي ان المراجعة الداخلية نوعا من انواع الرقابة الداخلية[23]. ب- نطاق المراجعة الداخلية تعتبر المراجعة الداخلية أحد أقسام المنشاة، ويُعْهد إليها بالقيام بأعمال التدقيق والفحص، ويختلف نطاقها من منشأة إلى أخرى، حسب الحجم والهيكل ومتطلبات الإدارة، ومع هذا فإن نطاقها العام المتعارف عليه يتمثل فى الأتى: تدقيق وفحص المستندات قبل الصرف للتأكد من سلامتها واستيفاءها للنواحى الشكلية واللائحية والقانونية والنظامية. مراجعة التوجيه المحاسبى للعمليات المالية قبل التسجيل فى الدفاتر والسجلات للتأكد من صحتها. مراجعة سندات القيد قبل الإدخال إلى الحاسب الإلكترونى وذلك فى حالة المنشآت التى تستخدم الحاسب فى تشغيل نظامها المحاسبى. الاطمئنان إلى حسن تشغيل عناصر النظام المحاسبى واستخراج المعلومات المحاسبية التى تساعد الإدارة فى أعمالها. المشاركة فى أعمال الجرد المفاجىء والدورى للمخازن والخزائن وإعداد تقارير عن النتائج. مراجعة المراكز المالية الشهرية والربع سنوية والسنوية المعدة بمعرفة المحاسبين قبل تقديمها للإدارة. التعاون والتنسيق مع المراجع الخارجى فى أعمال تقويم نظم الضبط الداخلى والتدقيق والفحص وغير ذلك. المعاونة فى إعداد الإقرارات الضريبية والفحص الضريبى. ج- العلاقة بين المراجعة الداخلية والمراقبة الداخلية تعتبر المراجعة الداخلية أحد أعمدة نظم الضبط الداخلى للمنشأة وأحد روافد نظام الرقابة الداخلية Internal Control ، وجزء منه، فالمراقبة الداخلية أوسع نطاقاً من المراجعة الداخلية حيث يمتد نطاق الأولى إلى مراجعة: الأهداف والخطط والسياسات والاستراتيجيات العامة للمنشأة. البرامج والنظم وطرق العمل، وأساليب الأداء ومدى كفاءتها فى الاستفادة المثلى من الإمكانيات المتاحة. دراسات الجدوى الاقتصادية للأفكار الجديدة. تقويم الأداء الفعلى للمخطط سلفاً. ثانيا: المراجعة والرقابة الخارجية تعتبر الرقابة الخارجية على الحسابات أحد أنواع المراجعات الهامة والضرورية التى استلزمتها تغير الظروف والأحوال، كما فرضتها العديد من التشريعات فى معظم دول العالم، ويطلق عليها أحياناً: المراجعة القانونية، ويطلق على من يقوم بها: المراقب القانونى، كما يتولاها أحياناً أجهزة حكومية مثل الجهاز المركزى للمحاسبات فى مصر. ولقد أنشأت العديد من المنظمات المهنية التى ترعى شئون المحاسبين والمراجعين القانونيين، ووضعت الأسس والمعايير والمواثيق التى يجب أن يلتزموا بها. وللرقابة الخارجية على الحسابات أسس وأصول وإجراءات يجب مراعاتها حتى تؤدى بجودة عالية، وحتى تكون تقاريرها موضع ثقة وتقدير، وينتفع بها، وهذه المسائل وغيرها يجب أن يعيها مراقب الحسابات حتى يعمل على بصيرة من أمره. ويختص هذا البند بتناول أصول المراجعة والرقابة الخارجية من حيث المفهوم والنطاق، والشروط الواجب توافرها في تقرير مراقب الحسابات، أنواع تقارير مراقب الحسابات، مقومات نظام الرقابة الفعال، وذلك على النحو التالي: أ- مفهوم المراجعة والرقابة الخارجية يقصد بالرقابة الخارجية على الحسابات : تدقيق وفحص الحسابات وما يستتبعها بواسطة شخص أو جهة فنية محايدة ، وإبداء الرأى عما إذا كانت القوائم المالية تعبر عن المركز المالى ونتائج الأعمال عن فترة معينة، ويعتبر مراقب الحسابات مسئولاً أمام الجهة التى عينته ووكيلاً عنها سواء أكانوا أفراد أو شركاء أو مساهمين أو غير ذلك حسب الكيان القانونى للمنشأة[24]. ب- نطاق الرقابة الخارجية على الحسابات يدخل في نطـاق الرقابــة الخارجيـة علـى الحسـابـات الأمـور ( الجوانب) الآتية: فحص النظام المحاسبى وعناصره، والتاكد من سلمة وانتظام العمليات المحاسبية من إثبات وقياس وعرض وتفسير، وهذا يساعد فى معرفة النقاط التى يمكن أن يحدث فيها الغش والخطأ ليركَّز عليها. فحص وتقويم نظم الرقابة الداخلية وسلامتها وبيان كفاءتها فى المحافزة على الموجودات ، ورفع كفاءة الأداء، وذلك بهدف تحديد مدى الثقة فيها والاعتماد عليها في تحديد وتوقيت ومدى الاختبارات التى سيقوم بها وكذلك في وضع خطة وبرنامج المراجعـة. تدقيق وفحص المستندات والسجلات والدفاتر ونحوها والحصول على أدلة الإثبات لما تحتويه من بيانات، بهدف اكتشاف الأخطاء والغش وما فى حكم ذلك ، ويشمل ذلك المراجعـة الحسابية والمحاسبية والوضوعية. مطابقة القوائم المالية مع السجلات والدفاتر المحاسبية، ومصادر المعلومات المختلفة، لمعرفة ما إذا كانت تعبر عن الوجه السليم للعمليات المالية والأحداث المسجلة بها. دراسة الأسس والسياسات المحاسبية التى تطبقها المنشأة فى إعداد القوائم المالية، والتأكد من استمرار تطبيقها من فترة إلى أخرى، وإن كان هناك من تغيير فيجب الإفصاح عنه فى تقريره. دراسة طرق العرض والإفصاح عن المعلومات الواردة فى القوائم المالية والإيضاحات عنها، وما إذا كانت هذه الطرق تتفق مع أسس ومعيار العرض والإفصاح المتعارف عليه فى مثل هذا النشاط. تدقيق وفحص تقارير مجلس الإدارة، ومدى تمشيها مع القوانين واللوائح والنظم ، وعليه أن يشير إلى ذلك فى تقريره. كما يدخل فى نطاق الرقابة الخارجية على الحسابات أى أعمال تدقيق وفحص لأى أحداث مالية واقتصادية وغيرها لها علاقة بنطاق عمله السابق. ج- الشـروط الواجب توافرهـا في تقرير مراقب الحسابات هنـاك مجموعة من الشروط يجب توافرها في التقرير الذي يعده مراقب الحسابات، يتمثل أهمها فيما يلى: [1] ـ تحديد الجهة التي يوجه إليها التقرير وتحديد صفتهـا. [2] ـ اسم المنشـأة موضوع المراجعة والمعد عنها التقرير ونشاطها. [3] ـ تحديد الفترة الزمنية التي يشملها التقرير. [4] ـ تـاريخ التقرير. [5] ـ التوقيع على التقرير. [6] ـ ختـم التقرير بخاتم مكتب المراجعـة. [7] ـ نوع المراجعـة ومدى الفحـص. [8] ـ الإشارة إلى إستيفاء البيانات التي تتطلبها القوانين. [9] ـ إستخدام العبـارات الواضحة غير المطاطـة. [10] ـ مدى الالتزام بمعايير المراجعـة. [11] ـ الإشارة إلى الكشوف المرفقـة. د- أنواع تقارير مراقب الحسابات توجد العديد من التقارير التى يعدها مراقب الحسابات من أبرزها وأكثرها شيوعاً ما يلي : [1] ـ تق< مقالات ذات صلة:الفرق بين المراجعة المالية ، الادارية ، والخدمات الاستشاريةمفهوم المراجعة الاداريةأهمية وأهداف حساب الإهلاك
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 22 فبراير 2025
أهمية المحاسبة الاسلامية في المعاملات التجارية
اعداد د .احمد جميل عبده مدقق مالي ومستشار ضريبي ahmadalborg@yahoo.com الاردن 00962787544476 تُعَدُّ المحاسبة الإسلامية جزءًا أساسيًا من النظام المالي الإسلامي، حيث تستخدم لتسجيل وتقييم وتحليل البيانات المالية في الشركات الإسلامية، وتتميز المحاسبة الإسلامية بالتركيز الشديد على العدالة والأمانة في التعاملات المالية، وتحرص على الامتثال للأحكام الشرعية الإسلامية المتعلقة بالمال والأعمال، وتتمثل أهمية المحاسبة الإسلامية في تحقيق العدالة المالية من خلال التزام المحاسب والمدقق بالمثاق الاخلاقي الذي حددته هيئة المحاسبة والمراجعة للمؤسسات الاسلامية، والتي تسهم بدورها في تحقيق الاستقرار الاقتصادي والاجتماعي في المجتمع الإسلامي. وتتضمن المحاسبة الإسلامية مجموعة من المفاهيم والمبادئ والاسس والقواعد المحاسبية الفريدة والتي تميزها عن غيرها، مثل مفهوم الامانة والاستخلاف في الارض والاخلاص والتقوى والاحسان والاتقان ومراقبة الله تعالى ومحاسبة الله تعالى للعباد وغيرها من المفاهيم والمبادئ والقواعد، وتشتمل المحاسبة الإسلامية على تطبيقات محاسبية مثل حساب الزكاة وحساب الصدقة وحساب المضاربة وحساب التبرعات وغيرها، والتي تساعد في تحقيق العدالة والإنصاف في التعاملات المالية. وتتميز المحاسبة الإسلامية بإجراءات الرقابة والمراجعة الداخلية ، والتي تساعد على التحقق من صحة ودقة المعلومات المحاسبية وموثوقيتها التي تحتويها القوائم المالية مما يظهر عليها المصداقية، وذلك لتاكيد الثقة والدقة في الخدمات التي يؤديها المحاسب ويقوي جسورالثقة للمؤسسة والمتعاملين معها ، وذلك من خلال تطبيق المحاسبة الإسلامية للمعايير والقواعد المحاسبية، والتي يتم تحديدها بناءً على الشريعة الإسلامية ومبادئها. وتساعد المحاسبة الإسلامية والتزام المحاسب والمدقق بالميثاق الاخلاقي ومايتضمنه من مبادئ مثل الامانه والتقوى والاحسان ومراقبة الله تعالى وغيرها من القواعد والاسس الشرعية، مهمة جدًا في الأعمال التجارية الإسلامية، حيث تساعد على تحقيق العدالة والإنصاف في المعاملات المالية، وتحمي المستثمرين والعملاء من الغش والتضليل، وتساعد الإدارة في اتخاذ القرارات المالية السليمة، وتساعد المحاسبة الإسلامية أيضًا في تعزيز الثقة بين الشركاء التجاريين ورفع مستوى أداء المهنة وتحقيق الاطمئنان للعاملين والمتعاملين وتحقيق أعلى درجات الجودة في العمل والارتقاء نحو الافضل . في النهاية، يمكن القول إن المحاسبة الإسلامية تمثل نظامًا محاسبيًا فريدًا يستند إلى الشريعة الإسلامية، والذي يساعد على تحقيق العدالة والإنصاف في التعاملات المالية والتجارية و يساعد الشركات في تحقيق أهدافها المالية والاستراتيجية . مقالات ذات صلة:أهمية المراجعة الادرايةدورة إعداد محاسب مالي محترفالاقتصاد اليوم – مباشر وواضح، مناسب للتحديث اليومي
.jpg)
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 16 فبراير 2025
عرض وتقويم مواثيق أخلاق المحاسب في الفكر الوضعي
عرض وتقويم مواثيق أخلاق المحاسب في الفكر الوضعي الدكتور حسين شحاتة تمهيد هناك شبه إجماع بين علماء وأساتذة المحاسبة والممارسين لها ، والجمعيات والهيئات والمنظمات المهنية المعينة بها، أن هناك ضرورة الإلتزام المحاسب بالقيم الأخلاقية.... في عمله ولقد أعدتْ في هذا المجال العديد من الدراسات والبحوث ، كما صدرت مجموعة من المواثيق في كثير من دول العالم، والتي تتطور من حين لآخر بسبب التغيرات المستمرة في قيم وأخلاق وسلوكيات وعادات وتقاليد وثقافة المجتمعات، ويختص هذا المبحث بعرض أهم مواثيق الأخلاق لمهنة المحاسبة في ضوء الفكر الوضعي وتقويمها من منظور مدى ملاءمتها للمجتمعات الإسلامية، وسوف نركز على النماذج الصادرة من المنظمات العالمية والعربية. (1 – 1) – موجبات الإهتمام بالقيم والأخلاق في مجال المحاسبة: لقد برز الاهتمام بموضوع القيم والأخلاق فى مجال المحاسبة في الآونة الأخيرة ويرجع ذلك إلى العديد من العوامل نذكر منها على سبيل المثال ما يلي : 1 – الرغبة فى رفع مستوى أداء مهنة المحاسبة، فكما سبق الإيضاح، تبين من الدراسات المختلفة أن هناك علاقة سببية قوية بين الإلتزام بالقيم وبين مستوى أداء المحاسب، فتربية المحاسب وتعليمه وتأهيله من ضمانات الكفاءة المهنية والفنية اللازمة لكي يمارس عمله، فلقد لوحظ في الآونة الأخيرة، إنخفاض مستوى الأداء، وتبين من بين أسباب ذلك الاهتمام بالجانب المالي والأتعاب ونحوها دون إهتمام بالجانب الأخلاقي 2 – المحافظة على الثقة في المعلومات المحاسبية التي يقدمها المحاسب إلى الناس، ومن موجبات هذه الثقة توافر مستوى متميز من الأخلاق الكريمة والسلوك الطيب لدى المحاسبين، وهذا بدوره يحافظ على سمعة المهنة ككل وكذلك على المؤسسة التي يعمل فيها المحاسب. 3 – ارتباط مصالح المجتمع والناس جميعا بالمعلومات المحاسبية، فالمحاسب حافظ للمال وأمين عليه وشاهد وكذلك ناصح وموجه ومرشد لمالكه ، ويتأثر بتقارير المحاسب العديد من الفئات المعنية بالمال والأعمال، وهذا يوجب الاطمئنان إلى إلتزام المحاسب بالقيم التي توجب عليه المحافظة على مصالحهم . 4 – الحاجة الملحة إلى تقوية العلاقات المهنية بين المحاسبين بعضهم البعض، وضرورة ضبطها بالقيم الأخلاقية مثل: الأخوة والحب والتعاون والتسامح، وعدم التناحر والتشهير والتعدي والتكالب على المال والسيطرة على المهنة وعدم اعتداء أحدهم على الآخر. 5 – الحاجة إلى حماية المهنة من انحرافات بعض أعضائها الذين لا يلتزمون بالقيم، وتسول لهم أنفسهم بالتزوير والكذب لتحقيق مآرب مادية أو شخصية، فعن طريق ميثاق القيم يمكن معاقبتهم أمام الجهات المعنية ويكون ذلك رادعاً للآخرين، وهذا بدوره يحافظ على سمعة المهنة وحمايتها. 6 – الصحوة الدينية العالمية وحتمية الرجوع إلى تعاليم الرسالات السماوية بما فيها من قيم نبيلة وأخلاق كريمة وسلوكيات طيبة، وذلك لمعالجة المشكلات العديدة ومنها مشكلة المال والأعمال والناجمة عن فصل القيم والأخلاق عن الاقتصاد، وضرورة إعداد مواثيق قيم المحاسب في ضوء تعاليم الدين. ففي الماضي القريب عندما حدث خلاف بين قساوسة الكنيسة، وأهل العلم ورجال الأعمال، كان الإتجاه السائد هو فصل النصرانية عن العلم وعن المال والتجارة، وسادت المفاهيم العلمانية ومنها : "الدين لله والوطن للجميع" ، "دع ما لقيصر ليقصر وما لله لله"، "الأعمال التجارية غير الأخلاقية" "لا يجوز تلويث الدين بخبائث المعاملات"، وغيرها ، أما في الدين الإسلامي، فالنظرة مختلفة حيث ترتبط كافة شئون الحياة بالدين. ولقد كان لانتشار مفاهيم وأسس الاقتصاد الإسلامي وتطبيقاتها المعاصرة في العالم دور هام ومؤثر في تصحيح الكثير من المفاهيم الوضعية الخاطئة ومنها أنه لا علاقة بين الدين والاقتصاد والمحاسبة والإدارة والسياسة والحكم ونحو ذلك، وساد الفهم الصحيح وهو أنه يجب أن تؤسس وتدرس العلوم التجارية على سند من الدين. وبدأ أهل العلم ورجال الأعمال في المجتمعات الإسلامية وغيرها يوقنون بشمولية الإسلام، وأنه يجب أن تمارس الأعمال المالية والاقتصادية في ضوء تعاليم الدين، وأن الالتزام بالقيم في المعاملات، فريضة شرعية وضرورة حياتية. وفي مجال المحاسبة، إهتم العديد من الأساتذة وطلاب العلم وبعض الجامعات بدراسة الجوانب الإيمانية والأخلاقية والسلوكية للمحاسب، وطالبوا بأن يعاد النظر في مواثيق آداب وسلوك المهنة في البلاد الإسلامية بما يتفق مع الأخلاق الإسلامية ومبادئ وأحكام الشريعة الإسلامية الغراء. (1-2) - الحاجة إلى تدريس القيم والأخلاق في الجامعات العربية والإسلامية: لقد أخذ الاهتمام بالقيم والأخلاق منحي آخر يتمثل فى التوصية بتدريسها في الكليات ضمن المقررات الدراسية، وفي هذا الصدد كتبت عدة مقالات وبحوث، خلصت إلى أن هناك ضرورة لدراسة علم الأخلاق للمحاسبين في الكليات، وأنه يجب أن تتضمن المقررات التعليمية ذلك، وربما يكون من الأسباب التي دعت لذلك هو الفساد الأخلاقي الذي إنتشر في البلاد والمجتمعات بين بعض المحاسبين بسبب إستخدام طرق ووسائل محاسبية أوقعت العديد من مستخدمي المعلومات المحاسبية في أضرار جسيمة أو أن بعضهم قد قصر في عمله أو تواطأ مع إدارة الشركات في إخفاء أحداث خطيرة سببت أضراراً للغير أو للمجتمع. كما نادت المنظمات المحاسبية المهنية العالمية كذلك بتدريس علم الأخلاق للمحاسبين فقد رأت لجنة "بيد فورد الأمريكية" أن محاسبي المستقبل لا يتلقون الإعداد الذي يحتاجونه لمقابلة الطلب المتزايد على خدمات المهنة التي ينتمون إليها، ولذلك أوصت بضرورة تزويدهم بالمهارات الفنية وغرس المعايير الأخلاقية والمسئولية المهنية في نفوسهم، إذ يجب أن ننمي في الطلبة الإهتمام بالإحتياجات الضرورية وإحتياجات المجتمع بصفة عامة، كما يرى معهد المحاسبين القانونيين الأمريكي ضرورة أن ينشئ أعضاء المهنة في مرحلة تعليمية مبكرة من العملية التعليمية على الفضيلة والقيم الأخلاقية، ولن يتحقق ذلك إلا بتدريس الأخلاق لطلبة المحاسبة في الكليات. كما اقترحت جمعية المحاسبين القومية الموضوعات التي تدرس ضمن مقرر الأخلاق منها على سبيل المثال : النزاهة والسرية والكفاءة، كما اتخذت الإجراءات لمعالجة المشاكل العملية التي تظهر عند التطبيق وسبل معالجتها. لو نظرنا إلى موضوع القيم والأخلاق في مناهج التعليم في معظم الجامعات العربية والإسلامية في كليات التجارة والاقتصاد والإدارة ونحوها يتبين عدم الاهتمام به ويكاد أن تكون ترجمة لما يدرس في بعض الجامعات الأوربية والأمريكية منذ ردح طويل من الزمن، بالرغم أن الأخيرة بدأت في تطوير المناهج وتدريس علم الأخلاق، إلا أن معظم جامعاتنا لم تسير في ذلك الاتجاه. ولقد تبين من الدراسة على عينة من مقررات الكليات التي فيها تخصص محاسبة في بعض الجامعات العربية والإسلامية ما يلي: (1) – أن معظم الجامعات العربية والإسلامية لم تدرس موضوع القيم في قسم المحاسبة بالرغم من أنها تحذو حذو بعض الجامعات الأوربية والأمريكية فى العلوم الحديثة . (2) – أن الكليات التي تدرس موضوعات تماثل موضوع القيم، نجد أن ذلك كمتطلب جامعة لجميع الطلاب في جميع الكليات والأقسام، كما هو الحال في جامعة الأزهر وجامعة الملك عبد العزيز بجدة، وجامعة أم القرى وجامعة الكويت والإمارات،والخرطوم، ويعني ذلك أنه يدرس لجميع التخصصات بالجامعة. (3) – يدرس موضوع الأخلاق في بعض الجامعات بدون ربطه بالأعمال والمال وبمهنة المحاسبة كما هو الحال في جامعة الإمارات وجامعة الأزهر. ولقد بذلت جهود فردية من بعض أساتذة الجامعات العربية والإسلامية تبرز دور القيم والأخلاق في مجال المعاملات التجارية والاقتصادية والمالية وكذلك في مجال المحاسبة بصفة خاصة، وطالب هؤلاء الأساتذة بضرورة إعادة النظر فيما يدرس بأقسام المحاسبة في تلك الجامعات، بحيث تتضمن موضوعات العقيدة والأخلاق والسلوكيات . (1- 3) ـ: عرض وتقويم دليل أخلاق المحاسب الصادر عن الإتحاد الدولي للمحاسبين ((IFAC . لقد أصدر الاتحاد الدولي للمحاسبين دليلا يتضمن القواعد الأخلاقية لمهنة المحاسبة، ويتسم هذا الدليل بعدة سمات منها : القابلية للتطبيق على المستوى العالمي بعد إدخال بعض التعديلات عليه حتى يلائم ظروف المجتمع الذي سوف يطبق فيه، ولقد تضمن مستوى كبيرا من المرونة والقابلية للتعديل. ولقد قسم هذا الدليل إلى ثلاثة أجزاء هي (A) و(B) و(C) على النحو التالي: الجزء الأول (A) : ويطبق على كافة المحاسبين الممارسين للمهنة. الجزء الثاني (B) : ويطبق على المحاسبين الممارسين للمهنة من خلال المكاتب الخاصة . الجزء الثالث (C) : ويسري على المحاسبين والموظفين. ويتكون كل جزء من عدة أقسام، وتبلغ جميعا حوالي 18 قسما تتناولت كل الميادين، وفيما يلي عرض لأهم المبادئ الأخلاقية الواردة في كل جزء من تلك الأجزاء بشيء من الإيجاز. مبادئ الجزء الأول (A) : ويتضمن سبع مبادئ أخلاقية على النحو التالي : قسم (1) – النزاهة والموضوعية. قسم (2) – معالجة التعارضات الأخلاقية المرتبطة بالمهنة. قسم (3) – الكفاءة المهنية والعناية الواجبة. قسم (4) – السرية (حفظ الأسرار). قسم (5) – ضوابط القيام بمهام ضريبية. قسم (6) – الأنشطة المهنية التي تتعدى حدود الدولة. قسم (7) – الإعلان والدعاية عن الخدمات. مبادئ الجزء الثاني (B) : ويتضمن سبع مبادئ أخلاقية على النحو التالي : قسم (8) – الاستقلال . قسم (9) – الكفاءة المهنية . قسم (10) – الأتعاب والعمولات . قسم (11) – الأنشطة المتعارضة مع مزاولة مهنة المحاسبة العامة . قسم (12) – التعامل مع أموال العملاء . قسم (13) – العلاقة مع الزملاء المحاسبين في المهنة. قسم (14) – الإعلان وإجتذاب العملاء . مبادئ الجزء الثالث (c) : ويتضمن أربع مبادئ أخلاقية على النحو التالي : قسم (15) – تعارض الإنتماء والولاء. قسم (16) – دعم ومعاونة الزملاء في المهنة . قسم (17) – الكفاءة المهنية . قسم (18) – عرض المعلومات . تعقيب ويعتبر هذا الدليل من أفضل ما صدر في مجال أخلاقيات المحاسبة حيث يغطى جميع فئات المحاسبين من ناحية، كما أنه يتسم بالمرونة والقابلية للتعديل والتطوير في ضوء متطلبات كل دولة ولقد سارت على منواله العديد من دول العالم ومنها مصر . (1 – 4) ـ عرض وتقويم الجوانب الأخلاقية فى دستور مهنة المحاسبة والمراجعة الصادر عن نقابة المحاسبين والمراجعين المصرية في 4/10/1958م لقد ورد في دستور مهنة المحاسبة والمراجعة الصادر عن نقابة المحاسبين والمراجعين المصرية بتاريخ 4 أكتوبر 1958م. بعض المواد التي تتعلق بآداب وسلوك المهنة من أهمها ما يلي : أولاً: المادة (14): يعتبر مراجع الحسابات مخلا بالأمانة المهنية في الحالات الآتية: (1) – إذا لم يكشف عن حقيقة مادية علمها أثناء تأديته مهمته ولا تفصح عنها الأوراق التي يشهد بصحتها إذا كان إفصاحه عن هذه الحقيقة أمرا ضروريا حتى لا تكون هذه الأوراق مضللة . (2) – إذا لم يذكر في تقريره ما علمه من تحريف أو تمويه في هذه الأوراق. (3) – إذا أهمل إهمالا مهنيا في خطوات فحصه أو فى تقريره عن هذا الفحص. (4) – إذا أبدى رأيا برغم عدم حصوله على البيانات الكافية لتأييد هذا الرأي ولم يشر إلى ذلك إلى تقريره. (5) إذا وقع تقريرا برأيه عن حسابات لم تفحص بمعرفة مندوبيه تحت إشرافه وتوجيهه أو بمعرفة زميله (أو مندوبيه) المشترك معه في عملية المراقبة. (6) – إذا تغافل عن الحصول على إيضاحات كان يمكنه الحصول عليها أثناء المراجعة وكان من شأنها أن تمكنه من إكتشاف خطأ أو غش وقع في الحسابات. (7) – إذا خالف نص المادة (13) من هذا الدستور. (8) – إذا اكتفى في تقريره بالإشارة إلى قيام أشخاص بجرد بعض الأصول في وقت تتوافر لديه الشك في نوايا هؤلاء الأشخاص أو كفاءتهم ولم يقم بتحقيق هذا الجرد أو التقويم أو يورد بشأنه تحفظا خاصا. ثانياً: المادة (18) يعتبر المحاسب والمراجع مخلا بآداب وسلوك المهنة في الحالات الآتية: 1- إذا زاول عمل المحاسبة والمراجعة في الجمهورية العربية المتحدة بالإشتراك مع شخص غير مرخص له بمزاولة المهنة فيها طبقا للقوانين المعمول بها. 2 – إذا منح المحاسب أو المراجع بطريق مباشر أو بطريق غير مباشر عمولة أو سمسرة أو حصة من أتعابه لشخص من أفراد الجمهور نظير حصوله على عمليه أو أكثر من أعمال مهنته. 3 – إذا حاول الحصول على عمل من أعمال المهنة بطريقة تتنافى مع كرامته كالإعلان أو إرسال المنشورات أو إرسال الخطابات الخاصة أو الدخول في مناقصات على الأتعاب أو غير ذلك من الوسائل. 4- إذا لجأ أو فاوض العملاء بطريق مباشر أو غير مباشر للحصول على ما يقوم به زميل آخر، إلا أنه من حق المحاسب أن يقبل خدمة من يطلب منه ذلك وعليه في حالة ما إذا طلب منه أن يكون مراقبا لحسابات منشأة بدلا من زميل آخر أن يخطر هذا الزميل بذلك. 5 – إذا لجأ إلى التأثير على موظفي أو معاوني زميل له ليتركوا خدمة هذا الزميل ويلتحقوا بخدمته، ولكن يجوز له أن يلحق بخدمته من يلجأ إليه طالبا ذلك بعد إخطار الزميل الآخر بذلك. 6- إذا لم يراع في اتفاقياته مع العملاء تناسب قيمة أتعابه مع الجهد والوقت وقيمة الأعمال بأن يقتصر تقدير هذه الأتعاب على حصة من المنفعة التي ستعود على صاحب الشأن نتيجة لعمل المحاسب أو المراجع. 7- إذا سمح أن يقرن إسمه بتقديرات أو تنبؤات النتائج لعمليات مستقبلة بطريقة قد تحمل على الاعتقاد بأنه يشهد بصحة هذه التقديرات أو التنبؤات. 8- إذا وقع على بيانات تتعلق بمنشأة له مصلحة شخصية فيها دون أن يشير صراحة إلى وجود هذه المصلحة. 9- إذا تعدى على زميل في الحصول على عمل يقوم به الأخير عن طريق عرض أتعاب تقل بدرجة ملحوظة عن أتعاب زميله دون سبب معقول. 10 – إذا أفشى أسرار مهنته أو أسرار شخصية أو معلومات أو بيانات خاصة لعملائه علم بها عن طريق أداء عمله. وصونا لكرامة المهنة وكرامة المحاسبين والمراجعين أنفسهم فإنه من المفضل أن يتفقوا على ما يتخذ من قرارات أو ما يبدونه من آراء وأن يلحظوا دائما أن خلافاتهم ومناقشاتهم في المسائل المهنية لا يجوز بأي حال من الأحوال أن تتعدى محيطهم أو تصل إلى علم أو سمع عملائهم إذ يجب عليهم تسوية هذه الخلافات فيما بينهم مستهدين بآداب المهنة وأصولها ولا يصح أن يحاول أي منهم الاستبداد برأيه فإذا لم يتفقوا رغم ذلك عينوا بالاتفاق محاسبا أو مراجعا آخر ليكون حكما بينهم يعرضون عليه أوجه النظر المختلفة ليرجح وجهة على أخرى، وأن يرتضوا قراره في النهاية فإذا لم يتفقوا على تعيين المراجع وظل الخلاف بينهم قائما فإن الواجب يقتضيهم رفع الأمر إلى نقيب المحاسبين والمراجعين ليحسم الخلاف بينهم بشخصه أو بمن يندبه لهذا الغرض. ثالثاً: المادة (20) للمحاسبين والمراجعين على بعضهم حقوق الزمالة: يعتبر المحاسبون والمراجعون من أسرة واحدة ، ولكل منهم على الآخر حقوق ومن أهم هذه الحقوق: التعاون في العمل فلهم أن يتبادلوا الخدمات وأن يحاول كل منهم أن يلبي رجاء زميله في النيابة عنه في مهمة مهنية لدى جهة معينة إذا كانت ظروفه تسمح له بذلك وأن يكون في هذه التلبية سباقاً دون انذار إنتظار مقابل أو أن يتهاون في أدائها. u ـ تقويم ما ورد بدستور مهنة المحاسبة والمراجعة المصري من قيم وأخلاق . يتضح من نصوص المواد التي تناولت أخلاقيات وسلوك المهنة في دستور المهنة المصري بعض الملاحظات من أبرزها ما يلي : (1) – تناول الأمانة من المنظور المهني البحت ولم يتناولها من المنظور الأخلاقي وبيان بواعث الالتزام الذاتي بها ومن أهمها التربية الروحية لتقوية المراقبة والمحاسبة الذاتية. (2) – لم يتناول الدستور الجوانب الأخلاقية الأخرى المرتبطة بالمهنة مثل: الصدق والإخلاص والعدل والحيدة والاستقلال والعزة والكرامة والوفاء والسرية. (3) – لم يتناول الدستور القيم الإيمانية للمحاسب والتي تعتبر من بواعث الإلتزام بالدستور إذا كان مطابقا للشريعة الإسلامية. (4) – لم يتناول الدستور المسائل التي تتعلق بخيانة الأمانة أو الإخلال بأداء وسلوك المهنة مثل الأمور المحرمة في الرسالات السماوية أو المحظورة طبقا لقيم ومثل المجتمع. (5) يختص هذا الدستور بالمحاسبين والمراجعين القانونيين فقط ولا يسري على غيرهم ممن يزاولون الأعمال المحاسبية وهم من يطلق عليهم ؛ المحاسبون والمراجعون الموظفون (1- 5) – عرض وتقويم مشروع الميثاق العام لآداب وسلوكيات مهنة المحاسبة في مصر، والصادر عن المعهد المصري للمحاسبين والمراجعين سنة 1993م لقد ورد في منهاجية إعداد مشروع الميثاق العام لآداب وسلوكيات مهنة المحاسبة أنه روعي الأخذ بما جاء بمشروع ميثاق السلوك المهني الذي أعده الاتحاد الدولي للمحاسبين لتحقيق تجانس وتوافق المهنة على الصعيد الدولي وذلك بالإضافة إلى القيام بدراسة تحليلية للمواثيق القومية في كل من الولايات المتحدة الأمريكية والمملكة المتحدة، وما صدر من تشريعات سابقة في هذا الشأن بجمهورية مصر العربية. ويكاد أن يكون هذا الميثاق ترجمة للدليل الصادر عن الاتحاد الدولي للمحاسبين وهذا ما أكدته لجنة قواعد السلوك المهني لمهنة المحاسبة والمراجعة في المؤتمر الذي عقد لمناقشة هذا المشروع بالقاهرة بتاريخ 18/2/1993م ، وتمت التوصية بأن يعاد النظر في بعض بنوده ليتلاءم مع البيئة المصرية. ولقد ورد في نطاق هذا الميثاق أنه يخص مهنة المحاسبة بصورة متساوية، ويسري على جميع المحاسبين العاملين بالمهنة سواء أكانوا محاسبين قانونيين يزاولون المهنة بصورة مستقلة أو محاسبين في الجهاز المركزي للمحاسبات، كما يسري على الخدمات المهنية التي يتم القيام بها خارج حدود الدولة، وليس هناك ما يمنع من أن يقوم أي تجمع مهني مستقل من التجمعات المهنية الأخرى بوضع ميثاق خاص لسلوك لأعضائه يكون أكثر تشددا من الميثاق العام ، ولكن يجب أن يكون الميثاق العام هو الأساس وأن لا يخل أي محاسب ينتمي إلى أي تجمع مهني آخر بآداب وسلوكيات المهنة المنصوص عليها في هذا الميثاق. وهذا يؤكد ما يلي: 1- لا يسري هذا الميثاق على المحاسبين الموظفين في الشركات والوحدات الحكومية ونحوها بعقود عمل بالرغم من تأثيرهم الخطير على المعلومات المحاسبية الخارجية والتي تمس الصالح العام. 2- الإشارة إلى إمكانية إعداد مواثيق خاصة لأي تجمع مهني من المحاسبين يكون أكثر تشددا من الميثاق العام، يعني أنه يصلح لكل الحالات والفئات . 3- يعتبر هذا الميثاق العام الأساس لأي مواثيق خاصة أخرى. وتدور محاور الميثاق الخمسة حول المسائل الآتية :- المحور الأول : المحاسب أو المراجع في حد ذاته (تربيته وتعليمه وتأهيله ) المحور الثاني : المحاسب أو المراجع في علاقاته مع زملائه. المحور الثالث : المحاسب أو المراجع في علاقاته مع العملاء. المحور الرابع : المحاسب أو المراجع في علاقاته مع الغير. المحور الخامس : المحاسب أو المراجع : ونظام الثواب والعقاب. ولقد حدد الميثاق العام المبادئ الأخلاقية الأساسية التي يجب على أعضاء مهنة المحاسبة أن يأخذوها في الاعتبار عند مزاولة المهنة وهي: - الأمــــانــة. - الموضوعية والاستقلال. - الكفاءة المهنية والعناية الواجبة. - الســــريـة. - السـلوك المـهني. - المعـايير الفنـية. كما تناول الميثاق القواعد التفصيلية التي تتعلق بتطبيق المبادئ الأخلاقية الأساسية السابقة في الحياة العملية لعدد من المواقف تتمثل في الآتي : 1 - الموضوعية والإستقلال. 2 - الكفـاءة المهنية. 3 - حل التعارضات المرتبطة مع المزاولة العامة للمهنة. 4 - المحافظة على السرية. 5 - النشاطات التي لا تتفق مع المزاولة العامة للمهنة. 6 - الدعاية والإعلان والحصول على عملاء. 7 - الأتعاب والعمولات. 8 - إدارة وحفظ أموال العميل. 9 - العلاقة مع الزملاء وتتضمن : - قبول مهنة جيدة. - الحلول محل محاسب آخر. 10 - القيام بمهام ضريبية. 11 - الأنشطة التي تتعدى حدود الدولة. وبدراسة وتحليل القواعد الأخلاقية والسلوكية التي يجب على المحاسب أو المراجع الإلتزام بها في كل موقف من المواقف السابقة والتي تمثل الميثاق أو العهد الواجب الوفاء به، نجدها مثل الواردة في ميثاق الاتحاد الدولي للمحاسبين IFAC والسابق عرضه في البند (1-2) من هذا المبحث. ولقد تضمن الميثاق بندا مستقلا يتعلق بالالتزام بتطبيق أحكامالميثاق مكون من خمس نقاط، وتمثل العقوبات التأديبية لغير الملتزمين فقد ورد بالبند (12- 5) من الميثاق ما يلي: "يعاقب العضو المخالف بأحد الجزاءات الآتية وفقا لظروف كل حالة مع عدم الإخلال بالعقوبات المنصوص عليها في القوانين : 1 – الإلتزام بتلقي تدريب إضافي أو مستمر. 2 – الإنذار. 3 – اللوم. 4 – الوقف عن العمل مدة لا تتجاوز سنتين. 5 – شطب الاسم من جدول النقابة. وحدد الميثاق السلطة المختصة باتخاذ الإجراء التأديبى لمخالفة نصوص الميثاق هي : نقابة التجاريين شعبة المحاسبة والمراجعة، أو نقابة المحاسبين والمراجعين. u ـ تقويم مشروع الميثاق العام لآداب وسلوكيات المهنة الصادر عن المعهد المصرى للمحاسبين والمراجعين . يؤخذ عليه ما يلي: (1) – أنه ترجمة لدليل الاتحاد الدولي للمحاسبين IFAC باستثناء بعض التعديلات الطفيفة في الصياغة، ولذلك ينصرف إليه الملاحظات السابق ذكرها في بند (1-3). (2) توجه إليه نفس الملاحظات الموجهة إلى دستور مهنة المحاسبة والمراجعة المصري والواردة في نهاية بند (1-4) من هذه الدراسة. (3) ورد بهذا الميثاق فقرة هامة سبق الإشارة إليها بإيجاز, وهي : "ليس هناك ما يمنع من أن يقوم أي تجمع مهني مستقل من التجمعات المهنية الأخرى بوضع ميثاق خاص بالسلوك لأعضائه يكون أكثر تشددا من الميثاق العام". وتأسيساً على ذلك يمكن لأى تجمع المحاسبين العاملين وفى مجال معين له وضع خاص وضع ميثاق خاص لهم. (4)- إن الميثاق الموضوع بمعرفة المعهد المصري للمحاسبين والمراجعين في مصر هو عبارة عن مشروع واقتراح لم يطبق حتى الآن لوجود العديد من المشكلات العملية ومنها أن هذا المعهد ليس له صفة قانونية ملزمة: (1-6) تعقيب عام على مواثيق القيم الأخلاقية للمحاسبين في الفكر المحاسبي الوضعي يؤخذ على مواثيق الأخلاق السابقة المعدة في ضوء الفكر المحاسبي الوضعي ما يلي: (1)– لم تتضمن المواثيق أي قواعد أو معايير تتعلق بالقيم الإيمانية والتي تعتبر قوام التكوين الشخصي للمحاسب وأساس انضباطه في عمله. (2)– لم تأخذ المواثيق في الإعتبار المشروعية الدينية في الأعمال التي يقوم بها المحاسب ولو أن بعضها أشار إلى مسألة المخالفة القانونية. (3)– لم تعط المواثيق إهتماما كبيرا لبواعث ومؤيدات الإلتزام بالقواعد والمعايير، ولقد أشار بعضها إلى الإلتزام الذاتي ولكن لم يوضح مفهومه وكيفية تكوينه. (4)– لقد أولت المواثيق الاهتمام بالنواحي التعليمية للمحاسبين سواء قبل الالتحاق بالعضوية أو التعليم المستمر بعد الحصول على العضوية ، وذلك بإدراج موضوع الأخلاق والسلوكيات ضمن المقررات التعليمية، ولكن أهملت تماما التربية الدينية للمحاسب والتنشئة على القيم الإيمانية منذ بداية تعليمه. (5)- قد تضمنت بعض المواثيق عقوبات لمن لم يلتزم بالقواعد أو المعايير وهذا أمر لازم، ولكن بعضها لم يتضمن ذلك، وفي كل الأحوال يتولى أمر هذه العقوبات المنظمة التي ينتمي إليها العضو وكان الأفضل أن يشترك معها سلطة حكومية لضمان الجدية، كما لم تشر إلى العقاب الأخروي. (6)– تبين أن هناك قواعد مشتركة بين كل المواثيق وقواعد أخرى غير متماثلة، كما أن التبويب في مجموعات أو حسب الأهمية غير متماثل، كما تبين اهتمام بعض المواثيق بمعايير خاصة معينة وإهمال معايير أخرى. (7)– تبين أن معظم الصفات الشخصية والقيم الأخلاقية التي وردت في هذه المواثيق والمشتركة بينها لها أصول في الرسالات السماوية ومنها على سبيل المثال : الإخلاص والولاء والنزاهة والاستقلال والموضوعية والكفاءة المهنية والمهارة الفنية والمحافظة على الأسرار والعهود والالتزام والانضباط باللوائح والنظم الداخلية وعدم التعدي على حقوق الغير وسبل معالجة الخلافات والمخالفات (أدب الخلاف). وهذ التقويم والذى خلص أن المواثيق الوضعية لا تصلح للمجتمعات الإسلامية لأن بها نواقص يقودنا إلى دراسة الإطار العام لميثاق القيم والأخلاق فى ضوء أحكام ومبادئ الشريعة الإسلامية وهذا ما سوف نتناوله بشىء من التفصيل فى المبحث التالى . مقالات ذات صلة:طبيعة المعلومات التي يمكن إنتاجها بواسطة المحاسبة الماليةالمبادئ والوظائف المحاسبيةالعمر الإقتصادي للأصل
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
معنى محاسبة الزكاة
يقصد بمحاسبة الزكاة : الإطار الفكرى والعملى الذى يتضمن الأسس المحاسبية والإجراءات التنفيذية التى تتعلق بحصر وتقويم الأموال والإيرادات التي تجب فيها الزكاة ، وكذا قياس مقدارها ، وتوزيع حصيلتها علي مصارفها المختلفة في ضوء أحكام ومبادئ الشريعة الإسلامية . وبلغة أخري تهتم محاسبة الزكاة بحساب الزكاة وتوزيعها علي مصارفها الشرعية وفقاً لأحكام ومبادئ الشريعة الإسلامية . وتعتمد محاسبة الزكاة على ركيزتين أساسيتين هما : (أ) ـ أحكام ومبادئ زكاة المال ( فقه الزكاة ) . (ب) ـ الأسس المحاسبية لحساب الزكاة) .أسس محاسبة الزكاة ) . وهذا ما سوف نتناوله بشيء من التفصيل فى هذا الفصل . من كتاب أساسيات أحكام الزكاة دكتور حسين حسين شحاتة مقالات ذات صلة:حكم زكاة المال الذى اختلط فيه الحلال بالحرامحكم زكاة المال الحرام الخبيثأنواع الزكوات فى التطبيق المعاصر
