
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
جديد
- بواسطة مدير التحرير
- September 24, 2026
أنواع تقارير المراجع الخارجي
أنواع تقارير المراجع الخارجي االمسئولية المدنية للمراجع الخارجي إذا تبين للمراجع الخارجي وجود مخالفات لمعايير المحاسبة المصرية أو لقانون الشركات المساهمة المصرية أو قانون النظام للشركات أو أي مخالفات محاسبية ذات تأثير جوهري على عدالة القوائم المالية والحسابات الختامية للمنشأة وأصبح من الواجب على المراجع الخارجي أن ينبه أدارة المنشأة لهذه المخالفات . 1- تقرير النظيف . 2- تقرير مقيد . 3- تقرير عكسي . 4- تقرير خالي من الرأي . الاحتمال الاول : أن تقوم إدارة المنشأة بتصحيح تلك المخالفات التي بينها لهم المراجع الخارجي . ففي هذه الحالة فإن المراجع الخارجي يقوم بإعداد تقرير مراجعة نظيف . الاحتمال الثاني : إدارة المنشأة أصرت على عدم تصويب المخالفات هناك مواقف ثلاثة · لا تؤثر على عدالة القوائم المالية ------------------------ تقرير مقيد · تؤثر على عدالة القوائم المالية -------------------------- تقرير عكسي في حالة إصرار المنشأة على عدم التصحيح -------------- تقرير خالي من الرأي خالي من الرأي ( يدل على القوائم المالية تختلف كلياً عن الحقائق ) مقالات ذات صلة:دور المحاسب القانونى فى تحليل وتقييم المنشآتمفهوم جودة عملية المراجعةالبرنامج التدريبى للزملاء الجدد KPMG
عاجل
- بواسطة مدير التحرير
- September 24, 2026
هل تعلم ما هي الأخطاء التي لا تؤثر على ميزان المراجعة ؟
هل تعلم ما هي الأخطاء التي لا تؤثر على ميزان المراجعة ؟ × خطأ في أسم الحساب . × خطأ في فني في نوع الحساب . × خطأ متكافئ . × خطأ حذف . هل تعلم طرق تصحيح الخطأ . توجد طريقتين لتصحيح الأخطاء وأظن أن الجميع يعرفها وهي 1- الطريقة المطولة 2- الطريقة المختصرة أولاً : الطريقة المطولة يتم تصويب الخطأ بالطريقة المطولة 3- إلغاء الخطأ بإجراء قيد عكسي للقيد الخطأ . 4- إجراء القيد الصحيح وفقاً للأصول الفنية . ثانيا : الطريقة المختصرة يتم تصويب الخطأ بالطريقة المختصرة تختصر هذه الطريقة في عملية تصويب الخطأ بإلغاء الجزء الخطأ فقط بالقيد وتصويبه في خطوة واحدة . مقالات ذات صلة:الأصول الثابتة غير الملموسلةالتأمينــــــــــــــــــــــاتالمخزون Inventory

ادارة الاعمال
- بواسطة فريق إعداد المجلة
- September 24, 2026
أهمية المراجعة الإدارية
أهمية المراجعة الادراية تتوقف اهمية المراجعة الإدارية على ضرورة اقناع إدارة المنشأة بأن عدم نجاح بعض مشروعاتها يرجع إلى ضعف الكفاءة الإدارية بها ، فيجب على الإدارة أن تقنع بأن المراجعة الإدارية ما هي إلا اداة تساعدها في اكتشاف المشاكل واقتراح الحلول اللازمة لعلاج تلك المشكلات . وبالتالي تتبع أهمية المراجعة الإدارية من انها تساهم فيما يلي : - اكتشاف المشاكل التي قد لا يصادف المديرين اكتشافها او يتوافر لهم الوقت اللازم لمتابعتها واقتراح التوصيات الضرورية لمساهمة في حلها . تحقيق التناسق بين الاقسام المنختلفة داخل المنشأة واكتشاف المشاكل التي يصعب اكتشافها باتباع المراجعة التقليدية التأثير على القرارات الإدارية التي تم التي تم اتخاذها إشباع الحاجات الإدارية الى المعرفة واكتشاف اساليب وطرق افضل للاداء .هذا ويتأتى الطلب المتزايد على المعلومات الخاصة باداء المنشاة من مصارد عديدة مثل محللي الاستثمار الذين اعترفوا بان تقييم الإدارة يعتبر ذات اهمية كبيرة في نفس الوقت من الصعوبة إتاحتها لاي طرف خارجي ، ويتطلب هذا ان تقدم الإدارة مزيد من البيانات المرتبطة بادائها وبالمثل فإن المساهمين يعتبرون ان المراجعة الإدارية اداة لخدمة الإدارة وذلك من خلال ما يلي المساعدة في الضمان والتأكيد علة وجود محاسبة المسئولية ، حيث أن المراجعة الإدارية ذات اسس وجذور تتبع مفهوم المساءلة المحاسبية ، والتي تتحقق عن طريق توفير المعلومات الى الاداة العليا نت اجل الحكم على اداة المرؤسين بالاضافة الى تقييم اداء الإدارة العليا والحكم عليها. التمكن من تحديد الطرق والسبل الخاصة بتحسين العمليات حيث انه للمراجعة الإدارية تقديم اقتراحات وتوصيات ملائمة تهدف الى تحسين اقتصاد وكفاءة وفعالية بجانب توفير حلول لتصحيح المشاكل المحددة . المصدر : مجلة المحاسب العربي مقالات ذات صلة:كن مسوقًا حقيقيًا و ليس نسخة اليكترونيةإدارة السيولة النقدية لماذا تفشل شركات رابحة محاسبيًا بسبب الكاش؟غلطة إدارية بتخنق الشركة وبتضيع وقت وفلوس
جديد
- بواسطة مدير التحرير
- September 24, 2026
موقع المراجع الخارجي من موضوع تحديد الربح
موقع المراجع الخارجي من موضوع تحديد الربح المراجع الخارجي يجب أن يوجه الاهتمام المناسب للتحقق من مدى سلامة وعدالة قيام المنشاة التي يراجعها بتطبيق مبدأ المقابلة المحاسبية ومبدأ المدة المحاسبية ومدى سلامة تطبيق أساس تحقيق الايرادات وكذلك مبدأ التفرقة بين أنواع النفقات ومعالجتها المحالجة المحاسبية السليمة . مقالات ذات صلة:أنواع الأخطاء المحاسبية وطرق تصحيحهادور المحاسب القانونى فى تحليل وتقييم المنشآتمفهوم جودة عملية المراجعة
جديد
- بواسطة مدير التحرير
- September 24, 2026
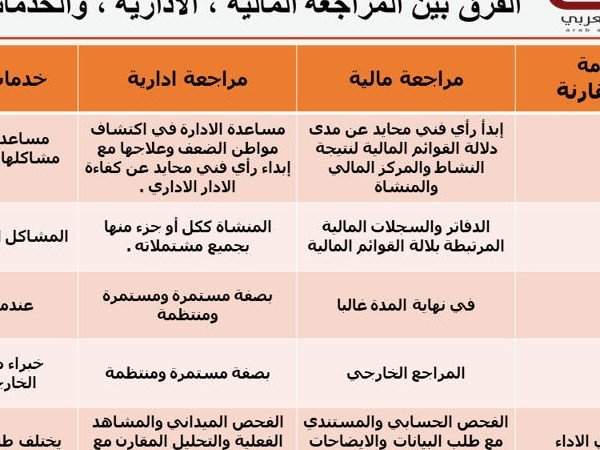
الفرق بين المراجعة المالية ، الادارية ، والخدمات الاستشارية
مقالات ذات صلة:مواضع ارتكاب الخطأ خلال مراحل العمل المحاسبيالتأصيل الاسلامى للمراجعة والرقابةأهمية المراجعة الداخلية في تضيق فجوة التوقعات
