
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
مقال جديد
- بواسطة وائل مراد
- September 24, 2026
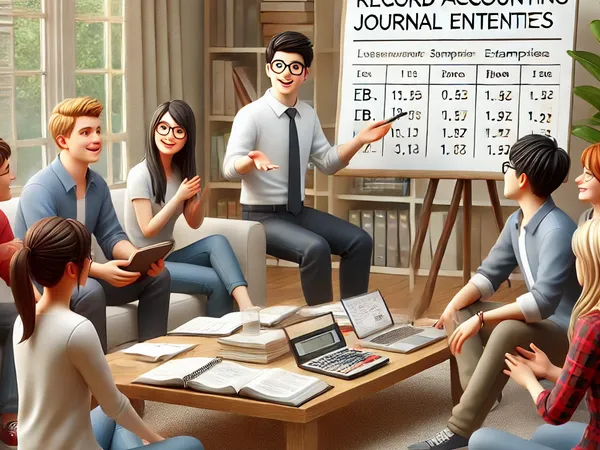
اتعلم تسجيل القيود المحاسبية مع حوار ممتع بين الاصحاب
اتعلم تسجيل القيود المحاسبية مع حوار ممتع بين الاصحاب في المقال ده، هنقدم لك طريقة سهلة وممتعة لتعلم تسجيل القيود المحاسبية من خلال حوار بسيط بين مجموعة من الأصدقاء. الحوار هيساعدك تفهم الأساسيات المطلوبة لتسجيل القيود في دفتر اليومية بشكل صحيح، وكمان هنعرض بعض الأخطاء الشائعة اللي ممكن تقع فيها وإزاي تتجنبها. سواء كنت مبتدئ في المجال أو عندك خلفية بسيطة، المقال ده هيكون دليل عملي ومفيد ليك. علي:يا جماعة، أنا لسه بادي في شغل جديد و مطلوب مني أسجل قيود محاسبية، حد يعرف ازاي أعمل ده؟ محمود: أوووه، الموضوع مش صعب يا علي. تعالي نفهمه مع بعض. أولا، القيود المحاسبية هي ببساطة تسجيل كل العمليات المالية اللي بتحصل في الشركة. سارة: طيب يعني ايه القيود المحاسبية؟ ممكن توضحولي؟ محمود: طبعاً. بصي، كل عملية مالية في الشركة بتتسجل في دفتر خاص بيها، وده بنسميه "دفتر اليومية". كل عملية بنسجلها بتتكون من حاجتين: "المدين" و "الدائن". علي: المدين والدائن؟ يعني ايه الكلام ده؟ محمود: ببساطة، المدين هو الطرف اللي استلم القيمة المالية، والدائن هو الطرف اللي دفع القيمة المالية. مثلا، لو اشترينا بضاعة، الشركة بتبقى مدينة لأنها استلمت البضاعة، والمورد اللي دفع البضاعة هو الدائن. سارة: طيب، ازاي نكتب القيد ده في الدفتر؟ محمود: هنكتب القيد بالشكل ده: - أول حاجة نحدد التاريخ. - بعدين نكتب اسم الحساب المدين وقيمته. - بعد كده نكتب اسم الحساب الدائن وقيمته. - وأخيراً، نضيف شرح صغير للعملية دي. علي: ممكن تديني مثال عملي؟ محمود: طبعا، تخيل إننا اشترينا بضاعة ب1000 جنيه من شركة الموردين يوم 1 يونيو. القيد هيكون كالتالي: - 1 يونيو - المدين: المخزون 1000 جنيه - الدائن: الموردين 1000 جنيه - شرح: شراء بضاعة من شركة الموردين. سارة: كده بقى الموضوع أوضح. طب ايه الأخطاء الشائعة اللي ممكن نقع فيها وإحنا بنسجل القيود؟ محمود: من الأخطاء الشائعة إنك ممكن تنسى تكتب التاريخ، أو تكتب القيم غلط، أو حتى تكتب القيد من غير شرح. لازم تتأكد إن كل حاجة مكتوبة صح ومفهومة. علي: شكراً يا محمود. فعلاً فهمت الموضوع دلوقتي. هبدأ أطبق ده في الشغل وأشوف. سارة: فعلاً يا محمود، شكراً ليك. الحوار ده كان مفيد جداً. محمود: العفو يا جماعة، أي وقت. المهم إنكم تطبقوا اللي اتعلمتوه صح. مقالات ذات صلة:24 أداة لتطوير نفسك كمدير ماليمقومات المحاسب الناجحالتمويل وهيكلة رأس المال
عاجل
- بواسطة المجلة
- September 24, 2026
أهداف القوائم المالية الخارجية ذات الغرض العام والمعلومات التي يجب أن تحتوي عليها
أهداف القوائم المالية الخارجية ذات الغرض العام والمعلومات التي يجب أن تحتوي عليها بناء على التحليل السابق لقطاعات المستفيدين وحاجاتهم المشتركة فإنه يمكن تحديد أهداف القوائم المالية بما يلي: تقديم المعلومات الملائمة لاحتياجات المستفيدين الرئيسيين: يعتبر الهدف الرئيسي للقوائم المالية الخارجية ذات الغرض العام تقديم المعلومات الملائمة التي تفي باحتياجات المستفيدين الخارجيين الرئيسيين إلى المعلومات عند اتخاذ قرارات تتعلق بمنشأة معينة . وعلى وجه التحديد يحتاج المستفيدون الخارجيون الرئيسيون إلى معلومات تساعدهم على تقييم قدرة المنشأة في المستقبل على توليد تدفق نقدي إيجابي كاف. بمعنى آخر تدفق نقدي من الممكن للمنشأة توزيعه للوفاء بالتزاماتها المالية عند استحقاقها بما في ذلك توزيع الأرباح على أصحاب رأس المال دون تقليص حجم أعمالها. وتعتمد قدرة المنشأة على توليد مثل هذا التدفق النقدي على قدرتها على تحقيق الدخل الكافي في المستقبل وتحويل هذا الدخل إلى تدفق نقدي كاف. وبالتالي يرغب المستفيدون الخارجيون الرئيسيون في الحصول على معلومات تمكنهم من تقييم قدرة المنشأة على تحقيق الدخل وتحويله إلى تدفق نقدي في المستقبل القياس الدوري لدخل المنشأة : من المعروف أن قدرة المنشأة على تحقيق الدخل وتحويله إلى تدفق نقدي في المستقبل تعتمد على تغيرات كثيرة منها الظروف الاقتصادية العامة والطلب على منتجاتها أو خدماتها وظروف العرض في الحاضر والمستقبل كما تتوقف على قدرة الإدارة على التنبؤ بالفرص المتوقعة في المستقبل والاستفادة من تلك الفرص وقدرتها على التغلب على الظروف غير الملائمة بالإضافة إلى الالتزامات الجارية للمنشأة وما إلى ذلك من العوامل. ومن المؤكد أن تقييم أثر بعض هذه التغيرات على أداء المنشأة قد يحتاج إلى معلومات تخرج عن نطاق القوائم المالية، ومع ذلك فإن المعلومات التي تتعلق بمقدرة المنشأة التاريخية على تحقيق الدخل وتحويله إلى تدفق نقدي كاف تفيد المستفيدين الخارجيين الرئيسيين عند تقييم أداء المنشأة في المستقبل. وجدير بالملاحظة أن مثل هذا التقييم لن يكون مبنيا على تقييم أداء المنشأة في الماضي وبناء على ذلك فان القوائم المالية للمنشأة يجب أن تركز تركيزا أساسيا على المعلومات التي تتعلق بدخل المنشأة ومدى ارتباطه باحتياجاتها من التدفقات النقدية، وبالتالي فان المهمة الأساسية للمحاسبة المالية هي القياس الدوري لدخل المنشأة. تقديم معلومات تساعد على تقييم قدرة المنشأة على توليد التدفق النقدي: يجب أن يكون قياس الدخل وما يرتبط به من المعلومات التي يتم الإفصاح عنها في القوائم المالية مفيدا بالقدر المستطاع للمستفيدين من تقييم قدرة المنشأة على توليد التدفق النقدي. ويعتبر اتباع مبدأ الاستحقاق كأساس لقياس الدخل الدوري أكثر فائدة في تقييم التدفقات النقدية من اتباع الأساس النقدي لهذا الغرض. إذ أن المنشأة - في صورتها النموذجية - تمثل تيارا مستمرا من الدخل، إلا أنه يجب تجزئة هذا التيار - لأغراض إعداد القوائم المالية - إلى مدد زمنية ملائمة. وفضلا عن ذلك فإن معاملات المنشأة المعاصرة تؤدي في معظم الأحوال إلى عدم تزامن العمليات والأحداث والظروف التي يتأثر بها تيار الدخل خلال مدة مالية معينة مع المتحصلات والمدفوعات النقدية التي ترتبط بتلك العمليات والأحداث والظروف - ولا يقتصر اهتمام المستفيدين الخارجيين على العمليات والأحداث والظروف التي يتأثر بها التدفق النقدي في خلال المدة الحالية فحسب، وإنما يمتد اهتمامهم إلى العمليات والأحداث والظروف التي تؤثر على التدفق النقدي بعد نهاية تلك المدة المالية أيضا ، ومن ثم فان قياس الدخل على أساس مبدأ الاستحقاق يعتبر أمرا ضروريا ومفيدا في إعداد القوائم المالية. ولكي تكون المعلومات التي تفصح عنها القوائم المالية عن الدخل مفيدة يجب أن تبين مصادر ومكونات دخل المنشأة ، مع التمييز بين المصادر المتكررة وغير المتكررة. ولا يقتصر اهتمام المستفيدين على مقدار الدخل الذي حققته المنشأة في مدة مالية معينة، وإنما يمتد اهتمامهم إلى معرفة مصادر تلك الدخول وأجزائها والأحداث التي أدت إلى تحقيقها نظرا لأن هذه المعلومات تساعدهم في تكوين توقعاتهم عن المستقبل وعلاقته بالماضي. تقديم معلومات عن الموارد الاقتصادية للمنشأة ومصادرها : يسعى المستفيدون الخارجيون الرئيسيون عادة إلى مقارنة أداء المنشأة بغيرها من المنشآت، وتجرى هذه المقارنات في معظم الأحيان على أساس نسبي، وليس على أساس مطلق. بمعنى أن الدخل ينسب عادة إلى صافي الموارد المتاحة للمنشأة قبل إجراء المقارنات. وبناء على ذلك فان هؤلاء المستفيدين يهتمون بالمعلومات المتعلقة بالموارد الاقتصادية للمنشأة ومصادر تلك الموارد - أي الأصول والخصوم وحقوق أصحاب رأس المال ومن ثم فان هذه المعلومات تزود المستفيدين بالأساس الذي يستخدم لتقييم دخل المنشأة ومكوناته خلال فترة زمنية معينة. وبالتالي ينبغي أن تحتوي القوائم المالية على معلومات عن أصول المنشأة وخصومها وحقوق أصحاب رأس مالها. كما يجب أن يكون قياس أصول المنشأة وخصومها وحقوق أصحاب رأس مالها والمعلومات التي تحتوي عليها القوائم المالية في هذا الشأن مفيدة بقدر الإمكان للمستفيدين الخارجيين الرئيسيين عند تقييم قدرة المنشأة على تحقيق تدفق نقدي كاف. ومن المعتاد أن ينظر المستفيدون إلى المنشأة كتيار مستمر من العمليات والأنشطة تستثمر فيها النقود في أصول غير نقدية للحصول على مزيد من النقد، ومن ثم فان الإفصاح عن أصول وخصوم المنشأة وحقوق أصحاب رأس مالها وقياس كل منها يجب أن يكون متسقا مع ذلك التصور ويتطلب ذلك أخذ ما يلي في الحسبان * عند قياس أصول المنشأة والإفصاح عن المعلومات المتعلقة بها في القوائم المالية يجب التمييز بين الأصول التي تعتبر مصادر مباشرة للنقد والأصول التي تعتبر مصادر غير مباشرة. وتشمل الأصول التي تعتبر مصادر مباشرة للنقد - النقود والأصول الأخرى التي تمثل حقوقا للمنشأة في الحصول على مبالغ محددة من النقد. أما الأصول التي تعتبر مصادر غير مباشرة للنقد فتمثل تيارات من الخدمات المتجمعة التي تتوقع المنشأة استخدامها في عملياتها بحيث تسهم - بصورة غير مباشرة - في تحقيق التدفقات النقدية في المستقبل. لذلك يجب - بقدر الإمكان – أن تحتوي القوائم المالية على معلومات عن الأصول التي تعتبر مصادر مباشرة للنقد توضح قدرة تلك الأصول على توليد التدفق النقدي كما يجب أن تحتوي القوائم المالية على معلومات عن الأصول التي تعتبر مصادر غير مباشرة للنقد توضح قدرة تلك الأصول على تقديم الخدمات للعمليات المقبلة للمنشأة. حيث أن التزامات المنشأة تعتبر أسبابا مباشرة للمدفوعات النقدية في معظم الأحيان يجب أن تحتوي القوائم المالية على معلومات تبرز التدفقات النقدية السالبة التي تترتب على التزامات المنشأة. تقديم معلومات عن التدفقات النقدية : يهتم المستفيدون الخارجيون الرئيسيون اهتماما مباشرا بقدرة المنشأة على سداد التزاماتها عند استحقاقها وتوزيع الأرباح على أصحاب رأس المال بدون تقليص نطاق عملياتها الجارية ومن ثم يجب أن تحتوي القوائم المالية للمنشأة على معلومات عن التدفق النقدي للمنشأة وتعتبر المعلومات التالية مفيدة عند تقييم قدرة المنشأة على الوفاء بالتزاماتها وتوزيع الأرباح على أصحاب رأس المال. ومن ثم يجب أن تحتوي عليها القوائم المالية : 1- الأموال الناتجة أو المستخدمة في التشغيل. 2-الأموال الناتجة من الاقتراض أو المستخدمة في تسديد القروض. 3-الأموال الناتجة من استثمارات جديدة من قبل أصحاب رأس المال أو الموزعة على أصحاب رأس المال. 4-التدفقات النقدية الأخرى. وهذا لا يعني انه يمكن التنبؤ بالمستقبل بمجرد استقراء سلسلة من الحقائق عن الماضي إذ يتعين على المستفيدين تقييم الآثار التي تترتب على المتغيرات الممكنة أو المحتملة ومدى ارتباط الماضي بالمستقبل. محدودية استخدام القوائم المالية الخارجية ذات الغرض العام: تقدم القوائم المالية المعدة وفقا للأسس التي تلائم الأهداف الواردة بهذا المقال معلومات مفيدة للمستفيدين الخارجيين الرئيسيين إلا أنه لهذه القوائم محدودية واضحة منها قد لا تحتوي القوائم المالية الخارجية ذات الغرض العام على معلومات يمكن استخدامها بدون تعديل لتحديد التزام المنشأة من الضرائب. ويرجع ذلك إلى أن السياسات المتعلقة بالضرائب تركز عادة على اعتبارات اجتماعية واقتصادية وسياسية ومالية قد تتطلب معايير محاسبية مختلفة عن المعايير التي تلائم أهداف القوائم المالية ذات الغرض العام. وعلى الرغم من ذلك تعتبر القوائم المالية ذات الغرض العام مدخلا مناسبا بعد التعديل المناسب للوفاء بأغراض الضرائب. لا تختص القوائم المالية ذات الغرض العام بتقديم معلومات عن مدى نجاح المنشأة في تحقيق الأهداف التي لا يمكن قياسها قياسا ماليا ومن أمثلتها تنمية الموارد البشرية - كما أنها لا تختص بتقديم معلومات يمكن استخدامها بصورة مباشرة في تقدير التكلفة الاجتماعية لعمليات المنشأة لا تختص القوائم المالية ذات الغرض العام بتقديم معلومات يمكن استخدامها -دون تعديل - لإعداد الحسابات القومية إذ إن هذه القوائم ترتبط بمنشأة معينة ولا تحتوي على مقياس مباشر للقيمة التي تضيفها المنشأة للاقتصاد القومي ككل. لا تختص القوائم المالية ذات الغرض العام بتقديم معلومات يمكن استخدامها لتقييم أداء الإدارة بمعزل عن أداء المنشأة نفسها. ومع ذلك فان المعلومات التي تشملها هذه القوائم عن أداء المنشأة تعتبر مفيدة لتقييم مدى وفاء الإدارة بمسئولياتها تجاه أصحاب رأس المال. نظرا لخصائص وطبيعة المعلومات التي يمكن إنتاجها بواسطة المحاسبة المالية، فان القوائم المالية ذات الغرض العام لا تختص بقياس قيمة المنشأة عند التصفية، كما أنها لا تختص بتقديم مقياس مباشر للمخاطرة التي ترتبط بحيازة حقوق الملكية مقالات ذات صلة:الاحتياطيات الأخرىالاحتياطي القانونيالتعريف بالاحتياطي وتحديده وأهميته
عاجل
- بواسطة الأدمن
- September 24, 2026
INTERMEDIATE ACCOUNTING Kieso 15th edition
INTERMEDIATE ACCOUNTING Kieso 15th edition نبذة عن الكتاب: المحاسبة المتوسطة (الطبعة الخامسة عشرة) - كيسو يعد كتاب "Intermediate Accounting" من تأليف دونالد كيسو من أهم المراجع في مجال المحاسبة. يقدم الكتاب شرحًا تفصيليًا للمفاهيم المحاسبية المتوسطة التي تتعلق بالقوائم المالية، المعايير المحاسبية، والتقارير المالية للمؤسسات. يعتمد الكتاب على تقديم أسس محاسبية قوية مع التركيز على تطبيقات العالم الحقيقي والنظريات الحديثة في المحاسبة. يتناول الكتاب مواضيع مثل القياس المالي، الأصول، الالتزامات، حقوق الملكية، والإفصاحات المالية، بالإضافة إلى تأثير المعايير الدولية على المحاسبة. هذه الطبعة الخامسة عشرة من الكتاب تقدم تحديثات مهمة تتماشى مع التغيرات في معايير المحاسبة الدولية والتطورات الاقتصادية، مما يجعلها مرجعًا أساسيًا للمحاسبين والطلاب المتخصصين في المحاسبة. حمل الكتاب من هنا مقالات ذات صلة:مقارنة بين شركات الأشخاص وشركات الأموالالآثار السلبية المترتبة على عدم الاهتمام بالمخازنشرح الفرق بين المصروفات والإيرادات المؤجلة والمستحقة بطريقة بسيطة للمحاسبين
جديد
- بواسطة المجلة
- September 24, 2026
التدريب الصيفي في مكاتب المحاسبة: جسر الطالب إلى سوق العمل
يبقى التدريب العملي في مكاتب المحاسبة والمراجعة، سواء الصيفي أو الموازي مع الدراسة، من أكثر الأدوات فعالية في تقريب الطالب من واقع المهنة قبل تخرجه الفعلي.تتيح فترات التدريب هذه للطالب الاحتكاك المباشر بملفات عملاء حقيقيين، والتعرف على الجانب الإجرائي والبيروقراطي للمهنة الذي نادرًا ما تغطيه المحاضرات النظرية، من التعامل مع مصلحة الضرائب إلى إعداد ملفات المراجعة.تشجّع بعض الجامعات الآن على عقد شراكات رسمية مع مكاتب محاسبة ومراجعة معتمدة لضمان جودة تجربة التدريب، بدلًا من ترك الطالب يبحث بمفرده عن فرصة قد لا تكون بالمستوى المطلوب. مقالات ذات صلة:دللــيـــك لتصبح محاسب مالي نــاجــحأهم 10 مهارات محاسبة تحتاجهاكل ما تريد معرفته عن - النقد والنقد المعادل Cash and Cash Equivalent
.jpg)
عاجل
- بواسطة المجلة
- September 24, 2026
عرض وتقويم مواثيق أخلاق المحاسب في الفكر الوضعي
عرض وتقويم مواثيق أخلاق المحاسب في الفكر الوضعي الدكتور حسين شحاتة تمهيد هناك شبه إجماع بين علماء وأساتذة المحاسبة والممارسين لها ، والجمعيات والهيئات والمنظمات المهنية المعينة بها، أن هناك ضرورة الإلتزام المحاسب بالقيم الأخلاقية.... في عمله ولقد أعدتْ في هذا المجال العديد من الدراسات والبحوث ، كما صدرت مجموعة من المواثيق في كثير من دول العالم، والتي تتطور من حين لآخر بسبب التغيرات المستمرة في قيم وأخلاق وسلوكيات وعادات وتقاليد وثقافة المجتمعات، ويختص هذا المبحث بعرض أهم مواثيق الأخلاق لمهنة المحاسبة في ضوء الفكر الوضعي وتقويمها من منظور مدى ملاءمتها للمجتمعات الإسلامية، وسوف نركز على النماذج الصادرة من المنظمات العالمية والعربية. (1 – 1) – موجبات الإهتمام بالقيم والأخلاق في مجال المحاسبة: لقد برز الاهتمام بموضوع القيم والأخلاق فى مجال المحاسبة في الآونة الأخيرة ويرجع ذلك إلى العديد من العوامل نذكر منها على سبيل المثال ما يلي : 1 – الرغبة فى رفع مستوى أداء مهنة المحاسبة، فكما سبق الإيضاح، تبين من الدراسات المختلفة أن هناك علاقة سببية قوية بين الإلتزام بالقيم وبين مستوى أداء المحاسب، فتربية المحاسب وتعليمه وتأهيله من ضمانات الكفاءة المهنية والفنية اللازمة لكي يمارس عمله، فلقد لوحظ في الآونة الأخيرة، إنخفاض مستوى الأداء، وتبين من بين أسباب ذلك الاهتمام بالجانب المالي والأتعاب ونحوها دون إهتمام بالجانب الأخلاقي 2 – المحافظة على الثقة في المعلومات المحاسبية التي يقدمها المحاسب إلى الناس، ومن موجبات هذه الثقة توافر مستوى متميز من الأخلاق الكريمة والسلوك الطيب لدى المحاسبين، وهذا بدوره يحافظ على سمعة المهنة ككل وكذلك على المؤسسة التي يعمل فيها المحاسب. 3 – ارتباط مصالح المجتمع والناس جميعا بالمعلومات المحاسبية، فالمحاسب حافظ للمال وأمين عليه وشاهد وكذلك ناصح وموجه ومرشد لمالكه ، ويتأثر بتقارير المحاسب العديد من الفئات المعنية بالمال والأعمال، وهذا يوجب الاطمئنان إلى إلتزام المحاسب بالقيم التي توجب عليه المحافظة على مصالحهم . 4 – الحاجة الملحة إلى تقوية العلاقات المهنية بين المحاسبين بعضهم البعض، وضرورة ضبطها بالقيم الأخلاقية مثل: الأخوة والحب والتعاون والتسامح، وعدم التناحر والتشهير والتعدي والتكالب على المال والسيطرة على المهنة وعدم اعتداء أحدهم على الآخر. 5 – الحاجة إلى حماية المهنة من انحرافات بعض أعضائها الذين لا يلتزمون بالقيم، وتسول لهم أنفسهم بالتزوير والكذب لتحقيق مآرب مادية أو شخصية، فعن طريق ميثاق القيم يمكن معاقبتهم أمام الجهات المعنية ويكون ذلك رادعاً للآخرين، وهذا بدوره يحافظ على سمعة المهنة وحمايتها. 6 – الصحوة الدينية العالمية وحتمية الرجوع إلى تعاليم الرسالات السماوية بما فيها من قيم نبيلة وأخلاق كريمة وسلوكيات طيبة، وذلك لمعالجة المشكلات العديدة ومنها مشكلة المال والأعمال والناجمة عن فصل القيم والأخلاق عن الاقتصاد، وضرورة إعداد مواثيق قيم المحاسب في ضوء تعاليم الدين. ففي الماضي القريب عندما حدث خلاف بين قساوسة الكنيسة، وأهل العلم ورجال الأعمال، كان الإتجاه السائد هو فصل النصرانية عن العلم وعن المال والتجارة، وسادت المفاهيم العلمانية ومنها : "الدين لله والوطن للجميع" ، "دع ما لقيصر ليقصر وما لله لله"، "الأعمال التجارية غير الأخلاقية" "لا يجوز تلويث الدين بخبائث المعاملات"، وغيرها ، أما في الدين الإسلامي، فالنظرة مختلفة حيث ترتبط كافة شئون الحياة بالدين. ولقد كان لانتشار مفاهيم وأسس الاقتصاد الإسلامي وتطبيقاتها المعاصرة في العالم دور هام ومؤثر في تصحيح الكثير من المفاهيم الوضعية الخاطئة ومنها أنه لا علاقة بين الدين والاقتصاد والمحاسبة والإدارة والسياسة والحكم ونحو ذلك، وساد الفهم الصحيح وهو أنه يجب أن تؤسس وتدرس العلوم التجارية على سند من الدين. وبدأ أهل العلم ورجال الأعمال في المجتمعات الإسلامية وغيرها يوقنون بشمولية الإسلام، وأنه يجب أن تمارس الأعمال المالية والاقتصادية في ضوء تعاليم الدين، وأن الالتزام بالقيم في المعاملات، فريضة شرعية وضرورة حياتية. وفي مجال المحاسبة، إهتم العديد من الأساتذة وطلاب العلم وبعض الجامعات بدراسة الجوانب الإيمانية والأخلاقية والسلوكية للمحاسب، وطالبوا بأن يعاد النظر في مواثيق آداب وسلوك المهنة في البلاد الإسلامية بما يتفق مع الأخلاق الإسلامية ومبادئ وأحكام الشريعة الإسلامية الغراء. (1-2) - الحاجة إلى تدريس القيم والأخلاق في الجامعات العربية والإسلامية: لقد أخذ الاهتمام بالقيم والأخلاق منحي آخر يتمثل فى التوصية بتدريسها في الكليات ضمن المقررات الدراسية، وفي هذا الصدد كتبت عدة مقالات وبحوث، خلصت إلى أن هناك ضرورة لدراسة علم الأخلاق للمحاسبين في الكليات، وأنه يجب أن تتضمن المقررات التعليمية ذلك، وربما يكون من الأسباب التي دعت لذلك هو الفساد الأخلاقي الذي إنتشر في البلاد والمجتمعات بين بعض المحاسبين بسبب إستخدام طرق ووسائل محاسبية أوقعت العديد من مستخدمي المعلومات المحاسبية في أضرار جسيمة أو أن بعضهم قد قصر في عمله أو تواطأ مع إدارة الشركات في إخفاء أحداث خطيرة سببت أضراراً للغير أو للمجتمع. كما نادت المنظمات المحاسبية المهنية العالمية كذلك بتدريس علم الأخلاق للمحاسبين فقد رأت لجنة "بيد فورد الأمريكية" أن محاسبي المستقبل لا يتلقون الإعداد الذي يحتاجونه لمقابلة الطلب المتزايد على خدمات المهنة التي ينتمون إليها، ولذلك أوصت بضرورة تزويدهم بالمهارات الفنية وغرس المعايير الأخلاقية والمسئولية المهنية في نفوسهم، إذ يجب أن ننمي في الطلبة الإهتمام بالإحتياجات الضرورية وإحتياجات المجتمع بصفة عامة، كما يرى معهد المحاسبين القانونيين الأمريكي ضرورة أن ينشئ أعضاء المهنة في مرحلة تعليمية مبكرة من العملية التعليمية على الفضيلة والقيم الأخلاقية، ولن يتحقق ذلك إلا بتدريس الأخلاق لطلبة المحاسبة في الكليات. كما اقترحت جمعية المحاسبين القومية الموضوعات التي تدرس ضمن مقرر الأخلاق منها على سبيل المثال : النزاهة والسرية والكفاءة، كما اتخذت الإجراءات لمعالجة المشاكل العملية التي تظهر عند التطبيق وسبل معالجتها. لو نظرنا إلى موضوع القيم والأخلاق في مناهج التعليم في معظم الجامعات العربية والإسلامية في كليات التجارة والاقتصاد والإدارة ونحوها يتبين عدم الاهتمام به ويكاد أن تكون ترجمة لما يدرس في بعض الجامعات الأوربية والأمريكية منذ ردح طويل من الزمن، بالرغم أن الأخيرة بدأت في تطوير المناهج وتدريس علم الأخلاق، إلا أن معظم جامعاتنا لم تسير في ذلك الاتجاه. ولقد تبين من الدراسة على عينة من مقررات الكليات التي فيها تخصص محاسبة في بعض الجامعات العربية والإسلامية ما يلي: (1) – أن معظم الجامعات العربية والإسلامية لم تدرس موضوع القيم في قسم المحاسبة بالرغم من أنها تحذو حذو بعض الجامعات الأوربية والأمريكية فى العلوم الحديثة . (2) – أن الكليات التي تدرس موضوعات تماثل موضوع القيم، نجد أن ذلك كمتطلب جامعة لجميع الطلاب في جميع الكليات والأقسام، كما هو الحال في جامعة الأزهر وجامعة الملك عبد العزيز بجدة، وجامعة أم القرى وجامعة الكويت والإمارات،والخرطوم، ويعني ذلك أنه يدرس لجميع التخصصات بالجامعة. (3) – يدرس موضوع الأخلاق في بعض الجامعات بدون ربطه بالأعمال والمال وبمهنة المحاسبة كما هو الحال في جامعة الإمارات وجامعة الأزهر. ولقد بذلت جهود فردية من بعض أساتذة الجامعات العربية والإسلامية تبرز دور القيم والأخلاق في مجال المعاملات التجارية والاقتصادية والمالية وكذلك في مجال المحاسبة بصفة خاصة، وطالب هؤلاء الأساتذة بضرورة إعادة النظر فيما يدرس بأقسام المحاسبة في تلك الجامعات، بحيث تتضمن موضوعات العقيدة والأخلاق والسلوكيات . (1- 3) ـ: عرض وتقويم دليل أخلاق المحاسب الصادر عن الإتحاد الدولي للمحاسبين ((IFAC . لقد أصدر الاتحاد الدولي للمحاسبين دليلا يتضمن القواعد الأخلاقية لمهنة المحاسبة، ويتسم هذا الدليل بعدة سمات منها : القابلية للتطبيق على المستوى العالمي بعد إدخال بعض التعديلات عليه حتى يلائم ظروف المجتمع الذي سوف يطبق فيه، ولقد تضمن مستوى كبيرا من المرونة والقابلية للتعديل. ولقد قسم هذا الدليل إلى ثلاثة أجزاء هي (A) و(B) و(C) على النحو التالي: الجزء الأول (A) : ويطبق على كافة المحاسبين الممارسين للمهنة. الجزء الثاني (B) : ويطبق على المحاسبين الممارسين للمهنة من خلال المكاتب الخاصة . الجزء الثالث (C) : ويسري على المحاسبين والموظفين. ويتكون كل جزء من عدة أقسام، وتبلغ جميعا حوالي 18 قسما تتناولت كل الميادين، وفيما يلي عرض لأهم المبادئ الأخلاقية الواردة في كل جزء من تلك الأجزاء بشيء من الإيجاز. مبادئ الجزء الأول (A) : ويتضمن سبع مبادئ أخلاقية على النحو التالي : قسم (1) – النزاهة والموضوعية. قسم (2) – معالجة التعارضات الأخلاقية المرتبطة بالمهنة. قسم (3) – الكفاءة المهنية والعناية الواجبة. قسم (4) – السرية (حفظ الأسرار). قسم (5) – ضوابط القيام بمهام ضريبية. قسم (6) – الأنشطة المهنية التي تتعدى حدود الدولة. قسم (7) – الإعلان والدعاية عن الخدمات. مبادئ الجزء الثاني (B) : ويتضمن سبع مبادئ أخلاقية على النحو التالي : قسم (8) – الاستقلال . قسم (9) – الكفاءة المهنية . قسم (10) – الأتعاب والعمولات . قسم (11) – الأنشطة المتعارضة مع مزاولة مهنة المحاسبة العامة . قسم (12) – التعامل مع أموال العملاء . قسم (13) – العلاقة مع الزملاء المحاسبين في المهنة. قسم (14) – الإعلان وإجتذاب العملاء . مبادئ الجزء الثالث (c) : ويتضمن أربع مبادئ أخلاقية على النحو التالي : قسم (15) – تعارض الإنتماء والولاء. قسم (16) – دعم ومعاونة الزملاء في المهنة . قسم (17) – الكفاءة المهنية . قسم (18) – عرض المعلومات . تعقيب ويعتبر هذا الدليل من أفضل ما صدر في مجال أخلاقيات المحاسبة حيث يغطى جميع فئات المحاسبين من ناحية، كما أنه يتسم بالمرونة والقابلية للتعديل والتطوير في ضوء متطلبات كل دولة ولقد سارت على منواله العديد من دول العالم ومنها مصر . (1 – 4) ـ عرض وتقويم الجوانب الأخلاقية فى دستور مهنة المحاسبة والمراجعة الصادر عن نقابة المحاسبين والمراجعين المصرية في 4/10/1958م لقد ورد في دستور مهنة المحاسبة والمراجعة الصادر عن نقابة المحاسبين والمراجعين المصرية بتاريخ 4 أكتوبر 1958م. بعض المواد التي تتعلق بآداب وسلوك المهنة من أهمها ما يلي : أولاً: المادة (14): يعتبر مراجع الحسابات مخلا بالأمانة المهنية في الحالات الآتية: (1) – إذا لم يكشف عن حقيقة مادية علمها أثناء تأديته مهمته ولا تفصح عنها الأوراق التي يشهد بصحتها إذا كان إفصاحه عن هذه الحقيقة أمرا ضروريا حتى لا تكون هذه الأوراق مضللة . (2) – إذا لم يذكر في تقريره ما علمه من تحريف أو تمويه في هذه الأوراق. (3) – إذا أهمل إهمالا مهنيا في خطوات فحصه أو فى تقريره عن هذا الفحص. (4) – إذا أبدى رأيا برغم عدم حصوله على البيانات الكافية لتأييد هذا الرأي ولم يشر إلى ذلك إلى تقريره. (5) إذا وقع تقريرا برأيه عن حسابات لم تفحص بمعرفة مندوبيه تحت إشرافه وتوجيهه أو بمعرفة زميله (أو مندوبيه) المشترك معه في عملية المراقبة. (6) – إذا تغافل عن الحصول على إيضاحات كان يمكنه الحصول عليها أثناء المراجعة وكان من شأنها أن تمكنه من إكتشاف خطأ أو غش وقع في الحسابات. (7) – إذا خالف نص المادة (13) من هذا الدستور. (8) – إذا اكتفى في تقريره بالإشارة إلى قيام أشخاص بجرد بعض الأصول في وقت تتوافر لديه الشك في نوايا هؤلاء الأشخاص أو كفاءتهم ولم يقم بتحقيق هذا الجرد أو التقويم أو يورد بشأنه تحفظا خاصا. ثانياً: المادة (18) يعتبر المحاسب والمراجع مخلا بآداب وسلوك المهنة في الحالات الآتية: 1- إذا زاول عمل المحاسبة والمراجعة في الجمهورية العربية المتحدة بالإشتراك مع شخص غير مرخص له بمزاولة المهنة فيها طبقا للقوانين المعمول بها. 2 – إذا منح المحاسب أو المراجع بطريق مباشر أو بطريق غير مباشر عمولة أو سمسرة أو حصة من أتعابه لشخص من أفراد الجمهور نظير حصوله على عمليه أو أكثر من أعمال مهنته. 3 – إذا حاول الحصول على عمل من أعمال المهنة بطريقة تتنافى مع كرامته كالإعلان أو إرسال المنشورات أو إرسال الخطابات الخاصة أو الدخول في مناقصات على الأتعاب أو غير ذلك من الوسائل. 4- إذا لجأ أو فاوض العملاء بطريق مباشر أو غير مباشر للحصول على ما يقوم به زميل آخر، إلا أنه من حق المحاسب أن يقبل خدمة من يطلب منه ذلك وعليه في حالة ما إذا طلب منه أن يكون مراقبا لحسابات منشأة بدلا من زميل آخر أن يخطر هذا الزميل بذلك. 5 – إذا لجأ إلى التأثير على موظفي أو معاوني زميل له ليتركوا خدمة هذا الزميل ويلتحقوا بخدمته، ولكن يجوز له أن يلحق بخدمته من يلجأ إليه طالبا ذلك بعد إخطار الزميل الآخر بذلك. 6- إذا لم يراع في اتفاقياته مع العملاء تناسب قيمة أتعابه مع الجهد والوقت وقيمة الأعمال بأن يقتصر تقدير هذه الأتعاب على حصة من المنفعة التي ستعود على صاحب الشأن نتيجة لعمل المحاسب أو المراجع. 7- إذا سمح أن يقرن إسمه بتقديرات أو تنبؤات النتائج لعمليات مستقبلة بطريقة قد تحمل على الاعتقاد بأنه يشهد بصحة هذه التقديرات أو التنبؤات. 8- إذا وقع على بيانات تتعلق بمنشأة له مصلحة شخصية فيها دون أن يشير صراحة إلى وجود هذه المصلحة. 9- إذا تعدى على زميل في الحصول على عمل يقوم به الأخير عن طريق عرض أتعاب تقل بدرجة ملحوظة عن أتعاب زميله دون سبب معقول. 10 – إذا أفشى أسرار مهنته أو أسرار شخصية أو معلومات أو بيانات خاصة لعملائه علم بها عن طريق أداء عمله. وصونا لكرامة المهنة وكرامة المحاسبين والمراجعين أنفسهم فإنه من المفضل أن يتفقوا على ما يتخذ من قرارات أو ما يبدونه من آراء وأن يلحظوا دائما أن خلافاتهم ومناقشاتهم في المسائل المهنية لا يجوز بأي حال من الأحوال أن تتعدى محيطهم أو تصل إلى علم أو سمع عملائهم إذ يجب عليهم تسوية هذه الخلافات فيما بينهم مستهدين بآداب المهنة وأصولها ولا يصح أن يحاول أي منهم الاستبداد برأيه فإذا لم يتفقوا رغم ذلك عينوا بالاتفاق محاسبا أو مراجعا آخر ليكون حكما بينهم يعرضون عليه أوجه النظر المختلفة ليرجح وجهة على أخرى، وأن يرتضوا قراره في النهاية فإذا لم يتفقوا على تعيين المراجع وظل الخلاف بينهم قائما فإن الواجب يقتضيهم رفع الأمر إلى نقيب المحاسبين والمراجعين ليحسم الخلاف بينهم بشخصه أو بمن يندبه لهذا الغرض. ثالثاً: المادة (20) للمحاسبين والمراجعين على بعضهم حقوق الزمالة: يعتبر المحاسبون والمراجعون من أسرة واحدة ، ولكل منهم على الآخر حقوق ومن أهم هذه الحقوق: التعاون في العمل فلهم أن يتبادلوا الخدمات وأن يحاول كل منهم أن يلبي رجاء زميله في النيابة عنه في مهمة مهنية لدى جهة معينة إذا كانت ظروفه تسمح له بذلك وأن يكون في هذه التلبية سباقاً دون انذار إنتظار مقابل أو أن يتهاون في أدائها. u ـ تقويم ما ورد بدستور مهنة المحاسبة والمراجعة المصري من قيم وأخلاق . يتضح من نصوص المواد التي تناولت أخلاقيات وسلوك المهنة في دستور المهنة المصري بعض الملاحظات من أبرزها ما يلي : (1) – تناول الأمانة من المنظور المهني البحت ولم يتناولها من المنظور الأخلاقي وبيان بواعث الالتزام الذاتي بها ومن أهمها التربية الروحية لتقوية المراقبة والمحاسبة الذاتية. (2) – لم يتناول الدستور الجوانب الأخلاقية الأخرى المرتبطة بالمهنة مثل: الصدق والإخلاص والعدل والحيدة والاستقلال والعزة والكرامة والوفاء والسرية. (3) – لم يتناول الدستور القيم الإيمانية للمحاسب والتي تعتبر من بواعث الإلتزام بالدستور إذا كان مطابقا للشريعة الإسلامية. (4) – لم يتناول الدستور المسائل التي تتعلق بخيانة الأمانة أو الإخلال بأداء وسلوك المهنة مثل الأمور المحرمة في الرسالات السماوية أو المحظورة طبقا لقيم ومثل المجتمع. (5) يختص هذا الدستور بالمحاسبين والمراجعين القانونيين فقط ولا يسري على غيرهم ممن يزاولون الأعمال المحاسبية وهم من يطلق عليهم ؛ المحاسبون والمراجعون الموظفون (1- 5) – عرض وتقويم مشروع الميثاق العام لآداب وسلوكيات مهنة المحاسبة في مصر، والصادر عن المعهد المصري للمحاسبين والمراجعين سنة 1993م لقد ورد في منهاجية إعداد مشروع الميثاق العام لآداب وسلوكيات مهنة المحاسبة أنه روعي الأخذ بما جاء بمشروع ميثاق السلوك المهني الذي أعده الاتحاد الدولي للمحاسبين لتحقيق تجانس وتوافق المهنة على الصعيد الدولي وذلك بالإضافة إلى القيام بدراسة تحليلية للمواثيق القومية في كل من الولايات المتحدة الأمريكية والمملكة المتحدة، وما صدر من تشريعات سابقة في هذا الشأن بجمهورية مصر العربية. ويكاد أن يكون هذا الميثاق ترجمة للدليل الصادر عن الاتحاد الدولي للمحاسبين وهذا ما أكدته لجنة قواعد السلوك المهني لمهنة المحاسبة والمراجعة في المؤتمر الذي عقد لمناقشة هذا المشروع بالقاهرة بتاريخ 18/2/1993م ، وتمت التوصية بأن يعاد النظر في بعض بنوده ليتلاءم مع البيئة المصرية. ولقد ورد في نطاق هذا الميثاق أنه يخص مهنة المحاسبة بصورة متساوية، ويسري على جميع المحاسبين العاملين بالمهنة سواء أكانوا محاسبين قانونيين يزاولون المهنة بصورة مستقلة أو محاسبين في الجهاز المركزي للمحاسبات، كما يسري على الخدمات المهنية التي يتم القيام بها خارج حدود الدولة، وليس هناك ما يمنع من أن يقوم أي تجمع مهني مستقل من التجمعات المهنية الأخرى بوضع ميثاق خاص لسلوك لأعضائه يكون أكثر تشددا من الميثاق العام ، ولكن يجب أن يكون الميثاق العام هو الأساس وأن لا يخل أي محاسب ينتمي إلى أي تجمع مهني آخر بآداب وسلوكيات المهنة المنصوص عليها في هذا الميثاق. وهذا يؤكد ما يلي: 1- لا يسري هذا الميثاق على المحاسبين الموظفين في الشركات والوحدات الحكومية ونحوها بعقود عمل بالرغم من تأثيرهم الخطير على المعلومات المحاسبية الخارجية والتي تمس الصالح العام. 2- الإشارة إلى إمكانية إعداد مواثيق خاصة لأي تجمع مهني من المحاسبين يكون أكثر تشددا من الميثاق العام، يعني أنه يصلح لكل الحالات والفئات . 3- يعتبر هذا الميثاق العام الأساس لأي مواثيق خاصة أخرى. وتدور محاور الميثاق الخمسة حول المسائل الآتية :- المحور الأول : المحاسب أو المراجع في حد ذاته (تربيته وتعليمه وتأهيله ) المحور الثاني : المحاسب أو المراجع في علاقاته مع زملائه. المحور الثالث : المحاسب أو المراجع في علاقاته مع العملاء. المحور الرابع : المحاسب أو المراجع في علاقاته مع الغير. المحور الخامس : المحاسب أو المراجع : ونظام الثواب والعقاب. ولقد حدد الميثاق العام المبادئ الأخلاقية الأساسية التي يجب على أعضاء مهنة المحاسبة أن يأخذوها في الاعتبار عند مزاولة المهنة وهي: - الأمــــانــة. - الموضوعية والاستقلال. - الكفاءة المهنية والعناية الواجبة. - الســــريـة. - السـلوك المـهني. - المعـايير الفنـية. كما تناول الميثاق القواعد التفصيلية التي تتعلق بتطبيق المبادئ الأخلاقية الأساسية السابقة في الحياة العملية لعدد من المواقف تتمثل في الآتي : 1 - الموضوعية والإستقلال. 2 - الكفـاءة المهنية. 3 - حل التعارضات المرتبطة مع المزاولة العامة للمهنة. 4 - المحافظة على السرية. 5 - النشاطات التي لا تتفق مع المزاولة العامة للمهنة. 6 - الدعاية والإعلان والحصول على عملاء. 7 - الأتعاب والعمولات. 8 - إدارة وحفظ أموال العميل. 9 - العلاقة مع الزملاء وتتضمن : - قبول مهنة جيدة. - الحلول محل محاسب آخر. 10 - القيام بمهام ضريبية. 11 - الأنشطة التي تتعدى حدود الدولة. وبدراسة وتحليل القواعد الأخلاقية والسلوكية التي يجب على المحاسب أو المراجع الإلتزام بها في كل موقف من المواقف السابقة والتي تمثل الميثاق أو العهد الواجب الوفاء به، نجدها مثل الواردة في ميثاق الاتحاد الدولي للمحاسبين IFAC والسابق عرضه في البند (1-2) من هذا المبحث. ولقد تضمن الميثاق بندا مستقلا يتعلق بالالتزام بتطبيق أحكامالميثاق مكون من خمس نقاط، وتمثل العقوبات التأديبية لغير الملتزمين فقد ورد بالبند (12- 5) من الميثاق ما يلي: "يعاقب العضو المخالف بأحد الجزاءات الآتية وفقا لظروف كل حالة مع عدم الإخلال بالعقوبات المنصوص عليها في القوانين : 1 – الإلتزام بتلقي تدريب إضافي أو مستمر. 2 – الإنذار. 3 – اللوم. 4 – الوقف عن العمل مدة لا تتجاوز سنتين. 5 – شطب الاسم من جدول النقابة. وحدد الميثاق السلطة المختصة باتخاذ الإجراء التأديبى لمخالفة نصوص الميثاق هي : نقابة التجاريين شعبة المحاسبة والمراجعة، أو نقابة المحاسبين والمراجعين. u ـ تقويم مشروع الميثاق العام لآداب وسلوكيات المهنة الصادر عن المعهد المصرى للمحاسبين والمراجعين . يؤخذ عليه ما يلي: (1) – أنه ترجمة لدليل الاتحاد الدولي للمحاسبين IFAC باستثناء بعض التعديلات الطفيفة في الصياغة، ولذلك ينصرف إليه الملاحظات السابق ذكرها في بند (1-3). (2) توجه إليه نفس الملاحظات الموجهة إلى دستور مهنة المحاسبة والمراجعة المصري والواردة في نهاية بند (1-4) من هذه الدراسة. (3) ورد بهذا الميثاق فقرة هامة سبق الإشارة إليها بإيجاز, وهي : "ليس هناك ما يمنع من أن يقوم أي تجمع مهني مستقل من التجمعات المهنية الأخرى بوضع ميثاق خاص بالسلوك لأعضائه يكون أكثر تشددا من الميثاق العام". وتأسيساً على ذلك يمكن لأى تجمع المحاسبين العاملين وفى مجال معين له وضع خاص وضع ميثاق خاص لهم. (4)- إن الميثاق الموضوع بمعرفة المعهد المصري للمحاسبين والمراجعين في مصر هو عبارة عن مشروع واقتراح لم يطبق حتى الآن لوجود العديد من المشكلات العملية ومنها أن هذا المعهد ليس له صفة قانونية ملزمة: (1-6) تعقيب عام على مواثيق القيم الأخلاقية للمحاسبين في الفكر المحاسبي الوضعي يؤخذ على مواثيق الأخلاق السابقة المعدة في ضوء الفكر المحاسبي الوضعي ما يلي: (1)– لم تتضمن المواثيق أي قواعد أو معايير تتعلق بالقيم الإيمانية والتي تعتبر قوام التكوين الشخصي للمحاسب وأساس انضباطه في عمله. (2)– لم تأخذ المواثيق في الإعتبار المشروعية الدينية في الأعمال التي يقوم بها المحاسب ولو أن بعضها أشار إلى مسألة المخالفة القانونية. (3)– لم تعط المواثيق إهتماما كبيرا لبواعث ومؤيدات الإلتزام بالقواعد والمعايير، ولقد أشار بعضها إلى الإلتزام الذاتي ولكن لم يوضح مفهومه وكيفية تكوينه. (4)– لقد أولت المواثيق الاهتمام بالنواحي التعليمية للمحاسبين سواء قبل الالتحاق بالعضوية أو التعليم المستمر بعد الحصول على العضوية ، وذلك بإدراج موضوع الأخلاق والسلوكيات ضمن المقررات التعليمية، ولكن أهملت تماما التربية الدينية للمحاسب والتنشئة على القيم الإيمانية منذ بداية تعليمه. (5)- قد تضمنت بعض المواثيق عقوبات لمن لم يلتزم بالقواعد أو المعايير وهذا أمر لازم، ولكن بعضها لم يتضمن ذلك، وفي كل الأحوال يتولى أمر هذه العقوبات المنظمة التي ينتمي إليها العضو وكان الأفضل أن يشترك معها سلطة حكومية لضمان الجدية، كما لم تشر إلى العقاب الأخروي. (6)– تبين أن هناك قواعد مشتركة بين كل المواثيق وقواعد أخرى غير متماثلة، كما أن التبويب في مجموعات أو حسب الأهمية غير متماثل، كما تبين اهتمام بعض المواثيق بمعايير خاصة معينة وإهمال معايير أخرى. (7)– تبين أن معظم الصفات الشخصية والقيم الأخلاقية التي وردت في هذه المواثيق والمشتركة بينها لها أصول في الرسالات السماوية ومنها على سبيل المثال : الإخلاص والولاء والنزاهة والاستقلال والموضوعية والكفاءة المهنية والمهارة الفنية والمحافظة على الأسرار والعهود والالتزام والانضباط باللوائح والنظم الداخلية وعدم التعدي على حقوق الغير وسبل معالجة الخلافات والمخالفات (أدب الخلاف). وهذ التقويم والذى خلص أن المواثيق الوضعية لا تصلح للمجتمعات الإسلامية لأن بها نواقص يقودنا إلى دراسة الإطار العام لميثاق القيم والأخلاق فى ضوء أحكام ومبادئ الشريعة الإسلامية وهذا ما سوف نتناوله بشىء من التفصيل فى المبحث التالى . مقالات ذات صلة:طبيعة المعلومات التي يمكن إنتاجها بواسطة المحاسبة الماليةالمبادئ والوظائف المحاسبيةالعمر الإقتصادي للأصل
