
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
جديد
- بواسطة مدير التحرير
- September 24, 2026
التمويل وهيكلة رأس المال
أهمية الإدارة المالية من ناحية التمويل وهيكلة رأس المال حيث تعمل هذه الإدارة على كل ما يخص الأموال الخارجة والداخلة للشركة أو المؤسسة، حيث تعمل الإدارة المالية على التأكد من وجود أموال كافية لدفع الأجور وأي أموال خارجية خاصة بالموردين، بالإضافة إلى مهمتهم في وضع خطط لمنح المساهمين عائد مُرضي على استثماراتهم، بالإضافة إلى ذلك في أن قسم الإدارة المالية يتعامل بشكل مباشر مع قسم المحاسبة لكي يحصلوا على بيانات ومعلومات خاصة بنفقات الشركة وهيكلة رأس المال، حتى يستطيعوا أن يضعوا خططًا مستقبلية لدعم الشركة ماليًا. تكلفة رأس المال هي الحد الأدنى للعائد المتوقع تحقيقه من قبل موردي عناصر رأس المال رأس المال، وهم المستثمرين والدائنين. وتستخدم تكلفة رأس المال في اتخاذ القرارات الاستثمارية، حيث يجب أن لا يقل العائد المتوقع لأي فرصة استثمارية عن تكلفة رأس المال اللازم لتمويلها. كما تستخدم في تقييم المشاريع الإستثمارية الجديدة والقائمة، حيث تستعمل تكلفة رأس المال كمعدل خصم للوصول إلى القيمة الحالية للتدفقات النقدية المستقبلية للمشروع. مقالات ذات صلة:التدريب الصيفي في مكاتب المحاسبة: جسر الطالب إلى سوق العملربط المحتوى التدريسي المحاسبي باحتياجات سوق العمل الفعليةالتمويل الشخصي : كيفية إدارة أموالك بشكل فعال
المحاسبة المالية
- بواسطة فريق إعداد المجلة
- September 24, 2026
المسحوبات Drawing
المسحوبات Drawing من المباديء الهامة الواجب مراعاتها ملاحظة عدم الخلط بين اموال المنشأة وصاحبها ويتطلب مراعاة ذلك المبدأ قيد أي مبالغ يسحبها التاجر من خزينة المنشأة او بضاعة من مخازنها لاستعماله الخاص في حساب يسمى ( بحساب المسحوبات ) ومن ثم اذا كانت المبالغ التي احتاج لها التاجر قد سحبها نقدا او من البنك فان القيد التالي يثبت العملية: من حـ/ المسحوبات الى حـ/ الصندوق او ( البنك ) وهذه العملية لا تعتبر عملية غير عادية او بمثابة تخفيض لرأس المال و لكن غالبا يتم السحب من حساب الارباح التي قد تحققها المنشأة والتي يتم تحديدها في نهاية الفترة المالية. وبالمثل قد يتم السحب في صورة بضاعة لاستعماله الخاص او لاستعماله عائلته . وهنا نجد ان المعالجة الحسابية تختلف باختلاف تسعير البضاعة المسحوبة ، فقد يكون سحبها بالتكلفة وفي هذه الحالة يجعل حـ/ المشتريات دائنا ، من حـ/ المسحوبات الى حـ/ المشتريات . ويتبع تلك الاجراء اذا نظرنا الى عملية المسحوبات باعتبارها عملية لا علاقة لها بالنشاط التجاري، وان صاحب المنشأة اذا سحب بضاعة فيكون له الحق في سحبها بالتكلفة ، اذ ليس من المعقول ان يتاجر الفرد مع نفسه. اما اذا كان سحبها بسعر البيع فان حـ/ المبيعات هو الذي يجعل دائنا . من حـ/ المسحوبات الى حـ/ المبيعات . و يتبع هذا الاجراء اذا تواجد اكثر من شريك وهنا نجد ان الشريك الذي يسحب بضاعة بالتكلفة يستفيد بطريقة غير مباشرة عن الشريك الذي لا يسحب بضاعة لنفسه وكذلك اذا اراد صاحب المشروع ان يعرف الارباح الحقيقية لمنشأته وخصوصا اذا كان رقم المسحوبات كبيرا. منقول مقالات ذات صلة:المخزون Inventoryالأجور و الرواتبالأهداف والمعايير المحاسبية
عاجل
- بواسطة مدير التحرير
- September 24, 2026
هل تعلم ما هي الأخطاء التي لا تؤثر على ميزان المراجعة ؟
هل تعلم ما هي الأخطاء التي لا تؤثر على ميزان المراجعة ؟ × خطأ في أسم الحساب . × خطأ في فني في نوع الحساب . × خطأ متكافئ . × خطأ حذف . هل تعلم طرق تصحيح الخطأ . توجد طريقتين لتصحيح الأخطاء وأظن أن الجميع يعرفها وهي 1- الطريقة المطولة 2- الطريقة المختصرة أولاً : الطريقة المطولة يتم تصويب الخطأ بالطريقة المطولة 3- إلغاء الخطأ بإجراء قيد عكسي للقيد الخطأ . 4- إجراء القيد الصحيح وفقاً للأصول الفنية . ثانيا : الطريقة المختصرة يتم تصويب الخطأ بالطريقة المختصرة تختصر هذه الطريقة في عملية تصويب الخطأ بإلغاء الجزء الخطأ فقط بالقيد وتصويبه في خطوة واحدة . مقالات ذات صلة:الأصول الثابتة غير الملموسلةالتأمينــــــــــــــــــــــاتالمخزون Inventory
المحاسبة المالية
- بواسطة فريق عمل المجلة
- September 24, 2026
أهمية وجود المحاسب في الشركات من حارس الأرقام إلى رائد القرار
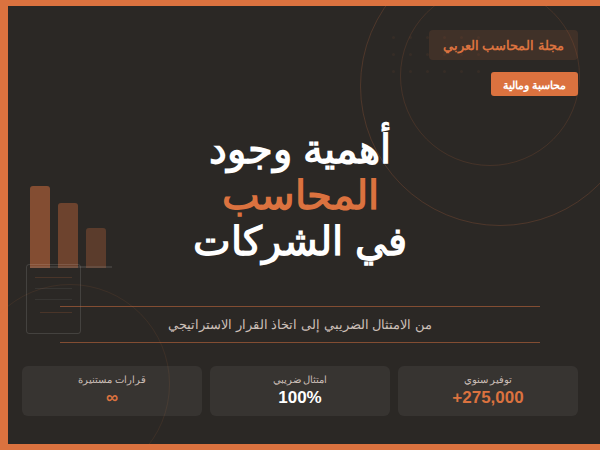
أهمية وجود المحاسب في الشركات من حارس الأرقام إلى رائد القرار أهمية وجود المحاسب في الشركات المحاسب ليس مجرد موظف يمسك دفاتر الأرقام — إنه رائد المخاطر وحارس القرار المالي المقدمة: حين تُحاسَب الشركة أمام نفسها حين يتجرأ صاحب عمل على إدارة شركته دون محاسب متخصص، فهو في الحقيقة يقود سيارته في الليل دون أضواء، واثقاً من معرفته بالطريق. ربما يصل في بعض الأحيان، لكن الاحتمال الأكبر أنه يمشي نحو كارثة مالية صامتة لا تُكتشف إلا حين تتفاقم. في عالم تتسارع فيه التشريعات الضريبية وتتشعب معاييرها، وفي بيئة أعمال لا تسامح فيها على الأخطاء المحاسبية، بات دور المحاسب يتخطى حدود الأرقام إلى صميم القرار الاستراتيجي. هذا المقال يستعرض بعين الممارس لا المنظّر لماذا يُشكّل المحاسب أحد أهم الأصول غير الملموسة في أي منشأة تجارية أو صناعية أو خدمية. المحاسب: التعريف الجوهري المحاسب القانوني أو المالي ليس مجرد شخص يُدوّن أرقام الإيرادات والمصروفات. إنه متخصص يمتلك قدرة على رؤية الصورة الكاملة للوضع المالي للمنشأة، ويُحيط بالمعايير الدولية لإعداد التقارير المالية (IFRS) ومبادئ المحاسبة المقبولة عموماً (GAAP)، علاوة على اشتراطات هيئات الزكاة والضريبة والجمارك، ومتطلبات المساهمين وجهات الإقراض. بعبارة أدق: المحاسب هو المترجم بين الواقع التشغيلي للشركة واللغة الرقمية التي يفهمها المستثمرون والجهات التنظيمية والإدارة على حدٍّ سواء. الهدف من وجود المحاسب داخل الشركة يمكن تلخيص الأهداف الجوهرية لوجود محاسب في أي منشأة ضمن ثلاثة محاور رئيسية: أ) الضبط والمراقبة الشركات التي تعمل دون رقابة محاسبية كافية تُعاني بصمت من تسرب الأموال، سواء عبر مصروفات غير مُبررة، أو بضائع مفقودة لم تُسجَّل، أو ديون لم تُلاحَق. المحاسب يُغلق هذه الثغرات ويضع أنظمة ضبط داخلي تجعل كل ريال مُحاسَباً. ب) الامتثال القانوني والضريبي في المملكة العربية السعودية مثلاً، تطور النظام الضريبي تطوراً لافتاً منذ تطبيق ضريبة القيمة المضافة عام 2018، ثم رفعها إلى 15% عام 2020، وصولاً إلى اشتراطات الفوترة الإلكترونية (فاتورة) بمرحلتيها. هذه الإصلاحات فرضت على الشركات — صغيرها وكبيرها — امتلاك كفاءة محاسبية حقيقية تضمن الامتثال وتتجنب الغرامات. ج) دعم القرار الاستراتيجي حين تتوقع الإدارة توسع الشركة أو الاندماج أو الاستثمار في أصل جديد، يكون المحاسب هو المرجع الأول. هو من يُقدّم تحليلات التدفق النقدي، ويُقيّم جدوى القرار، ويُحذّر من مخاطر التمويل المفرط أو السيولة المنخفضة. التطبيقات العملية: ماذا يصنع المحاسب يومياً؟ كثيراً ما يُختزل دور المحاسب في إعداد القوائم المالية السنوية. لكن من يعمل داخل بيئة أعمال حقيقية يعلم أن ما يفعله المحاسب يومياً أوسع وأعمق بكثير: إدارة الذمم المدينة والدائنة: متابعة الفواتير المستحقة، وإرسال تنبيهات التحصيل، وضبط مواعيد السداد بما يحفظ التدفق النقدي. إعداد القوائم المالية: الميزانية العمومية، وقائمة الدخل، وقائمة التدفق النقدي، وهي اللغة الرسمية التي يتحدث بها المستثمرون والبنوك. التخطيط الضريبي: تحديد الإعفاءات والتكاليف القابلة للخصم الضريبي، وتقليل العبء الضريبي القانوني. تحليل التكاليف: تحديد مراكز الربح والخسارة داخل المنشأة، مما يُمكّن الإدارة من إعادة توزيع الموارد بكفاءة. إعداد الموازنات التقديرية: بناء خطط مالية واقعية تستند إلى بيانات تاريخية وتوقعات مدروسة، لا تمنيات. التدقيق الداخلي: الكشف المبكر عن أخطاء التسجيل أو الممارسات غير السليمة قبل أن تتراكم وتُشكّل مشكلة حقيقية. مثال رقمي توضيحي: التكلفة مقابل العائد "التوفير في المحاسب اليوم قد يُكلّف المنشأة عشرة أضعافه غداً" لنأخذ شركة تجارية صغيرة لبيع مواد البناء في الرياض، بإيرادات سنوية تبلغ 3 مليون ريال. قرر صاحبها الاستغناء عن المحاسب لتوفير راتبه الشهري البالغ 6,000 ريال، أي 72,000 ريال سنوياً. ما لم يحسبه صاحب المنشأة: البند مع المحاسب بدون محاسب غرامات ضريبة القيمة المضافة صفر 45,000 ريال تسرب مخزون غير مُراقَب صفر 30,000 ريال فرص تمويل ضائعة (بيانات غير موثقة) محفوظة 200,000+ ريال إجمالي التكلفة / الوفر السنوي 72,000 ريال (تكلفة) 275,000+ ريال خسارة الحساب واضح: توفير 72 ألف ريال من راتب المحاسب كلّف الشركة ما يزيد على 275 ألف ريال من خسائر مباشرة وغير مباشرة في عام واحد فقط. هذا ليس افتراضاً نظرياً، بل نمط يتكرر في كل بيئة أعمال تتجاهل الوظيفة المحاسبية. أبعاد استراتيجية: ما وراء الأرقام المحاسب وجاذبية الاستثمار لا يُقدم مستثمر جاد أمواله في شركة لا تملك قوائم مالية نظيفة ومُراجَعة. الدراسات المتعلقة بالتمويل الخاص في منطقة الشرق الأوسط تُشير إلى أن أكثر من 60% من صفقات الاندماج والاستحواذ الفاشلة كانت بسبب تباين في الصورة المالية الحقيقية عما هو مُعلَن. المحاسب هو من يُبني تلك الصورة على أسس سليمة. المحاسب وإدارة الأزمات حين تضرب أزمة — سواء أكانت تراجع المبيعات أم ارتفاعاً مفاجئاً في التكاليف أم خسارة عميل كبير — يكون المحاسب أول من يُدرك المدى الحقيقي للضرر ويُقدم خيارات التعافي. المنشآت التي نجت من تداعيات جائحة كوفيد-19 كانت الأكثر قدرة على تتبع تكاليفها ومصادر إيراداتها بدقة، وهو بالضبط ما يُتيحه النظام المحاسبي السليم. المحاسب والحوكمة المؤسسية تطبيق معايير الحوكمة في الشركات المساهمة وحتى في المنشآت الخاصة الكبيرة يستلزم وجود محاسبين موهلين يفصلون بين الذمم، ويُعِدون تقارير للمجلس، ويضمنون الفصل الواضح بين أموال الشركة وأموال المُلاك. هذا الفصل هو أساس الثقة المؤسسية. المحاسب في عصر الأتمتة والذكاء الاصطناعي يتساءل البعض: هل تُلغي برامج المحاسبة الحديثة والذكاء الاصطناعي الحاجة للمحاسب؟ الجواب القاطع هو: لا، بل تُعزّزه. أدوات مثل QuickBooks وZoho Books وOdoo تُؤتمت الإدخال وتوليد التقارير، لكنها لا تستطيع تفسير مؤشر غريب في بيانات التدفق النقدي، ولا تُدرك أن تراجع هامش الربح بنسبة 2% هذا الشهر مرتبط بارتفاع تكاليف الشحن لا بتراجع المبيعات. هذا الحكم البشري المُدرَّب هو ما يجعل المحاسب لا غنى عنه. الذكاء الاصطناعي يُعالج البيانات؛ المحاسب يفهمها ويمنحها معنى. الفرق بينهما شاسع في عالم القرار. "الأرقام لا تكذب — لكنها لا تتحدث من تلقاء ذاتها. المحاسب هو من يُعطيها صوتاً" المصادر والمراجع هيئة المحاسبين القانونيين السعوديين (SOCPA) — المعايير المهنية المحاسبية، الإصدار 2024 هيئة الزكاة والضريبة والجمارك (ZATCA) — دليل الامتثال لضريبة القيمة المضافة، 2024 IFRS Foundation — International Financial Reporting Standards (IFRS 2024) المعهد الأمريكي للمحاسبين القانونيين (AICPA) — دراسة ROI of Accounting Function, 2023 المجلة العربية للمحاسبة والإدارة المالية — عدد مارس 2025 Deloitte Middle East — رؤى حول حوكمة الشركات والمحاسبة الإقليمية، 2024 تقرير Grant Thornton — Financial Management in GCC SMEs, 2024 مقالات ذات صلة:شرح الفرق بين المصروفات والإيرادات المؤجلة والمستحقة بطريقة بسيطة للمحاسبينمصروفات الفائدة الفوائد المتكبدة عند تمويل الشركة عن طريق الاقتراضالفرق بين المحاسب ومدخل البيانات حدود الدور وقيمة التخصص
_43.jpg)
جديد
- بواسطة الأدمن
- September 24, 2026
حقوق التأليف والنشر
حقوق التأليف والنشر - يقصد بها أن تحتفظ الدولة للمؤلف أو الفنان أو صاحب العمل الأصلي في شتى المجالات العلمية والأدبية والفنية حقه في إنتاج ونشر وبيع إنتاجه عن طريق التسجيل والإشهار وتمنح حقوق التأليف والنشر عادة لمدة تساوي عمر المؤلف مضافا إليها خمسون عاماًُ تتمثل التكلفة في ثمن الشراء ونفقات التسجيل والإشهار ويتم رسملتها كأصل واستنفادها خلال مدة العمر الإنتاجي أو القانوني أيهما أقل ويتم استنفادها بأسرع وقت يمكن نظرا لظروف عدم التأكد المصاحبة للعمر الإنتاجي الأسماء والعلامات التجارية: الاسم أو العلامة التجارية عبارة عن كلمة أو عبارة أو رمز يميز أو يحدد منشأة معينة أو منتج معين ويكون حق استغلالها لمستخدمها الأصلي طالما كان مستمرا في استخدامها ويتم تسجيلها في الدفاتر على أساس التكلفة واستنفادها على فترات العمر الإنتاجي للأصل أو العمر القانوني أيهما اقل والتكلفة تكون ثمن الشراء مضافا إليها نفقات التسجيل والإشهار إذا كانت العلامة تم تطويرها ذاتيا فتكلفتها تقتصر على رسوم التسجيل والإشهار والتصميم فقط. مقالات ذات صلة:موقف القانون من الاحتياطيات السريةالاحتياطي السريالمشكلات المتعلقة بالاستهلاك في الواقع العملي
