
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
عاجل
- بواسطة مدير التحرير
- September 25, 2026
مخاطر الاعمال والمخاطر المالية Business and Financial Risk
مخاطر الاعمال والمخاطر المالية Business and Financial Risk تشير مخاطر الاعمال إلى طبيعة أعمال المنشأة المصدرة للورقة المالية ، وتظهر مخاطر الاعمال مع انخفاض الطلب على منتجات المنشاة وتحول الانتاج إلى مخزون ، مما يؤدي إلى زيادة نسبة التكاليف الثابتة عن التكاليف المتغيرة التي تؤثر بدورها على تباين اللتدفقات النقدية كنتيجةلتغيير مستويات المبيعات نتيجة لتغيير سوق الاعمال ( رواج – كساد .... ) ، فعندما تزداد نسبة التكاليف الثابتة إلى التكاليف المتغيرة ترتفع مخاطر الاعمال نتيجة لتحميل المنشأة عبئاً ثابتاً كبيراً قد لا تستطيع المنشاة الوفاء به إذا انخفضت المبيعات أوحدثت حالة كساد في السوق ، ويترتب على ذلك مستوى أداء المنشأة من الممكن أن يتدهور ويتبعه بالقطع الاوراق المالية التي أصدرتها هذه المنشاة ، وعلى ذلك يمك القول بان مخاطر الاعمال ترتبط بالقرارات الاستشمارية اليت يتم اتخاذها . أما المخاطر المالية فترتبط بهيكل التمويل الخاص بالمنشاة المصدرة للاوراق المالية ، ونعني بذلك مزيج التمويل من حقوق الملكية من حق الملكية والديون داخل المنشاة ، وكلما زاد أعتماد المنشاة على الديون كلما ترتب على زيادة العبء الثابت المطلوب دفعة سنويا وفي شكل نقدي والذي يتمثل في قيمة الفائدة المستحقة على هذه الديون ، وإذا حدث وعجزت التدفقات النقدية للمنشاة عن تغطية اعباء الفائدة فقد يمكن أن يؤدي ذلك لتوقف المنشاة وتعثرها ، وعلى ذلك يمكن القول بان المخاطر المالية ترتبط بالقرارات المالية التي يتم اتخاذها . والجدير بالذكر ، أن مخاطر تغير القوة الشرائية ومخاطر اسعار الفائدة تكون أكثر تأثيرا على الاوراق المالية ذات معدل العائد الثابت مثل السندات . ومن ناحية أخرى فإن مخاطر الاعمال والمخاطر المالية تكون أكثر تأثيراً على الاوراق المالية المرتبطة بالملكية مثل الاسهم العادية . مقالات ذات صلة:تعرف على ما هي حوكمة الشركات ؟المحاسبة عن الأصول غير الملموسة التي لا يمكن تحديدها بذاتهاشهرة المحل السالبة
المحاسبة المالية
- بواسطة فريق اعداد المجلة
- September 25, 2026
الفرق بين المحاسب ومدخل البيانات حدود الدور وقيمة التخصص
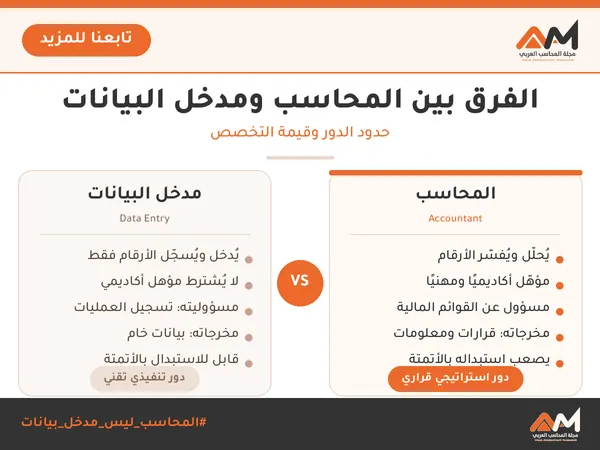
مجلة المحاسب العربي الفرق بين المحاسب ومدخل البيانات حدود الدور وقيمة التخصص حدود الدور وقيمة التخصص القسم: المعرفة المحاسبية | التصنيف: مقالات تأسيسية | يونيو 2026 مقدمة: لماذا يهمّ هذا الفرق؟ في كثير من الشركات الصغيرة والمتوسطة في العالم العربي، يُستخدم مصطلح «المحاسب» ومصطلح «مدخل البيانات» بشكل متبادل، كأنهما توصيفان لوظيفة واحدة. والحقيقة أن هذا الخلط ليس مجرد خطأ لغوي بسيط؛ إنه إشكالية هيكلية تُكلّف المؤسسات قرارات مالية خاطئة، وتُفوّت عليها قيمة استراتيجية كان يمكن أن يضيفها محاسب حقيقي مؤهّل تخيّل مديراً لشركة توريد أثاث يظن أن موظفه الذي يُدخل الفواتير في النظام هو محاسبه. يأتي نهاية العام ليجد أن ميزانيته لا تعكس الواقع، وأن التدفق النقدي يسير نحو أزمة لم يُحذّر منها أحد. الموظف أدّى مهمته: أدخل البيانات بدقة. لكن لم يكن هناك من يحلّل، ويُفسّر، ويُحذّر هذا المقال يُفكّك الفرق بين الوظيفتين تفكيكاً علمياً وعملياً، ويضع بين يديك أدوات للتمييز بينهما حتى تبني هيكلك المالي على أسس سليمة أولاً — التعريف: من هو كل منهما؟ مدخل البيانات (Data Entry Operator): هو الشخص المسؤول عن نقل المعلومات من مصادرها (فواتير ورقية، عقود، أوامر شراء) إلى الأنظمة الرقمية أو قواعد البيانات. عمله في جوهره عمل تحويلي يأخذ بيانات موجودة ويُدخلها في مكان آخر. لا يُحلّل، ولا يُفسّر، ولا يُقيّم صحة المعاملة من منظور مالي. المهارات الجوهرية لمدخل البيانات: سرعة الطباعة، التركيز، الإلمام بالبرامج المكتبية (Excel، برامج المحاسبة الجاهزة)، والانتباه للتفاصيل. وفق منصة Sabbar (فبراير 2025)، يتراوح راتبه الشهري في السعودية بين 3,500 و 9,000 ريال حسب الخبرة والقطاع. المحاسب (Accountant): هو المتخصص المؤهّل الذي يقيس الأحداث الاقتصادية، ويُثبتها وفق المبادئ والمعايير المحاسبية المعتمدة (IFRS أو GAAP)، ويُحوّلها إلى معلومات مالية قابلة للتحليل واتخاذ القرار. عمله تحليلي تفسيري بامتياز: يرى وراء الأرقام، ويكشف ما تعنيه للمؤسسة. ثانياً — الهدف: ماذا ينتج كل منهما؟ الهدف من مدخل البيانات هو ضمان أن المعلومات الخام موجودة في النظام بشكل صحيح ومنتظم. ناتجه النهائي: بيانات جاهزة للمعالجة. أما المحاسب فهدفه إنتاج معلومات مالية موثوقة تدعم القرار . الفرق الجوهري: البيانات مواد خام؛ المعلومات المالية نتاج معالجة وحكم مهني. مدخل البيانات يُوفّر المادة الأولى، والمحاسب يُحوّلها إلى ناتج ذي قيمة. على سبيل المثال، فاتورة شراء آلات بقيمة 50,000 دولار ليست مجرد رقم يُدخل في العمود الصحيح. المحاسب يُقرّر: هل تُسجَّل كمصروف أم كأصل رأسمالي؟ وما فترة إهلاكها؟ وكيف تؤثر على الربحية والضريبة؟ مدخل البيانات ليس في موقع اتخاذ هذه القرارات، ولا يُفترض به ذلك. ثالثاً — جدول المقارنة الشاملة فيما يلي مقارنة مباشرة بين الوظيفتين عبر أبرز المعايير المعيار مدخل البيانات المحاسب التعليم والمؤهل لا يُشترط مؤهل محاسبي بكالوريوس محاسبة أو ما يعادله طبيعة العمل إدخال وحفظ المعلومات تحليل وتفسير واتخاذ قرار المسؤولية دقة الإدخال فقط صحة القوائم المالية كاملاً التفكير النقدي غير مطلوب جوهر العمل المحاسبي المخرجات بيانات خام جاهزة للمعالجة تقارير وقوائم وتوصيات القيمة المضافة تشغيلية (تنفيذية) استراتيجية (قرارية) الاستعاضة بالتقنية سهل الاستعاضة عنه بالأتمتة يصعب استبداله كلياً رابعاً التطبيق: أين يلتقيان وأين يفترقان في الواقع؟ في الشركات الصغيرة جداً، يحدث أن يُنجز المحاسب بعض مهام إدخال البيانات بنفسه، لأسباب تتعلق بالتكلفة أو التحقق من الجودة. وهذا مقبول شريطة أن يكون ذلك اختياراً وليس افتراضاً. أما الخطر الحقيقي فيكمن في العكس: أن تُوكَل مهام محاسبية جوهرية لموظف إدخال بيانات دون تأهيل كافٍ. ومن أبرز الحالات التي يُفرّق فيها الواقع بين الاثنين حدةً: إعداد القوائم المالية وفق معايير IFRS: مهمة محاسب متخصص لا موظف إدخال. تحليل الانحرافات في الميزانية التقديرية: يتطلب فهماً معمّقاً للعلاقات بين الحسابات. اكتشاف التلاعب أو الخطأ في القيود: المحاسب يملك الحكم النقدي، مدخل البيانات لا. التخطيط الضريبي والتوافق مع الأنظمة: حكر على المؤهّلين محاسبياً وقانونياً. تقييم صحة عمليات الاستحواذ أو الدمج: يحتاج إلى محاسب قائمة دراسة مالية كاملة. ثمة نقطة دقيقة تستحق التنبيه: تطوّر برامج المحاسبة (Zoho Books، QuickBooks، SAP) جعل بعض مهام الإدخال شبه آلية. لكن هذا التطور يُقلّص دور مدخل البيانات، لا دور المحاسب. فالذكاء الاصطناعي يُمكن أن يُدخل فاتورة، لكن لا يزال عاجزاً عن تقييم مدى استمرارية مؤسسة أو اقتراح هيكل تمويل مناسب. خامساً مثال رقمي توضيحي: سيناريو من الواقع 📋 السيناريو: شركة مقاولات متوسطة في الكويت شركة مقاولات لديها إيرادات سنوية 2,400,000 د.ك. تعيّن موظف إدخال بيانات بدلاً من محاسب بدعوى توفير التكلفة. ما حدث خلال عام واحد: أُدخلت 3 فواتير معدات بقيمة إجمالية 180,000 د.ك. كمصروف جاري بدلاً من أصول رأسمالية. لم يُحسب إهلاك الأصول القديمة بصورة صحيحة. لم تُراجَع بنود الديون المشكوك في تحصيلها (110,000 د.ك.). الأثر على صافي الربح المُعلن: صافي ربح مُعلن (بدون محاسب): 420,000 د.ك. صافي ربح حقيقي بعد التصحيح: 267,000 د.ك. الفجوة: 153,000 د.ك. — أي ضريبة زائدة، وقرارات توزيع أرباح مبنية على أرقام مضخّمة. الخلاصة الرقمية: توفير 8,000 د.ك. سنوياً (فارق الراتب) كلّف الشركة 153,000 د.ك. في التشوه المالي — أي خسارة بنسبة 1:19. سادساً — أثر الأتمتة والذكاء الاصطناعي: مَن الأكثر عُرضةً للاستبدال؟ مع انتشار حلول OCR والذكاء الاصطناعي التوليدي في قراءة الفواتير ومطابقتها آلياً، بات دور مدخل البيانات التقليدي في خطر مباشر. شركات مثل SAP وOracle وZoho تُطلق بانتظام مزايا تتولى نسبة 60–80% من مهام الإدخال الروتيني تلقائياً. في المقابل، المحاسب المتخصص في التحليل والتفسير واتخاذ القرار المالي يزداد طلبه، لأن الأتمتة تُنتج بيانات أكثر لكنها تحتاج إلى عقل بشري يفهم السياق ويستخلص التوصيات. المحاسب الذي يُتقن استخدام هذه الأدوات ويُركّز طاقته على التحليل والاستشارة هو من يُشكّل مستقبل المهنة. أما مدخل البيانات الذي لا يُطوّر مهاراته نحو التحليل، فيجد نفسه أمام مشهد وظيفي متضيّق بالفعل. المصادر والمراجع 1. منصة Sabbar — الوصف الوظيفي لمدخل البيانات Data Entry Clerk (فبراير 2025): sabbar.com 2. موقع دليل تعلّم المحاسبة — الفرق بين مدخل البيانات والمحاسب: almohasabah.com 3. Robert Half — Data Entry Job Description Guide (2024): roberthalf.com 4. Northeastern University — What Does an Accountant Do? Responsibilities, Skills & Trends: northeastern.edu 5. IFRS Foundation — Conceptual Framework for Financial Reporting (2018): ifrs.org 6. منتدى Bayt.com للمتخصصين — الفرق بين مدخل بيانات والمحاسب: specialties.bayt.com 7. Edarabia — 5 معلومات حول وصف وظيفة مدخل بيانات (سبتمبر 2025): edarabia.com مقالات ذات صلة:مصروفات الفائدة الفوائد المتكبدة عند تمويل الشركة عن طريق الاقتراضأهمية وجود المحاسب في الشركات من حارس الأرقام إلى رائد القراراتعلم تسجيل القيود المحاسبية مع حوار ممتع بين الاصحاب
عاجل
- بواسطة مدير التحرير
- September 25, 2026
تعرف على ما هي حوكمة الشركات ؟
تعرف على ما هي حوكمة الشركات ؟ الحوكمة هي إطار قواعد وممارسات يضمن من خلاله مجلس الإدارة تحقيق النزاهة والمساءلة والشفافية في علاقة الشركة مع جميع المساهمين أي (الممولين والعملاء والإدارة والمجتمع والحكومة والموظفين). يتكون هذا الإطار من عقود صريحة وضمنية بين الشركة وأصحاب الأسهم لتوزيع المسؤوليات والحقوق والمكافآت، وإجراءات لتوفيق المصالح المتضاربة في بعض الأحيان للمساهمين، وفقًا لامتيازاتهم وأدوارهم وواجباتهم، إضافة إلى إجراءات للإشراف والرقابة وتدفق المعلومات. تعريفات مختلفة للحوكمة - ليس هناك تعريف واحد للحوكمة، فهناك التعريف الذي يحدده الممارسون مثل جمعية الإدارة الأمريكية، التي تعرّفها بأنها كيفية استعادة موّرِدي رأس المال الأرباح من المديرين. كما تعرّف الجمعية الحوكمة أنها تهدف إلى التأكد من أن المديرين لا يسيئون استخدام رأس المال بالاستثمار، ومراقبة المساهمين للمديرين. - من الناحية القانونية يتم تعريف حوكمة الشركات بمجموعة المبادئ والممارسات القانونية التي تتحكم في الشركات المملوكة للقطاع العام. - كما يُعرّف خبراء الحوكمة بالنظام الذي يتم من خلاله توجيه الشركات والسيطرة عليها، من أجل تحقيق التوازن بين الأهداف الاقتصادية والاجتماعية وبين الأهداف الفردية والمجتمعية. ثلاثة مبادئ لحوكمة الشركات: الأول: يجب أن يكون لمجلس الإدارة الحق في إدارة الشركة على المدى الطويل - تفشل حكومة الشركات بشكل رئيسي بسبب التركيز على الإدارة على المدى القصير، حيث يستهلك المديرون كل طاقتهم من أجل تحقيق الأرباح الفصلية، لعلمهم أن أي خسارة في أرباح السهم قد تعني انخفاضه بشكل كبير. - من المفارقات أن الشركات الآن تتحول إلى شركات خاصة حتى تستطيع التركيز على المدى الطويل، فعلى سبيل المثال قام "مايكل ديل" المدير التنفيذي لشركة "ديل" بتحويلها إلى شركة خاصة عام 2013. - زعم "ديل" أن التغييرات الأساسية في الشركة لم يكن من الممكن تحقيقها في ظل الأسواق العامة. - كما قال لاحقًا إن الخصخصة منحت فريق الشركة الحرية للتركيز على الابتكار، بطريقة لم يكن من الممكن تحقيقها في ظل الضغوط لتحقيق الأرباح الفصلية. - ومن أجل السماح لمديري الشركات العامة بالتركيز على المدى الطويل، ينبغي أن تتضمن حوكمة الشركات هذه المبادئ: الأرباح طويلة الأجل: بدلاً من أن تقدم الشركة عرضًا مسبقًا للمحللين لما تتوقع أن تحققه من نتائج مالية - والذي يكون عادة خلال فترة قصيرة المدى أقل من 6 أشهر- ينبغي على الشركات أن تقدم للمحللين أهدافًا طويلة الأجل مثل أهداف حصتها في السوق، عدد المنتجات الجديدة، والنسبة المئوية للعائدات من الأسواق الجديدة. تنوع أعضاء مجلس الإدارة: يكون مجلس الإدارة متنوعًا ومقسمًا داخليًا، عندما يضم أعضاء لديهم خبرات وخلفيات تعليمية وثقافية مختلفة. في هذه الحالة يتم انتخاب ثلث أعضاء مجلس الإدارة سنويًا لمدة 3 سنوات، ويعزز ذلك الاستمراية في مجلس الإدارة، ويتيح الانتخاب كل ثلاث سنوات إنجاز استثمارات طويلة الأجل. وضع لوائح خاصة: بدأت الشركات العامة تعتمد بشكل متزايد على لوائح خاصة، تطلب من أصحاب الأسهم الذهاب إلى محاكم خاصة حين يكون لديهم شكوى أو مطالبات من الشركة ومديريها. ويمثل ذلك حلاً جيدًا في ظل حوكمة الشركات، خاصة وأن المحامين (الذين يمثلون أصحاب الأسهم ممن يملكون عددا قليلا من الأسهم في كثير من الأحيان) عادة ما يبحثون عن أي مشكلة في أسعار الأسهم أو الأرباح لتقديم دعاوى قضائية ضد الشركة أو مجلس إدارتها، مما يشكل عبئًا على مجلس الإدارة. الثاني: وضع آليات لضمان اختيار أفضل الأشخاص في مجلس الإدارة - من أجل إدارة الشركة بكفاءة لفترة طويلة، يجب أن يلتزم مجلس الإدارة باختيار مجموعة من الأشخاص من ذوي الكفاءات والمهارات، ولتحقيق هذا الهدف، عادًة ما ينبغي وضع حدود عمرية وزمنية وغيرها من الشروط. وفقًا لأحدث استطلاع أجرته منظمة "NACD"، فإن نحو 50% من الشركات العامة في الولايات المتحدة الأمريكية لديها حدود عمرية، ونحو 8% لديها حدود زمنية. - في كثير من الأحيان يستمر المديرون في عملهم لأن من الصعب أن يُطلب منهم ترك المنصب، لذلك فإن وضع حدود عمرية وزمنية طريقة حازمة للوصول إلى تكوين مثالي لمجلس الإدارة. - بالنسبة للحدود العمرية فيمكن للمديرين الذين تقاعدوا من العمل بدوام كامل، أن يكرسوا أنفسهم للعمل في مجلس الإدارة - فيما يتعلق بالحدود الزمنية سوف يحتاج المديرون عادة نحو عِقد من الزمن لوضع استراتيجية وتقييم نجاح تنفيذها. - تعتمد العديد من مجالس الإدارات حاليًا على إجراء تقييمات داخلية، إلا أنه من الأفضل أن يقوم طرف ثالث مستقل بعملية التقييم. - تفيد هذه التقييمات في عدم إعادة انتخاب المديرين ذوي الأداء الضعيف، كما أن المديرين سوف يبذلون قصارى جهدهم حتى لا يتم تقييمهم بضعف الأداء. - في إطار حوكمة الشركات يكون لأصحاب الأسهم، ممن لديهم حصة كبيرة في الشركة الحق في ترشيح مديري خلال الاقتراع 3 - منح المساهمين أصواتًا وفقًا لحصتهم في الشركة - يضمن هذا المبدأ منح المساهمين حق اتخاذ قرار على أساس حصتهم في الشركة، فكلما زادت أسهمهم في الشركة زادت إمكانية التأثير لاتخاذ قرار معين. - حتى في حالة إذا ما رأى مجلس الإدارة خطأ في الرؤية التنافسية، فلا يمكنه منع المساهمين من اتخاذ القرار. ففي ظل حوكمة الشركات يبذل مجلس الإدارة قصارى جهده لعرض وجهة نظره، لكنه يترك القرار في النهاية للمساهمين. - تعمل حوكمة الشركات على تطبيق نهج استباقي يتيح مشاركة المديرين مع المساهمين في اتخاذ قرار، لتحقيق أهداف مشتركة، بدلاً من الخلافات. مقالات ذات صلة:تخفيض (إطفاء) الأصول غير الملموسةطبيعة الأصول غير الملموسةالنفقات الرأسمالية
عاجل
- بواسطة الأدمن
- September 25, 2026
المخصصات قصيرة الاجل
المخصصات قصيرةالاجل هي المخصصات التي يتم تكوينها وفق قواعد محاسبية محددة مثل مخصص الديون المعدومة والديون المشكوك في تحصيلها مخصص ضرائب متنازع عليها وما شابه ذك من مخصصات أخرى . وهذه المخصصات تعتبر مصروفا ماليا يحمل على حساب الارباح والخسائر وتستقطع من ايرادات المبيعات – أوالنشاط الجاري – قبل الوصول لصافي الربح قبل الفوائد والضرائب ، وترحل بنفس قيمتها السنوية كأحد عناصر الخصول المتداولة لاعادة استثمارها في عمليات الشركة الجارية ، ولذلك تعتبر مصادر ذاتية قصيرة الاجل مقالات ذات صلة:طرق تقدير شهرة المحلتكاليف إنتاج البرامجحقوق التأليف والنشر
جديد
- بواسطة الأدمن
- September 25, 2026
التمويل عن طريق الحسابات المتراكمة
التمويل عن طريق الحسابات المتراكمة تعبر الحسابات المتراكمة عن المبالغ أو الدفعات مقدماً من العملاء في مقابل الحصول على سلفة في المستقبل ، وتمثل هذه المبالغ النقدية ائتماناً ممنوحاً من العملاء للشركة بدون تكلفة .بجانب ذلك تمثل الاجور المستحقة ودائنون توزيعات الارباح أهم مصادر التمويل الذاتي القصير الاجل ، لانه يترتب عليها تأجيل المدفوعات النقدية الممثلة لها لعدد من الشهور لحين توفير السيولة بدون تكلفة الشركة مقالات ذات صلة:المحاسبة عن الأصول غير الملموسة التي لا يمكن تحديدها بذاتهاشهرة المحل السالبةطرق تقدير شهرة المحل
