
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
جديد
- بواسطة الادمن
- September 24, 2026
ما مدى أهمية التدقيق الداخلي لإدارة المخاطر؟
ما مدى أهمية التدقيق الداخلي لإدارة المخاطر؟ هذا سؤال وجيه. دعونا نبدأ بالقول إن إدارة المخاطر هي تحديد المخاطر وتقييمها وترتيب أولوياتها. يتأكد المدققون الداخليون من أن شركتهم أو مؤسستهم قد حددت المخاطر الصحيحة التي تنطوي عليها جوانب مثل السياسات والإجراءات والضوابط التشغيلية والمزيد. إنهم يعطون الأولوية لهذه المخاطر بناءً على احتماليتها وتأثيراتها لتحديد المكان الذي يحتاجون فيه إلى قضاء المزيد من الوقت في إجراء الاختبار. المخاطر هي ما سيؤثر على استدامة الشركة وموظفيها والمجتمعات التي تخدمها وجميع أصحاب المصلحة الآخرين. "إذا لم تقم بقياسه، فلن تتمكن من إدارته." مقالات ذات صلة:إستخدام أسلوب العينات في المراجعةمدخل الاهمية النسبية وتحليل الخطر لرفع كفاءة المراجعةالمسئولية القانونية للمراجع الخارجي
عاجل
- بواسطة مدير التحرير
- September 24, 2026
إستهلاك الأصول الثابتة
إستهلاك الأصول الثابتة يمكن النظر إلى الاستهلاك بإعتبارة مقدار التناقص التدريجي في القيم الانتاجية للاصول الثابتة ، نيجة لاستخدامها في العملية الانتاجية خلال الفترة وذلك إما بفعل الاستعمال أو مرور الوقت أو التقادم الناشئ عن التغييرات التكنولوجية أو السوق . أهمية وأهداف حساب الإهلاك يلاحظ أن الاستهلاك يعتبر عنصراً من عناصر التكلفة اللازمة لاتمام نشاط المنشأة مثلة في ذلك مثل باقي أنواع التكاليف الايرادية الجارية ، وتعتبر عملية حساب الاستهلاك وتحميلة للحسابات الختامية ذا اهمية كبيرة وذلك للاسباب الأتية :- · تحديد رقم التكلفة السليم لمنتجات المنشأة. · تحديد نتيجة الاعمال السليمة عن الفترة المالية . · العمل على تحقيق الافصاح المحاسبي وإظهار المركز المالي العادل للمنشأة . · المساهمة في تمويل شراء الاصول الثابتة الجديدة ، بدلاً من الاصول المستهلكة وقت الحاجة إلى إستبدالها . · التحديد السليم للوعاء الضريبي طرق التسجيل المحاسبي للاستهلاك بدفاتر منشأة الاعمال يعتبر الاستهلاك عبئاً من الاعباء واجبة الخصم من الايرادات حيث يتم تحميلة على حساب الارباح والخسائر ويتم معالجة الاستهلاك دفترياً بإحدى طريقتين . 1- الطريقة المباشرة : الطريقة تخفيف قيم الاصول مباشرة من الاستهلاك السنوي . 2- طريقة مجمع الاهلاك " الاستهلاك " : أو طريقة إدراج قيم الاصول بقائمة المركز المالي بالتكلفة الاصلية ، مع ترحيل الاستهلاك السنوي إلى مجمع الاستهلاك وذلك كما يتنين مما يلي :- § وفقاً لهذه الطريقة فإنة يحسب القسط الاستهلاك السنوي . § على أن يحمل على حساب الارباح والخسائر . § مع ترحيل هذا القسط إلى حساب مجمع الاهلاك . § والذي تتجمع فيه مبالغ الاستهلاك السنوي الخاصة بالاصل الثابت ويمثل رصيد أي وقت إجمالي مقدار الاستهلاكات التي حسبت على الاصل حتى تارح إعداد قائمة المركز المالي وذلك كما يلي :- أولاً : ترحيل قسط الاهلاك السنوي إلى مجمع الاهلاك من حــ / قسط استهلاك الاصل إلى حــ / مجمع إستهلاك الاصل ثانياً : تحميل حساب الارباح والخسائر بقسط الاستهلاك السنوي من حــ / الارباح والخسائر إلى حــ / قسط استهلاك الاصل المشكلات المتعلقة بالاستهلاك في الواقع العملي · الاصول الثابتة المستهلكة دفترياً. في بعض الاحيان نجد أن بعض الاصول الثابتة قد تستمر صالحة للتشغيل بعد إنتهاء عمرها المتوقع والذي يتم تحديد معدلات الاستهلاك السنوي على أساسة . من الاسباب لهذه المشكلة هي عدم التقدير الصحيح للعمر الانتاجي للاصل . أهم الآثار المترتبة علىه 1- تكلفة الظاهرة بقائمة الدخل تظهر بأقل من القيمة الحقيقية . 2- أن قيم الاصول الثابتة بقائمة المركز المالي ستظهر باقل من حقيقتها ،الامر الذي يعني أستعمال الميزانية إلى إحتياطي سري وذلك بمقدار الجزء الغير ظاهر من قيمة تلك الاصول الثابتة المستهلكة دفترياً . 3- هناك مشاكل تتعلق بالافصاح لانها لا تعبر بعدالة المركز المالي مما يشتمل عليه من الاصول . أهمية طرق معالجة مشكلة الاصول الثابتة والمستهلكة دفترياً طريقة القيمة التذكارية : والتي تقوم على أساسها إظهار الاصل الثابت المستهلك دفترياً بقيمة تذكارية جنيهاً واحداً - مع عدم تحميل حساب الارباح والخسائر بأية مبالغ مقابل الاستهلاك . - إلى أنه يعاب على هذه الطريقة انها تعالج المشكلة من أي جانب من جوانبها . طريقة إعادة تقدير الاصول وإعادة إظهارها بالدفاتر : وتقوم هذه الطريقة على أساس ضرورة القيام بإعداة تقدير القيمة الانتاجية للاصول الثابتة في الوقت الحالي وإعادة إظهار الاصل الثابت في قائمة المركز المالي بهذه القيمة الجديدة حيث يتم إحتساب الاستهلاك عن هذا الاصل خلال الفترة الباقية من حيث أنه وفقاً لهذه القيمة الجديدة ، ويتم تحميل حساب الارباح والخسائر لكل سنة من السنوات الباقية من عمرة بهذا الاستهلاك - عيوبها : فإنة يجوه إليها إنتقاد رئيسي يتلخص في أن عملية إعادة التقدير لا تخلو من تدخل عنصر التحكيم الشخصي ، مما قد يبعد عنها الخقيقة والموضوعية قيودي بناء على ذلك إلى الاخلال بشافية الافصاح المحاسبي . طريقة إعادة تقييم مجمع الاستهلاك الاصل : وتقوم هذه الطريقة على اساس أن سبب المشكلة يكمن في أن المنشأة قد إحتسب الاستهلاك في السنوات السابقة بمعدل أكبر من المعدل السليم . مما يترتب عليه وصول مجمع الاستهلاك ليصبح مادياً ليقيد الاصل بمعنى نهاية حياة الاصل دفترياً وذلك على الرغم من أن حياة الاصل الفعلية لم تنتهي بعد ، وبذلك فإن هذه طريقة المعالجة المحاسبية السليمة هنا تكون عن طريقة المعالجة المحاسبية السليمة هنا تكون عن طريق إعادة تقييم مجمع مخصص الاستهلاك وتخفيضه بمقدار المغالات فيه وذلك بالقيد الاتي :- من حــ / مجمع الاستهلاك إلى حــ / الاحتياطي الرأسمالي وبذلك تظهر للاصل قيمة من جديد بمقدار التخفيض في قيم مخصص الاستهلاك وتبدأ المنشأة في إحتساب الاستهلاك خلال الفترة الباقية من حياة الاصل . ونؤيد إتباع هذه الطريقة والتي تتسم بالمزايا الاتية :- 1- أن تطبيق هذه الطريقة يدعم مبدأ الموضوعية ويخلو من التحكم الشخصي . 2- أن هذه الطريقة عالجت المشكلة من كافة جوانبها حيث يظهر رقم الارباح والخسائر على حقيقة وقائمة المرك المالي بقيمتها العادلة وعدم إشتمال الميزانية على إحتياطيات سرية . 3- تدعم مبدأ الافصاح المحاسبي . الاحتياطي السري يلاحظ أن الاحتياطيات السرية هي تلك الاحتياطيات التي ليس لها أي وجود دفتري والتي من شأنها إظهار حقوق المساهمين بأقل من قيمتها الحقيقية . مزايا وجود الاحتياطي السري وأهم عيوبة أولاً : المزايا - يمثل عامل ومصدر قوة للشركة . - يعطي إدارة المنشأة المصدر الذي مكن أن تعتمد عليه في إجراءات توزيع الارباح المعتادة في السنوات التي تتحقق فيها أرباح غير كافية لاجزاء مثل هذه التوزيعات . ثانياً : اهم العيوب - أنها تتعارض نع قواعج حوكمة الشركات . - يتعارض مع سياسات الافصاح المحاسبي . - أنه يعتبر أحد أدوات منشأة الاعمال في القيام بأساليب أداة الربحية . - أنه قد يساء أستعمالة من جانب المدير في تحقيق إختلاسات أو إظهار نتيحة أعمال غير صادقة أو التأثير على أسعار المنشأة في سوق الاوراق المالية . وتنشأ الاحتياطيات السرية بكافة الاساليب التي تعمل على تقليل قيمة الاصول عن حقيقتها أو تضخم قيم الالتزامات للغير على خلاف الحقيقة . ويمكن تقليل قيم الاصول بوسائل متعددة من بينها ما يتم بسبب تطبيق بعض المبادئ المحاسبية المتعارف عليها ومن بينها ما يتم نتيجة تعمد الادارة ومن أهم هذه الوسائل :- 1- التمسك في تقييم الاصول الثابتة بالتكلفة التاريجية . 2- تطبيق ساسة التحفظ في توزيع الاصول المتداولة . 3- عدم إظهار الاصول الثابتة التي تحصل عليها المنشأة بدون مقابل في الدفاتر . 4- المغالاة في حساب الاستهلاك عن الاصول الثابتة . 5- إعتبار بعض النفقات الرأسمالية على أنها نفقات إيرادية . 6- المغالاة في قيم مخصصات الاصول 7- معالجة الاصول الثابتة والمتسهلكة دفتريا بطريقة تذكارية . اما عن زيادة الالتزامات للغير فإن من أهم وسائلها :- 1- إظهار مطلوبات وهمية . 2- تضخيم الالتزامات . 3- المغالاة في تضخيم المخصصات . موقف القانون من الاحتياطيات السرية تمنع معظم القوانين في شتى دول العالم كافة المنشآة من تكوين الاحتياطيات السرية . موقف المراجع الخارجي تجاة الاحتياطيات السرية يتعارض وجود الاحتياطي السري مع سياسات الافصاح والشفافية بل وترتيب على وجوده عدم تغيير قائمة المركز المالي عن المركز المالي العادل للمنشاة كما قد يساء إستخدام الاحتياطيات السرية من قبل إدارة المنشاة فيما يتعارض مع مصالح المنشاة . · ويتمثل موقف المراجع الخارجي تجاة الاحتياطي السري فيما يلي :- 1- فيما يتعلق بالاحتياطي السري لا يجب عليك أن تفصح عن الاحتياطي السري طالما أنه لا يساء إستخدمة في حال إستخدام معايير المحاسبة المتعارف عليها . 2- بالنسبة للاحتياطي السري المعتمد الكون من سنوات سابقة فإنه إذا إقتنع به المراجع بأن وجود مثل هذه الاحتياطيات في صالح المنشأة وأقتنع بأن أدارة المنشأة تستعمل هذه الاحتياطيات بأمانة وفي صالح المنشاة فليس عليه الا أن يقوم بمراجعة حسن إستخدام إدارة المنشأة لهذه الاحتياطيات . 3- بالنسبة للاحتياطي السري الذي تتعهد إدارة المنشأة بتكوينها في نفس السنة محل المراجعة فإن من صميم واجب المراجع الخارجي ضرورة إتخاذ كافة الوسائل الكفيلة بمنع تكوين مثل هذه الاحتياطيات وأن يعيد تصحيح الاوضاع كما يجب أن يفصخ عن أية إحتياطياتسرية فإذا لم تقتنع الادارة برأية أصبح واجباً عليه أن يكشف في تقريرة للمساهمين عن هذه الحقائق والمخاطر المتعلقة بها . مع مقالات مفيدة أخرى نتمنى أن نكون قد قدما شئ مفيد لكم متابعين المجلة الكرام لتحميل هذا الاصدار PDF إضغط هنا المصدر : مجلة المحاسب العربي مقالات ذات صلة:التأصيل الاسلامى للمراجعة والرقابةأهمية المراجعة الداخلية في تضيق فجوة التوقعاتمعايير المراجعة الداخلية
عاجل
- بواسطة الادمن
- September 24, 2026
المسئولية المدنية للمراجع الخارجي
المسئولية المدنية للمراجع الخارجي إذا ما وقع المراجع الخارجي تحت طائلة المسئولية المدنية فإنه يصبح مسئولا عن تعويض من قد يلحق بالعميل من خسائر نتيجة إهمالة ، غير أنه يجب ملاحظة أنه إذا اهمل المراجع الخارجي ولم ينتج عن أهمالة أي خسائر للعميل أو الغير فإن هذا المراجع يصبح غير مسئول عن أي تعويص . كيف يقاس الاهمال وتنشأ المسئولية المدنية للمراجعة الخارجي نتيجة إهمال أو تقصير في اداء واجباتة المهنية بالقياس إلى مستوى العناية المهنية المبذولة من المراجع العادي المتمرس متوسط التأهيل والخبرة والكفاءة والذكاء إذا واجه نفس الظروف الخارجية التي أحاطت بالواقعه ، بشرط أن يكون متجرد والا يكون له هلاقة سابقة بنتائج عمليات المراجعة موضوع الحكم ومن ثم فإذا فشل المراجع الخارجي في تحقيق هذا المستوى من الكفاءة والعناية المهنية فإنه يصبح معرضاً للمطالبة بالتعويض عما لحق بعميلة أو الغير من إضرار وخسائر . وتنقسم المسئولية المدنية للمراجع الخارجي إلى : - أولاً : المسئولية العقدية ( تجاة العملاء ويندرج ضمنها المسئولية عن عدم إكتشاف الغش ) ثانياً: المسئولية التقصيرية ( تجاه الغير والطرف الثالث ) مقالات ذات صلة:إجراءات وأساليب المراجعة في ظل المعالجة الآلية للمعلوماتمفهوم المراجعة في ظل المعالجة الآلية للمعلوماتفحص الحسابات لغرض اكتشاف الغش و الإختلاسات
جديد
- بواسطة مدير التحرير
- September 24, 2026
مخاطر المراجعة النهائي أو كما تسمى أحياناً مخاطر المراجعة المقبولة
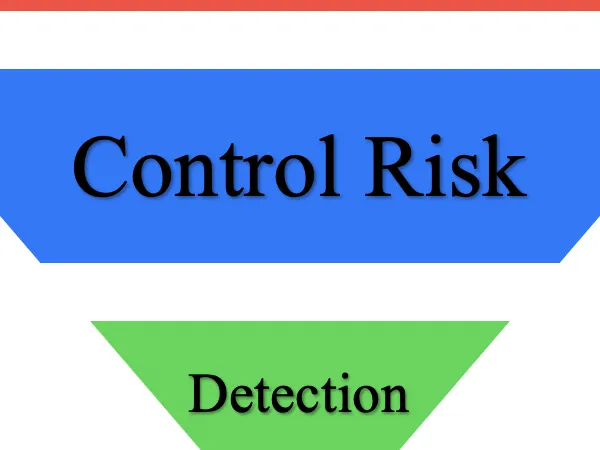
مخاطر المراجعة النهائي أو كما تسمى أحياناً مخاطر المراجعة المقبولة 1- قياس لكيفية أستعداد المراجع لقبول إحتمال أن يكون بالقوائم تحريف جوهري بعد إنتهاء عملية المراجعة والوصول إلى غير متحفظ . 2- وعندما يقرر المراجع مخاطر المراجعة عند أقل مستوى مقبول للخطر يعني أن المراجع يرغب في انه يكون أكثر تأكيداً من ان القوائم المالية غير محرفة جوهيراً . ويلاحظ أن تأكيدات المراجعة تكون محكمة ( متممة ) لمخاطر المراجعة مثلاً : و كانت مخاطر المراجعة المقبولة 2% فإن ذلك يعني أن التأكيد في المراجعة 98% وكلاهما تفيد بنفس المعنى ومما سبق يمكن تعريف الخطر العام للمراجعة بأنه : فشل المراجع إكتشاف الاخطا الجوهريه التي تحتويها القوائم المالية ومن ثم الخكم الخاطئ عليها فيذكر أنها سليمة على غير الحقيقة أو أنها سليمة إذا أظهر على نحو خاطئ أنها مشوهة أو محرفة . ويتكون هذا الخطر من ثلاثة أخطار فرعيين وهي 1- الخطر الحتمي ( المتلازم ) 2- خطر الرقابة 3- خطر الاكتشاف · الخطر الحتمي : هو الذي ينشأ من طبيعة العنصر محل لمراجعة . · خطر الرقابة : هو الخطر النابع عن ضعف الرقابة الداخلية بالشركة . · خطر الاكتشاف : وهو يتعلق بمدى فاعلية إجراء المراجعة في إكتشاف الاخطار . ويتضمن خطر الاكتشاف عنصرين هما الاول : مخاطر المراجعة التحليلية . الثاني : مخاطر المراجعة التفصيلية نموذج خطر المراجعة لاغراض التقييم خطر المراجعة المحقق = الخطر الحتمي X خطر المراجعة المحقق ÷ خطر الاكتشاف المحقق نموذج خطر المراجعة لاغراض التخطيط - نموذج خطر الكراجعة هو نموذج يعكس العلاقات بين كل من خطر المراجعة المقبول والخطر الحتمي ( المتأصل ) وخطر الرقابة وخطر الاكتشاف المخطط خطر الاكتشاف المخطط = خطر المراجعة المقبول ÷ الخطر الحتمكي لخطر الرقابة فإذا كان خطر الاكتشاف المخطط قد تم تقديرة بدرجة مرتفعة فإن المراجع يستطيع القيام بالاتي 1- يإخذ أحجام العينات صفر 2- يستطيع تأدية إجراءات المراجعة بناء على السند دون الانتظار إعداد القوائم المالية 3- يستكيع المراجع إختيار إجراءات مراجعة توفر ادلة الاثبات ذات حجية أقل ( تكاليف منخفضة ) أما إذا كان خطر الاكتشاف المخطط قد تم تقديرة بدرجة منخفضة فغن المراجع يستطيع القيام بالاتي 1- يأخذ حجم العينات كبيرة 2- يستطيع المراجع تأدية معظم إجراءات المراجعة بعد إعداد القوائم المالية 3- يستطيع المراجع إختيار إجراءات مارجعة موفرة أدلة الاثبات ذات حجية عالية ( تكاليف مرتفعة ) ويربط المراجع بين مستوى خطر الرقابة ومستوى الخطر الحتمي واللذان لا يتحكم فيها مستوى خطر الاكتشاف ولاذي يتحكم فيخ عن طريق توسيع حجم العينة ومن ثم تخفيض خطر المراجعة . وبما أن خطر المراجعة النهائي يتكون من محصلة الاخطار الثلاثة التي تؤدي إليه وهي خطر الرقابة وخطر الاكتشاف والخطر الحتمي فإنخطر الاكتشاف = الخطر النهائي ÷ الخطر الرقابة X خطر الحتمي ويجب أن يحدد المراجع الخطر النهائي في نسبة صغيرة حيث أن مكمل النسبة هو مستوى الثقة في الحكم الذي يصدرة على القوائم المالية وتتراوح هذه النسبة بين 5 – 10 % عادة ويحسب مستوى تخفظ المراجع وقدرته على تحمل المخاطر . مثال وعلى سبيل المثال إذا حدد المراجع مستوى الخطر النهائي للمراجعة عند 5% وحدد من خلال الفحص نظام الرقابة الداخلي مستوى خطر الرقابة 60% ثم حدد مستوى الخطر الحتمي عند 80% فإن مستوى الاكتشاف = الخطر النهائي 5% ÷ الخطر الحتمي 0.06 X خطر الرقابة 0.08 = 0.1 تقريباً مقالات ذات صلة:المراجعة في ظل المعالجة الآلية للمعلوماتالغش المالي والرقابة الداخلية: كيف تحمي أموالك وتعزز كفاءة عملياتك الماليةكيف تقوم بإجراء التدقيق الداخلي؟
جديد
- بواسطة مدير التحرير
- September 24, 2026
5 أهداف المراجعة
5 أهداف المراجعة تعددت أهداف المراجعة وأختلف باختلاف نوع المراجعة المطلوب القيام بها ويمكن إيجار هذه الأهداف في الآتي : 1-إبداء رأي فني محايد عن مدي صدق وعدالة القوائم المالية للمنشأة محل المراجعة . 2-إبداء رأي فني محايد عن مدي كفاءة أداء المنشأة . 3-التحقق من أن الوحدة أو النشاط أو البرامج الخاضع للمراجعة حصل علي احتياجاته من الموارد بصورة اقتصادية وأن استخدامه لهذا الموارد تم بكفاءة للحصول علي أكبر قدر ممكن من المخرجات مع تقديم التوصيات اللازمة لتحسين ومحو أسباب الإشراف في حالة وجودها . 4-التحقق من أن النتائج المستهدفة من أداء النشاط أو البرنامج الحكومي تحققت بأكبر قدر من الفعالية مع تقديم التوصيات اللازمة لتحسين الفعالية والحد من أسباب الفشل التي تعترض إنجاز الأهداف المرجوة . 5-فحص المعلومات المتعلقة بالأنشطة الاجتماعية والبيئية للمنشأة بهدف إبداء رأي فني محايد عن مدي دقة هذه المعلومات وإمكانية الاعتماد عليها في تكوين صورة صادقة عن الأداء الاجتماعي والبيئي للمنشأة . ويستفيد من الخدمات التي تقدمها المراجعة الخارجية ( المستقلة ) فئات وطوائف متعددة مختلفة تتمثل مقالات ذات صلة:إستهلاك الأصول الثابتةالنفقات الإيرادية والنفقات الرأسماليةإصدار بعنوان - تحديد الربح المحاسبي وموقف المراجع الخارجي منها
