
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
جديد
- بواسطة الادمن
- September 24, 2026
دراسة تحليلية لتكلفة نظام الكتروني متكامل
دراسة تحليلية لتكلفة نظام الكتروني متكامل لطفية فرجاني يمكن القول بصفة عامة أنه لكي يكون هناك نظام الكتروني متكامل للمعلومات فإن ذلك يتطلب دراسة ثلاث عناصر أساسية : دراسة وتحليل قيمة نظام المعلومات ومقوماته الأساسية . دراسة وتحليل الاحتمالات المختلفة لتعرض النظام الالكتروني للمخاطر . دراسة وتحليل أساليب الرقابة لحماية النظام الالكتروني من هذه المخاطر وبالتالي يمكن وضع أسلوب عام يمكن إتباعه عند دراسة وتحليل هذا النظام وهذا الأسلوب يظهر في الجدول التالي : حمل المادة كاملة من الرابط ادناه مقالات ذات صلة:أنواع الأخطاء المحاسبية وطرق تصحيحهادور المحاسب القانونى فى تحليل وتقييم المنشآتمفهوم جودة عملية المراجعة
جديد
- بواسطة مدير التحرير
- September 24, 2026
أنواع الأخطاء المحاسبية وطرق تصحيحها
أنواع الأخطاء المحاسبية وطرق تصحيحها يمكن تصنيف الأخطاء بالدفاتر والسجلات علي النحو التالي : أولا : الأخطاء العمدية : وهي الأخطاء التي ترتكب عن قصد أو تدبير سابق بقصد التضليل أو إخفاء غش أو اختلاس وهي ترقي إلي مرتبة الغش أو التزوير . ثانياً : الأخطاء غير العمدية : وهي الأخطاء غير المقصودة والتي تقع بسبب السهو أو الجهل وعدم الدراية بكيفية تطبيق المعايير والمبادئ والإجراءات المحاسبية . هذا وتنقسم الأخطاء سواء كانت عمدية أو غير عمدية إلي الأنواع التالية : أخطاء الحذف : تأخذ أخطاء الحذف صورة من الصور التالية : - حذف كلي: وذلك بألا تقيد عملية بأكملها في دفتر اليومية أو لا ترحل العملية بالكامل إلي الحسابات المختصة بدفتر الأستاذ وقد يكون هذا سببه التعمد في ارتكابها مثل عدم إثبات عملية متحصلات نقدية واختلاس قيمتها ، ومثل هذا النوع من الأخطاء لا يؤثر علي توازن ميزان المراجعة ويصعب اكتشافه . - حذف جزئي : ويقصد به طرفا من العملية لم يرحل إلي الحسابات المختصة بدفتر الأستاذ وهذا يؤثر بطبيعة الحال علي توازن ميزان المراجعة مثال ذلك عدم ترحيل فاتورة بيع أجل بحساب العميل بدفتر الأستاذ المساعد وذلك بعد قيدها في يومية المشتريات ، وهذا الخطأ يندرج تحت مجموعة الأخطاء غير العمدية. أخطاء إرتكابية : وهذه الأخطاء الناتجة عن قيد العمليات بطريقة غير صحيحة ، وقد يكون خطأ كليا أي أن الخطأ في طرفي العملية متساو وهذا لا يؤثر في توازن ميزان المراجعة . ومثال ذلك خطأ في العمليات الحسابية في فاتورة بيع قيدت بيومية المبيعات ورحلت إلي الحسابات الشخصية في. ولا شك أن وجود نظام رقابة داخلة سليم يقلل من احتمالات حدوث مثل هذا الأخطاء . هذا الإرتكابية إلي قسمين هما : أخطاء فنية : وهي التي تنشأ نتيجة خطأ في تطبيق أو إتباع المبادئ أو الإجراءات أو الطرق أو السياسات المحاسبية في معالجة العمليات المالية بالدفاتر و السجلات سواء أثناء القيد أو الترحيل أو إجراء التسويات الجردية أو عند إعداد الحسابات الختامية أو القوائم المالية . وتعتبر الأخطاء الفنية من أخطر أنواع الأخطاء نظرا لما تحدثه من تأثير علي نتائج الأعمال والمركز المالي وجدير بالذكر أن إلمام مراجع الحسابات بالمبادئ المحاسبية المتعارف عليها سوف تساعده في اكتشاف مثل هذه الأنواع من الأخطاء . الأخطاء المتكافئة ( المعرضة ). ويقصد بها الأخطاء التي تتكافأ مع بعضها بحيث يمحو خطأ أثر خطأ أخر في الدفاتر ، والتكافؤ هنا يجعل الأخطاء لا يؤثر علي تؤثر علي المراجعة ، مما يصعب من مهمة مراجع الحسابات في اكتشافها ، وتكرار مثل هذه الأخطاء يعطي دلالة علي عدم سلامة النظام المحاسبي من ناحية وضعف نظام الرقابة الداخلية من ناحية أخري . 1- أسباب ارتكاب الأخطاء بالدفاتر : يعزي وجود الأخطاء والغش إلي واحد أو أكثر من الأسباب التالية: جهل وعدم دارية المحاسبين بكيفية التطبيق السليم للمبادئ أو الإجراءات أو الطرق أو السياسات المحاسبية السليمة المتعلقة بقيد العمليات ، أو عرض المعلومات المحاسبية في الحسابات أو إجراء التسويات الجردية اللازمة أو عرض المعلومات المحاسبية في الحسابات الختامية أو القوائم المالية . إهمال أو تقصير من موظفي قسم الحسابات في أداء أعمالهم . وجود دافع غير أخلاقي وغير مشروع لدي مرتكبي الأخطاء للتلاعب بالمعلومات المحاسبية . 2- مواطن ارتكاب الأخطاء خلال مراحل العمل المحاسبي المختلفة ومدي إمكانية تصويبها . لما كان العمل المحاسبي عملا بشريا فإن احتمالات حدوث أخطاء بذلك العمل يعد أمرا طبيعيا ومن ثم فإن تعرف المحاسب والمراجع علي المواطن حدوث الأخطاء أو ارتكابها وطبيعة كل خطأ من كل مرحلة من مراحل العمل المحاسبي يعد أمرا ضروريا لمعرفة كيفية اكتشاف الخطأ وكيفية تصويبه وسوف نعرض فيها يلي فرص واحتمالات حدوث أو ارتكاب الأخطاء خلال مراحل العمل المحاسبي المختلفة ومدي إمكانية تصويبها. مرحلة القيد الأولي للبيانات المحاسبية بالدفاتر والسجلات : تتمثل هذه المرحلة في التعرف علي العمليات من واقع مستنداتها وتحليل العمليات المالية إلي طرفيها المدين والدائن ثم قيد العمليات بدفتر أو بدفاتر اليومية وتنتهي هذه المرحلة بترحيل القيود إلي الحسابات المختصة بدفتر الأستاذ وتتمثل الأخطاء التي يمكن حدوثها أو ارتكاب في هذه المرحلة في الأتي : الفشل في التعرف علي العملية : وهذا الفشل يعني أن المحاسب لم يتفهم العملية بشكل سليم وهذا غاليا ما يرجع إلي نقص كبير في الكفاءة العملية والعملية للمحاسب . تحليل غير سليم للعمليات : وينتج عن ذلك خطأ في الحساب المدين أو الحساب الدائن للعملية المالية وهذا قد يقع عن قصد أو بدون قصد ويترتب علي ذلك خطأ في التوجيه المحاسبي لطرفي القيد أيضاً ومن الأمثلة الشائعة لهذا الخطأ الخلط بين المصروفات الرأسمالية والمصروفات الإرادية . استبعاد لعمليات كان يجب قيدها : ويتمثل ذلك في استبعاد ( عدم القيد بدفتر اليومية ) عمليات شراء حدثت في نهاية العام وسجلت بدفاتر المخازن وتضمنها الجرد الأمر الذي إلي نقص في تكلفة المبيعات وزيادة في مجمل الربح كما يظهر المركز المالي علي غير حقيقته . قيد عمليات كان يجب استبعادها : ومن أمثلة ذلك قيام بعض المحاسبين بإرباح قيمة عمليات في فترة مالية معينة لا تخصها هذا العمليات ، وقد يكون ذلك مرجعة الرغبة في تحقيق هدف محدد مسبقا وبذلك يكون الخطأ متعمدا ( غشا ) ، أو قد يكون هذا التصرف بسبب نقص الكفاءة المهنية . فقد يقوم بعض المحاسبين بتسجيل نقدية تم تحصيلها في أوائل الفترة المالية ضمن عمليات الفترة المالية السابقة لها وذلك بقصد إظهار مركز نقدي للفترة السابقة أقوي من الحقيقة . مرحلة التجميع والترحيل : وهي المرحلة التالية لمرحلة القيد بالدفاتر وهي أيضا لا تخلو من حدوث أخطاء قد تتمثل في الخطاء في تجميع اليوميات المساعدة ، أو في ترصيد الحسابات المختلفة بدفاتر الأستاذ ، أو عند إعداد موازين المراجعة وهي أخطاء حسابية . مرحلة التحضير لإعداد القوائم المالية ( مرحلة إجراء التسويات الجردية ) : في هذا المرحلة هناك احتمالات كثيرة ومتنوعة لحدوث الأخطاء أو ارتكابها تتمثل في الأتي : - خطأ في جرد وتقييم بضاعة أخر المدة . - خطأ في حساب المقدمات والمستحقات بالنسبة للإيرادات والمصرفات . - خطأ في جرد وتقييم النقدية بالخزينة وترجمة العملاء الأجنبية . - خطأ في إعداد مذكرة التسوية لحساب النقدية بالبنك . - خطأ في حساب الديون المعدومة والمخصصات المرتبطة بالمدينين . - خطأ في حساب القيمة الحالية لأوراق القبض وخصص الأجيو . - خطأ في جرد وتقييم الاستثمارات المالية . - خطأ في جرد وتقييم الأصول الثابتة ومجمعات الإهلاك المرتطبة بها . - خطأ في جرد وتقييم الدائنين و أوراق الدفع . مرحلة إعداد القوائم المالية : وهي المرحلة الأخيرة التي تمر بها البيانات المحاسبية ، وفيها حدوث العديد من الأخطاء منها : * التبويب غير السليم لعناصر قائمة نتيجة الأعمال . * التبويب غير السليم لعناصر قائمة المركز المالي . * إدراج عناصر وهمية بقائمة نتيجة الأعمال . * إدراج عناصر وهمية بقائمة المركز المالي . * إسقاط عناصر ( عدم إدراج ) من قائمة نتيجة الأعمال * إسقاط عناصر ( عدم إدراج ) من قائمة المركز المالي . * إعطاء مسميات غير حقيقية لبعض عناصر قائمة نتيجة الأعمال أو قائمة المركز المالي . * عدم الإفصاح عم كل الالتزامات التي يمكن أن تتعرض لها المنشأة مثل تجنب الإشارة إلي المسئوليات العرضية التي قد تتعرض لها المنشأة في المستقبل حدود مسئولية مراجع الحسابات عما يوجد في الدفاتر من أخطاء أو غش أو تلاعب . أن الهدف الأساسي للمراجعة هو تكوين رأي فني بشأن القوائم المالية ومدي دلالتها عن عدالة نتائج لأعمال والمراكز المالي والتغيرات في المركز المالي وفقا للمبادئ المحاسبية المتعارف عليها والمطبقة علي أسس ثابتة . وبالتالي فإنه طبقا لمعايير المراجعة المتعارف عليها فإن مسئولية المراجع – في حدود القيود التي تفرضها عملية المراجعة بطبيعتها – تخطيط فحصه للبحث عن الأخطاء والغش الذي يكون له أثر جوهري علي القوائم المالية وأن يبذل العناية والمهارة اللازمة . ويلاحظ أن عبارة البحث عن الأخطاء والغش تختلف عن عبارة اكتشاف الأخطاء والغش فالبحث معناه أنه عند قيام المراجعة بتخطيط عملية المراجعة عن فإنه يتعين عليه يكون مدركا لاحتمال وجود أخطاء أو غش . ويتم تحقق بحث المراجعة عن الأخطاء الجوهرية والغش بالقيام بإجراءات المراجعة التي تعتبر في رأيه مناسبة لظروف الحال لتكوين رأي في القوائم المالية . فإذا أوضحت عملية الفحص أن هناك دلائل علي وجود أخطاء أو غش فيتعين علي المراجع في هذه الحالات أن يوسع من نطاق مراجعته أو فحصه حتى يتأكد من عدم وجود خطأ أو غش أو يكشف عنه . هذا ونتيجة لتحول عملية المراجعة من مراجعة كاملة إلي مراجعة اختيارية تقوم علي أساس الاختبارات ، فقد ترتب علي هذا التحول في عملية المراجعة أنه لا يمكن اعتبار المراجع مسئولا عن جميع الأخطاء أو الغش أو التلاعب الموجود بالدفاتر والسجلات . وإنما يعتبر المراجع مسئولا فقط عم الأخطاء أو التلاعب الذي يظهرها فحصه العادي للسجلات والدفاتر ، إذا كانت كمية الاختيارات التي أجراها ومستواه المهني لفحص والمراجعة التي قام بها قد وصلت إلي درجة العناية المهنية المعقولة . هذا وما إذا كان المراجع قاد بعملة خير قيام ، ولم يقصر في فحصه لأنظمة الرقابة الداخلية ، أو في كمية الاختبارات التي أجراها ، ولم يقصر في أي مرحلة من مراحل عمله أو الأشراف علي مندوبية ، أي أنه أتخذ العناية المهنية المعقولة ، فإنه لا يعتبر مسئولا عما تحويله الدفاتر من أخطاء أو غش دفين رسمت خطوطه وأحكمت أطرافه بدقة . ويتعين علي المراجع إذا تطرق إليه أدني شك عن وجود أخطاء أو تلاعب بالدفاتر ،أن يوسع من نطاق اختباراته حتى يزيل هذا الشك ، أو يكشف هذا الخطأ والتلاعب . تصويب الأخطاء : من الخصائص التي تتصف بها المعلومات المحاسبية المسجلة بالدفاتر والسجلات هي احتمال وجود أخطاء بها وتحدث الأخطاء لأحد سببين أو هما معا : جهل أو عدم دراية المحاسب بالقواعد والمبادئ المحاسبية المتعلق بتحليل العمليات وتسجيلها وترحيلها والخط في تطبيقها . إهمال أو تقصير من جانب المحاسبين في أداء أعمالهم ويتم تصنيف الأخطاء من وجهات نظر متعددة فمن حيث تأثيرها علي ميزان المراجعة تصنيف كما يلي : أولا : الأخطاء التي تسبب عدم توازن ميزان المراجعة : عندما لا يتوازن ميزان المراجعة فإن ذلك يدل علي وجود خطأ حسابي أو محاسبي كالآتي : * خلط في تصنيف الأرصدة بين مدين ودائن في الميزان المراجعة . * خطأ حسابي في عملية الترصيد . * خطأ في جمع جانبي الحساب تمهيدا لإجراء عملية الترصيد . * خطأ في عملية الترحيل من دفتر اليومية إلي دفتر الأستاذ . * خطأ في التسجيل بدفتر اليومية . * عدم إدراج رصيد أحد الحسابات في ميزان المراجعة ويتم البحث عن الخطأ لاكتشافه وتصحيحه وفقا للإجراءات التالية : * مراجعة عمليات نقل الأرصدة من الحسابات إلي ميزان المراجعة والتحقق من وضع رصيد الحساب في الموقع الصحيح بميزان المراجعة . * مراجعة عملية الترحيل من دفتر اليومية إلي الحسابات بدفتر الأستاذ . * إجراء عمليات مقارنات بين ميزان المراجعة الجاري تصويبه وميزان المراجعة السابق لاكتشاف الحسابات التي لم يتم لإدراجها في ميزان المراجعة الجاري تصويبه . وعندما يتم اكتشاف أسباب الفرق ( الخطأ ) فإنه يتم تصويبها بقيود في دفتر اليومية كما هو الحال في الأخطاء المحاسبية التي تحدث بدفتر اليومية أو يتم تصويبها مباشرة في الحسابات التي حدثت فيها الأخطاء طبقا لطبيعة الخطأ كما هو الحال بالنسبة للأخطاء الحسابية . ثانياً : الأخطاء التي لا تؤثر علي توازن ميزان المراجعة : هي الأخطاء التي تحدث ومع ذلك يظل ميزان المراجعة متوازنا ويمكن تصنيف هذه الأخطاء كما يلي : - خطأ في أسم الحساب . - خطأ في نوع الحساب . - خطأ متكافئ . - خطأ حذف . وسوف نتناول فيما يلي هذه الأنواع بدارسة طبيعتها وكيفية تصويبها : تصويب الأخطاء بدفتر اليومية : كما سبق أن أسلفنا يعتبر دفتر اليومية دفتر قانوني ولقد أكد القانون علي ضرورة خلو دفتر اليومية من الشطب أو التحشير حتى لا يفقد الدفتر قانونيته لذلك عندما يحدث خطأ في دفتر اليومية سواء كان خطأ حذف أو خطأ فني أو خطأ ارتكابي فإن تصويب الخطأ لا يجب أن يتم بالشطب أو الكشط أو التحشير ولكن يتم باستخدام احدي الطريقتين المتعارف عليهما والتي يتم توضيحيهما علي النحو التالي : الطريقة المطولة : يتم تصويب الخطأ بالطريقة المطولة كما يلي : 1- إلغاء القيد الخطأ بإجراء قيد عكسي للقيد الخطأ . 2- إجراء القيد الصحيح وفقا للأصول الفنية . الطريقة المختصرة : تختصر هذه الطريقة عملية التصويب بإلغاء الجزء الخطأ فقط بالقيد وتصويبه في خطوة واحدة . مقالات ذات صلة:المسئولية العقدية للمراجع الخارجيالمسئولية المدنية للمراجع الخارجيالوضع القانوني للمراجع الخارجي
عاجل
- بواسطة الادمن
- September 24, 2026
ما هي فوائد التدقيق الداخلي؟
ما هي فوائد التدقيق الداخلي؟ هناك العديد من الفوائد لإجراء عمليات التدقيق الداخلي، بما في ذلك تقليل المخاطر وتحسين الكفاءة التنظيمية. من خلال تحديد المخاطر ونقاط الضعف داخل المنظمة، يمكن للعديد من المدققين الداخليين مساعدة الإدارة على اتخاذ قرارات أفضل حول مكان تخصيص الموارد من أجل تحسين الأداء. بالإضافة إلى ذلك، من خلال توفير ضمانات بأن الضوابط فعالة وكفؤة، يمكن للمدققين الداخليين مساعدة المؤسسات على تلبية متطلبات الامتثال. توفر عمليات التدقيق الداخلي أيضًا قيمة للموظفين الأفراد. ومن خلال تحديد المجالات التي يحتاج فيها الموظفون إلى تحسين أدائهم، يمكن للتدقيق الداخلي أن يساعدهم على أن يصبحوا أعضاء أكثر فعالية وكفاءة في المنظمة. بالإضافة إلى ذلك، من خلال تسليط الضوء على أمثلة الأداء الجيد، يمكن لعمليات التدقيق الداخلي أن تساعد الموظفين على الشعور بالتقدير والاعتراف بمساهماتهم. بشكل عام، يوفر فريق التدقيق الداخلي عددًا من الفوائد للمؤسسات والأفراد على حدٍ سواء. لا يمكنك تحسين ما لا تقيسه. مقالات ذات صلة:العوامل المختلفة التي تؤثر في تحديد التقدير الاولي للاهمية النسبيةإستخدام أسلوب العينات في المراجعةمدخل الاهمية النسبية وتحليل الخطر لرفع كفاءة المراجعة
جديد
- بواسطة الادمن
- September 24, 2026
العوامل المختلفة التي تؤثر في تحديد التقدير الاولي للاهمية النسبية
العوامل المختلفة التي تؤثر في تحديد التقدير الاولي للاهمية النسبية 1- حجم اعمال المنشاة مقاساً بإجمالي الايرادات او الاصول أو صافي الدخل يؤثر في هذا التحديد طردياً وذلك لأن الاهمية النسبية مفهوم نسبي ولي مطلق . 2- الاس المستخدمة لتحديد المقدار الذي يعتبر هاما والتي قد تكون 1-2 : صافي الدخل قبل الضريبة للسنة الجارية فمثلاً إذا كان مقدار التحريف يرزيد عن 10% من هذا الاساس يعتبر تحريف هاماً وإذا قل عن 5% يعتبر تحريفاً غير هاماً وإذا كان بين 5% و 10% فإن الامر يحتاج إلى مزيد من التقدير الشخصي لتحديد أهميته . 2-2 : متوسط الدخل قبل الضريبة عن مدة ثلاث سنوات سابقة للسنة الجارية وينتج هذا الاساس إذا كان صافي الدخل قبل الضرائب للسنة الجارية صغيراً او كبيراً جداً بخلاف المعتاد . 3-2 : إجمالي الاصول او إجمالي الاصول المتداولة أو الثابتة ويلاحظ أن النسب مع هذا الاساس تكون بين 3% إلى 6% وتعتبر هذه النسبة قواعد مشتقة من الممارسة العملية . 3- هناك مجموعة أخيرة من العوامل النوعية ( خلاف ما سبق من عوامل كمية ) فعلي سبيل المثال يكون التحريف هاما ًمؤثر بغض النظر عن مقدارة إذا : - 1-3 : تعلق التحريف بغش وليس بخطأ غير متعمد . 2-3 : إذا أرت التحريف إلى تغيير إتجاه الاربح من تصاعدي إلى تحقيق خسارة والعكس . تقدير مقدار التحريف الكلي حيث ان المراجع يسخدم اسلوب العينات بدلا من أسلوب الفحص الشامل فإن الاخطأ المكتشفة في العينة مستخدم التقدير التحريف الكلي في المجتمع وذلك وفقاً للمعادلة الاتية صافي التحريف في العينة ÷ القيمة الدفترية للعينة تحليل - صافي التحريف في العينة ( الفرق بين القيمة قب المراجعة وبعد المراجعة للعينة محل الفحص ) - القيمة الدفترية للعينة ( القيمة الدفترية للعينة المراجعة كما تظهر في قائمة المركز المالي لمجتمع المراجعة كما تظهر في قائمة المركز المالي ) أهم النتائج المترتبة على مقارنة مقدار التحريف النهائي في القوائم المالية بالتقدير الاولي للاهمية النسبية · إذا كان المقدار أكبر من التقدير الاولي للاهمية النسبية يرفض المراجع الخارجي القوائم المالية بإعتبارها محرفة تحريفاً هاماً ومؤثراً . · وإذا لم تقم الادارة بتصويب الاخطاء المكتشفة لتخفيض التحريف الكلي النهائي في القوائم المالية بحيث يصبح أقل من التقدير فإن المراجع يجب أن يصدر تقريراً سلبياً . مدخل تحليل الخطر لرفع كفاءة وفعالية المراجعة . بين معيار المراجعة المصري يقم 315 بعنوان تفهم المنشاة وبيئتهموتقييم مخاطر التحريف الهام ، أنه ينبغي على المراجع الخارجي تفهم المنشاة وبئتها بما في ذلك نظام الرقابة الداخلية بدرجة كافية لتحديد وتقييم مخاطر التحريف الهام والمؤثر في مراجعة القوائم المالية وقد عرف معهد المحاسبين القانوني الامريكي AICPA في معيار رقم 47 مخاطر المراجعة بانها : المخاطر الناتجة عن فشل المراجع – دون أن يدري في تعديل رأيه بشكل ملائم بخصوص قوائم مالية بها أخطاء جوهرية . مقالات ذات صلة:ما مدى أهمية التدقيق الداخلي لإدارة المخاطر؟ما هي إدارة المخاطر في التدقيق الداخلي؟إدارة المخاطر والمراجعة الداخلية
عاجل
- بواسطة مدير التحرير
- September 24, 2026
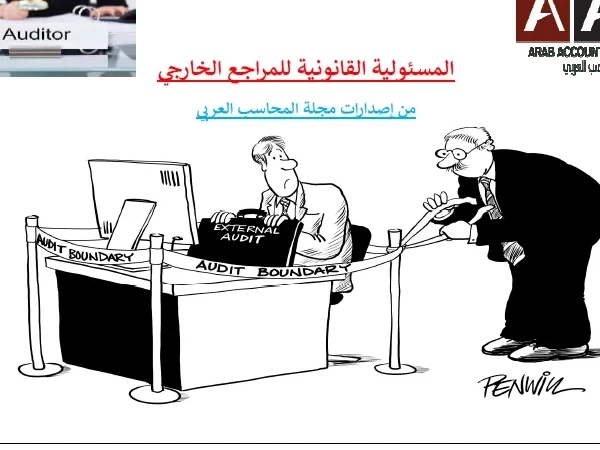
المسئولية القانونية للمراجع الخارجي
المسئولية القانونية للمراجع الخارجي تتفرع مسئولية المراجع الخارجي إلى : · مسئولية مدنية . · مسئولية جنائية . · مسئولية تأديبية . الوضع القانوني للمراجع الخارجي نص قانون شركات المسهامة المصري على أن المراجع الخارجي يسأل عن صحة البيانات الواردة في تقريرة بوصفة وكيلا عن مجموعة المساهمين ،وبناء عى ذلك فإن المراجع الخارجي المعيين وفقاً لاحكام القانون يقوم بدورة كوكيل عن المساهمين لكي يراجع الحسابات والقوائم التي قامت إدارة الشركة بإعدادها كما أن حقوق المراجع الخارجي وواجابته قد حددها القانون . ويمكن أن يتعرض المراجع الخارجي أثناء قيامة بإداء مهام مهنته لثلاث صور من من المسئولية القانونية 1- مسئولية مدنية . 2- مسئولية جنائية . 3- مسئولية تأديبية . أولاً : المسئولية المدنية :- وتقام دعواها من العميل " هو عميل عملية المراجعة ، أو هو الجمعية العامة للمساهمين ، أو أصحاب حقوق الملكية " أو الغير " الطرف الثالث لمهنة المراجعة في حال التقصير أو الاهمال " في حال قيام المراجع بإلحقا الضرر بعميلة أو بالغير . ثانياً المسئولية الجنائية :- وتقام دعواها إذا أرتكب المراجع الخارجي عملا يمثل إضراراً بالمجتمع وإهدار النظام العام من قبل النيابة العامة . ثالثاً : مسئولية تأديبية :- وهي مسئولية تنشأ إذا قام بإرتكاب مخالفة أو إخلال بكرامة وشرف المهنة او مخالفة لتقاليد المهنة . حدود كل مسئولية من المسئوليات السابقة · المسئولية المدنية : - إذا ثبت أن المراجع مسئول مسئولية مدنية يحكم عليها بتعويض مالي إما للعميل او لغير العميل . · المسئولية الجنائية : - إذا ما ثبتت المسئولية الجنائية على المراجع يصبح أو يحكم عليه بالسجن لمدة متفاوتة وفقاٌ لما نص عليه قانون المساهمة أو المراجعة أو الجنايات المصري . · المسئولية التأديبية : - إذا ثبت على ارملاجع الخارجي يتعرض إلى احد العقوبات التأديبية من جهة المحاسبة والمراجعة وهي نقابة التجاريين بالجزاء من ( لفت النظر ، توجيه اللوم ، الإنزار ، الوقف المؤقت ) وقد تصل إلى سحب ترخيص مزاولة المهنة من المراجع الخارجي سحباً نهائي . المسئولية المدنية للمراجع الخارجي :- إذا ما وقع المراجع الخارجي تحت طائلة المسئولية المدنية فإنه يصبح مسئولا عن تعويض من قد يلحق بالعميل من خسائر نتيجة إهمالة ، غير أنه يجب ملاحظة أنه إذا اهمل المراجع الخارجي ولم ينتج عن أهمالة أي خسائر للعميل أو الغير فإن هذا المراجع يصبح غير مسئول عن أي تعويص . كيف يقاس الاهمال وتنشأ المسئولية المدنية للمراجعة الخارجي نتيجة إهمال أو تقصير في اداء واجباتة المهنية بالقياس إلى مستوى العناية المهنية المبذولة من المراجع العادي المتمرس متوسط التأهيل والخبرة والكفاءة والذكاء إذا واجه نفس الظروف الخارجية التي أحاطت بالواقعه ، بشرط أن يكون متجرد والا يكون له هلاقة سابقة بنتائج عمليات المراجعة موضوع الحكم ومن ثم فإذا فشل المراجع الخارجي في تحقيق هذا المستوى من الكفاءة والعناية المهنية فإنه يصبح معرضاً للمطالبة بالتعويض عما لحق بعميلة أو الغير من إضرار وخسائر وتنقسم المسئولية المدنية للمراجع الخارجي إلى : - أولاً : المسئولية العقدية ( تجاة العملاء ويندرج ضمنها المسئولية عن عدم إكتشاف الغش ) ثانياً: المسئولية التقصيرية ( تجاه الغير والطرف الثالث ) المسئولية العقدية :- في مصر أفصح قانون المساهمة المصري عن المسئولية العقدية للمراجع الخارجي وتتضامن المراجعين الخارجيين - إذا ما تعدو في المشئولية والاجل المحدد لرفع دعوى المسئولية والمطالبة بالتعويض ،حيث بين القانون أن المراجع الخارجي يكون مسئولاًأمام الشركة عن تعويض الضرر الذي يلحقها بسبب الاخطاء التي تقع منه في تفيذ عملة وإذا كان للشركة أكثر من مرجع جارجي إشتركوا في الخطأ كانو مسئوليين أمام الشركة بالتضامن . ولكي تنشأ المسئولية العقدية للمراجع الخارجي فلا بد من توافر أربعة أركان رئيسية 1- أن يكون المراجع الخارجي مكلف بواجب محدد . 2- أن يفشل المراجع في أداء الواجب . 3- إصابة المدعي بضرر نتيجة خطأ المراجع أو فشلة في أداء واجبة . 4- الا يكون اهمال الماجع قد ترتب على إهمال العميل نفسة . · ويلاحظ هنا أن معيار عناية الرجل المهني المعتادة أو عناية الوكيل يستخدم كمعيار لتحديد المشئولية العقدية للمراجع الخارجي . · ويتفرع من المسئولية العقدية كل من : 1- المسئولية عن أعمال المساعدين والخبراء والمراجع الخارجي والمسئولين عن عدم إكتشاف الغش وذلك كما يتبين مما يلي المسئولية عدم إكتشاف الغش بين معيار المراجعة المصري رقم 240 مسئولية المراجع بشأن الغش والتدليس ، أنه ينبغي على المراجع الحفاظ على أسلوب الشك المهني طوال عملية المراجعة وأن كيون مدركاً لامكانية وجود تحريف هام ومؤثر ناتجاً عن الغش .وذلك مع وجوب مراعاة الاعتبارات الاتية عند دراسة مسئولية مراجع الحسابات الخارجي عن عدم إكتشاف الواقعة او الغش " التلاعب بالقوائم المالية " . 1- الظروف لخاصة بواقعة التلاعب . 2- درجة العنياة المهنية التي بذلها مراجع الحسابات الخارجي . 3- ما إذا كانت هناك ظروف كانت تعتبر كفيلة بإثارة الشك من قبل مراجع الحسابات الختامية حول وجود تلاعب أو غش في القوائم المالية . 4- مدى مسئولية إدارة المنشأة محل المراجعة عن عدم إكتشاف واقعة التلاعب او الغش في القوائم المالية . المسئولية التقصيرية للمراجع الخارجي تمثل المسئولية التقصيرةي تجاه الطرف الثالث الفرع الرئسيس الثاني للمسئولية المدنية للمراجع الهارحي وهي تقوم على أساس مساءلة المراجع الخارجي عن خطأة أما غير موكلة ممن لا يرتبطون بعلاقة تعقادية ، ويسخدمون القوائم المالية التي قام بمراجعتها وقدم تقريرة بشانها وذلك ترتباً على إخلال ذلك المراجع بالالتزام بالقانون العام الذي يقض بعدم الاضرار بالغير . لاحظ أن أطراف عقد المراجعة الخارجية هم الطرف الاول : المراجع الخارجي نفسة . الطرف الثاني : أصحاب الشركة المشاهمين وهم ( أصحاب حقوق الملكية أي حملة الاسهم العادية ) وقد نص قانون شركات المساهمة المصري على أن مراجع الحسابات الخارجي يسأل عن صحة البيانات الواردة في تقريرة بوصفة وكيلا عن مجموعة المساهمين أما إدارة شركة المساهمة فهي التي يقوم المراجع الخارجي بالمراجع على الحسابات والقوائم المالية والسجلات ونظام الرقابة الداخلية التي قامت هذه الادارة بإعدادها وذلك فإن الادارة ليست طرفاً ثانياً ولا ثالثاً . أما الطرف الثالث لعملية المراجعة : فهو الطرف بمعنى أي أحد بخلال الطرف الثاني وبخلاف إدارة الشركة " مثل البنوك ، المستثمري المتوقعون ، مصلحة الضرائب ، ومصلحة الشركات ، وهيئة أسواق المال : أما المسئولية التقيرية للمراجع الخارجي فإنها لكي تنشأ أو تثبت فلا بد من توافر الاركان الثلاثة الاتية 1- ضرورة وقوع تقصير أو خطأ من المراجع الخارجي . 2- إصابة المدعي بضرر ناتج عن خطأ أو تصير المراجع الخارجي . 3- وجود علاقة سببية بين خطأ أو تقصير المراجع وبين الضرر لاذي أصاب المدعي . · ملاحظة غاية في الاهمية ويتكون الخطأ أو التقصير في المسئولية التقصيرية من عنصرين الاول : عنصر ماجي ويتمثل في التعدي ويقصد به إنحراف سلوك المراجع الخارجي سواء تعمد الاضرار بالغير أو لم يتعمد وإنما صدر من إهمال وتقصير . الثاني: عنصر معنوي ويتمثل في الادراك والتمييز وخلاصة المسئولية التقصيرية للمراجع الخارجي يمكن بيانها على النحو التالي : - تتمثل أركان المسئولية التقصيري للمراجع الخارجي في 1- تعدي المراجع وتقصيرة وإهمالة . 2- ضرررة يصيب الطرف الثالث حسن النية 3- رابطة سرية بين تعدي المراجع وبين الضرر الذي أصاب الطرف الثالث حسن النية وهنا يجب التفرقة بين حالتين لتحميل هذا الاصدار PDF إضغط هنا مع مقالات مفيدة أخرى نتمنى أن نكون قد قدما شئ مفيد لكم متابعين المجلة الكرام مقالات ذات صلة:إستهلاك الأصول الثابتةالنفقات الإيرادية والنفقات الرأسماليةإصدار بعنوان - تحديد الربح المحاسبي وموقف المراجع الخارجي منها
