
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
جديد
- بواسطة مدير التحرير
- September 23, 2026
مهارات إعداد القوائم المالية
مهارات إعداد القوائم المالية الخطوة الأولى: عمل شجرة حسابات متكاملة بحيث يراعى فيها ترتيب الأصول والخصوم كما تقدم، إضافة إلى تصنيف الإيرادات والمصاريف البيعية وغيرها. الخطوة الثانية : تطبيق المعادلة المحاسبية للميزانية الأصول = الخصوم + حقوق الملكية تطبيق معادلة الإيرادات والمصاريف لقائمة الدخل: الإيرادات – المصاريف = صافي الربح (الخسارة) منقول مقالات ذات صلة:أهمية قائمة التدفقات النقديةأهداف التقارير الماليةشرح شامل خطوات إعداد القوائم المالية
جديد
- بواسطة المجلة
- September 23, 2026
ترجمة المعايير الدولية لاعداد التقارير المالية
ترجمة المعايير الدولية لاعداد التقارير المالية عندما يصدر مجلس معايير المحاسبة الدولية معايير أو تفسيرات جديدة، فإنه يتيح عموماً للمنشأة تطبيق المتطلبات الجديدة قبل تاريخ النفاذ الإلزامي. يوحد هذا النص المتطلبات الصادرة مؤخر اً، على افتراض أنه قد تم تطبيق جميع هذه المعايير والتفسيرات في مرحلة مبكرة. ولا يتضمن هذا النص المعايير أو التفسيرات التي تحل محلها هذه المتطلبات الجديدة، حتى في المواضع التي بقيت فيها سارية المفعول. ويتعين على الق رّاء الذي يرغبون بالإطلاع على المعايير والتفسيرات الموحدة دون افتراض التطبيق المبكر الرجوع إلى المعايير الدولية لإعداد . اية عام ٢٠١٣ d التقارير المالية ٢٠١٤ (الكتاب الأزرق) الذي نُشر باللغة الإنجليزية حمل من هنا مقالات ذات صلة:تعرف على الشكل النموذجى لقائمة الدخل الشاملالدخل الشاملنبذه عن توزيعات الارباح
عاجل
- بواسطة الادمن
- September 23, 2026
الدليل المحاسبي وشرحة
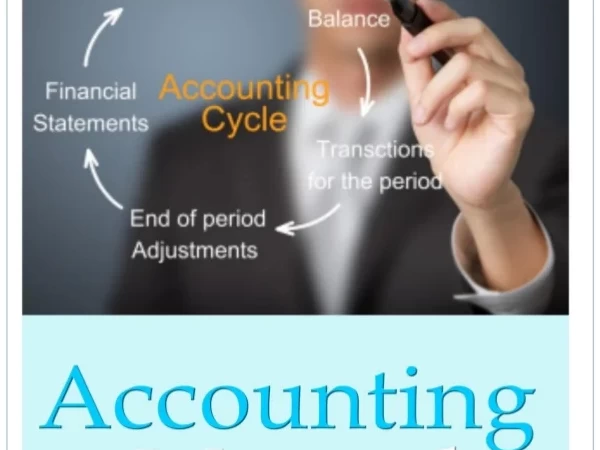
تشكل بقرار من رئيس الجهاز المركزي للمحاسبات لجنة فنية دائمة تختص باقتراح التعديلات والتغييرات التي تقتضيها ظروف التطبيق وتصدر هذه التعديلات بقرار من رئيس الجهاز وتعتبر جزءًا من النظام المحاسبي الموحد..."، كما نصت المادة الرابعة من هذا القرار على أن "يتولى الجهاز المركزي للمحاسبات متابعة تنفيذ هذا النظام". وقد كان من الضروري إزاء التحولات الاقتصادية التي شهدتها مصر خلال السنوات الأخيرة من الانطلاق نحو الأخذ باقتصاديات السوق الحر بدي ً لا عن أسلوب الاقتصاد الموجه أن يتم إعادة النظر في النظام المحاسبي الموحد وتعديله حتى يتلاءم مع متطلبات المرحلة الاقتصادية الراهنة ويتواكب في الوقت ذاته مع أحدث الاتجاهات والمفاهيم التي طرأت على الفكر المحاسبي طبقًا لمعايير المحاسبة الدولية، ونتيجة لذلك صدر قرار رئيس الجهاز رقم 204 لسنة 2001 بتعديل الدليل المحاسبي وشرحه والقوائم المالية بالنظام المحاسبي الموحد، ونشر هذا القرار في الوقائع .2001/3/ المصرية بالعدد 58 (تابع) أ في 14 مقالات ذات صلة:الفرق بين قائمة الدخل وقائمة التدفقات النقديةهدفا الربحية والسيولة للمنشآت الاقتصاديةالتمييز بين الموازنة النقدية وقائمة التدفقات النقدية
جديد
- بواسطة الادمن
- September 23, 2026
قائمة التغيير في حقوق الملكية
قائمة التغيير في حقوق الملكية وتبين هذه القائمة التغيرات في حقوق المكلية لفترة محدوده من الزمن ، هي نفس الفترة التي تغطيها قائمة الدخل ، والبيانات لهذه القائمة اخذت من تحليل معادلة الميزنية ، بالاضافة إلى قائمة الدخل إن رصيد أول المده لحقوق الملكية ( رأس المال ) يظهر السطر الاول من هذه القائمة ثم الاستثمارات لصاحب المشروع ، صافي الربح ثم المسحوبات والمعلومات التي تزودنا بها هذه القائمة : لماذا ازدادت أوانخفضت حقوق الملكية . مقالات ذات صلة:كيفية إعداد الميزانية العموميةتعرف على الشكل النموذجى لقائمة الدخل الشاملالدخل الشامل
القوائم المالية
- بواسطة وائل مراد
- September 23, 2026
شرح شامل خطوات إعداد القوائم المالية
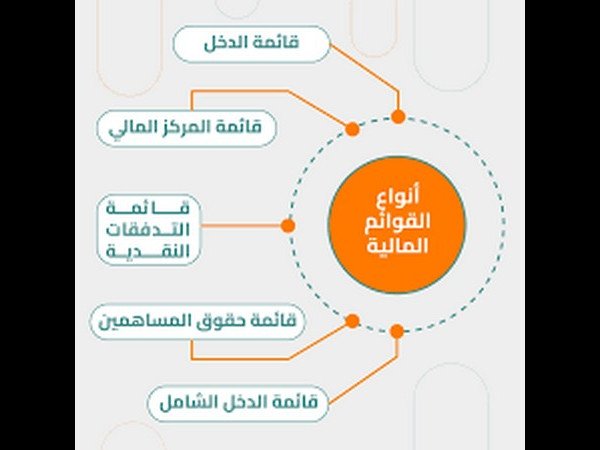
شرح شامل خطوات إعداد القوائم المالية تُعد دورة إعداد القوائم المالية من أهم الدورات المحاسبية التي يجب على كل محاسب أو مدير مالي الإلمام بها، لأنها تمثل الإطار العملي الذي يربط بين تسجيل العمليات اليومية وبين عرض الصورة الحقيقية للوضع المالي للشركة. تهدف هذه الدورة إلى إعداد قوائم مالية دقيقة وموثوقة تساعد الإدارة والمستثمرين وأصحاب القرار على فهم الأداء المالي واتخاذ قرارات سليمة. تعتمد دورة إعداد القوائم المالية على مجموعة من الإجراءات المتتابعة التي تُنفذ وفقًا للمعايير المحاسبية المعتمدة، سواء المعايير الدولية (IFRS) أو المعايير المحلية أو مبادئ المحاسبة المقبولة عمومًا (GAAP). أولًا: جمع المعلومات المالية تبدأ الدورة بجمع جميع المستندات والبيانات المالية اللازمة، مثل الفواتير، إيصالات القبض والصرف، كشوف الحسابات البنكية، سجلات الأصول والالتزامات، وأي مستندات متعلقة بالأطراف الخارجية. تمثل هذه المرحلة الأساس الذي تُبنى عليه دقة القوائم المالية. ثانيًا: تسجيل العمليات المالية في هذه المرحلة يتم تسجيل جميع العمليات المالية في الدفاتر المحاسبية وفقًا للمبادئ والمعايير المحاسبية، وتشمل عمليات الشراء والبيع، القبوض والمدفوعات، الرواتب والأجور، وكذلك الأصول والخصوم. الدقة هنا ضرورية لتجنب الأخطاء لاحقًا. ثالثًا: القيود والتسويات المحاسبية قبل إعداد القوائم المالية، تُجرى القيود والتسويات اللازمة لتصحيح الأخطاء وتطبيق مبدأ الاستحقاق، مثل تسويات الإهلاك، المصروفات المستحقة، والإيرادات المقدمة، وذلك لضمان أن تعكس البيانات الواقع المالي بدقة. رابعًا: إعداد القوائم المالية الأساسية يتم في هذه المرحلة إعداد القوائم المالية الرئيسية، وتشمل: الميزانية العمومية قائمة الدخل قائمة التدفقات النقدية قائمة التغيرات في حقوق الملكية وتُعرض هذه القوائم وفق شكل منظم ومتوافق مع المعايير المحاسبية المعتمدة. خامسًا: المراجعة والتدقيق تشمل هذه المرحلة المراجعة الداخلية للتأكد من صحة التسجيلات والالتزام بالسياسات المحاسبية، بالإضافة إلى المراجعة الخارجية من مراجع مستقل لإبداء الرأي المهني حول عدالة القوائم المالية ومصداقيتها. سادسًا: الإفصاح ونشر القوائم المالية بعد اعتماد القوائم المالية، يتم الإفصاح عن المعلومات الجوهرية ونشر القوائم للأطراف ذات العلاقة مثل المساهمين، المستثمرين، البنوك، والجهات الرقابية، وفقًا للقوانين واللوائح المعمول بها. سابعًا: تحليل القوائم المالية لا تكتمل دورة إعداد القوائم المالية دون تحليلها، حيث يتم استخدام المؤشرات والنسب المالية لتحليل الربحية والسيولة والملاءة المالية، ومقارنة الأداء مع الفترات السابقة أو الشركات المنافسة. ثامنًا: التقارير واتخاذ القرارات تُستخدم نتائج التحليل المالي في إعداد التقارير النهائية التي تساعد الإدارة على تقييم الأداء، تحديد نقاط القوة والضعف، استكشاف الفرص، واتخاذ قرارات مالية وإدارية استراتيجية. مقالات ذات صلة:50 مهمة ومسئولية من مهام المدير المالي الناجح6 فئات مختلفة لحقوق الملاك في الشركاتمن هم مستخدمو البيانات المالية
