
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
عاجل
- بواسطة مدير التحرير
- September 24, 2026
ضوابط الإصدار النقدي في النظام الإسلامي
ضوابط الإصدار النقدي في النظام الإسلامي لقد وضع التشريع الاسلامي ضوابط هامة وحيوية ومستدامة تعمل على ضبط الاصدار النقدي وحمايته وجعلة اداة هامة من ادوات النهوض الاقتصادي ومن أبرز هذه الضوابط ما يلي: 1. منع اصدار النقود الا من قبل ولي الامر (الدولة ) حيث قصر حق إصدار النقود على الدولة وحدها دون الأفراد والمؤسسات ، واعتبار هذه الوظيفة دليل من ادلة سيادة الدولة وسلطانها ( ) وقد وردت اقوال كثيرة للفقهاء تجيز وتبارك هذا التوجة لاهميته في ضبط الامور ولم ينكر علماءالإسلام وفقهاؤه على الدولة هذا الحق على مر العصور، ( ) ويقول الإمام أحمد '' لايصلح ضرب الدرهم إلا في دار الضرب بإذن السلطان ،لأن الناس إذا رخص لهم ركبوا العظائم" وفي هذا المقام يعتبر ابن خلدون " ان السكة هي احدى شارات الملك"( )'. 2 . تحريم الغش : فقد شدد الاسلام على أن تكون النقود المصدرة خالصة وخالية من الغش . لقول الرسول صلى الله عليه وسلم ''من غشنا فليس منا '' وللغش في النقود مضار كثيرة ابرزها انه يساهم في رواج النقود وكثرتها بين ايدي الناس مما يؤدي الى فقدانها لقيمتها وبالتالي حصول التضخم الذي يؤدي الى الكساد.، وللفقهاء في هذا المقام اقوال كثيرة منها : قول الامام الشافعي :" يكرة للامام ضرب الدراهم المغشوشة للحديث الصحيح ان رسول الله قال :" من غشنا فليس منا ) ، وفية فساد للنقود واضرارا بذوي الحقوق وغلاء للاسعار وانقطاع الاجلاب وغيرة من المفاسد.... ويكرة لغير الامام ضرب المغشوش لأن فيه افتئاتا على الامام فيغتر به الناس بخلاف ضرب الامام " ( )بل ان ابن عرفة افتى فيمن يقوم بهذا الفعل ان يخلد في السجن حتى يموت" ( ) 3. أن يتناسب حجم الإصدار النقود مع النمو الحقيقي في الانتاج حيث يخضع الإصدار النقدي للتغير في حجم الطلب على النقود ،فهو يتناسب مع نمو الإنتاج الحقيقي مع مراعاة تثبيت القيمة الفعلية للنقود ، لتحقيق سلامة الاقتصاد ونموه الثابت المستديم وتأمين العدالة الاقتصادية والاجتماعية. يقول الأمام ابن تيمية '' ينبغي للسلطان أن يضرب لهم فلوسا تكون بقيمة العدل في معاملاتهم من غير ظلم لهم ،ولايتجر ذو السلطان في الفلوس أصلا '' ، وعليه فلا يحق للدولة أن تصدر نقود لأجل مايسمى بالتمويل بالتضخم أو التمويل بالعجز ،وهو أن يقوم البنك المركزي بإصدار كمية إضافية من النقود لحساب الدولة الخالص تستخدمها في تغطية العجز الذي تعاني منه الميزانية العامة ،نتيجة تجاوز النفقات لمجموع الأيردات العامة . ويقول الشاطبي: " الاستقراض في الأزمات أنما يكون حيث يرجى لبيت مال المسلمين دخل ينتظر أو يرتجى ،وأما لم ينتظر شيئا وضعفت وجوه الدخل ،بحيث لايغني كبير شئ ،فلابد من جريان التوظيف". وقد ثبت بالتطبيق العملي المعاصر مضار التمويل التضخمي (التمويل بالعجز) وقد اشار لذلك كثير من الاقتصاديين الغربيين انفسهم حيث يقول المدير الإداري لصندوق النقد '' أن التمويل بالعجز يضر بالاقتصاد من خلال التضخم واختلال ميزان المدفوعات وارتفاع معدلات الفائدة وسوء تخصيص الموارد ،وانخفاض معدل النمو وزيادة البطالة ومن ثم التواترات الاجتماعية وقد سبق الاسلام هذا التوجة بقرون عديدة من خلال ضبط الاصدار النقدي وتناسبة مع عملية النمو الحقيقي في الاقتصاد. مقالات ذات صلة:وسائل التمويل بالبنوك التقليدية ومقارنتها بالبنوك الإسلاميةالأوراق التجارية : Commercial Papersاتفاقيات إعادة الشراء Repurchase Agreements
عين على الأسواق
- بواسطة فريق إعداد المجلة
- September 24, 2026
مصر تكشف عن خطة لاقتراض 2.524 تريليون جنيه مصري من السوق المحلية خلال الربع الثاني من السنة المالية 2025/2026
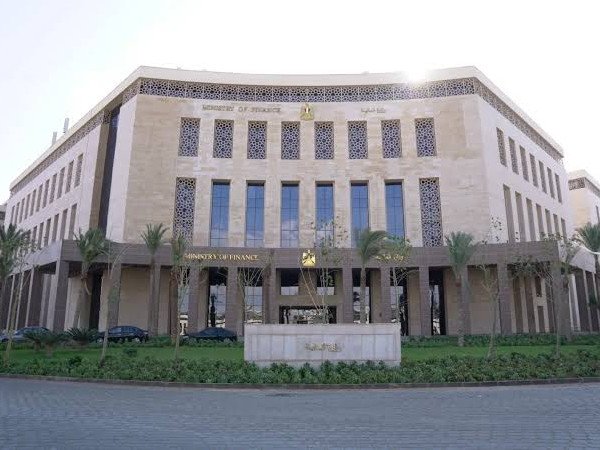
مصر تكشف عن خطة لاقتراض 2.524 تريليون جنيه مصري من السوق المحلية خلال الربع الثاني من السنة المالية 2025/2026 أعلنت الحكومة المصرية عن تفاصيل خطتها لاقتراض 2.524 تريليون جنيه مصري من السوق المحلية خلال الربع الثاني من السنة المالية 2025/2026، في إطار جهودها لسداد استحقاقات أدوات الدين وتمويل عجز الموازنة العامة للدولة. ونشرت وزارة المالية الخطة على موقعها الإلكتروني الرسمي، مؤكدةً أنه سيتم طرح 105 مزادات لأدوات الدين خلال الفترة من أكتوبر الماضي إلى نهاية ديسمبر المقبل بقيمة إجمالية تبلغ 2.524 تريليون جنيه مصري. ووفقًا للخطة، سيطرح البنك المركزي المصري، الذي يدير الإصدارات نيابةً عن الحكومة، 52 مزادا لأذون خزانة بقيمة 2.042 تريليون جنيه مصري، و48 مزادا لسندات خزانة بقيمة 462 مليار جنيه مصري، وخمسة مزادات لصكوك سيادية بقيمة 20 مليار جنيه مصري خلال هذه الفترة. في أكتوبر وحده، طُرحت مزادات بقيمة 845 مليار جنيه مصري، بينما سيشهد نوفمبر إصدارات بقيمة 687 مليار جنيه مصري، يليها 992 مليار جنيه مصري مُخطط لها في ديسمبر. يُظهر الجدول التفصيلي أن الحكومة ستُصدر ثلاثة عشر مزادًا لأذون خزانة لأجل 91 يومًا بقيمة 350 مليار جنيه مصري، بالإضافة إلى ثلاثة عشر مزادًا لأذون لأجل 182 يومًا بقيمة 451 مليار جنيه مصري. كما سيتم طرح ثلاثة عشر مزادًا آخر بقيمة 561 مليار جنيه مصري لأذون لأجل 273 يومًا، بالإضافة إلى ثلاثة عشر مزادًا لأذون لأجل 364 يومًا بقيمة إجمالية تبلغ 680 مليار جنيه مصري. تتضمن خطة الاقتراض أيضًا ثلاثة عشر مزادًا لسندات حكومية لأجل عامين بقيمة إجمالية 124 مليار جنيه مصري. كما تُحدد ثمانية مزادات لسندات متغيرة الفائدة لأجل ثلاث سنوات بقيمة 40 مليار جنيه مصري، إلى جانب ثلاثة عشر مزادًا لسندات ثابتة الفائدة لأجل ثلاث سنوات بقيمة إجمالية 246 مليار جنيه مصري. بالإضافة إلى ذلك، سيتم إجراء ثمانية مزادات لسندات متغيرة العائد لأجل خمس سنوات بقيمة 32 مليار جنيه مصري، وستة مزادات لسندات ثابتة العائد لأجل خمس سنوات بقيمة 20 مليار جنيه مصري. ولأول مرة، تتضمن الخطة إصدار خمسة مزادات لصكوك سيادية بقيمة إجمالية تبلغ 20 مليار جنيه مصري. لا تزال البنوك العاملة في السوق المصرية أكبر المستثمرين في أذون وسندات الخزانة، التي تصدرها الحكومة بانتظام لتمويل عجز الموازنة العامة للدولة. تُطرح هذه الأوراق المالية من خلال خمسة عشر بنكًا مشاركًا كمتعاملين رئيسيين في السوق الأولية. ثم تعيد هذه البنوك بيع جزء من الإصدارات في السوق الثانوية للمستثمرين المحليين والأجانب من المؤسسات والأفراد. مقالات ذات صلة:شروط المنافسة التامة في ضوء المعالم الشرعية للسوق الإسلاميةلماذا النشاط المالي ؟اختصارات العملات حول العالم
جديد
- بواسطة الادمن
- September 24, 2026
الخدمات المصرفية
الخدمات المصرفية تشكل الخدمات المصرفية أهمية خاصة لدى البنوك الإسلامية حيث تعمل على جذب المدخرات من الأفراد والمؤسسات العامة والخاصة . وفيما يلي نستعرض أبرز الخدمات المصرفية وآفاق التعاون بين البنوك الإسلامية والتقليدية في القيام بها . 1- الأوراق التجارية : وهي عبارة عن مستندات مكتوبة لإثبات حق شخص معين في مبلغ معين. وتتعامل البنوك في ثلاثة أنواع منها وهي : أ - الشيك . ب- السند الإذني . ج- الكمبيالة . ولا يوجد خلاف بين البنوك التقليدية والإسلامية فيما يتعلق بالشيك والسند الإذني حيث يتفقان في نوعية الخدمات المقدمة فيما يتعلق بالتحصيل . وتتعامل البنوك التقليدية في الكمبيالات بأنواعها المختلفة فهي تقوم بتحصيل الكمبيالات لحساب عملائها مقابل عمولة تحصيل ، كما أنها تقدم القروض بضمان ما لديها من كمبيالات وتحصل على فائدة تعادل الفرق بين قيمة القرض الممنوح وقيمة الكمبيالة المقدمة كضمان ، كما تقوم بخصم الكمبيالات المقدمة من العملاء ويحق لها إعادة خصمها لدى البنك المركزي عند الحاجة إلى ذلك . أما البنوك الإسلامية فيقتصر تعاملها على تحصيل الكمبيالات كخدمة مقابل أجرة متفق عليها ، وبما أن البنك الإسلامي لا يقوم بالإقتراض بفائدة فهو ينظر إلى الكمبيالة برسم التأمين على أنها ضمانات يمكن أن يقدمها العميل الذي يتعامل مع البنك دون أن يستغلها البنك في عملية الإقراض ولا يحصل منها البنك الإسلامي إلا على عمولة تحصيل فقط متفق عليها مسبقاً . أما خصم الكمبيالة فلا يتعامل بها البنك الإسلامي لاعتمادها على الفائدة المحرمة(1) 2- الإعتمادات المستندية : يعرف الاعتماد المستندي بأنه تعهد كتابي صادر من البنك بناء على طلب المستورد لصالح المصدر يتعهد فيه البنك بدفع أو قبول كمبيالات مسحوبة عليه عند تقديمها مستوفاة للشروط الواردة في الاعتماد (2) . وتتعامل البنوك التقليدية بصور مختلفة للاعتمادات المستندية فيها : أ- إعتماد مستندي قابل للإلغاء وغير معزز Revocable L.C. ب- إعتماد مستندي غير قابل للإلغاء وغير معزز Irrevocable L.C. ج- إعتماد مستندي غير قابل للإلغاء ومعزز Irrevocable Confirmed L.C. د - إعتماد مستندي قابل للتحويل Transferable L.C. هـ- إعتماد مستندي متجدد ( دائري ) Revolving L.C. ولكل نوع من هذه الأنواع ضوابط وشروط محددة لا مجال لسردها إلاّ أن الاعتماد المستندي غالباً ما يتضمن تقديم الائتمان ( ما لم يكن مغطى بالكامل ) وتتعامل البنوك التقليدية به على أساس الفائدة الربوية المحرمة . أما البنوك الإسلامية فقد اعتبرت الاعتماد المستندي يعكس ثلاث معاملات إسلامية هي الوكالة والضمان والحوالة وأن ممارسة هذه الخدمة جائز شرعاً عند خلوها من الائتمان وذلك مقابل أجرة متفق عليها بين العميل والبنك (3). فالإعتماد المستندي هو تعهد بالسداد والدفع لمبلغ معين من جانب البنك الذي يصدره للشخص الذي يتقدم له لفتح الاعتماد وفق شروط متفق عليها نيابة عن العميل الذي أصدر أمره للبنك بفتح الاعتماد فيهي تأخذ معنى الضمان والوكالة والحوالة في العمليات التجارية الدولية (1) . 3- خطابات الضمان : يعرف خطاب الضمان بأنه تعهد كتابي يتعهد البنك بمقتضاه بكفالة أحد عملائه ( طالب الضمان ) في حدود مبلغ معين لدى طرف ثالث عن التزام على العميل المكفول خلال فترة زمنية معينة (2) وتنشأ الحاجة إليه بغرض الاشتراك في المناقصات والمزايدات والعطاءات العامة التي تتطلب ضرورة سداد مبالغ معينة كتأمين لضمان الجدية والتنفيذ . ويصدر البنك خطاب الضمان بعد أن يحصل من العميل على نسبة معينة من قيمة خطاب الضمان كغطاء أو تأمين وتحدد هذه النسبة تبعاً لمدى ثقة البنك في المركز المالي للعميل وحجم تعاملاته مع البنك ودرجة المخاطرة ويكون الغطاء إما في صورة نقدية أو أوراق مالية أو بضائع ويتقاضى البنك عند إصداره خطاب الضمان عمولة محددة على الجزء غير المغطى في خطاب الضمان ، أما الجزء المغطى فتكون نسبة ما يتقاضاه البنك كمصاريف إدارية أقل من العمولة (3) . أما البنوك الإسلامية فقد اختلف الفقهاء في أخذ الجعل على الضمان والذي عليه جمهور العلماء أنه لا يجوز . ولذلك فإن أخذ البنك الإسلامي عمولة على خطابات الضمان لا يجوز ويقوم البنك الإسلامي بتقديم هذه الخدمة بالشروط التالية : 1- أن يكون لطالب خطاب الضمان وديعة تغطي الخطاب بالكامل . 2- أن يكفل طالب الضمان أحد عملاء البنك بحيث يغطي خطاب الضمان بالكامل . 3- إذا لم يكن الضمان كافياً ولم يقدم كفيلاً فإن البنك الإسلامي يستطيع أن يدخل مع طالب خطاب الضمان شريكاً بشروط المشاركة المعروفة في الفقه الإسلامي وأن يكون الربح بين العميل والبنك حسب الاتفاق (1) . 4- الصرف الأجنبي : تشمل عمليات الصرف الأجنبي العديد من المعاملات والتي يمكن استعراضها بشكل موجز وهي : 1- الحوالات الصادرة الواردة : ويقصد بالحوالات الصادرة أوامر الدفع الصادر من المصرف إلى المراسلين في الداخل والخارج لدفع مبلغ معين إلى مستفيد محدد بأمر الدفع إلى عنوانه أو حسابه لدى البنك المراسل أو لدى بنك آخر . أما الحوالات الواردة فهي أوامر الدفع الواردة من المراسلين في الداخل والخارج لدفع مبلغ ما لمستفيد محدد بأمر الدفع لطلب شخص آخر (2). 2- التعامل في الشيكات السياحية ( التحصيل – البيع – الشراء ) : ويتم تحصيل الشيكات السياحية بناء على رغبة العميل وبعد التأكد من ملكيتهم لها أما عملية الشراء فهي شراء الشيكات السياحية من المتعاملين وصرف صافي القيمة إليهم نقداً أو إيداعها في حساباتهم أو حسابات غيرهم . أما بيع الشيكات السياحية فتقوم بعض الشركات والبنوك العالمية بالاتفاق مع البنك على موافاته بشيكات من إصدارها على سبيل الأمانة ليقوم المصرف ببيعها للمتعاملين الراغبين في ذلك . ويحدد الاتفاق مواعيد سداد قيمة الشيكات المباعة وكيفية السداد ونصيب المصرف من عمولة البيع . 3- إصدار الشيكات المصرفية بالعملات الأجنبية : وهي إحدى طرق الدفع مع الخارج وتكون إصدارها بناء على طلب العملاء وهي مشابهة للحوالات الصادرة . 4- استبدال العملات الأجنبية : وهي استبدال مبالغ من حسابهم بعملة أجنبية إلى عملات أجنبية أخرى بناءً على رغبة العملاء ويقوم البنك الإسلامي بتقديم هذه الخدمات المصرفية ويحصل على عمولة نظير أدائه هذه الخدمات ، كما يحصل على المصروفات الإدارية التي أنفقها أثناء تنفيذ هذه الخدمة للعملاء (1) كما أن المصاريف التي يأخذها البنك من العميل هي مصاريف فعلية يتكبدها البنك لإنجاز هذه الخدمات مثل مصاريف البرق والبريد والهاتف وغيرها من المصروفات ولذا يمكن أن يقوم البنك الإسلامي بتقديم هذه الخدمات وأن يأخذ عليها أجر بشرط ألا يترتب على القيام بها أية مخالفة شرعية (2) . الخدمات المصرفية الأخرى : 1- تحصيل الحقوق والتوكيل في الوفاء : يعهد العميل إلى البنك الذي يتعامل معه بتحصيل حقوقه لدى الغير وخاصة الحقوق الثابتة في سندات أو أوراق مالية لا تحتاج إلى تقديم أدلة ومناقشة وجود الحق أو عدمه عند تحصيلها وقد يؤدي البنك هذه الخدمة للعميل بدون مقابل أو بعمولة متفق عليها كالشيكات أوالكمبيالات . 2- الخدمات المصرفية المتعلقة بالأوراق المالية : يقوم البنك بالتوسط في بيع وشراء الأوراق المالية تنفيذاً لأوامر عملائه كما قد يودع العملاء أوراقهم المالية لدى البنك للحفاظ عليها والقيام بخدمتها. كما يقوم البنك بدور الوسيط في علميات الإكتتاب في الأسهم التي تصدرها الشركات عندما يتولى البنك ذلك نيابة عنها في إصدار أسهمها . ويتقاضى البنك نظير أعمال الخدمات المشار إليها أجراً أو عمولة وتندرج تحت الوكالة الجائزة شرعاً (1) . ولاشك أن كثيراً من الدول الإسلامية تحتاج إلى تعاون كبير بين البنوك الموجودة بها سواء كانت إسلامية أو تقليدية حيث أن بعض هذه الدول لم تنتشر بها البنوك الإسلامية على نطاق واسع أو لا توجد في بعضها الآخر فروعاً كافية مع وجود أصحاب رؤوس الأموال الذين يرغبون في استثمار أموالهم استثماراً حلالاً كما أن هناك من يرغب في تمويل نشاطاتهم على أسس إسلامية وتقديم الاستشارة لهم من خلال البنوك التقليدية (2) . مقالات ذات صلة:الذهب كملاذ آمن للمستثمرين في ظل تقلبات الاقتصاد العالميتأثير التضخم العالمي على اقتصادات الشرق الأوسطاستكشاف أسرار التضخم وتأثيره على حياتنا اليومية
جديد
- بواسطة الادمن
- September 24, 2026
الاستثمار الحقيقي
يقصد بالأصل الحقيقي كل أصل له قيمة إقتصادية في حد ذاته والاستثمار الحقيقي : هو الاستثمار في أصول ثابتة أو متداولة ملموسة (مخزون سلعي) منتجه خلال الفترة الزمنية محل الدراسة (3) . ويعطي الاقتصاديين أهمية خاصة للاستثمار الحقيقي على فرض أن الاستثمار الحقيقي هو ما يترتب عليه إيجاد منافع اقتصادية تزيد من دخل المستثمر وبالتالي زيادة الدخل القومي للمجتمع بصفة عامة . ولعل أهم مكونات الاستثمار الحقيقي : أ - الاستثمار في الآلات والمعدات . ب- الاستثمار في المباني . ج- الاستثمار في المخزون السلعي . ويشمل الاستثمار في الآلات والمعدات كل المعدات الإنتاجية كالمكائن والأجهزة الإنتاجية والمولدات ووسائل النقل المستخدمة في الإنتاج . ويهدف المستثمر في الغالب الحصول على أكبر ربح ممكن وهذه المشروعات لا تتم في العادة إلا بعد إجراء دراسات الجدوى الاقتصادية لهذه المشروعات . أما الاستثمار في المباني فيشمل المباني السكنية والصناعية والتجارية والمصارف والمستودعات ومباني الخدمة العامة والطرق والجسور وغيرها . أما الاستثمار في المخزون السلعي فهو التغير في قيمة المخزون الصناعي والتجاري ( سواء المواد الأولية أو نصف المصنعة ، أو تامة الصنع ) الذي يوجد في نهاية العام عن قيمة المخزون السلعي أول العام (1). (3) خالد عبد الرحمن المشعل – الجانب النظري لدالة الاستثمار في الاقتصاد الإسلامي ، بحث مقدم لنيل الماجستير ، جامعة الإمام محمد بن سعود الإسلامية ، الرياض ، ص 8-10 . (1) نفس المرجع السابق ، ص 10 مقالات ذات صلة:البنوك الإسلامية والتقليديةأهمية الاستثمار المالي قصير الأجلمعايير وضوابط استثمار الأموال في الإسلام
عاجل
- بواسطة مدير التحرير
- September 24, 2026
اعتبارات استراتيجية إدارة محفظة الأوراق المالية
اعتبارات استراتيجية إدارة محفظة الأوراق المالية يلزم على الإدارة العليا في البنوك التجارية، عند بناء سياستها واستراتيجيتها الخاصة بإدارة الاستثمار، مراعاة مجموعة من القواعد التي تعتبر بمثابة معايير تبنى عليها سياسات واستراتيجيات الاستثمار وأهمها1:- توافر الأموال اللازمة للاستثمار : يتم ذلك من خلال تدبير موارد مالية جديدة تتصف بالثبات وطول الأجل، وذلك عن طريق إصدار أوعية ادخارية جديدة تتضمن مزايا جديدة للمدخرين أو الاقتراض بسعر فائدة منخفض والذي يكون بمثابة رافعة تشغيلية. جودة الأوراق Quality of Individual Securities: ضرورة التزام البنك بالتعامل في أوراق مالية ذات جودة عالية ضماناً لحقوق المودعين، بمعنى قابلية تلك الأوراق للبيع ( دون أي عوائق ) يلجأ البنك إلى تصفيتها عند الحاجة أي بمثابة احتياطات سيولة. تنويع الأوراق Diversification ويعبر عن قرار البنك الخاص بتشكيله أو توليفه للاستثمارات التي تتكون منها المحفظة، فالهدف من التنويع تخفيض درجة المخاطر التي يتعرض لها عائد المحفظة، فالخطر الكلي للمحفظة يتمثل في خطرين هما: الخطر غير المنتظم والخاص بمحفظة بعينها ويتم تخفيضه عن طريق ( التنويع القطاعي ). الخطر المنتظم والخاص بالسوق ويتم عن طريق ( التنويع الدولي ). إذن تنويع الأوراق المالية من عدد مختلف من القطاعات يؤدي إلى خفض المخاطر الغير منتظمة، أما التنويع الدولي والذي يعني شراء أوراق مالية من إحدى البورصات الخارجية فيعمل على خفض المخاطر المنتظمة دون التأثير على حجم العائد للمحفظة. مقالات ذات صلة:أخلاقيات الأعمال وأثرها في تفعيل محاسبة المسؤوليةالاقتصاد اليوم – مباشر وواضح، مناسب للتحديث اليوميارتفاع سعر الذهب في مصر
