
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
45444545.jpg)
جديد
- بواسطة مدير التحرير
- September 24, 2026
الفرق بين نظام الجرد الدوري والجرد المستمر
الفرق بين نظام الجرد الدوري والجرد المستمر نظام الجرد الدوري (Periodic Inventory) بيعتمد على جرد فعلي للمخزون في نهاية كل فترة محاسبية عشان تحدد تكلفة البضاعة المباعة. الطريقة دي أبسط وأرخص، لكن مفيش فيها متابعة لحظية للمخزون طول الفترة. نظام الجرد المستمر (Perpetual Inventory) بيحدّث رصيد المخزون مع كل عملية بيع أو شراء لحظيًا، غالبًا من خلال نظام محاسبي متكامل. بيدّي دقة أعلى وقدرة على اكتشاف العجز أو الفائض بسرعة، لكن بيحتاج نظام أقوى وتكلفة تشغيل أعلى. أيهما تختار؟ الشركات الصغيرة بحجم مخزون محدود غالبًا بتكتفي بالجرد الدوري، أما الشركات اللي عندها حركة مخزون كبيرة ومتنوعة فالجرد المستمر بيوفر لها رقابة أدق وقرارات أسرع.
جديد
- بواسطة فريق تحرير مجلة المحاسب العربي
- September 24, 2026
التضخم والذهب: العلاقة الاقتصادية الكلاسيكية ودلالاتها المحاسبية
العلاقة التقليدية بين التضخم والذهب تقوم على فكرة بسيطة: حين ترتفع الأسعار العامة وتفقد العملة قوتها الشرائية، يلجأ المستثمرون للذهب كأصل مادي محدود الكمية يصعب "طباعته" كما هو الحال مع العملات الورقية، وهذا يدعم قيمته نسبياً في مواجهة التضخم. لكن هذه العلاقة ليست ميكانيكية تماماً، لأن أسعار الفائدة تلعب دوراً موازياً ومهماً. حين يستجيب البنك المركزي للتضخم برفع أسعار الفائدة بشكل حاد، يصبح الاحتفاظ بأصول تُدرّ عائداً ثابتاً، مثل السندات أو الودائع، أكثر جاذبية نسبياً مقارنة بالذهب الذي لا يمنح عائداً دورياً، وهذا قد يحدّ من ارتفاع سعره حتى لو استمر التضخم مرتفعاً. لذلك فإن أفضل توقيت لأداء الذهب تاريخياً هو عندما يكون التضخم مرتفعاً بينما تبقى أسعار الفائدة الحقيقية (بعد خصم التضخم) منخفضة أو سالبة، لأن المستثمر في هذه الحالة لا يخسر شيئاً يُذكر من عدم حصوله على عائد ثابت من أصول أخرى. من منظور التخطيط المالي، فهم هذه العلاقة المزدوجة بين التضخم وأسعار الفائدة يساعد الشركات والأفراد على تقييم توقيت أي قرار استثماري في المعادن النفيسة بشكل أكثر دقة، بدلاً من الاعتماد على القاعدة المبسطة "تضخم مرتفع = ذهب مرتفع" وحدها.
مقال جديد
- بواسطة وائل مراد
- September 24, 2026
اتعلم تسجيل القيود المحاسبية مع حوار ممتع بين الاصحاب
اتعلم تسجيل القيود المحاسبية مع حوار ممتع بين الاصحاب في المقال ده، هنقدم لك طريقة سهلة وممتعة لتعلم تسجيل القيود المحاسبية من خلال حوار بسيط بين مجموعة من الأصدقاء. الحوار هيساعدك تفهم الأساسيات المطلوبة لتسجيل القيود في دفتر اليومية بشكل صحيح، وكمان هنعرض بعض الأخطاء الشائعة اللي ممكن تقع فيها وإزاي تتجنبها. سواء كنت مبتدئ في المجال أو عندك خلفية بسيطة، المقال ده هيكون دليل عملي ومفيد ليك. علي:يا جماعة، أنا لسه بادي في شغل جديد و مطلوب مني أسجل قيود محاسبية، حد يعرف ازاي أعمل ده؟ محمود: أوووه، الموضوع مش صعب يا علي. تعالي نفهمه مع بعض. أولا، القيود المحاسبية هي ببساطة تسجيل كل العمليات المالية اللي بتحصل في الشركة. سارة: طيب يعني ايه القيود المحاسبية؟ ممكن توضحولي؟ محمود: طبعاً. بصي، كل عملية مالية في الشركة بتتسجل في دفتر خاص بيها، وده بنسميه "دفتر اليومية". كل عملية بنسجلها بتتكون من حاجتين: "المدين" و "الدائن". علي: المدين والدائن؟ يعني ايه الكلام ده؟ محمود: ببساطة، المدين هو الطرف اللي استلم القيمة المالية، والدائن هو الطرف اللي دفع القيمة المالية. مثلا، لو اشترينا بضاعة، الشركة بتبقى مدينة لأنها استلمت البضاعة، والمورد اللي دفع البضاعة هو الدائن. سارة: طيب، ازاي نكتب القيد ده في الدفتر؟ محمود: هنكتب القيد بالشكل ده: - أول حاجة نحدد التاريخ. - بعدين نكتب اسم الحساب المدين وقيمته. - بعد كده نكتب اسم الحساب الدائن وقيمته. - وأخيراً، نضيف شرح صغير للعملية دي. علي: ممكن تديني مثال عملي؟ محمود: طبعا، تخيل إننا اشترينا بضاعة ب1000 جنيه من شركة الموردين يوم 1 يونيو. القيد هيكون كالتالي: - 1 يونيو - المدين: المخزون 1000 جنيه - الدائن: الموردين 1000 جنيه - شرح: شراء بضاعة من شركة الموردين. سارة: كده بقى الموضوع أوضح. طب ايه الأخطاء الشائعة اللي ممكن نقع فيها وإحنا بنسجل القيود؟ محمود: من الأخطاء الشائعة إنك ممكن تنسى تكتب التاريخ، أو تكتب القيم غلط، أو حتى تكتب القيد من غير شرح. لازم تتأكد إن كل حاجة مكتوبة صح ومفهومة. علي: شكراً يا محمود. فعلاً فهمت الموضوع دلوقتي. هبدأ أطبق ده في الشغل وأشوف. سارة: فعلاً يا محمود، شكراً ليك. الحوار ده كان مفيد جداً. محمود: العفو يا جماعة، أي وقت. المهم إنكم تطبقوا اللي اتعلمتوه صح. مقالات ذات صلة:24 أداة لتطوير نفسك كمدير ماليمقومات المحاسب الناجحالتمويل وهيكلة رأس المال
جديد
- بواسطة مدير التحرير
- September 24, 2026
المحاسبة عن شركات السياحة والسفر
المحاسبة عن شركات السياحة والسفر ما هي المحاسبة ؟؟ المحاسبة بشكل عام هي فن توصيل المعلومات المالية عن الوحدة الإقتصادية للمديرين وحملة الأسهم وغيرهم ويتم هذا الإتصال على شكل تقارير مالية توضح أن الموارد الإقتصادية تحت سيطرة الإدارة سواء كانت التقارير توضح ربح أو خسارة في كلا الحالتين وظيفة المحاسبة هو توضيح الموقف المالي للمؤسسة أو الشركة بمنتهى الدقة والأمانة . وظيفة المحاسبة هي توصيل المعلومات على شكل تقارير مالية ( ميزان مراجعة - ميزانية عمومية - قائمة دخل - حسابات عملاء - موردين وغيره .. ) ولكن يختلف كل مجال عن الآخر في طريقة التعامل مع الأحداث المالية المختلفة وذلك على حسب طبيعة هذه الأحداث نفسها . وعند الحديث عن الحسابات في شركات السياحة والسفر نستطيع القول أنها مثل غيرها من المجالات بشكل عام ففي النهاية التقارير الختامية واحدة ولا تتغير ( ميزان المراجعة - قائمة المركز المالي - قائمة الدخل - قائمة التدفقات النقدية - ... غيره ) . ولكن تختلف في التفاصيل وفي جزئيات تميز مجال السياحة والسفر عن غيره من المجالات كما يلى : شركات السياحة والسفر ينقسم العمل فيها إلى قسمين : السياحة - السفر السياحة من المنظور المحاسبي هو كل ما يتعلق بحجوزات الفنادق والوحدات السكنية ووسائل النقل وغيره كل ما يخص زيارة السائح في البلد التي يقوم بزيارتها ، وبالتالي فكل هذا يترتب عليه مصاريف وايرادات وبعض هذه الحجوزات يجب أن تكون مسبقة الدفع وبعضها يكون بشكل آجل ولترتيب هذا الأمر وتنظيمه يكون التعامل بين الشركة ووكيل سياحي ولا يكون التعامل مع الفندق مباشرة الا في اضيق الحدود . السفر هو كل ما يتعلق بحجوزات الطيران من اصدار تذاكر على شركات الطيران المختلفة ( الخطوط الجوية الكويتية - الإماراتية - مصر للطيران - وغيره .. ) وما يستتبع عملية الحجز من تعديل الحجز والغاء الحجز وغيره ، فأمر تذاكر الطيران أكثر تعقيداً من حجوزات الفنادق . شجرة الحسابات في شركات السياحة والسفر ؟؟ تعتبر الأساسيات في دليل الحسابات للشركات التجارية ثابته بشكل عام ولكن يكون هناك إختلاف في بعض الأمور فدليل الحسابات يتكون من 4 أقسام أساسية وهي : 1 - الأصول 2- الخصوم 3- المصاريف 4- الإيرادات تتركز أغلب الاختلافات في تسميات الحسابات . في شركات السياحة والسفر يتركز الاختلاف في حساب الدائنين "Accounts Payable" ويكون جزء من حساب الدائنين هو حساب الـ IATA اختصار "INTERNATIONAL AIR TRANSPORT ASSOCIATION" هو الحساب الدائن الذي يحمل عليه تكلفة التذكرة عند عملية البيع ويتم السداد في هذا الحساب كل آخر فترة ومدة هذه الفترة هي أسبوعين أي أنه يتم تسوية حساب الـ IATA مرتين كل شهر على النحو التالي مرة في يوم 15 من الشهر والمرة الأخرى يوم 31 من نفس الشهر . تتركز العمليات اليومية على تسجيل عمليات بيع حجوزات الفنادق والطيران سواء كانت بشكل نقدي أو بشكل آجل قيود العمليات المحاسبية اليومية : 1 - تسجيل عملية بيع تذكرة طيران : من حـ/ العملاء من حـ/ تكلفة التذكرة الى حـ/ مبيعات تذاكر الى حـ/ BSP PAYABLE BSP PAYABLE : هو حساب الـ IATA كما نلاحظ يسجل فيه قيمة التكلفة للتذكرة المباعة في الجانب الدائن . 2 - تسجيل عملية بيع حجز فندق : من حـ/ العملاء من حـ/ تكلفة الفندق الى حـ/ مبيعات فنادق الى حـ/ إسم وكيل السياحة كما هو ملاحظ بالنسبة للفنادق فالحساب الدائن يكون إسم وكيل السياحة وبطبيعة الحال يكون هناك أكثر من وكيل سياحة ،وهذا على عكس تذاكر الطيران التي يكون فيها الحساب الدائن هو حساب الـ IATA فقط " BSP PAYABLE " . 3 - عملية الدفع للـ IATA : تتم هذه العملية بشكل دوري بناءاً على تقرير دوري تقوم الـ IATA بنشره على موقع الـ IATA على الإنترنت .... من حـ/ BSP PAYABLE الى حـ/ البنك 4 - عملية الدفع لوكيل السياحة : من حـ/ إسم وكيل السياحة الى حـ/ البنك 5 - استرجاع تذكرة طيران : " Ticket Refund " تمر هذه العملية بمرحلتين ... عمل استرجاع التذكرة عن طريق موظف حجز التذاكر على نظام حجز التذاكر ،وهنا يختلف الأمر من شركة طيران لأخرى ،فتجد شركات طيران يتم عمل الإسترجاع للتذاكر التي تخصها عن طريق النظام وتقوم هي في اليوم التالي بالرد على الموقع الإلكتروني للـ IATA وتجد شركات طيران أخرى يجب أن تقوم بعمل إستمارة إسترجاع Refund Application وإرسالها باليد لشركة الطيران وتنتظر فترة لا تقل عن إسبوع ثم تقوم شركة الطيران بالرد أيضاً على موقع الـ IATA سواء الموافقة أو الرفض . عند الموافقة على الـ Refund يأتي وقت المعالجة المحاسبية ... من حـ/ BSP PAYABLE من حـ/ مبيعات التذاكر الى حـ/ تكلفة التذكرة الى حـ/إسم العميل أو حـ/ التذاكر المرتجعة تلاحظ هنا عمل قيد عكسي لقيد بيع تذاكر الطيران ،ولكن هناك حالتين : إغلاق القيد في حساب إسم العميل : وهذه هي الحالة الطبيعية .. هذا عندما تكون التذاكر في الأساس مباعة بشكل آجل . إغلاق القيد في حساب التذاكر المرتجعة " حساب وسيط " : هذا عندما تكون التذاكر في الأساس مباعة بشكل نقدي ،على أن يتم ارجاع قيمة التذكرة للعميل كما يلي ... من حـ/ التذاكر المرتجعة الى حـ/ البنك أو الصندوق الايرادات فى شركات السياحة هى:- 1- عمولة متحصل عليها من حجز التذاكر لصالح شركات الطيران ويخصص لها حساب باسم عمولة الطيران 2- عمولة متحصل عليها من حجز التذاكر لصالح شركات البواخر ويخصص لها حساب باسم عمولة البواخر 3- ايرادات من رحلات سياحة خارجية وهى نوعان :- ا - ايرادات من رحلات سياحة الاثار والمعالم السياحية ب- ايرادات من رحلات السياحة الدينية وتنقسم الى - ايرادات من رحلة أداء فريضة الحج - ايرادات من رحلات أداء العمرات على مدار العام 4- ايرادات من رحلات سياحة داخلية لزيارة اثار الاقليم ومعالمه السياحية و يكون تحصيل الإيرادات عن طريق فواتير تصدرها شركات النقل السياحي وتملأ هذه الفواتير عن طريق أوراق تسمى أوامر التشغيل ويكون أمر التشغيل هو وثيقة الشركة لتحصيل ثمن التشغيلة سواء بالأجل أو في وقت التشغيلة وعند تجميع أوامر تشغيل الخاصة بالسيارات يتم تقسيمها على حسب نوع الشركة المقدم إليها الخدمة سواء فندق أو شركة سياحية أو حتى مركز سياحي . ثم بعد ذلك نقوم بتصفية أوامر التشغيل في فواتير موجهة إلى الجهة المقدم إليها الخدمة . ويكون شكل أمر التشغيل كالأتي : أولا : اسم السائق ثانيا : تاريخ التشغيل ثالثا : ساعة التشغيل رابعا : سعة السيارة . خامسا : رقم السيارة . سادسا : اسم العميل الموجه إليه الخدمة سابعا : بيان التشغيل ثامنا : اسم المشرف أو المرشد السياحي تاسعا : توقيع مدير التشغيل عاشرا : توقيع مراجع الحسابات ويكون شكل فاتورة التحصيل كالآتي : أولا : تاريخ الفاتورة ثانيا : الجهة الموجة إليها الفاتورة ثالثا : قيمة كل تشغيلة على حدة رابعا : بيان التشغيل خامسا: سعة السيارة سادسا : رقم السيارة سابعا : رقم أمر التشغيل ثامنا : تاريخ التشغيل تاسعا : وفي نهاية الفاتورة يتم كتابة الإجمالي بعد إضافة قيمة ضريبة المبيعات . عاشرا : اعتماد مدير التشغيل حادي عشر : اعتماد مدير الحسابات ويوجد جهات أخرى كالجمارك تقوم بمراجعة هذه الحسابات ولكن عن طريق حساب مستقل يسمى " دفتر التحركات " ويعتبر دفتر التحركات هو الحساب الذي يصب فيه كل أوامر التشغيل الخاصة بالشهر . أما دفتر تحليل الإيرادات فهو الدفتر الذي يتم تقسيم الإيرادات على حسب السيارات لمعرفة قيمة إنتاج كل سيارة على حدة خلال الشهر المحاسبي . وتختص كل إدارة بعملها طبقا لتعليمات لمدير هذه الإدارة ويكون لكل مدير من هذه الإدارات مشرف يقوم بالأعمال التنفيذية وتكون العلاقة المباشرة في الحالات العادية بين المشرف وأفراد طاقم الإدارة وإذا تعذر الأمر على المشرف يلجأ إلى مدير الإدارة ثم إلى نائب رئيس مجلس الإدارة ثم إلى رئيس مجلس الإدارة . - بالنسبة إلى الإدارة المالية هي الإدارة التي تختص بكل الأمور المالية وأمور الحسابات الخاصة بالشركة وتكون هذه الإدارة هي شريان الحياة بالنسبة لهيكل الشركة ككل حيث تكون هي أداة الوصل بين كل الإدارات المختلفة ورئيس مجلس الإدارة . - إدارة شئون العاملين هي الإدارة التي تختص بكل شئون الموظفين والسائقين في المنشأة من مرتبات وأجازات وعلاوات وتأمينات وتأمين صحي ومتابعة مكتب العمل . - إدارة الموارد البشرية هي الإدارة المختصة بالتعيينات الجديدة وتسكين التعيينات الجديدة كل في تخصصه . - إدارة التشغيل هي من الإدارات المهمة في شركات النقل السياحي حيث يكون مدير التشغيل هو حلقة الوصل بين الإدارات الداخلية و الموردين ( شركات السياحة ) حيث هو الذي يقوم بتحريك السيارات طبقا لأوامر التشغيل التي يحصلها من شركات السياحة وهو الذي يقوم بتحرير أوامر التشغيل الخاصة بكل سيارة . - إدارة التسويق : هي الإدارة التي تقوم بتسويق منتجات الشركة ( السيارات وخدمة النقل ) في السوق وعرض أفضل الخدمات بأفضل الأسعار والترويج لها في الأماكن السياحية وعلى شبكات الإنترنت والدعايات سواء المرئية أو المكتوبة أو المسموعة . أما بالنسبة للتكاليف فى شركات السياحة فهى عبارة عن التكاليف التى تتحملها هذه الشركات وتكون مقابلة لكل بند من بنود الايرادات السابقة ومنها على سبيل المثال 1- مبالغ سنوية أو حسب الاشتراك تدفع لصالح شركات الطيران مقابل تخصيص حصة تذاكر الطيران 2- مبالغ سنوية أو حسب الاشتراك تدفع لصالح شركات البواخر مقابل تخصيص حصة تذاكرالبواخر 3- تكاليف رحلات سياحة خارجية وهى نوعان :- ا - تكاليف رحلات سياحة الاثار والمعالم السياحية ب- تكاليف رحلات السياحة الدينية - تكاليف رحلة أداء فريضة الحج - تكاليف رحلات أداء العمرات على مدار العام 4- نظراً لظروف المنافسة فى سوق السياحة و بيع التذاكر يستوجب على الشركة السياحية اعطاء العملاء جزء من عمولة الشركة السياحية لجذب العميل و اعطاء ميزة نسبية عن باقى الشركات المنافسة في نفس المجال و يكون القيد كما يلى : اثبات الخصم الممنوح للعميل على التذاك المباعة ××× من حـ/ خصم على التذاكر ××× الى حـ / النقدية بالصندوق 5- تكاليف رحلات سياحة داخلية لزيارة اثار الاقليم ومعالمه السياحية وتتنوع هذه التكاليف مابين مصاريف حجز فنادق وحجز اوتوبيسات سياحية وانتقالات أثناء الرحلة منذ بدايتها وحتى عودتها ومزايا أخرى قد تقدم للسياح مثل الوجبات الغذائية والهدايا ومرتبات المشرفين على الرحلة * هذا طبعا كله بخلاف المصاريف العمومية والادارية العادية التى تتحملها المنشأة السياحية وتكون لازمة وضرورية من أجل مزاولة نشاطها مثل أجور موظفى الادارة وايجارات مقرات الشركة ومصاريف المركبات والسيارات ملك المنشأة والانتقالات الداخلية ومصاريف الضيافة والاستقبال ومصاريف النظافة والادوات الكتابية والمطبوعات ومصاريف الدعاية والاعلان والاشتراكات السنوية فى جمعيات وجهات رقابية ورسوم البريد والدمغة وخلافه * هذا طبعا بخلاف بند المصروفات والعمولات البنكية كبند اخر مستقل مرتبط بتعاملات المنشأة من خلال حساباتها المختلفة فى البنوك تعتبر السياحة مصدراً هاماً وشرياً حيوياً للدخل القومى فى معظم الدول حول أنحاء العالم وتتبارى العديد من الشركات فى تقديم الخدمات والمنتجات السياحية المختلفة سواء أكانت سياحة دينية أو أثرية أو علاجية أو ترفهية أو ثقافية ....وذلك لجذب عدد أكبر من العملاء وفى سبيل ذلك صممت الشركات برامج ذات تقنيات عالية والتى لاغنى عنها فى شركات السياحة والسفر منها على سبيل المثال (T RACK-E TRAVEL – TRACCES – ERP وغيرها من البرامج لتسهيل العمليات التى تقوم بها مثل حجز تذاكر الطيران . 2 ـ القيود المحاسبية لاثبات ايرادات ومصروفات كل نشاط . 3 ـ القيود المحاسبية لفاتورة ال ( BSP) . 4 ـ كيفية اعداد الحسابات الخاصة بكل نشاط داخل الشركة . 7 ـ كيفية اعداد الحسابات الختامية لشركات السفر والسياحة ( قائمة الدخل * المركز المالى * قائمة التدفقات النقدية ) وفى النهاية اتمنى ان اكون قد وفقت فى القاء الضوء عن طريقة حسابات شركات السياحة والسفر فان كان هناك توفيق فهذا من فضل المولى عز وجل وإن كان هناك تقصير فهذا من نفسى ومن الشيطان مقالات ذات صلة:النظم المحاسبية وأثار التشغيل الالكتروني عليهاالمحاسبة النشأة والتطويرآليات معالجة أوضاع الشركات المتعثرة
المحاسبة المالية
- بواسطة فريق اعداد المجلة
- September 24, 2026
الخصم المكتسب والمسموح به بطريقة بسيطة جداً
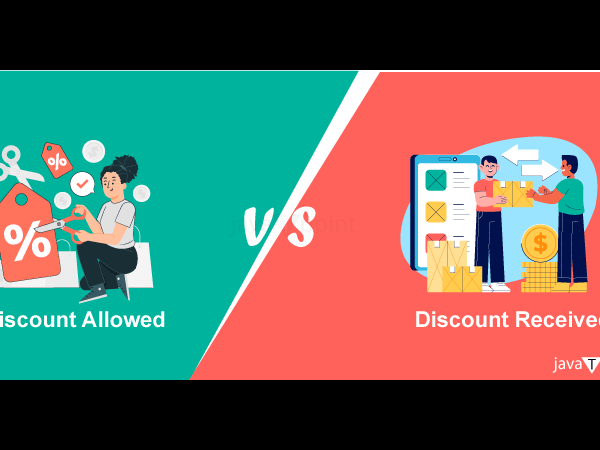
الخصم المكتسب والمسموح به بطريقة بسيطة جداً ما هو الخصم المكتسب والخصم المسموح به ؟ الخصم المكتسب هو الخصم الذي يمنحة المورد للمشتري مقابل شئ متفق علية و يظهر في الجانب الدائن من القيد ومدين بالنسبة للمورد " البائع " هو خصم يحصل عليه المشترى اذا دفع المبلغ فى المواعيد المتفق عليها ويكون دائن بالنسبة لدفاتر المشترى ومدين بالنسبة للمورد " البائع " الخصم المسوح به لو نظرنا إلى عكس ما ذكرناه بالاعلى يعني من الجهة المقابلة نستنتج ان الخصم المسموح به تقوم به جهة " المورد " معينة بمنحة للجهة الاخرى " المشتري "للاستفادة بهذا الخصم ويكون دائن في دفاتر الأخر " المشتري " حيث يعتر إيراد أو خصم من قيمة المشتريات . ما هي طبيعة الحساب هل هو مدين ام دائن ؟ يمكننا القول بان الحساب مدين دائن في نفس الوقت كيف ذلك أولا : مدين بالنسبة لدفاتر البائع " المورد " حيث أنها تعتر مصروف يمنحة للعميل ثانياً : دائن بالنسبنة للمشتري حيث تعتبر إيراد له او يمكنة خصم المبلغ من قيمة المشتريات إذن فهذا الحساب مدين دائن في نفس الوقت هل الخصم المكتسب هو نفسة الخصم المسموح به أم بينهم إختلاف ؟ خصم مكتسب يعني خصم تم إكتسابة من الغير يعني هيكون من وجهة نظر المشتري وفي المقابل الخصم المسموح به يعني جهة مانحة يعني هي اللي بتسمح بالخصم ده للمشتري يبقى هو نفس الخصم لكن يممكننا القول بانه مكتسب او مسموح به من خلال نظرتك لهذا الخصم هل انت مشتري أم بائع وعلى اساسة تستطيع ان تسمي هذا الخصم إما مكتسب او مسموح به يبقى نفس الخصم هو نفسة لكن يختلف بإختلاف النظرة للخصم ومن هنا نستنج السؤال الذي يخطر في بالك الان وهو ما هي المعالجة المحاسبية لهذا الخصم في دفاتر كل من المشتري والبائع ؟ أولاً : في دفاتر والبائع :- في دفاتر البائع وكما وضحنا اعلاه يعتبر مصروف أو خسارة من قيمة المشتريات يعني سوف يسجل هذا الخصم في الجانب المدين بقيمة الخصم ويكون القد كالتالي مثال : - في 1/1/2014 باعت مجلة المحاسب العربي عدد 1000 نسخة من الاعداد المطبوعة للمجلة إلى شركة وليد مراد للدعاية والإعلان بقيمة 1000 جنية وتم الإتفاق مع الشركة في حال تم السداد قبل موعد الإستحقاق الفعلي للدفع سوف يحصل على خصم بقمية 100 جنية . أولا : قيد الإثبات 1000 من حــــــ/ المدينين ( شركة وليد مراد للدعاية والإعلان ) 1000 إلى حــــــ/ المبيعات قيد إثبات عملية المبيعات قامت شركة وليد مراد للدعاية والإعلان بتاريخ 5/1/2014 بسداد قيمة المستحق عليها ما يعني انها سوف تستفيد بالخصم ويكون القيد كالتالي : - من مذكورين 900 حــــــ/ الصندوق 100 حــــــ/ الخصم المسموح 1000 إلى حــــــ/ المدينين ( شركة وليد مراد للدعاية والإعلان ) ثانياً : في دفاتر المشتري أولا : قيد الإثبات 1000 من حــــــ/ المشتريات 1000 إلى حــــــ/ الدائنين ( مجلة المحاسب العربي ) أولا : عند السداد 1000 من حــــــ/ الدائنين ( مجلة المحاسب العربي ) إلى مذكورين 900 إلى حــــــ/ البنك ، الصندوق 100 إلى حــــــ/ خصم مكتسب ما هي انواع الخصم ؟ يمنح الخصم عاده من الشركات البائعه لمنتج معين سواء أكانت شركات صناعيه أو تجاريه و ذلك بغرض تنشيط مبيعاتها . وانواع الخصم هي : - الخصم التجارى : وهو ينتج من التفاوض على السعر وهذا الخصم يستبعد من سعر الشراء ويتم تسجيل المشتريات بالصافى ( أى ان الخصم لا يسجل بالدفاتر ) خصم الكميه : وهو مقابل شراء كميات كبيره من المنتج حيث يضع البائع شرائح بالكميات ونسب الخصم . الخصم النقدى : ويمنح من البائع للمشترى فى حاله البيع الآجل اذا قام المشترى بالسداد خلال فتره محدده وهنا يكون خصم مسموح به بالنسبه للبائع ( مصروفات) ويكون فى نفس الوقت خصم مكتسب بالنسبه للمشترى (ايراد) وهذا هو ما دار حولة موضع العدد مقالات ذات صلة:تعرف على ما هية الأوراق المالية في سطورمقارنة بين شركات الأشخاص وشركات الأموالالآثار السلبية المترتبة على عدم الاهتمام بالمخازن
