
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
عاجل
- بواسطة الادمن
- September 25, 2026
إدارة المخاطر باستخدام استراتيجية التحصن
إدارة المخاطر باستخدام استراتيجية التحصن التحصين هي كلمة مستعارة من العلوم الطبية حيث يهدف إلى الوقاية من بعض الأمراض، فإن مخاطر ارتفاع سعر الفائدة له تأثير سلبي على السندات، حيث يمكن تقليل ذلك التأثير السلبي عن طريق إستراتيجية التحصين، برنامج التحصين يقوم على محورين أساسيين المحور الأول: تقدير المدة الزمنية المثلى للاحتفاظ بالسندات الاستمرارية duration ويقصد بالاستمرارية هي المدة الزمنية المناسبة للاحتفاظ بالسند وهي بذلك تعني طول الفترة اللازمة للاحتفاظ بالسند حتى يغطي تكاليف. لكي يمكن تحقيق الفاعلية في تقدير المدة الزمنية المناسبة للاحتفاظ بالسند يلزم توافر مجموعة من الشروط و هي: أن المدة المناسبة أو الاستمرارية هي دائماً أقل من فترة استحقاق السندات. أن السندات التي تعطي كوبون أعلى تكون مدته المناسبة أقل لأنه يغطي تكاليف أسرع. أن السندات التي لا تصرف كوبونات ( لا يعطي عائد دوري ثابت ) سوف تكون مدته المثلى والمناسبة هي نفسها فترة الاستحقاق. التأثير الإيجابي لأحد مكونات مخاطر تغير سعر الفائدة ( مخاطر السعر أو مخاطر إعادة الاستثمار ) مساوياً للتأثير السلبي الذي يحدثه النوع الآخر. المحور الثاني: إعادة استثمار التدفقات النقدية. وهو ذلك الأسلوب الذي يتم عن طريق تحقيق عائد مستهدف في مواجهة ارتفاع سعر الفائدة، حيث مع ارتفاع سعر الفائدة تقل قيمة السند سوقياً لذا يتم إعادة استثمار تدفقات السند النقدية بمعدل العائد السوقي حتى يمكن تلافي الأثر السلبي لارتفاع سعر الفائدة على قيمة السند ويتم ذلك عن طريق اتباع ما يلي: حساب هبوط السندات نظراً لارتفاع سعر الفائدة. حساب العائد من استثمار التدفقات النقدية لذلك السند بمعدل العائد السوقي مقالات ذات صلة:إغلاق بيع تذاكر المتحف المصري الكبير اليومتقرير وكالة الطاقة الدولية: العالم يعود للنفط… فهل فشلت التحولات الخضراء؟النفط الخليجي يشق طريقه إلى الهند تحالف طاقة جديد يعيد رسم خريطة الاقتصاد الآسيوي
عاجل
- بواسطة الادمن
- September 25, 2026
البعد الأخلاقي في إدارة الأعمال النبوية
البعد الأخلاقي في إدارة الأعمال النبوية مقدمة: الإدارة ظاهرة ترافق وجود المجتمعات السياسية، فحيث يوجد مجتمع سياسي منظم توجد الإدارة. فالدولة والإدارة الإسلامية سادت العالم وذلك يرجع إلى الإدارة الربانية التي كان يسير بها النبي صلى الله عليه وسلم. فقد قال الرسول صلى الله عليه وسلم: خير القرون قرني، ثم الذين يلونهم، ثم الذين يلونهم. هذه دلالة نبوية على أن أفضل نظام دولة وأفضل منهج يستمد ويتخذ منه العبر والعظات في جميع مجالات الحياة من إدارة وسياسة واقتصاد وأمور أخرى كثيرة لمن يريد أن يسبح في بحور العلم من الزاوية الدينية. فقد أسس الرسول صلى الله عليه وسلم الدولة الإسلامية بوحي رباني فشمل جميع مجالات الحياة الاقتصادية والدينية والسياسية والإدارية وعمل على توضيح العلاقات بين الأفراد، الأفراد الذين يعملون في أطار عمل واحد، وخارج الأفراد، أي العلاقات الداخلية والخارجية. المبحث الأول أخلاقيات الأعمال النبوية بوجه عام. تمهيد: إن الناظر في السيرة النبوية الشريفة يستطيع أن يستجمع ويستنهض الأخلاقيات العظمى التي ارتكز عليها الفكر الإداري النبوي، وهي بلا شك أخلاقيات ومبادئ عظيمة نابعة من عظمة هذا الدين العظيم الذي جاءت شريعته من عند العزيز الحكيم الذي خلق الإنسان ويعلم ما يصلح به حاله، لذا سنسلط الضوء في هذا المبحث على أخلاقيات إدارة الأعمال النبوية بشكل عام والتي شكلت الأسس والمبادئ الحيوية للفكر الإداري الإنساني. أخلاقيات المال والأعمال النبوية: تميزت التصرفات العملية والمالية والإدارية النبوية بشكل عام بعدد من الأخلاق الفاضلة يمكن إجمالها بما يلي: تحري المال الحلال الطيب: يعاني العالم اليوم من انتشار الوسائل الكثيرة وغير المشروعة لجني المال واكتسابه ويعتبره كثير من رجال الأعمال والمال جزءا أساسيا من عملهم ويعتبر الشخص الأسرع في جني المال بطرقة ووسائله المختلفة هو الأكفاء والأجدر، وأما في نظر الإدارة النبوية فإن أكل أموال الناس بالباطل وبغير ما شرع الله حرام إلا ما كان من تجارة أو صدقة أو عطية أو هبة أو تبرع ، فيما بينهم وذلك حفاظا على حقوق الإنسان وجهودهم المضنية في عمارة الأرض، وبأن تكون العلاقات التجارية المتبادلة بين الناس المتعلقة بمصالحهم فتكون بالطيبات لا بالخبائث . التسامح والتراضي في المعاملات والتبادلات مع الآخرين: ان أسلوب التبايع والتبادل المبني على التراض والتسامح والابتسام والتحلي بالطيبة والأخلاق الفاضلة هو سبب من أسباب نجاح الأعمال وتطورها وانتعاشها ،وهذا ما دعا الية النبي الكريم وحض علية عندما اعلن أن البيع المبارك لا يكون الا بالتراض وليس بالقوة والعنف، فالابتسامة في أخلاق التعامل النبوية هي صفة يؤجر عليها الانسان، وكذلك اللين واللطف هي من صفات المؤمن فالله يبارك في المعاملة القائمة على السماحة فالمؤمن الحق سمحا اذا باع سمحا اذا اشترى سمحا اذا قضى سمحا اذا اقتضى، فهذا كان منهج الادارة البنوية في تعاملها مع الآخرين بيعاً وشراءً. فقد روي عنه أنه قال:" إنما بعثت لأتمم مكارم الأخلاق".([1]) وأيضاُ قد جاء أناس إليه صلى الله عليه وسلم فقالوا من أحب عباد الله عز وجل ؟ فقال : أحسنهم خلقاُ . وقال " إن الفحش والتفحش ليس من الإسلام في شيء وإن أحسن الناس إسلاماُ أحسنهم أخلاقاُ"([2])، وقال:" ما من شيء أثقل في ميزان المؤمن يوم القيامة من خلق حسن، إن الله يكره الفاحش البذيء، وأن صاحب الخلق ليبلغ به درجة صاحب الصوم والصلاة "([3]) وسئل الرسول الكريم: أي المؤمنين أكمل إيماناً؟ فقال : " أحسنهم خلق"([4]) لصدق : على الإداري "المدير، القائد، رجل الأعمال " أن يتحلي بالصدق مع الناس، وبالصدق مع من يرأسهم، لأن الصدق له أثر على الناس وكل العلاقات الإنسانية لقوله تعالى: "يأيها الذين أمنوا اتقوا الله وكونوا مع الصادقين "سورة التوبة 19. وأيضاً لأن الصدق له أثر علي الناس سواء كان رئيس أو مرؤوس فإنه دائماُ يؤدي إلي النجاح والاستمرار في الهدف الذي يسعي إليه الصادق وهذا ما اتصف به النبي الكريم طيلة حياته حتى عرف بين الناس بالصادق الامين، فكان للصدق أثر علي الناس الذين كانوا حوله فأمنوا به وصدقوه، وصنع منهم امة من أقوى الأمم وهذا يدل على أن للصدق أثر في إنجاح المشروع أو المنظمة التي تتصف بالصدق، فالصدق في التعامل يولد الثقة بين أعضاء المنظمة وعمالها وجمهورها. ومن روائع قصص صدق الوعد ما رواه أبو داوود عن عبد الله بن أبي الحساءقال:بايعتُ النَّبيَّ صلَّى اللَّهُ عليهِ وسلَّمَ قبلَ أن يُبعثَ وبقيِتْ لَه بقيَّةٌ فوعدتُه أنآتيَه بِها في مَكانِه فنسيتُ فذَكرتُ بعدَ ثلاثٍ فإذا هوَ في مَكانِه فقالَ لقد شققت علي، أنا هاهنا منذُ ثلاثٍ أنتظرُكَ" ([5])فهذا هو الخلق الذي يجب أن يتربى عليها المدير والقائد وعليه أن يتخلق بخلق رسول الله . العدل : العدل من أهم الصفات التي يجب أن يراعيها من تولى شؤون الناس وإدارتهم، لذا يجب علي المدير أن يتخلق بخلق العدالة لأنه هو القائد والمسئول أمام المنظمة والناس الذين يعملون بها وأمام الله لقوله صلي الله عليه وسلم " كلكم راع ومسئول عن رعيته "([6]). ولأن إعطاء كل ذي حق حقه فيه إرضاء للجميع وفيه حكمة وعندما يكون العدل بين أفراد المنظمة أو الجماعة سائد لا يخشى أحد علي نفسه وسينتمي للمجموعة بكل روح عالية وطمأنينة في العمل. ويجب علي المدير حل النزاعات بين أفراد منظمته وأن لا يكون متفرج علي المشاكل، بل علية الإسراع في حل المشاكل لأن وجود المشاكل يؤثر علي عدم إنجاح المشروع حيث يكون أفراد المنظمة متفككين وهذا ليس من صالح العمل. الثقة بالنفس: وهي صفة ملازمة لهيبة الشخصية وقوتها فالقائد بثقته بنفسه تكون عنده القدرة على تحمل المسؤولية، الثقة بالنفس هي الرضا القلبي والقناعة العقلية بقدرة الشخص على القيام بالمهمة الموكلة إليه أو القناعة بقدرة شخص أخر على تحمل المسؤولية وطاعته في ذلك طوعاً أوكرهاً لصالح الأمة وهناك فرق بين المحبة والثقة فإنك تحب شخصاً ولكنك لاتثق بقدرته على مسؤولية القيادة. فإذا وجدت المحبة مع الثقة كانت القيادة ناجحة، ولهذا فعند اختيارنا للقائد فالأمانة والإخلاص لله عز وجل يوجبان علينا أن نختار الأكفاء بغض النظر عن العواطف القلبية والأهواء النفسية والحظوظ الدنيوية ودليل ذلك في قوله لأبي ذر وقد طلب الأمارة :" يا أبا ذرٍّ ! إنك ضعيفٌ . وإنها أمانةٌ . وإنها يومَ القيامةِ ، خزيٌ وندامةٌ، إلا من أخذها بحقِّها وأدَّى الذي عليهِ فيها "([7]) فالنبي صلى عليه وسلم في هذا الموقف لم يريد أبا ذر لعدم ثقته به ولكنه يرى عدم قدرته على القيام بالمهمة كيف لا وهو القائل : ما أظلت الخضراء ولا أقلت الغبراء أصدق لهجة من أبي ذر " فهو يحب أبا ذر ويمدحه لصدقه لكن ضعفه لا يؤهله بالقيام بهمة القيادة والإمارة . القدوة الطيبة: من الصفات الهامة والحيوية للمدير الناجح أن يكون قدوة لغيرة من الموظفين العاملين تحت يده ،يقول الله عز وجل " أتأمرون الناس بالبر وتنسون أنفسكم" ويقول سبحانه " يا أيها الذين آمنوا لم تقولون ما لا تفعلون كبر مقتاً عند الله أن تقولوا ما لا تفعلون" إن هذه الصفة مطالب بها جميع المؤمنين والقائد والداعية والموجه مطالب بها أكثر من غيره . فالإداري الناجح يجب عليه أن يكون قدوة حسنة لأتباعه لان أخلاقة وصفاته سوف تنعكس على أتباعه، فلقد كان النبي صلي عليه وسلم القدوة الحسنة في جميع حركاته وسكناته قال الله تعالى " لقد كان لكم في رسول أسوة حسنة لمن كان يرجو الله واليوم والآخر وذكر الله كثيراً " . هذا ولقد وصف الله نبيه عليه الصلاة والسلام " وإنك لعلى خلق عظيم" . وفي هذه الحادثة يظهر جلياً كيف كان النبي عليه الصلاة والسلام في هذا الجانب في أثناء حفر الخندق جاع الصحابة رضي الله عنهم حتى كان أحدهم يربط علي بطنه حجراً من شدة الجوع وكان النبي عليه الصلاة والسلام يربط حجرين. الصدق : المدير الناجح هو الذي يتحلى بهذه الصفة الطيبة لان الانسان الكاذي ممقوت منبوذ مكروة ، وقد كان هو الصادق الامين وفي ذلك يقول " إنَّ الصِّدقَ يَهدي إلى البِرِّ ، وإنَّ البِرَّ يَهدي إلى الجنَّةِ ، وإنَّ الرَّجُلَ ليَصدُقُ حتَّى يَكونَ صدِّيقًا ، وإنَّ الكذِبَ يَهدي إلى الفُجورِ ، وإنَّ الفجورَ يَهدي إلى النَّارِ ، وإنَّ الرَّجُلَ ليَكذِبُ ، حتَّى يُكتَبَ عندَ اللَّهِ كذَّابًا([8]) . الكفاءة: ان المدير الناجح هو صاحب الكفاءة والدراية، وهذه الكفاءة لا تأتي من فراغ وإنما تأتي عن طريق الإعداد الجيد والاختيار الحسن. وبالتالي فإن كفاءة المدير في عمله، لها تأثير مباشر على رضا الموظفين الذين يعملون تحت إشرافه، لأنهم يشعرون بأن من يرأسهم لديه الخبرة والكفاءة المناسبة في العمل فيثقون به. وقد كان من أكثر الناس قدرة وكفاءة ومهنية في كل الأعمال والأفعال. الشجاعة: وهي صفة لا بد منها للقائد أو المدير فيكون شجاعاً في أن ينصف نفسه ويعترف بخطئه ويواجه خصومه بحق فلا يخاف لأنه مع الحق ويريد نصرة الحق ويتضح هذا من حياة النبي صلي الله عليه وسلم وذلك حين وكز أحد الصحابة بعود فقال: الصحابي يا رسول الله لقد أوجعتني فأريد أن أقتص منك يا رسول الله فقال: الرسول صلي الله عليه وسلم اقتص مني وخذ حقك فيقول : يا رسول الله إن عليك رداء وليس علي رداء فيكشف النبي صلي الله عليه وسلم عن بطنه فينكب الصحابي علي بطنه عليه الصلاة والسلام يقبلها، والمدير أحوج ما يكون إلي الشجاعة بقول الحق بعزة ولا يخاف في الله لومة لائم وأمام مجتمعه بالحزم والحكمة وأمام أفراد جماعته، وتزينه بالصبر عليهم والوقوف معهم وقفة الحق الذي لا ضعف فيه. الدقة في اختيار المساعدين والمستشارين : وهذه الصفة تدل علي ذكاء وفراسة القائد والمدير ومعرفته بمن حوله وبما يصلح له كل واحد منهم ويعرف ميزات الأشخاص لذلك كان النبي صلي الله عليه وسلم يعطي كل فرد ما يناسبه من الألقاب فلقب أبا بكر بالصديق وعمر بالفاروق وخالد بسيف الله وحمزة بأسد الله وكان يرسل للمهمات من هو أهل لها ويستطيع أن يقوم بما يريد النبي صلي الله عليه وسلم فأرسل جرير بن عبد الله لهدم ذي الخلصة وعبد الله بن مسلمة لقتل كعب بن الأشرف وكان الخلفاء الراشدون كذلك فهذا أبو بكر يكلف خالد بن الوليد لقيادة الجيش لمحاربة أهل الردة وعمد رضي الله عنه يسند القيادة لسعد رضي الله عنه في القادسية وهكذا فعلي المدير أن يحسن اختيار أعوانه ومن يوكل إليهم المهام حتى تسير المنظمة علي أكمل وجه التواضع وقبول النصيحة صفة التواضع تصفي علي صاحبها المحبة والاحترام من الآخرين " ولقد كان لكم في رسول الله أسوة حسنة " يقول الله عز وجل له :" وأخفض جناحك لمن اتبعك من المؤمنين". ويقول للرسول :" لو كنت فظاً غليظ القلب لنفضوا من حولك " وكانت تأخذ الجارية بيده فتنطلق به حيث شاءت وهو القائل عليه الصلاة والسلام: إن الله أوحي إلي أن تواضعوا حتى لا يفخر أحد علي أحد " رواه مسلم. الحلم والأناة: المدير الناجح هو الذي يكون متصفاً بالحلم وأن لا يكون شديد الانفعال والغضب لأي موقف تافه وبسيط، لذا عليه أن يحلم ويعالج المسائل بهدوء ولا ينفعل ولا يغضب لأن الغضب رأس كل بلية. وكان النبي صلي الله عليه وسلم لا يغضب ولا ينتقم من ذي الخويصرة لما جاء إلى النبي صلى الله عليه وسلم وهو يقسم الغنائم فقال أعدل فوا الله إن هذه القسمة ما أريد بها وجه الله فقال النبي صلى الله عليه وسلم " ويلك ومن يعدل إن لم أعدل " فقال عمر يا رسول الله أتأذن لي بضرب عنقه فقال عليه الصلاة والسلام " دعه". ولما خالف الرماة أمره في غزوة أحد كانت مخالفتهم سبباً للهزيمة لم ينتقم منهم عليه الصلاة والسلام فبغير الحلم تفشل القيادة وينقص الناس من حولها وعن معاوية قال " لا حليم إلا ذو عزة ولا حكيم إلا ذو تجربة ". الصبر : السبب سبب من أسباب نجاح الأعمال وتقدم المنظمات الإدارية لذا على المدير أن يتصف بالصبر إذا بغيره تفشل القيادة والمنظمة ، يجب على المدير أن يجعل أعماله ومهامه تربية لأتباعه وتلاميذه والصبر عليهم فالنبي صلي الله عليه وسلم لم يعنف الصحابة في غزوة حنين حين انفصلوا من حوله بل صبر عليهم الحماس والنشاط وعلو الهمة: على المدير الناجح أن يتصف بهذه الصفة ولا يركن إلي الراحة ولا يتحرك في العمل والخمول، وذلك لان إدارة الناس مسؤولية عظيمة تتطلب الجهد والتضحية، وإذا نظرنا إلي سيرة النبي صلي الله علية وسلم فنجد أنه منذ أن أوحي إليه وقال له " يأيها المدثر قم فأنذر " لم يفتر ساعة واحدة فهو عليه الصلاة والسلام في حلة بيت وترحاله وطريقه في مكة وخارج مكة لم يترك فرصة إلا واستغلها في الدعوة إلي الله سواء كانت دعوة فردية أو جماعية. كان يواجه الحجيج ويدعوهم وخرج إلي الطائف وأرسل الرسل وكتب الكتب يدعو بها الملوك ورؤساء العشائر والقبائل وهكذا فليكن القائد مستمرا بالعمل باذلاً الوقت والمال في سبيل إنجاح الهدف الذي يسعي من أجله أو إنجاح منظمته. الحزم والإدارة القوية يجب أن يتصف المدير الناجح بهذه الصفة، لأنه بدونها تفقد الإدارة هيبتها وتأثيرها، وذلك لأن الحزم يساعد علي تماسك الأفراد ويحفظها من التفكك والفشل، والحزم ليس معناه الغلظة والشدة والعنف ولكن معناها ضبط الأمور بعقلانية مع العدل وليس العنف مع الظلم ، فالمدير حازم مع نفسه ومع الجميع يكسب احترام التابعين جميعاً ويتجلي حزم النبي في قصة أسامة عندما طلب منه أن يشفع رسول الله صلي الله عليه وسلم في أمر المخزومية التي سرقت فقال صلي الله عليه وسلم لأسامة : "أتشفع في حد من حدود الله، والله لو أن فاطمة بنت محمد سرقت لقطعت يدها ". الاحترام المتبادل: يقول النبي :" بحسب امرؤ من الشر أن يحقر أخاه المسلم" . ويقول أيضاُ : المسلمون تتكافأ دماؤهم ويسعى بذمتهم أدناهم " فليس هناك أسوأ من وجود الاحتقار بين الرئيس والمرؤوس أو بين الأفراد أنفسهم وهذا ينتج عن الظلم والكبر. والمدير عليه أن يكون قدوة فإذا احترم أفراده بادلوه بالاحترام والتقدير والإجلال، فالمدير عليه أن يعلم أن أفراده كل واحد منهم يقوم علي مهمة كما أنه يقوم بمهمة. وصور الاحترام كثيرة ومنها أن يعطيهم حقوقهم كاملة ومنها الثناء عليهم بما يستحقون ومنها الإصغاء إلي كلامهم وحسن معاملتهم وتفقد أحوالهم ومتطلباتهم وحل مشاكلهم وتقبل أرائهم برحابة صدر فلقد كان النبي صلي الله عليه وسلم يزور المرضي من أصحابه و يتفقد أحوالهم ويعطي المحتاج، ويقبل أرائهم كما فعل في بدر حين غير موقع الجيش لرأي الحباب بن المنذر وهكذا كان الخلفاء الراشدون والقادة المسلمون رحمة الله عليهم . وأخيراً: هناك مبادئ أخلاقية يجب أن يتحلي بها المدير وأوصي بها الله عز وجل ونبيه المختار محمد صلي الله عليه وسلم ومنها : الشورى، الأمانة، قوة الإرادة، المحبة للآخرين، حب العطاء، سماحة النفس . [1] . ارواه ابو هريرة لراوي: - المحدث: الزرقاني - المصدر: مختصر المقاصد - الصفحة أو الرقم: 184 خلاصة حكم المحدث: صحيح [2] . الراوي: جابر بن سمرة المحدث: السيوطي - المصدر: الجامع الصغير - الصفحة أو الرقم: 2082 خلاصة حكم المحدث: صحيح [3] . الراوي: أبو الدرداء المحدث: السيوطي - المصدر: الجامع الصغير - الصفحة أو الرقم: 8047 خلاصة حكم المحدث: حسن [4] . الراوي: عمير بن قتادة الليثي المحدث: الهيثمي - المصدر: مجمع الزوائد - الصفحة أو الرقم: 1/63 خلاصة حكم المحدث: فيه سويد أبو حاتم اختلف في ثقته وضعفه [5] . الراوي: عبدالله بن أبي الحمساء المحدث: ابن حجر العسقلاني - المصدر: تخريج مشكاة المصابيح - الصفحة أو الرقم: 4/395 خلاصة حكم المحدث: [حسن كما قال في المقدمة] [6] . الراوي: عبدالله بن عمر المحدث: ابن حبان - المصدر: صحيح ابن حبان - الصفحة أو الرقم: 4490 خلاصة حكم المحدث: أخرجه في صحيحه [7] . الراوي: أبو ذر الغفاري المحدث: مسلم - المصدر: صحيح مسلم - الصفحة أو الرقم: 1825 خلاصة حكم المحدث: صحيح [8] . الراوي: عبدالله بن مسعود المحدث: البخاري - المصدر: صحيح البخاري - الصفحة أو الرقم:6094 خلاصة حكم المحدث: [صحيح] مقالات ذات صلة:الذهب يستقر قرب مستويات مرتفعة مع تراجع عوائد سندات الخزانة الأمريكيةبورصة الكويت تعلق التداول اعتباراً من الأحد 1 مارس 2026 وحتى إشعار آخر كإجراء احترازيشركات نفط وتجارة كبرى تعلق شحناتها عبر مضيق هرمز وسط تصعيد التوترات في المنطقة
عاجل
- بواسطة مدير التحرير
- September 25, 2026
إدارة المخاطر المصرفية وإجراءات الرقابة فيها
إدارة المخاطر المصرفية وإجراءات الرقابة فيها إن التطور التقني المطرد في الصناعة المصرفية من ناحية، والتطور في استخدام الوسائل الإلكترونية والأموال الإلكترونية من ناحية أخرى، أدى إلى زيادة الخدمات المصرفية المقدمة من قبل البنوك وتنوعها، وزيادة تعقيد العمليات المصرفية في سوق سمته المنافسة الشديدة. ولمقابلة هذا التطور والمخاطر المرتبطة به أصبح من الضروري مراقبة مستوى المخاطر التي تحيط بالعمل ووضع الإجراءات الرقابية اللازمة للسيطرة على الآثار السلبية لهذه المخاطر وإدارتها بطريقة سليمة. جاء تطور مفاهيم التدقيق الداخلي في المؤسسات المصرفية ليعكس هذه التطورات والاحتياجات الخاصة، حيث أصبح التدقيق الداخلي مصدرًا استشاريًا وتوجيهيًا يساعد في تحمل مسؤوليات إدارة المخاطر، وتقليل المخاطر إلى حدود مقبولة. هذا وقد عرّف معهد المدققين الداخليين الأمريكي التدقيق الداخلي في عام 1999 بأنه «نشاط توكيد واستشارات مستقل وموضوعي، مصمم لإضافة قيمة أعمال الشركة وتحسينها، وهو يساعد على تحقيق أهدافها بطريقة عمل نظامية ومنضبطة لتقويم فعالية إدارة المخاطر والضبط وتحسينها وأنشطة الحكم والسيطرة في الشركة». ونجد من هذا التعريف أن نشاط التدقيق الداخلي مهتم بتقويم إدارة المخاطر وتحسين فعاليتها، حيث يتم من خلال عملية التقويم تحديد المجالات التي تتطلب تركيزًا وعمقًا عند إجراء عملية التدقيق. إن الاعتماد من قبل البنوك كليًا على آلية الرقابة الداخلية ووظيفة التدقيق لإدارة مخاطر التشغيل، أصبح غير كاف حاليًا، فقد ظهرت الحاجة الملحة لبناء أدوات وعمليات خاصة تهدف إلى إدارة مخاطر التشغيل (العمليات)، وقد بدأت البنوك بوضع برامج خاصة لإدارة المخاطر التشغيلية يمكنها أن تقدم الأمن والسلامة للبنك. ويمكن القول أن معرفة المخاطر وتقويمها وإدارتها هي من العوامل الرئيسة في نجاح البنوك وازدهارها وتحقيقها لأهدافها، فإذا كان الدخول في المخاطرة المقصود به الحصول على أرباح أعلى إلا أن عدم إدارة هذه المخاطر بطريقة علمية صحيحة قد يؤدي إلى فقدان العائدات والفشل في تحقيق الأهداف الاستراتيجية للبنك، لذا فإن الفهم الصحيح لإدارة المخاطر المصرفية، والتقويم الذاتي للمخاطر وإجراءات الرقابة، تتطلب الإجابة عن العديد من التساؤلات حول: - ماهية المخاطر وأنواعها؟ - معرفة المخاطر الرئيسة للبنك وتحليلها وتقويمها. - قياس وتقويم وإدارة احتمال وقوع المخاطر وعلاقتها بما يتحقق من عائدات. - فحص وتقويم التأثير المحتمل على الأعمال. - تحديد طرق الرقابة الفعالة لتخفيض المخاطر. - ما المهمات التي يمكن أن تقوم بها إدارة المخاطر في المصارف؟ - ماهية نظم التقويم الذاتي للمخاطر. - كيفية تطبيق إجراءات الرقابة؟ - ما دور إدارة التدقيق الداخلي في إدارة المخاطر؟ كل هذه التساؤلات وغيرها يمكن الإجابة عنها كما يلي: أولاً: مفهوم المخاطر تعرف المخاطر بأنها احتمالية تعرض البنك إلى خسائر غير متوقعة وغير مخطط لها و/أو تذبذب العائد المتوقع على استثمار معين. أي أن هذا التعريف يشير إلى وجهة نظر المدققين الداخليين والمديرين للتعبير عن قلقهم إزاء الآثار السلبية الناجمة عن أحداث مستقبلية محتملة الوقوع لها قدرة على التأثير على تحقيق أهداف البنك المعتمدة وتنفيذ استراتيجياته بنجاح. هذا وقد قام معهد المدققين الأمريكي في معرض تحديده لأهداف التدقيق الداخلي بتأكيد ضرورة أن تشتمل هذه الأهداف على تقويم كفاية نظام الرقابة الداخلية والتنظيم الإداري والضوابط العامة للأعمال وفعاليتها. ويقصد بالضوابط الرقابية العامة للأعمال ضبط الأخطار الأساسية التي تواجه البنك والمرتبطة بعملياته مثل مخاطر الائتمان، ومخاطر صرف العملات، ومخاطر الأرباح والعمليات، والدعاية السلبية...إلخ. ثانيًا: أنواع المخاطر تقسم المخاطر التي تتعرض لها المصارف إلى نوعين رئيسين هما: المخاطر المالية، ومخاطر العمليات. أولاً: المخاطر المالية: تتضمن جميع المخاطر المتصلة بإدارة الموجودات والمطلوبات المتعلقة بالبنوك. وهذا النوع من المخاطر يتطلب رقابة وإشرافًا مستمرين من قبل إدارات البنوك وفقًا لتوجه وحركة السوق والأسعار والعمولات والأوضاع الاقتصادية والعلاقة بالأطراف الأخرى ذات العلاقة. وتحقق البنوك عن طريق أسلوب إدارة هذه المخاطر ربحًا أو خسارة، ومن أهم أنواع المخاطر المالية ما يلي: المخاطر الائتمانية إن من الأهمية بمكان الاعتراف أولاً بأن أي عملية إقراض تكتنفها أخطار معينة وتتفاوت هذه الأخطار تبعًا لكل عملية، ومن ثم يجب على المصرف المقرض أن يحاول كل ما في وسعه منع هذه الأخطار من أن تصبح حقيقة واقعة لأنه إن لم يفعل فلن يحقق العائد الذي يرجوه، وقد تقود هذه الأخطار إلى خسارة الأموال المقرضة أيضًا، لذا فإن المصرف المقرض يقدر خطر منح أحد الأفراد قرضًا. فيعمد إلى تحليل قدرة المقترض على السداد، ومن هنا يجب أن تشكل أقساط السداد (الشهري، الربع السنوي، النصف السنوي، السنوي) وكذلك الأرباح التي سيتم تحقيقها من قبل المصرف عبئًا ممكن الاحتمال لا يؤدي إلى إخلال بتوازن المقبوضات والمدفوعات المستقبلية للمقترض. وغالبًا ما يطلب البنك من العميل تقديم ضمان يمكن البنك من استخدامه إذا عجز المقترض عن السداد. كما أن منح قروض لمقترض فرد أو مقترضين ذوي ارتباط بالبنك من خلال الملكية إذا لم يخضع لرقابة سليمة ربما يؤدي إلى خلق كثير من المشاكل؛ لأن تحديد أهلية المقترض لا يكون موضوعيًا مثل منح السلف للمساهمين والشركة الأم والشركات التابعة والمديرين التنفيذيين، وفي مثل هذه الحالات فإن منح القروض يعتمد على التحيز، وهو ما يؤدي إلى مخاطر الخسائر الناجمة من قبل هذه القروض. مخاطر السيولة وتتمثل هذه المخاطر في عدم قدرة البنك على سداد الالتزامات المالية عند استحقاقها، والبنك الذي لا يستطيع الوفاء بالتزاماته قصيرة الأجل تكون البداية لحدوث ظاهرة العجز الذي إذا استمر يمكن أن يؤدي إلى إفلاسه، وقد تكون مخاطر السيولة كبيرة على البنوك المتخصصة في نشاطات الأموال الإلكترونية إذا لم تستطع التأكد من كفاية الأرصدة لتغطية التسديد في أي وقت محدد، إضافة إلى ذلك قد يؤدي إلى مخاطر السمعة والتأثير على الربحية، هذا ويمكن قياس سيولة البنك من خلال وسائل متعددة. مخاطر التضخم وهي المخاطر الناتجة عن الارتفاع العام في الأسعار ومن ثم انخفاض القوة الشرائية للعملة. مخاطر تقلبات أسعار الصرف وهي المخاطر الناتجة عن التعامل بالعملات الأجنبية وحدوث تذبذب في أسعار العملات، الأمر الذي يقتضي إلمامًا كاملاً ودراسات وافية عن أسباب تقلبات الأسعار. مخاطر أسعار الفوائد وهي المخاطر الناتجة عن تعرض البنك للخسائر نتيجة تحركات معاكسة في أسعار الفوائد في السوق، والتي قد يكون لها الأثر على عائدات البنك والقيمة الاقتصادية لأصوله. وتزداد المخاطر للبنوك المتخصصة التي تعمل في مجال الأموال الإلكترونية نظرًا لتعرضها لمخاطر معدلات فائدة كبرى إلى الحد الذي تنخفض فيه الأصول نتيجة الحركة السلبية لمعدل الفائدة بما يؤثر على مطلوبات الأموال الإلكترونية القائمة. وكذلك هناك أنواع من مخاطر أسعار الفوائد منها: مخاطرة إعادة التسعير، والتي تنشأ من الاختلافات الزمنية في فترة الاستحقاق (للأسعار الثابتة) وأسعار أصول البنك (العائمة). ومخاطرة منحنى العائد، والتي تنشأ عن تغيرات في انسياب منحنى العائد وشكله والمخاطرة القاعدية التي قد تنشأ عن العلاقة غير الصحيحة في الأسعار المكتسبة والمدفوعة بإدارات مختلفة. مخاطر السمعة وتنشأ هذه المخاطر نتيجة الفشل في التشغيل السليم للبنك بما لا يتماشى مع الأنظمة والقوانين الخاصة بذلك، والسمعة عامل مهم للبنك، حيث إن طبيعة الأنشطة التي تؤديها البنوك تعتمد على السمعة الحسنة لدى المودعين والعملاء. ثانيًا: (مخاطر العمليات (التشغيل: يشمل هذا النوع المخاطر العملية المتولدة من العمليات اليومية للبنوك، ولا يتضمن عادة فرصة للربح، فالبنوك إما أن تحقق خسارة وإما لا تحققها، وعدم ظهور أية خسائر للعمليات لا يعني عدم وجود أي تغيير، ومن المهم للإدارة العليا التأكد من وجود برنامج لتقويم تحليل مخاطر العمليات، وتشمل مخاطر العمليات ما يلي: الاحتيال المالي (الاختلاس) تعتبر الاختلاسات النقدية من أكثر أشكال الاختلاس شيوعًا. بين الموظفين، وتمثل معظم الخسائر التي تتعرض لها البنوك نتيجة حالات الاختلاس من الأموال المودعة بالبنوك أو الشيكات السياحية من الفروع وأجهزة الصرف الآلي. وتمثل عملية استعادة تلك الخسائر الناتجة من عمليات الاختلاس من الأمور المعقدة والصعبة، وفي بعض الأحيان تكون مستحيلة فيستدعي ذلك ضرورة تصميم برامج الكشف عن حالات الاختلاس ووضع إجراءات تكون أكثر فعالية لتقليل احتمالية حدوثها، بحيث تكون كلفة هذه الإجراءات لا تزيد بأي حال من الأحوال عن تكلفة محاولة استعادة المبالغ المختلسة و/أو الخسائر المحققة نتيجة عمليات الاختلاس. في دراسة شملت ست دول فإن حوالي 60% من متوسط حالات الاختلاس في أي بنك قام بها موظفون و20% قام بها مديرون. وتشير الدراسة إلى أن حوالي 85% تقريبًا من خسائر العمليات في البنوك خلال السنوات الخمسة كانت لخلل في أمانة الموظفين. التزوير إن خسائر العمليات الناتجة عن التزوير تتمثل في تزوير الشيكات المصرفية أو تزوير الأوراق المالية القابلة للتداول مثل خطابات الاعتماد، أو تزوير الوكالات الشرعية نتيجة عدم قدرة الموظفين العاملين في البنوك على التأكد بصورة كافية من صحة المستندات المقدمة إليهم من العملاء قبل البدء في دفع قيمتها. وتشير إحدى الدراسات إلى أن الخسائر الناتجة عن عمليات التزوير ما بين 10% إلى 18% في البنوك؛ نظرًا لتزايد استخدام التقنية في العمليات المصرفية، وهو ما أدى إلى تطور الفرص للأعمال الإجرامية، التي تطورت أساليبها وزادت صعوبة اكتشافها من خلال الوسائل العالية التقنية. تزييف العملات إن تطور الوسائل التكنولوجية في معظم الدول ساعد على زيادة حالات تزييف العملات، حيث قامت الولايات المتحدة الأمريكية بتقدير حجم عملة الدولار المزورة بنحو بليون دولار أمريكي فئة20،50،100 ويتم تداولها خارج الولايات المتحدة الأمريكية، ولا يمكن لأي خبير في هذا المجال اكتشاف ذلك. السرقة والسطو إن زيادة استخدام معايير السلامة الأمنية لدى البنوك أدى إلى تخفيض حالات السرقة والسطو. هذا وتزداد حالات السرقة والسطو مع تزايد حالات جرائم تعاطي المخدرات والمتاجرة فيها، والتي تعتبر غير منتشرة إلى حد كبير في الدول العربية بعكس الدول الأخرى. الجرائم الإلكترونية تعتبر هذه الجرائم من أكثر الجرائم شيوعًا وتتمثل في المجالات الرئيسة التالية: - أجهزة الصرف الآلي. - بطاقات الائتمان. - نقاط البيع. - عمليات الاختلاس الداخلي من خلال تواطؤ الموظفين. - تبادل البيانات آليًا. - عمليات الاختلاس الخارجي. عمليات التجزئة الآلية تتجه البنوك حاليًا إلى توسيع نطاق خدماتها في هذا الجانب من العمليات والتي تشمل تسديد فواتير الهاتف والكهرباء والمياه وغيرها، الأمرالذي يؤدي إلى زيادة عرضتها للأخطار، ولكن تحسين الإجراءات الأمنية مع الأخذ بوسائل خاصة له أثر في الحد منها إلى أقصى حد ممكن. المخاطر المهنية تتعرض البنوك عمومًا إلى نقص في مخصصاتها للخدمات والمنتجات المالية كأكبر أشكال مخاطر العمليات انتشارًا في القطاع المصرفي، وتندرج تحتها الأخطاء المهنية والإهمال والمخاطر المرتبطة بالمسؤولية القانونية التي يجب التفريق فيها بين المخاطر المهنية التي تؤثر على مجلس الإدارة عن تلك المؤثرة على ذات البنك، علمًا بأن الالتزامات تنشأ من مصادر مختلفة منها: - دعاوى المساهمين. - الخدمات المقدمة للعملاء. - ممارسات موظفي البنوك. - الالتزامات البيئية. - مطالبات التزامات المقترضين. مقالات ذات صلة:دور الرقابة الداخلية على جودة الخدمات المصرفية The Role of the Internal Control on the Quality of Banking Servicesطبيعة التعامل المصرفي وأهميته في التنمية الاقتصادية والاجتماعيةخطابات الضمان الصادرة بدون مارج
ادارى الاعمال
- بواسطة فريق عمل المجلة
- September 25, 2026
الركائز الأساسية للنظام اليابانى فى إدارة الموارد البشرية
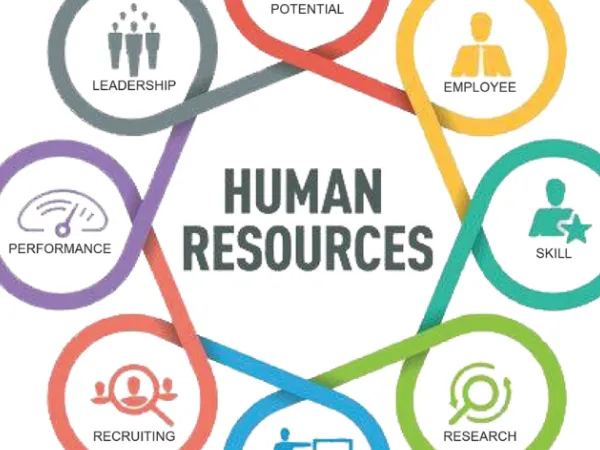
الركائز الأساسية للنظام اليابانى فى إدارة الموارد البشرية الاتجاهات الحديثة لإدارة الموارد البشرية / أحمد الكردى . تعانى اليابان من ندرة فى مواردها الطبيعية ، فهى تتكون من مجموعة من الجزر ذات الطبيعة الجبلية التى تحول دون التوسع الزراعى ، كما أن الطبيعة لم تهبها إلا القليل من موارد الثروة المعدنية ، وحتى تضمن العيش الكريم لأبنائها الذين يتزايد عددهم يوماً بعد يوم ، فقد جربت عدة مداخل كان أخرها قبل الحرب العالمية الثانية انتهاج سياسة استعمارية تحاول من خلالها فرض سيطرتها على بعض الدول التى تستطيع من خلالها تأمين احتياجاتها من الموارد المادية ، فكانت الحرب الكورية ، والتوسع فى منشوريا ، إلا أن هذا المدخل بدلاً من أن يوجد حلاً لبعض مشاكلها جلب عليها الدمار فى الحرب العالمية الثانية بسبب اصطدامه بمصالح الدول الاستعمارية الكبرى. وبذلك لم يعد أمام اليابان وسيلة لتجد فرصتها للحياة الكريمة إلا أن تحاول الاستغلال الأمثل لموردها الوحيد الذى لديها وفرة فيه ، وهو العنصر البشرى ، فوضعت كل تركيزها بعد الحرب العالمية الثانية على كيفية استخدام إمكاناتها البشرية بالطريقة التى تساعدها على تحقيق وفورات تمكنها من سد احتياجات السكان من الغذاء واحتياجات التصنيع من الموارد المادية ، ولقد كان من بين وسائل الإدارة اليابانية فى هذا المجال تتبنى استراتيجية أحد أركانها الأساسية أن الموارد البشرية للمنظمة هى ثروتها الأساسية وأغلى أصولها جميعاً. والركن الثاني الذى ترتكز عليه استراتيجية الإدارة اليابانية فى معاملة العنصر البشرى هو التأكيد على وحدة المصلحة بين المنظمة والعاملين ، فالعاملين لا ينظر إليهم باعتبارهم مجرد أدوات فى العملية الإنتاجية تستغل جهودهم بطريقة أو بأخرى لتحقيق أهداف المنظمة التى يعملون فيها ، بل تحرص الإدارة اليابانية بالوسائل العلمية على إشعار الفرد بأن هناك منفعة متبادلة بينه وبين المنظمة ، وأن هناك مصلحة مشتركة بينهما ، فكل ما يبذله من جهد من أجل بقاء المنظمة واستمرارها ، ونجاحها ، وتقدمها يعتبر ضماناً لبقائه ونموه وتقدمه. ولتحقيق الاستراتيجية السابقة فإن الإدارة اليابانية – خاصة فى الشركات الكبرى ذات التأثير الجوهرى على الاقتصاد القومى – تنتهج السياسات الآتية: 2/6/1/1 ضمان التوظف مدى الحياة. تحرص الإدارة اليابانية على ضمان فرصة عمل دائمة ، ومستقرة للموظف الذى تمت الموافقة على تعيينه بالمنظمة ، بحيث يعمل دون أن يكون مهدداً بالفصل ، وتطبق الإدارة اليابانية تلك السياسة إيماناً منها بآثارها الإيجابية على كل من الإنتاجية والروح المعنوية لقوة العمل ، فتطبيق تلك السياسة يساعد على تخفيض معدل دوران العمل ، والاقتصاد عن تكاليف التدريب ، وتشجيع الفرد على تنمية علاقات الود والصداقة مع زملائه مما يزيد التلاحم التنظيمى ، ويجعل الفرد أكثر ولاءً وارتباطاً بالمنظمة. وبالرغم من أن المفهوم العملى لفكرة التوظيف الدائم يعنى ضمان فرصة العمل المستقرة حتى سن التقاعد (وهو عند سن 55 سنة فى اليابان) ، إلا أنه إذا كان هناك حجم عمل كاف فإن ، هؤلاء الذين يجب إحالتهم على التقاعد يمكن إبقائهم فى شكل عمالة مؤقتة فى نفس أعمالهم (أو فى أية أعمال وأنشطة أخرى تحددها المنظمة) ، ولكن المرتب فى هذه الحالة يخفض بمقدار الثلث إيماناً بأن الفرد فى مثل هذه السن يكون أقل أعباء عن ذى قبل. وتقسم قوة العمل داخل المنظمة اليابانية فى ثلاث مجموعات هى: أ- مجموعة العمالة الدائمة: وهذه بدورها تضم ثلاث فئات تأخذ أهميتها مرتبة كما يلى: • العاملون من الرجال الذين يلتحقون بالمنظمة فور تخرجهم من الدراسة. • العاملون من الرجال الذين لديهم خبرة عمل سابقة فى شركات أخرى. • العاملات من النساء. ب- مجموعة من العمالة المؤقتة: ويدخل فى هذه المجموعة العاملون من الرجال والنساء الذين يلتحقون بالعمل بشكل مؤقت وبعقود لفترة زمنية تتراوح عادة بين ستة شهور إلى سنة. ج- العاملون باليومية: وتطبيق سياسة التوظف الدائم يختلف من مجموعة لأخرى من المجموعات الثلاث السابقة حيث يكون هذا الضمان عادة للفئتين الأولى والثانية من المجموعة الأولى. وعلى ذلك فإذا كانت الشركة فى موقف يحتم عليها ضرورة التخلص من بعض الأفراد فإنها تبدأ بتسريح العمالة المؤقتة ، ثم العمالة الدائمة من النساء. هذا ويلاحظ أن تطبيق سياسة ضمان العمل الدائم تؤدى إلى تخفيض معدل دوران العمل إلى حد كبير ، ولكنها لا تمنع البعض من ترك العمل اختيارياً لتغيير نوع العمل الذى يمارسه ، أو الانتقال إلى منظمة أخرى تعطى مزايا أكثر ، أو الحصول على فرصة ترقية فى منظمة أصغر حجماً ، أو لتغيير فى بيئة العمل ، وإلا لما ظهرت الفئة الثانية من المجموعة الأولى. وهناك مجموعة عوامل ساعدت الإدارة اليابانية على انتهاج سياسة التوظف الدائم منها: أ- الظروف التاريخية لسوق العمل. بدأت اليابان دخول ميدان الصناعة فى العقد السابع من القرن التاسع عشر ، ولقد كان إحساس الصناع اليابانيين فى تلك الفترة أن ميزتهم الوحيدة على المصدرين الأجانب هى الأجور المتدينة مما دفع الأجور إلى حد الكفاف. ومع التقدم الصناعى ، وتزايد حدة المنافسة استمر أصحاب الأعمال فى سياستهم القائمة على غبن قوة العمل من تخفيضات فى الأجور ، وإطالة ساعات العمل ، والتخفيض فى بعض المزايا مثل مزايا الإسكان والتغذية التى كانت المنظمات قد اضطرت لإقرارها لتشجيع قوة العمل القادمة من الأقاليم ، ولقد كان لتلك الإجراءات بعض الآثار السلبية الملحوظة فارتفع معدل الغياب ، والاضطرابات ، وترك العمل. ولقد قابل رجال الأعمال ذلك ببعض الإجراءات التعسفية مما أدى إلى زيادة الموقف سوءاً مما اضطر رجال الأعمال إلى استبدال سياسة التعسف بسياسة الإغراء من خلال تحسين ظروف العمل المادية ، وتوفير مساكن أفضل ، وعلاوات أقدمية ، وغيرها من وسائل التحفيز التى ساعد تطبيقها على تحقيق بعض الاستقرار النسبى لقوة العمل فى المنظمة. ب- هيكل الصناعة: تحرص المنظمات اليابانية الكبرى على أن تقصر نشاطها على إنتاج منتج واحد ، أو خط منتجات متكامل مما يجعل من السهل على المنظمة أن تصنف نفسها فى صناعة معينة ، وتنافس غيرها من المنظمات فى نفس الصناعة على حصة السوق. والمنافسة بين المنظمات فى الصناعة الواحدة قادت إلى خاصية أخرى أصبحت تميز هيكل الصناعة اليابانية ، وهى أن المنظمات الكبرى رغبة منها فى التركيز على الجوانب الهامة فى المنافسة مثل الإنتاج والتسويق والبحوث والتنمية ، فإنها تعتمد فى الحصول على الخدمات الثانوية أو الأقل أهمية كالتخزين ، وتصنيع قطع الغيار ، والصيانة والشحن وغيرها على منظمات أصغر ، وهذه المنظمات الصغيرة عادة ما تتحالف مع إحدى المنظمات الكبرى لتقدم خدماتها الثانوية مما يجعل هناك نوعاً من الارتباط بينهما. وهكذا نجد أن هيكل الصناعة فى اليابان خدم سياسة التوظف الدائم من زاويتين: الأولى: أن تحويل بعض النشاط للمنظمات الصغرى يجعل عدد الموظفين فى المنظمة الكبرى صغير نسبياً لا يلقى عبئاً كبيراً على المنظمة فى حالة انكماش حجم الأعمال. الثانية: أن المنظمة الكبيرة فى حالة انكماش النشاط ويمكنها أن تتولى بنفسها بعض الخدمات الثانوية التى تقوم بها المنظمة الصغيرة ، وتحول إلى تلك الخدمات ببعض أفرادها من القوة العاملة لضمان استمرار تشغيلهم. ج- الفلسفة المتميزة: بالرغم من أن جميع المنظمات اليابانية تعيش ضمن إطار ثقافى واحد ، إلا أن إدارة كل منظمة تحرص على تبنى فلسفة فريدة بحيث تجعل المنظمة نمطاً متميزاً فى أهدافها وقيمها ، وتقاليدها , وتلك الفلسفة تكون واضحة للجميع يتشبع بها كل فرد من خلال اندماجه فى المنظمة ، وتصبح مرشداً لسلوكه ، ومنهاجاً لتصرفه مما يجعلها مع مرور الوقت تخلق نوعاً من التكامل بين الفرد والمنظمة ، بل ويصبح جزءاً من الفلسفة ذاتها. والمنظمة اليابانية فى ذلك تشبه الأسرة داخل أى مجتمع ، فبالرغم من أن جميع الأسر التى تعيش داخل مجتمع واحد تتشابه فى بعض النواحى التى ترجع للإطار الثقافى ، إلا أن كلا منها يبقى نمطاً فريداً فى تشكيله متميزاً على غيره من الأسر. وتشبع الفرد بفلسفة منظمة معينة يجعل من الصعب عليه أن ينتقل للعمل فى منظمة ذات فلسفة مختلفة مما يجعله أكثر تمسكاً بمنظمته وأكثر ولاءً لها ، كما أن المنظمة من ناحيتها ينبغى ألا تفرط فيه لأنها أنفقت الكثير من الوقت والجهد فى إعداده وتربيته ، ومن ثم فإن ضمان التوظف الدائم يعتبر مطلباً ضرورياً لمصلحة الطرفين. 2/6/1/2 السياسات المكملة لسياسة التوظف الدائم: يرتبط تطبيق سياسة التوظف الدائم بمجموعة من السياسات الفرعية المكملة تشمل:- 1- سياسة الاختيار: إن إتباع سياسة ضمان الوظيفة مدى الحياة تدفع المنظمات الكبرى فى اليابان إلى إتباع سياسة دقيقة فى الاختيار تضمن لها انتقاء أفضل العناصر التى يمكنها التكيف مع ظروف المنظمة وفلسفتها الخاصة , لذلك فهى تفضل دائماً الخريجين الجدد باعتبارهم أسهل فى عمليات الإعداد والتهيئة ، ويكون التركيز فى عمليات الاختيار لا على مدى تمتع الفرد بمهارات مؤهلة لمنصب معين ، وإنما على مدى توافق خصائصه الشخصية ، ومستواه التعليمى مع احتياجات المنظمة ومدى قدرته على النمو والاستعداد لاكتساب مهارات جديدة. 2- سياسة التدريب المستمر: إن تطبيق سياسة ضمان العمل مدى الحياة للموظف يحتم على المنظمات اليابانية ضرورة العناية بالتدريب المستمر الذى يشمل كل فرد فى المنظمة من بداية حياته العملية حتى نهايتها. وتستهدف عملية التدريب المستمر تأهيل الفرد ليكون أكثر قدرة على التكيف مع فلسفة المنظمة وقيمها ، وأكثر استعداداً ليس للقيام بأعباء وظيفته الحالية فقط ، ولكن بعض الوظائف الأخرى بالمنظمة ، وعملية التدريب المستمر مسئولية مشتركة بين الفرد والمنظمة. 3- سياسة تفضيل الإلمام العام على التخصص المحدود: تؤمن الإدارة اليابانية بأن التخصص الدقيق فى مسار وظيفى معين يقلل من الولاء التنظيمى ، ويسهل على الفرد مهمة الانتقال من منظمة لأخرى ، أما الإلمام العام وعدم التخصص الدقيق من ناحية معينة يزيد الولاء التنظيمى ، ويجعل مرونة الحركة الوظيفية أسهل داخلياً عنها خارجياً ، كما يسهل من مهمة التنسيق والتعاون الداخلى فى المنظمة. ولوضع تلك السياسة موضع التطبيق تأخذ المنظمات اليابانية أسلوب التناوب الوظيفى Job Rotation الذى يتم التخطيط له بعناية كبيرة ، ويكون شاملاً لكل العاملين فى المنظمة. 4- السياسة البطيئة فى الترقية: تقوم سياسة المنظمات اليابانية على أساس عدم التعجل فى الترقية ، فالموظف العادى يمكن أن يرقى إلى مساعد رئيس قسم فى مدة لا تقل عن 8 سنوات. وجوهر هذه السياسة البطيئة فى الترقية أن الفرد لا يرقى إلا بعد أن تمر عليه فترة كافية فى المنظمة يتمكن من خلالها أن يلم بمختلف جوانب العمل فى المنظمة وأن يتشبع بقيمها ، وفلسفتها الفريدة ، وأن تكون الفترة كافية أيضاً لتقييم أدائه ، والحكم على مستوى جدارته على أساس سليم. وتقترن هذه السياسة البطيئة فى الترقية بإتباع قاعدة الأقدمية حيث تكون الأولوية عند الترقية لمن هو أقدم فى خدمة المنظمة ، وفى حالة التساوى فى هذا الشرط تعطى الأفضلية كشرط الجدارة. 5- سياسة شمولية وبطيئة فى تقييم الأداء: تعتقد الإدارة اليابانية أن تقييم الأداء الذى يتم على فترات قصيرة نسبياً (ستة شهور أو سنة) لا يساعد فى الحكم الصحيح على جدارة الموظف حيث تكون الفترة غير كافية ، فضلاً عن أن التقييم فى هذه الحالية سيكون غالباً من جانب فرد واحد وهو رئيسه المباشر باعتباره أكثر الناس معرفة والتصاقاً به. أما إذا حدث التقييم على فترات طويلة (مرة كل خمس سنوات مثلاً) فإن شخصية الفرد ومستوى أدائه ستكون الصورة أكثر وضوحاً فضلاً عن أنه من الممكن فى هذه الحالة أن يشترك فى تقييم أدائه أكثر من مسئول أتاح لهم أسلوب دورية العمل فرصة معرفته عن قرب. ونظام تقييم الأداء فى المنظمات اليابانية الكبرى يتميز بأنه نظام شمولى ، فهو لا يهتم فقط بمجرد قياس الظواهر السطحية للأداء ، وإنما يعنى أيضاً بقياس مختلف الخصائص الشخصية والسلوكية المؤثرة فيه مثل القدرة على الابتكار ، والتجديد والنضوج العاطفى ، ومهارة الاتصال ، والقدرة على التعاون ، ومدى مساهمته فى أداء الجماعة. 6- سياسة الأجور على أساس الأقدمية: عند التحاق الفرد بالخدمة يتحدد أجره الأساسى على أساس مستواه التعليمى ثم يزداد الأجر الأساسى بعد ذلك مع زيادة خدمته بالمنظمة ، أى أن هناك رابطة وثيقة بين الأجر الأساسى والأقدمية ومع أن المنظمة تمنح عادة بعض المستخرجات الإضافية مثل العلاوة الاجتماعية ، علاوات الوقت الإضافى التى لا يرتبط تحديدها بشكل مباشر بسنوات الخدمة ، ولكن نظراً لأنها تحسب عادة كنسبة من الأجر الأساسى فإن مدة الخدمة تؤثر فيها أيضاً. والفلسفة الأساسية لنظام الأجور على أساس الأقدمية ترتكز على فكرتين هما: أ- أن الفرد كلما طالت مدة خدمته كلما زادت كفاءته ، ومن ثم يجب أن يزداد أجره. ب- أن الفرد فى المراحل الأولى من عمره تكون أعباؤه أقل نسبياً ، ومع تقدم سنه تزداد مسئولياته ، وتزداد أعبائه ، ومن ثم فإن نظام الأجور يجب أن يتمشى مع هذا المنطق. 2/6/1/3 المشاركة الجماعية فى صنع واتخاذ القرارات: من وجهة نظر الإدارة اليابانية فإن مجرد مشاركة العاملين من خلال ممثليهم فى مجلس الإدارة فى رسم السياسات العامة للمنظمة ، أو الموافقة على الخطط والأهداف لا يعبر عن مشاركة حقيقية ، وإنما تتحقق المشاركة الفعلية حينما تتاح لهم فرصة المشاركة بأنفسهم (وليس من خلال ممثليهم) فى مختلف القرارات المؤثرة على عملهم اليومى ، لذلك فإن الإدارة اليابانية تؤكد على أهمية صنع القرار من أسفل إلى أعلى. ويرتبط بسياسة المشاركة الجماعية فى صنع القرار مجموعة من السياسات الفرعية الأخرى منها:- 1- التأكيد على الاتصالات المفتوحة والمكثفة: حتى تضمن الإدارة اليابانية وجود حالة من الفهم المشترك بينها وبين العاملين فى المنظمة بالنسبة لفلسفة المنظمة وأهدافها ، وسياساتها فإنها تحرص على وجود نظام فعال للاتصالات يساعد على استمرار التشاور وتبادل الرأى مع العاملين فى الأمور التى تمس مصلحة العمل وتمس مصلحتهم الذاتية , ومن أهم قنوات الاتصال التى تعتمد عليها الإدارة اليابانية فى تحقيق أهدافها: نظام الاقتراحات ، اللجان المشتركة ، نظام الشكاوى والتظلمات ، المقابلات الودية أثناء العمل ، جماعات الرقابة على الجودة ونظام التقارير. 2- تشجيع الاقتراحات: تعضد الإدارة اليابانية سياسة المشاركة الجماعية فى صنع القرارات بسياسة أخرى مكملة هى سياسة تشجيع الاقتراحات بما لها من فائدة مشتركة لكل من المنظمة والعاملين , ويوجد فى المنظمة عادة نظام للاقتراحات يضمن جدية دراسة أى اقتراح ، فالاقتراح يقدم على نموذج معين ، وتقوم لجنة المقترحات بتقييم الفكرة - وقد تحيلها إلى لجنة فنية لدراستها إذا احتاجت لذلك – فإذا كان الاقتراح مفيداً أخذ طريقه إلى التطبيق العملى ويكافأ صاحب الاقتراح على ذلك. 3- جماعات الرقابة على الجودة: من السياسات الأخرى التى تدعم بها الإدارة اليابانية ديمقراطية الإدارة تشجيعها لما يسمى بجماعات الرقابة على الجودة والتى أصبحت إحدى السمات المميزة للمنظمات اليابانية , وجماعة الرقابة على الجودة ليست شكلاً من أشكال التنظيمات الرسمية التى تؤسسها إدارة المنظمة لرفع كفاءة الأداء ، وإنما هى عبارة عن تنظيم تطوعى (Voluntarily) حيث ينضم بعض العاملين فى مواقع التنفيذ معاً بشكل اختيارى من جماعات صغيرة لحل المشاكل التى يواجهونها فى العمل , وتتقابل الجماعة عادة مرة كل أسبوع لاستعراض المشاكل وتشخيصها ، ودراسة أسباب واقتراح سبل علاجها. 2/6/1/4 المسئولية الجماعية: بالرغم من أن التنظيم اليابانى يأخذ بالكثير من المبادئ الكلاسيكية فى التنظيم سواء فى تجميع أوجه النشاط أو فى التحديد الرأسى الواضح لعلاقات السلطة والمسئولية إلا أن أهم ما يميزه عن التنظيم الكلاسيكى هو أن تحديد السلطات والمسئوليات لا يكون على أساس فردى ، وإنما على أساس جماعى ، ومن ثم فإن وحدة البناء فى التنظيم هى الجماعة وليس الفرد. وطالما أن السلطة والمسئولية تحدد على أساس الجماعة وليس على أساس فردى فإن المساءلة لابد أن تكون على أساس جماعى. 2/6/1/5 الاهتمام الشمولى بالموظف: لا يهتم المدير اليابانى بالجانب العملى من حياة الموظف فقط ، وإنما يهتم أيضاً بالجانب المتعلق بحياته الخاصة من منطلق أن الإنسان كيان متكامل لا يمكن تجزئته ، وأن كلا الجانبيين فى حياته يؤثر فى الأخر ، فالموظف الذى يعانى من بعض المشاكل الخاصة فى حياته الأسرية من المتوقع أن ينعكس وبشكل مباشر على عمله من خلال انتظامه فى العمل واهتمامه به ، وتركيز على الأداء وعلاقاته بالآخرين. ولذلك فإن المدير اليابانى يحرص على الاهتمام بالمشاكل الخاصة لموظفيه قدر اهتمامه بمشاكل العمل ، بل أن الناحية الأولى تعتبر من بين الجوانب الهامة التى تؤخذ فى الاعتبار عند تقييم أدائه. مقالات ذات صلة:ميزان المدفوعات فهم عمله وأهميته في تنظيم العلاقات الاقتصادية العالميةكيف نحافظ على الموظفين الأكفاء ؟أهمية المراجعة الادراية
عاجل
- بواسطة مدير التحرير
- September 25, 2026
التخطيط المالي: دليل شامل لإدارة المال وتحقيق الاستقرار المالي
التخطيط المالي هو عملية تحديد الأهداف المالية ووضع الخطط والاستراتيجيات التي من شأنها تحقيق هذه الأهداف. يعتمد التخطيط المالي على تحليل الوضع المالي الحالي والمستقبلي للفرد أو المؤسسة، وتحديد السبل التي من شأنها تحقيق الاستقرار المالي وتحقيق الأهداف المالية المحددة. يشمل التخطيط المالي العديد من الجوانب، مثل إدارة الديون، والاستثمار، والتأمين، وتخطيط التقاعد، وغيرها الكثير. التخطيط المالي هو عملية تقوم على وضع الاستراتيجيات والخطط المالية التي تهدف إلى تحقيق الأهداف المالية للأفراد أو المؤسسات. يتضمن التخطيط المالي تحليلًا شاملاً للوضع المالي الحالي وتحديد الخطوات التي يجب اتخاذها لتحقيق الأهداف المالية المحددة. أهمية التخطيط المالي: تحقيق الأهداف المالية: يساعد التخطيط المالي في تحديد الأهداف المالية الواقعية ووضع الخطط لتحقيقها، سواء كانت توفير التقاعد المريح، شراء منزل، تحقيق الاستقرار المالي، أو غيرها من الأهداف المالية. التحكم في النفقات والديون: يساعد التخطيط المالي في مراقبة النفقات الشخصية أو العملية وإدارتها بشكل فعال. كما يُسهم في إدارة الديون وسدادها بشكل منتظم ومن دون مشاكل. تحقيق الاستقرار المالي: يوفر التخطيط المالي الاستقرار المالي عبر إدارة الدخل والمصروف بشكل متوازن وبناء قاعدة مالية قوية لتفادي المخاطر المالية المحتملة. الاستثمار الذكي: يساعد التخطيط المالي في اتخاذ قرارات استثمارية مدروسة ومناسبة لتحقيق العائد المرجو وتحقيق الأهداف المالية بشكل أفضل. خطوات التخطيط المالي: تحليل الوضع المالي الحالي: يتضمن ذلك فحص الدخل والمصروف الشهري، وإجمالي الأصول والالتزامات المالية. وضع الأهداف المالية: تحديد الأهداف القصيرة والطويلة الأمد التي تسعى لتحقيقها، سواء كانت شراء منزل، تأمين التعليم، تحقيق الاستقرار المالي، أو غيرها. إنشاء خطة مالية: وضع خطة تفصيلية لتحقيق الأهداف المالية، وتشمل الادخار، والاستثمار، وسداد الديون. تنفيذ الخطة ومتابعتها: تطبيق الخطة المالية ومراقبتها بانتظام لضمان تحقيق الأهداف المالية المحددة وإجراء التعديلات عند الضرورة. مكونات التخطيط المالي: تحليل الوضع المالي الحالي: يتضمن دراسة الدخل والمصروف الشهري، الأصول والالتزامات المالية، وتقييم الوضع الحالي لفهم كيفية إدارة المال. تحديد الأهداف المالية: تحديد الأهداف الشخصية أو المؤسساتية المحددة التي يرغب المرء في تحقيقها، مثل توفير التقاعد المريح، شراء منزل، إنشاء عمل خاص، أو توسيع الاستثمارات. وضع خطة مالية: بناء خطة تفصيلية تشمل استراتيجيات لتحقيق الأهداف المالية المحددة، مثل إدارة الديون، وتوفير الطوارئ، والاستثمارات المستقبلية. تنفيذ الخطة ومراقبتها: تطبيق الخطة المالية ومراقبتها بانتظام لمراقبة التقدم واتخاذ التعديلات إذا لزم الأمر. أهمية التخطيط المالي: تحقيق الأهداف المالية: يساعد في تحديد الأهداف المالية ووضع الخطط اللازمة لتحقيقها. إدارة الديون: يمكن التخطيط المالي من إدارة الديون بفعالية وسدادها بانتظام. الاستثمار الذكي: يعتمد التخطيط المالي على اتخاذ القرارات المستنيرة في الاستثمارات لتحقيق العائد المرجو. الاستقرار المالي: يسهم في بناء قاعدة مالية قوية تحافظ على الاستقرار المالي للفرد أو المؤسسة. التخطيط المالي يمثل عملية حيوية للحفاظ على الاستقرار المالي وتحقيق الأهداف المالية المرادة. باعتباره عملية دائمة، يجب مراجعة الخطط المالية بانتظام وتعديلها وفقًا للتغيرات في الحياة الشخصية أو الظروف الاقتصادية. تخطيطك المالي هو جزء أساسي من حياتك الشخصية أو نجاح عملك. من خلال وضع خطط مالية مدروسة وتنفيذها بانتظام، يمكنك تحقيق الاستقرار المالي وتحقيق الأهداف المالية التي تسعى لتحقيقها. تذكر أن التخطيط المالي ليس عملية ثابتة، بل يمكن أن يتطلب التعديل والتكيف مع التغيرات في الحياة الشخصية أو الظروف الاقتصادية. مقالات ذات صلة:دور التحليل المالي في دعم القرارات الاستراتيجية للشركات: أدوات وأساليب عمليةفن التحليل المالي: أداة المحاسب لتحويل الأرقام إلى قرارات استراتيجيةالمعايير الدولية للتقرير المالي (IFRS)
