
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
جديد
- بواسطة الادمن
- September 24, 2026
أهداف تكوين محفظة الأوراق المالية
أهداف تكوين محفظة الأوراق المالية يحقق تكوين محفظة الأوراق المالية عدداً من الأهداف وتتمثل في الاستثمار الطويل أو القصير الأجل وكذا طبيعة الداخل المتوقع من الاستثمار في ضوء الخطط المالية المستقبلية، وفي ضوء ذك يتم اختيار نوع الورقة المالية التي تتناسب مع الأهداف، ومن هذه الأهداف[1]:- * حماية الأموال المستثمرة من هبوط قيمتها الشرائية نتيجة التضخم. * تنمية المحفظة، أي تضخم قيمتها الرأسمالية. * تحقيق عائد دوري ودخل إضافي رأسمالي ناتج من الأرباح الرأسمالية للبيع بأكبر من القيمة الشرائية. * التأمين ضد المخاطر ولا سيما مخاطر انخفاض القوة الشرائية . * تحقيق تنمية مستمرة في الأموال المستثمرة. * تثبيت واستقرار العائد دون التقليل من العائد المتوقع2. * توفير مصدر آخر للسيولة يتم اللجوء إلية عند الحاجة حيث يمكن بيع الأوراق المالية عند الحاجة للحصول على النقدية السائلة بدلاً من قيام البنك بالإقتراض3 * تقليل مخاطر التعرض للضرائب على إيرادات القروض،حيث أن الإيرادات الناتجة من الأوراق المالية معفاة من الضرائب وبالتالي يمكن تعويض جانباً من الضرائب المدفوعة على إيرادات محفظة القروض. * تدعيم موقف البنك أمام المستثمرين وحملة الأسهم1 ومن هنا نرى أن أهداف تكوين محفظة الأوراق المالية متعددة فقد يكون الهدف مزيج من بعض أو كل هذه الأهداف، حيث يسعى البنك إلى تحقيق تلك الأهداف من خلال سياسة الاستثمار المبنية على خطة التي تعتبر بمثابة مرشد واضح لفلسفة وأهداف الاستثمار في البنك. [1] د محمد سويلم، " إدارة البنوك وبورصات الأوراق المالية"، المنصورة، بدون ناشر، 1995، ص (382) 2 أ. جلال إبراهيم العبد، إدارة محفظة الأوراق المالية – دراسات" ، الاسكندرية، بدون ناشر ، 1999، ص(3) 3 سياسة الاستثمار في البنوك" مجلة البنوك، القاهرة، العدد 29، مايو/يونيو 2001 ص1 1 سياسة الاستثمار في البنوك، مرجع سابق، ص 1. * يمد البنك بمرونة كافية في إدارة أصوله نظراً لان مكونات المحفظة يمكن التصرف فيها بسهولة ومرونة أكبر من محفظة القروض. مقالات ذات صلة:الإقراض الداخلي بين البنوك Inter Bank Loansالخدمات المصرفيةتصكيك الديون Securitization
.jpg)
جديد
- بواسطة مدير التحرير
- September 24, 2026
الرأي الفقهي في الأوراق المالية
الرأي الفقهي في الأوراق المالية لقد قرر المجمع الفقهي الإسلامي في مؤتمره السابع بجدة في المملكة العربية السعودية ذو القعدة 1412هـ مايو 1992م ما يلي : (1) . أولاً : الأسهم : 1- الأسهم : بما أن الأصل في المعاملات الحل فإن تأسيس شركة مساهمة ذات أغراض وأنشطة حلال أمر جائز . 2- تقسيط سداد قيمة السهم عند الإكتتاب : لا مانع شرعاً من أداء قسط من قيمة السهم المكتتب فيه وسداد بقية الأقساط لأن ذلك يعتبر من الإشتراك بما عجل دفعه والتواعد على زيادة رأس المال ولا يترتب على ذلك محضور لأن هذا يشمل جميع الأسهم . 3- يجوز بيع السهم أو رهنه مع مراعاة ما يقتضي به نظام الشركة عند بيع السهم أو رهنه . كما لا يجوز إضافة نسبة معينة مع قيمة السهم لتغطية مصاريف الإصدار . 4- السهم لحامله : بما أن المبيع في ( السهم لحامله ) هي حصة شائعة في موجودات الشركة وهي وثيقة لإثبات هذا الاستحقاق في الحصة فلا مانع شرعاً من إصدار أسهم الشركة بهده الطريقة وتداولها . 5- تداول الأسهم بالبيع والشراء : يجوز للجهات الرسمية المختصة أن تنظم تداول الأسهم بأن لا يتم إلا بواسطة سماسرة متخصصين ومرخصين بذلك العمل . كما يجوز اشتراط رسوم لعضوية المتعامل في الأسواق المالية لأن من شأن ذلك تحقيق المصالح المشروعة . 6- الأسهم الممتازة : وهي تلك الأسهم التي تخول لأصحابها مزايا أكثر من تلك التي تخولها الأسهم العادية وقد يكون الإمتياز في إعطاء بعض الأسهم فائدة سنوية كنسبة مئوية ثابتة وهي لا تجوز بإجماع الفقهاء لأنها تشابه في هذه الحالة السندات بفائدة وهي فائدة ربوية لا يجوز التعامل بها (1) . أما الامتياز بحق أصحاب الأسهم الممتازة في استرجاع قيمة أسهمهم بكاملها عند التصفية وقبل إجراء القسمة فلا يجوز لأن ذلك منافياً لمعنى الشركة وفي حالة الخسارة يتحمل الشركاء بالأسهم العادية الخسارة فقط دون الأسهم الممتازة فإن هذا فيه ظلم للمساهمين الآخرين . وكذلك الحال في امتياز التصديق في الجمعية العمومية وهو غير جائز أما الامتياز بان يكون للمساهمين القدامى الحق في الإكتتاب في الأسهم الجديدة فلا شيء في ذلك والله أعلم . ثانياً : السندات : تعرف السندات بأنها صكوك قابلة للتداول وتتعلق بأجل معين ولها الحق في الحصول على فوائد سنوية ثابتة تستحق في مواعيد محددة بالإضافة إلى الحصول على قيمتها الاسمية عند حلول الأجل (2) . ولذا فإنه لا يجوز إصدار أو تداول السندات لاشتمالها على الربا ولإجماع العلماء في المذاهب الفقهية على منع الزيادة المشروطة على أصل القرض ، وبالأدلة الثابتة على تحريم الربا في القرآن الكريم والسنة النبوية المطهرة . الاستثمار قصير الأجل في البنوك الإسلامية Short Term Investment in Islamic Banks إعداد سعيد بن حسين بن علي المقرفي مقالات ذات صلة:فيتش B مع نظرة مستقرة | وينسلو2026 ترجح تثبيت تصنيف مصر عندالمستثمرون الأجانب يسجلون صافي بيع تجاوز 1.2 مليار دولار في أذون الخزانة المصرية خلال فبراير 2026وزارة البترول تؤكد تنفيذ إجراءات استباقية لتأمين إمدادات الطاقة المحلية أمام التطورات الإقليمية الطارئة
مقال جديد
- بواسطة وائل مراد
- September 24, 2026
اتعلم تسجيل القيود المحاسبية مع حوار ممتع بين الاصحاب
اتعلم تسجيل القيود المحاسبية مع حوار ممتع بين الاصحاب في المقال ده، هنقدم لك طريقة سهلة وممتعة لتعلم تسجيل القيود المحاسبية من خلال حوار بسيط بين مجموعة من الأصدقاء. الحوار هيساعدك تفهم الأساسيات المطلوبة لتسجيل القيود في دفتر اليومية بشكل صحيح، وكمان هنعرض بعض الأخطاء الشائعة اللي ممكن تقع فيها وإزاي تتجنبها. سواء كنت مبتدئ في المجال أو عندك خلفية بسيطة، المقال ده هيكون دليل عملي ومفيد ليك. علي:يا جماعة، أنا لسه بادي في شغل جديد و مطلوب مني أسجل قيود محاسبية، حد يعرف ازاي أعمل ده؟ محمود: أوووه، الموضوع مش صعب يا علي. تعالي نفهمه مع بعض. أولا، القيود المحاسبية هي ببساطة تسجيل كل العمليات المالية اللي بتحصل في الشركة. سارة: طيب يعني ايه القيود المحاسبية؟ ممكن توضحولي؟ محمود: طبعاً. بصي، كل عملية مالية في الشركة بتتسجل في دفتر خاص بيها، وده بنسميه "دفتر اليومية". كل عملية بنسجلها بتتكون من حاجتين: "المدين" و "الدائن". علي: المدين والدائن؟ يعني ايه الكلام ده؟ محمود: ببساطة، المدين هو الطرف اللي استلم القيمة المالية، والدائن هو الطرف اللي دفع القيمة المالية. مثلا، لو اشترينا بضاعة، الشركة بتبقى مدينة لأنها استلمت البضاعة، والمورد اللي دفع البضاعة هو الدائن. سارة: طيب، ازاي نكتب القيد ده في الدفتر؟ محمود: هنكتب القيد بالشكل ده: - أول حاجة نحدد التاريخ. - بعدين نكتب اسم الحساب المدين وقيمته. - بعد كده نكتب اسم الحساب الدائن وقيمته. - وأخيراً، نضيف شرح صغير للعملية دي. علي: ممكن تديني مثال عملي؟ محمود: طبعا، تخيل إننا اشترينا بضاعة ب1000 جنيه من شركة الموردين يوم 1 يونيو. القيد هيكون كالتالي: - 1 يونيو - المدين: المخزون 1000 جنيه - الدائن: الموردين 1000 جنيه - شرح: شراء بضاعة من شركة الموردين. سارة: كده بقى الموضوع أوضح. طب ايه الأخطاء الشائعة اللي ممكن نقع فيها وإحنا بنسجل القيود؟ محمود: من الأخطاء الشائعة إنك ممكن تنسى تكتب التاريخ، أو تكتب القيم غلط، أو حتى تكتب القيد من غير شرح. لازم تتأكد إن كل حاجة مكتوبة صح ومفهومة. علي: شكراً يا محمود. فعلاً فهمت الموضوع دلوقتي. هبدأ أطبق ده في الشغل وأشوف. سارة: فعلاً يا محمود، شكراً ليك. الحوار ده كان مفيد جداً. محمود: العفو يا جماعة، أي وقت. المهم إنكم تطبقوا اللي اتعلمتوه صح. مقالات ذات صلة:24 أداة لتطوير نفسك كمدير ماليمقومات المحاسب الناجحالتمويل وهيكلة رأس المال
التحليل المالي
- بواسطة وائل مراد
- September 24, 2026
رأس المال العامل Working Capital
رأس المال العامل Working Capital رأس المال العامل مقياس لمركز أصول الشركة السائلة. أي كيف يمكن تحويلها بسهولة إلى نقد لاستيفاء حاجات التشغيل اليومي للمنظمة. وعليه، فإن رأس المال العامل مقياس لكفاءة الشركة التشغيلية، وأيضاً مدى سلامة أوضاعها المالية قصيرة الأجل. ويزوّد رأس المال العامل الكفء والمستدام الشركة بالمرونة اللازمة لتوسيع عملياتها وتطورها، وأيضاً للاستجابة للظروف الاقتصادية المتغيرة. ويُحسب رأس المال العامل بطرح الذمم الدائنة الحالية (مثل الحسابات الدائنة) من الأصول الحالية (الحسابات المدينة ، والرصيد). وإذا زادت الذمم على الأصول، عندئذ يُقال إن رأس المال العامل للشركة سلبي. رأس اﻟﻣﺎل اﻟﻌﺎﻣل يقيس الصحة المالية للمؤسسة من خلال تحليل الموارد المتاحة بسهولة والتي يمكن استخدامها للوفاء بأي التزامات قصيرة الأجل. رأس اﻟﻣﺎل اﻟﻌﺎﻣل = اﻷﺻول اﻟﻣﺗداوﻟﺔ أﻣـــﺎ ﺻـــﺎﻓﻲ رأس اﻟﻣـــﺎل اﻟﻌﺎﻣـــل ﻓيـﻌـــرف ﻋﻠـــﻰ أﻧـــﻪ الفرق ﺑـــيـن اﻷﺻـــول اﻟﻣﺗداوﻟـــﺔ ﻟﻠﻣﻧﺷـــﺄة وﺑـــيـن اﻹﻟﺗزاﻣـــﺎت اﻟﻣﺗداوﻟﺔ ، ويمكن ﺣﺳﺎب ﺻﺎﻓﻲ رأس اﻟﻣﺎل اﻟﻌﺎﻣل ﺑﻣوﺟب اﻟﻣﻌﺎدﻟﺔ اﻟﺗﺎﻟيـﺔ : ﺻﺎﻓﻲ رأس اﻟﻣﺎل اﻟﻌﺎﻣل = اﻷﺻول اﻟﻣﺗداوﻟﺔ ــ اﻹﻟﺗازﻣﺎت اﻟﻣﺗداوﻟﺔ وﻋﻧدﻣﺎ ﺗﻛون ﻗيـﻣﺔ اﻷﺻـول اﻟﻣﺗداوﻟـﺔ أﻛﺑـر ﻣـن اﻟﺧﺻـوم اﻟﻣﺗداوﻟـﺔ يـﻧـﺗﺞ ﻋـن ذﻟـك ﺻـﺎﻓﻲ رأس ﻣـﺎل ﻣوﺟـب، أﻣــﺎ ﻋﻧــدﻣﺎ ﺗﻛــون ﻗيـﻣــﺔ اﻷﺻــول اﻟﻣﺗداوﻟــﺔ أﻗــل ﻣــن اﻟﺧﺻــوم اﻟﻣﺗداوﻟــﺔ ﻓــﺈن ﺻــﺎﻓﻲ رأس اﻟﻣــﺎل اﻟﻌﺎﻣــل يـﻛــون سالباً . وﻟﻌــل أﺣــد أﻫــم مؤشرات رأس المال العامل هو نسبة التداول (Current Ratio) واﻟﺗــﻲ ﺗﺳــﺗﺧدم ﻟﻘيـــﺎس درﺟﺔ ﺳيـوﻟﺔ اﻟﺷرﻛﺔ ، ويـﺗم ﺣﺳﺎب ﻧﺳﺑﺔ اﻟﺗداول ﻛﻣﺎ يـﻠﻲ : ﻧﺳﺑﺔ اﻟﺗداول = اﻷﺻول اﻟﻣﺗداوﻟﺔ ÷ اﻹﻟﺗزاﻣﺎت اﻟﻣﺗداوﻟﺔ ﻓـــﺈذا ﻛﺎﻧـــت اﻟﻧﺳـــﺑﺔ أﻛﺑـــر ﻣـــن واﺣـــد ﻓـــﺈن ﻫـــذا يـﻌﻧـــﻲ ﺑـــﺄن أﺻـــول اﻟﺷـــرﻛﺔ اﻟﻣﺗداوﻟـــﺔ ﻛﺎﻓيــــﺔ ﻟﺗﺳـــديـد إﻟﺗزاﻣﺎﺗﻬـــﺎ اﻟﻣﺗداوﻟــﺔ ، وزيـــﺎدة اﻟﻧﺳــﺑﺔ ﺗﺷــيـر ﻹرﺗﻔــﺎع السيولـة اما اذا كانت النسبة أﻗــل ﻣــن واﺣــد ﻓــﺈن ﻫــذا يـﻌﺗﺑــر ﻣؤﺷــر خطير ﻋﻠﻰ ﺗدﻧﻲ ﺳيـوﻟﺔ اﻟﺷرﻛﺔ وﺑﺎﻟﺗﺎﻟﻲ ﺿﻌف ﻗدرﺗﻬﺎ ﻋﻠﻰ ﺳداد إﻟﺗزاﻣﺎﺗﻬﺎ اﻟﻣﺗداوﻟﺔ . ما هو رأس المال العامل ؟ وما فائدتة ؟ إدارة رأس المال العامل بذكاء: السر الخفي وراء نجاح الشركات! 💼 مقالات ذات صلة:أهمية التحليل الماليالتحليل المالى باستخدام النسبالتحليل الافقي
القوائم المالية
- بواسطة وائل مراد
- September 24, 2026
شرح شامل خطوات إعداد القوائم المالية
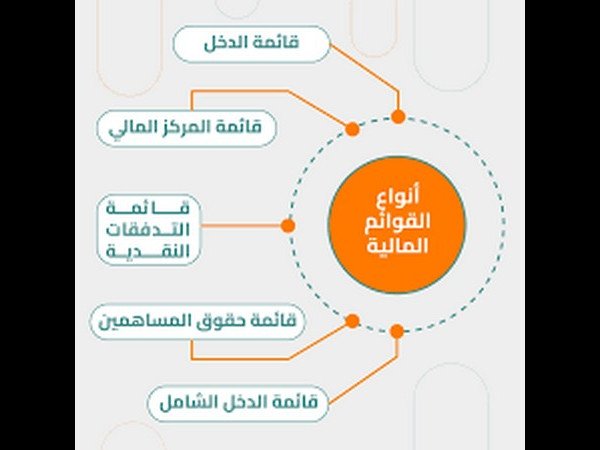
شرح شامل خطوات إعداد القوائم المالية تُعد دورة إعداد القوائم المالية من أهم الدورات المحاسبية التي يجب على كل محاسب أو مدير مالي الإلمام بها، لأنها تمثل الإطار العملي الذي يربط بين تسجيل العمليات اليومية وبين عرض الصورة الحقيقية للوضع المالي للشركة. تهدف هذه الدورة إلى إعداد قوائم مالية دقيقة وموثوقة تساعد الإدارة والمستثمرين وأصحاب القرار على فهم الأداء المالي واتخاذ قرارات سليمة. تعتمد دورة إعداد القوائم المالية على مجموعة من الإجراءات المتتابعة التي تُنفذ وفقًا للمعايير المحاسبية المعتمدة، سواء المعايير الدولية (IFRS) أو المعايير المحلية أو مبادئ المحاسبة المقبولة عمومًا (GAAP). أولًا: جمع المعلومات المالية تبدأ الدورة بجمع جميع المستندات والبيانات المالية اللازمة، مثل الفواتير، إيصالات القبض والصرف، كشوف الحسابات البنكية، سجلات الأصول والالتزامات، وأي مستندات متعلقة بالأطراف الخارجية. تمثل هذه المرحلة الأساس الذي تُبنى عليه دقة القوائم المالية. ثانيًا: تسجيل العمليات المالية في هذه المرحلة يتم تسجيل جميع العمليات المالية في الدفاتر المحاسبية وفقًا للمبادئ والمعايير المحاسبية، وتشمل عمليات الشراء والبيع، القبوض والمدفوعات، الرواتب والأجور، وكذلك الأصول والخصوم. الدقة هنا ضرورية لتجنب الأخطاء لاحقًا. ثالثًا: القيود والتسويات المحاسبية قبل إعداد القوائم المالية، تُجرى القيود والتسويات اللازمة لتصحيح الأخطاء وتطبيق مبدأ الاستحقاق، مثل تسويات الإهلاك، المصروفات المستحقة، والإيرادات المقدمة، وذلك لضمان أن تعكس البيانات الواقع المالي بدقة. رابعًا: إعداد القوائم المالية الأساسية يتم في هذه المرحلة إعداد القوائم المالية الرئيسية، وتشمل: الميزانية العمومية قائمة الدخل قائمة التدفقات النقدية قائمة التغيرات في حقوق الملكية وتُعرض هذه القوائم وفق شكل منظم ومتوافق مع المعايير المحاسبية المعتمدة. خامسًا: المراجعة والتدقيق تشمل هذه المرحلة المراجعة الداخلية للتأكد من صحة التسجيلات والالتزام بالسياسات المحاسبية، بالإضافة إلى المراجعة الخارجية من مراجع مستقل لإبداء الرأي المهني حول عدالة القوائم المالية ومصداقيتها. سادسًا: الإفصاح ونشر القوائم المالية بعد اعتماد القوائم المالية، يتم الإفصاح عن المعلومات الجوهرية ونشر القوائم للأطراف ذات العلاقة مثل المساهمين، المستثمرين، البنوك، والجهات الرقابية، وفقًا للقوانين واللوائح المعمول بها. سابعًا: تحليل القوائم المالية لا تكتمل دورة إعداد القوائم المالية دون تحليلها، حيث يتم استخدام المؤشرات والنسب المالية لتحليل الربحية والسيولة والملاءة المالية، ومقارنة الأداء مع الفترات السابقة أو الشركات المنافسة. ثامنًا: التقارير واتخاذ القرارات تُستخدم نتائج التحليل المالي في إعداد التقارير النهائية التي تساعد الإدارة على تقييم الأداء، تحديد نقاط القوة والضعف، استكشاف الفرص، واتخاذ قرارات مالية وإدارية استراتيجية. مقالات ذات صلة:50 مهمة ومسئولية من مهام المدير المالي الناجح6 فئات مختلفة لحقوق الملاك في الشركاتمن هم مستخدمو البيانات المالية
